
Tamanho e Participação do Mercado de Corretores de Hipotecas/Empréstimos do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.16 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
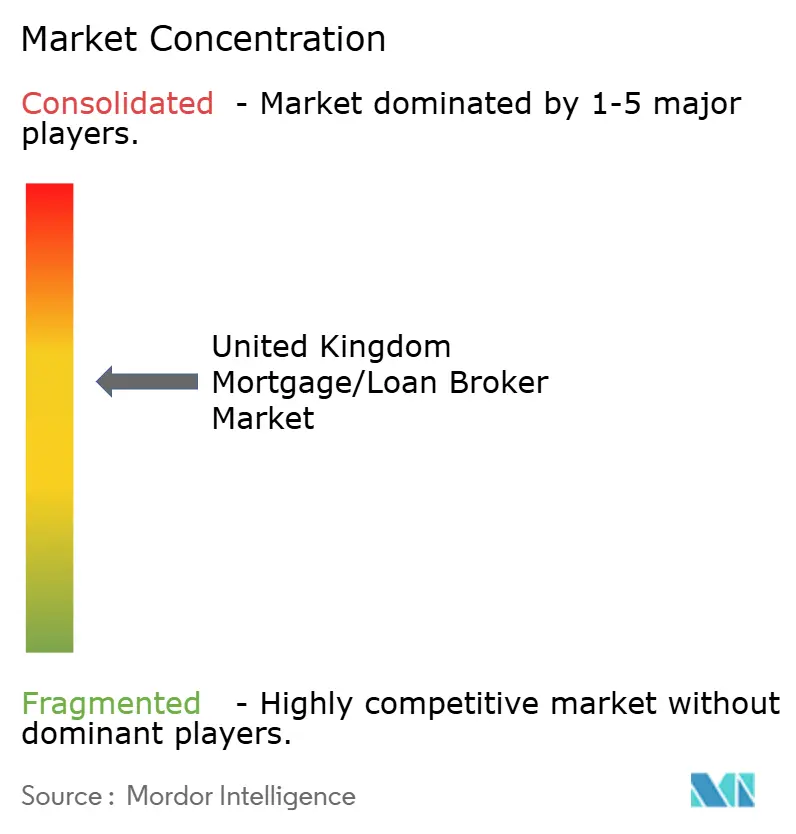
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corretores de Hipotecas/Empréstimos do Reino Unido por Mordor Intelligence
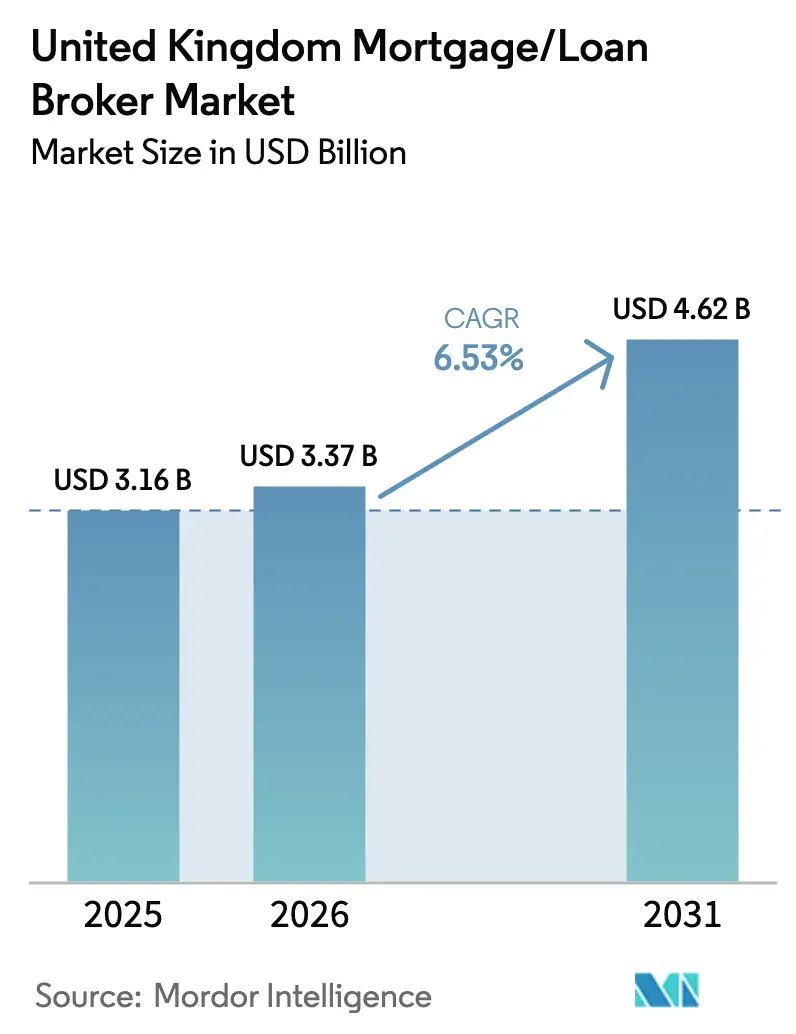
O tamanho do Mercado de Corretores de Hipotecas/Empréstimos do Reino Unido em 2026 é estimado em USD 3,37 mil milhões, crescendo a partir do valor de 2025 de USD 3,16 mil milhões, com projeções para 2031 a indicar USD 4,62 mil milhões, crescendo a uma CAGR de 6,53% no período 2026-2031.
A integração tecnológica no processo de contratação, a conformidade com a Obrigação ao Consumidor (Consumer Duty) e as parcerias de finanças incorporadas estão a ampliar o canal de aconselhamento profissional, à medida que os mutuários procuram soluções personalizadas junto de mais de 200 mutuantes ativos. Os modelos de serviço híbrido que combinam orientação presencial com conveniência digital melhoram o envolvimento e fomentam negócios recorrentes, enquanto as economias de escala permitem que os grandes corretores absorvam os custos de conformidade e negociem comissões de intermediação superiores. Os especialistas em nichos capturam casos complexos — compra para arrendamento, trabalhadores por conta própria, perfil próximo ao risco prime — onde a correspondência baseada em dados oferece taxas de aprovação elevadas. O aumento dos prémios de seguro de responsabilidade civil profissional e a escassez de consultores qualificados com a certificação CeMAP criam lacunas de capacidade, mas a automação estratégica e os programas de aprendizagem compensam este constrangimento, sustentando o dinamismo no mercado de corretores de hipotecas do Reino Unido [1]Autoridade de Conduta Financeira, "Inquérito sobre a Vida Financeira 2025," fca.org.uk.
Principais Conclusões do Relatório
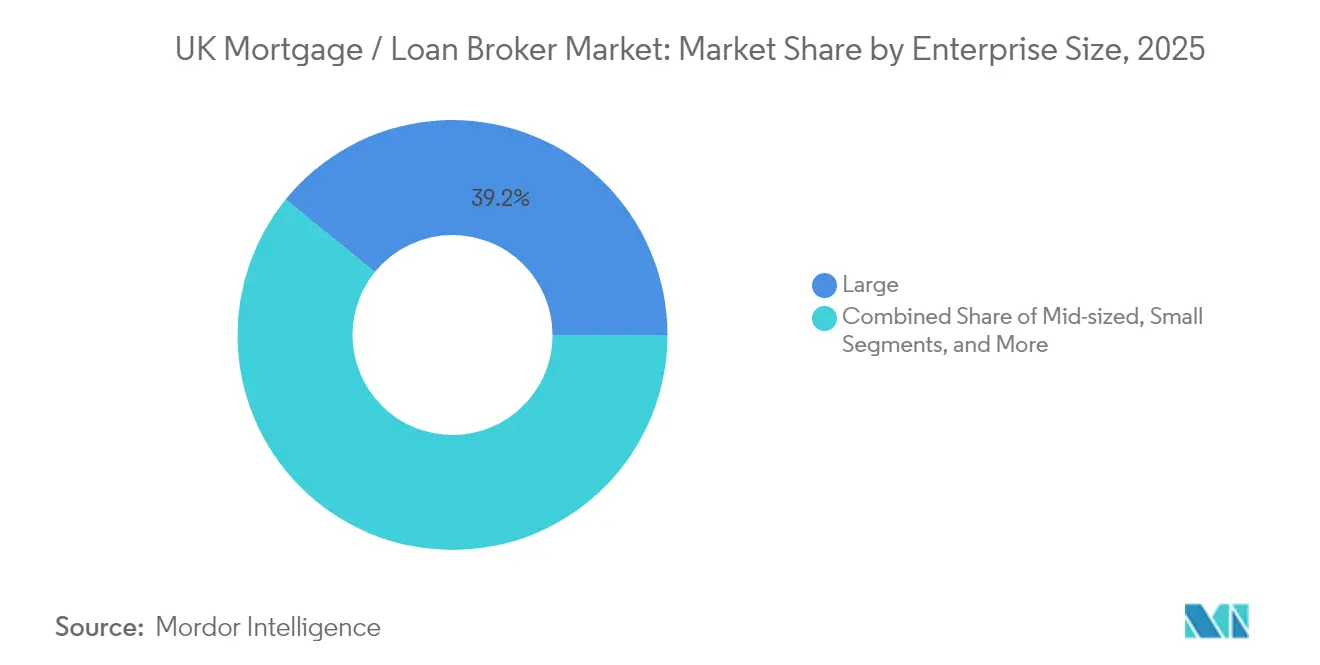
- Por porte da empresa, os grandes corretores lideraram com 39,15% da participação no mercado de corretores de hipotecas do Reino Unido em 2025; os pequenos corretores estão projetados para registar uma CAGR de 7,62% até 2031.
- Por aplicação, os empréstimos habitacionais representaram 55,90% do tamanho do mercado de corretores de hipotecas do Reino Unido em 2025, enquanto os empréstimos comerciais e industriais estão projetados para expandir a uma CAGR de 7,88% até 2031.
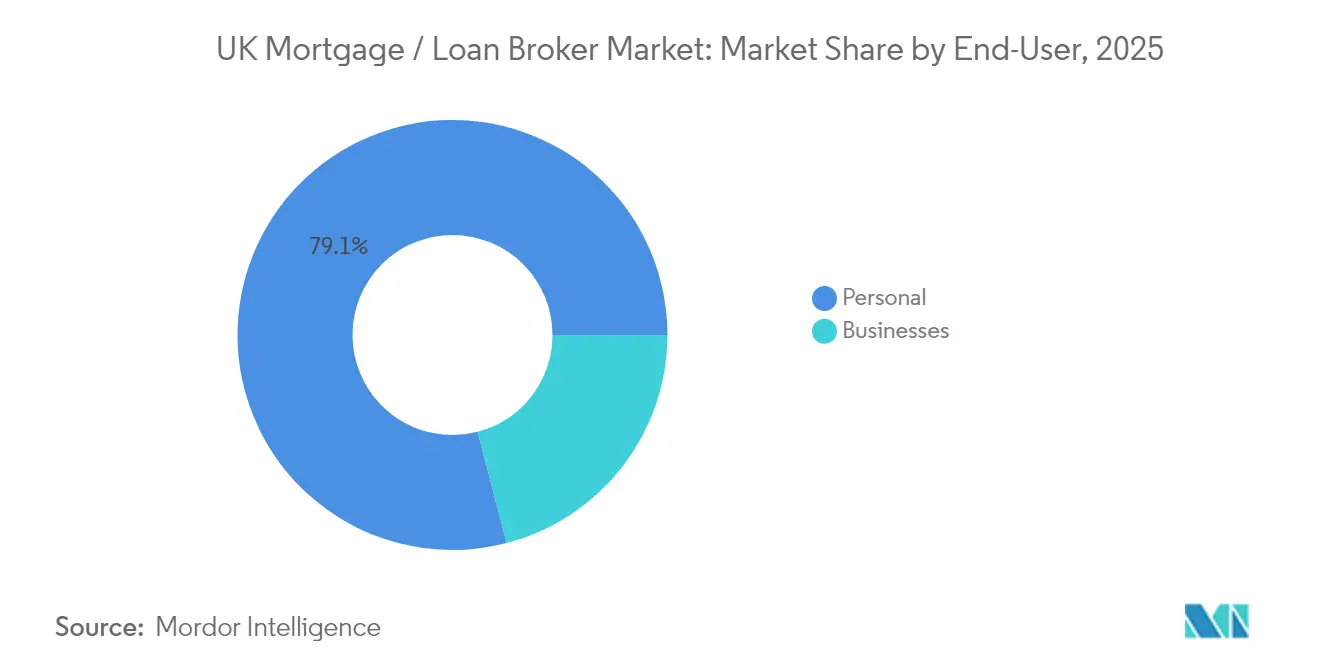
- Por utilizador final, os mutuários individuais detinham 79,05% da participação no mercado de corretores de hipotecas do Reino Unido em 2025; os clientes empresariais deverão crescer a uma CAGR de 8,72% ao longo do horizonte de previsão.
- Por canal de distribuição, o aconselhamento offline reteve 66,20% de participação no mercado de corretores de hipotecas do Reino Unido em 2025; as plataformas online deverão crescer a uma CAGR de 9,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Corretores de Hipotecas/Empréstimos do Reino Unido
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento crescente da quota de intermediários na originação de hipotecas | +1.2% | Todo o Reino Unido; mais acentuado em Londres e no Sudeste | Médio prazo (2 a 4 anos) |
| Regras de Obrigação ao Consumidor (Consumer Duty) da FCA a elevar os padrões de qualidade do aconselhamento | +0.8% | Todo o Reino Unido | Curto prazo (≤ 2 anos) |
| Integração rápida de identificação digital e incorporação baseada em Open Banking | +1.0% | Todo o Reino Unido; adoção precoce em centros urbanos | Médio prazo (2 a 4 anos) |
| Parcerias de finanças incorporadas com redes de agências imobiliárias | +0.7% | Todo o Reino Unido; corredores de transações de elevada densidade | Longo prazo (≥ 4 anos) |
| Estratificação de risco baseada em IA a desbloquear o segmento de mutuários próximos ao perfil prime | +0.9% | Todo o Reino Unido; segmentos com cobertura insuficiente | Longo prazo (≥ 4 anos) |
| Projetos-piloto de imobiliário tokenizado a criar novos nichos de crédito | +0.4% | Londres e principais cidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Crescente da Quota de Intermediários na Originação de Hipotecas
Os mutuários encaminham agora a maioria dos novos negócios hipotecários através de corretores, à medida que a complexidade dos produtos cresce junto de mais de 200 mutuantes ativos[2]UK Finance, "Tendências de Crédito Hipotecário 2025," ukfinance.org.uk. Os mutuantes privilegiam os canais de corretagem que reduzem os custos de aquisição e entregam casos pré-qualificados, uma dinâmica que se intensificou durante as oscilações de taxas de 2024. Os consultores especializados destacam-se nos segmentos de compra para arrendamento, trabalhadores por conta própria e perfil próximo ao risco prime, onde os modelos diretos ao consumidor têm dificuldade em mapear apetites de risco diferenciados. As redes de maior dimensão sobrepõem análise de dados aos fluxos de carteira para identificar critérios emergentes dos mutuantes em tempo real, alargando ainda mais a sua vantagem competitiva. Esta mudança estrutural consolida os corretores como os principais intermediários da distribuição hipotecária no Reino Unido.
Regras de Obrigação ao Consumidor (Consumer Duty) da FCA a Elevar os Padrões de Qualidade do Aconselhamento
A Obrigação ao Consumidor exige que os corretores demonstrem valor justo e resultados positivos para os clientes, elevando os limites de conformidade ao longo de 2025[3]Autoridade de Conduta Financeira, "Regras Finais da Obrigação ao Consumidor," fca.org.uk. As empresas com trilhas de auditoria robustas e plataformas de monitorização de resultados transformam a regulação numa vantagem competitiva, enquanto as práticas de menor dimensão avaliam fusões ou saída do mercado. As revisões obrigatórias de carteiras legadas desencadeiam um envolvimento proativo com clientes históricos, abrindo oportunidades de refinanciamento em condições mais favoráveis. Uma maior profissionalização reforça a confiança dos consumidores e fortalece a posição negocial dos corretores nas negociações de comissões de intermediação com os mutuantes. Em conjunto, estes fatores elevam a qualidade do serviço e apoiam a expansão do mercado.
Integração Rápida de Identificação Digital e Incorporação Baseada em Open Banking
As APIs de Open Banking permitem a verificação instantânea de rendimentos, reduzindo os ciclos de candidatura de semanas para dias. A parceria do Tandem Bank com a Sikoia ilustra como a captura automatizada de documentos reduz drasticamente os custos de back-office e acelera as aprovações. Os corretores utilizam estas ferramentas para submeter casos mais sólidos, aumentando as taxas de conversão para candidatos em situação limite. Os clientes apreciam percursos sem fricção, gerando recomendações boca a boca que reduzem os gastos com a geração de contactos. As empresas que negligenciam a incorporação digital arriscam a marginalização à medida que os referenciais de serviço aumentam.
Parcerias de Finanças Incorporadas com Redes de Agências Imobiliárias
Os ecossistemas imobiliários integrados incorporam o aconselhamento hipotecário na fase de visita ao imóvel, aumentando as taxas de captação e encurtando os prazos de conclusão. O Connells Group liga 1.200 sucursais de agências imobiliárias a mais de 1.000 consultores para canalizar contactos qualificados para o seu braço de corretagem. Os dados de CRM partilhados sincronizam os marcos ao longo das fases de pesquisa, oferta e financiamento, reduzindo as desistências. O modelo estende-se a promotores de imóveis novos, notários e seguradoras, desbloqueando receitas multiproduto por cliente. Os investidores de capital privado privilegiam estas plataformas de baixo consumo de capital e elevada recorrência, sinalizando um crescimento sustentado.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade das taxas hipotecárias a comprimir as comissões dos corretores | -1.1% | Todo o Reino Unido; mais aguda no refinanciamento | Curto prazo (≤ 2 anos) |
| Testes de esforço mais rigorosos de rácio empréstimo/valor (LTV) e empréstimo/rendimento (LTI) a limitar a elegibilidade dos empréstimos | -0.7% | Todo o Reino Unido | Médio prazo (2 a 4 anos) |
| Aumento dos prémios de seguro de responsabilidade civil profissional para corretores | -0.5% | Todo o Reino Unido; mais pesado para as pequenas empresas | Curto prazo (≤ 2 anos) |
| Escassez de consultores com certificação CeMAP (reserva de talentos envelhecida) | -0.8% | Todo o Reino Unido; lacunas em zonas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade das Taxas Hipotecárias a Comprimir as Comissões dos Corretores
As alterações de taxas do Banco de Inglaterra estreitaram as margens dos mutuantes, conduzindo a comissões de intermediação mais reduzidas e ciclos de taxa fixa mais curtos. Os consultores mitigam as oscilações de rendimento através da cobrança de honorários fixos de aconselhamento, da venda adicional de apólices de proteção e da perseguição de bónus de volume. As redes de maior dimensão negociam grelhas escalonadas, enquanto os independentes se redirecionam para segmentos especializados com maior tolerância a honorários. Uma maior variabilidade das receitas complica o planeamento do fluxo de caixa, embora as estratégias de diversificação amorteçam o impacto.
Testes de Esforço Mais Rigorosos de Rácio Empréstimo/Valor (LTV) e Empréstimo/Rendimento (LTI) a Limitar a Elegibilidade dos Empréstimos
Os amortecedores de acessibilidade reforçados introduzidos no período pós-pandemia implicam que os mutuários devem superar obstáculos mais exigentes de rácio empréstimo/valor e empréstimo/rendimento. Os compradores de primeira habitação e os candidatos trabalhadores por conta própria são os mais afetados, reduzindo os volumes intermediados. Os consultores adaptam-se explorando estruturas de garante, modelos de co-mutuário com único proprietário e regimes de propriedade partilhada, embora com maior esforço consultivo. Alguns mutuários adiam as aquisições, prolongando as carteiras de casos e aumentando o risco de desistência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Porte da Empresa: As Vantagens de Escala Impulsionam a Consolidação
Os grandes corretores captaram 39,15% da participação no mercado de corretores de hipotecas do Reino Unido em 2025, impulsionados por sistemas de conformidade de nível empresarial e alocação de casos baseada em dados que aumentam as probabilidades de aprovação. Um forte poder de negociação assegura grelhas de aquisição preferenciais mesmo quando os diferenciais de comissão se estreitam, ancorando as margens. As redes de médio porte cultivam um equilíbrio entre serviço personalizado e robustez de infraestrutura, subcontratando plataformas de marca branca para igualar a funcionalidade dos grandes corretores sem o total dispêndio de capital. Os consultores autônomos alavancam relações de proximidade local para conquistar fidelidade de referenciação indisponível para as cadeias nacionais.
Os pequenos corretores detêm uma fatia modesta do tamanho do mercado de corretores de hipotecas do Reino Unido, mas registam uma CAGR de 7,62% até 2031. A agilidade empreendedora permite-lhes especializar-se em crédito para expatriados, libertação de capital em fases mais tardias da vida e estruturas de rendimentos complexas, onde os honorários de aconselhamento premium compensam os défices de escala. As afiliações a franchisas agrupam os custos de conformidade e o acesso à tecnologia, preservando a independência enquanto cumprem as obrigações da Obrigação ao Consumidor.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Aplicação: O Crédito Comercial Impulsiona a Aceleração do Crescimento
O segmento de empréstimos habitacionais controlou 55,90% do tamanho do mercado de corretores de hipotecas do Reino Unido em 2025, à medida que os consultores gerem os testes de acessibilidade e a rápida revisão de preços dos produtos. A estabilidade residencial assenta na formação de agregados familiares e na preferência cultural pela propriedade, enquanto o papel do corretor se intensifica em torno da mudança de produto aquando do vencimento das taxas fixas. A compra para arrendamento mantém-se ativa, mas o aperto prudencial limita a alavancagem.
O segmento de empréstimos comerciais e industriais está projetado para avançar a uma CAGR de 7,88%, diversificando as receitas para além dos fluxos residenciais cíclicos. Os proprietários de PME recorrem a corretores para aquisições de imóveis e capital de expansão à medida que a estabilização das taxas revigora a confiança empresarial. Os mutuantes valorizam os dossiês preparados por corretores que chegam com contas auditadas e cobertura de serviço robusta, consolidando a relevância dos corretores no crescente mercado de corretores de hipotecas do Reino Unido.
Por Utilizador Final: O Segmento Empresarial Acelera Apesar da Dominância Pessoal
O segmento de clientes individuais representou 79,05% do tamanho do mercado de corretores de hipotecas do Reino Unido em 2025. Os compradores de primeira habitação exigem orientação detalhada através de regimes de rácio empréstimo/valor elevado, enquanto os refinanciadores procuram mudanças custo-eficientes em meio a preocupações com o choque de pagamentos. Os mutuários de elevado património líquido dependem de estruturação especializada para fluxos de rendimentos transfronteiriços. O segmento de mutuários empresariais deverá crescer a uma CAGR de 8,72%, impulsionado pela aquisição de imóveis e refinanciamento de dívidas contraídas durante a pandemia. Os corretores organizam painéis de mutuantes ávidos por rendimento e estruturam cláusulas contratuais complexas em narrativas de crédito acessíveis. As salas de negociação digitais ampliam os leilões de mutuantes, reduzindo os diferenciais e aumentando o potencial de honorários dos consultores.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição: A Transformação Digital Acelera o Crescimento Online
O aconselhamento offline manteve 66,20% da participação no mercado de corretores de hipotecas do Reino Unido em 2025, servindo clientes que valorizam a segurança do contacto presencial para responsabilidades de seis dígitos. Os canais presenciais facilitam a coordenação com avaliadores e solicitadores, agilizando as cadeias em casos complexos.
As plataformas online estão projetadas para crescer a uma CAGR de 9,85%, à medida que os mutuários adotam motores de elegibilidade disponíveis 24 horas por dia, 7 dias por semana, e consultas por videoconferência. Habito, Trussle e outros pioneiros similares combinam algoritmos com consultores humanos para uma orientação diferenciada. Os modelos híbridos proporcionam velocidade digital aliada ao toque pessoal, definindo as expectativas de serviço em todo o mercado de corretores de hipotecas do Reino Unido.
Análise Geográfica
Londres e o Sudeste dominam o valor das transações, uma vez que os elevados preços dos ativos amplificam as receitas de honorários. Os corretores experientes em conformidade para compradores internacionais gerem documentação complexa para clientes transfronteiriços, aprofundando a concentração metropolitana. As dimensões médias dos empréstimos esticam as margens, reforçando a canalização de capital para estes centros.
O Norte de Inglaterra e a Escócia apresentam volumes resilientes devido a economias regionais diversificadas e rácios preço/rendimento moderados. As parcerias com bancos mútuos e os laços comunitários permitem que os consultores assegurem aprovações rápidas, sustentando o débito mesmo durante a volatilidade macroeconómica.
O País de Gales e a Irlanda do Norte emergem como territórios de fronteira à medida que as plataformas digitais ampliam a cobertura. As nuances do protocolo transfronteiriço na Irlanda do Norte introduzem complexidade documental, aumentando a procura de aconselhamento especializado. Os escritórios satélite e os acordos de parceria incorporam o conhecimento local, reforçando a diversificação geográfica do mercado de corretores de hipotecas do Reino Unido.
Panorama regulatório
O canal de intermediação de hipotecas e empréstimos no Reino Unido opera sob as regras de conduta e de natureza prudencial da Financial Conduct Authority (FCA) para intermediários de hipotecas, com o Consumer Duty incorporado como um foco central de supervisão até 2025-2026. Além da supervisão contínua dos Appointed Representatives (ARs), as empresas principais enfrentam expectativas mais elevadas quanto à supervisão do mix e dos volumes de negócios dos ARs. Isso está levando as maiores redes a formalizar o monitoramento, as trilhas de auditoria e os testes de resultados, ao mesmo tempo em que aumenta a carga de conformidade para empresas menores.
Em 2026, a Revisão das Regras Hipotecárias da FCA continuou por meio de atividades de consulta, incluindo o CP26/18 sobre concessão responsável de crédito. A revisão mantém em foco ativo os requisitos de concessão responsável de crédito e de avaliação de acessibilidade financeira. Também reforçou a atenção aos conflitos de interesse na distribuição, incluindo situações em que agentes imobiliários direcionam consumidores para consultores internos, e aumentou a ênfase em comprovar valor justo e resultados adequados no momento do aconselhamento e ao longo da jornada do cliente.
Análise da cadeia de valor
A cadeia de valor começa com a geração de leads de mutuários (indicações de agentes imobiliários, plataformas online, apresentadores e funis de conteúdo pertencentes a corretores), passando pelo levantamento de dados, avaliação de acessibilidade financeira, prospecção de produtos em painéis e montagem de propostas para credores. Redes e clubes de corretores atuam entre consultores e credores, fornecendo estruturas de conformidade, acesso a credores, pilhas tecnológicas e tabelas de comissões de intermediação, enquanto os credores usam esses canais intermediários para reduzir custos de aquisição e receber casos pré-qualificados. Essa estrutura sustenta o papel do corretor como principal interface entre credores e consumidores em um amplo universo de credores.
Mais abaixo na cadeia, despachantes imobiliários (conveyancers), peritos avaliadores e plataformas de transação imobiliária influenciam a velocidade de conclusão e as taxas de desistência, o que por sua vez molda a carga de trabalho dos corretores e a experiência do cliente. Está em curso uma mudança rumo a uma integração mais estreita em todo o fluxo de trabalho de compra de imóveis, destacada pela parceria entre Lloyds, Connells e LMS para lançar um serviço totalmente digital de compra de imóveis (abril de 2026). Ao conectar mais estreitamente as etapas hipotecária, jurídica e transacional, a iniciativa aumenta o prêmio para corretores capazes de operar dentro de ecossistemas conectados por dados, em vez de depender de transferências fragmentadas de documentos.
Panorama Competitivo
A concentração do mercado é moderadamente fragmentada, com um panorama que integra cadeias nacionais, operadores puramente digitais e boutiques regionais. A aquisição de uma participação estratégica do Sesame Bankhall Group na New Homes Mortgage Services em 2025, acrescentando 40 consultores e 45.000 clientes, ilustra as tendências de consolidação. As redes nacionais prosseguem aquisições complementares para obter competências especializadas e exposição ao segmento de imóveis novos.
A diferenciação competitiva decorre da análise de dados, das parcerias incorporadas e do talento. O Connells Group alavanca as referenciações das agências imobiliárias; o chatbot da MQube resolve 90% das consultas sobre critérios dos mutuantes, libertando os consultores para o trabalho relacional. Os incumbentes da banca de retalho investem em IA para manter a paridade de eficiência com os operadores nativos digitais.
A atenção do capital privado intensifica-se em torno de corretoras escaláveis com receitas recorrentes. Os fornecedores de tecnologia licenciam módulos de incorporação a redes de consultores, enquanto os operadores de nicho exploram segmentos com cobertura insuficiente — mutuários por conta própria, crédito próximo ao perfil prime, crédito em fases tardias da vida — onde a estruturação personalizada supera os modelos algorítmicos. A fragmentação moderada persiste, mas a consolidação avança progressivamente em todo o mercado de corretores de hipotecas do Reino Unido.
Líderes do Setor de Corretores de Hipotecas/Empréstimos do Reino Unido
London & Country (L&C)
Mortgage Advice Bureau
Connells Group / Countrywide MS
Habito
Trussle Lab Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As mudanças regulatórias e a ênfase da supervisão estão criando espaço para corretores capazes de comprovar resultados e simplificar a prova de acessibilidade financeira para segmentos mais difíceis de atender. A Revisão das Regras Hipotecárias da FCA, incluindo o CP26/18, tem como alvo ajustes na concessão responsável de crédito relevantes para compradores de primeira habitação, mutuários com renda variável e mutuários mais velhos. Isso amplia o trabalho endereçável de aconselhamento e montagem de propostas para empresas capazes de operacionalizar, em escala, a verificação digital de renda, notas de casos e documentação de adequação.
Captar a atenção do cliente em estágios mais iniciais também está se tornando uma oportunidade mais direta, já que a economia dos corretores melhora quando as empresas garantem a intenção do cliente antes da comparação formal de hipotecas. A aquisição, pela Mortgage Advice Bureau em janeiro de 2026, da propriedade total da Dashly (análise de dados e monitoramento hipotecário), e a conclusão, em abril de 2026, da aquisição da HomeOwners Alliance, refletem investimentos em ferramentas de geração e retenção de leads que ficam a montante da submissão de propostas. Separadamente, iniciativas integradas de compra digital de imóveis, como a colaboração entre Lloyds, Connells e LMS (abril de 2026), apoiam a participação dos corretores em jornadas de transação de ponta a ponta, nas quais a redução de atritos (coleta de documentos, verificação, acompanhamento do progresso jurídico) pode melhorar as taxas de conclusão e liberar capacidade dos consultores. Isso interage com restrições que já vêm moldando o mercado, incluindo a escassez de consultores qualificados pela CeMAP e custos mais elevados de indenização profissional.
Desenvolvimentos recentes do setor
- Abril de 2026: A Mortgage Advice Bureau concluiu a aquisição da HomeOwners Alliance (HOA) para estender seu alcance às fases iniciais do processo de mudança de imóvel. O acordo amplia a presença da empresa no ecossistema de mudança de imóvel, permitindo a integração vertical para captar mutuários mais precocemente na jornada hipotecária.
- Março de 2026: A Mortgage Advice Bureau finalizou os resultados do exercício completo de 2025. Os resultados conectam-se à estratégia de investimento e aquisições da empresa, refletindo o ritmo e a escala dos investimentos e aquisições estratégicas em 2025/26.
- Janeiro de 2026: A Mortgage Advice Bureau adquiriu a propriedade total da Dashly por £2,8 milhões. O negócio fortalece as capacidades de análise de dados e monitoramento hipotecário, apoiando receita recorrente e geração de leads e monitoramento de clientes baseados em dados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas por corretores de hipotecas e empréstimos sediados no Reino Unido pela intermediação e aconselhamento em financiamento imobiliário e em empréstimos garantidos estreitamente relacionados, incluindo comissões e taxas pagas por clientes vinculadas a operações concluídas.
Exclusões do âmbito: excluímos as vendas diretas originadas por credores nas quais o corretor não tem envolvimento, bem como serviços não relacionados à concessão de crédito, como despachos imobiliários (conveyancing), avaliação e taxas de agências imobiliárias.
Visão geral da segmentação
- Por Porte da Empresa
- Grande
- Médio Porte
- Pequeno
- Profissionais Autônomos
- Por Aplicação
- Empréstimos Habitacionais
- Empréstimos Comerciais e Industriais
- Empréstimos para Veículos
- Outros Empréstimos
- Por Utilizador Final
- Pessoa Física
- Empresas
- Por Canal de Distribuição
- Online
- Offline
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando a atividade regulada de intermediação e os pools de receita, verificando-os depois em relação às condições habitacionais e de crédito que impulsionam ou reduzem a demanda. Revisamos fontes públicas para ancorar o modelo, incluindo dados de mercado de intermediários RMAR da FCA, aprovações de hipotecas e séries de taxas de juros do Bank of England, e conjuntos de dados oficiais do governo do Reino Unido sobre transações imobiliárias.
Para evitar depender de um único ângulo, também utilizamos pontos de referência como publicações do Office for National Statistics sobre finanças domésticas, indicadores de preços e transações do HM Land Registry, e publicações de associações comerciais sobre tendências de distribuição por intermediários. Relatórios anuais de empresas, apresentações a investidores e a imprensa de negócios respeitável foram utilizados para compreender os modelos de taxas e as mudanças de mix (por exemplo, compra versus refinanciamento, e imóvel novo versus estoque existente). Quando as divulgações das empresas são limitadas, assinaturas pagas de dados financeiros corporativos e inteligência de notícias, além de uma base de dados de patentes para acompanhar sinais de fluxo de trabalho digital de intermediação, ajudaram a preencher lacunas e a verificar cronologias. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi utilizado para testar aquilo que os dados públicos não conseguem mostrar plenamente, como a forma como as comissões se ajustam após a repreciação por parte dos credores e como a produtividade dos corretores se altera quando os volumes de propostas diminuem. Conversamos com uma combinação equilibrada de corretores, redes, agregadores, credores e prestadores de serviços de apoio em todo o Reino Unido, e utilizamos essas informações para confirmar hipóteses sobre taxas de conversão, receita média por caso e a parcela de hipotecas que passa por intermediários.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 37% |
| Players menores: 15% | Gerentes: 49% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual o fluxo hipotecário e de empréstimos relacionados no Reino Unido é reconstruído por meio de indicadores de atividade de crédito, sendo depois filtrado pela parcela intermediada por terceiros. Essa parcela de intermediação é convertida em receita de corretores usando faixas típicas de comissões e taxas. Os totais são então testados sob estresse com verificações seletivas bottom-up, como amostragem de dados financeiros de corretores listados e privados, cálculo do volume de casos multiplicado pela receita média por caso para um conjunto de canais, e validação da receita implícita por consultor em relação ao feedback das entrevistas.
As principais entradas usadas no modelo incluem tendências de aprovações e originações de hipotecas, o mix entre refinanciamento e compra, o tamanho médio dos empréstimos e a evolução dos preços de imóveis, a precificação dos credores e a volatilidade das taxas, e a mudança observada em direção a jornadas digitais que altera a conversão de leads e o momento de conclusão. Quando as divulgações das empresas são limitadas, as lacunas são tratadas usando referências comparativas por tipo de corretor, com ajustes subsequentes para escala, mix de produtos e presença regional.
As previsões são produzidas por meio de análise de cenários apoiada em expectativas variável a variável dos participantes do mercado, de modo que trajetórias de taxas, volumes de transações e penetração de intermediários possam ser ajustados sem quebrar a lógica do modelo. Uma verificação final confirma que a trajetória de crescimento permanece consistente com o ciclo habitacional do Reino Unido e com a mecânica de receita dos corretores.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como divulgações de receita regulada, a direção das transações habitacionais e comentários sobre o pipeline dos credores, sendo depois revisados quanto a valores discrepantes antes da aprovação final. Quando surgem grandes variações, as hipóteses são retestadas, e recontatos direcionados são acionados para confirmar se a mudança é estrutural ou temporária.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política, choques de taxas ou alterações notáveis na parcela de intermediação. Antes da entrega, um analista realiza uma nova passagem de dados para que os clientes recebam a visão mais atual disponível no momento da publicação.
Comparação do tamanho do mercado de corretores de empréstimos hipotecários do Reino Unido da Mordor Intelligence com outras estimativas publicadas
É normal observar números de tamanho de mercado diferentes para a intermediação de hipotecas no Reino Unido, pois as fontes nem sempre medem a mesma coisa, e o momento de referência também difere. Algumas estimativas concentram-se apenas na receita reportada pelas empresas, enquanto outras ampliam o âmbito para serviços habitacionais mais amplos ou tratam de forma diferente as comissões pagas pelos credores.
Os principais fatores por trás das discrepâncias geralmente são o âmbito e a base de medição. Isso inclui se apenas a receita de intermediação hipotecária regulada é contabilizada, se a atividade de intermediação de empréstimos além das hipotecas está incluída, e como as previsões de vários anos tratam as mudanças na penetração de intermediários após movimentos de taxas. O momento da conversão cambial também importa, já que as movimentações de GBP para USD podem alterar o tamanho declarado mesmo quando a atividade subjacente permanece estável, e essas escolhas explicam por que a dispersão aparece de forma clara, uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,37 bilhões de USD (2026) | |
| Conjunto de dados regulatórios A | 1,78 bilhão de USD (2024) | Utiliza a receita reportada pelas empresas de intermediação hipotecária no Reino Unido a partir de retornos regulatórios, o que pode subestimar a renda total endereçável dos corretores se algumas taxas ficarem fora do escopo de relato, e não projeta o futuro como uma previsão de mercado. |
| Periódico setorial B | 3,18 bilhões de USD (2030) | Cita uma previsão de receita anual em GBP derivada de uma fonte do setor e relatada por meio de um artigo secundário, com divulgação limitada sobre o âmbito de produtos incluído e sobre como as mudanças nas taxas de comissão e os atrasos na conclusão são tratados. |
Em conjunto, as diferenças decorrem principalmente do que está sendo contabilizado (receita regulada versus um pool mais amplo de receita de corretores) e de como os anos futuros são construídos a partir dos direcionadores de atividade. Nossa abordagem mantém a estimativa rastreável até aprovações, transações, parcela de intermediação e faixas realistas de receita por caso, de modo que cada ajuste possa ser acompanhado e reverificado.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de corretores de hipotecas do Reino Unido?
O mercado de corretores de hipotecas do Reino Unido situa-se em USD 3,37 mil milhões em 2026 e está previsto atingir USD 4,62 mil milhões até 2031.
Qual é o segmento de crescimento mais rápido no mercado de corretores de hipotecas do Reino Unido?
Os empréstimos comerciais e industriais apresentam o crescimento mais elevado, expandindo a uma CAGR de 7,88%, à medida que o crédito às PME retoma o dinamismo.
Como está a regulação a influenciar os corretores de hipotecas?
A Obrigação ao Consumidor (Consumer Duty) da FCA eleva os padrões de qualidade do aconselhamento e os custos de conformidade, favorecendo as redes com capital robusto e impulsionando a consolidação.
Por que razão os corretores de hipotecas online estão a ganhar quota?
A incorporação digital, os motores de elegibilidade disponíveis 24 horas por dia, 7 dias por semana, e as consultas por videoconferência proporcionam conveniência, impulsionando as plataformas online a uma CAGR de 9,85%.
Que desafios enfrentam os corretores de hipotecas?
A compressão das comissões resultante da volatilidade das taxas, o aumento dos prémios de seguro de responsabilidade civil profissional e a escassez de consultores com certificação CeMAP criam obstáculos ao crescimento.
Qual é o nível de concentração do mercado de corretores de hipotecas do Reino Unido?
Os cinco principais operadores detêm uma quota considerável do mercado, indicando uma consolidação moderada com amplo espaço para especialistas regionais e digitais.
Página atualizada pela última vez em:



