
Tamanho e Participação do Mercado de Laser Sintonizável
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
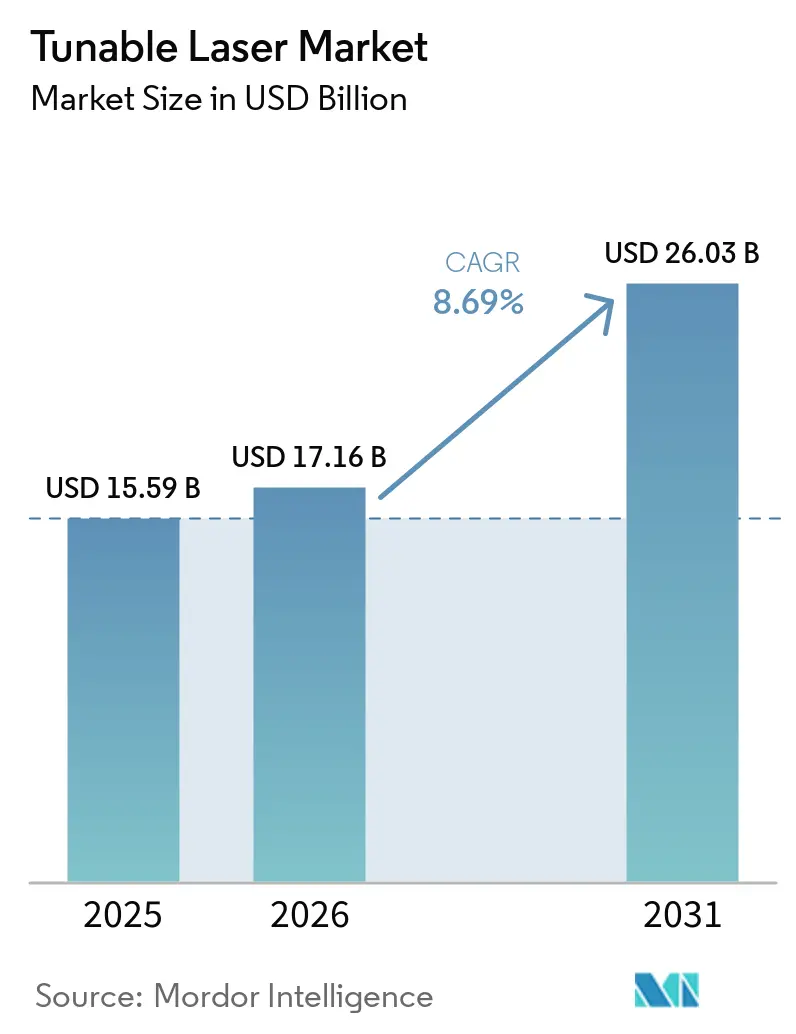
| Tamanho do Mercado (2026) | 17.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.69 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laser Sintonizável por Mordor Intelligence
O tamanho do mercado de laser sintonizável está projetado para expandir de USD 15,59 bilhões em 2025 e USD 17,16 bilhões em 2026 para USD 26,03 bilhões até 2031, registrando um CAGR de 8,69% entre 2026 e 2031. Essa expansão é impulsionada por rápidas atualizações no transporte óptico coerente, monitoramento de emissões e imageamento miniaturizado que exigem agilidade precisa de comprimento de onda. Os fornecedores estabelecidos estão inserindo projetos de cavidade externa de largura de linha estreita em módulos conectáveis de 400 G e 800 G, enquanto as tecnologias de cascata quântica de infravermelho médio abrem novos caminhos na análise de processos. Os gastos de capital em fibra de fronthaul 5G e interconexões de data centers em nuvem mantêm o mercado de laser sintonizável firmemente vinculado aos ciclos de infraestrutura de rede. Simultaneamente, a transição da atuação mecânica para MEMS reduz os tempos de varredura na tomografia de coerência óptica, aprimorando o diagnóstico em cardiologia e oftalmologia. Participantes apoiados por capital de risco visam nichos de LiDAR em escala de chip e computação quântica, intensificando a concorrência, mas também ampliando o alcance das aplicações.
Principais Conclusões do Relatório
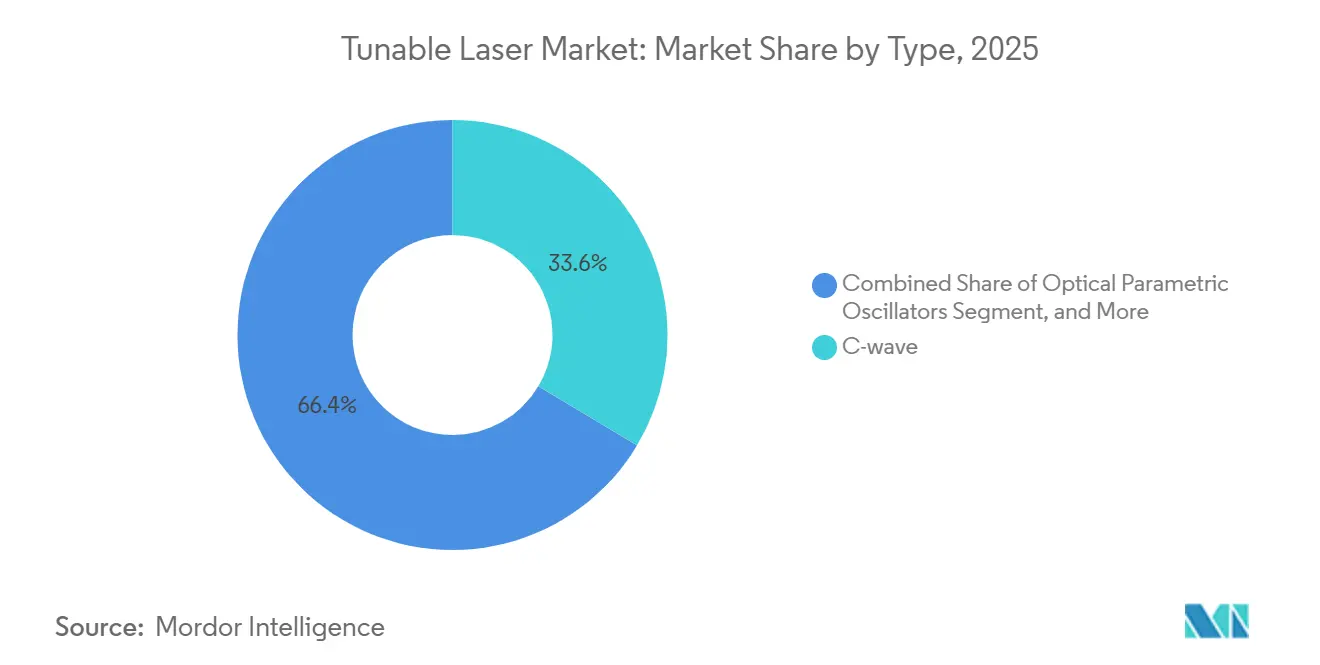
- Por tipo, os dispositivos C-wave lideraram com 33,57% da participação de mercado de laser sintonizável em 2025, enquanto os osciladores paramétricos ópticos têm previsão de crescimento a um CAGR de 9,21% até 2031.
- Por mecanismo de sintonia, os lasers sintonizados por temperatura representaram 39,74% do tamanho do mercado de laser sintonizável em 2025, enquanto as variantes sintonizadas por MEMS avançam a um CAGR de 9,32% até 2031.
- Por setor de usuário final, manufatura e industrial representaram 42,89% da participação de receita em 2025; aeroespacial e defesa está projetado para registrar o maior CAGR de 9,47% até 2031.
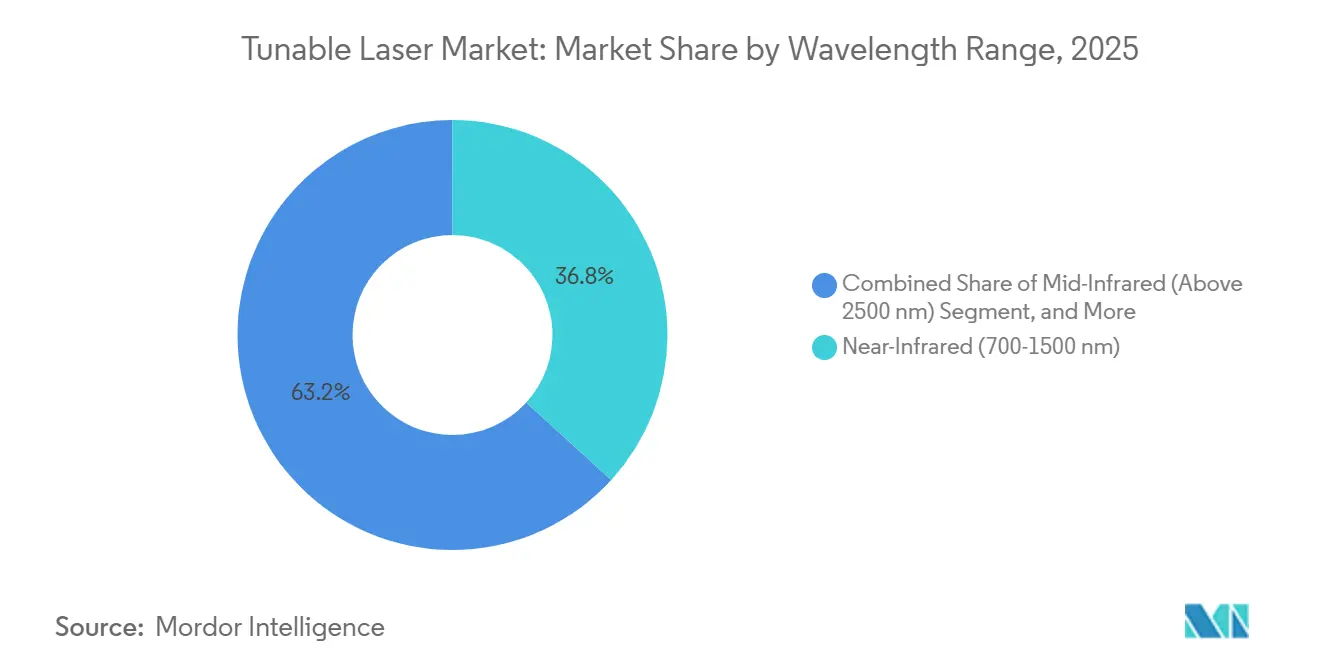
- Por faixa de comprimento de onda, as fontes de infravermelho próximo capturaram 36,78% do mercado em 2025, com lasers de infravermelho médio posicionados para um CAGR de 9,29% até 2031.
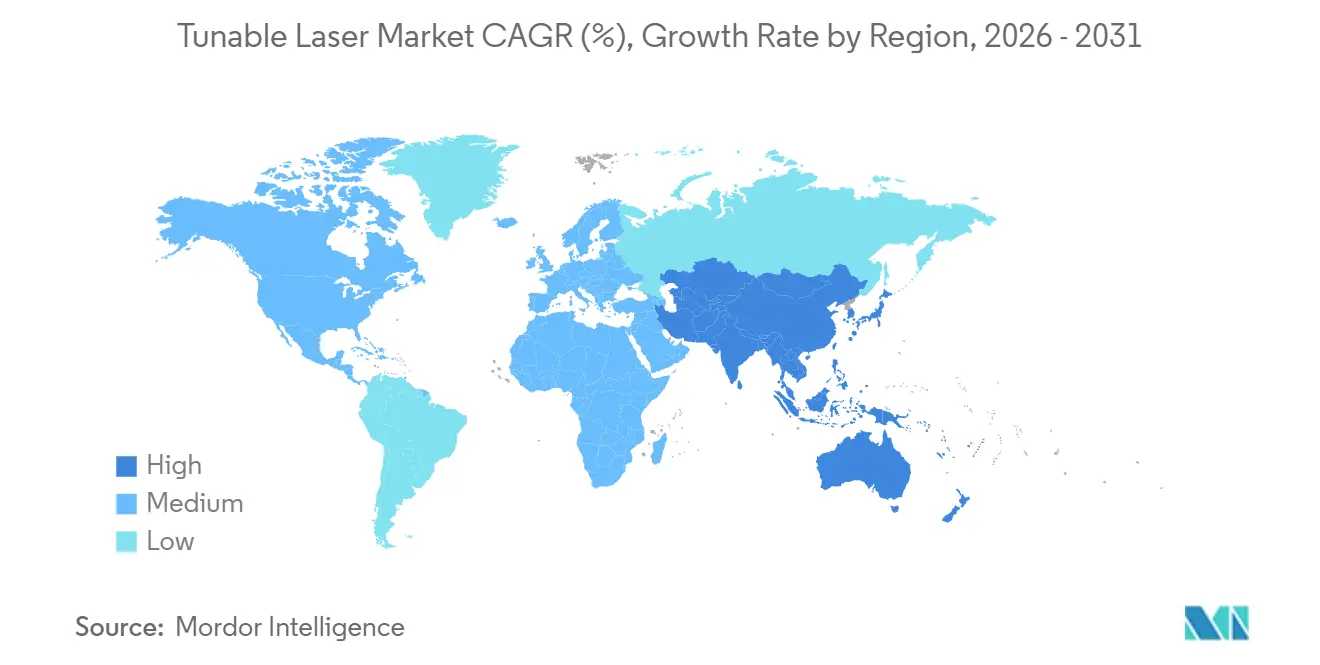
- Por geografia, a Ásia-Pacífico representou 47,92% da receita de 2025, enquanto o Oriente Médio deve expandir a um CAGR de 9,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior adoção de analisadores de gás a laser de diodo sintonizável | +1.4% | Corredores industriais da América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente demanda por espectroscopia nas ciências da vida | +1.6% | Centros farmacêuticos da América do Norte e Europa, crescentes Organizações de Pesquisa por Contrato da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão das redes de comunicação por fibra óptica | +2.1% | Global, liderado por projetos metropolitanos e de longa distância na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente implantação em óptica coerente para 5G e data centers | +1.8% | Campi de hiperescala da América do Norte e Ásia-Pacífico, Redes de Acesso por Rádio 5G da Europa | Curto prazo (≤ 2 anos) |
| Surgimento de lasers sintonizáveis para computação quântica | +0.7% | Clusters de pesquisa quântica da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção em módulos LiDAR em escala de chip para Sistemas Avançados de Assistência ao Condutor | +1.2% | Corredores automotivos da Alemanha, Japão e Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Adoção de Analisadores de Gás a Laser de Diodo Sintonizável
Os emissores industriais estão atualizando para espectroscopia in situ a fim de cumprir limites mais rígidos de metano e Compostos Orgânicos Voláteis. A espectroscopia de absorção a laser de diodo sintonizável mede gases traço diretamente em chaminés quentes e corrosivas, eliminando o condicionamento de amostras que prejudica as sondas convencionais. A regra de metano de 2024 da Agência de Proteção Ambiental dos Estados Unidos desencadeou um ciclo de substituição em refinarias e terminais de Gás Natural Liquefeito.[1] A Yokogawa registrou um salto de 35% ano a ano nos pedidos de espectroscopia de absorção a laser de diodo sintonizável em 2024, à medida que os operadores do Oriente Médio se alinharam aos requisitos da ISO 14001. As fábricas de semicondutores agora usam a mesma técnica para controlar o oxigênio em níveis sub-ppm em ferramentas de deposição de camada atômica, evidenciando a demanda transversal entre setores.
Crescente Demanda por Espectroscopia nas Ciências da Vida
A fabricação contínua em produtos farmacêuticos depende de análises em tempo real que verificam de forma não destrutiva a concentração do ingrediente ativo. A orientação da Administração de Alimentos e Medicamentos dos Estados Unidos de 2025 acelerou a implantação de sensores Raman e de infravermelho médio em linha vinculados a lasers sintonizáveis.[2] Dispositivos de cascata quântica que varrem a região de 3 a 8 µm permitem o imageamento sem marcadores do metabolismo lipídico no rastreamento oncológico, reduzindo os tempos de ensaio de dias para horas. A tomografia de coerência óptica de fonte varrida, alimentada por dispositivos de cavidade vertical sintonizáveis a 100 kHz, está se expandindo além da oftalmologia para as unidades de cardiologia, ampliando a base instalada clínica.
Expansão das Redes de Comunicação por Fibra Óptica
O crescimento global da largura de banda proveniente de cargas de trabalho de inteligência artificial e vídeo em 8K está levando as operadoras a sobrepor comprimentos de onda coerentes de 400G nas fibras existentes. O provisionamento definido por software depende de lasers de banda C sintonizáveis que podem se fixar em qualquer um dos 96 canais de Multiplexação por Divisão de Comprimento de Onda Denso. O lançamento metropolitano da NTT em 2025 reduziu a potência por terabit transportado em 30% em comparação com arquiteturas de comprimento de onda fixo.[3] Os operadores de cabos submarinos adotam a mesma abordagem para combater o envelhecimento da fibra, redistribuindo dinamicamente os canais para evitar perdas induzidas por Raman. As especificações atualizadas da ITU-T G.698.2, que exigem estabilidade de ±1,8 GHz, padronizam ainda mais o desempenho sintonizável.
Crescente Implantação em Óptica Coerente para 5G e Data Centers
Os links de fronthaul móvel e os backbones de campus agora adquirem conectores de fator de forma reduzido que incorporam lasers sintonizáveis de largura de linha estreita mais Processadores de Sinal Digital. Os hiperescaladores adotaram módulos 800G ZR em 2025 para estender a conectividade além de 80 km sem construção de fibra escura. A Lumentum registrou mais de USD 200 milhões em receita de interconexão de data centers coerente no mesmo período, evidenciando a demanda por sintonizabilidade plug-and-play. Os engenheiros de transporte se beneficiam de economias de estoque porque um único módulo se autoconfigura em toda a banda C, substituindo dezenas de unidades de manutenção de estoque de comprimento de onda fixo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade no design e na função do sistema | -0.9% | Pequenas e médias empresas globais em mercados emergentes | Curto prazo (≤ 2 anos) |
| Alto custo de capital de lasers sintonizáveis de largura de linha estreita | -1.1% | Segmentos sensíveis a custos da Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Restrições na cadeia de suprimentos para materiais semicondutores especiais | -0.8% | Fabricantes de módulos da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Desafios de deriva térmica e estabilidade de comprimento de onda em locais adversos | -0.7% | Instalações industriais e automotivas em todo o mundo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade no Design e na Função do Sistema
Os módulos coerentes de 400 G exigem precisão de comprimento de onda dentro de ±1,8 GHz em uma variação de temperatura de 40 °C, necessitando de controle de cavidade piezoelétrico ou MEMS em malha fechada. Startups sem ativos avançados de simulação e teste ambiental têm dificuldade em passar nos testes de confiabilidade da IEC 61300-3-35. Uma devolução de campo em 2024 em um dos principais fornecedores de transceptores foi rastreada a um overshoot de malha de controle que induziu saltos de modo durante o ciclo de temperatura. Tais falhas prolongam a qualificação e excluem os participantes menores dos contratos de volume.
Alto Custo de Capital de Lasers Sintonizáveis de Largura de Linha Estreita
Unidades de cavidade externa ou de cascata quântica podem ser listadas a USD 15.000 em baixos volumes, de três a cinco vezes o preço de uma peça de comprimento de onda fixo comparável. As operadoras emergentes no Sudeste Asiático percebem um retorno sobre o investimento limitado, apesar das economias no ciclo de vida. A Lei CHIPS e Ciência de 2024 priorizou lógica e memória, deixando as fábricas de fotônica sem subsídios de escala. Esquemas de aluguel e pagamento por uso lançados em 2025 reduzem as barreiras para alguns operadores de médio porte, mas a adoção permanece modesta fora da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do C-Wave Ancora as Expansões de TelecomunicaçõesOs dispositivos C-wave detinham a participação líder de 33,57% do mercado de laser sintonizável em 2025, refletindo o uso consolidado em sistemas de multiplexação por divisão de comprimento de onda denso que operam no platô de ganho de 1530 a 1565 nm dos amplificadores de érbio. As operadoras de telecomunicações preferem essas peças porque as atualizações preservam as cadeias de amplificadores existentes, reduzindo os ciclos de despesas de capital. Os lasers de cavidade externa permitem o transporte coerente de longa distância com largura de linha ≤100 kHz, suportando formatos de 64-QAM em extensões oceânicas. Os osciladores paramétricos ópticos, embora de nicho em volume de remessas, estão previstos para um CAGR de 9,21%, impulsionados pela demanda de contramedidas de defesa em infravermelho médio e análise farmacêutica, revelando espaço em branco além da incumbência da banda C. Outras variantes, como as fontes de refletor de Bragg distribuído e de cavidade vertical, atendem a links de data centers de curto alcance, onde o espaço físico e o custo da lista de materiais superam o alcance de sintonia.
Os protótipos híbridos de III-V sobre silício registrados em 2025 visam reduzir custos ao co-empacotar chips de ganho de fosfeto de índio com guias de onda passivos de fotônica de silício. Uma vez que os rendimentos amadureçam, a abordagem poderá mudar as preferências de tipo para cavidades externas integradas que se alinham com as fundições CMOS, aumentando a eficiência geral no mercado de laser sintonizável. O financiamento de defesa para fotomistura de terahertz usando dispositivos sintonizáveis de comprimento de onda duplo pressagia uma disrupção de "outros tipos" no horizonte mais longo, mas a potência do laser de bombeamento e a estabilidade da temperatura do cristal permanecem gargalos de engenharia.



Por Setor de Usuário Final:
A Defesa Acelera os Sistemas de Frequência ÁgilManufatura e industrial reteve 42,89% da receita de 2025 graças às implantações de monitoramento contínuo de emissões e controle de combustão. A espectroscopia a laser de diodo sintonizável é agora padrão em novas turbinas a gás, consolidando uma cadência constante de substituição de equipamentos. Aeroespacial e defesa, no entanto, está projetado para crescer a 9,47% até 2031, impulsionado por telêmetros de salto de frequência, links ópticos baseados no espaço e demonstradores iniciais de energia direcionada. O contrato de 2024 da Lockheed Martin para lasers ultraestreitos de 1550 nm em terminais de satélite sublinha essa mudança.
Os dispositivos de telecomunicação e rede absorvem a maior parte da produção da banda C, mas a pressão sobre as margens aumenta à medida que os módulos coerentes conectáveis se tornam commodities. A área de saúde depende de projetos de fonte varrida de cavidade vertical que fornecem varreduras de 100 kHz para angiografia oftálmica, um procedimento recentemente reembolsado pelo Centro de Serviços Medicare e Medicaid dos Estados Unidos desde 2024. Os institutos de pesquisa continuam a ser pioneiros em abordagens de ponto quântico e micropente que posteriormente migram para segmentos de volume, preservando o papel da academia como um laboratório de inovação.
Por Faixa de Comprimento de Onda:
O Infravermelho Médio Ganha com a Especificidade MolecularAs unidades de infravermelho próximo que abrangem 700 a 1500 nm representaram 36,78% da receita de 2025, devido ao bloqueio das telecomunicações nas janelas de fibra de baixa perda e à epitaxia madura de fosfeto de índio. Os dispositivos de infravermelho médio acima de 2500 nm estão no caminho para um CAGR de 9,29%, à medida que as regras de emissões industriais da União Europeia exigem rastreamento em linha de óxidos de nitrogênio e óxidos de enxofre, onde as seções transversais de absorção atingem o pico. Os lasers de cascata quântica a 4,3 µm alcançam detecção de CO₂ ≤1 ppm, reforçando a conformidade com o crédito fiscal de captura de carbono sob a orientação do Serviço de Receita Interna dos Estados Unidos.
Os sintonizáveis de banda visível permanecem essenciais em citometria de fluxo e optogenética, apesar da concorrência dos LEDs, graças à pureza espectral sub-nm que minimiza o fotobranqueamento. O infravermelho de onda curta (1500 a 2500 nm) faz a ponte entre telecomunicações e sensoriamento, suportando análise de umidade em linhas de alimentos e garantia de qualidade de polímeros em invólucros de baterias. A combinação de comprimentos de onda reflete, portanto, a demanda das aplicações em vez de um simples impulso tecnológico, reforçando um mercado de laser sintonizável diversificado.

Por Mecanismo de Sintonia:
O MEMS Perturba os Incumbentes MecânicosA sintonia por temperatura ainda liderou o mercado de laser sintonizável com 39,74% da participação de mercado em 2025, pois a seleção grosseira de baixo custo é suficiente para redes ópticas passivas. No entanto, a atuação por MEMS, expandindo a um CAGR de 9,32%, oferece saltos de comprimento de onda abaixo de 10 µs e taxas de varredura de 100 kHz exigidas pela tomografia de coerência óptica baseada em cateter. O lançamento da Thorlabs em 2024 de uma cavidade externa sintonizada por MEMS com largura de linha de 50 kHz validou a prontidão comercial.
Os dispositivos sintonizados por corrente atendem às portas de data centers em modo de rajada, mas encontram limitações de salto de modo além de alguns nanômetros. Embora os sintonizadores de grade mecânica sejam preferidos em laboratórios por suas capacidades de sintonia ultralarga, suas peças móveis apresentam desafios devido a preocupações com choque e vibração, especialmente em aplicações de LiDAR automotivo. A introdução de uma nova métrica de linearidade na ISO 16331-1:2025 está direcionando os futuros projetos de Tomografia de Coerência Óptica para implementações de Sistemas Microeletromecânicos, sugerindo uma transição de participação de mercado lenta, mas constante.
Análise Geográfica
Mercado de Laser Sintonizável na Ásia-Pacífico
A Ásia-Pacífico respondeu por 47,92% da receita de 2025, à medida que a China integrou verticalmente a epitaxia de fosfeto de índio e reduziu os preços dos módulos coerentes em 25% em relação aos níveis de 2023. Os fornecedores domésticos atenderam ao lançamento do módulo coerente 400 G da Huawei em 2024, embora os rendimentos de largura de linha estreita reportados fiquem 10 a 15 pontos abaixo das médias globais. O Japão aproveita o conhecimento em MEMS de precisão e óptica, mas cede os embarques de volume para fábricas do continente de menor custo, concentrando-se em exportações de subsistemas.
Mercado de Laser Sintonizável na América do Norte
A América do Norte se beneficia das construções de nuvem em hiperescala e dos programas espaciais de defesa. A expansão de wafers da Lumentum na Califórnia, prevista para 2026, adiciona 40% de capacidade diante da crônica escassez de fosfeto de índio. A Lei CHIPS financia a P&D em embalagem, mas permanece escassa em subsídios para front-end fotônico, preservando assim a dependência de importações de wafers brutos. Canadá e México absorvem a demanda excedente por sensoriamento acústico distribuído em corredores de energia, ancorando a diversificação regional.
Mercado de Laser Sintonizável na EMEA e América do Sul
O crescimento da Europa está centrado na adoção de LiDAR automotivo. Os fornecedores de primeiro nível da Alemanha firmaram compromissos plurianuais com a Coherent para fontes de 1550 nm sintonizadas por MEMS que serão fornecidas para plataformas elétricas até 2027. O orçamento de 1,2 mil milhões de EUR do Horizonte Europa para fotônica apoia projetos-piloto de integração híbrida que poderão igualar os custos com a Ásia-Pacífico após 2028. O Oriente Médio, embora partindo de uma base menor, está projetado para um CAGR de 9,44% graças ao plano de fibra NEOM da Arábia Saudita e ao processo licitatório 10 G-PON dos Emirados Árabes Unidos, que especifica WDM definido por software habilitado por lasers sintonizáveis. A América do Sul e a África permanecem com restrições de custo, mas os projetos-piloto de backbones DWDM rurais no Brasil e na África do Sul antecipam um potencial latente de crescimento à medida que a penetração de fibra amadurece.
Panorama regulatório
Os requisitos de segurança e acesso ao mercado para sistemas habilitados com laser sintonizável estão sendo moldados por atualizações de normas internacionais e regionais nos setores de telecomunicações, saúde e segurança no trabalho. Na Europa, a publicação pela CENELEC da EN IEC 60601-2-22:2020/A11:2026 (janeiro de 2026) alinha a segurança de equipamentos médicos a laser com as expectativas do Regulamento de Dispositivos Médicos da UE (MDR) 2017/745, o que afeta os caminhos de qualificação para OCT de fonte varrida e outros sistemas clínicos que integram fontes sintonizáveis. Para comunicações ópticas além da fibra, a EN IEC 60825-12:2026 (maio de 2026) estabelece requisitos de segurança para sistemas de comunicação óptica em espaço livre (FSOCS) baseados em laser, reforçando os controles de design, rotulagem e instalação para implantações de transmissão de informação.
Os controles comerciais e de segurança também influenciam o fornecimento e o transporte transfronteiriço de equipamentos a laser e software embarcado. Nos Estados Unidos, a conformidade de exportação é regida pelas Export Administration Regulations (EAR), incluindo o 15 CFR Part 774 (Commerce Control List), que estabelece obrigações de classificação e licenciamento para hardware relacionado a laser e tecnologias correlatas. Separadamente, a interoperabilidade de desempenho voltada para telecomunicações continua limitada por normas como as recomendações do ITU-T usadas em redes ópticas, onde os requisitos rígidos de estabilidade de comprimento de onda em ecossistemas DWDM coerentes se traduzem em metas de design impulsionadas por conformidade para lasers sintonizáveis na banda C.
Análise da cadeia de valor
A cadeia de valor do laser sintonizável começa com matérias-primas especializadas (notadamente gálio e índio), passa pelas etapas de substrato e epitaxia (incluindo wafers de fosfeto de índio e estruturas de ganho III-V) e, em seguida, avança para a fabricação central do dispositivo, incluindo variantes de cavidade externa, DBR, baseadas em VCSEL e de cascata quântica. Rio abaixo, o encapsulamento e a montagem (selagem hermética, acoplamento de fibra e, cada vez mais, integração de fotônica de silício e ópticas co-encapsuladas) são etapas-chave de agregação de valor. A integração de módulos e subsistemas então incorpora os lasers sintonizáveis em pluggables coerentes, analisadores de espectroscopia, motores de OCT e terminais ópticos emergentes para aplicações espaciais e de defesa. O mercado permanece sensível à disponibilidade de materiais de InP e à capacidade de encapsulamento de alto rendimento, já que a qualificação e os testes de confiabilidade frequentemente se tornam uma etapa limitante para os aumentos de volume.
Em 2026, a criação de valor e o poder de negociação estão se deslocando para fornecedores prontos para integração e escala de fabricação que atendem à infraestrutura de IA e às interconexões de alta densidade. A NVIDIA e a Lumentum assinaram um acordo estratégico plurianual em março de 2026 que inclui um investimento de 2 bilhões de USD da NVIDIA para expandir a capacidade de fabricação da Lumentum voltada a ópticas avançadas e componentes a laser, apontando para um prêmio sobre o fornecimento doméstico seguro e blocos de construção de laser fabricáveis. Na interface entre dispositivo e sistema, parcerias como a da Pilot Photonics com a Finchetto (março de 2026) e seleções de design como a escolha da MBRYONICS por lasers sintonizáveis da Pilot Photonics para transceptores de comunicação óptica espacial de terabit por segundo (junho de 2026) mostram como os arquitetos de sistemas estão trazendo as fontes sintonizáveis para plataformas fotônicas estreitamente acopladas, aumentando a importância de arquiteturas de encapsulamento padronizadas, testes automatizados e lasers compatíveis com PIC.
Cenário Competitivo
Concentração do Mercado
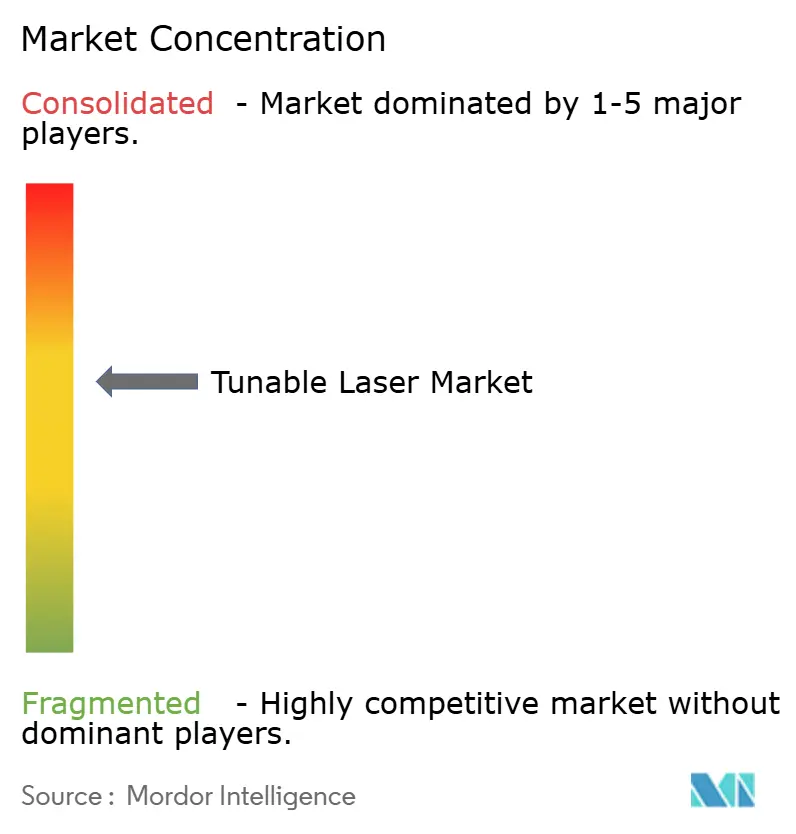
A concorrência é moderada, com os cinco maiores fornecedores — Lumentum, Coherent, NeoPhotonics, MACOM e Santec — detendo aproximadamente 45 a 50% da participação combinada em 2025. As vantagens de escala em epitaxia de fosfeto de índio e embalagem hermética permitem que os incumbentes precifiquem de forma agressiva enquanto financiam roteiros plurianuais para óptica conectável de 1,6T. O aumento de capacidade da Lumentum em 2025 atende aos atrasos dos hiperescaladores, enquanto a Coherent garantiu um contrato de laser LiDAR de USD 75 milhões que diversifica a receita além das telecomunicações.
Empresas menores exploram espaços em branco em arquiteturas de cascata quântica de infravermelho médio e de Modulação de Frequência de Onda Contínua em escala de chip. A Insight Photonic e a Freedom Photonics buscam inserções em projetos automotivos, apostando que os volumes de autonomia de Nível 3 superarão a fibra óptica até o final da década. Os depósitos de patentes para lasers híbridos de III-V sobre silício ultrapassaram 200 em 2024 a 2025, evidenciando uma mudança para a produção alinhada ao CMOS que poderia comprimir as curvas de custo. Organismos de normalização como o IEEE P802.3dj apertam as especificações de estabilidade de frequência, marginalizando os incumbentes de retroalimentação distribuída e favorecendo a inovação de cavidade externa.
A integração de embalagem agora dita a diferenciação. O co-empacotamento de lasers com Processadores de Sinal Digital e amplificadores de transimpedância dentro de um único conector reduz as parasitas e 2 W de potência do módulo, uma vantagem crítica à medida que os envelopes térmicos se limitam a 15 W para óptica de 800 G. Fornecedores de pontos quânticos como a QD Laser demonstraram sintonizáveis à temperatura ambiente que eliminam os resfriadores termoelétricos, potencialmente economizando 25% da potência do módulo e ampliando as margens nos nós de computação de borda.
Líderes do Setor de Laser Sintonizável
-
Lumentum Operations LLC
-
Coherent Inc.
-
Keysight Technologies Inc.
-
Newport Corporation
-
Santec Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laser Sintonizável Empresas cobertas neste relatório
- Lumentum Operations LLC
- Coherent Inc.
- EKSPLA UAB
- EXFO Inc.
- Keysight Technologies Inc.
- HÜBNER GmbH and Co. KG
- Sacher Lasertechnik GmbH
- Newport Corporation
- Santec Corporation
- Thorlabs Inc.
- TOPTICA Photonics AG
- Finisar Corporation
- Luna Innovations Incorporated
- NeoPhotonics Corporation
- NKT Photonics A/S
- ID Photonics GmbH
- Jenoptik AG
- EMCORE Corporation
- TeraXion Inc.
- APE Angewandte Physik & Elektronik GmbH
Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave está na escala da integração de lasers sintonizáveis e de linha estreita dentro das cadeias de suprimento de fotônica de silício e ópticas co-encapsuladas, que estão sendo remodeladas pelas arquiteturas de data centers de IA. Em 2026, a Tower Semiconductor e a Scintil Photonics anunciaram a disponibilidade de fontes de laser DWDM integradas heterogeneamente na plataforma de fotônica de silício da Tower (fevereiro de 2026), e a Lumentum anunciou uma nova instalação de fabricação de 240.000 pés quadrados em Greensboro, Carolina do Norte, para produzir dispositivos ópticos baseados em InP para data centers de IA (março de 2026). Esses movimentos destacam espaço em branco para fornecedores capazes de entregar fontes sintonizáveis fabricáveis e compatíveis com PIC, além de fluxos de encapsulamento qualificados que reduzam os prazos de entrega e facilitem a qualificação de módulos multifornecedor.
Outra oportunidade é estender as fontes sintonizáveis além do tradicional setor de telecomunicações em banda C para casos de uso coerentes e de detecção em banda O e banda expandida, onde a integração compacta e a alta potência são diferenciais. A Chilas lançou e começou a enviar o laser sintonizável em comprimento de onda ATLAS 1310 em banda O em junho de 2026, destacando a demanda por fontes sintonizáveis adaptadas às arquiteturas de interconexão de data centers e à infraestrutura de IA. No lado tecnológico, demonstrações recentes de módulos de laser em banda L integrados monoliticamente, com ampla sintonia e alta potência de saída (relatadas por pesquisadores em abril de 2026), reforçam o pipeline de projetos sintonizáveis integrados que podem ser traduzidos em componentes fabricáveis para redes em banda C+L, espectroscopia de precisão e sistemas fotônicos emergentes que priorizam a compacidade e a estabilidade.
Desenvolvimentos industriais recentes em Mercado de Laser Sintonizável
- Junho de 2026: A Chilas confirmou o lançamento oficial e o início dos envios do laser sintonizável em comprimento de onda ATLAS 1310 em banda O, baseado em uma plataforma de integração fotônica híbrida. O lançamento expande as opções sintonizáveis comercialmente disponíveis além do foco em banda C do transporte coerente para arquiteturas em banda O usadas em interconexões de data centers. Também reforça a mudança em direção a fontes sintonizáveis integradas e encapsuláveis que se adequam a projetos de sistemas centrados em PIC.
- Março de 2026: A Pilot Photonics anunciou uma parceria com a Finchetto para integrar lasers sintonizáveis de nanossegundos da Pilot Photonics em comutadores de rede óptica totalmente passivos da Finchetto para aplicações de data centers de IA. A colaboração conecta o desempenho de lasers sintonizáveis com estruturas de comutação onde a agilidade de comprimento de onda e a densidade de integração são importantes. Isso sinaliza um codesenho mais profundo entre fornecedores de laser e plataformas de interconexão óptica-computacional, em vez da venda de componentes isolados.
- Dezembro de 2025: A Lumentum anunciou uma expansão de 150 milhões de USD de sua fábrica de fosfeto de índio na Califórnia, visando um aumento de 40% na produção de lasers sintonizáveis até o terceiro trimestre de 2026. Essa adição de capacidade aborda a escassez de fornecimento para fontes de linha estreita usadas em pluggables coerentes e módulos ópticos de alto volume relacionados. Também fortalece a capacidade da Lumentum de apoiar os ciclos de aquisição de hyperscalers e operadoras de telecomunicações que priorizam a continuidade de fontes qualificadas.
Mercado de Laser Sintonizável Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de laser sintonizável é definido como as receitas obtidas com lasers cujo comprimento de onda de saída pode ser ajustado em uma faixa definida, vendidos para uso em telecomunicações e redes, medição industrial, imagem em saúde e instrumentos de pesquisa, em toda a demanda global.
Exclusões de escopo: Fontes de laser de comprimento de onda fixo, óptica passiva independente e serviços gerais de laboratório que não incluam a venda de um produto de laser sintonizável estão excluídos da cobertura.
Visão Geral da Segmentação
- Por Tipo de Fonte
- C-wave
- Lasers de Cavidade Externa
- Osciladores Paramétricos Ópticos
- Outros Tipos de Fonte
- Por Setor de Usuário Final
- Manufatura e Industrial
- Dispositivos de Telecomunicação e Rede
- Saúde
- Aeroespacial e Defesa
- Pesquisa e Academia
- Por Faixa de Comprimento de Onda
- Visível (400 a 700 nm)
- Infravermelho Próximo (700 a 1500 nm)
- Infravermelho de Onda Curta (1500 a 2500 nm)
- Infravermelho Médio (Acima de 2500 nm)
- Por Mecanismo de Sintonia
- Sintonizado por Temperatura
- Sintonizado por Corrente
- Sintonizado por MEMS
- Sintonizado por Grade Mecânica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece o referencial para o que deve ser contabilizado e a velocidade com que os principais mercados finais estão evoluindo. Consultamos fontes públicas como o Bureau of Labor Statistics dos EUA e as estatísticas de comércio do Censo dos EUA, indicadores macroeconômicos do Banco Mundial, a União Internacional de Telecomunicações para sinais de conectividade e tráfego, e publicações do IEEE ou da Optica para tendências de adoção tecnológica e desempenho.
Além dessas, relatórios anuais de empresas, apresentações a investidores, fichas técnicas de produtos e comunicados à imprensa confiáveis são utilizados para compreender o posicionamento de produtos e as faixas de preço típicas para faixas de comprimento de onda sintonizáveis e mecanismos de sintonia. Bases de dados de patentes e um conjunto de dados de remessas de importação e exportação em nível de embarque também auxiliam na verificação da intensidade de inovação e da direção do movimento transfronteiriço de componentes e conjuntos ópticos essenciais. As fontes documentais aqui listadas são ilustrativas, e outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar hipóteses difíceis de observar em dados públicos, como o cronograma real de adoção e como os preços variam com a faixa de comprimento de onda e o mecanismo de sintonia. Conversamos com um conjunto equilibrado de fabricantes de equipamentos originais de laser, fornecedores de componentes, integradores de sistemas, distribuidores e usuários finais nos setores de telecomunicações, industrial, saúde e pesquisa, com cobertura na APAC, EMEA e nas Américas para refletir onde a demanda é efetivamente gerada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Participantes menores: 19% | Gerentes: 56% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O tamanho do mercado é construído por meio de uma abordagem de cima para baixo, na qual os indicadores de demanda de redes ópticas, instrumentação industrial e equipamentos de saúde são traduzidos em um conjunto de demanda por laser sintonizável, filtrado pela penetração típica e pelo comportamento de substituição. Para manter os totais realistas, os resultados são verificados com aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados por remessas de unidades estimadas para casos de uso principais, com ajustes quando as duas perspectivas divergem.
Os principais insumos do modelo incluem ciclos de atualização de transporte óptico coerente, expansões de interconexão de centros de dados, implantações de monitoramento de emissões, a transição para sintonia baseada em MEMS em determinados sistemas e faixas de preço observadas por faixa de comprimento de onda e mecanismo de sintonia. Quando os sinais de baixo para cima são incompletos, as lacunas são tratadas com o uso de índices de proxy de componentes fotônicos adjacentes, seguido de confirmação por especialistas sobre o que é razoável para o ano.
Para as previsões, a análise de cenários é utilizada porque os gastos no mercado final e o mix de produtos podem evoluir de forma diferente ao longo dos ciclos. Os cenários são ancorados no consenso de especialistas sobre fatores como o cronograma de investimentos em telecomunicações, a adoção de medição industrial e os padrões de aquisição de equipamentos de saúde. As hipóteses são mantidas simples, documentadas e revisadas caso novos sinais indiquem uma mudança no cronograma de demanda ou na progressão do preço médio de venda.
Ciclo de Validação e Atualização de Dados
Antes da finalização, realizamos verificações em múltiplas etapas para que os resultados não conflitem com sinais independentes, incluindo tendências regionais de investimento, direção das remessas de equipamentos de telecomunicações e movimentação de preços observada em divulgações públicas. Quando surge uma grande variação, os fatores determinantes são rastreados até o nível das hipóteses, e os especialistas relevantes são novamente consultados para confirmar se uma mudança na demanda ou um insumo de modelagem causou a alteração.
O modelo preliminar e a narrativa passam por revisões analíticas focadas na consistência lógica entre regiões e usos finais, seguidas de uma etapa final de aprovação que verifica os cálculos, as unidades e o alinhamento dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após os quais uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Laser Sintonizável da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado frequentemente divergem porque as empresas não contabilizam os mesmos elementos, mesmo quando utilizam o mesmo nome de mercado. As maiores diferenças geralmente decorrem do que é incluído como laser sintonizável, do mix de uso final assumido e de como as variações de preço são aplicadas ao longo do período de previsão.
A principal lacuna provém da expansão do escopo para categorias mais amplas de laser e módulos fotônicos adjacentes. A Mordor Intelligence contabiliza receitas apenas quando o produto vendido é uma fonte de laser sintonizável, e não o valor de um sistema integrado. As diferenças também surgem quando uma estimativa pressupõe uma erosão mais rápida do preço médio de venda para casos de uso maduros em telecomunicações, enquanto outra assume que os preços premium persistem devido a especificações mais rigorosas em espectroscopia e sensoriamento. O momento da conversão cambial e a periodicidade de atualização podem ainda deslocar o valor do ano corrente, especialmente quando o modelo se baseia em diferentes alinhamentos de ano-base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,59 bilhões de USD (2025) | |
| Publicador do Setor A | 1,47 bilhão de USD (2024) | Utiliza uma perspectiva de valor de produto mais restrita, que parece mais próxima dos produtos de laser sintonizável vendidos para aplicações selecionadas, podendo excluir implantações de maior valor em telecomunicações e no setor industrial capturadas em uma contabilização de mercado mais ampla. |
| Publicador do Setor B | 18,88 bilhões de USD (2023) | Provavelmente aplica uma definição mais ampla que pode combinar lasers sintonizáveis com receitas de sistemas de laser mais abrangentes e hipóteses de crescimento agressivas, o que pode inflar os totais quando o valor do sistema final é contabilizado em vez da receita no nível da fonte. |
Analisando a tabela como um todo, a dispersão é amplamente explicada pelo que é contabilizado como unidade de receita e por como a ponderação do uso final e a movimentação do preço médio de venda são tratadas ao longo dos anos. Ao vincular o modelo a indicadores claros de demanda e, em seguida, verificar a consistência com a lógica amostrada de preço médio de venda e volume, mantemos a estimativa rastreável e mais fácil de reproduzir quando as hipóteses são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual será o valor do mercado de laser sintonizável em 2031?
O mercado está previsto para atingir USD 26,03 bilhões até 2031, crescendo a um CAGR de 8,69% a partir de 2026.
Qual região atualmente gera a maior receita?
A Ásia-Pacífico liderou em 2025 com 47,92% da receita global, devido às cadeias de suprimentos integradas de fosfeto de índio e às agressivas expansões de fibra.
Qual segmento está projetado para crescer mais rapidamente por mecanismo de sintonia?
Os dispositivos sintonizados por MEMS devem registrar um CAGR de 9,32% até 2031, pois suas rápidas taxas de varredura são adequadas para imageamento médico avançado e LiDAR automotivo.
Por que o médio infravermelho está registrando adoção acelerada?
Regulamentações mais rígidas sobre emissões industriais e necessidades de detecção de agentes químicos favorecem os lasers de cascata quântica de médio infravermelho, que se alinham com as impressões digitais de absorção molecular.
O que está impulsionando o crescimento nas aplicações aeroespaciais e de defesa?
Telêmetros com agilidade de frequência, enlaces ópticos espaciais e protótipos de energia dirigida requerem lasers sintonizáveis de largura de linha estreita, impulsionando o segmento em direção a um CAGR de 9,47% até 2031.
O que está impulsionando o crescimento nas aplicações aeroespaciais e de defesa?
Telêmetros de frequência ágil, links ópticos espaciais e protótipos de energia direcionada requerem lasers sintonizáveis de largura de linha estreita, impulsionando o segmento para um CAGR de 9,47% até 2031.