
Tamanho e Participação do Mercado de Sistema de Laser Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.38 % |
| Mercado de Crescimento Mais Rápido | Ásia |
| Maior Mercado | Ásia |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Laser Industrial pela Mordor Intelligence
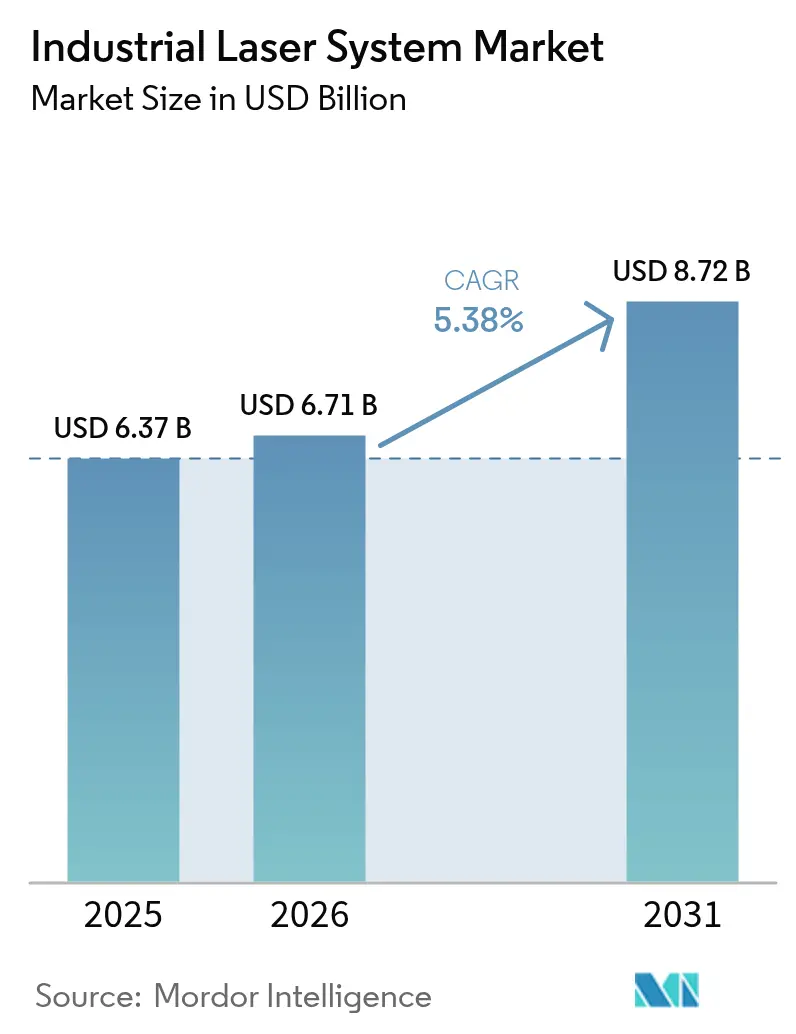
O tamanho do mercado de sistema de laser industrial deverá crescer de USD 6,37 bilhões em 2025 para USD 6,71 bilhões em 2026 e está previsto para atingir USD 8,72 bilhões até 2031 a um CAGR de 5,38% no período 2026-2031. A demanda é sustentada por fabricantes que estão migrando de ferramentas mecânicas para ferramentas baseadas em laser, fábricas de semicondutores adicionando capacidade de furação de micro-vias submicron, e gigafábricas de baterias padronizando a soldagem a laser. A tecnologia de fibra permanece consolidada devido à sua participação de receita de 51,9% em 2024, embora as fontes ultrarrápidas registrem o CAGR mais rápido de 6,4%. As plataformas de médio porte de 1 a 6 kW dominam com 48,3% de participação, porém sistemas acima de 6 kW estão penetrando em trabalhos da indústria pesada à medida que o escalonamento de potência reduz os tempos de ciclo. As aplicações de corte ainda representam 41,2% do mercado de sistema de laser industrial, mas a manufatura aditiva apresenta um CAGR de 7,3% com base em programas de redução de peso aeroespacial. A Ásia-Pacífico mantém uma liderança de receita de 46,1% e uma taxa de crescimento de 6,7% devido a investimentos em semicondutores e veículos elétricos, enquanto a Europa aproveita as políticas climáticas para expandir a demanda por texturização de superfícies.
Principais Conclusões do Relatório
- Por tipo de laser, as fontes de fibra detinham 51,25% da participação do mercado de sistema de laser industrial em 2025, enquanto os lasers ultrarrápidos devem crescer a um CAGR de 6,05% até 2031.
- Por faixa de potência, as unidades de média potência (1-6 kW) capturaram 47,70% do tamanho do mercado de sistema de laser industrial em 2025, enquanto as soluções acima de 6 kW avançam a um CAGR de 5,85%.
- Por aplicação, o corte gerou 40,65% da receita de 2025, e a manufatura aditiva está projetada para crescer a um CAGR de 6,95% até 2031.
- Por indústria de usuário final, o setor automotivo liderou com 27,05% de participação em 2025; dispositivos médicos acelerarão a um CAGR de 6,55% no período 2026-2031.
- Por geografia, a Ásia-Pacífico representou 45,70% da receita de 2025 e está registrando um CAGR de 6,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição Rápida do Corte de Metais Mecânico para o Baseado em Laser na Fabricação Automotiva | +1.5% | Global, com concentração na Alemanha, China, Japão | Médio prazo (2-4 anos) |
| Proliferação da Fabricação de Chips 5G/AI Exigindo Lasers de Furação de Micro-Vias Submicron | +0.8% | Núcleo APAC, expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Necessidades de Soldagem de Conjunto de Baterias em Gigafábricas de e-Mobilidade — Lideradas pela Europa | +0.7% | Europa e China, expandindo para a América do Norte | Médio prazo (2-4 anos) |
| Adoção Crescente de Lasers Ultrarrápidos para Processamento de OLED e Micro-LED — Ásia | +0.6% | Núcleo APAC, particularmente Coreia do Sul, China, Japão | Curto prazo (≤ 2 anos) |
| Manufatura Aditiva Baseada em Laser no Alegamento de Peso Aeroespacial — Centrado nos EUA | +0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| A Diretriz "Fit-for-55" da UE Impulsiona a Texturização de Superfície a Laser para Turbinas com Eficiência Energética | +0.4% | Europa, com transferência de tecnologia para mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição rápida do corte de metais mecânico para o baseado em laser na fabricação automotiva
As montadoras estão padronizando linhas de laser de fibra para encurtar os ciclos de chassi e invólucros de baterias, melhorar a qualidade da borda e minimizar o desperdício. Fábricas alemãs relatam redução de 40% no tempo de processamento ao substituir cortadores a plasma por unidades de fibra de 6 kW. Os produtores asiáticos de veículos elétricos seguem com instalações de múltiplos kilowatts que acompanham o aumento da produção de veículos, ao mesmo tempo em que suportam designs híbridos de alumínio-aço valorizados pela redução de peso. A mesma tendência alcança fornecedores que se preparam para a eliminação gradual da combustão interna na Europa em 2035, consolidando a demanda de longo prazo no mercado de sistema de laser industrial.[1]TRUMPF SE + Co. KG, "Relatório Anual TRUMPF 2024," trumpf.com
Proliferação da fabricação de chips 5G/AI exigindo lasers de furação de micro-vias submicron
Nós avançados em 3 nm e 2 nm requerem perfuração por femtossegundo para preservar a integridade do sinal em substratos multicamadas. Taiwan, Coreia do Sul e Estados Unidos estão instalando plataformas de alta precisão cujos pulsos de 100 fs evitam zonas afetadas pelo calor. Os prazos de entrega se estenderam para além de um ano porque os fabricantes de componentes ópticos têm dificuldades para expandir a capacidade, mas as fundições de chips continuam assinando contratos de múltiplas ferramentas que ampliam o mercado de sistema de laser industrial.
Necessidades de soldagem de conjunto de baterias em gigafábricas de e-mobilidade — lideradas pela Europa
As fabricantes europeias de células enfrentam desafios de junção de alumínio com cobre que somente a soldagem de fibra por nanossegundo pode resolver sem formar intermetálicos frágeis. Os sistemas agora integram módulos de visão orientados por IA que detectam microfissuras em tempo real, mantendo as taxas de defeito abaixo de 50 ppm. Gigafábricas chinesas e norte-americanas espelham essas especificações à medida que localizam a produção, criando um conjunto de parâmetros de soldagem globalmente harmonizados que fortalece o mercado de sistema de laser industrial.
Adoção crescente de lasers ultrarrápidos para processamento de OLED e micro-LED — Ásia
Os fabricantes de displays necessitam de pulsos abaixo de 100 fs para cortar substratos flexíveis e perfurar canais de micro-LED sem carbonizar as camadas orgânicas. Os líderes sul-coreanos adquirem ferramentas femtossegundo de feixe duplo que oferecem precisão na escala de microns para telas dobráveis, enquanto os concorrentes chineses aceleram o capex para abastecer smartphones premium. Esses investimentos impulsionam o mercado de sistema de laser industrial para novas oportunidades de fator de forma, como painéis transparentes e displays de cabeça (heads-up displays). [2]BOE Technology Group, "Relatório Anual BOE 2024," boe.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas Acima de 6 kW com Alto Custo de Capital Limitam a Penetração em Oficinas de Nível 2 | -0.9% | Global, afetando particularmente mercados emergentes | Médio prazo (2-4 anos) |
| Custos Rigorosos de Recertificação de Segurança IEC/EN 60825-1 para Linhas Retrofitadas | -0.6% | Europa e América do Norte, com expansão para a Ásia | Curto prazo (≤ 2 anos) |
| Microfissuras na Zona Afetada pelo Calor (ZAC) em Folhas de Bateria de Próxima Geração | -0.4% | Global, com concentração em centros de fabricação de baterias | Médio prazo (2-4 anos) |
| Cadeia de Suprimentos Volátil de Terras Raras (Yb, Nd) da China Eleva o Custo de Lista de Materiais do Laser | -0.3% | Global, afetando particularmente fabricantes ocidentais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sistemas acima de 6 kW com alto custo de capital limitam a penetração em oficinas de nível 2
As unidades de alta potência custam atualmente mais de USD 500.000, e a infraestrutura — refrigeradores, fiação trifásica, invólucros Classe 1 — pode dobrar esse desembolso. Fabricantes menores no Sudeste Asiático, América Latina e Europa Oriental enfrentam oscilações cambiais e escassas opções de arrendamento, desacelerando a adoção mesmo quando os fabricantes de equipamentos originais pressionam pelo corte de chapas mais espessas. Como resultado, segmentos do mercado de sistema de laser industrial permanecem mal atendidos apesar dos claros ganhos de produtividade.
Custos rigorosos de recertificação de segurança IEC/EN 60825-1 para linhas retrofitadas
A recertificação de linhas mais antigas pode chegar a USD 200.000 quando se consideram auditorias externas, retrofits de proteção e treinamento de operadores. O ônus é maior para as PMEs que ainda operam equipamentos mecânicos legados; muitas retardam as atualizações, criando um gargalo de conformidade que modera a expansão de curto prazo do mercado de sistema de laser industrial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Laser:
Liderança de fibra, momentum ultrarrápidoAs fontes de fibra representaram 51,25% da receita em 2025, refletindo sua construção robusta, alta eficiência elétrica e fácil integração com plataformas de movimento. Seu domínio é visível nas fábricas automotivas e de semicondutores que dependem de tempo de atividade hora a hora. O tamanho do mercado de sistema de laser industrial para sistemas de fibra deve se expandir a um CAGR de 5,25%, sustentado pela contínua queda de preços nos diodos de itérbio. Os lasers ultrarrápidos, apesar de uma base menor, adicionam um CAGR de 6,05% à medida que clientes de eletrônica, médicos e de displays adotam larguras de pulso abaixo de 200 fs. Inovações em resfriamento e arquiteturas de bombeamento OPCPA aumentam a potência média, permitindo um rendimento de produção em massa que antes favorecia ferramentas de onda contínua.
Arquiteturas de estado sólido e disco atendem a comprimentos de onda de nicho adequados a ligas exóticas ou corte de cobre espesso, enquanto as unidades de CO₂ recuam para aplicações de acrílico espesso ou madeira porque seu comprimento de onda longo carece de eficiência em metais. Matrizes de diodo direto abordam tarefas de revestimento, endurecimento e soldagem de polímeros onde a tolerância à qualidade do feixe é maior e 50% de eficiência elétrica reduz o custo operacional. Os sistemas excimer persistem em litografia de semicondutores e perfuração de orifícios em cateteres, enquanto os designs de cascata quântica situam-se em P&D, mas poderiam desbloquear mercados de ablação de médio infravermelho mais adiante na década. Coletivamente, essas dinâmicas mantêm uma alta diversidade tecnológica dentro do mercado de sistema de laser industrial.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Faixa de Potência:
Âncora de médio porte, aceleração de alta potênciaOs sistemas classificados em 1-6 kW geraram quase metade da receita de 2025, pois equilibram o custo de capital com a velocidade de processamento de chapas metálicas. Os subcontratantes automotivos preferem cortadores de 4 kW que processam aço de 2 mm a 30 m/min enquanto permanecem acessíveis. A participação do mercado de sistema de laser industrial para esta faixa está projetada para permanecer estável mesmo com o ganho de terreno das unidades de alta potência. As plataformas acima de 6 kW crescem a um CAGR de 5,85% graças a estaleiros, pátios de pontes e fabricantes de equipamentos pesados que precisam processar aço de 100 mm de espessura em passagens únicas. Os primeiros adotantes relatam economias de mão de obra que compensam o maior capex dentro de dois anos.
Abaixo de 1 kW, ferramentas de nanossegundo e onda contínua processam placas de circuito impresso, invólucros de sensores e stents onde o controle de calor supera a velocidade. Os fabricantes de equipamentos originais combinam essas cabeças de baixa potência com scanners de galvanômetro para atingir 500 mm/s de gravação enquanto mantêm 10 µm de precisão posicional. Em conjunto, as faixas garantem que cada espessura de material e meta de produtividade tenha um laser compatível, mantendo um amplo espectro de faixa de potência no mercado de sistema de laser industrial.
Por Aplicação:
Núcleo de corte, impulso da manufatura aditivaO corte manteve-se dominante em 2025, gerando 40,65% da receita porque a contagem de peças em chapa metálica supera em muito qualquer outra operação na fabricação global. A universalidade da tarefa — de bandejas de baterias para veículos elétricos a suportes de aeronaves — continua ancorando o mercado de sistema de laser industrial. Contudo, a manufatura aditiva, especialmente a fusão em leito de pó a laser e a deposição por energia direcionada, registra um CAGR de 6,95% à medida que empresas aeroespaciais de primeira linha e firmas ortopédicas buscam liberdade geométrica.
Soldagem, brasagem e solda avançam de forma constante à medida que a produção das gigafábricas triplica ao longo da década; os módulos de monitoramento de costura em tempo real impulsionam as metas de zero defeito. Marcação e gravação prosperam sob mandatos de rastreabilidade como o EU MDR, enquanto perfuração e microprocessamento garantem negócios em semicondutores e cateteres médicos. O tratamento de superfície, incluindo endurecimento e texturização, atende às necessidades de extensão da vida útil de turbinas e ferramentas de molde, completando um conjunto abrangente de avenidas de crescimento para o mercado de sistema de laser industrial.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Indústria de Usuário Final:
Escala automotiva, precisão médicaOs clientes automotivos adquiriram 27,05% dos envios de 2025, impulsionados pela eletrificação de plataformas e pelo crescimento em direção a 150 GWh de capacidade anual de baterias somente na Europa. A qualidade da soldagem afeta diretamente a segurança das baterias, tornando os lasers indispensáveis em estações de guias, conjuntos e invólucros. Enquanto isso, os fabricantes de dispositivos médicos adotam lasers ultrarrápidos e UV a um CAGR de 6,55% para cortar stents de nitinol, abladar fios-guia de polímero e texturizar superfícies de implantes para a osteointegração. Essas necessidades divergentes demonstram a versatilidade do mercado de sistema de laser industrial.
As fábricas de eletrônica dependem da perfuração por femtossegundo para interconexões de alta densidade; as empresas aeroespaciais de primeira linha fundem superligas de níquel camada por camada para palhetas de turbinas; as empresas de energia fazem a limpeza a laser de moldes de pás de turbinas eólicas para melhorar a liberação de epóxi. Empresas de maquinário pesado usam cabeças de 15 kW para cortar estruturas de escavadeiras, enquanto ateliês de joalheria gravam motivos intrincados de 20 µm. Cada setor recorre a especificações de laser distintas, sustentando uma saudável diversidade de demanda entre setores.
Análise Geográfica
Mercado de Sistemas de Laser Industrial da APAC
A Ásia-Pacífico respondeu por 45,70% da receita de 2025 e projeta um CAGR de 6,35% até 2031. A política "Made-in-China 2025" da China financia megafábricas de semicondutores, linhas de veículos elétricos e plantas fotovoltaicas que recorrem a sistemas de fibra de alta luminosidade para corte e soldagem. Fabricantes de displays sul-coreanos e japoneses encomendam plataformas de femtossegundo para avançar em projetos de OLED e micro-LED. Fabricantes contratados do Sudeste Asiático adotam cortadeiras de 1 a 3 kW para chassis de eletrodomésticos, auxiliados por isenções de direitos aduaneiros de importação concedidas pelos governos. Redes de serviço locais, excedente de talentos de engenharia e extensas cadeias de suprimentos mantêm alta a eficiência de capital, reforçando a liderança no mercado de sistemas de laser industrial.
Mercado de Sistemas de Laser Industrial da Europa
A Europa segue com forte impulso de instalações, ancorado na Alemanha, Itália e Suécia. O conteúdo de laser automotivo por veículo aumenta à medida que marcas premium migram para carrocerias em branco de alumínio e invólucros de baterias. As regras "Fit-for-55" da UE exigem texturização de pás de turbinas e soldagem de dutos compatíveis com hidrogênio; ambas favorecem lasers de alta potência. A construção de gigafábricas de baterias na Suécia e na França adota linhas de soldagem a laser sincronizadas com inspeção de raios X em linha, enquanto polos aeroespaciais em Toulouse e Hamburgo investem em fusão em leito de pó a laser para suportes estruturais. De modo geral, políticas, metas de sustentabilidade e tradição de engenharia se combinam para manter a Europa no centro do mercado de sistemas de laser industrial.
Mercado de Sistemas de Laser Industrial da América do Norte, LATAM e MEA
A América do Norte apresenta expansão constante impulsionada por esforços de defesa, aeroespacial e relocalização doméstica de semicondutores. A Lei CHIPS e Ciência libera incentivos de capital para ferramentas de perfuração de furos de passagem, e o Pentágono financia demonstradores de laser de fibra de megawatt. Fornecedores automotivos de Nível 1 no México migram para unidades de 4 kW para atender aos padrões de rastreabilidade das montadoras, enquanto construtores canadenses de equipamentos de mineração instalam máquinas de 20 kW para processar chapas temperadas e revenidas. A América Latina e o Oriente Médio e África permanecem como oportunidades emergentes: máquinas agrícolas brasileiras, plantas de dessalinização sauditas e fábricas de vagões ferroviários sul-africanas pilotam lasers de potência média, mas a penetração permanece baixa devido a lacunas de financiamento e serviços de campo limitados. Ainda assim, o potencial de crescimento é reconhecido em todo o amplo mercado de sistemas de laser industrial.


Panorama regulatório
Os sistemas de laser industrial são regidos por normas de segurança de produtos e regras de exposição no ambiente de trabalho. Em 2026, a IEC lançou publicações atualizadas sobre segurança de lasers, incluindo a IEC 60825-1:2026 (revisando a classificação de riscos e os métodos de medição) e a IEC TS 60825-13:2026 (orientações atualizadas para medições radiométricas usadas na classificação), o que apoia a reclassificação e a atualização de documentação para fabricantes de equipamentos originais (OEMs) que vendem globalmente.
Na União Europeia, a Diretiva 2006/25/CE continua a estabelecer valores-limite obrigatórios de exposição para trabalhadores expostos à radiação óptica artificial, afetando salvaguardas como invólucros, travas de interbloqueio e treinamento em linhas de corte, soldagem e microprocessamento. Nos Estados Unidos, a conformidade de produtos de laser industrial se alinha aos requisitos da FDA para produtos emissores de radiação previstos no 21 CFR 1040.10 e 21 CFR 1040.11 (conforme refletido no status de atualização do eCFR em maio de 2026), moldando os requisitos de rotulagem, relatórios e desempenho para produtos de laser enviados ao mercado.
Análise da cadeia de valor
A cadeia de valor dos sistemas de laser industrial vai desde componentes ópticos e eletrônicos upstream (diodos de bombeamento, meios de ganho, óptica, cabeças de varredura, estágios de movimento, controles e invólucros de segurança) até a integração de sistemas midstream, que combina fontes de laser com entrega de feixe, automação e segurança. Os canais downstream, por sua vez, dão suporte à instalação, engenharia de aplicações e serviços de ciclo de vida para os usuários finais. Em segmentos de alta precisão, como semicondutores e eletrônicos, os fabricantes de ferramentas cada vez mais combinam plataformas de laser com metrologia, inspeção e automação de fábrica para atender aos requisitos de rendimento e rastreabilidade, o que aumenta os custos de troca para fabs e OSATs.
Movimentos recentes mostram como os fornecedores expandem capacidades e cobertura por meio de parcerias, proteção de propriedade intelectual e expansão de canais. Em 2025, a LPKF fez parceria com a Onto Innovation para vincular a Gravação Profunda Induzida por Laser (LIDE) à inspeção avançada para processamento de substratos de vidro, e defendeu as patentes da LIDE na UE e na Coreia, reforçando o controle de etapas críticas do processo para fluxos de trabalho de vias through-glass. Também em 2025, a Laser Photonics Corporation adquiriu ativos da Beamer Laser Marking Systems e expandiu sua presença na América do Norte por meio de uma rede de distribuição e serviços mais ampla, enquanto pedidos de múltiplos sistemas ligados a clientes de equipamentos de capital para semicondutores apontam para o papel do suporte local, do ajuste de aplicações e da assistência de qualificação no valor entregue por sistemas integrados.
Panorama Competitivo
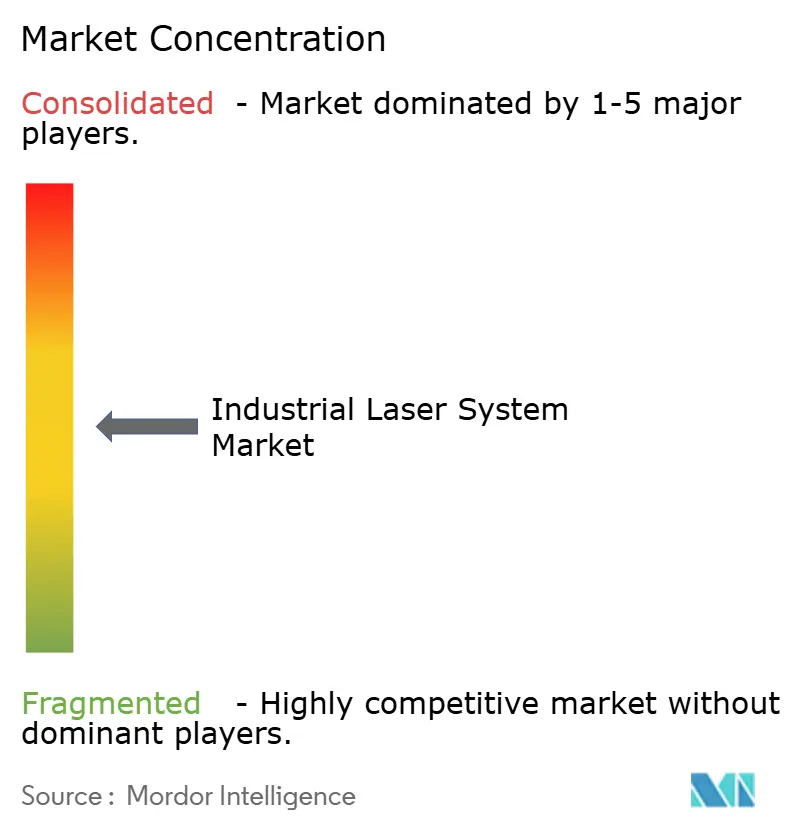
O mercado permanece moderadamente concentrado. TRUMPF, IPG Photonics e Coherent Corp ocupam posições de topo por meio de fontes proprietárias, controle de movimento integrado e abrangência global de serviços. Cada uma aloca de 8 a 10% da receita em P&D, registrando centenas de patentes anualmente em modulação de feixe e monitoramento de processos por IA. A tecnologia de feixe duplo da IPG adapta as distribuições de energia do núcleo/anel, impulsionando as taxas de construção aditiva. A TRUMPF incorpora chips de inferência SiMa.ai em controladores que ajustam parâmetros em tempo real; os primeiros adotantes relatam redução de 25% no refugo. A Coherent escala a produção de excimer para atender à demanda de litografia EUV, reforçando a presença nas cadeias de valor de semicondutores.
A concorrência se intensifica com Han's Laser, HGTech e Maxphotonics exportando plataformas de baixo custo para a Europa e os Estados Unidos, geralmente acompanhadas de acordos de serviço local. Empresas de nicho como nLIGHT conquistam contratos de defesa norte-americanos ao fornecer cadeias de fibra com manutenção de polarização que se combinam em feixes coerentes acima de 300 kW. A atividade de aquisições se acelera: a IPG absorveu a cleanLASER para entrar na limpeza de superfícies, enquanto a Coherent desinvestiu em fotônica não essencial para financiar o crescimento de excimer. Os ecossistemas de software emergem como o próximo campo de batalha, com painéis em nuvem que comparam a OEE entre frotas de múltiplos sites. Esses desenvolvimentos expandem coletivamente o mercado de sistema de laser industrial endereçável e elevam a barreira de entrada para novos concorrentes.
Os fornecedores de Nível 2 se diferenciam por meio de especialização vertical. A Bystronic integra automação de manuseio de chapas para atender a oficinas que buscam soluções completas, e a Prima Industrie se concentra em centros híbridos de laser-punção para fabricação flexível. Os fabricantes de componentes — II-VI, Lumentum, Jenoptik — priorizam diodos de bombeamento, lentes e conformadores de feixe, criando interdependências que reforçam a resiliência da cadeia de suprimentos. Apesar da crescente concorrência chinesa, os incumbentes ocidentais mantêm vantagem em sistemas ultrarrápidos e de grau de defesa devido a regimes de controle de exportação e garantias de desempenho ao longo da vida útil. A concentração do mercado permanece estável, mas deixa espaço para desafiantes ágeis que utilizam pilhas de controle de código aberto.
Líderes da Indústria de Sistema de Laser Industrial
TRUMPF GmbH + Co KG
IPG Photonics Corporation
Newport Corporation (MKS Instruments)
Jenoptik AG
Coherent Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Laser Industrial
- TRUMPF GmbH + Co. KG
- Coherent Corp.
- IPG Photonics Corporation
- Han's Laser Technology Industry Group Co., Ltd.
- Jenoptik AG
- nLIGHT, Inc.
- II-VI Incorporated
- Newport Corporation (MKS Instruments)
- Lumentum Holdings Inc.
- Fanuc Corporation
- Prima Industrie S.p.A.
- Bystronic Laser AG
- Amada Co., Ltd.
- Miyachi Unitek (Amada Weld Tech)
- Rofin-Sinar Technologies
- GWEIKE Laser
- Trotec Laser GmbH
- Epilog Laser
- ACSYS Lasertechnik GmbH
- Alpha Laser GmbH
- Lasea S.A.
- LaserStar Technologies Corp.

Oportunidades de mercado e perspectivas futuras
A microeletrônica e a embalagem avançada criam espaço para plataformas de laser ultrarrápidas e de precisão que reduzem danos térmicos ao mesmo tempo em que viabilizam novos materiais e estruturas, incluindo substratos de vidro e formação de vias finas. O trabalho de integração da LPKF em 2025 envolvendo LIDE e inspeção com a Onto Innovation se alinha a essa tendência em direção a cadeias de ferramentas em que as etapas de laser são qualificadas junto com a metrologia, o que abre oportunidades para fabricantes de laser (OEMs) capazes de fornecer pacotes aptos para processos, em vez de fontes isoladas.
Ao mesmo tempo, as expansões de fabricação em fotônica de fosfeto de índio (InP) e infraestrutura óptica apoiam a disponibilidade upstream de dispositivos laser semicondutores e ecossistemas fotônicos relacionados, que alimentam arquiteturas de laser industrial e a fabricação adjacente de alto volume habilitada por laser. Em junho de 2026, a Coherent iniciou as obras de uma instalação ampliada em Sherman, Texas, apoiada por uma carta de intenção do CHIPS Act de 50 milhões de USD e uma parceria com a NVIDIA para ampliar a produção de wafers de InP para infraestrutura óptica de IA, enquanto a Lumentum anunciou em março de 2026 um plano para uma grande instalação de fabricação em Greensboro, Carolina do Norte, para dispositivos ópticos avançados baseados em InP. O alinhamento do lado da oferta também aparece na Ásia, onde a atividade divulgada de pedidos de equipamentos de capital, como a Han's Laser sendo mencionada em um pedido relacionado à capacidade óptica feito pela Largan Precision em junho de 2026, apoia a base instalada mais ampla e o ecossistema de serviços para a fabricação habilitada por laser.
Recent Industry Developments in Mercado de Sistemas de Laser Industrial
- Julho de 2026: a TRUMPF anunciou uma parceria estratégica com a Mate Precision Technologies para expandir seu portfólio de ferramentas para fabricantes de chapas metálicas. A parceria amplia a capacidade da TRUMPF de fornecer soluções mais completas e prontas para aplicação em torno de fluxos de trabalho de corte e conformação por laser, apoiando a adoção em oficinas que priorizam a produtividade chave na mão.
- Junho de 2025: a IPG Photonics lançou lasers de fibra de alta potência em uma nova plataforma integrada em rack (RI), projetada para reduzir o espaço de instalação. Essa mudança arquitetônica melhora a capacidade de implantação em fábricas com espaço limitado e apoia a escalabilidade para níveis de potência mais elevados sem aumentar proporcionalmente os requisitos das instalações.
- Junho de 2024: a IPG Photonics lançou lasers de fibra de duplo feixe avançados voltados para aplicações de manufatura aditiva. Ao melhorar o controle sobre a distribuição de energia na poça de fusão, o produto apoia taxas de construção mais altas e estabilidade do processo para usuários de manufatura aditiva de metal aeroespacial e industrial.


Mercado de Sistemas de Laser Industrial Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita proveniente de sistemas de laser industrial usados para o processamento de materiais na fabricação. No âmbito considerado, a fonte de laser é vendida como parte de um sistema que inclui óptica, controle de movimento e recursos de segurança, sendo usada para corte, soldagem, perfuração e marcação.
Exclusões de escopo: lasers de terapia médica, sistemas de bancada para pesquisa científica e dispositivos de impressão para consumo são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Laser
- Lasers de Fibra
- Lasers de Estado Sólido
- Nd:YAG
- Lasers de Disco
- Lasers de CO2
- Lasers Excimer
- Lasers de Diodo Direto
- Outros Lasers (Ultrarrápido, QCW, QCL)
- Por Faixa de Potência
- Baixa Potência (Menos de 1 kW)
- Média Potência (1-6 kW)
- Alta Potência (Acima de 6 kW)
- Por Aplicação
- Corte
- Corte 2D
- Corte 3D
- Soldagem e Brasagem
- Marcação e Gravação
- Perfuração e Microprocessamento
- Tratamento de Superfície (Revestimento, Endurecimento, Texturização)
- Manufatura Aditiva
- Corte
- Por Indústria de Usuário Final
- Automotivo
- Semicondutor e Eletrônica
- Aeroespacial e Defesa
- Dispositivos Médicos
- Energia (Bateria, Solar)
- Maquinário Pesado e Ferramentas
- Joalheria e Artesanal
- Outros (Embalagem, Fabricação Geral)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e para manter as definições consistentes entre regiões. Analisamos sinais públicos de fabricação e comércio relacionados à demanda por equipamentos de laser, incluindo estatísticas comerciais da UN Comtrade, séries de produção industrial do Banco Mundial e da OCDE, e institutos nacionais de estatística que publicam índices de produção e tendências de bens de capital. Também usamos indicadores de normas e de adoção técnica de fontes como publicações da ISO e periódicos revisados por pares em fotônica e manufatura, o que ajudou a confirmar quais aplicações estão em expansão e onde.
Para traduzir a atividade em receita, adicionamos contexto do lado da oferta a partir de relatórios anuais, apresentações a investidores e comunicados de imprensa de fabricantes de equipamentos e componentes de laser, além de sites de associações que acompanham a atividade em fotônica. Quando necessário, recorremos a assinaturas pagas de dados financeiros e inteligência empresarial, notícias e informações financeiras, e bases de dados de patentes para verificar roteiros de produtos e o momento das mudanças tecnológicas que podem afetar os preços médios de venda. Essas fontes documentais não foram exaustivas, e usamos referências públicas e pagas adicionais para coleta de dados, verificações cruzadas e esclarecimentos durante a análise.
Entrevistas primárias e pesquisas
O trabalho primário focou em confirmar quais partes da receita dos sistemas são consistentemente capturadas, especificamente se ela inclui a fonte de laser mais a óptica integrada, o movimento e os invólucros, em comparação com itens que são melhor tratados como serviços ou atualizações. Conversamos com uma combinação de fornecedores de sistemas de laser, participantes do ecossistema de componentes, integradores e usuários finais dos setores automotivo, eletrônico, industrial geral e de fabricação de metais. Chamadas de acompanhamento foram usadas para testar preços, utilização e ciclos de substituição em diferentes regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 17% | APAC: 44% |
| Nível médio: 54% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 53% | Américas: 20% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado reconstruindo primeiro o conjunto de demanda a partir da atividade de fabricação e dos padrões de investimento em equipamentos por região, aplicando então taxas de adoção e substituição para processamento baseado em laser nos principais casos de uso. No modelo, os totais principais são impulsionados por dados práticos, como a produção de fabricação de metais, o ritmo de produção automotiva e eletrônica, os ciclos de investimento de capital nas fábricas e o ritmo de substituição da base instalada de células de corte e soldagem. Os preços são tratados por meio de faixas de preço médio de venda a nível de aplicação, ajustadas para mudanças no mix de tipos de laser e tendências de níveis de potência, e convertidas usando pressupostos consistentes de câmbio médio anual.
Para evitar que os totais se desviem, corroboramos os resultados com aproximações seletivas de baixo para cima, incluindo consolidações de receita de fornecedores quando as divulgações o permitem, amostragem de ASP multiplicada por embarques estimados para classes comuns de sistemas, e verificações de canal com integradores para entender qual parcela é de novas instalações versus atualizações. Para as previsões, usamos análise de cenários apoiada por uma verificação ARIMA sobre os indicadores históricos de demanda, refinando depois os pressupostos com base no que os especialistas do setor compartilham sobre prazos de entrega, direção da carteira de pedidos e pressão de preços no curto prazo. Quando as divulgações das empresas são incompletas, usamos razões de grupos de pares e divisões de participação regional validadas por entrevistas, normalizando em seguida para que as somas correspondam ao escopo definido.
Validação de dados e ciclo de atualização
A validação utiliza múltiplas verificações para que uma única série de dados não influencie excessivamente o resultado. Comparamos a saída do modelo com sinais independentes, como a direção do investimento em máquinas-ferramenta, mudanças nos fluxos comerciais das categorias de equipamentos de laser e tendências de receita divulgadas pelos fornecedores, revisando quaisquer grandes variações antes da aprovação final. Se um pressuposto altera o tamanho do mercado mais do que o esperado, recontatamos especialistas e reverificamos o dado que causou a mudança, o que ajuda a eliminar efeitos isolados.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como oscilações cambiais acentuadas, desacelerações significativas da demanda ou mudanças notáveis de preços em configurações comuns de sistemas de laser. Antes da entrega, é realizada uma revisão final por um analista para garantir que as divulgações públicas mais recentes e o feedback primário recente estejam refletidos nos números recebidos pelos clientes.
Dimensionamento do mercado de sistemas de laser industrial da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de laser industrial frequentemente parecem muito distantes entre si, mesmo quando o nome do tema parece semelhante. As diferenças normalmente decorrem de como cada estudo define os limites do sistema, de como os preços são calculados em média entre tipos de laser e classes de potência, e de qual ano e qual momento cambial são usados para a conversão.
Na prática, o ciclo de atualização é um fator comum, pois os preços dos sistemas de laser podem mudar com a disponibilidade de componentes e mudanças no mix entre fibra, CO2 e outros tipos. Outro fator é se serviços, retrofits e fontes de laser autônomas estão incluídos no mesmo grupo de receita, o que pode inflacionar os totais em relação a uma visão que conta apenas sistemas integrados novos. O momento cambial também pode alterar o valor em USD em um determinado ano, já que a demanda regional varia. Por esse motivo, as escolhas de atualização e conversão usadas pela Mordor Intelligence são mantidas consistentes com verificações de ASP a nível de aplicação e revalidação por meio de chamadas de acompanhamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,71 bilhões de USD (2026) | |
| Editora do setor A | 28,00 bilhões de USD (2025) | Este número parece usar uma definição mais ampla, que pode incluir categorias mais amplas de lasers industriais além dos sistemas integrados, e também pode misturar receitas de processamento macro e micro com ferramentas e serviços adjacentes, o que aumenta o volume de receita contabilizado. |
| Consultoria global B | 20,03 bilhões de USD (2025) | Esta estimativa provavelmente captura um conjunto mais amplo de receitas de sistemas de laser industrial e equipamentos de laser, e as diferenças no tratamento de preços (ASP único combinado versus faixas de ASP específicas por aplicação) e no momento da conversão cambial podem elevar ainda mais o total reportado em USD. |
A comparação mostra que a maior parte da divergência é explicada por limites de escopo e pela lógica de precificação, e não por desacordo quanto à direção da demanda. Quando a receita contabilizada se limita a sistemas industriais integrados e a curva de preços é verificada por aplicação e região, o valor final de mercado permanece rastreável a insumos claros e pode ser reproduzido em atualizações futuras sem grandes oscilações.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de sistema de laser industrial?
O mercado de sistema de laser industrial está avaliado em USD 6,71 bilhões em 2026 e está previsto para atingir USD 8,72 bilhões até 2031 a um CAGR de 5,38%.
Qual tipo de laser domina as aplicações industriais atualmente?
Os lasers de fibra lideraram com uma participação de receita de 51,25% em 2025 devido à alta eficiência e baixa manutenção.
Por que a manufatura aditiva é a aplicação de crescimento mais rápido?
O alégamento de peso aeroespacial e implantes médicos sob medida demandam geometrias complexas que a manufatura aditiva baseada em laser oferece, resultando em um CAGR de 6,95% até 2031.
Qual região lidera a receita do mercado?
A Ásia-Pacífico deteve 45,70% da receita de 2025 e está se expandindo a um CAGR de 6,35% devido a fábricas de semicondutores, plantas de baterias para veículos elétricos e fabricação de displays.
Página atualizada pela última vez em:



