
Tamanho e Participação do Mercado de Laser Semicondutor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.15 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laser Semicondutor por Mordor Intelligence
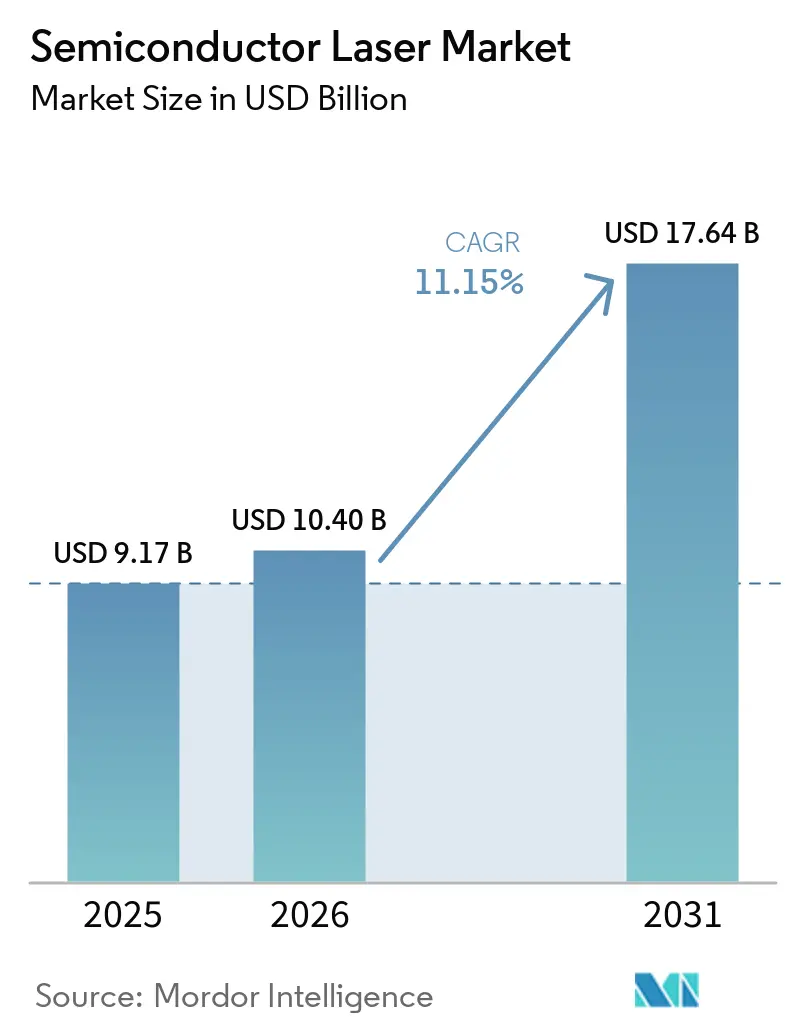
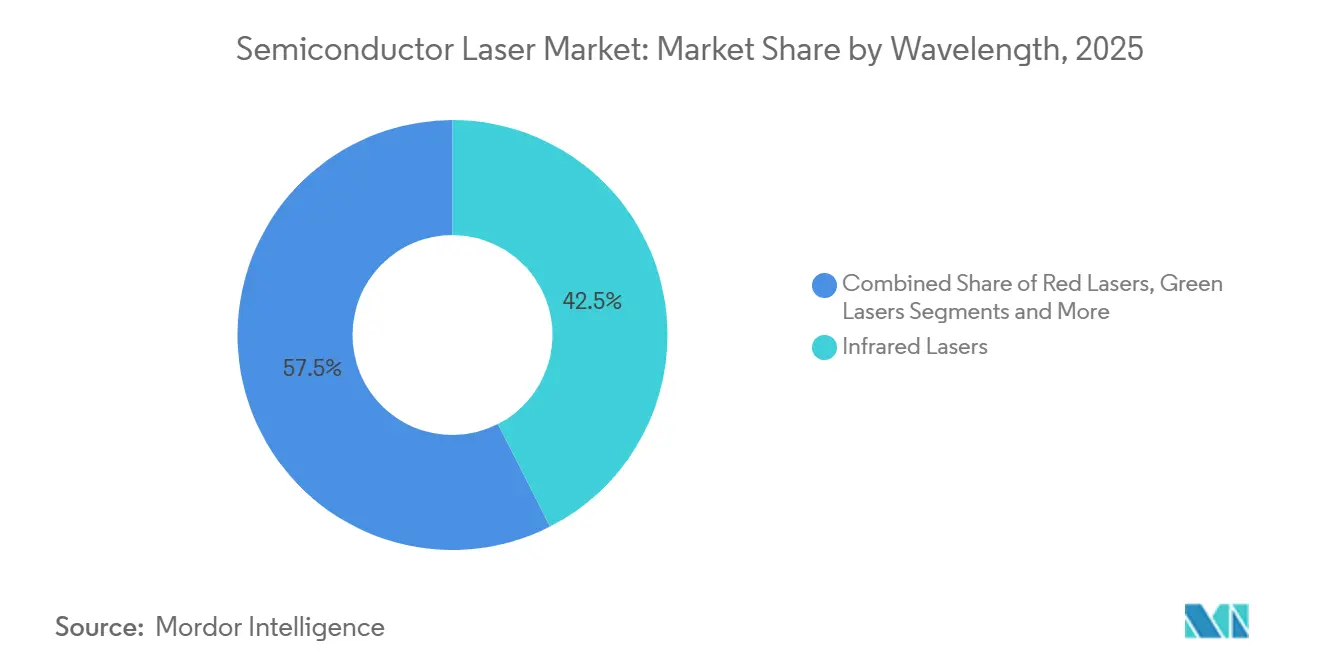
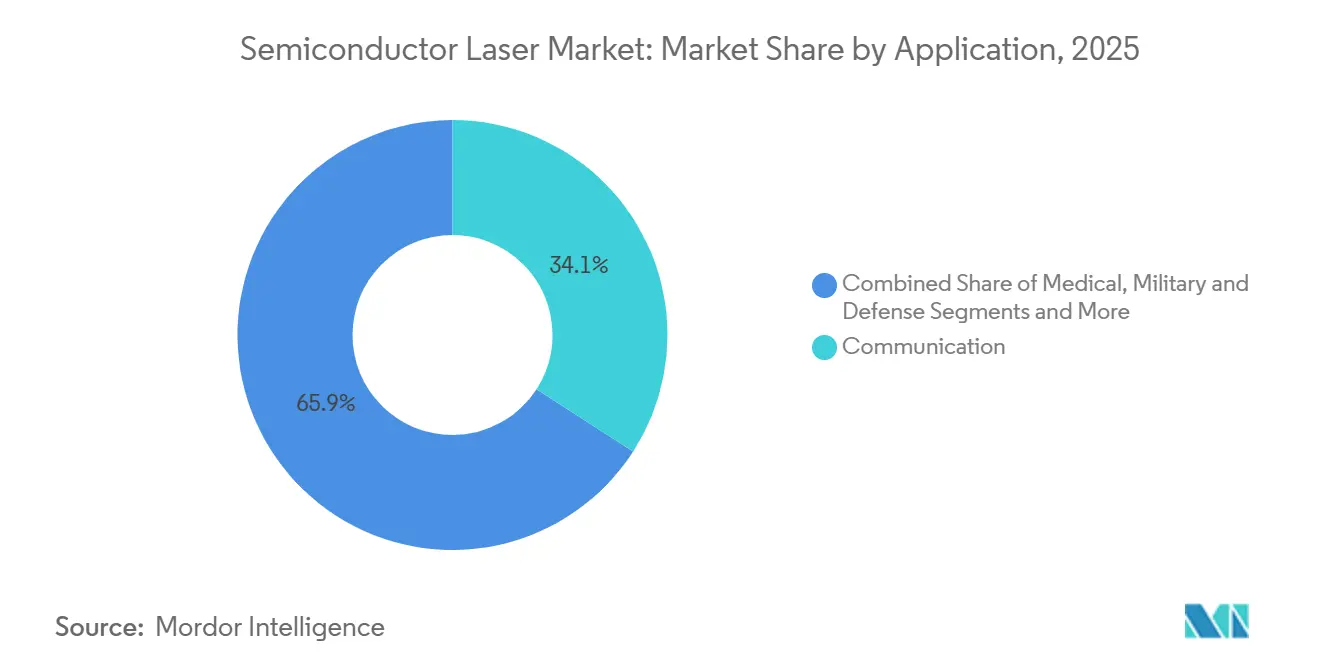
Espera-se que o tamanho do Mercado de Laser Semicondutor aumente de USD 9,17 bilhões em 2025 para USD 10,40 bilhões em 2026 e atinja USD 17,64 bilhões até 2031, crescendo a um CAGR de 11,15% ao longo de 2026-2031. Atualizações persistentes na largura de banda de data centers, crescentes mandatos de segurança automotiva e maior adoção de sensoriamento 3D por consumidores estão sustentando a expansão de receita de dois dígitos, mesmo que a escassez de wafers de semicondutores compostos e os limites de gerenciamento térmico em densidades de potência mais elevadas moderem a trajetória de crescimento. Os lasers de cavidade vertical emissores de superfície (VCSELs) detinham a participação líder de 37,8% em 2025, impulsionados pela autenticação facial em smartphones e módulos de tempo de voo, enquanto os lasers de cascata quântica (QCLs) têm previsão de crescer mais rapidamente a um CAGR de 16,3%, graças a orçamentos mais robustos para sensoriamento industrial de gases e sistemas de detecção química para defesa. As aplicações de comunicação representaram a maior fatia de receita de 34,12% em 2025, mas o uso final automotivo está avançando mais rapidamente a um CAGR de 13,2%, à medida que as regras Euro NCAP de 2025 tornam a frenagem de emergência autônoma habilitada por LiDAR obrigatória. Os comprimentos de onda infravermelhos dominaram com uma participação de 42,5%, mas as variantes ultravioletas estão acelerando a um CAGR de 14,8%, impulsionadas pela demanda por ferramentas de litografia de ultravioleta extremo (EUV) e manufatura aditiva médica curada por UV. A Ásia-Pacífico contribuiu com 48,2% da receita de 2025, impulsionada pela capacidade de substratos de arsenieto de gálio da China e pela produção legada de lasers de emissão de borda do Japão; o Oriente Médio é a sub-região de crescimento mais rápido a um CAGR de 12,9%, à medida que a Visão Saudita 2030 e os programas de cidades inteligentes dos Emirados Árabes Unidos ampliam o investimento em fotônica.
Principais Conclusões do Relatório
- Por tipo de laser, os VCSELs capturaram uma participação de mercado de 37,8% no mercado de laser semicondutor em 2025, enquanto os QCLs devem registrar o CAGR mais acentuado de 16,3% até 2031.
- Por aplicação, a comunicação manteve a participação máxima de 34,12% em 2025, enquanto o setor automotivo está se expandindo mais rapidamente a um CAGR de 13,2%, graças à integração de LiDAR.
- Por comprimento de onda, o infravermelho respondeu por uma participação dominante de 42,5% em 2025; o ultravioleta tem previsão de crescer a um CAGR de 14,8% até 2031.
- Por potência de saída, a faixa de 100 mW a 1 W detinha 46,6% da participação do mercado de laser semicondutor em 2025, enquanto os dispositivos acima de 5 W devem crescer a um CAGR de 15,7% ao longo do período de previsão.
- Por geografia, a Ásia-Pacífico detinha 48,2% e foi o maior mercado de laser semicondutor em 2025, enquanto o Oriente Médio e África deve liderar o crescimento com um CAGR de 12,9% até 2031, à medida que a capacidade de manufatura e a demanda por fotônica impulsionada por data centers se aceleram.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Rápida do Sensoriamento 3D em Eletrônicos de Consumo | +3.2% | Global, com concentração em polos de manufatura da Ásia-Pacífico e centros de design da América do Norte | Curto prazo (≤ 2 anos) |
| Demanda Emergente de Interconexões de Fotônica em Silício | +2.8% | Corredores de data centers da América do Norte e Ásia-Pacífico, com expansão para a Europa | Médio prazo (2-4 anos) |
| Proliferação de Aplicações de Laser Semicondutor | +2.5% | Global | Médio prazo (2-4 anos) |
| Iniciativas de Manufatura de Fotônica Apoiadas pelo Governo | +1.9% | Estados Unidos, União Europeia, China, Japão | Longo prazo (≥ 4 anos) |
| Crescimento na Adoção de Laser de Fibra | +1.5% | Global, com ênfase nas regiões de manufatura industrial da Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Preferência por Lasers Semicondutores em Relação a Outras Fontes de Luz | +1.2% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida do Sensoriamento 3D em Eletrônicos de Consumo
As remessas de matrizes VCSEL para módulos de tempo de voo e luz estruturada dispararam à medida que os fabricantes de smartphones ampliaram os recursos de autenticação facial e realidade aumentada, com eficiências de parede superior a 45% e operação confiável até 150 °C sem resfriamento ativo [1]. A Sony aproveitou sua expertise em sensores de iluminação traseira para co-empacotar dies VCSEL e detectores CMOS, reduzindo a área dos módulos em 30% e diminuindo os custos unitários para abaixo de USD 2 em pedidos de alto volume. A adoção em smartphones Android emblemáticos aumentou de 18% em 2023 para um estimado de 42% em 2025, à medida que os fabricantes buscavam proteger pagamentos e diferenciar seus produtos. As regras de monitoramento de cabine do Euro NCAP desencadearam iluminadores VCSEL de zona dupla que suportam temperaturas de -40 °C a +85 °C, apertando assim os requisitos de uniformidade epitaxial. Os dispositivos vestíveis acrescentam outro vetor de crescimento, com óculos inteligentes e monitores de saúde com previsão de superar 50 milhões de unidades anuais até 2028, à medida que módulos VCSEL com menos de 5 mm habilitam o reconhecimento de gestos e a medição de frequência cardíaca sem contato.
Demanda Emergente de Interconexões de Fotônica em Silício
Os operadores de hiperescala fizeram a transição de 400G para 800G Ethernet entre 2024 e 2025, integrando lasers III-V ligados de forma heterogênea ao silício para atingir potência de canal abaixo de 3 W e perdas de acoplamento inferiores a 0,5 dB. A óptica co-empacotada posiciona matrizes de laser diretamente em ASICs de comutação, eliminando gargalos de SerDes e reduzindo a latência em 40 ns, uma vantagem valorizada em clusters de treinamento de IA. A DARPA comprometeu USD 203 milhões em 2025 para elevar os rendimentos de integração heterogênea para próximo de 95%. A eficiência de parede atual gira em torno de 10%, ficando aquém do envelope térmico de 20% para racks resfriados a ar, o que impulsionou pesquisas sobre meios de ganho de ponto quântico e cavidades de cristal fotônico com o objetivo de atingir 15% até 2027. Os pentes de frequência de Kerr estão substituindo matrizes discretas, fornecendo 80 canais a partir de um micro-ressonador e reduzindo os materiais de transceptores em 35% nas redes metropolitanas.
Proliferação de Aplicações de Laser Semicondutor
A soldagem de carroceria automotiva agora utiliza lasers de fibra bombeados por semicondutores de 8 kW, cujos feixes de 100 µm permitem soldas em passe único em alumínio de 3 mm sem pré-aquecimento. Os fabricantes médicos utilizam lasers UV de 355 nm para corte de stents com precisão abaixo de 10 µm, com zonas afetadas pelo calor inferiores a 5 µm. Os telêmetros militares migraram para lasers semicondutores compactos, reduzindo o peso do sistema em 40% e estendendo a vida útil da bateria para 72 horas, alinhando-se com os objetivos de modernização do soldado da OTAN. As redes de cascata quântica detectam vazamentos de metano com sensibilidade abaixo de ppb, cumprindo a regra de 2024 da Agência de Proteção Ambiental dos EUA para operadores de petróleo e gás a montante. A manufatura aditiva utiliza diodos de 365 nm e 405 nm para curar camadas em menos de 2 segundos, possibilitando implantes biocompatíveis com rugosidade superficial inferior a 1 µm.
Iniciativas de Manufatura de Fotônica Apoiadas pelo Governo
A Lei CHIPS e Ciência reserva USD 52,7 bilhões para semicondutores, incluindo USD 300 milhões para embalagem avançada que nomeia especificamente a fotônica. O programa LUMOS da DARPA investe USD 10 milhões para demonstrar lasers de retroalimentação distribuída monolíticos em silício. A iniciativa Horizonte da UE compromete EUR 25 milhões para fotônica integrada, visando perda de acoplamento inferior a 1 dB e escalonamento de wafers de 200 mm. O Fundo Grande Fase III da China reserva CNY 200 bilhões (≈ USD 28 bilhões) para capacidade de nitreto de gálio e fosfeto de índio, com subsídios provinciais cobrindo 30% do capex. O METI do Japão lançou um programa de fotônica de JPY 50 bilhões (~ USD 340 milhões) em 2025 para construir linhas piloto de arsenieto de gálio de 6 polegadas e reduzir custos em 20% por meio da automação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Cadeia de Suprimentos de Wafers de Semicondutores Compostos | -1.8% | Global, com pressão aguda na América do Norte e Europa, dependente do fornecimento de substratos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Desafios de Gerenciamento Térmico em Altas Potências de Saída | -1.3% | Global, mais pronunciado em aplicações industriais e automotivas de alta potência | Médio prazo (2-4 anos) |
| Controles de Exportação Rigorosos sobre Fotônica Avançada | -0.9% | Global, afetando particularmente o comércio entre os Estados Unidos, a União Europeia e a China | Médio prazo (2-4 anos) |
| Dificuldades Relacionadas à Confiabilidade e Testes | -0.7% | Global, com impacto elevado nos ciclos de qualificação de dispositivos automotivos e médicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Suprimentos de Wafers de Semicondutores Compostos
Quatro fornecedores controlam 78% da capacidade global de wafers de arsenieto de gálio, deixando o mercado de laser semicondutor exposto a oscilações repentinas de demanda. As restrições da China em agosto de 2023 sobre gálio e germânio estenderam os prazos de entrega de substratos de 6 polegadas de 12 para 26 semanas e elevaram os preços à vista em 40% no início de 2024. Os compradores de hiperescala bloquearam contratos de longo prazo de fosfeto de índio, empurrando os fabricantes menores de diodos para alternativas de arsenieto de gálio menos flexíveis. A dupla fonte requer de 18 a 24 meses de testes AEC-Q100 e Telcordia GR-468-CORE, o que atrasa a diversificação. A ampliação de wafers de 4 para 6 polegadas continua sendo intensiva em capital; um único reator MOCVD custa USD 4 milhões e precisa de 95% de utilização para um retorno em 5 anos.
Desafios de Gerenciamento Térmico em Altas Potências de Saída
Temperaturas de junção acima de 100 °C em lasers de ≥5 W deslocam comprimentos de onda em 0,3 nm/°C e reduzem a eficiência quântica em 15% em comparação com as linhas de base a 25 °C. Os resfriadores termoelétricos acrescentam USD 8 a 12 por módulo e de 3 a 5 W de potência parasita, reduzindo a eficiência no nível do sistema. Atingir resistência térmica inferior a 2 K/W em pacotes com menos de 10 mm² requer fixação com ouro-estanho ou prata sinterizada, aumentando o custo de montagem em 25% e reduzindo os rendimentos. O risco de dano óptico catastrófico aumenta quando o aquecimento local excede 150 °C, reduzindo o tempo médio entre falhas de 100.000 horas a 25 °C para menos de 20.000 horas a 85 °C. O resfriamento líquido funciona em laboratórios, mas é impraticável para equipamentos de consumo e automotivos, forçando os projetistas a equilibrar a potência de saída em relação à confiabilidade e ao tamanho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Comprimento de Onda:
A Escala do Infravermelho Ancora o Crescimento Enquanto o Ultravioleta AceleraOs lasers infravermelhos responderam por 42,5% da receita de 2025, sustentando o mercado de laser semicondutor por meio de dispositivos de 850 nm e 1.550 nm que dominam o sensoriamento 3D para consumidores e os enlaces de fibra de longa distância [2]. As variantes ultravioletas, embora menores em valores absolutos, crescerão a um CAGR de 14,8% até 2031, impulsionadas pelas remessas de litografia EUV e pela prototipagem médica com cura por UV, indicando uma contribuição crescente ao tamanho do mercado de laser semicondutor proveniente de ferramentas de manufatura avançada. A crescente demanda por chips semicondutores em diversos setores de usuários finais cria um ambiente de mercado favorável para o crescimento do mercado de equipamento de laser semicondutor.
Os módulos infravermelhos baseados em VCSEL fornecem feixes circulares que simplificam o acoplamento, enquanto as fontes de infravermelho médio baseadas em QCL oferecem sintonizabilidade para sensoriamento de gases. A penetração ultravioleta permanece sensível ao custo, mas os diodos emergentes de 266 nm prometem maiores rendimentos e maior vida útil. Os limites regulatórios da IEC 60825 para as Classes 3B e 4 exigem intertravamentos sofisticados acima de 5 mW, influenciando os orçamentos de projeto e o tempo de comercialização. À medida que os nós lógicos avançados migram para abaixo de 3 nm, os fornecedores de ferramentas de litografia impulsionarão a demanda ultravioleta, reforçando seu crescimento de dois dígitos no mercado de laser semicondutor.

Por Tipo de Laser:
A Liderança do VCSEL Enfrenta o Impulso do Cascata QuânticaOs VCSELs capturaram uma participação de 37,8%, graças aos testes em escala de wafer que reduzem o custo por die abaixo de USD 0,50, protegendo assim sua liderança no mercado de laser semicondutor. Os QCLs, no entanto, estão avançando rapidamente a um CAGR de 16,3% até 2031, à medida que a espectroscopia de médio infravermelho ganha impulso regulatório, sugerindo um impacto crescente no tamanho do mercado de laser semicondutor proveniente de programas ambientais e de defesa.
As barras de emissão de borda mantêm relevância para corte industrial de múltiplos quilowatts, mas seu CAGR de 6% fica para trás. Os lasers de fibra, embora tecnicamente fora da classificação pura de semicondutores, dependem do bombeamento por diodo e mantêm uma trajetória de 9%. Os diodos de cavidade externa de linha estreita preenchem nichos de metrologia que exigem largura de linha inferior a 1 MHz. Ao longo do período de previsão, as vitórias de design em LiDAR automotivo e monitoramento de gases ajudarão os QCLs a erodir a dominância dos VCSELs, diversificando os fluxos de receita no mercado de laser semicondutor.
Por Aplicação:
A Dominância da Comunicação Encontra a Ascensão AutomotivaA comunicação manteve a maior fatia de receita de 34,12% em 2025, aproveitando links de curto alcance de 100 Gbit baseados em VCSEL e módulos coerentes de 1.550 nm para trechos metropolitanos. O setor automotivo, no entanto, está registrando um CAGR de 13,2%, e seu conjunto de sensores em expansão está prestes a elevar o tamanho do mercado de laser semicondutor em sistemas críticos de segurança até 2031.
A demanda médica avança 8% ao ano à medida que os sistemas oftalmológicos e dermatológicos de femtossegundo aumentam os volumes de procedimentos. Os programas militares sustentam um CAGR de 10% com telêmetros aerotransportados e financiamento de protótipos de energia direcionada. A automação industrial e a instrumentação continuam a manter ganhos estáveis de um dígito, mas o crescimento automotivo impulsionado por LiDAR mantém os holofotes à medida que os fabricantes de equipamentos originais garantem contratos plurianuais.
Por Potência de Saída:
A Prevalência da Faixa Intermediária Cede ao Impulso de Alta PotênciaOs lasers classificados entre 100 mW e 1 W detinham 46,6% da participação do mercado de laser semicondutor em 2025, ancorados pela biometria de consumo e pela óptica de curto alcance. Os dispositivos acima de 5 W vão disparar a um CAGR de 15,7%, graças às migrações de corte de chapas metálicas e ao LiDAR automotivo pulsado, o que sustentará o tamanho geral do mercado de laser semicondutor para usuários industriais e de mobilidade.
Os ponteiros abaixo de 100 mW avançam lentamente a 4% à medida que os smartphones substituem os scanners portáteis. A faixa de 1 W a 5 W mantém uma taxa de crescimento de 8%, atendendo a ferramentas cirúrgicas e sistemas de projeção. As classes de maior potência enfrentam conformidade mais rigorosa com a Classe 4, acrescentando custo e complexidade de engenharia, mas sua superior capacidade de processamento justifica o investimento na manufatura de alto volume.
Análise Geográfica
Mercado de Lasers Semicondutores da APAC
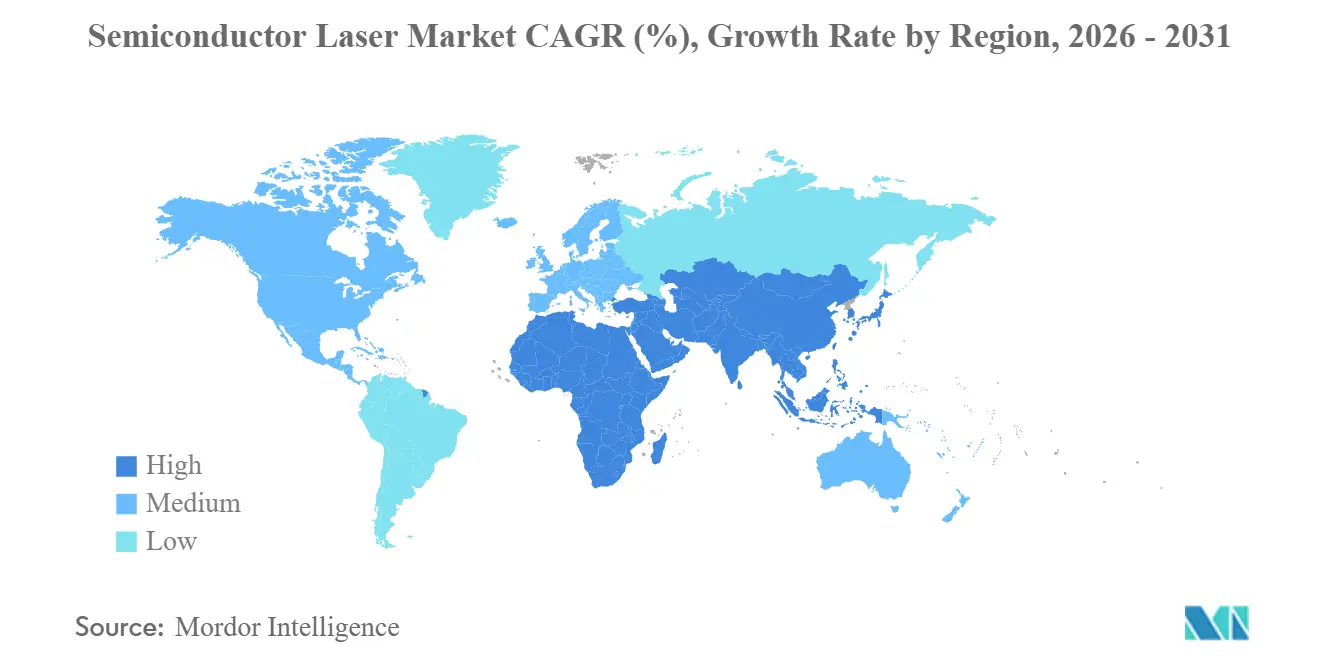
A região da Ásia-Pacífico gerou 48,2% da receita de 2025, refletindo a participação de 60% da China nos wafers epitaxiais de VCSEL globais e a produção anual de 200 milhões de unidades de diodos do Japão. Os serviços de gálio-arseneto em escala de fundição da Samsung reduzem os custos de wafer em 20%, enquanto o subsídio de 25% da Índia atrai novas linhas de montagem. As expansões de data centers em Singapura, Hong Kong e Tóquio, que exigem transceivers de 800 Gbit, devem sustentar um CAGR regional de 10,8%, mantendo a região da Ásia-Pacífico como central para o mercado de lasers semicondutores.
Mercado de Lasers Semicondutores da América do Norte
A América do Norte permaneceu como um contribuinte significativo para as vendas de 2025, impulsionada pelo consumo de nuvem em hiperescala, que compreende 40% das remessas globais de fotônica de silício. A Lei CHIPS financiará wafers epitaxiais domésticos; no entanto, novas fábricas normalmente exigem de 36 a 48 meses para atingir a produção em volume. O cluster de fotônica de CAD 100 milhões do Canadá e as importações de equipamentos isentas de impostos do México ao abrigo do USMCA fortalecem a resiliência continental.
Mercado de Lasers Semicondutores da EMEA e América do Sul
A Europa permaneceu como um contribuinte significativo de receita, ancorada pela TRUMPF e ams-OSRAM da Alemanha, além da P&D da Fraunhofer. Os fundos Horizon e as linhas-piloto do Reino Unido aprimoram a integração heterogênea, enquanto a conformidade com RoHS e REACH adiciona uma sobrecarga de qualificação de seis a doze meses. O CAGR de 12,9% do Oriente Médio é impulsionado pelo investimento de 500 bilhões de USD do NEOM, que incorpora LiDAR à infraestrutura de mobilidade. A América do Sul e a África juntas fornecem 6% da receita, com o Brasil.
Panorama regulatório
As remessas globais de lasers semicondutores são moldadas pela classificação de segurança de produtos, pela segurança de equipamentos do mercado final e pelos controles de comércio transfronteiriço sobre fotônica avançada e artigos semicondutores adjacentes. Em relação à segurança de lasers, a família de diretrizes IEC 60825 continua a servir de base para as práticas de projeto e rotulagem de produtos laser classificados. A IEC TS 60825-13:2026 (publicada em fevereiro de 2026) atualiza as diretrizes de medição e classificação usadas para apoiar a conformidade com a IEC 60825-1. Para a caracterização de dispositivos e a comparabilidade entre fornecedores, a IEC 60747-5-4:2022+AMD1:2024 padroniza terminologia, classificações e métodos de medição para lasers semicondutores, incluindo revisões nas definições de ângulo de radiação e nos relatórios de largura de linha espectral.
Ações regulatórias no setor médico e de computação de alto desempenho também influenciam estratégias de qualificação e fornecimento. Em lasers médicos, a SIST EN IEC 60601-2-22:2020/A11:2026 (publicada em fevereiro de 2026) alinha requisitos particulares de segurança para equipamentos de laser médico com o Regulamento de Dispositivos Médicos da UE (UE) 2017/745, reforçando as expectativas de documentação e verificação para OEMs que integram fontes de laser semicondutor. No comércio, ações dos EUA em janeiro de 2026 introduziram tarifas ad valorem de 25% (HTSUS 9903.79.01) sobre artigos semicondutores específicos definidos por parâmetros de desempenho técnico, enquanto diretrizes do BIS emitidas em maio de 2026 reafirmaram requisitos de licença aplicáveis vinculados a destinos e entidades restritas, adicionando complexidade de conformidade para cadeias de suprimentos de laser, fotônica e computação distribuídas globalmente.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e substratos, notadamente GaAs e InP, passando então para produtos químicos especiais e gases para epitaxia (MOCVD/MBE) e processamento de wafers. Segue-se a fabricação de chips para emissores de borda, VCSELs e QCLs, e as etapas posteriores de embalagem e montagem incluem revestimento de facetas, vedação hermética ou não hermética, alinhamento de micro-ópticas e soluções térmicas (incluindo fixação com ouro-estanho ou prata sinterizada para dispositivos de maior potência). Depois disso, os lasers são integrados em transceptores, módulos de sensores, motores de iluminação, sistemas médicos e industriais e subsistemas automotivos. Portões de qualificação, como Telcordia GR-468-CORE e AEC-Q100, também estendem os cronogramas de duplo fornecimento.
Os gargalos se concentram no início da cadeia e nas etapas de teste e qualificação. A capacidade de fosfeto de índio e os prazos de entrega de equipamentos MOCVD, juntamente com o corte de chips de mão de obra intensiva e os testes de envelhecimento, restringem o fornecimento de comunicações de alta velocidade, enquanto a oferta concentrada de wafers mantém os prazos de entrega voláteis. A cadeia também mostra maior integração vertical e vinculação por meio de parcerias de fornecimento e fabricação. A Quintessent e a IQE (janeiro de 2025) anunciaram uma cadeia de suprimentos de wafers epitaxiais de laser de pontos quânticos e SOA apoiada por compromissos de ordem de compra; a Sivers Semiconductors colaborou com a WIN Semiconductors (março de 2025) para expandir lasers DFB de alta potência e arranjos para CWDM/DWDM; e a Sivers e a O-Net Technologies (abril de 2025) formaram uma parceria OEM em torno de fontes de laser externas para ópticas coembaladas em data centers de IA. Grandes compradores e proprietários de plataformas influenciam a alocação em toda a cadeia, e acordos de fornecimento de VCSEL de longo prazo, como o da Coherent e da Apple (agosto de 2025), vinculados à produção em Sherman, Texas, direcionam capacidade, embalagem e recursos de teste para os usos finais de maior volume.
Cenário Competitivo
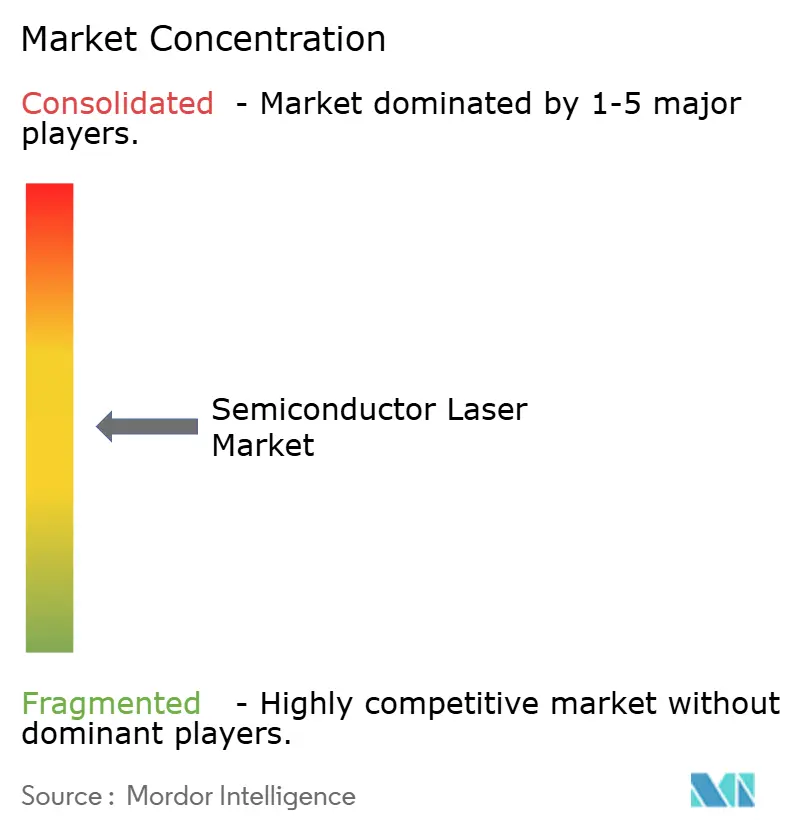
O mercado de laser semicondutor é moderadamente concentrado: os cinco principais fornecedores, Coherent, Lumentum, ams-OSRAM, IPG Photonics e TRUMPF, detinham cerca de 42% da receita de 2025 [3]. A fusão da II-VI pela Coherent em 2022 uniu capacidades de nitreto de gálio e carboneto de silício em comprimentos de onda do ultravioleta a 10 µm. Lumentum e ams-OSRAM estão expandindo as linhas VCSEL de 6 polegadas em 2 milhões de wafers anuais, reduzindo os custos por die em 18% e possibilitando módulos automotivos abaixo de USD 2.
A IPG Photonics mantém sua liderança em laser de fibra por meio da integração vertical e atinge margens brutas de 30%, apesar de concorrentes chineses reduzirem os preços em 25%. A TRUMPF colabora com a Fraunhofer para co-desenvolver sensores de gás QCL, enquanto a Coherent investe USD 150 milhões em substratos de carboneto de silício no Texas para localizar o fornecimento e mitigar os riscos na Ásia. A diferenciação tecnológica centra-se no design epitaxial: a arquitetura VCSEL da ams-OSRAM sustenta 50% de eficiência de parede a 150 °C, estendendo a vida útil da bateria em dispositivos móveis em 30%.
A diversificação regional está se intensificando. A planta de montagem da Lumentum na Tailândia protege contra tensões geopolíticas, e a expansão do laser azul de 405 nm da Sharp atende à demanda de faróis automotivos. As apostas em espaços inexplorados incluem o monitoramento de glicose não invasivo via QCLs de 9 µm, um segmento endereçável potencial de USD 3 bilhões pendente de validação clínica. A óptica co-empacotada híbrida de silício-III-V ainda está a anos de distância, mas o financiamento da DARPA indica persistência estratégica.
Líderes do Setor de Laser Semicondutor
-
Coherent Corporation
-
Nichia Corporation
-
IPG Photonics Corporation
-
TRUMPF Group
-
ams-OSRAM AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laser Semicondutor Empresas cobertas neste relatório
- Coherent Corp.
- Sharp Corporation
- Nichia Corporation
- IPG Photonics Corporation
- TT Electronics plc
- Sumitomo Electric Industries Ltd.
- Sheaumann Laser Inc.
- Newport Corporation (MKS Instruments Inc.)
- Panasonic Industry Co. Ltd.
- Rohm Co. Ltd.
- Hamamatsu Photonics K.K.
- Jenoptik AG
- TRUMPF Group
- ams-OSRAM AG
- Lumentum Holdings Inc.
- Broadcom Inc.
- Furukawa Electric Co. Ltd.
- Innolume GmbH
- MACOM Technology Solutions Holdings Inc.
- II-VI Incorporated (now part of Coherent)
Oportunidades de mercado e perspectivas futuras
As ópticas de data centers de IA e a transição para ópticas coembaladas estão criando espaço em branco de curto prazo em lasers de comunicações de alta velocidade, particularmente dispositivos EML e CW-DFB, onde as restrições de fornecimento e o atrito de qualificação permanecem visíveis. Em junho de 2026, a TrendForce citou uma capacidade de produção mensal combinada de aproximadamente 50,7 milhões de unidades para diodos laser EML e CW-DFB para apoiar a expansão de data centers de IA, destacando como melhorias incrementais de capacidade e rendimento se traduzem em acesso ao mercado para cadeias de suprimentos de transceptores e ópticas coembaladas. Os roteiros de produtos também estão avançando para velocidades por canal mais altas, e novos entrantes e especialistas estão usando parcerias de fundição e wafers para acessar profundidade de processo GaAs/InP, como refletido pela introdução em julho de 2026 pela PicoJools de produtos VCSEL de 200G e sua parceria de fabricação com a WIN Semiconductors.
Programas de soberania em materiais e manufatura estão adicionando outra camada de oportunidade, centrada na resiliência do fornecimento de substratos e wafers para InP e fotônica de silício. A Sumitomo Electric Industries comprometeu 18 bilhões de JPY (cerca de 120 milhões de USD) em julho de 2026 para atualizar a fabricação de substratos de InP em sua Itami Works, visando 3,1 vezes a capacidade em relação ao ano fiscal de 2024 até o ano fiscal de 2028, o que apoia esforços para aliviar restrições no início da cadeia. A Coherent também assinou uma carta de intenções em julho de 2026 para até 50 milhões de USD em financiamento do CHIPS and Science Act para expandir sua instalação de InP de 6 polegadas em Sherman, Texas, e a Tower Semiconductor anunciou uma expansão de duas vias no Japão para fotônica de silício de 300 mm e SiGe, com apoio de 1 bilhão de USD do Governo do Japão. Essas ações reforçam as oportunidades para fornecedores que conseguem combinar capacidade com qualificação (Telcordia/automotivo) e embalagem de gerenciamento térmico, especialmente para classes acima de 5 W, onde confiabilidade e extração de calor permanecem fatores limitantes.
Desenvolvimentos industriais recentes em Mercado de Laser Semicondutor
- Julho de 2026: A Coherent assinou uma carta de intenções para até 50 milhões de USD em financiamento do CHIPS and Science Act para expandir sua fabricação de fosfeto de índio (InP) de 6 polegadas em Sherman, Texas, visando uma capacidade maior e maior produção de wafers. A medida reforça as opções de fornecimento doméstico para fontes de laser de redes ópticas de alta velocidade e ópticas coembaladas, e apoia esforços mais amplos para reduzir gargalos em dispositivos baseados em InP para interconexões de data centers de IA.
- Agosto de 2025: A Coherent e a Apple expandiram sua parceria estratégica com um novo acordo plurianual para a produção de VCSELs na instalação da Coherent em Sherman, Texas. A vinculação da demanda de volume a um site nomeado reforça a utilização de capacidade e a confiança em investimentos para a fabricação e embalagem de VCSELs, com benefícios indiretos para custo e maturidade de processo em módulos de detecção 3D e iluminação relacionados de alto volume.
- Março de 2024: A Coherent anunciou capacidades de fabricação escalável de wafers de InP de 6 polegadas em Sherman, Texas, e Jarfalla, Suécia, para aumentar a capacidade de lasers de próxima geração destinados a transceptores de IA e redes 6G. A transição da produção de InP para wafers maiores melhora as economias de escala e as curvas de aprendizado de rendimento, e também aumenta a pressão competitiva sobre fornecedores ainda restritos por InP de wafer menor e longos ciclos de qualificação.
Mercado de Laser Semicondutor Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por lasers semicondutores (diodos laser e dispositivos de ganho semicondutor correlatos) utilizados para produzir luz coerente para aplicações em comunicação, sensoriamento, processamento industrial, medicina, defesa e automotivo, considerando a demanda global.
Exclusões de escopo: Excluímos fontes de luz não laser (como LEDs) e a maioria dos componentes ópticos independentes que não realizam emissão laser como função principal.
Visão Geral da Segmentação
- Por Comprimento de Onda
- Lasers Infravermelhos
- Lasers Vermelhos
- Lasers Verdes
- Lasers Azuis
- Lasers Ultravioletas
- Por Tipo de Laser
- Lasers de Emissão de Borda (EEL)
- Lasers de Cavidade Vertical Emissores de Superfície (VCSEL)
- Lasers de Cascata Quântica
- Lasers de Fibra
- Outros Tipos
- Por Aplicação
- Comunicação
- Médico
- Militar e Defesa
- Industrial
- Instrumentação e Sensor
- Automotivo
- Outras Aplicações
- Por Potência de Saída
- Abaixo de 100 mW
- 100 mW – 1 W
- 1 W – 5 W
- Acima de 5 W
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do que é contabilizado como uma remessa de laser semicondutor e do que não é, alinhando em seguida essas definições de remessa às categorias de aplicação utilizadas nos relatórios do setor. Referenciamos fontes públicas como as estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, o UN Comtrade, as publicações de Estatísticas Mundiais de Comércio de Semicondutores, periódicos de fotônica revisados por pares do IEEE e de outras instituições, além de normas e notas técnicas de organismos como a IEC, para fundamentar a terminologia e a lógica de unidades.
Em seguida, construímos a camada de dados de suporte utilizando registros de empresas, apresentações para investidores, comunicados à imprensa e cobertura confiável sobre adições de capacidade e mudanças de demanda em comunicações de dados, sensoriamento e usos industriais. Assinaturas pagas são utilizadas seletivamente para dados financeiros e inteligência corporativa, triagem de notícias e finanças, e bases de dados de patentes para verificar a direção tecnológica e os roteiros de produtos. Esses exemplos citados são meramente ilustrativos, e também revisamos diversas outras fontes públicas para apoiar a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais sobre o mix de remessas, o movimento do preço médio de venda e como a demanda difere por uso final (por exemplo, óptica de telecomunicações versus sensoriamento automotivo). Conversamos com um conjunto diversificado de fabricantes, participantes de componentes e módulos, distribuidores e compradores a jusante, e os dados são verificados na APAC, EMEA e nas Américas, de modo que os preços regionais e as restrições de fornecimento não sejam generalizados em excesso.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 43% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 44% | Américas: 20% |
Dimensionamento de Mercado e Previsão
Nosso modelo utiliza uma abordagem de cima para baixo, na qual a produção, os fluxos comerciais e os sinais de adoção pelo mercado final são reconstruídos em uma visão de receita para lasers semicondutores, sendo então reconciliados com a direção reportada pelos principais fornecedores e pelos principais setores compradores. Para manter a praticidade, os totais são corroborados por meio de aproximações seletivas de baixo para cima, como o preço médio de venda amostrado por tipo de laser multiplicado pelos volumes indicativos de remessa, refinados posteriormente por verificações de canal.
Os principais insumos incluem indicadores como a intensidade de atualização de óptica em data centers e telecomunicações, a penetração do sensoriamento 3D em dispositivos de consumo, as conquistas de design em sensoriamento e iluminação automotiva, a atividade de processamento industrial a laser e as mudanças no mix de comprimento de onda e potência de saída que alteram os preços. Como esses fatores não se movem na mesma direção a cada ano, a previsão é feita por meio de análise de cenários apoiada pelo consenso de especialistas sobre quais variáveis tendem a se apertar ou afrouxar (por exemplo, disponibilidade de componentes e precificação em dispositivos de maior potência). Onde os instantâneos de baixo para cima são incompletos para aplicações menores, as lacunas são tratadas por meio de alocação baseada em proporções, utilizando participações de mix validadas, em vez de assumir uma taxa de crescimento uniforme.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio da triangulação dos totais de mercado modelados com sinais independentes, como a direção das tendências comerciais, o movimento de receita divulgado em linhas de produtos relevantes e os indicadores do lado da demanda provenientes dos principais usos finais. Se um segmento apresentar uma variação incomum, os fatores são verificados novamente, as premissas são revisitadas e os respondentes podem ser recontactados para que o problema seja resolvido antes da aprovação final.
O trabalho passa por uma revisão analítica em múltiplas etapas, na qual os cálculos, o timing cambial e o alinhamento de anos são inspecionados, e as verificações de variância são documentadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como interrupções no fornecimento ou uma mudança tecnológica significativa. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Laser Semicondutor da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para lasers semicondutores podem parecer muito distantes entre si, mesmo quando o nome do tema é o mesmo, porque cada publicador define o escopo dos dispositivos, as premissas de curva de preços e o timing de atualização ano a ano de forma diferente. As diferenças também decorrem de como os produtos mistos são tratados, como, por exemplo, se um laser dentro de um módulo é contabilizado no mercado de lasers ou alocado em uma categoria mais ampla de óptica ou sistemas.
Algumas estimativas aplicam um escopo mais amplo ao incorporar itens de fotônica adjacentes e módulos agrupados, mantendo uma única tendência de preço médio de venda combinado entre os usos finais. No modelo da Mordor Intelligence, a receita é contabilizada para dispositivos de laser semicondutor em comprimentos de onda, faixas de potência e aplicações definidos, mantendo-a separada da maioria dos componentes ópticos não emissores, de modo que o conjunto de demanda permaneça consistente ao longo dos anos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,17 bilhões de USD (2025) | |
| Consultoria Global A | 9,42 bilhões de USD (2025) | Utiliza uma divisão diferente de tipos de lasers e aplicações, o que pode alterar os pesos de precificação, e sua janela de previsão mais longa tende a suavizar a volatilidade de curto prazo de fornecimento e mix. |
| Publicador Setorial B | 12,84 bilhões de USD (2025) | Provavelmente aplica um conjunto de receita contabilizada mais amplo ao incluir mais valor de módulos e embalagens de uso final, e as notas de escopo são limitadas, o que torna a reconciliação apenas de dispositivos mais difícil. |
A dispersão na tabela é explicada principalmente pela precisão com que o item contabilizado é definido e pela forma como os preços são transportados entre as diferentes aplicações. Ao manter a unidade de conta consistente, verificando o mix e os preços por meio de entrevistas e revalidando a lógica durante as atualizações, a estimativa permanece rastreável a insumos claros que o leitor pode acompanhar e reproduzir.
Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de laser semicondutor deve crescer até 2031?
A receita tem previsão de crescer de USD 10,40 bilhões em 2026 para USD 17,64 bilhões até 2031, representando um CAGR de 11,15%.
Qual tipo de laser adicionará a maior receita incremental até 2031?
Os lasers de cascata quântica, com projeção de expansão a um CAGR de 16,3%, gerarão o maior novo pool de receita, particularmente no sensoriamento de médio infravermelho.
Por que as aplicações automotivas estão ganhando impulso?
O requisito de frenagem de emergência autônoma do Euro NCAP de 2025 e a adoção mais ampla de LiDAR e sistemas de monitoramento de motoristas estão impulsionando um CAGR de 13,2% na demanda automotiva.
Qual região oferece a maior taxa de crescimento ao longo do período de previsão?
O Oriente Médio lidera com um CAGR de 12,9%, à medida que a Visão Saudita 2030 e os projetos de cidades inteligentes dos Emirados Árabes Unidos investem capital em infraestrutura habilitada por fotônica.
Qual é o principal risco da cadeia de suprimentos para os fabricantes de laser?
O fornecimento concentrado de wafers de arsenieto de gálio e fosfeto de índio, acentuado pelas restrições de exportação da China, estende os prazos de entrega e infla os preços dos substratos.
Como os fornecedores estão abordando os desafios térmicos de alta potência?
As soluções incluem fixação de die com ouro-estanho ou prata sinterizada, materiais de dissipador de calor aprimorados e designs epitaxiais com eficiência aprimorada para manter as temperaturas de junção abaixo dos limites críticos.