
Tamanho e Participação do Mercado Global de Depressão Resistente ao Tratamento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
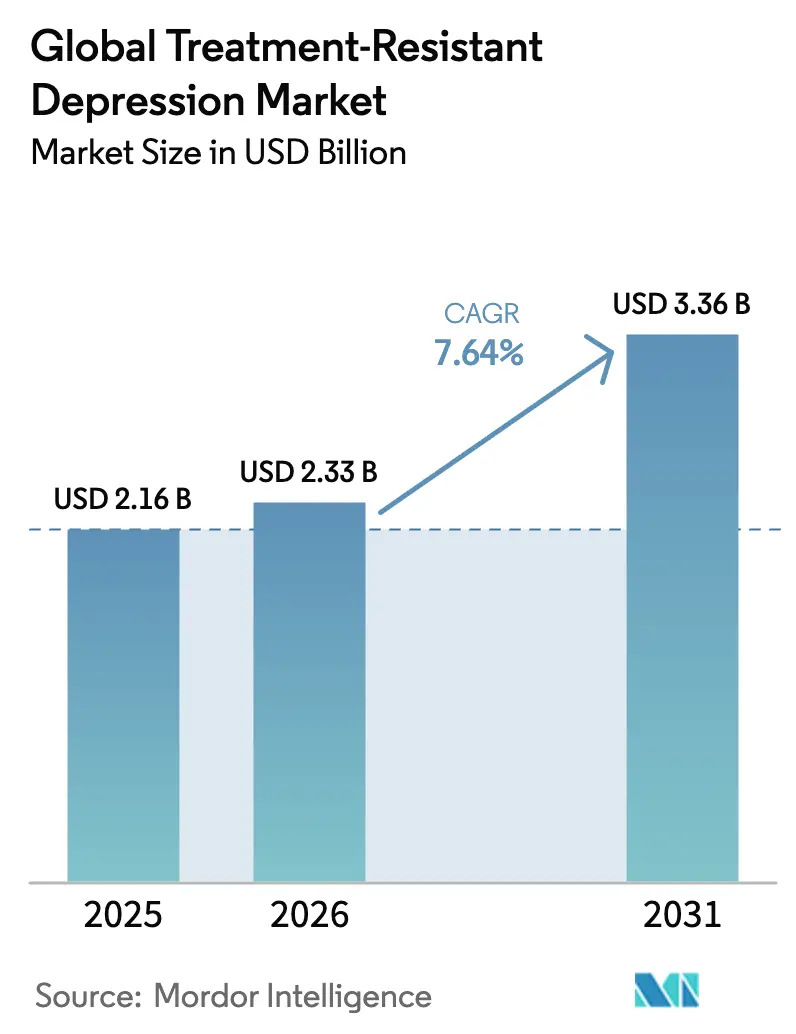
| Tamanho do Mercado (2026) | 2.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Depressão Resistente ao Tratamento por Mordor Intelligence
O tamanho do mercado de depressão resistente ao tratamento deve crescer de USD 2,16 bilhões em 2025 para USD 2,33 bilhões em 2026 e está previsto para atingir USD 3,36 bilhões até 2031, a um CAGR de 7,64% no período de 2026 a 2031. Essa expansão demonstra que clínicos, pagadores e pacientes agora priorizam terapias de ação rápida e mecanisticamente inovadoras que vão além da modulação da serotonina e da norepinefrina. O crescimento é impulsionado pela ampla implantação comercial da escetamina, pela maturação de evidências do mundo real que demonstram ganhos funcionais e pelo primeiro resultado positivo de Fase 3 para um agente à base de psilocibina. Os órgãos regulatórios dos Estados Unidos, Canadá, Austrália e União Europeia estão viabilizando esses desenvolvimentos ao conceder designações de Avanço Terapêutico, Via Rápida e Acesso Especial, que encurtam o tempo de chegada ao mercado e abrem conversas sobre reembolso mais cedo. Os pipelines clínicos estão se diversificando em antagonistas do receptor NMDA, psicodélicos, esteroides neuroativos e plataformas de psiquiatria de precisão, cada um com o objetivo de atender aos 70% dos pacientes que falham em dois regimes antidepressivos adequados. A infraestrutura de saúde digital, incluindo monitoramento remoto e estratificação de pacientes habilitada por IA, reduz os pontos de atrito no tratamento e posiciona o mercado de depressão resistente ao tratamento para uma adoção mais ampla em ambientes ambulatoriais.
Principais Conclusões do Relatório
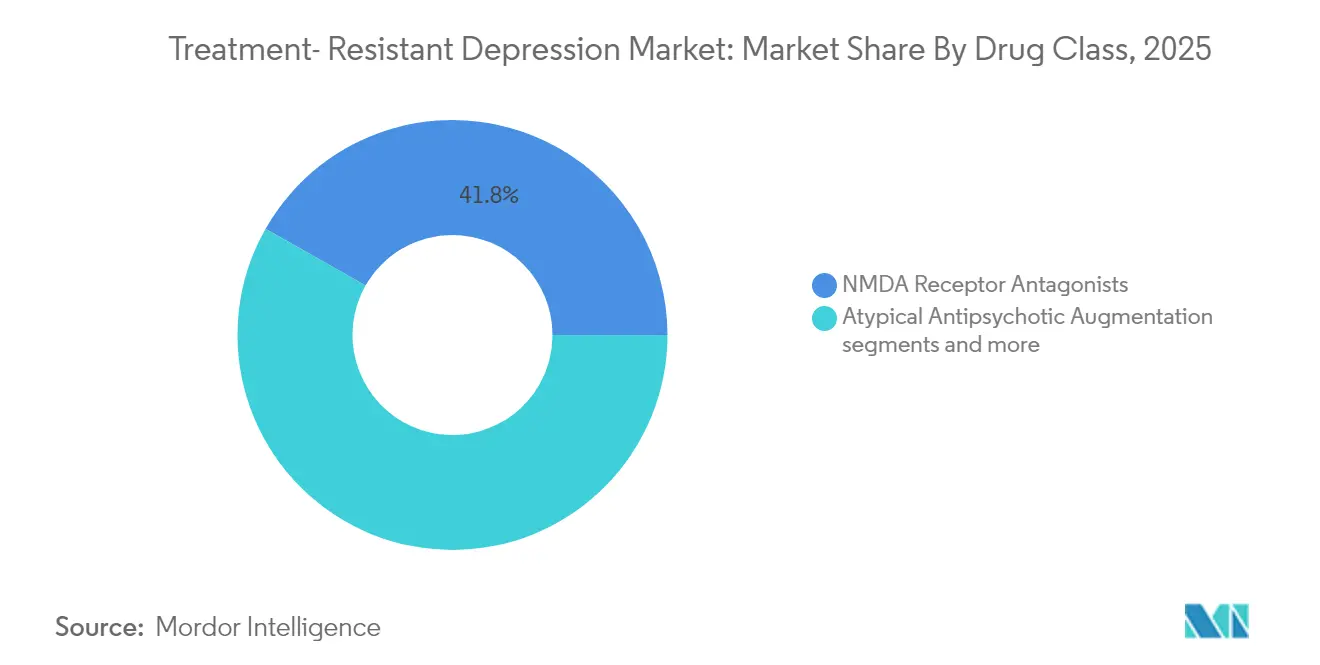
- Por classe de medicamento, os antagonistas do receptor NMDA lideraram com 41,78% de participação na receita em 2025, enquanto os psicodélicos e compostos inovadores têm previsão de expansão a um CAGR de 7,80% até 2031.
- Por usuário final, os hospitais capturaram 44,02% da participação no mercado de depressão resistente ao tratamento em 2025, enquanto os cuidados domiciliares e a telepsiquiatria devem avançar a um CAGR de 8,34% até 2031.
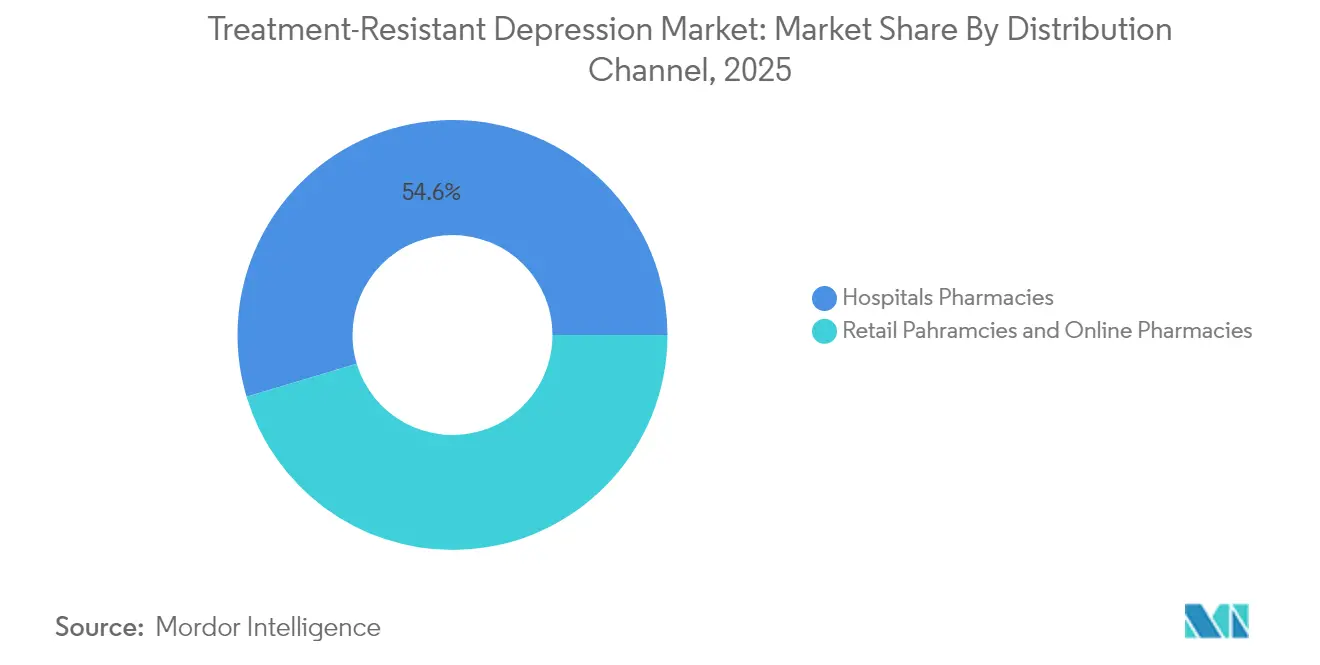
- Por canal de distribuição, as farmácias hospitalares controlaram 54,63% das vendas em 2025, e as farmácias on-line têm projeção de crescimento mais rápido, a um CAGR de 8,68% até 2031.
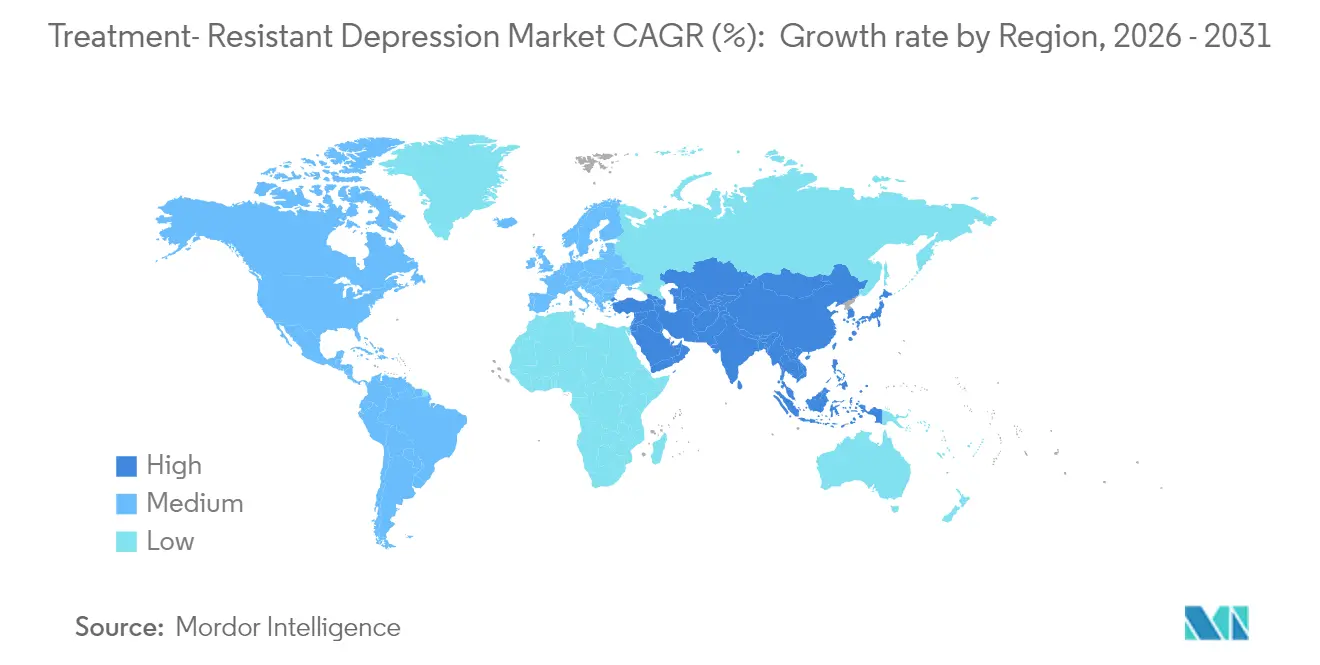
- Por geografia, a América do Norte deteve 47,91% da participação na receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,51% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de resposta parcial/ausência de resposta à terapia com ISRS/IRSN | +1.8% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Rápida adoção comercial da escetamina (Spravato) nos principais mercados | +1.5% | América do Norte e Europa, com expansão para a APAC | Médio prazo (2 a 4 anos) |
| Crescente disposição dos pagadores em reembolsar complementos de mecanismo inovador | +1.2% | América do Norte e UE, mercados seletivos da APAC | Médio prazo (2 a 4 anos) |
| Clínicas de terapia assistida por psicodélicos em expansão na América do Norte e Europa | +0.9% | América do Norte e Europa como núcleo, adoção inicial na APAC | Longo prazo (≥ 4 anos) |
| Designações de Avanço Terapêutico e Via Rápida da FDA acelerando pipelines | +0.7% | Global, com efeitos regulatórios em cascata | Curto prazo (≤ 2 anos) |
| Ferramentas de psiquiatria de precisão habilitadas por IA impulsionando a correspondência de tratamentos | +0.6% | América do Norte e Europa, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os antidepressivos baseados em monoaminas deixam 70% dos pacientes sem remissão completa, e esse ônus não resolvido alimenta a demanda contínua por alternativas que atuam nas vias glutamatérgica, GABAérgica e de neuroplasticidade. Pesquisadores de Stanford segmentaram o transtorno depressivo maior em seis subtipos biológicos, demonstrando que a depressão resistente ao tratamento é uma coleção heterogênea de condições, e não uma única doença[1]Fonte: Nicholas Bagley, "Restrições de Cobertura no Medicare Parte D," Health Affairs, healthaffairs.org . Os ensaios clínicos orientados por biomarcadores agora recrutam coortes menores, porém mais responsivas, melhorando o poder do estudo e reduzindo o risco de desenvolvimento. Os pipelines farmacêuticos testam cada vez mais agentes em subpopulações correspondentes, onde as probabilidades de resposta são mais elevadas. Modelos de saúde econômica preveem que cada melhoria de 1 ponto percentual na remissão funcional reduz os gastos médicos de longo prazo em USD 220 milhões apenas nos Estados Unidos, reforçando a lógica comercial por trás das estratégias personalizadas. Em conjunto, essas dinâmicas garantem um impulso sustentado para terapias que prometem ação mais rápida, reparação neuroplástica e alívio duradouro dos sintomas.
Rápida Adoção Comercial da Escetamina nos Principais Mercados
A taxa de remissão funcional real de 25,6% da escetamina, em comparação com 11,5% das opções complementares mais antigas, se traduz em ganhos tangíveis de produtividade no trabalho e impulsiona o boca a boca positivo entre os psiquiatras. Os Estados Unidos ampliaram a indicação para incluir a monoterapia em janeiro de 2025, efetivamente dobrando a população tratável, pois os clínicos agora podem iniciar a escetamina mais cedo. A Europa segue um curso cauteloso, mas ainda positivo, com várias agências nacionais emitindo reembolso condicional vinculado ao monitoramento de resultados. Registros no Canadá, Alemanha e Japão acompanham as mudanças funcionais seis meses após a indução e alimentam painéis em tempo real que informam as renovações pelos pagadores. Os comitês de compras hospitalares cada vez mais agrupam salas em conformidade com o REMS com contratos de fornecimento de escetamina, garantindo uma demanda constante.
Crescente Disposição dos Pagadores em Reembolsar Complementos de Mecanismo Inovador
Os pagadores enfrentam custos crescentes decorrentes de hospitalizações repetidas, visitas de emergência e perda de produtividade associadas a episódios depressivos crônicos. Revisões atuariais indicam que os agentes de ação rápida recuperam seus custos iniciais com medicamentos em três anos por meio da redução da utilização posterior. Os planos comerciais dos Estados Unidos agora pilotam contratos baseados em resultados que reembolsam 25% dos custos dos medicamentos se as metas de remissão funcional não forem atingidas no prazo de seis meses. Os fundos de saúde europeus espelham essa lógica ao dispensar copagamentos assim que os pacientes atingem limiares predefinidos de qualidade de vida. Esses experimentos financeiros ampliam o acesso e estimulam os fabricantes a coletar evidências robustas do mundo real. Enquanto isso, conjuntos de dados em expansão ajudam a refinar modelos de custo-efetividade que antes subestimavam o valor do alívio rápido e da melhora do funcionamento diário. À medida que mais países adotam estruturas de avaliação de tecnologias em saúde que consideram os ganhos de produtividade, espera-se que as barreiras de reembolso para intervenções de ponta diminuam ainda mais.
Clínicas de Terapia Assistida por Psicodélicos em Expansão na América do Norte e Europa
A América do Norte já abriga mais de 200 clínicas especializadas capazes de administrar psilocibina, MDMA ou cetamina em ambiente controlado, e outras 150 unidades estão em construção ou planejamento. A Europa está seguindo o mesmo caminho, impulsionada por um workshop da Agência Europeia de Medicamentos em 2024 que estabeleceu princípios de design para centros de terapia integrada. Módulos de treinamento padronizados agora certificam enfermeiros e psicoterapeutas, garantindo consistência e segurança nas sessões. Registros multicêntricos coletam perfis de dissociação, frequência às sessões de integração e cronograma de recaídas, produzindo os dados necessários para uma adoção mais ampla pelos pagadores. A receita por clínica tem previsão de expansão de 18% ao ano até 2028, pois o modelo integrado combina o medicamento, a sessão experiencial e a psicoterapia de acompanhamento. Os investidores veem essas clínicas como infraestrutura crítica que reduz o obstáculo de implementação para cada novo ativo psicodélico que obtém aprovação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e ônus do REMS para a administração intranasal de escetamina | -1.1% | Global, mais pronunciado em mercados sensíveis a custos | Médio prazo (2 a 4 anos) |
| Requisitos rigorosos de edição escalonada de seguros atrasando a adoção | -0.8% | América do Norte e Europa, variando por tipo de pagador | Curto prazo (≤ 2 anos) |
| Estigma social e incerteza regulatória em torno de agentes psicodélicos | -0.6% | Global, com variação regional na aceitação | Longo prazo (≥ 4 anos) |
| Capacidade limitada de especialistas para dosagem intensiva e monitoramento | -0.5% | Global, agudo em regiões carentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Ônus do REMS para a Administração Intranasal de Escetamina
Os protocolos da Estratégia de Avaliação e Mitigação de Riscos estipulam monitoramento presencial de duas horas após cada dose, gerando custos fixos de clínica independentemente do número de pacientes. Auditorias do mundo real mostram que as fases de indução medianas se estendem para 64 dias, em vez dos 28 dias recomendados, inflacionando as despesas com pessoal e instalações. Hospitais menores têm dificuldade em justificar salas dedicadas e pessoal treinado, empurrando os pacientes para centros maiores e aumentando os tempos de deslocamento. O órgão regulador de custos do Reino Unido recusou o financiamento amplo pelo Serviço Nacional de Saúde em 2024, citando razões desfavoráveis de custo-efetividade incremental, o que ilustra como os obstáculos financeiros e operacionais podem paralisar a adoção mesmo quando o benefício clínico é evidente. Os fabricantes respondem desenvolvendo formulações de liberação prolongada ou de administração semanal que poderiam reduzir as janelas de monitoramento pela metade, mas essas ainda estão a vários anos da aprovação.
Requisitos Rigorosos de Edição Escalonada de Seguros Atrasando a Adoção
Muitos pagadores comerciais ainda exigem falha em pelo menos dois inibidores seletivos da recaptação de serotonina e em uma estratégia de aumento antes de cobrir mecanismos inovadores[2]Fonte: Stanford Medicine, "IA Identifica Biótipos de Depressão," med.stanford.edu . Médicos pesquisados em 2025 relataram gastar uma mediana de 6 horas por mês em burocracia de autorização prévia apenas para a escetamina. Os gargalos administrativos prolongam os episódios não tratados, levando a intervenções de emergência que, paradoxalmente, elevam os custos. Vários estados dos Estados Unidos agora contemplam legislação que limita a terapia escalonada a um único ensaio fracassado em depressão grave, mas os cronogramas de promulgação variam. Até que as reformas se concretizem, os longos prazos de espera irão moderar a trajetória de crescimento dos agentes inovadores, particularmente em consultórios menores sem equipe dedicada ao reembolso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Antagonistas NMDA Sustentam a Liderança Enquanto os Psicodélicos AceleramEm 2025, os antagonistas do receptor NMDA geraram 41,78% da receita do mercado de depressão resistente ao tratamento. A escetamina representa a maior parte dessa participação, sustentada por dados consistentes de remissão no mundo real e pela aprovação de monoterapia em janeiro de 2025, que ampliou seu alcance. Os psicodélicos e compostos inovadores representam a classe de medicamentos de crescimento mais rápido, com um CAGR de 7,80% previsto até 2031, uma trajetória sustentada pelo sucesso da Fase 3 do COMP360, que demonstrou uma vantagem média de 3,6 pontos na escala MADRS em relação ao placebo. O tamanho do mercado de depressão resistente ao tratamento atribuível aos psicodélicos deve superar USD 645,7 milhões até 2031, assumindo aprovações regulatórias em pelo menos três grandes regiões.
A dinâmica competitiva está mudando à medida que grandes empresas farmacêuticas compram ou licenciam ativos psicodélicos em estágio inicial, reconhecendo seu potencial para complementar os portfólios existentes. Ao mesmo tempo, candidatos a cetamina de liberação prolongada poderiam reduzir os ônus de monitoramento e atrair volume de volta para a categoria NMDA estabelecida. Os regimes de aumento com antipsicóticos atípicos permanecem relevantes para os clínicos familiarizados com os protocolos, mas seu crescimento é moderado devido a efeitos colaterais metabólicos e ao escrutínio dos pagadores. Os inibidores triplos da recaptação e os esteroides neuroativos ocupam um nicho promissor, mas ainda emergente, com dados de fase inicial sugerindo ação sinérgica quando combinados com moduladores glutamatérgicos.


Por Usuário Final:
Hospitais Dominam Enquanto a Telepsiquiatria Ganha ImpulsoOs hospitais controlaram 44,02% das receitas de 2025 porque suas unidades psiquiátricas, departamentos de emergência e centros de infusão ambulatorial possuem as capacidades de pessoal e observação necessárias para terapias de alta intensidade. Essas instituições se beneficiam de remuneração integrada que cobre tanto a aquisição de medicamentos quanto as taxas de instalação, suavizando assim a recuperação de custos. Os cuidados domiciliares e a telepsiquiatria, embora atualmente menores, se expandirão mais rapidamente, a um CAGR de 8,34% até 2031. A alta aceitabilidade pelos pacientes, medida em 71% em pesquisas recentes, sustenta essa mudança, assim como os incentivos de seguros que reembolsam consultas virtuais em paridade com visitas presenciais. O tamanho do mercado de depressão resistente ao tratamento gerado pelas plataformas de telepsiquiatria tem projeção de atingir USD 762,4 milhões até 2031, condicionado à aprovação de formulações que possam ser administradas com segurança em ambiente domiciliar.
As clínicas especializadas preenchem a lacuna ao oferecer intervenções avançadas sem a sobrecarga dos grandes hospitais. Essas instalações aproveitam protocolos padronizados, modelos de terapia em grupo e rastreamento digital de sintomas para aumentar o rendimento e as margens. Os centros acadêmicos continuam a estabelecer referências clínicas ao conduzir ensaios clínicos fundamentais que validam modalidades emergentes, atraindo assim financiamento de bolsas e parcerias com a indústria. O sucesso comercial neste segmento depende cada vez mais da integração do cuidado farmacológico com o acompanhamento digital que mantém o engajamento do paciente entre as sessões presenciais.
Por Canal de Distribuição:
Farmácias Hospitalares Mantêm a Primazia em Meio ao Crescimento On-lineAs farmácias hospitalares dispensaram 54,63% das prescrições de depressão resistente ao tratamento em 2025, refletindo controles rigorosos de armazenamento para substâncias controladas e a exigência de alinhar a disponibilidade de medicamentos com as áreas de observação em conformidade com o REMS. As farmácias on-line, crescendo a um CAGR de 8,68%, se beneficiam de prescrição digital, reabastecimento automatizado e educação direta ao paciente que reduzem o atrito e melhoram a adesão. Notavelmente, a participação no mercado de depressão resistente ao tratamento capturada pelos canais on-line tem previsão de subir de 9,18% em 2025 para quase 14,92% até 2031, desde que as salvaguardas de segurança cibernética e os protocolos de verificação de identidade acompanhem o ritmo.
As redes de varejo ficam para trás porque muitos agentes inovadores exigem monitoramento presencial ou administração médica, limitando sua relevância imediata. No entanto, formulações de liberação prolongada ou psicodélicos orais atualmente em Fase 2 poderiam se tornar viáveis para dispensação no varejo assim que os perfis de segurança forem estabelecidos. As empresas farmacêuticas experimentam modelos híbridos que colocam estoques em centros hospitalares centrais, mas atendem às doses de manutenção por meio de farmácia por correspondência, equilibrando assim a supervisão de segurança com a conveniência do paciente.
Análise Geográfica
Mercado de Depressão Resistente ao Tratamento na América do Norte
A América do Norte gerou 47,91% da receita de 2025 e permanece o mercado de referência para precedentes regulatórios e de reembolso. A decisão dos Estados Unidos de janeiro de 2025 de permitir a monoterapia com escetamina expandiu imediatamente o tamanho do mercado de depressão resistente ao tratamento na região. O Programa de Acesso Especial do Canadá emitiu 176 isenções de psilocibina com uma taxa de aprovação de 78%, produzindo dados pós-sessão que informam expansões subsequentes de rótulo. A adoção pelos pagadores é simplificada por codificação diagnóstica estabelecida e registros de resultados que rastreiam remissão funcional, frequência ao trabalho e readmissão hospitalar em tempo quase real. A maturidade do ecossistema garante que os novos entrantes possam escalar rapidamente após obterem aprovação.
Mercado de Depressão Resistente ao Tratamento na Europa
A Europa contribui com um bloco de receita significativo graças a fortes redes acadêmicas e consórcios multinacionais que facilitam ensaios de Fase 3. A Agência Europeia de Medicamentos sinalizou abertura a intervenções inovadoras em saúde mental durante seu workshop de 2024, embora os debates sobre reembolso continuem no nível dos estados-membros. Alemanha e Países Baixos apresentam a maior densidade de clínicas e os programas-piloto psicodélicos mais precoces, enquanto alguns mercados do Sul da Europa ainda concentram recursos na farmacoterapia convencional. Apesar dessa variabilidade, o alinhamento continental sobre os requisitos de ensaios clínicos acelera a preparação de dossiês para psicodélicos, moduladores de NMDA e neuroesteroides ativos igualmente.
Mercado de Depressão Resistente ao Tratamento na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 8,51% projetado até 2031. O Japão lidera a adoção clínica de estimulação cerebral não invasiva e oferece um modelo de reembolso baseado em resultados. A Austrália abriu novos caminhos ao aprovar a terapia com psilocibina em 2023, catalisando o investimento regional em clínicas especializadas e pipelines de formação de terapeutas. As reformas de saúde mental da China elevam a importância do diagnóstico precoce e aumentam a demanda por soluções de ação rápida, embora os caminhos de aprovação domésticos ainda priorizem dados locais. A Coreia do Sul e Singapura aproveitam ecossistemas robustos de biotecnologia para sediar ensaios multicêntricos que produzem evidências de segurança e eficácia específicas para a Ásia. No geral, a escala demográfica da região, a renda disponível crescente e a crescente clareza regulatória tornam-na um vetor de crescimento indispensável para os players globais.

Panorama regulatório
O desenvolvimento e o acesso à depressão resistente ao tratamento (DRT) são moldados por vias aceleradas e com gestão de risco em todos os principais órgãos regulatórios. Nos Estados Unidos, a FDA ampliou o Spravato (esketamina) da Johnson & Johnson com uma aprovação suplementar em janeiro de 2025 para monoterapia em adultos com DRT, ao mesmo tempo em que continua a exigir controles de Estratégia de Avaliação e Mitigação de Risco (REMS) e administração em locais certificados, vinculados aos riscos de sedação e dissociação. Para o desenvolvimento clínico, as diretrizes de desenvolvimento de medicamentos para depressão da FDA e as consultas da Divisão de Psiquiatria influenciam a seleção de endpoints e o desenho dos ensaios, incluindo a forma como os patrocinadores definem as populações com DRT (comumente definida como ausência de resposta a mais de um ensaio prévio adequado com antidepressivo, nas comunicações da FDA).
Na Europa, a Agência Europeia de Medicamentos (EMA) atualizou sua diretriz de investigação clínica para depressão (Revisão 3) em 2025, com o padrão entrando em vigor em 30/09/2025. A atualização fornece expectativas mais claras para estudos que incluem populações com DRT e respondedores parciais, e permite flexibilidade entre pacotes de evidências de terapia adjuvante e de monoterapia. O Spravato permanece autorizado em toda a UE sob o regime centralizado da EMA, com supervisão pós-autorização e decisões de reembolso a nível nacional determinando o acesso prático dos pacientes. Rotas de acesso paralelas em determinados mercados, como o Programa de Acesso Especial do Canadá e as abordagens de classificação de substâncias controladas da Austrália, também afetam a rapidez com que novos mecanismos passam da evidência clínica para os cuidados de rotina em ambientes supervisionados.
Análise da cadeia de valor
A cadeia de valor da DRT começa com a descoberta e o desenvolvimento clínico realizados por patrocinadores farmacêuticos e empresas de biotecnologia emergentes, que atuam em áreas como modulação NMDA, psicodélicos, esteroides neuroativos e outros mecanismos inovadores. As interações regulatórias incluem cada vez mais ferramentas expeditas, como os mecanismos de revisão contínua da FDA usados para programas de psilocibina sintética em fase avançada. Os sistemas de fabricação e qualidade divergem então por modalidade, sendo que os produtos de molécula pequena seguem cadeias de suprimento GMP convencionais, enquanto os candidatos psicodélicos acrescentam requisitos relacionados ao manuseio de substâncias controladas e ao fornecimento padronizado, para apoiar a consistência entre os locais de sessões supervisionadas.
A distribuição e a prestação de cuidados estão estreitamente ligadas aos controles de risco e às capacidades do local de atendimento. A esketamina ilustra um modelo de distribuição controlada, com dispensação e administração ocorrendo por meio de farmácias cadastradas e ambientes de saúde certificados, sob observação, o que direciona o volume para farmácias hospitalares e clínicas especializadas com capacidade de monitoramento. Os fluxos de autorização das operadoras de saúde e o acompanhamento de resultados, incluindo registros usados em alguns países, funcionam como portões de acesso a jusante que afetam o fluxo de pacientes e a persistência do tratamento. Para vias domiciliares ou apoiadas digitalmente, a cadeia também inclui monitoramento remoto, coordenação de telepsiquiatria e logística de dispositivos prescritos, que conectam os prescritores, a entrega domiciliar e o acompanhamento pós-tratamento.
Cenário Competitivo
A consolidação se intensificou em 2025, à medida que os grandes incumbentes correram para montar portfólios de múltiplos mecanismos. A aquisição de USD 14,6 bilhões da Intra-Cellular Therapeutics pela Johnson & Johnson adicionou o CAPLYTA a uma franquia de escetamina já forte, dando à empresa cobertura em modulação NMDA, antagonismo dopamina-serotonina e estabilização glutamatérgica. Essa transação sinaliza que a grande indústria farmacêutica agora valoriza os ativos psiquiátricos em paridade com a oncologia e a imunologia ao projetar fluxos de receita futuros.
Especialistas como a COMPASS Pathways validam seu foco estratégico ao entregar o primeiro conjunto de dados positivos de Fase 3 com psilocibina, o que reduziu o ceticismo dos investidores em relação ao risco regulatório. A empresa coordenou o treinamento de terapeutas, o gerenciamento de dados e a logística da cadeia de suprimentos como parte de seu plano de entrada no mercado, estabelecendo assim um referencial que os desenvolvedores menores devem igualar. Players de médio porte como Axsome e Relmada refinam moléculas tradicionais por meio da ciência de formulação, com o objetivo de capturar participação com extensões de propriedade intelectual e perfis de segurança diferenciados.
As parcerias proliferam em estágios mais iniciais, onde a neurobiologia se intersecta com os terapêuticos digitais e a inteligência artificial. A aliança de USD 2 bilhões da AbbVie com a Gilgamesh concede acesso a neuroplastogênios que prometem eficácia semelhante à cetamina sem dissociação. As empresas de tecnologia fornecem modelos de aprendizado de máquina que extraem dados de registros eletrônicos de saúde, painéis genômicos e dados de imagem para otimizar o recrutamento em ensaios e a correspondência de tratamentos pós-comercialização. Essas colaborações aceleram os ciclos de tempo enquanto distribuem o risco entre múltiplos stakeholders, destacando uma tendência competitiva mais ampla: a convergência de farmacologia, ciência de dados e inovação na entrega de cuidados.
Líderes do Setor Global de Depressão Resistente ao Tratamento
AstraZeneca
Pfizer
GlaxoS
Eli Lilly and Company
Johnson and Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Depressão Resistente ao Tratamento
- Johnson & Johnson
- Alkermes plc
- H. Lundbeck
- Otsuka
- Axsome Therapeutics
- Relmada Therapeutics, Inc.
- Sage Therapeutics
- Seelos Therapeutics, Inc.
- COMPASS Pathways plc
- GH Research PLC
- Biohaven Ltd.
- Atai Life Sciences N.V.
- Revive Therapeutics Ltd.
- Teva Pharmaceutical Industries
- Dr. Reddy’s Laboratories Ltd.
- Cipla
- Sun Pharmaceuticals Industries
- Viatris
- Pfizer
- GlaxoSmithKline

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está em deslocar o cuidado da DRT para além da administração intensiva em instalações, mantendo os controles de segurança, especialmente para pacientes que enfrentam barreiras de deslocamento e monitoramento sob modelos de dosagem supervisionada. A evidência dessa tendência inclui a Aprovação Pré-Mercado (PMA) da FDA, concedida em janeiro de 2026, para o Proliv Rx da Neurolief, posicionado como uma terapia de neuromodulação cerebral domiciliar para adultos cuja depressão não melhorou adequadamente com antidepressivos. Isso amplia o conjunto de intervenções reembolsáveis e direcionadas por médicos que podem ser oferecidas fora das tradicionais salas de infusão ou observação. Também cria uma oportunidade de plataforma para modelos de serviço integrados que combinam terapia por dispositivo, acompanhamento por telepsiquiatria e relatórios de resultados esperados pelas operadoras de saúde.
Outra oportunidade é a construção de infraestrutura regulamentada para terapia assistida por psicodélicos, abrangendo fornecimento de medicamentos, treinamento de terapeutas, locais certificados e monitoramento pós-sessão. Em 2026, a COMPASS Pathways divulgou dados de Fase 3 de 26 semanas para o COMP360 (psilocibina sintética) em DRT e delineou uma via de NDA contínuo com um cronograma-alvo de submissão final, reforçando a necessidade de operações clínicas escaláveis e protocolos padronizados que possam atender tanto aos requisitos da FDA quanto às restrições de classificação de substâncias controladas. A atividade de investimento estratégico também sinaliza a preparação para comercialização, com a Eli Lilly concordando em adquirir a AtaiBeckley em julho de 2026 para avançar o BPL-003 (um spray nasal sintético de 5-MeO-DMT) na Fase 3 para DRT. O acordo destaca a demanda por mecanismos diferenciados e de ação rápida, e por vias de cuidado capazes de sustentar essas opções em escala.
Recent Industry Developments in Mercado Global de Depressão Resistente ao Tratamento
- Julho de 2026: A Eli Lilly and Company assinou um acordo definitivo para adquirir a AtaiBeckley Inc. com o objetivo de avançar o BPL-003 (spray nasal sintético de 5-MeO-DMT) na Fase 3 para depressão resistente ao tratamento. A estrutura do negócio incluiu um pagamento inicial em dinheiro e um direito de valor contingente, evidenciando a disposição de grandes empresas para pagar por ativos de neuropsiquiatria de ação rápida em fase avançada. A transação aumenta a pressão competitiva sobre outros desenvolvedores para garantir perfis clínicos diferenciados e modelos de entrega escaláveis.
- Junho de 2025: A Alto Neuroscience celebrou um acordo de compra de ativos com a Chase Therapeutics Corporation para um portfólio de candidatos combinados agonistas da dopamina, incluindo o ALTO-207 para depressão resistente ao tratamento. A transação ampliou a opcionalidade do pipeline em fase avançada da Alto e adicionou outro ângulo mecanístico além das abordagens glutamatérgicas. Também sinalizou o interesse contínuo em reposicionar ou combinar farmacologias conhecidas para acelerar os prazos de desenvolvimento na DRT.
- Maio de 2024: A Johnson & Johnson destacou a atividade de seu portfólio para depressão, incluindo o seltorexant, em comunicações externas relacionadas ao desenvolvimento em neuropsiquiatria. A divulgação manteve a atenção sobre estratégias multiativos que combinam produtos estabelecidos para DRT com candidatos de nova geração. As atualizações contínuas de pipeline de grandes empresas estabelecidas moldam a prontidão dos locais e as redes de investigadores que podem ser reutilizadas em ensaios de DRT em fase avançada.


Mercado Global de Depressão Resistente ao Tratamento Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por terapias usadas para tratar a depressão resistente ao tratamento (DRT), na qual os pacientes não responderam adequadamente a pelo menos dois regimes antidepressivos anteriores. Capturamos o valor em intervenções baseadas tanto em medicamentos quanto em dispositivos, oferecidas em ambientes de cuidado reais.
Exclusões de escopo: excluímos a DRT pediátrica, produtos de bem-estar não médicos e intervenções puramente experimentais que não têm disponibilidade comercial no período do estudo.
Visão geral da segmentação
- Por Classe de Medicamento (Valor)
- Antagonistas do Receptor NMDA
- Aumento com Antipsicóticos Atípicos
- Moduladores de Monoaminas (ISRS/IRSN, IMAO, ATC)
- Psicodélicos e Compostos Inovadores
- Outros
- Por Usuário Final (Valor)
- Hospitais
- Clínicas Especializadas
- Cuidados Domiciliares e Telepsiquiatria
- Centros de Pesquisa e Acadêmicos
- Por Canal de Distribuição (Valor)
- Farmácias de Varejo
- Farmácias Hospitalares
- Farmácias On-line
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajudou a estabelecer o contexto da doença e do tratamento antes da finalização de qualquer trabalho de dimensionamento. Revisamos referências públicas de saúde e epidemiologia (incluindo o CDC dos EUA, o NIH, a OMS e ministérios nacionais de saúde) para entender a carga da depressão, as vias de tratamento e como a DRT é tipicamente definida na prática. Também utilizamos literatura clínica revisada por pares (incluindo estudos indexados no PubMed) para alinhar parâmetros de resposta e remissão, linhas comuns de terapia e padrões de uso de tratamentos de ação rápida.
Para traduzir isso em um modelo de mercado, contamos com sinais públicos regulatórios e de reembolso, incluindo atualizações de bula, aprovações e comunicações de segurança de agências como a FDA dos EUA e a EMA. Também consultamos registros de empresas, relatórios anuais, apresentações a investidores e cobertura de imprensa confiável para construir o contexto de preços e adoção, e depois verificamos de forma cruzada assinaturas pagas seletivas para dados financeiros de empresas e bases de patentes, quando os prazos eram relevantes. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar como a DRT é diagnosticada no cuidado de rotina e como a sequência de tratamento varia por país, ambiente de operadoras de saúde e local de atendimento. Conversamos com uma combinação de psiquiatras, partes interessadas de farmácias hospitalares, operadores de clínicas especializadas e participantes da indústria para confirmar a adoção no mundo real, os esquemas de dosagem típicos e a proporção prática de pacientes que avançam para opções mais avançadas após múltiplas falhas de tratamento. Como este é um título global, o conjunto de respondentes foi equilibrado entre as principais regiões, para que o acesso, os preços e a disponibilidade de serviços regionais pudessem ser refletidos corretamente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 12% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 39% | EMEA: 37% |
| Empresas menores: 21% | Gerentes: 49% | Américas: 22% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down que vincula o conjunto diagnosticado e tratado de DRT à adoção terapêutica por ambiente de atendimento, e então converte essa demanda em valor usando premissas de preços a nível de país e duração do tratamento. Para manter o modelo fundamentado, os totais são corroborados com aproximações seletivas bottom-up, incluindo divulgações de receita amostradas, verificações de canal em hospitais e clínicas especializadas, e um teste de razoabilidade usando o número de pacientes que iniciam o tratamento multiplicado pelo custo anual típico da terapia.
As principais entradas usadas no modelo incluem a prevalência de DRT dentro das coortes de transtorno depressivo maior, a proporção de pacientes que avançam para tratamentos de terceira linha e posteriores, a divisão entre administração hospitalar e ambulatorial para cuidados baseados em procedimentos, a duração média do tratamento e as taxas de descontinuação, e a progressão do preço líquido (incluindo os padrões esperados de bruto para líquido, quando visíveis). Como novas modalidades podem alterar rapidamente a adoção, a análise de cenários foi usada para as previsões, com especialistas primários nos ajudando a delimitar a velocidade de adoção, a expansão do acesso e quaisquer desacelerações esperadas devido a mudanças de segurança ou reembolso. Onde os dados bottom-up estavam incompletos para países menores, usamos razões proxy de mercados comparáveis e depois reequilibramos usando sinais regionais de utilização.
Validação de dados e ciclo de atualização
A validação foi conduzida por meio de múltiplas verificações, para que o resultado permaneça consistente com os sinais do mundo real. Os resultados do modelo foram comparados com indicadores independentes, como volumes de depressão diagnosticada, sinais de capacidade de clínicas especializadas e movimentos de preços observáveis, e quaisquer discrepâncias foram revisadas até que o fator determinante fosse claramente explicado. Uma segunda revisão por analista foi aplicada às premissas de alto impacto, especialmente fluxo de pacientes, duração e preço líquido.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma aprovação importante, restrição de bula, sinal de segurança ou uma mudança relevante de reembolso. Antes da entrega, realizamos uma revisão final para que os números publicados reflitam as informações públicas mais recentes disponíveis e o feedback mais atual dos especialistas.
Comparação do tamanho de mercado da depressão resistente ao tratamento da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para a depressão resistente ao tratamento frequentemente diferem porque os analistas nem sempre contabilizam a mesma população tratada, o mesmo conjunto de terapias ou o mesmo ponto de captura de receita. As diferenças também surgem da forma como o preço líquido é tratado, da rapidez com que se assume que novas opções ganharão escala e de se os números são atualizados após eventos regulatórios ou de reembolso relevantes.
A principal lacuna vem de se os procedimentos baseados em dispositivos e os cuidados administrados em ambulatório são incluídos junto com as terapias medicamentosas, e, no modelo da Mordor Intelligence, a receita é contabilizada apenas quando um tratamento é usado comercialmente para DRT em ambientes de rotina e é avaliado em uma base ex-fabricante nos países cobertos, o que evita misturar vendas de medicamentos a preço de tabela com taxas de serviço.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,33 bilhões de USD (2026) | |
| Consultoria Global A | 3,49 bilhões de USD (2024) | Esta estimativa parece antecipar uma adoção inicial agressiva e pode incluir vendas ponderadas pelo pipeline ou uso mais amplo em depressão, o que pode inflar o conjunto exclusivo de DRT quando os critérios de falha de pacientes não são aplicados de forma consistente. |
| Jornal Comercial B | 1,99 bilhão de USD (2025) | Este valor parece mais próximo das vendas de medicamentos pelo canal farmacêutico e do acompanhamento de preços de tabela, o que pode subestimar os procedimentos administrados em clínicas e também pode não captar os ajustes de preço líquido em mercados com descontos mais elevados. |
No geral, a dispersão nos valores publicados é explicada principalmente pelo que é contabilizado como receita de tratamento da DRT e pela forma como os preços são convertidos em valores comparáveis em USD entre países e anos. Ao vincular o modelo a um conjunto rastreável de pacientes tratados e, em seguida, submeter os totais a testes de estresse com verificações práticas de canal, o número final permanece mais fácil de reproduzir e atualizar quando as condições de adoção ou acesso mudam.


Principais Perguntas Respondidas no Relatório
Qual proporção de pacientes com transtorno depressivo maior atende aos critérios de resistência ao tratamento?
Cerca de 70% dos pacientes não alcançam remissão completa dos sintomas após dois ensaios antidepressivos adequados, um nível que define a depressão resistente ao tratamento na maioria das diretrizes clínicas.
Com que rapidez os antagonistas NMDA podem aliviar os sintomas em comparação com a terapia tradicional com ISRS?
A escetamina frequentemente produz melhora mensurável em 24 horas, enquanto os inibidores seletivos da recaptação de serotonina normalmente requerem de quatro a seis semanas para um alívio comparável.
As terapias psicodélicas são seguras quando administradas em ambiente médico?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado Global de Depressão Resistente ao Tratamento?
Os dados de Fase 3 do psilocibina COMP360 não mostraram eventos adversos graves e demonstraram uma melhora estatisticamente significativa de 3,6 pontos na escala MADRS em relação ao placebo quando administrado sob supervisão profissional.
Por que alguns pagadores exigem múltiplos tratamentos fracassados antes de cobrir novas opções?
As políticas de edição escalonada visam controlar custos, mas frequentemente atrasam o acesso a intervenções eficazes, levando a doenças prolongadas e maiores gastos posteriores, conforme documentado no Medicare Parte D.
Página atualizada pela última vez em:



