
Tamanho e Participação do Mercado de Sistemas de Vigilância de Negociação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
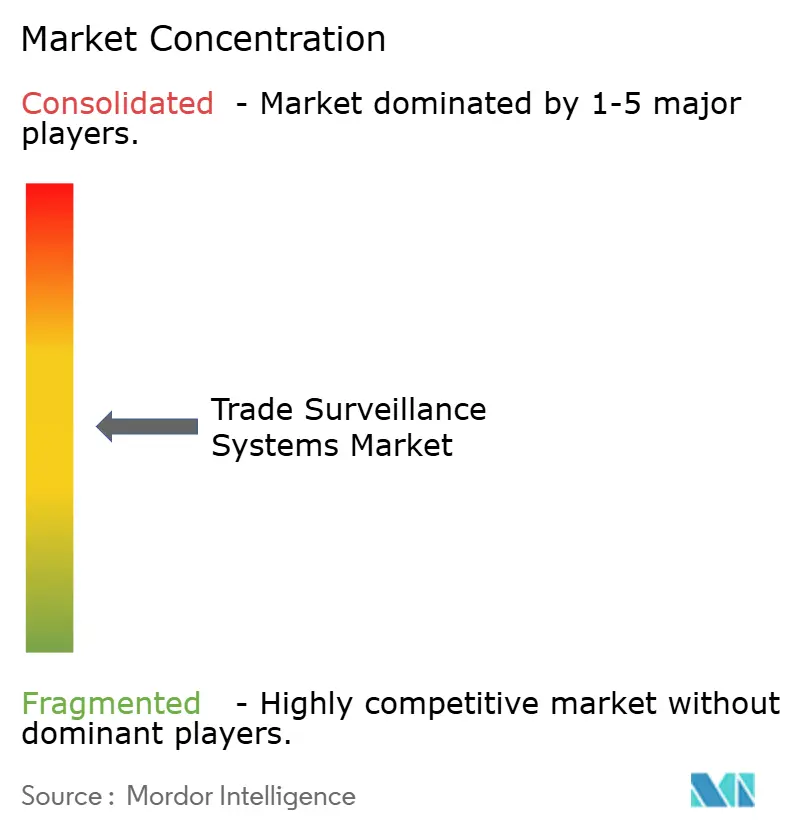
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Vigilância de Negociação por Mordor Intelligence
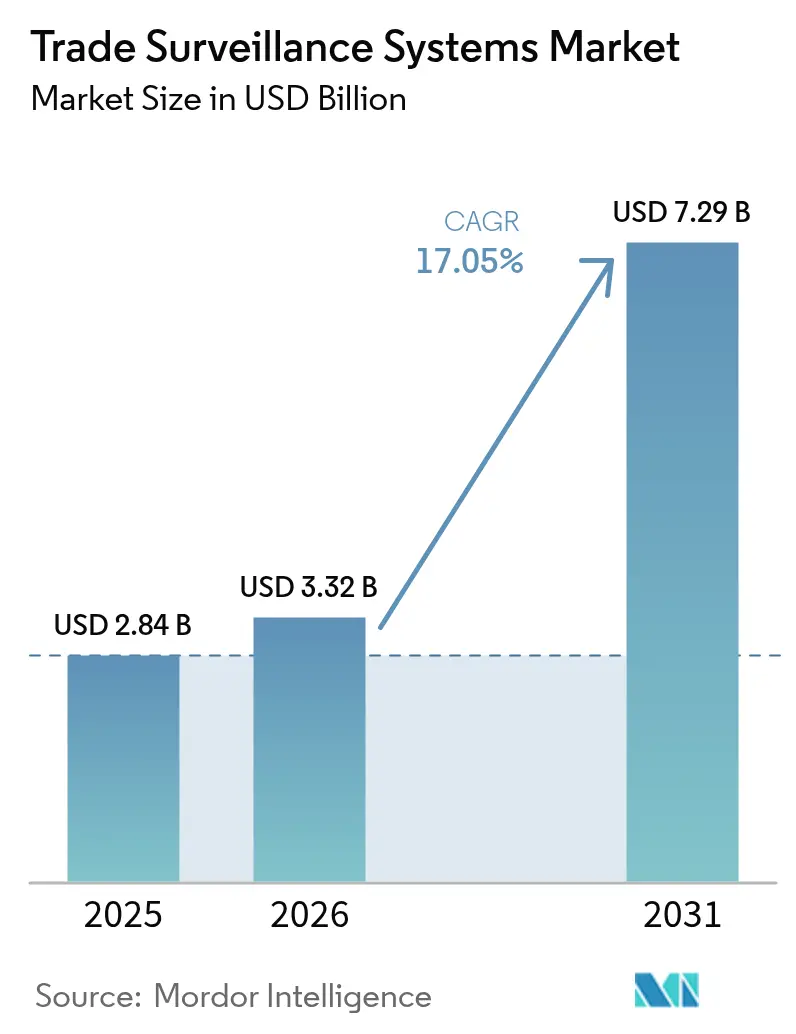
O tamanho do mercado de sistemas de vigilância de negociação em 2026 é estimado em USD 3,32 bilhões, crescendo a partir do valor de 2025 de USD 2,84 bilhões com projeções para 2031 mostrando USD 7,29 bilhões, crescendo a um CAGR de 17,05% no período 2026-2031. Mandatos de reporte mais rigorosos, como o Consolidated Audit Trail (CAT) dos Estados Unidos e o arcabouço em evolução da MiFID II na Europa, são os principais catalisadores. As instituições agora precisam de análises em tempo quase real que rastreiem mais de 150.000 transações por segundo e identifiquem padrões suspeitos com 97,5% de precisão, impulsionando os fornecedores em direção a arquiteturas de alto desempenho orientadas por inteligência artificial. A implantação em nuvem reduz os requisitos de capital inicial, enquanto os modelos híbridos abordam preocupações com soberania de dados. O rápido crescimento em criptoativos e ativos tokenizados adiciona complexidade, forçando as plataformas de vigilância a expandir além das ações e derivativos tradicionais.
Principais Conclusões do Relatório
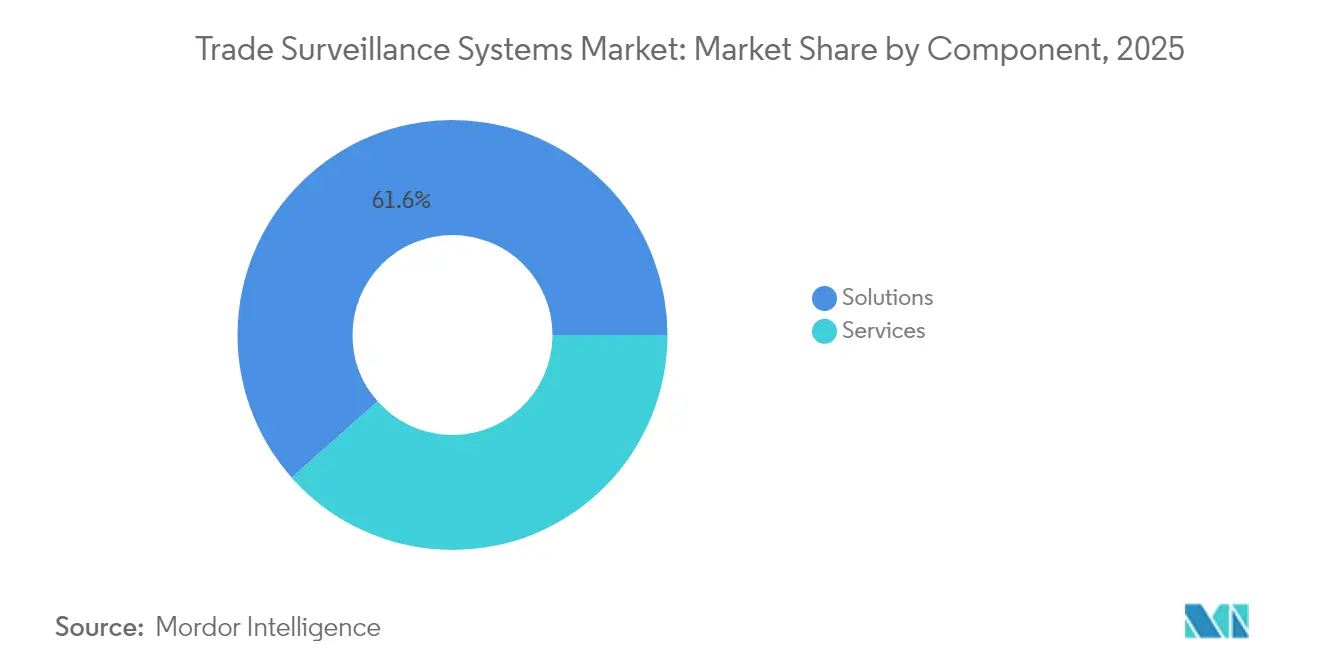
- Por componente, as soluções lideraram com 61,55% da participação do mercado de sistemas de vigilância de negociação em 2025; os serviços devem crescer a um CAGR de 18% até 2031.
- Por modo de implantação, o modelo local deteve 54,15% do tamanho do mercado de sistemas de vigilância de negociação em 2025, enquanto a nuvem deve expandir a um CAGR de 19,05% entre 2026-2031.
- Por tipo de negociação, as ações representaram 32,10% do tamanho do mercado de sistemas de vigilância de negociação em 2025; os ativos digitais avançam a um CAGR de 19,7% até 2031.
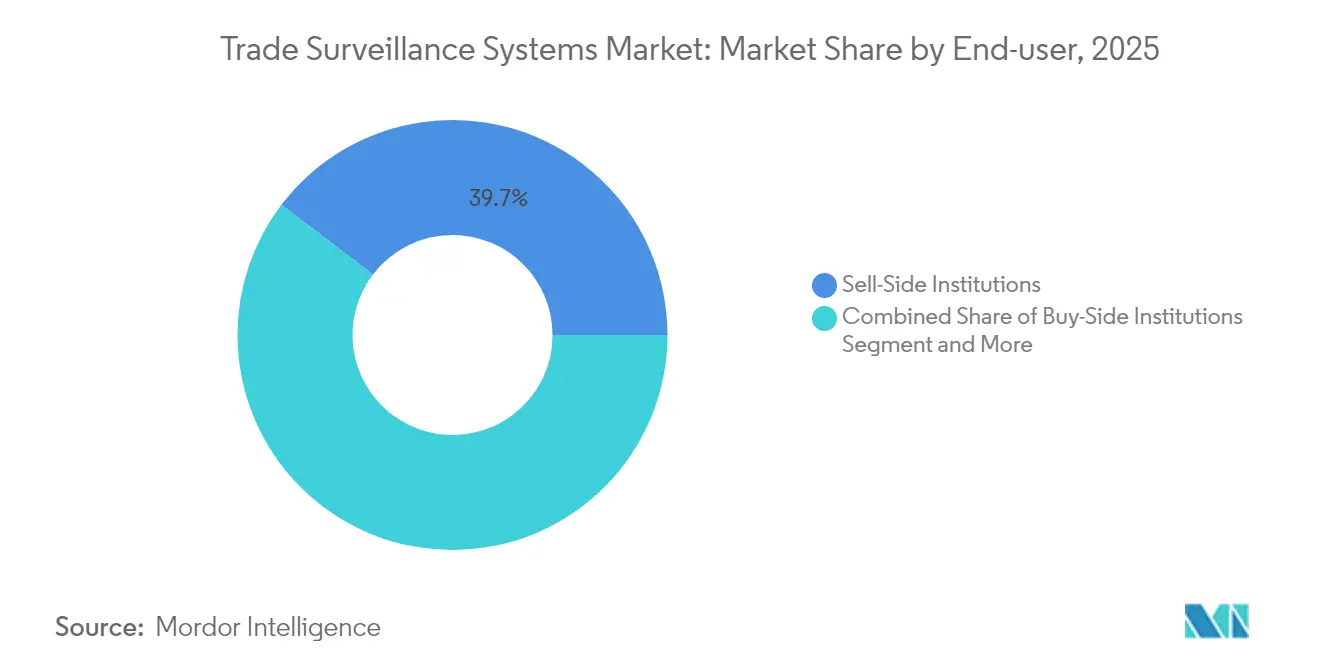
- Por usuário final, as instituições do lado vendedor capturaram 39,65% da participação do mercado de sistemas de vigilância de negociação em 2025; as empresas do lado comprador registram o maior CAGR projetado de 18,2% até 2031.
- Por porte da organização, os bancos globais de nível 1 comandaram 35,65% do tamanho do mercado de sistemas de vigilância de negociação em 2025, enquanto as FinTechs e exchanges de criptoativos crescem a um CAGR de 21,4%.
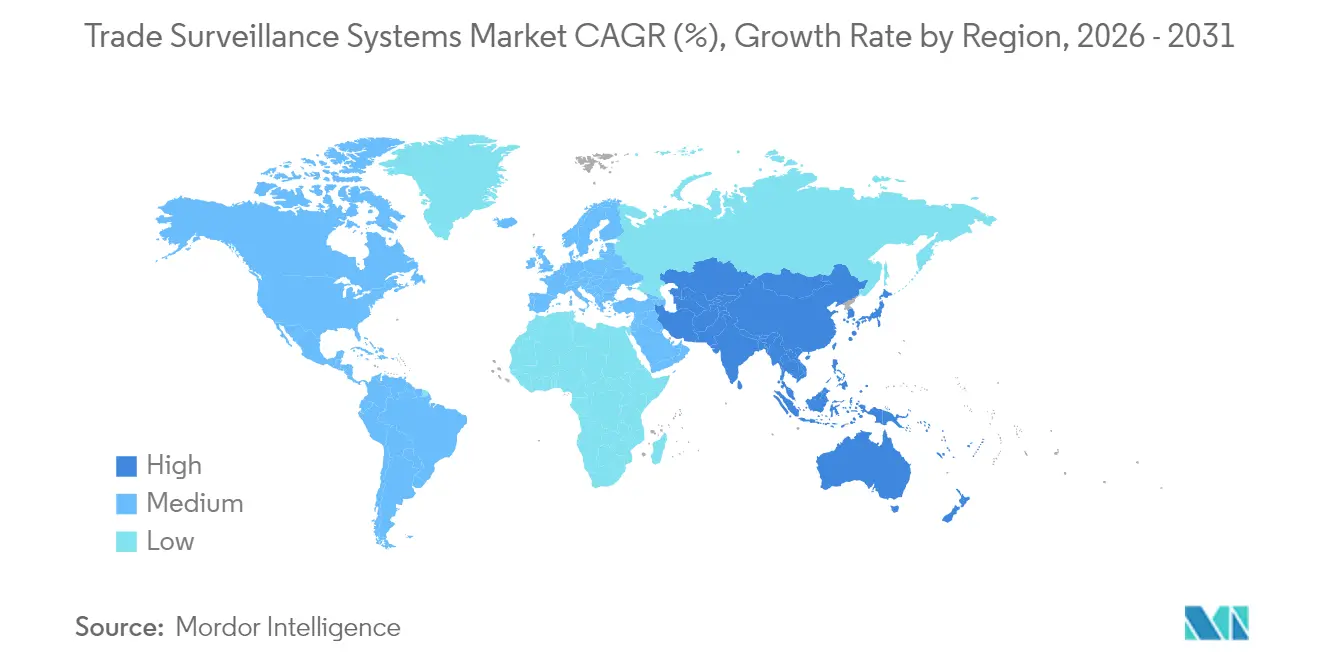
- Por geografia, a América do Norte liderou com uma participação de 33,92% em 2025; a Ásia-Pacífico exibe o CAGR regional mais rápido de 17,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão das plataformas globais de negociação eletrônica de múltiplos ativos | +3.2% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Trilha de auditoria consolidada (CAT) obrigatória e outros mandatos de transparência pós-negociação | +2.8% | América do Norte como primária, UE como secundária | Curto prazo (≤ 2 anos) |
| A detecção de anomalias baseada em IA/ML reduz falsos positivos e custos de conformidade | +4.1% | Global, liderado por polos de inovação na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Entrega de SaaS nativo em nuvem reduzindo o custo total de propriedade | +3.5% | Global, acelerado em mercados emergentes | Médio prazo (2-4 anos) |
| Adoção crescente de negociação de criptoativos e ativos digitais por instituições reguladas | +2.2% | Global, com clareza regulatória na UE e em Singapura | Médio prazo (2-4 anos) |
| Tokenização de ativos do mundo real criando novos pontos cegos de vigilância | +1.9% | Global, adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão das Plataformas de Negociação Eletrônica de Múltiplos Ativos
Estratégias de alta frequência e algorítmicas agora impulsionam mais da metade dos volumes de ações nos EUA, criando pontos cegos de vigilância que conjuntos de regras legados têm dificuldade em cobrir. As empresas devem correlacionar livros de ordens em ações, renda fixa, opções e commodities, levando em conta lacunas de latência em milissegundos que permitem arbitragem entre plataformas. A transição de modelos de dealer para plataformas totalmente automatizadas orientadas por ordens em Londres ilustra como os ganhos de liquidez coexistem com maior risco de abuso de mercado. [1]Autoridade de Conduta Financeira, "Revisão da Literatura sobre Estrutura do Mercado de Ações Parte II: Negociação de Alta Frequência," sec.gov Os fornecedores respondem unificando feeds de dados e incorporando calibrações específicas por plataforma que sinalizam spoofing e layering em mercados fragmentados.
CAT Obrigatório e Outros Mandatos de Transparência Pós-Negociação
O regime CAT obriga os corretores norte-americanos a reportar cada evento de ações e opções sob um único esquema. Uma emenda de março de 2025 reduziu os campos de dados pessoais, mas preservou os identificadores únicos, economizando USD 12 milhões anuais para as empresas enquanto mantém os reguladores plenamente informados. Pressão semelhante cresce na Europa, onde a MiFIR 3 introduz identificadores de tokens digitais e novas etiquetas de data de vigência, exigindo atualizações para lidar com cargas de dados mais ricas. As instituições, portanto, tratam a vigilância como infraestrutura de conformidade fundamental, e não como ferramenta de risco opcional.
Detecção de Anomalias Baseada em IA/ML Reduzindo Falsos Positivos e Custos
As plataformas de próxima geração vão além dos limites estáticos em direção a modelos de aprendizado de máquina que aprendem o comportamento dos operadores. As taxas de detecção superam 97%, enquanto os falsos positivos caem abaixo de 1%. O processamento de linguagem natural vincula a vigilância de voz e chat aos dados de negociação, de modo que ordens aparentemente benignas possam ser associadas a comunicações colusivas. Os reguladores enfatizam a explicabilidade: os algoritmos devem registrar os recursos que acionaram um alerta para que os supervisores possam auditar as decisões. Como resultado, os fornecedores agora incorporam painéis transparentes de risco de modelos e fluxos de trabalho com supervisão humana.
Entrega de SaaS Nativo em Nuvem Reduzindo o Custo Total de Propriedade
As instituições financeiras transferem cada vez mais análises computacionalmente intensivas para provedores de nuvem, escalando a capacidade de CPU e GPU durante sessões voláteis sem precisar adquirir hardware. A precificação elástica reduz os orçamentos de capital, enquanto a aplicação automática de patches alivia os encargos de cibersegurança. No entanto, as instituições devem manter identificadores sensíveis dentro das fronteiras nacionais, impulsionando modelos híbridos que retêm dados brutos localmente e enviam dados anonimizados para a nuvem para treinamento de modelos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta complexidade de integração com sistemas legados de front-, middle- e back-office | -2.1% | Global, aguda em centros financeiros estabelecidos | Médio prazo (2-4 anos) |
| Escassez de talentos em ciência de dados para vigilância de negociação | -1.8% | Global, grave em mercados emergentes | Longo prazo (≥ 4 anos) |
| Conjuntos de regras globais fragmentados levando a mapeamento de regras oneroso | -0.8% | Mercados regulatórios da UE e da América do Norte | Longo prazo (≥ 4 anos) |
| Regulamentações de privacidade crescentes limitando o agrupamento holístico de dados de vigilância | -0.6% | Global, com concentração em setores regulados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Integração com Sistemas Legados de Front-, Middle- e Back-Office
Cerca de 92% das instituições do Reino Unido ainda dependem de mainframes que processam arquivos de negociação em lotes durante a noite, uma cadência incompatível com a vigilância segundo a segundo. Conectar protocolos de mensagens, taxonomias de campos e sincronização de relógios exige roteiros de vários anos, frequentemente envolvendo mais de 50 equipes internas. As desconexões causam feeds de dados incompletos e alertas perdidos, forçando períodos de execução paralela em que as plataformas antigas e novas coexistem até que os reguladores certifiquem a integridade dos dados.
Escassez de Talentos em Ciência de Dados para Vigilância de Negociação
A demanda por profissionais que entendam tanto a microestrutura do mercado de capitais quanto a estatística avançada supera em muito a oferta. Estudos do setor destacam déficits em análise de blockchain, processamento de linguagem natural e modelagem de redes em grafos. Os fornecedores lançam academias de treinamento para fechar a lacuna, mas no curto prazo, os bancos recorrem a serviços gerenciados que incluem manutenção de modelos e atualizações regulatórias, aumentando o risco de dependência de fornecedores para empresas menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Impulsionam a Base do MercadoAs soluções detiveram 61,55% da participação do mercado de sistemas de vigilância de negociação em 2025, sublinhando a primazia das plataformas de ponta a ponta que integram dados de ordens, execução e comunicações. O segmento se beneficia de altos custos de troca e atualizações contínuas de regras, posicionando os fornecedores para receitas recorrentes de licenciamento. O tamanho do mercado de sistemas de vigilância de negociação associado às soluções deve crescer de forma constante à medida que os bancos renovam licenças corporativas antes dos principais prazos regulatórios.
Os serviços, embora menores, crescem a um CAGR de 18% à medida que as instituições terceirizam o ajuste de modelos e o mapeamento regulatório. Os contratos de serviços gerenciados preenchem lacunas de talentos internos e fornecem cobertura 24 horas em todas as regiões. Os provedores incluem implementação, calibração de modelos comportamentais e testes pós-implantação, um pacote que os corretores de médio porte consideram mais econômico do que contratar especialistas quantitativos.


Por Modo de Implantação:
Migração para a Nuvem se AceleraAs implantações locais retiveram uma participação de 54,15% em 2025, refletindo obrigações de soberania de dados e a preferência dos auditores por sistemas hospedados dentro de firewalls. No entanto, o tamanho do mercado de sistemas de vigilância de negociação atribuído às ofertas em nuvem deve crescer mais rapidamente, expandindo a um CAGR de 19,05% até 2031, à medida que os reguladores emitem esclarecimentos de que dados criptografados podem residir em jurisdições aprovadas.
Os provedores de nuvem oferecem computação elástica para back-testing de milhões de cenários durante a noite, uma capacidade que as grades locais têm dificuldade em replicar sem superdimensionamento. Os modelos híbridos ganham força porque mantêm informações de identificação pessoal em centros de dados locais, enquanto desviam registros de negociação desidentificados para clusters em nuvem para análises pesadas. Pilotos bem-sucedidos em Singapura e no Canadá demonstram que tais arquiteturas passam na inspeção regulatória quando as chaves de criptografia permanecem sob controle do cliente.
Por Tipo de Negociação:
Ativos Digitais Transformam a VigilânciaAs ações, com 32,10% da participação do mercado de sistemas de vigilância de negociação em 2025, permanecem o segmento âncora graças a regras de reporte com décadas de existência. A renda fixa, os derivativos e o câmbio adicionam camadas de complexidade, especialmente quando as negociações de balcão devem ser combinadas com as impressões de bolsa para visibilidade completa do ciclo de vida.
Os ativos digitais representam a fatia de crescimento mais rápido, a um CAGR de 19,7%. As plataformas devem ingerir eventos de blockchain, mapear endereços de carteiras para entidades jurídicas e detectar wash trading entre cadeias. Sob a MiCA, os prestadores de serviços europeus devem demonstrar monitoramento contínuo de exchanges descentralizadas, impulsionando a demanda por análises com reconhecimento de tokens que avaliam contratos inteligentes e sinalizam pools de liquidez suspeitos. O tamanho do mercado de sistemas de vigilância de negociação vinculado ao monitoramento de criptoativos poderá dobrar até o final da década, à medida que a tokenização de ativos do mundo real amplia o perímetro.
Por Usuário Final:
Instituições do Lado Comprador Impulsionam o CrescimentoAs empresas do lado vendedor controlaram 39,65% da participação do mercado de sistemas de vigilância de negociação em 2025, um legado de obrigações de longa data de melhor execução e formação de mercado. Seus fluxos de ordens complexos e mesas de negociação proprietária exigem lógica de alerta em múltiplas camadas e trilhas de auditoria extensas.
As entidades do lado comprador expandem os gastos a um CAGR de 18,2%. Os gestores de ativos veem a vigilância como prova de dever fiduciário e uma salvaguarda contra o uso interno indevido de informações. Fundos de pensão e seguradoras integram alertas em sistemas de gestão de portfólio para detectar violações de cruzamento e vendas a descoberto não autorizadas. Essas empresas anteriormente dependiam dos controles dos corretores, mas as orientações regulatórias agora enfatizam a supervisão direta, alimentando os pipelines dos fornecedores.
Por Porte da Organização:
Exchanges FinTech Lideram a InovaçãoOs bancos globais de nível 1 representaram 35,65% do tamanho do mercado de sistemas de vigilância de negociação em 2025 e continuam a alocar orçamentos de nove dígitos para manter licenças corporativas, zonas de redundância e mesas de suporte global. Os corretores de nível 2 e regionais geralmente adotam versões reduzidas, equilibrando necessidades de conformidade com limites orçamentários.
As FinTechs e exchanges de criptoativos aumentam a receita a um CAGR de 21,4%, impulsionadas por financiamento de capital de risco e pela corrida para conquistar o fluxo de ordens institucionais de criptoativos. Elas exigem ferramentas nativas em nuvem e centradas em API que se integrem a protocolos descentralizados e forneçam pontuações de risco em segundos, suportando listagens rápidas de ativos e alto throughput. Os modelos dos fornecedores frequentemente posicionam essas exchanges como clientes de lançamento para recursos inovadores que posteriormente são retroportados para os mercados tradicionais.
Análise Geográfica
Mercado de Sistemas de Vigilância de Negociações da APAC
A Ásia-Pacífico registra o CAGR regional mais rápido, de 17,6%, passando de seguidora a líder em tecnologia de supervisão. A Autoridade Monetária de Singapura pilota modelos de AML-CFT baseados em IA que alimentam os controles de vigilância de negociações, criando implementações de referência que outros reguladores monitoram de perto. Hong Kong exige cobertura de vigilância para operadores de ativos virtuais licenciados, elevando os gastos entre bolsas e corretoras prime.
Mercado de Sistemas de Vigilância de Negociações da América do Norte
A América do Norte permanece como o maior contribuinte, com uma participação de 33,92%, impulsionada pelo CAT e pelas sinalizações de vendas a descoberto planejadas que entram em vigor em meados de 2025. Os Estados Unidos se beneficiam da proximidade dos fornecedores com os principais mercados de ações e opções, enquanto o Canadá acelera os investimentos à medida que os volumes de listagem cruzada aumentam.
Mercado de Sistemas de Vigilância de Negociações da Europa
A Europa apresenta um perfil de adotante maduro, onde MiFID II e EMIR já incorporam relatórios de transações rigorosos. As próximas alterações do MiFIR 3 introduzem identificadores de tokens digitais que ampliam o perímetro regulatório. Os bancos continentais atualizam seus sistemas para reconciliar identificadores de negociações entre linhas de negócios, e as empresas do Reino Unido executam processos paralelos para gerenciar a divergência pós-Brexit.

Panorama regulatório
A demanda por vigilância de negociações está ancorada na expansão das obrigações de trilha de auditoria, abuso de mercado e qualidade de dados nas principais jurisdições. Nos Estados Unidos, a SEC continuou a moldar as expectativas de supervisão sobre a eficácia da vigilância e a infraestrutura de dados de auditoria por meio de suas Prioridades de Fiscalização para o ano fiscal de 2026, e em abril de 2026 emitiu um documento conceitual revisando o Consolidated Audit Trail (CAT) e outras trilhas de auditoria, com ênfase em cibersegurança, privacidade e abordagens tecnológicas de custo eficiente. Isso mantém a pressão sobre as empresas para que mantenham capacidades resilientes e escaláveis de captura de dados e monitoramento.
Na Europa, os requisitos de integridade do mercado de criptoativos avançaram por meio do Regulamento Delegado (UE) 2025/885 da Comissão, no âmbito do MiCA, que estabeleceu expectativas detalhadas de prevenção, detecção e comunicação de abuso de mercado, incluindo cobertura relevante para atividades baseadas em DLT. O trabalho da ESMA sobre normas técnicas relacionadas ao MiFIR e a aplicação, em março de 2026, dos requisitos de transparência atualizados do MiFIR para instrumentos não acionários aumentaram a complexidade da vigilância para títulos de renda fixa e derivativos. O resultado é uma cobertura multiativos reforçada, fluxos de trabalho de comunicação padronizados (incluindo processos STOR) e evidências de controle mais robustas para investigações entre plataformas.
Análise da cadeia de valor
A cadeia de valor começa com a aquisição e normalização de dados, incorporando dados de mercado de bolsas e plataformas, eventos de ordens e execuções, dados de referência e, cada vez mais, sinais de comunicações e de ativos digitais. Essa etapa depende de conectores para OMS/EMS, fornecedores de dados de mercado e captura de voz/chat, e é frequentemente limitada por ambientes legados em lote e taxonomias inconsistentes. Esses atritos impulsionam a demanda por serviços de integração e adaptadores pré-construídos.
As camadas de análise e gestão de casos traduzem essas entradas em alertas, investigações e relatórios regulatórios. Fornecedores como NICE Actimize e Nasdaq (SMARTS), assim como FIS e especialistas incluindo Eventus Systems, SteelEye, Scila, eFlow Global e Solidus Labs, competem em modelos de detecção (regras mais ML), explicabilidade e cobertura de cenários multiativos. A implantação é dividida entre arquiteturas on-premise, em nuvem e híbridas para atender à soberania de dados e à auditabilidade. Na etapa seguinte, as operações de conformidade e os provedores de serviços gerenciados ajustam modelos, mantêm o conteúdo das regras regulatórias e apoiam a comprovação e os testes, aspectos que revisões de supervisão e organismos normativos como a IOSCO enfatizam cada vez mais (inclusive em sua revisão temática de 2025 sobre os desafios tecnológicos para uma vigilância de mercado eficaz).
Cenário Competitivo
O mercado apresenta consolidação moderada. Um pequeno grupo de fornecedores globais fornece cobertura de múltiplos ativos, bibliotecas de IA e atualizações de conteúdo regulatório de forma contínua. A NICE Ltd registrou USD 2,7 bilhões em receita em 2024, com as vendas em nuvem avançando 25% para USD 2 bilhões, sinalizando forte adoção de vigilância hospedada. [3]NICE Ltd, "Relatório Anual 2024," nice.com A plataforma SMARTS da Nasdaq cobre mais de 200 mercados em todo o mundo e fornece comportamentos pré-configurados para spoofing, manipulação entre produtos e wash trading de criptoativos. [4]Nasdaq, "Software de Vigilância de Negociação e Abuso de Mercado (SMARTS)," nasdaq.com
As alianças estratégicas entre fornecedores de vigilância e nuvens de hiperescala encurtam os ciclos de implantação e incluem criptografia, gerenciamento de chaves e certificações de conformidade. As patentes crescem em análise de grafos e forense de blockchain, áreas em que startups como a Solidus Labs se especializam em pontuação de risco de carteiras e heurísticas entre cadeias. A atividade de fusões e aquisições tem como alvo especialistas em vigilância de comunicações para que os dados de negociação e voz convirjam em um único console de risco de conduta. No entanto, novos entrantes aproveitam frameworks de big data de código aberto para superar os incumbentes em preço, mantendo a intensidade competitiva elevada.
As instituições exigem cada vez mais explicabilidade. Os fornecedores agora incorporam interpretabilidade visual de modelos, reprodução de cenários e controle de versão de políticas para satisfazer consultas de auditoria. Os roteiros de produtos enfatizam modelos de assinatura SaaS e conectores de marketplace que ingerem dados não estruturados para que as equipes de conformidade possam se adaptar rapidamente quando novos produtos — como títulos tokenizados — são lançados.
Líderes do Setor de Sistemas de Vigilância de Negociação
NICE Ltd.
Nasdaq Inc.
BAE Systems Digital Intelligence
Fidelity National Information Services Inc. (FIS)
Software AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Vigilância de Negociações
- NICE Ltd. (Actimize)
- Nasdaq Inc. (SMARTS)
- BAE Systems Digital Intelligence
- Fidelity National Information Services Inc. (FIS)
- Software AG
- Eventus Systems Inc.
- ACA Group
- TradingHub Group Ltd.
- eflow Ltd.
- B-next Group GmbH
- Solidus Labs Inc.
- Aquis Technologies Ltd.
- Trillium Management LLC
- SIA S.p.A.
- IBM Watson Financial RegTech
- S&P Global Market Intelligence (KYC/Surveillance)
- VoxSmart Ltd.
- OneMarketData LLC
- SteelEye Ltd.
- CranSoft (Scila AB)
- KX Systems (First Derivatives plc)
- ShieldFC Ltd.
- IPC Systems Inc. (Connexus)
- Trapets AB
- Corvil Analytics by Pico
- Digital Reasoning Systems Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante está na unificação da vigilância em domínios de dados fragmentados: eventos de transações, comunicações eletrônicas e fluxos de trabalho de ativos digitais, com governança capaz de resistir ao escrutínio regulatório. As empresas também estão reforçando os controles do ciclo de vida dos modelos para detecção de conduta e abuso de mercado, alinhando-se às prioridades de supervisão de 2026, que enfatizam a qualidade dos dados e a eficácia dos testes de vigilância (por exemplo, áreas de foco da FINRA). Essa mudança aumenta a demanda por plataformas que operacionalizam a explicabilidade, produzem evidências de teste repetíveis e consolidam painéis de controle, além da simples geração de alertas.
A vigilância de ativos digitais e mercados tokenizados continua sendo uma área ativa de desenvolvimento, apoiada por movimentos regulatórios e de infraestrutura concretos. A Comissão Europeia adotou normas técnicas relacionadas ao MiCA para controles de abuso de mercado (Regulamento Delegado (UE) 2025/885 da Comissão), ampliando os requisitos para detectar e comunicar comportamentos abusivos nos mercados de criptoativos. No lado dos fornecedores e da infraestrutura de mercado, a Nasdaq firmou parceria com a Talos em março de 2026 para conectar a vigilância de negociações à infraestrutura de ativos digitais para fluxos de trabalho de garantias tokenizadas. Isso evidencia um caminho comercial para que os fornecedores de vigilância estendam a cobertura a instrumentos tokenizados sem forçar as instituições a reconstruir sua pilha de vigilância do zero.
Recent Industry Developments in Mercado de Sistemas de Vigilância de Negociações
- Março de 2026: a Nasdaq firmou parceria com a Talos para integrar as capacidades de vigilância de negociações da Nasdaq à infraestrutura de ativos digitais da Talos, apoiando fluxos de trabalho de gestão de garantias tokenizadas. A medida conecta a vigilância à infraestrutura de mercado de ativos digitais, expandindo a cobertura de monitoramento onde os dados tradicionais de ordens e negociações precisam ser correlacionados com a atividade de ativos tokenizados.
- Fevereiro de 2026: a Osaka Exchange, do Japan Exchange Group, selecionou a tecnologia Nasdaq Eqlipse Trading and Market Surveillance. Essa vitória reforça a modernização das pilhas de negociação e monitoramento liderada pelas bolsas e cria uma implantação de referência capaz de acelerar a adoção de plataformas integradas de negociação e vigilância em outras praças.
- Maio de 2025: a NICE Actimize incorporou capacidades de IA generativa (Actimize Intelligence) à sua oferta SURVEIL-X Holistic Conduct Surveillance. A atualização visa a eficiência das investigações, ajudando as equipes de conformidade a triar alertas e navegar por dados de risco de conduta provenientes de múltiplas fontes, apoiando a mudança do mercado em direção a operações de vigilância assistidas por IA.


Mercado de Sistemas de Vigilância de Negociações Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado é definido como plataformas de software e serviços relacionados usados para monitorar, detectar, investigar e documentar atividades de negociação potencialmente abusivas ou não conformes nos mercados financeiros, oferecendo suporte às equipes de conformidade, equipes de risco e funções de supervisão de mercado.
Exclusões de abrangência: excluímos os custos de desenvolvimento interno não comercializados, bem como as ferramentas mais amplas de monitoramento de transações contra lavagem de dinheiro (AML) e de fraude em geral que não são especificamente desenvolvidas para casos de uso de vigilância de negociações.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Modo de Implantação
- Local
- Nuvem
- Por Tipo de Negociação
- Ações
- Renda Fixa
- Derivativos
- Câmbio
- Commodities
- Ativos Digitais
- Por Usuário Final
- Instituições do Lado Vendedor
- Instituições do Lado Comprador
- Plataformas de Mercado e Exchanges
- Reguladores e Organizações de Autorregulação
- Por Porte da Organização
- Bancos Globais de Nível 1
- Empresas de Nível 2 e Médio Porte
- Pequenas Instituições Financeiras e Corretoras
- FinTechs e Exchanges de Criptoativos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Singapura
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com sinais de regulamentação pública e de fiscalização, pois eles moldam o momento de adoção e a cobertura exigida. Consultamos materiais como publicações da SEC e da FINRA, atualizações da CFTC, orientações da ESMA e documentos da IOSCO para fundamentar as obrigações de vigilância, as expectativas de comunicação e as definições de conduta de mercado.
Para quantificar o ambiente de demanda, também analisamos divulgações estatísticas de bolsas e reguladores, relatórios anuais públicos e apresentações a investidores de empresas relevantes, e coberturas de imprensa de boa reputação sobre programas de conformidade e ações de integridade de mercado. Quando disponíveis, foram usadas assinaturas pagas que fornecem dados financeiros e notícias corporativas para verificar as faixas de receita e a atividade corporativa, e bases de dados de patentes ajudaram a confirmar onde as capacidades de análise e alerta estão evoluindo. Esses exemplos são meramente ilustrativos, e muitas outras fontes públicas foram analisadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em líderes de conformidade, gerentes de vigilância, equipes de operações e compradores de tecnologia que administram ou adquirem programas de vigilância para instituições sell-side e buy-side, plataformas de negociação e órgãos de supervisão relacionados. Usamos essas conversas para confirmar o que é contabilizado como gasto em vigilância de negociações, como as escolhas de migração para a nuvem e retenção de dados afetam os orçamentos, e quais classes de ativos (incluindo ativos digitais, quando aplicável) estão sendo incorporadas ao monitoramento.
A cobertura foi equilibrada entre os principais centros financeiros para que a intensidade regulatória regional e a maturidade de adoção não fossem sobrerrepresentadas, e follow-ups foram realizados quando os sinais documentais e o feedback das entrevistas não coincidiam em relação a preços ou mix de implantação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 17% | APAC: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Players menores: 22% | Gerentes: 52% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual a atividade de negociação regulamentada e a área de supervisão foram reconstruídas por região e tipo de instituição, e então convertidas em um pool endereçável de gastos com vigilância usando premissas de adoção e participação orçamentária. Uma vez definida essa estrutura, foram aplicadas verificações seletivas bottom-up usando receitas amostradas de fornecedores, feedback de canais sobre valores típicos de contratos e padrões de preços por assento ou conta, para manter os totais realistas.
As entradas usadas no modelo incluíram o número e o tipo de instituições e plataformas regulamentadas, a cobertura de vigilância nas classes de ativos (ações, renda fixa, derivativos, câmbio, commodities e ativos digitais relevantes), a participação de implantações em nuvem versus on-premise, os volumes típicos de alertas e cargas de trabalho de casos que impulsionam o uso de módulos, e a expansão dos programas de conformidade ligada à intensidade da fiscalização. As previsões se basearam em análises de cenários apoiadas por consenso de especialistas, nas quais a velocidade de adoção, a progressão de preços e o momento das mudanças regulatórias foram variados e depois reequilibrados a um caso central. Quando surgiram lacunas nas verificações bottom-up para regiões menores ou participantes de nicho, as faixas foram levadas adiante e normalizadas usando contagens de instituições e referências de gastos compartilhadas nas entrevistas.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, como atividade de fiscalização, tendências de contratação em conformidade e ciclos visíveis de substituição de plataformas, para que o crescimento não avançasse além da capacidade prática de compra. Verificações de variância foram realizadas entre regiões, mix de implantação e grupos de usuários finais, e quaisquer saltos incomuns foram revisados novamente antes da finalização dos números.
O modelo e as premissas passam por uma revisão analítica em várias etapas, e recontatamos as fontes quando as entradas-chave mudam, como grandes alterações regulatórias ou anúncios de contratos excepcionalmente grandes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de sistemas de vigilância de negociações da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de vigilância de negociações podem parecer bastante distantes entre si, pois as empresas nem sempre contabilizam o mesmo gasto do comprador, escopo de implantação e cobertura de classes de ativos. As diferenças também surgem de como os preços são escalonados ao longo do tempo, de quanto os serviços são agrupados com o software e da frequência com que as premissas são atualizadas.
A principal diferença está em saber se a estimativa é construída apenas com base nos gastos com plataformas de terceiros ou se também incorpora ferramentas de conformidade adjacentes e custos de desenvolvimento interno; a Mordor Intelligence, por sua vez, contabiliza receita apenas para soluções de vigilância de negociações especificamente desenvolvidas e serviços relacionados vendidos comercialmente nas regiões e classes de ativos cobertas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,84 bilhões de USD (2025) | |
| Editora de Pesquisa do Setor A | 2,70 bilhões de USD (2025) | Utiliza uma perspectiva focada apenas em gastos com sistemas de terceiros, o que pode subestimar serviços agrupados e uma cobertura mais ampla de classes de ativos quando as instituições expandem a vigilância além da implantação inicial. |
| Editora de Pesquisa do Setor B | 2,10 bilhões de USD (2025) | Aplica uma definição de produto mais restrita e uma progressão de preços mais conservadora, e pode tratar a migração para a nuvem e as implantações em toda a empresa como mais lentas, o que reduz o valor de mercado de curto prazo. |
A dispersão na tabela é explicada principalmente pelas escolhas de escopo e pela forma como os preços e a adoção são projetados ano a ano. Ao vincular o tamanho a fatores de demanda identificáveis, como participação regulamentada, cobertura de classes de ativos e mix de implantação, o valor resultante permanece rastreável a premissas claras que podem ser revisadas e atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de vigilância de negociação?
O tamanho do mercado de sistemas de vigilância de negociação é de USD 3,32 bilhões em 2026 e a previsão é de crescimento para USD 7,29 bilhões até 2031.
Qual região lidera a adoção de soluções de vigilância de negociação?
A América do Norte detém a maior participação regional de 33,92%, impulsionada pela Trilha de Auditoria Consolidada e outros mandatos de transparência.
Por que os ativos digitais são uma área-chave de crescimento para os fornecedores de vigilância?
Os mercados de criptoativos expandem a um CAGR de 19,7%, e novas regulamentações como a MiCA exigem que as exchanges detectem wash trading e abuso entre cadeias.
Como a implantação em nuvem beneficia as equipes de conformidade?
As arquiteturas nativas em nuvem escalam a capacidade de análise sob demanda, reduzem os gastos iniciais com hardware e fornecem acesso rápido a serviços de IA, ao mesmo tempo em que suportam modelos híbridos de soberania de dados.
Qual é o principal desafio ao atualizar plataformas de vigilância legadas?
Integrar análises em tempo real com sistemas de mainframe orientados a lotes exige trabalho complexo de mapeamento de dados e sincronização de relógios em múltiplas equipes internas.
Existe uma lacuna de competências em vigilância de negociação?
Sim, as empresas têm dificuldade em contratar especialistas que combinem conhecimento de estrutura de mercado com expertise em ciência de dados, o que impulsiona a demanda por serviços gerenciados de vigilância.
Página atualizada pela última vez em:



