
Tamanho e Participação do Mercado de Software de Gestão de Comércio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.90 % |
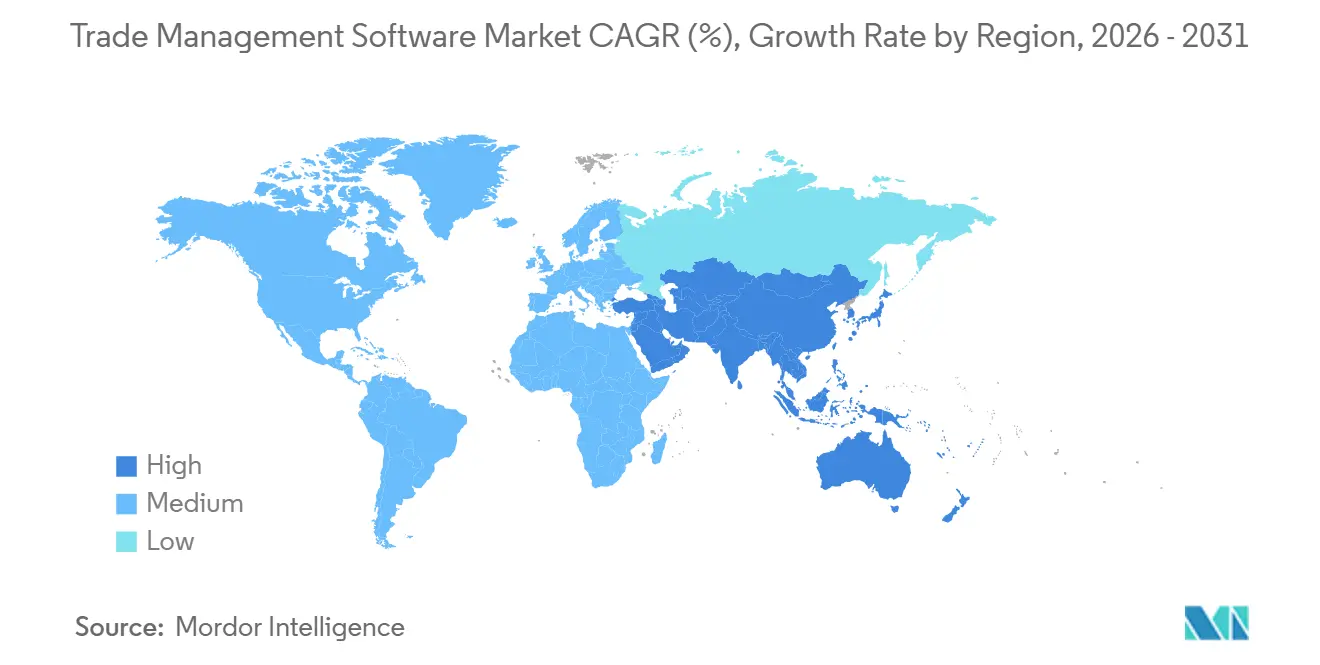
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de Comércio por Mordor Intelligence
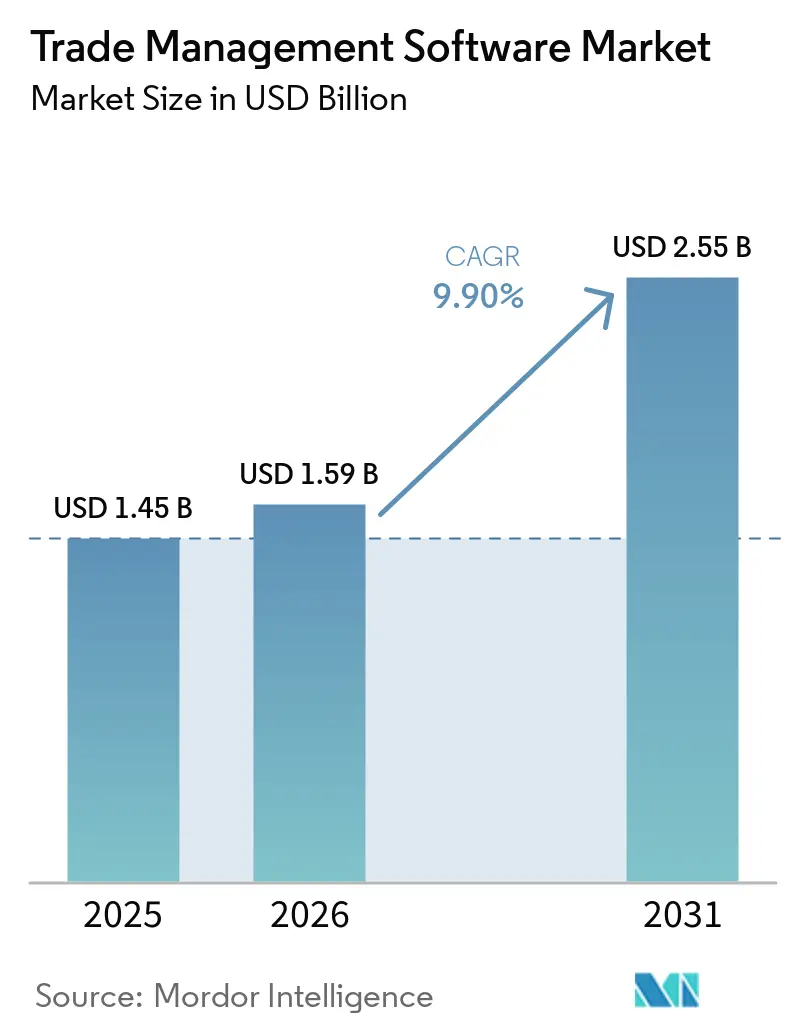
O tamanho do Mercado de Software de Gestão de Comércio está projetado para expandir de 1,45 bilhões de USD em 2025 e 1,59 bilhões de USD em 2026 para 2,55 bilhões de USD até 2031, registrando um CAGR de 9,90% entre 2026 e 2031. O crescimento do mercado decorre de regras de comércio internacional mais rígidas, da implantação generalizada de gêmeos digitais para planejamento tarifário e de uma clara migração para arquiteturas com prioridade em nuvem que reduzem os ciclos de conformidade. Mudanças regulatórias como a atualização dos controles de exportação dos EUA sobre itens de computação avançada e o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia estão obrigando as empresas a modernizar suas ferramentas de conformidade. Ao mesmo tempo, mecanismos de planejamento de cenários habilitados por IA estão impulsionando a demanda por plataformas unificadas que consolidam triagem, geração de documentos e otimização de tarifas. Os fornecedores estão enfatizando análises em tempo real para reduzir penalidades, minimizar o tempo de permanência nos portos e manter a visibilidade de ponta a ponta das remessas. A consolidação do setor também está se acelerando à medida que grandes players adquirem especialistas de nicho, exemplificado pela aquisição da E2open pela WiseTech Global em 2025 para construir sistemas de pilha única que interligam alfândega, logística, estoque e relatórios de sustentabilidade.
Principais Conclusões do Relatório
- Por componente, Soluções liderou com 65% de participação na receita em 2025, enquanto Serviços está projetado para expandir a um CAGR de 12,5% até 2031.
- Por modelo de implantação, Nuvem capturou 68% da participação do mercado de software de gestão de comércio em 2025 e está avançando a um CAGR de 15,3% entre 2026-2031.
- Por porte organizacional, Grandes empresas detinham 72% do mercado em 2025; PMEs apresentam o maior CAGR projetado de 14,1% até 2031.
- Por setor de usuário final, Transporte e Logística respondeu por 34% da participação do tamanho do mercado de software de gestão de comércio em 2025, enquanto Farmacêutico é o de crescimento mais rápido com um CAGR de 13,2% até 2031.
- Por geografia, América do Norte comandou 40% da receita em 2025; Ásia-Pacífico está prevista para liderar o crescimento com um CAGR de 14,8% até 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações com prioridade para a nuvem reduzem o custo de conformidade | +2.3% | Global, com maior adoção na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| O endurecimento dos regimes de controle de exportações impulsiona os gastos | +2.8% | Global, com impacto significativo na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ascensão da logística omnicanal e integração com operadores logísticos terceirizados | +1.5% | Global, particularmente forte em regiões com infraestrutura de comércio eletrônico desenvolvida | Médio prazo (2 a 4 anos) |
| Gêmeos digitais de tarifas aduaneiras para precificação de cenários | +1.8% | Global, com maior relevância em regiões com estruturas tarifárias complexas | Médio prazo (2 a 4 anos) |
| Incentivos tarifários vinculados a ESG e impostos sobre carbono na fronteira | +1.2% | Europa, América do Norte, com expansão gradual para outras regiões | Longo prazo (≥ 4 anos) |
| Crescimento nas atividades de comércio transfronteiriço | +2.0% | Global, especialmente em mercados emergentes e economias com intensa atividade comercial | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações com prioridade para a nuvem reduzem o custo de conformidade
As plataformas em nuvem eliminam o hardware local e os custos de manutenção relacionados, reduzindo o custo total de propriedade em 30-40% e estendendo funcionalidades avançadas de conformidade a empresas de todos os portes.[1]As atualizações automáticas de conteúdo mantêm os conjuntos de regras atualizados, permitindo que os usuários reajam 45% mais rapidamente às mudanças regulatórias e reduzam as penalidades em 35%. O modelo está alinhado com os planos de 86% dos CIOs de reequilibrar as cargas de trabalho em nuvem pública até 2025, sinalizando demanda por padrões de hospedagem flexíveis. Os fornecedores incluem conectores de API rápidos para suítes de ERP e TMS, reduzindo os prazos de integração e acelerando o retorno sobre o investimento. Em conjunto, esses benefícios levam importadores e exportadores a tratar a implantação em nuvem como uma alavanca estratégica, e não como uma simples troca tecnológica.
O endurecimento dos regimes de controle de exportações impulsiona os gastos
As regulamentações dos EUA de janeiro de 2025 sobre itens de computação avançada e pesos de modelos de IA ampliam as obrigações de licenciamento e aumentam o risco de auditoria.[2] Medidas semelhantes em discussão na Europa ampliam ainda mais o ônus de conformidade. As empresas agora exigem triagem de partes restritas em tempo real, fluxos de trabalho dinâmicos de licenciamento e trilhas de auditoria à prova de adulteração. Penalidades recordes por não conformidade em 2024 convenceram os conselhos a acelerar as atualizações, especialmente nos setores de semicondutores, aeroespacial e de uso duplo. Plataformas que combinam triagem, classificação tarifária e geração automática de documentos ganham espaço porque reduzem as verificações manuais e agilizam o transporte de cargas.
Ascensão da logística omnicanal e integração com operadores logísticos terceirizados
Varejistas e fabricantes que gerenciam canais direto ao consumidor, marketplace e atacado dependem de troca de dados fluida com parceiros de logística terceirizados. Os aplicativos modernos conectam sistemas de TMS, YMS e armazém por meio de APIs abertas, oferecendo uma visão centralizada dos fluxos de entrada e saída.[3]Mecanismos de IA analisam dados de SKU, rota e tarifas para selecionar o trajeto de menor custo em tempo real, reduzindo os atrasos aduaneiros em 35% e melhorando as entregas no prazo em 28%. As verificações de conformidade no nível de encomenda apoiam exportadores que enviam pedidos pequenos para jurisdições com limites de minimis variados. Embora a tendência seja mais visível na América do Norte e na Europa Ocidental, necessidades semelhantes estão crescendo no Sudeste Asiático à medida que o comércio eletrônico transfronteiriço se expande.
Gêmeos digitais de tarifas aduaneiras para precificação de cenários
Os gêmeos digitais espelham as cadeias de suprimentos de ponta a ponta, permitindo que os planejadores testem mudanças de tarifas, taxas de carbono e níveis de serviço antes de alterar as operações físicas. As empresas que utilizam gêmeos relatam uma resposta 42% mais rápida às variações de tarifas e uma queda de 25% nos custos tarifários por meio de fornecimento e roteamento otimizados. À medida que o Mecanismo de Ajuste de Carbono na Fronteira da UE se torna mais rigoroso, os gêmeos também preveem encargos vinculados a emissões e orientam o roteamento de menor emissão de carbono. A integração dos resultados dos gêmeos com painéis de comércio permite uma tomada de decisão unificada que equilibra custo de desembarque, conformidade e metas de ESG.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A fragmentação do TI legado retarda a integração de sistemas | -1.4% | Global, mais pronunciado em regiões com infraestrutura mais antiga | Médio prazo (2 a 4 anos) |
| Escassez de cientistas de dados de conformidade comercial | -0.9% | Global, particularmente aguda em mercados emergentes | Curto prazo (≤ 2 anos) |
| Alto custo inicial para adoção por PMEs | -1.2% | Global, com maior impacto em economias em desenvolvimento | Médio prazo (2 a 4 anos) |
| Risco de bloqueio de fornecedores por "sanções de software" geopolíticas | -0.7% | Afeta principalmente o comércio entre rivais geopolíticos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de cientistas de dados de conformidade comercial
A demanda por profissionais que combinam análise de dados com expertise em controle de exportações está superando a oferta. Os mercados emergentes sentem o aperto à medida que os talentos migram, deixando as empresas locais dependentes de consultores externos. A escassez prolonga os ciclos de construção de modelos para mecanismos preditivos de tarifas e limita a adoção completa de funcionalidades nos primeiros anos de implantação. Para contornar isso, os fornecedores incorporam fluxos de trabalho guiados e ferramentas de baixo código, mas as lacunas de mão de obra continuam sendo um freio para a escalabilidade rápida no mundo.[4]
A fragmentação do TI legado retarda a integração de sistemas
Muitas multinacionais operam soluções de ERP e frete específicas por região que evoluíram de forma independente ao longo de décadas. Quando os projetos de integração adicionam camadas modernas de conformidade, os prazos se estendem 60-80% além dos planos iniciais porque os dados estão em silos e os formatos diferem. A dívida técnica infla o custo total, pois o código legado exige habilidades especializadas, forçando as empresas a ponderar orçamentos substanciais de modernização frente ao crescente risco regulatório. Os fornecedores disponibilizam conectores pré-construídos, mas o mapeamento complexo ainda retarda as implantações e compromete a visibilidade de janela única.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
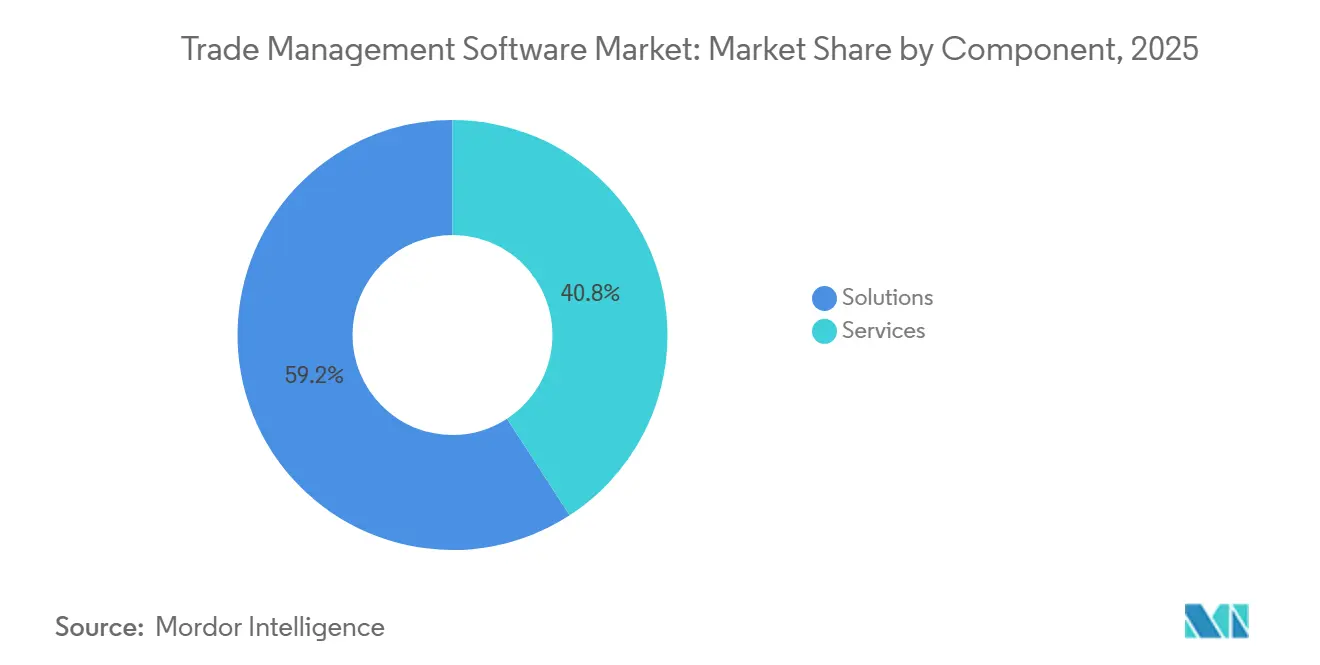
Soluções lideram enquanto Serviços aceleramO segmento de Soluções deteve 65,09% da receita em 2025, refletindo intensa demanda por ferramentas que automatizam a triagem de partes restritas, gestão de origem e otimização de tarifas. O tamanho do mercado de software de gestão de comércio para Soluções foi de 0,94 bilhões de USD em 2024 e continua a se expandir à medida que os exportadores buscam painéis únicos que reduzem erros e aceleram os fluxos de trabalho de desembaraço. Oracle, SAP e Descartes estão incorporando fluxos de trabalho de tributação, ESG e segurança aos conjuntos de dados de comércio principais.
Parceiros de serviços gerenciam configuração, controle de mudanças e treinamento de usuários. A fatia de Serviços está projetada a um CAGR de 12,5% de 2026-2031. Empresas que adquirem pacotes de software mais serviço garantem um retorno sobre o investimento mais rápido porque os fornecedores mantêm bibliotecas de códigos SH e adaptam documentos conforme as regras evoluem. Complementos de consultoria ajudam os clientes a mapear as divulgações de emissões do CBAM, enquanto o suporte por assinatura cobre monitoramento 24×7, manutenção de portal e assistência em auditorias. Coletivamente, essa estrutura permite que importadores menores acessem expertise que antes residia apenas em grandes equipes de conformidade.


Por Modelo de Implantação:
A dominância da nuvem se aceleraAs implantações em Nuvem capturaram 68,53% dos gastos de 2025 e estão previstas para crescer a um CAGR de 15,3% até 2031, mantendo a maior fatia do mercado de software de gestão de comércio. As assinaturas de SaaS reduzem o custo de capital e entregam atualizações regulatórias automáticas em todos os nós. Modelos híbridos surgem entre bancos e contratantes de defesa que buscam soberania de dados, mantendo dados controlados no local enquanto roteiam funções menos sensíveis por meio de nuvens escaláveis.
Uma pesquisa do setor mostra que 86% dos CIOs repatriarão cargas de trabalho selecionadas para nuvem privada até 2025, visando latência e custo otimizados. Os fornecedores respondem disponibilizando microsserviços em contêineres que funcionam perfeitamente em nós públicos, privados ou de borda. As implantações de borda em portos processam documentação próxima aos postos de controle alfandegário, reduzindo a latência e diminuindo o tempo de permanência. Essa arquitetura multimodal permite que as empresas ajustem a tolerância ao risco enquanto mantêm o conteúdo de conformidade sincronizado entre as instalações, ampliando assim o mercado endereçável de software de gestão de comércio.
Por Tamanho da Organização:
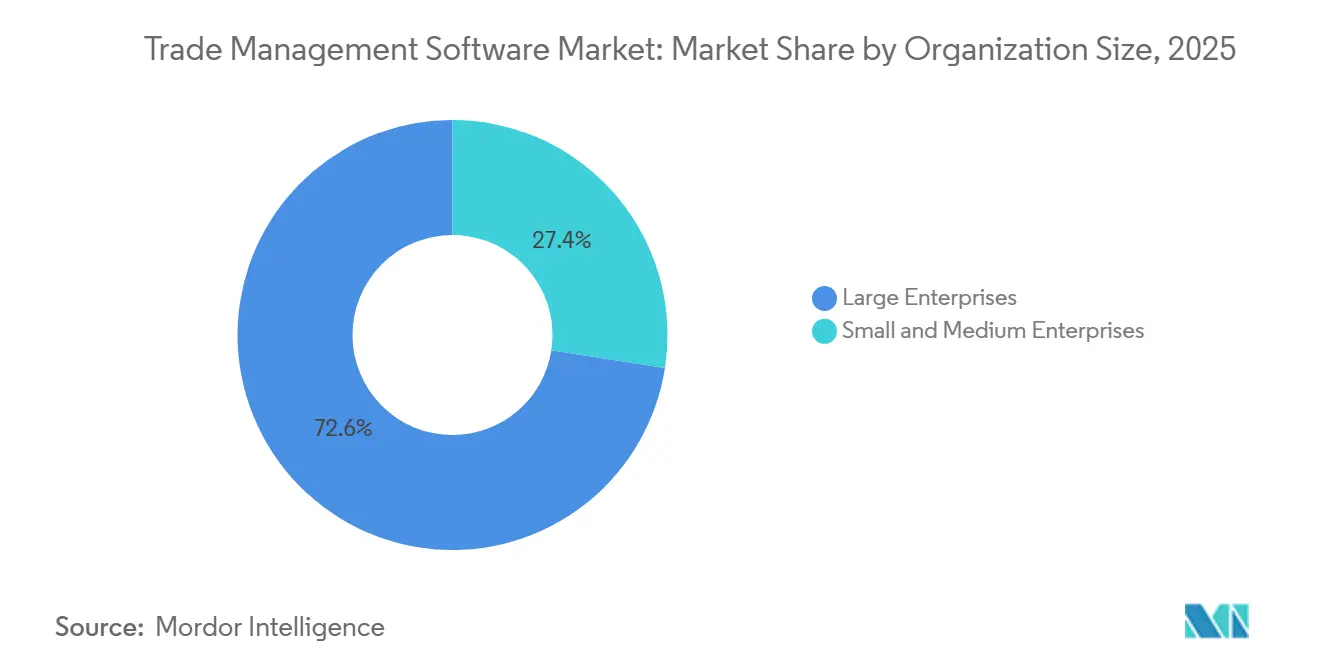
Grandes empresas dominam enquanto PMEs crescem rapidamenteAs grandes empresas controlaram 72,55% dos gastos de 2025, pois suas operações globais exigem validação complexa de licenças, rastreamento de armazéns alfandegados e registro de auditorias. Elas utilizam mecanismos de regras que classificam mercadorias, verificam licenças e criam evidências para cada remessa.
As PMEs, no entanto, estão projetadas para registrar um CAGR de 14,1% de 2026-2031 à medida que a precificação baseada em uso reduz os limites de entrada. Kits iniciais em nuvem fornecem bots leitores de faturas e guias de chatbot para declarações de exportação, enquanto associações comerciais regionais pilotam centros de serviços compartilhados que entregam revisões de conformidade a custo marginal. Se esses serviços agrupados amadurecerem, o setor de software de gestão de comércio poderá ver uma democratização mais rápida, aumentando as contagens de licenças mesmo em corredores de menor volume.

Por Setor do Usuário Final:
Transporte lidera enquanto o setor Farmacêutico aceleraTransporte e Logística gerou 34,75% da receita de 2025 porque agentes de carga, operadores logísticos terceirizados e transportadoras precisam de mecanismos de tarifas em tempo real incorporados nos fluxos de trabalho de roteamento e licitação. APIs integradas de triagem de partes negadas bloqueiam remessas restritas antes da coleta, enquanto mecanismos preditivos recalculam continuamente o custo de destino por rota, melhorando as margens das transportadoras e a satisfação dos clientes.
As empresas farmacêuticas e de ciências da vida têm a perspectiva de crescimento mais rápida, com um CAGR de 13,2% até 2031. O aumento dos riscos de falsificação e regras mais rígidas de cadeia de frio impulsionam a adoção de rastreabilidade em nível de lote, assinaturas digitais e certificados de origem. Modelos de IA combinam isenções tarifárias para remessas humanitárias, e os reguladores estão harmonizando o relatório de números de série entre regiões, pressionando os fabricantes de medicamentos a implementar suítes de comércio de ponta a ponta para que a carga evite retenções na fronteira que ameaçam a integridade do produto.
Análise Geográfica
Mercado de Software de Gestão de Comércio da América do Norte
A América do Norte reteve 40% da receita do mercado de software de gestão de comércio em 2025, impulsionada por uma infraestrutura de TI de classe mundial e pelas reformas contínuas de controle de exportações. Os controles dos EUA de 2025 sobre pesos de modelos de IA levam empresas de tecnologia, aeroespacial e semicondutores a instalar painéis que auditam a cobertura de licenças em tempo real. Os varejistas implantam gêmeos digitais aduaneiros para testar alternativas de fornecimento e cenários tarifários, enquanto novos pactos de segurança da cadeia de suprimentos impõem camadas adicionais de relatórios que fortalecem a demanda por mecanismos abrangentes de conformidade.
Mercado de Software de Gestão de Comércio da Ásia-Pacífico
A região da Ásia-Pacífico está projetada para crescer com maior rapidez, com um CAGR de 14,8% até 2031. O aprofundamento dos laços da RCEP, o crescimento acelerado do comércio eletrônico transfronteiriço e os subsídios governamentais para o comércio digital estão impulsionando os investimentos. As PMEs dominam o número de exportadores, mas frequentemente carecem de profissionais de conformidade qualificados. Suítes em nuvem multilíngues e de baixo custo, que oferecem classificação guiada por assistentes e certificados de origem instantâneos, preenchem essa lacuna, e os portais aduaneiros de janela única em economias como Singapura e Vietnã se conectam diretamente às APIs dos fornecedores, reduzindo os tempos de desembaraço para remessas em conformidade.
Mercado de Software de Gestão de Comércio da Europa
A Europa está reestruturando seus processos comerciais em torno do CBAM, totalmente aplicado a partir de 2026. Os importadores de aço, cimento e alumínio devem rastrear as emissões incorporadas e adquirir certificados de carbono, o que impulsiona o investimento em sistemas que vinculam os dados de carbono dos fornecedores às declarações aduaneiras. Os gêmeos digitais permitem que os planejadores testem mudanças de fornecimento que minimizem os gastos com carbono, enquanto as empresas buscam integrar os conjuntos de dados do CBAM com as declarações do Intrastat e do Sistema de Controle de Importações em uma única interface, reduzindo o esforço duplicado e os erros de entrada de dados.
Cenário Competitivo
Concentração do Mercado
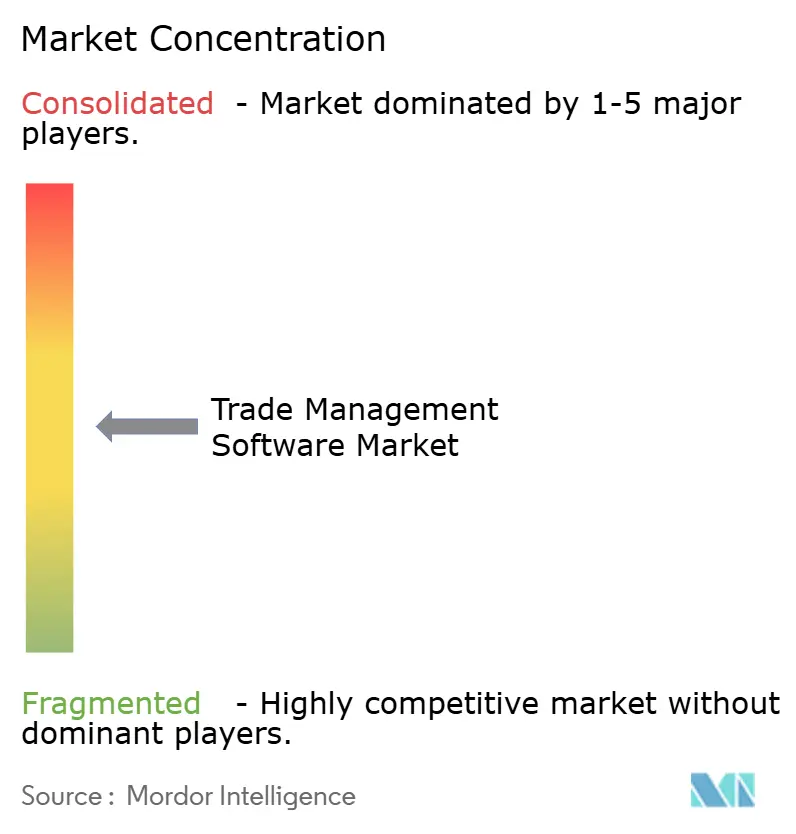
Aproximadamente 45% da receita global é detida pelos cinco principais fornecedores, colocando o mercado de software de gestão de comércio em uma faixa moderadamente concentrada. A aquisição da E2open pela WiseTech Global por USD 2,1 bilhões em 2025 ilustra o impulso para oferecer um sistema operacional de ponta a ponta cobrindo ordens de compra, tarifas, marcos de remessa e atualizações de status de corretores em uma única pilha. SAP e Oracle dependem de extensas bases de ERP para venda cruzada de módulos de comércio, enquanto Descartes e Thomson Reuters se diferenciam por meio de extensas bibliotecas de conteúdo e triagem rápida de partes restritas.
Os fornecedores estão incorporando modelos de aprendizado de máquina que recomendam códigos HS ideais e sinalizam programas de economia de tarifas, reduzindo o custo de desembarque em até 10%. Os fornecedores também correm para patentear conectores que puxam dados de sensores de IoT para mecanismos de gêmeos digitais, que refinam as previsões de tarifas para cargas sensíveis à temperatura. As novas análises de autoatendimento permitem que os embarcadores modelem mudanças de trajeto sem ajuda de consultores, enfatizando a experiência do usuário como o próximo campo de batalha.
Há espaço em branco em assinaturas focadas em PMEs com integração de taxa fixa. As startups oferecem classificadores baseados em navegador que escaneiam faturas multilíngues e geram alertas instantâneos de sinalização. A escassez global de cientistas de dados de conformidade aumenta a demanda por esses fluxos de trabalho guiados, incentivando os fornecedores estabelecidos a adicionar automação sem código sobre as extensas bibliotecas de conteúdo.
Líderes do Setor de Software de Gestão de Comércio
-
Oracle Corporation
-
SAP SE
-
Descartes Systems Group
-
Thomson Reuters (ONESOURCE)
-
E2open LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão de Comércio Empresas cobertas neste relatório
- SAP SE
- Oracle Corporation
- Thomson Reuters (ONESOURCE)
- Descartes Systems Group
- E2open LLC
- WiseTech Global
- Infor Nexus
- AEB SE
- Bamboo Rose LLC
- MIC Customs Solutions
- Livingston International
- Expeditors International
- Accuity
- 3rdwave
- Blume Global
- CargoSmart Ltd.
- Customs4trade
- Freightgate Inc.
- Aptean TradeBeam
- BluJay Solutions (K'rber)
Desenvolvimentos industriais recentes em Mercado de Software de Gestão de Comércio
- Maio de 2025: A WiseTech Global concluiu sua aquisição da E2open por USD 2,1 bilhões, expandindo sua plataforma integrada de comércio e logística.
- Abril de 2025: A Descartes adicionou novos conteúdos de sanções e controle de exportações, além de feeds de taxas de câmbio aduaneiras, à sua suíte Global Trade Intelligence.
- Março de 2025: A E2open lançou avaliação de risco orientada por IA e atualizações de processamento automatizado de documentos em seu portfólio de conformidade.
- Janeiro de 2025: O Departamento de Comércio dos EUA promulgou novos controles de exportação sobre itens de computação avançada e pesos de modelos de IA, ampliando os requisitos de licenciamento.
Mercado de Software de Gestão de Comércio Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de software de gestão de comércio como toda plataforma licenciada ou solução de SaaS, juntamente com suas taxas anuais de suporte, que permite a importadores, exportadores e parceiros logísticos registrar dados alfandegários, calcular tarifas, triagem de sanções e orquestrar fluxos de trabalho transfronteiriços em movimentos por oceano, ar, estrada e ferrovia.
Exclusão de escopo: scanners de hardware, módulos genéricos de frete de ERP e código interno totalmente personalizado não são contabilizados.
Visão Geral da Segmentação
- Por Componente
- Soluções
- Gestão de Fornecedores
- Gestão de Importação/Exportação
- Gestão de Faturas e Tarifas
- Análise de Conformidade e Risco
- Serviços
- Consultoria
- Implementação e Integração
- Suporte e Manutenção
- Soluções
- Por Modelo de Implantação
- Nuvem
- Local
- Por Tamanho da Organização
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Setor do Usuário Final
- Transporte e Logística
- Bens de Consumo e Varejo
- Farmacêuticos e Ciências da Vida
- Energia e Serviços Públicos
- Defesa e Aeroespacial
- Eletrônicos e Alta Tecnologia
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Espanha
- Suíça
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Vietnã
- Indonésia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- Nigéria
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas entrevistaram despachantes aduaneiros, responsáveis pela conformidade comercial, arquitetos de operadores logísticos terceirizados e parceiros de canal de SaaS na América do Norte, Europa e Ásia-Pacífico. Essas discussões validaram os gatilhos de adoção, as taxas médias de assinatura, os ciclos de renovação e as suposições preenchidas por lacunas que a pesquisa documental não conseguiu abordar.
Pesquisa Documental
Começamos minerando conjuntos de dados de comércio público, como UN Comtrade, U.S. Census FT-900, Eurostat COMEXT e Alfândega da China; esses fluxos ancoram os volumes de remessa que nosso modelo monetiza. Nossa equipe então revisou documentos da OMA sobre padrões SAFE, registros de empresas e métricas de uso dentro do D&B Hoovers e Dow Jones Factiva para mapear instalações ativas, renovações de licenças e a participação de transações migrando para implantações em nuvem. As fontes mencionadas são apenas ilustrativas; muitas publicações e estatísticas adicionais foram referenciadas durante a coleta de dados e verificações cruzadas.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com o valor global do comércio de mercadorias, converte-o em linhas de remessa e aplica a penetração de adoção por porte de empresa e setor final. Em seguida, corroboramos os resultados com testes seletivos de baixo para cima, consolidações de receita de fornecedores, verificações de canal e preço médio de venda amostrado × volume para ajustar os totais. As principais variáveis incluem contagens de registros de códigos tarifários, taxa de assinatura em nuvem por remessa, crescimento de encomendas transfronteiriças de PMEs, cadência de atualização regulatória, PIB e tendências de movimentação de contêineres. Uma regressão multivariada combina esses fatores, enquanto o tratamento manual de lacunas ajusta para faturamentos regionais não divulgados.
Validação de Dados e Ciclo de Atualização
Todos os dados passam por verificações automatizadas de variância, revisões de analistas pares e aprovação final sênior. Os modelos são atualizados anualmente; atualizações intermediárias são acionadas quando grandes mudanças tarifárias, fusões de fornecedores ou novas regras de controle de exportações alteram materialmente as perspectivas.
Por que Nossa Base de Referência de Software de Gestão de Comércio Inspira Confiabilidade
As estimativas entre os publicadores raramente se alinham, porque cada empresa seleciona diferentes componentes de receita, conversões de moeda e cadências de atualização.
Incluímos receita de assinatura, manutenção e implementação e incorporamos os efeitos de migração para nuvem a cada ano, enquanto alguns estudos congelam os preços médios de venda ou deixam os serviços fora do escopo.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de diferença |
|---|---|---|
| 1,45 bilhões de USD (2025) | Mordor Intelligence | |
| 1,31 bilhões de USD (2024) | Consultoria Global A | Omite serviços e aplica fatores de prêmio de nuvem mais planos |
| 1,18 bilhões de USD (2024) | Associação do Setor B | Utiliza precificação legada no local e um escopo de função de conformidade mais restrito |
A comparação mostra que a Mordor Intelligence fornece uma base de referência equilibrada e transparente que os tomadores de decisão podem rastrear até fluxos de comércio reais, preços validados e premissas claramente explicadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de software de gestão de comércio
O mercado vale 1,45 bilhões de USD em 2025 e deve atingir 2,55 bilhões de USD até 2031.
Qual modelo de implantação está se expandindo mais rapidamente
As implantações em Nuvem mantêm um CAGR de 15,3% até 2031 porque a precificação por assinatura reduz o custo de capital e as atualizações chegam automaticamente.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O robusto comércio eletrônico transfronteiriço, os novos acordos comerciais e os incentivos governamentais ao comércio digital estão impulsionando um CAGR de 14,8% na Ásia-Pacífico.
Qual é a região de crescimento mais rápido no Mercado de Software de Gestão de Comércio?
Ásia-Pacífico está estimada para crescer ao maior CAGR durante o período de previsão (2026-2031).
Como as atualizações de controle de exportações influenciam a demanda por software?
Regras mais rígidas dos EUA e da UE exigem triagem em tempo real e gestão de licenças, levando as empresas a adotar plataformas modernas de gestão de comércio.
Qual setor do usuário final apresenta a maior taxa de crescimento?
Farmacêuticos e ciências da vida registram um CAGR de 13,2% porque os mandatos de combate à falsificação e rastreabilidade exigem ferramentas avançadas de conformidade.