
Tamanho e Participação do Mercado de Sistema de Gestão de Farmácias
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 116.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 236.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.22 % |
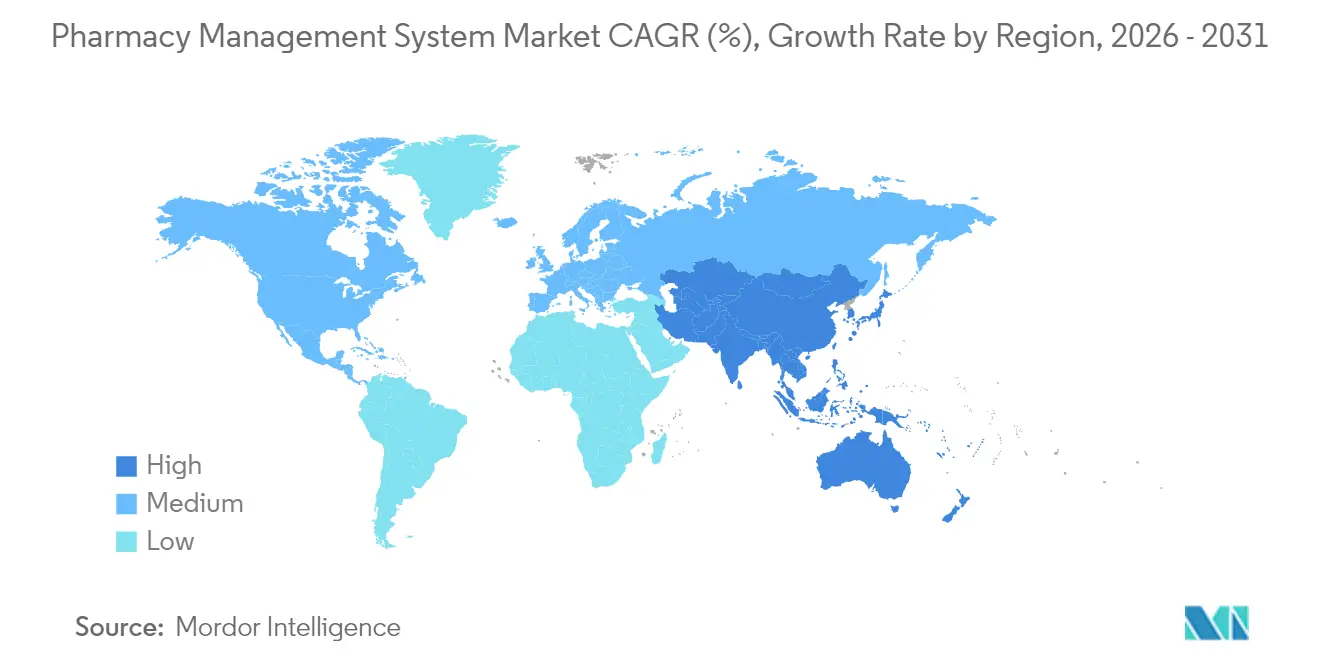
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Gestão de Farmácias pela Mordor Intelligence
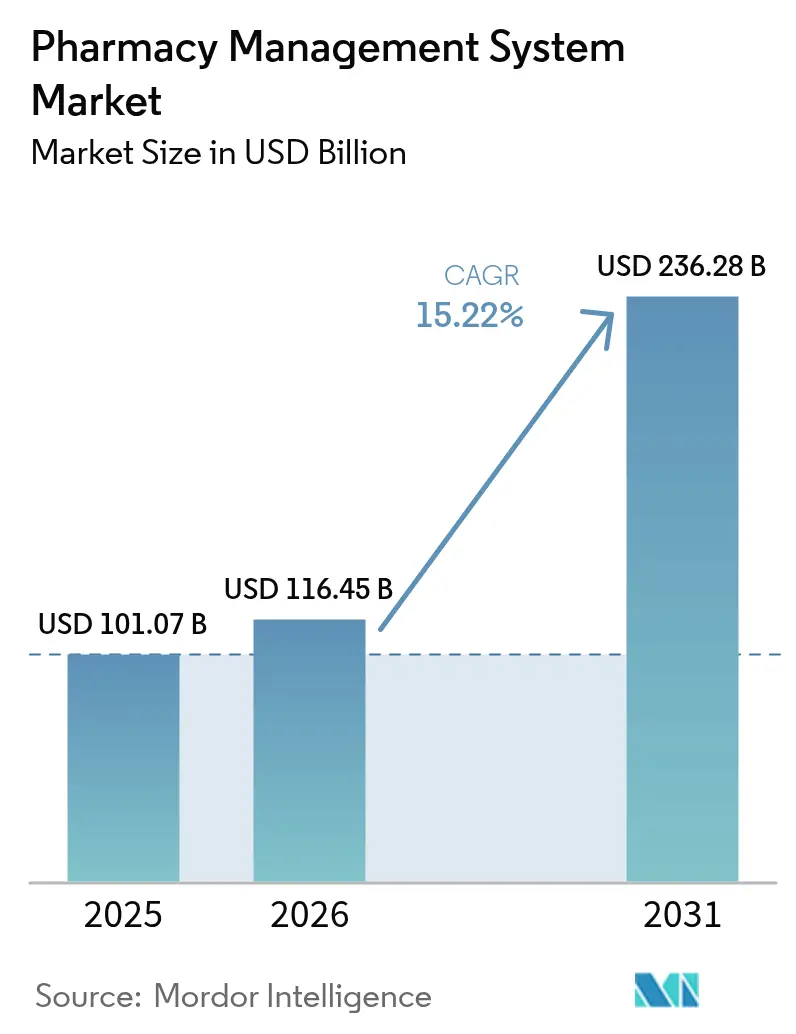
O tamanho do mercado de sistema de gestão de farmácias em 2026 é estimado em USD 116,45 bilhões, crescendo a partir do valor de 2025 de USD 101,07 bilhões, com projeções para 2031 mostrando USD 236,28 bilhões, crescendo a uma CAGR de 15,22% entre 2026 e 2031.
O rápido crescimento reflete uma transformação mais ampla na qual as farmácias evoluem de pontos de distribuição de produtos para centros de cuidado digitalmente conectados. A demanda está crescendo por plataformas em nuvem de fácil escalabilidade, por módulos integrados que atendem a normas de segurança cada vez mais rigorosas e por análises que compensam margens reduzidas ao elevar a eficiência operacional. A concorrência agora gira em torno da profundidade tecnológica em vez do número de estabelecimentos, enquanto as expectativas dos pacientes por serviços clínicos impulsionam todos os fornecedores a modernizar seus fluxos de trabalho. A América do Norte fornece a maior base de receita, enquanto a Ásia-Pacífico apresenta a curva de crescimento mais acentuada à medida que os governos financiam novas infraestruturas digitais.
Principais Conclusões do Relatório
- Por implantação em nuvem, deteve 62,85% da participação do mercado de sistema de gestão de farmácias em 2025 e está no caminho certo para expandir a uma CAGR de 17,18% até 2031.
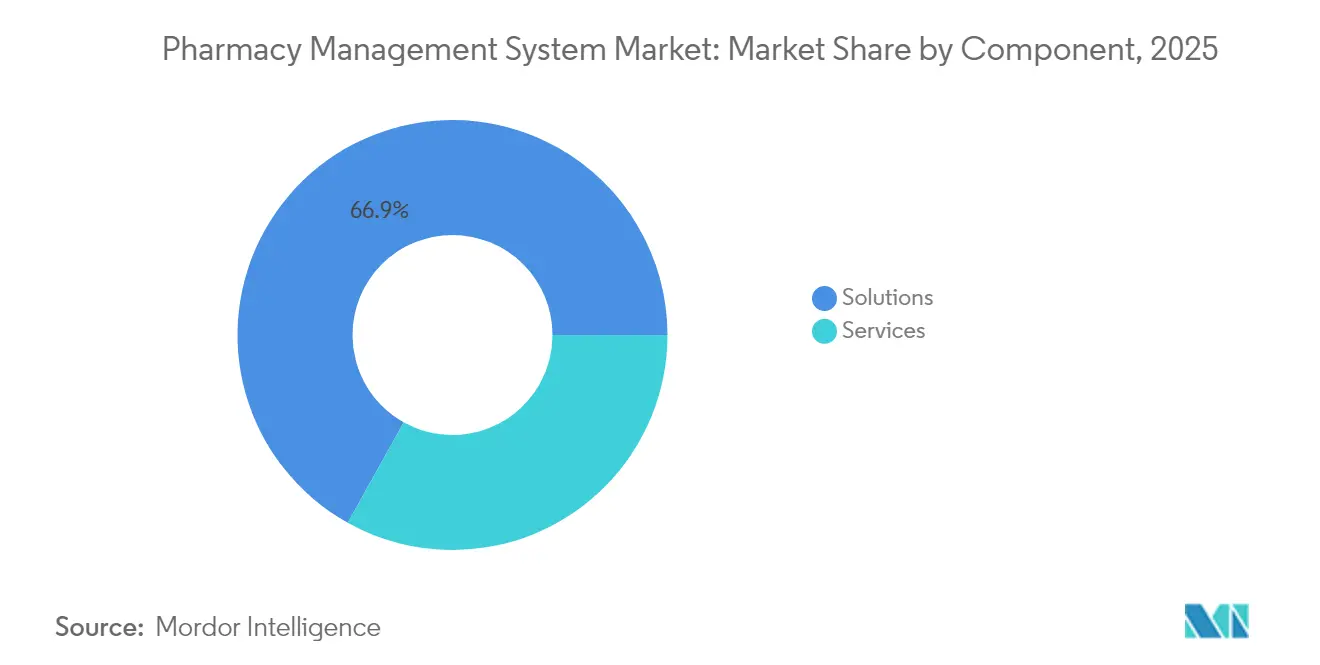
- Por soluções, capturou 66,90% do tamanho do mercado de sistema de gestão de farmácias em 2025, enquanto os serviços registrarão uma CAGR de 16,05% entre 2026 e 2031.
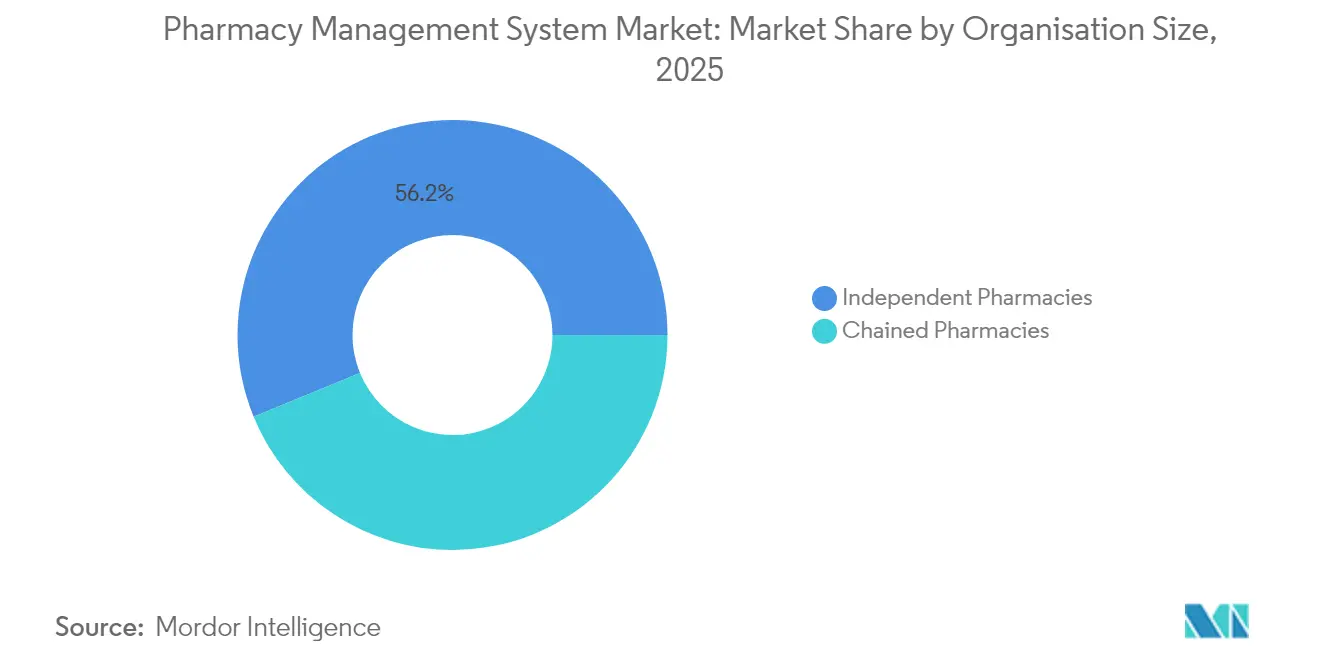
- Por farmácias independentes, controlaram 56,20% da participação do mercado de sistema de gestão de farmácias em 2025; as farmácias em rede estão posicionadas para uma CAGR de 16,84% até 2031.
- Por locais de varejo e comunitários, lideraram com 43,95% de participação de receita em 2025, enquanto os estabelecimentos de cuidados de longa duração e especializados crescerão a uma CAGR de 14,96% até 2031.
- Por América do Norte, respondeu por 40,55% da receita de 2025, mas a Ásia-Pacífico está prevista para registrar a CAGR mais rápida de 17,72% ao longo do período até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos volumes de prescrição sobrecarregando os farmacêuticos | +2.8% | América do Norte e Europa, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Rápida transição para plataformas de farmácia hospedadas em nuvem | +3.2% | América do Norte e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Regulamentações globais rigorosas de segurança de medicamentos | +2.1% | Global | Longo prazo (≥4 anos) |
| Redução de custos por meio da otimização de estoque orientada por IA | +1.9% | Mercados desenvolvidos primeiro | Médio prazo (2-4 anos) |
| Integração de módulos de farmacogenômica | +1.4% | América do Norte e Europa | Longo prazo (≥4 anos) |
| Expansão dos serviços de telefarmácia | +1.8% | Áreas rurais e carentes | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Volumes de Prescrição Sobrecarregando os Farmacêuticos
Os gastos com medicamentos prescritos nos Estados Unidos cresceram entre 10% e 12% durante 2024, com os agentes antiobesidade do tipo GLP-1 responsáveis por mais de 80% da receita incremental, intensificando a pressão diária de dispensação. Pesquisas mostram que 61% dos americanos consideram as farmácias locais adequados para atenção primária, ampliando as atribuições dos farmacêuticos para aconselhamento e vacinação. Os estabelecimentos independentes sentem mais a pressão, com um fechando por dia em 2023, pois cortes de reembolso e fluxos de trabalho manuais corroem os lucros. Módulos de dispensação automatizada e documentação clínica no mercado de sistema de gestão de farmácias eliminam tarefas repetitivas, permitindo que os farmacêuticos se concentrem em serviços de maior valor. Os fornecedores que adotam mecanismos avançados de fluxo de trabalho relatam menos erros e tempos de espera menores, melhorando a fidelidade dos pacientes.
Rápida Transição para Plataformas de Farmácia Hospedadas em Nuvem
Oitenta e três por cento das organizações farmacêuticas já mantêm cargas de trabalho principais na nuvem, e os gastos do setor com nuvem estão previstos para chegar a USD 59,37 bilhões até 2030. As arquiteturas em nuvem suportam sincronização de dados em tempo real em redes com milhares de filiais, uma façanha que os servidores locais têm dificuldade em igualar. A demanda aumentou durante a pandemia de COVID-19, quando acessos remotos e capacidade elástica tornaram-se necessidades operacionais, e não vantagens opcionais. Os fornecedores modernos de nuvem também obtêm certificação conforme estruturas regionais de privacidade, reduzindo as preocupações com a soberania dos dados que antes atrasavam a adoção. À medida que o preço por assinatura alinha o custo de TI ao volume de prescrições, até mesmo estabelecimentos independentes de um único local ingressam no mercado de sistema de gestão de farmácias para acessar análises de nível empresarial sem desembolsos de capital.
Regulamentações Globais Rigorosas de Segurança de Medicamentos
A Agência de Combate às Drogas dos Estados Unidos (DEA) alerta que hackers agora roubam números da DEA e fabricam milhares de pedidos, forçando as farmácias a reforçar a supervisão de substâncias controladas. O Escritório do Coordenador Nacional formou uma Força-Tarefa de Interoperabilidade de Farmácias para tornar obrigatórios os rastros de auditoria e os padrões de troca de dados para todos os sistemas de dispensação. Medidas paralelas da Agência Europeia de Medicamentos e da PMDA do Japão favorecem plataformas que harmonizam salvaguardas entre fronteiras. Esses mandatos alinhados aceleram os gastos com prescrição eletrônica segura, verificação de código de barras e monitoramento de desvio em tempo real no mercado de sistema de gestão de farmácias. Operadores especializados e de cuidados de longa duração adotam painéis de conformidade porque seu mix de medicamentos de alta vigilância os expõe a penalidades mais severas.
Redução de Custos por Meio da Otimização de Estoque Orientada por IA
Mecanismos de inteligência artificial ajudam as farmácias a reduzir os estoques em 20% por meio de previsões de demanda mais inteligentes e gatilhos de reabastecimento otimizados. Ao iluminar os fluxos de abatimento e as camadas contratuais, as ferramentas de IA também deflacionam a diferença de USD 356 bilhões entre os preços de lista e os preços líquidos dos medicamentos relatada para 2024. A Walgreens agora encaminha 40% de suas prescrições por meio de centros automatizados de microcumprimento, reduzindo o custo de mão de obra e aumentando a precisão. Os primeiros adotantes obtêm uma proteção contra a escassez de técnicos e a pressão de reembolso, levando os concorrentes a incorporar módulos preditivos rapidamente. À medida que a IA amadurece, as lacunas de desempenho se ampliam entre as farmácias que exploram dados e aquelas presas em relatórios baseados em lotes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de fornecedores legados | -2.4% | Global, instalações enraizadas | Médio prazo (2-4 anos) |
| Crescentes preocupações com cibersegurança e privacidade | -1.9% | Mercados altamente regulamentados | Curto prazo (≤2 anos) |
| Alto custo inicial de automação | -1.6% | Economias emergentes e independentes | Curto prazo (≤2 anos) |
| Lacunas de interoperabilidade FHIR com prontuários eletrônicos de saúde de próxima geração | -1.3% | Regiões desenvolvidas com múltiplos sistemas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Fornecedores Legados
Grandes sistemas de saúde frequentemente dependem de construções sob medida que integram dados de dispensação, faturamento e formulário em formatos proprietários; trocar de fornecedor pode custar milhões e exigir meses de retreinamento [1]NEXTDC, "Quando Sustentar o Crescimento é a Maior Prioridade de Negócios," nextdc.com . Os estabelecimentos independentes enfrentam barreiras diferentes, como equipes de TI limitadas e medo de tempo de inatividade que ameaça fluxos de caixa frágeis. A consolidação pode aprofundar a dependência quando um adquirente elimina APIs abertas, como observadores notaram após a BD pagar USD 1,548 bilhão pela Parata Systems em 2024. Os novos participantes em nuvem gradualmente corroem esses obstáculos ao oferecer utilitários de migração e termos de pagamento conforme o crescimento, porém a transição completa permanece prolongada enquanto os contratos legados seguem seu curso.
Crescentes Preocupações com Cibersegurança e Privacidade
As empresas farmacêuticas sofreram algumas das violações de dados mais caras do mundo em 2024, e cada comprometimento aumenta a exposição legal para os locais de dispensação que transmitem informações de saúde protegidas. As farmácias independentes hesitam em reunir dados na nuvem porque duvidam de sua capacidade de supervisionar a segurança do fornecedor. As regras da HIPAA obrigam os proprietários a documentar cada inferência de IA vinculada ao cuidado do paciente, adicionando camadas de governança que retardam as implementações. Os fornecedores respondem com centros de dados nacionais, estruturas de confiança zero e testes de penetração contínuos, mas muitos compradores ainda optam por implantações híbridas que trocam eficiência por controle percebido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente – Soluções Ancoram as Operações Principais
Os produtos de soluções geraram 66,90% do tamanho do mercado de sistema de gestão de farmácias em 2025, refletindo a necessidade inegociável de processamento de prescrições eletrônicas, controle de estoque e rastreamento de conformidade. As verificações clínicas integradas do segmento e a reconciliação financeira automatizada protegem contra erros que podem desencadear multas regulatórias. Hospitais e redes implantam suítes de múltiplos módulos para que os farmacêuticos pratiquem no nível máximo de sua licença enquanto os sistemas tratam de entradas repetitivas. O crescimento em serviços, esperado a uma CAGR de 16,05% até 2031, mostra que os usuários buscam cada vez mais configuração, treinamento de equipe e hospedagem gerenciada após a implantação do software base.
A onda de serviços sinaliza um mercado em maturação no qual a otimização se estende muito além da entrada em operação. As farmácias demandam ajuste de análises, correção de vulnerabilidades de segurança e redesenho de fluxo de trabalho à medida que novas regras de reembolso chegam. Os consultores incorporam painéis de referência que comparam taxas de preenchimento, tempos de espera e mix de pagadores entre filiais, ajudando os operadores a defender a margem. Os fornecedores que combinam software e suporte consultivo se posicionam para fluxos de receita mais estáveis, aprofundando a participação no mercado de sistema de gestão de farmácias.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Implantação – Nuvem Lidera a Infraestrutura Moderna
As instalações em nuvem detinham 62,85% de participação em 2025 e registrarão a CAGR mais rápida de 17,18% até 2031, evidenciando como a elasticidade, o menor custo inicial e as atualizações contínuas superam o conforto do hardware local. As redes favorecem a nuvem para padronizar dados em centenas de estabelecimentos, enquanto os independentes acolhem os modelos de assinatura que convertem despesas de capital em custos operacionais.
As instalações locais encolhem à medida que a mitigação de riscos cibernéticos, a redundância e a manutenção exigem habilidades que as pequenas equipes de TI não conseguem suprir. Os auditores de conformidade agora avaliam os sistemas em nuvem mais positivamente porque os fornecedores mantêm ambientes reforçados certificados sob múltiplas estruturas. A mudança melhora a colaboração em tempo real entre prescritores, pagadores e farmacêuticos, aprofundando a adoção do mercado de sistema de gestão de farmácias em todas as geografias.
Por Tamanho da Organização – Independentes Mantêm Escala, mas Redes Superam o Crescimento
Os independentes comandaram 56,20% da receita de 2025, porém a consolidação é inevitável enquanto o reembolso dos pagadores fica atrás da inflação de custos e as tarefas manuais corroem a margem. Um proprietário fechou por dia em 2023, revelando uma economia frágil. As redes contrariam os ventos contrários por meio de compras em volume e serviços compartilhados, ajudando-as a registrar uma CAGR de 16,84% até 2031.
Cooperativas e grupos de compras equipam proprietários de um único local com instâncias de nuvem compartilhadas, reduzindo as barreiras de entrada no mercado de sistema de gestão de farmácias. Os operadores de redes, por sua vez, investem capital em robótica, dimensionamento preditivo de equipes e programas de cuidados preventivos que elevam a percepção da marca. A divisão pressiona os fornecedores de software a criar ofertas escalonadas — simplificadas para pequenas lojas e de nível empresarial para redes multi-estaduais.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Indústrias de Usuário Final – Varejo Ainda Domina, Especialidades em Alta
Os locais de varejo e comunitários produziram 43,95% da receita de 2025, confirmando que as farmácias de bairro permanecem o primeiro ponto de contato para as doenças cotidianas. Elas requerem módulos de ponto de venda, catálogo de medicamentos de venda livre e vacinação em uma única interface para que a equipe possa alternar rapidamente entre tarefas. Os provedores de cuidados de longa duração e especializados, avançando a uma CAGR de 14,96%, demandam regimes de dosagem rígidos, monitoramento de cadeia de frio e relatórios de adesão específicos por pagador.
As terapias de maior acuidade convidam a uma supervisão mais rigorosa e ao registro de notas clínicas no mercado de sistema de gestão de farmácias. Os fornecedores agora integram registros de administração de medicamentos com educação do paciente e roteamento de mensageiros para garantir o controle de temperatura. As farmácias hospitalares concentram-se na administração de medicamentos em circuito fechado que se integra aos prontuários eletrônicos de saúde, reduzindo eventos adversos e encurtando as internações.
Análise Geográfica
Mercado de Sistema de Gestão de Farmácia da América do Norte
A dominância da América do Norte assenta em mercados de seguros maduros, grandes redes de farmácias e reguladores que exigem verificações eletrônicas em cada dispensação. As iniciativas dos EUA para combater o uso indevido de opioides impulsionam a adoção do monitoramento de prescrições em tempo real, enquanto a cobertura universal do Canadá evidencia a necessidade de coordenação de reabastecimento de forma eficiente em termos de custos. Alertas recentes da DEA sobre fraudes em prontuários eletrônicos aceleram os investimentos em trilhas de auditoria e autenticação multifator. O financiamento de capital de risco também flui para startups de IA que prometem alívio nos fluxos de trabalho, ampliando a lacuna tecnológica entre farmácias modernas e as que utilizam sistemas legados.
Mercado de Sistema de Gestão de Farmácia da Ásia-Pacífico
A Ásia-Pacífico registra a trajetória mais acelerada, à medida que China, Índia e Indonésia modernizam a atenção primária à saúde e digitalizam as cadeias de suprimentos. Os planos nacionais de eHealth canalizam subsídios para softwares prontos para a nuvem, permitindo que clínicas rurais compartilhem registros com hospitais urbanos. O rápido envelhecimento da população japonesa intensifica o foco em aplicativos de adesão à medicação integrados às plataformas de dispensação. Redes multinacionais que ingressam no Sudeste Asiático exigem sistemas corporativos que espelhem suas operações ocidentais, impulsionando a demanda no mercado de sistema de gestão de farmácia.
Mercado de Sistema de Gestão de Farmácia da Europa
A Europa situa-se entre esses extremos. As diretrizes harmonizadas da EMA exigem que as farmácias rastreiem números de série e relatem eventos adversos de forma uniforme entre os países. O Brexit introduz documentação alfandegária adicional, incentivando os estabelecimentos britânicos a automatizar o reabastecimento e os registros regulatórios. Os mercados escandinavos, há muito pioneiros na adoção de prescrições eletrônicas, agora atualizam seus sistemas para previsões habilitadas por IA que compensam os custos mais elevados de mão de obra. Em todo o continente, regulamentos de privacidade como o GDPR favorecem fornecedores que oferecem gestão de consentimento detalhada.

Panorama regulatório
A regulamentação para sistemas de gestão farmacêutica centra-se na integridade dos registros eletrônicos, na prescrição eletrônica de substâncias controladas e em requisitos de interoperabilidade que tornam as trilhas de auditoria, os controles de identidade e a troca segura de dados recursos essenciais do produto. Nos Estados Unidos, os sistemas que suportam prescrições eletrônicas de substâncias controladas alinham-se aos requisitos de prescrição eletrônica da DEA (21 CFR Part 1311), enquanto controles mais amplos de registros e assinaturas eletrônicas são moldados por frameworks como o 21 CFR Part 11. Esses controles elevam o padrão para marcação de horário, gestão de acesso e registro à prova de violação em fluxos de dispensação. As especificações de prescrição eletrônica orientadas por pagadores também influenciam a configuração, com os padrões de prescrição eletrônica da CMS comumente implementados por meio do NCPDP SCRIPT, além de transações de formulário e benefícios.
Em outras grandes regiões, governos e reguladores estão reforçando os requisitos de farmácia digital e rastreabilidade que alimentam diretamente os modelos de dados e integrações dos PMS. O Reino Unido atualizou os regulamentos de serviços farmacêuticos por meio das Emendas Diversas relacionadas ao NHS, que entraram em vigor em 1º de outubro de 2025, aumentando a ênfase em dispensação digital compatível e relatórios de prestação de serviços. A China emitiu um conjunto revisado de Regulamentos sobre a Implementação da Lei de Administração de Medicamentos (Decreto do Conselho de Estado nº 828), em vigor a partir de 15 de maio de 2026, que inclui requisitos unificados de rastreabilidade de medicamentos e impulsiona os dispensadores e seus fornecedores de software para rastreamento e relatórios padronizados. A Nigéria também lançou os Regulamentos de Farmácia Eletrônica (e-Pharmacy) de 2026, criando um framework formal de conformidade para operações licenciadas de farmácia digital, gestão de prescrições e segurança de dados. Na Europa, a rede de medicamentos continua avançando em direção a dados estruturados de produtos medicinais e interoperabilidade por meio de iniciativas alinhadas ao ISO IDMP, elevando as expectativas em relação ao tratamento e intercâmbio padronizados de dados mestres.
Análise da cadeia de valor
A cadeia de valor dos sistemas de gestão farmacêutica começa com o design e a produtização de software (fluxo de trabalho, sinistros, inventário, prescrição eletrônica, módulos de conformidade) e se estende a provedores de infraestrutura em nuvem e ferramentas de segurança que suportam hospedagem, identidade, monitoramento e retenção de dados. Parceiros de implementação e equipes internas de TI então realizam configuração, migração de dados, validação e integrações com partes upstream e downstream, como EHRs, prescritores, distribuidores e sistemas de pagadores/PBM. As farmácias (independentes, redes, hospitalares, de cuidados de longo prazo e especializadas) operacionalizam a plataforma em dispensação, faturamento e documentação clínica após o go-live. A criação de valor contínua se desloca para atualizações, serviços gerenciados, ajuste de análises, fortalecimento de cibersegurança e manutenção de interoperabilidade à medida que os padrões e requisitos dos pagadores mudam.
A conectividade de distribuição e suprimentos é crítica porque a aquisição e disponibilidade de medicamentos influenciam o fluxo de trabalho e as decisões de inventário das farmácias. Nos Estados Unidos, os distribuidores são um canal dominante para o fluxo de produtos farmacêuticos de prescrição, o que torna a integração com catálogos de distribuidores, preços contratuais e sistemas de pedidos central para o desempenho dos PMS. Pontos comuns de fricção incluem migração de dados complexa a partir de implantações legadas, padrões de integração proprietários que aumentam os custos de troca, fadiga de alertas devido a notificações clínicas e operacionais excessivas, e restrições de acessibilidade para pequenos independentes. A conformidade de rastreabilidade também se propaga pela cadeia à medida que os dispensadores se preparam para fluxos de trabalho eletrônicos interoperáveis orientados pela DSCSA até novembro de 2026, incentivando mais serialização nativa, troca de dados orientada ao EPCIS e menos etapas de reconciliação de middleware. Atividades recentes de fornecedores em ferramentas adjacentes de ERP farmacêutico e inteligência de suprimentos, incluindo o lançamento pela RxERP de recursos de ERP serializado (abril de 2026) e a SureCost atualizando um fluxo de trabalho centralizado de inteligência de suprimentos que integra compras, inventário e insights sobre escassez (junho de 2026), apontam para uma vinculação mais estreita entre PMS, aquisição e rastreabilidade.
Cenário Competitivo
A concorrência permanece moderadamente fragmentada. Os grandes players de TI em saúde McKesson, Omnicell e Oracle Health agrupam recursos de dispensação, cadeia de abastecimento e análises para manter contratos empresariais. Especialistas de nível intermediário como ScriptPro concentram-se em robótica, enquanto RedSail Technologies atrai independentes com ponto de venda em nuvem e módulos de adesão. A vantagem tecnológica agora supera o número de estabelecimentos; os compradores priorizam suporte de decisão por IA, APIs abertas e credenciais de cibersegurança ao selecionar plataformas.
A consolidação está se acelerando à medida que os titulares adquirem inovadores de nicho. A aquisição da Parata Systems pela BD por USD 1,548 bilhão trouxe o cumprimento robótico para o seu guarda-chuva de gestão de medicamentos [4]Becton, Dickinson and Company, "10-K 2024," bd.com. A aquisição da Pharmacy Quality Solutions pela Innovaccer entregou métricas de desempenho cobrindo 95% dos estabelecimentos comunitários, expandindo as análises de cuidados baseados em valor. O grupo de private equity Sycamore Partners concordou em adquirir a Walgreens Boots Alliance por USD 23,7 bilhões, uma medida esperada para injetar capital em automação em milhares de lojas.
Novos participantes de IA e nuvem desafiam marcas consolidadas. A Asepha captou USD 4 milhões em julho de 2025 para aprimorar modelos de aprendizado de máquina que reduzem o tempo de verificação em 40%. A PQS lançou o EQUIPP Copilot para identificar lacunas de desempenho em tempo real, oferecendo às farmácias comunitárias insights normalmente reservados para redes maiores. Os fornecedores capazes de interoperar com portais de pagadores, aplicativos de telessaúde e sensores de dispositivos inteligentes ganham participação à medida que a prestação de serviços de saúde converge.
Líderes do Setor de Sistema de Gestão de Farmácias
McKesson Corporation
Cerner Corporation
Becton Dickinson and Co.
GE Healthcare Inc.
Omnicell, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Sistema de Gestão de Farmácia
- McKesson Corporation
- Omnicell, Inc.
- Cerner Corporation
- Becton, Dickinson and Company
- GE HealthCare Technologies Inc.
- Talyst Systems, LLC
- Epicor Software Corporation
- Allscripts Healthcare Solutions, Inc.
- ACG Infotech Ltd.
- Clanwilliam Health Ltd.
- DATASCAN (DCS Pharmacy, Inc.)
- GlobeMed Ltd.
- Health Business Systems, Inc.
- Idhasoft Ltd.
- MedHOK, Inc.
- PioneerRx, LLC
- QS/1 Data Systems, LLC (RedSail Technologies)
- ScriptPro LLC
- Liberty Software, Inc.
- Computer-Rx, Inc.

Oportunidades de mercado e perspectivas futuras
A interoperabilidade e a rastreabilidade impulsionadas pela conformidade criam espaço de oportunidade a curto prazo para plataformas que reduzem a carga de integração enquanto atendem aos requisitos de auditoria em dispensação, aquisição e relatórios. Nos Estados Unidos, os marcos da DSCSA que se estendem até novembro de 2026 elevam a demanda por fluxos de trabalho eletrônicos de rastreabilidade interoperáveis, levando as farmácias a conectar PMS, pedidos de distribuidores e dados de inventário serializados usando intercâmbio orientado a padrões (por exemplo, compartilhamento de dados alinhado ao EPCIS). Fornecedores que empacotam utilitários de migração, ferramentas de validação e conectores pré-construídos para ecossistemas de EHR e distribuidores enfrentam bloqueios persistentes, como o aprisionamento em sistemas legados e interfaces fragmentadas, particularmente para independentes que precisam de modelos de implantação por assinatura e segurança gerenciada.
Programas empresariais de nuvem e IA também estão se traduzindo em atividades reais de compra e construção, especialmente em farmácias especializadas, redes hospitalares e operadores multissite que precisam de dados unificados de medicamentos e infraestrutura escalável. Em fevereiro de 2026, a Inovalon expandiu a colaboração com a Oracle para escalar seu software de farmácia especializada ScriptMed na Oracle Cloud Infrastructure usando o Oracle Autonomous AI Database, destacando um movimento em direção ao desempenho nativo em nuvem e à unificação de dados para operações farmacêuticas complexas. Em junho de 2026, a System C avançou um acordo nacional para implantar o CareFlow Pharmacy em hospitais da República da Irlanda, com um plano de implantação para 2026 abrangendo múltiplos locais, o que reforça as oportunidades em padronização nacional ou multi-hospitalar, onde integração, gestão de mudanças e serviços de otimização contínua fazem parte da compra. O investimento em operações farmacêuticas habilitadas por IA também é visível em iniciativas como o Pharmacy Forward da Evernorth para a Accredo Specialty Pharmacy (anunciado em junho de 2026 com um investimento de 100 milhões de dólares americanos até 2028), reforçando a demanda por análises e automação de fluxo de trabalho adjacentes aos PMS que podem ser operacionalizadas em escala, e não limitadas a pilotos.
Recent Industry Developments in Mercado de Sistema de Gestão de Farmácia
- Maio de 2026: A BD firmou parceria com a Wellstar Health System para conectar o sistema de dispensação de medicamentos BD Pyxis Pro com os sistemas de infusão BD Alaris, como parte de um fluxo de trabalho de medicação mais integrado da farmácia à cabeceira do paciente. Essa medida reforça a demanda por plataformas farmacêuticas capazes de unificar dados entre dispositivos de dispensação e infusão e apoiar iniciativas de gestão de medicação em circuito fechado dentro dos sistemas de saúde.
- Dezembro de 2025: A Omnicell lançou o Titan XT, um sistema de dispensação automatizado em escala empresarial, alimentado pela plataforma em nuvem OmniSphere, estendendo o controle de inventário de medicamentos para áreas de cuidados de enfermagem. Isso amplia o escopo endereçável das plataformas de gestão farmacêutica, das operações centrais de farmácia para ambientes de cuidados descentralizados, onde a visibilidade e a governança de inventário em tempo real são necessárias.
- Dezembro de 2024: A Omnicell introduziu o OmniSphere, uma plataforma de software e dados nativa em nuvem, projetada para integrar robótica farmacêutica e dispositivos inteligentes para a gestão completa de medicamentos. A direção da plataforma sinalizou uma mudança em direção à arquitetura cloud-first e à consolidação da camada de dados, elevando a ênfase competitiva em interoperabilidade, conectividade de dispositivos e análises em implantações multissite.


Mercado de Sistema de Gestão de Farmácia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por software de sistemas de gestão farmacêutica e serviços relacionados usados para executar os fluxos de trabalho diários das farmácias, como processamento de prescrições, controle de inventário, faturamento, relatórios e suporte à conformidade, em ambientes de farmácia varejista e hospitalar.
Exclusões de escopo: exclui sistemas gerais de registro eletrônico de saúde hospitalar que não incluam funcionalidade de gestão farmacêutica, e também exclui receitas puras de distribuição e comercialização de medicamentos.
Visão geral da segmentação
- Por Componente
- Soluções
- Gestão de Estoque
- Gestão de Pedidos de Compra
- Gestão de Cadeia de Abastecimento
- Informações Regulatórias e de Conformidade
- Desempenho Clínico e Administrativo
- Outras Soluções
- Serviços
- Soluções
- Por Implantação
- Baseado em Nuvem
- Local
- Por Tamanho da Organização
- Farmácias Independentes
- Farmácias em Rede
- Por Indústrias de Usuário Final
- Farmácias Hospitalares
- Farmácias de Varejo/Comunitárias
- Farmácias de Cuidados de Longa Duração e Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Egito
- Resto da África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual sólida sobre farmácias, prescrições e adoção de TI em saúde, pois esses são os pilares de demanda para os gastos com software farmacêutico. Normalmente, recorremos a fontes públicas como o Centers for Medicare and Medicaid Services dos EUA, os bancos de dados de medicamentos e avisos de segurança da Food and Drug Administration dos EUA, o Centers for Disease Control and Prevention e portais nacionais de estatísticas que publicam dados sobre gastos com saúde e número de provedores.
Para fundamentar o lado comercial, também analisamos relatórios anuais de empresas, transcrições de teleconferências de resultados e apresentações a investidores, seguidos por sites de associações de farmácia e TI em saúde e cobertura de imprensa confiável. Para verificações cruzadas sobre a presença das empresas, lançamentos de produtos e atividade de patentes, também utilizamos uma assinatura paga para dados financeiros e inteligência corporativa, além de um banco de dados de patentes, o que ajuda a evitar dupla contagem quando os fornecedores agrupam módulos. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentra em conversar com fornecedores de software, parceiros de canal e operadores de farmácia para confirmar o que é realmente adquirido, como os contratos são precificados e onde a adoção de módulos está acelerando. Também usamos essas discussões para testar hipóteses sobre migração para a nuvem, taxas de adesão a serviços e ciclos de substituição na APAC, EMEA e Américas, de modo que o modelo reflita o comportamento real de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 46% |
| Nível médio: 52% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Players menores: 18% | Gerentes: 47% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento utiliza uma abordagem top-down, na qual os sinais de gastos com TI em farmácia e saúde são reconstruídos em um pool endereçável para os fluxos de trabalho de gestão farmacêutica, sendo então filtrados por comportamento de adoção e substituição. Depois disso, corroboramos os totais com aproximações bottom-up seletivas, como divulgações de receita de fornecedores amostrados, verificações de canal sobre valores médios de contrato e lógica baseada em volume vinculada a locais de farmácia e volume de dispensação de prescrições.
As principais entradas incluem o número de farmácias varejistas e hospitalares, tendências de volume de prescrições, a parcela de farmácias que utilizam software integrado de dispensação e faturamento, penetração de implantação em nuvem, progressão média de preços de software e serviços, e ciclos típicos de renovação e atualização. Quando falta um ponto de dado para um país, a lacuna é tratada por meio de proporções proxy de mercados semelhantes, e depois ajustada após as entrevistas confirmarem se as operações e a precificação são comparáveis.
Para a previsão, é utilizada análise de cenários, o que nos permite testar separadamente o impacto da velocidade de migração para a nuvem, da carga regulatória e de conformidade e da pressão de mão de obra que impulsiona a automação. A trajetória final é então alinhada às expectativas dos profissionais em relação ao crescimento do orçamento e ao momento de atualização, mantendo a previsão ancorada em padrões de compra observáveis, em vez de apenas extrapolar tendências.
Validação de Dados e Ciclo de Atualização
A validação verifica se o gasto implícito por farmácia e o gasto por prescrição parecem razoáveis entre as regiões, e depois compara os resultados com indicadores independentes, como orçamentos de TI em saúde e padrões de crescimento de assinaturas de software. Se algum resultado a nível de país mostrar um salto brusco ou uma estagnação não sustentada pelos sinais, o conjunto de premissas é revisado, e uma chamada de acompanhamento é acionada para confirmar o que mudou.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas para garantir que a lógica de cálculo, as conversões de moeda e os limites de escopo sejam consistentes ao longo dos anos. O estudo é atualizado anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos materiais, como grandes mudanças na política de reembolso ou implantações tecnológicas em larga escala. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado de Sistemas de Gestão Farmacêutica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar tamanhos de mercado diferentes para sistemas de gestão farmacêutica, porque as editoras nem sempre contabilizam os mesmos produtos, usuários finais ou linhas de receita contratual. As diferenças também surgem da velocidade com que se assume que as assinaturas em nuvem substituirão as licenças on-premise, e de como a receita de serviços é tratada dentro de acordos de múltiplos anos.
Ao acompanhar as regras de inclusão a nível de módulo e atualizar as premissas de tempo cambial, a Mordor Intelligence mantém a contagem focada em software de fluxo de trabalho farmacêutico e serviços relacionados, enquanto algumas estimativas também incorporam ferramentas mais amplas de TI hospitalar ou ferramentas adjacentes de ciclo de receita que estão fora de um sistema farmacêutico. Também observamos lacunas quando uma fonte utiliza curvas agressivas de penetração em nuvem sem validar o comportamento de renovação, o que pode elevar o valor a curto prazo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 116,45 bilhões de dólares americanos (2026) | |
| Editora do Setor A | 73,50 bilhões de dólares americanos (2023) | Utiliza um ano-base anterior e uma trajetória de crescimento mais lenta, e seu escopo parece agrupar as combinações de implantação e usuário final de forma diferente, o que pode subestimar o aumento das assinaturas em nuvem em anos posteriores. |
| Editora de Pesquisa B | 72,56 bilhões de dólares americanos (2023) | Inclui um conjunto mais amplo de tipos de software relacionados à farmácia e itens de suporte, e aplica uma janela de CAGR diferente, o que altera a rapidez com que se assume que a precificação e a adoção aumentam. |
A comparação mostra que a dispersão é explicada principalmente pelo ano usado como referência, pelo que é contabilizado como sistema farmacêutico versus ferramentas adjacentes, e pela curva de crescimento usada para nuvem e serviços. Nossa estimativa permanece rastreável porque cada etapa se conecta a sinais de atividade farmacêutica, lógica de precificação e verificações de entrevistas que tornam as premissas mais fáceis de auditar e repetir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistema de gestão de farmácias e seu crescimento esperado?
O tamanho do mercado de sistema de gestão de farmácias é de USD 116,45 bilhões em 2026 e está previsto para atingir USD 236,28 bilhões até 2031 a uma CAGR de 15,22%.
Qual modelo de implantação lidera o mercado?
As plataformas em nuvem lideram com 62,85% de participação em 2025 e estão se expandindo mais rapidamente a uma CAGR de 17,18% graças à escalabilidade e ao menor custo inicial.
Por que as farmácias independentes estão investindo em sistemas de gestão apesar das margens apertadas?
Elas precisam de automação para contrariar os cortes de reembolso e os picos de carga de trabalho; sem tecnologia, os independentes correm risco de fechamento, como visto na taxa de fechamento de 2023 de um estabelecimento por dia nos Estados Unidos.
Qual é o papel da IA nas operações de farmácias?
A IA reduz o investimento em estoque em cerca de 20%, automatiza os centros de cumprimento e identifica riscos de adesão, produzindo economias de custo mensuráveis e melhorias de serviço.
Página atualizada pela última vez em:



