
Tamanho e Participação do Mercado de Engenharia de Tecidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.95 % |
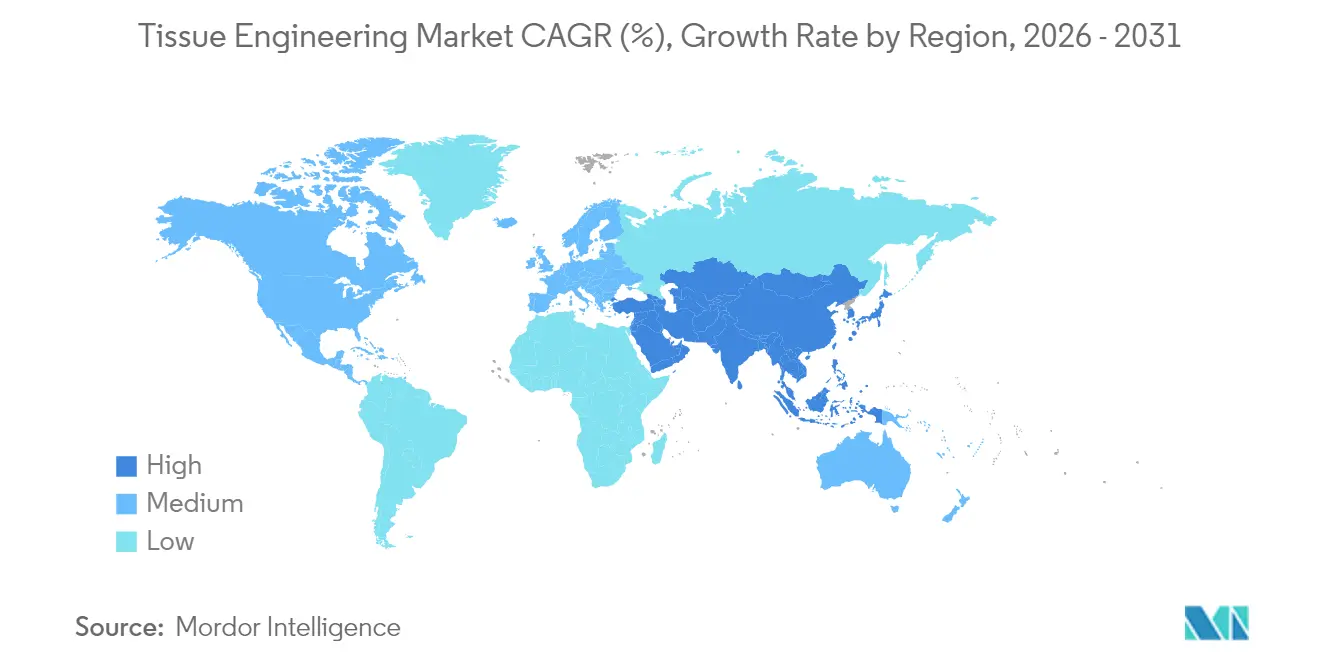
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
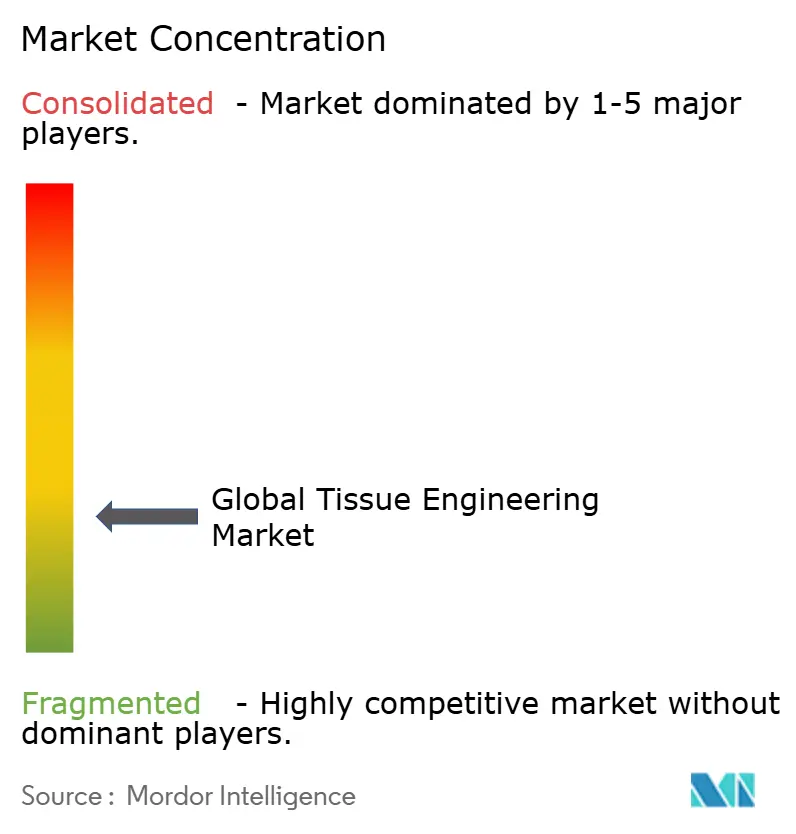
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Engenharia de Tecidos por Mordor Intelligence
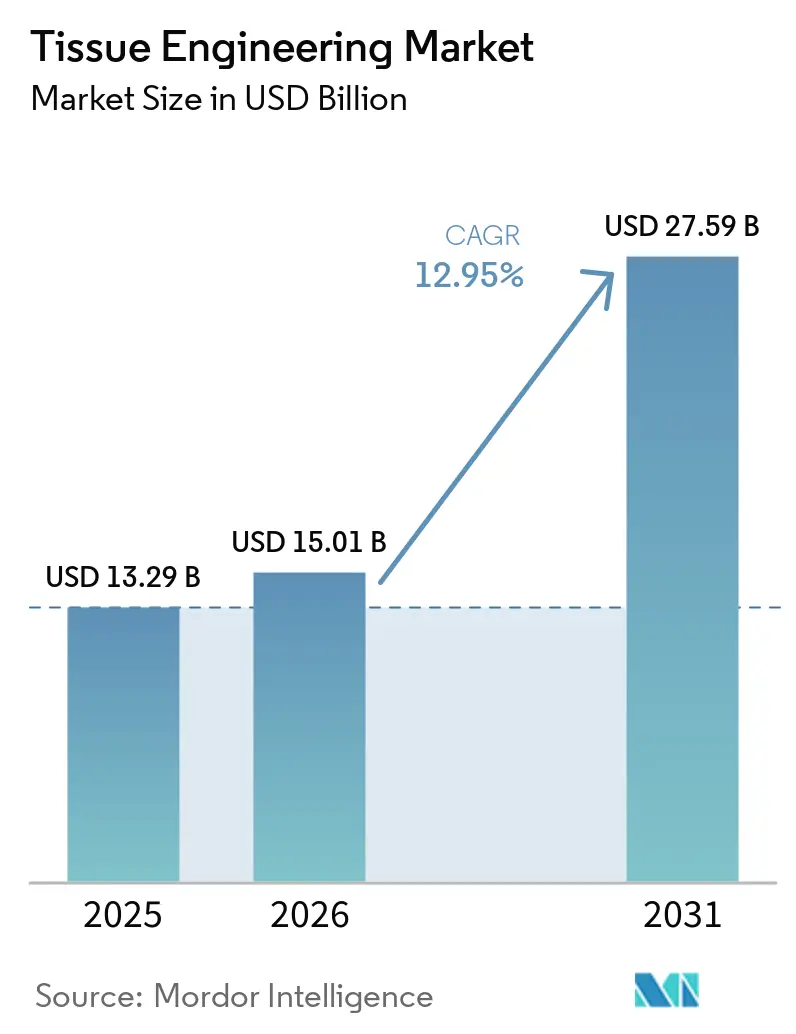
O tamanho do Mercado Global de Engenharia de Tecidos está projetado em USD 13,29 bilhões em 2025, USD 15,01 bilhões em 2026, e deve atingir USD 27,59 bilhões até 2031, crescendo a uma CAGR de 12,95% de 2026 a 2031.
Esta expansão baseia-se na convergência de marcos regulatórios modernizados, avanços no design de scaffolds e um conjunto crescente de indicações clínicas. Os polímeros sintéticos continuam sendo a espinha dorsal em volume do mercado de Engenharia de Tecidos devido à infraestrutura de fabricação consolidada, mas os compósitos híbridos estão atraindo capital com maior rapidez à medida que os requisitos de desempenho de próxima geração se intensificam. A dinâmica da demanda favorece as aplicações ortopédicas, musculoesqueléticas e de trauma, mas as indicações vasculares estão ditando a curva de crescimento futuro à medida que os casos de trauma militar e civil aumentam.
Principais Conclusões do Relatório
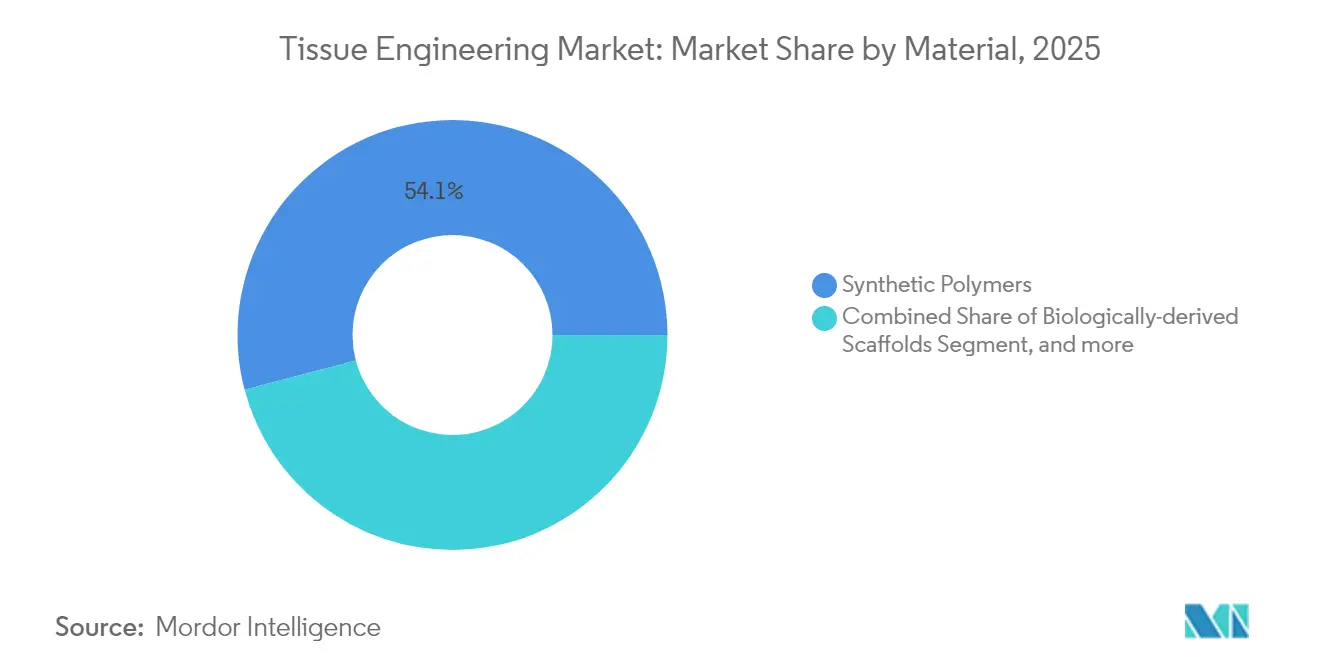
- Por tipo de material, os polímeros sintéticos detinham 54,10% da participação do mercado de Engenharia de Tecidos em 2025, enquanto os materiais híbridos/compósitos devem crescer a uma CAGR de 14,05% até 2031.
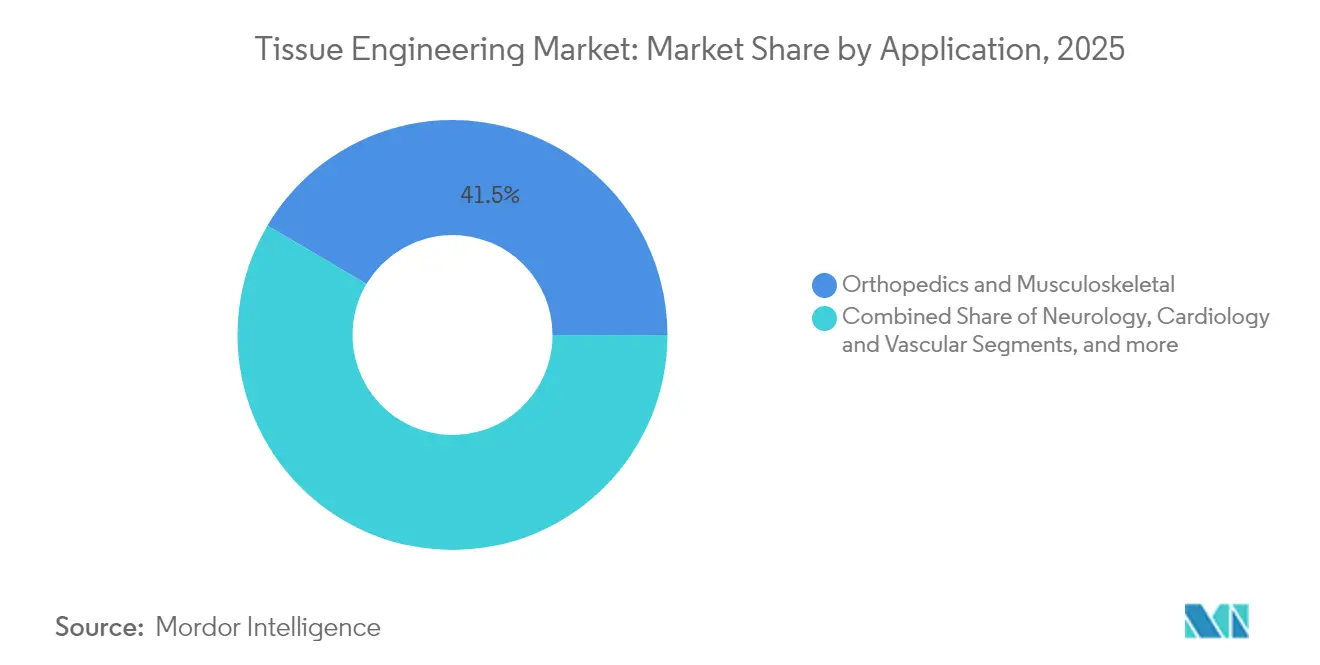
- Por aplicação, as soluções ortopédicas e musculoesqueléticas representavam 41,50% do tamanho do mercado de Engenharia de Tecidos em 2025; as soluções de cardiologia e vasculares têm previsão de avançar a uma CAGR de 13,75% até 2031.
- Por usuário final, hospitais e centros cirúrgicos controlavam 62,70% da receita em 2025, enquanto as clínicas especializadas em medicina regenerativa estão se expandindo a uma CAGR de 13,55% até 2031.
- Por geografia, a América do Norte capturou 45,10% da participação do mercado de Engenharia de Tecidos em 2025, enquanto a Ásia-Pacífico está no caminho para a CAGR mais rápida de 13,98% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas e lesões por trauma | +2.0% | Global, agudo em América do Norte e Europa em envelhecimento | Médio prazo (2-4 anos) |
| Expansão dos fundos de financiamento público-privado para medicina regenerativa | +1.8% | Global, concentrado nos planos do NIH dos EUA, Horizonte da UE e planos nacionais da China | Longo prazo (≥ 4 anos) |
| Avanços rápidos em bioimpressão 3D e design de scaffolds | +1.5% | América do Norte e Europa liderando; Ásia-Pacífico acelerando | Curto prazo (≤ 2 anos) |
| Vias regulatórias aceleradas | +1.2% | Liderança da FDA, harmonização da EMA, marcos regulatórios da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de ESG Corporativo Substituindo Testes em Animais por Modelos de Tecidos com Células Humanas | +0.9% | Global, Economias Desenvolvidas, Regiões em Desenvolvimento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas e Lesões por Trauma
A doença articular degenerativa, as complicações cardiovasculares e o trauma em larga escala estão elevando a demanda de base por soluções regenerativas, fortalecendo o mercado de engenharia de tecidos. Somente a osteoartrite afeta 595 milhões de pessoas em todo o mundo, criando uma coorte considerável para scaffolds de reparo de cartilagem. A experiência de campo em conflitos militares confirmou a utilidade de enxertos engenheirados prontos para uso, como o Symvess, em ambientes austeros. Em janeiro de 2025, pesquisadores da UC Irvine introduziram a lipocartilagem, um substituto de tecido esquelético flexível que pode ampliar as indicações em cirurgia reconstrutiva[1]. As evidências clínicas estão amadurecendo rapidamente; ensaios recentes relataram 96,3% de sobrevivência de substituições de tálus impressas em 3D e 100% de consolidação em reconstruções complexas do retropé quando revestimentos de fibrina rica em plaquetas foram empregados, reforçando a confiança dos cirurgiões em implantes de engenharia de tecidos.
Expansão dos Fundos de Financiamento Público-Privado para Medicina Regenerativa
Os fluxos de capital governamental e orientados por missão estão se intensificando em torno da biofabricação, posicionando o Mercado de Engenharia de Tecidos para uma expansão de oferta de longo prazo. Um relatório das Academias Nacionais de 2024 quantificou compromissos federais consideráveis dos EUA para escalar a fabricação de terapias avançadas e destacou gargalos persistentes na produção de fatores de crescimento[2]. Projetos multilaterais no âmbito do programa Horizonte da Europa e o plano estratégico de biotecnologia da China estão canalizando fundos para instalações piloto, enquanto investidores de capital de risco continuam favorecendo tecnologias de plataforma com visibilidade regulatória clara. Os ventos favoráveis de financiamento também estão promovendo colaborações que visam a padronização de bioprocessos, um esforço que se espera desbloquear quase 50 toneladas métricas de capacidade global até 2028.
Avanços Rápidos em Bioimpressão 3D e Design de Scaffolds de Alto Rendimento
Inovações em hardware, software e biomateriais estão comprimindo os prazos de design até a clínica, acelerando a inovação em todo o mercado de engenharia de tecidos. Em junho de 2025, engenheiros de Stanford estrearam um algoritmo que gera redes vasculares em escala de órgão adequadas para construtos bioimpressos. O método TRACE da Universidade Stony Brook superou os limites de velocidade de gelificação do colágeno, permitindo estruturas colagenosas intrincadas com células incorporadas. O sistema CHIPS da Universidade de Pittsburgh agora produz scaffolds perfusáveis que promovem a morfogênese tecidual auto-organizável, enquanto o Instituto Terasaki aperfeiçoou uma técnica de impressão 3D baseada em luz que otimiza a orientação celular. Em conjunto, esses marcos reduzem os custos de prototipagem, elevam a reprodutibilidade e facilitam implantes específicos para o paciente — vantagens que a usinagem e a moldagem convencionais não possuem.
Vias Regulatórias Aceleradas
Os modernos planos de política estão reduzindo a incerteza para desenvolvedores e investidores no mercado de engenharia de tecidos. O roteiro da FDA de maio de 2025 para eliminar gradualmente os testes em animais prioriza modelos de organoides e métodos computacionais avançados, alinhando-se diretamente com as partes interessadas do mercado de Engenharia de Tecidos[3]. A regulamentação de ATMP da Europa está harmonizando gradualmente os requisitos de dossiê, embora a implementação nacional permaneça desigual. Na Ásia-Pacífico, os reguladores estão esclarecendo as classificações de produtos para facilitar as barreiras de entrada no mercado, com a PMDA do Japão emitindo orientações adicionais sobre dispositivos exclusivamente de scaffold no início de 2025. A documentação simplificada e os desenhos de ensaios adaptativos estão emergindo como mecanismos centrais que encurtam o tempo total até a aprovação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de terapias e procedimentos | -1.5% | Global, agudo em regiões sensíveis a custos | Curto prazo (≤ 2 anos) |
| Arquitetura fragmentada de cobertura de reembolso | -0.9% | Pagadores privados dos EUA, variações nacionais da UE, cobertura limitada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez na cadeia de suprimentos de fatores de crescimento e citocinas de grau cGMP | -0.5% | Global, regionalmente variável | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Terapias e Procedimentos
Fluxos de trabalho complexos de boas práticas de fabricação e controles de qualidade rigorosos mantêm os preços unitários acima das alternativas de enxerto convencionais. Por exemplo, o Symvess recentemente aprovado tem preço de aproximadamente USD 29.500 por unidade, refletindo tanto os biomateriais de alta qualidade quanto os extensos requisitos de validação clínica. Os fatores de crescimento e as citocinas exigem ambientes de produção cGMP; os esforços para substituir insumos de grau alimentício mostram promessa, mas permanecem em validação inicial. Os desembolsos de capital para infraestrutura dedicada de biofabricação frequentemente estão além do alcance de startups, obrigando parcerias ou acordos de fabricação contratada para gerenciar custos fixos. No médio prazo, espera-se que a padronização de plataformas e o aumento dos volumes de produção comprimam as curvas de custo.
Arquitetura Fragmentada de Cobertura de Reembolso
A adoção pelos pagadores fica atrás do progresso científico, criando atrito no mercado de engenharia de tecidos. Nos Estados Unidos, os códigos CPT de Categoria III, as solicitações de NTAP e as revisões do Medicaid em nível estadual impõem obstáculos em múltiplas camadas que podem atrasar a cobertura ampla por dois ou mais anos após a aprovação da FDA. Os sistemas de pagador único da Europa avaliam a relação custo-efetividade de forma diferente por país, forçando as empresas a realizar lançamentos sequenciais. Os mercados da Ásia-Pacífico amplificam a complexidade; muitas seguradoras restringem a cobertura a soluções legadas ou exigem dados locais. Esses ventos contrários de reembolso retardam a adoção mesmo quando os benefícios clínicos são claros, tornando a modelagem econômica de saúde precoce uma necessidade para as equipes de estratégia de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Compósitos Híbridos Impulsionam o Desempenho de Scaffolds de Próxima GeraçãoOs polímeros sintéticos lideraram com uma participação de 54,10% do mercado de Engenharia de Tecidos em 2025, sustentados pela escala econômica, familiaridade regulatória e conforto estabelecido dos cirurgiões. O ácido polilático e a policaprolactona dominam os scaffolds ortopédicos e de tecidos moles atuais, e as evidências crescentes de modelos ósseos impressos em 3D estão reforçando seu poder de permanência clínica. Os compósitos híbridos, no entanto, são o segmento de crescimento mais rápido, com uma CAGR de 14,05%. Esses construtos mesclam a durabilidade sintética com sinais biológicos ao integrar cerâmicas bioativas, fatores de crescimento ou polímeros naturais em uma única matriz — uma capacidade que amplia o panorama de design funcional. O tamanho do mercado de Engenharia de Tecidos para compósitos híbridos deve se ampliar de forma constante à medida que os hospitais validam a melhoria da resistência mecânica e os perfis de integração em ensaios humanos.
Os scaffolds de origem biológica também estão avançando à medida que os processos de matriz extracelular descelularizada amadurecem e os reguladores emitem listas de verificação de documentação mais claras. Inovações como o hidrogel de nanocelulose injetável FibGel da UPM Biomedicals sinalizam uma mudança em direção a insumos sustentáveis de origem vegetal. A consistência permanece o fator limitante; a variabilidade de lote a lote pode comprometer os resultados de ensaios multicêntricos, portanto, novas análises de controle de qualidade estão ganhando prioridade. À medida que a padronização melhora, espera-se que as matrizes de origem biológica garantam uma participação sólida de nível intermediário no mercado de Engenharia de Tecidos.


Por Aplicação:
Soluções Cardiovasculares Aceleram por meio da Adoção em TraumaAs intervenções ortopédicas e musculoesqueléticas representaram 41,50% da participação do mercado de Engenharia de Tecidos em 2025, sustentadas por protocolos cirúrgicos bem estabelecidos e sólidas vias de reembolso. Os cirurgiões utilizam atualmente inserções de scaffold dopadas com três elementos, baseadas em tecnologia de scaffold para sítios de ressecção de osteossarcoma, enquanto a pesquisa em lipocartilagem sugere uma via futura para reparos esqueléticos flexíveis. As extensões para indicações dentárias e craniomaxilofaciais estão aproveitando sistemas semelhantes de liberação de fatores de crescimento, reforçando ainda mais o momentum de volume.
As soluções para trauma cardiovascular e vascular estão superando todas as demais indicações com um CAGR de 13,75%. O Symvess é o primeiro enxerto de grande diâmetro puramente acelular aprovado para trauma de extremidades, e relatórios iniciais de centros registram 67% de perviedade primária em 30 dias (fda.gov). A plataforma de organoides vascularizados da Stanford, de 2025, fornece agora triagens pré-clínicas que aceleram a descoberta de biológicos adjuvantes. Essas conquistas posicionam as aplicações cardiovasculares como o ponto focal do crescimento da próxima geração dentro do tamanho mais amplo do mercado de Engenharia de Tecidos.
Por Usuário Final:
Clínicas Especializadas Emergem como Líderes de AdoçãoHospitais e centros cirúrgicos controlavam 62,70% da receita de 2025 porque os procedimentos complexos de engenharia de tecidos dependem de equipes multidisciplinares, suítes avançadas de imagem e cuidados pós-operatórios intensivos. Os programas integrados de medicina regenerativa em grandes centros médicos acadêmicos simplificam as avaliações de elegibilidade dos pacientes e a logística de fornecimento de scaffolds, reforçando a dominância hospitalar. No entanto, sua adoção de tecnologia baseada em comitês frequentemente retarda a introdução de novos implantes.
As clínicas especializadas em medicina regenerativa estão se expandindo a uma CAGR de 13,55% e agora funcionam como ambientes de adoção antecipada. As operações enxutas permitem que elas pilotem implantes personalizados e protocolos de bioimpressão no ponto de atendimento antes dos ciclos de padronização hospitalar. Os institutos de pesquisa permanecem influentes nos ensaios de prova de conceito, mas seus volumes diretos de procedimentos são menores. À medida que a clareza regulatória melhora, as clínicas especializadas provavelmente capturarão uma parcela crescente de procedimentos ortopédicos e dermatológicos eletivos, intensificando a concorrência entre os tipos de prestadores no mercado de Engenharia de Tecidos.
Análise Geográfica
Mercado de Engenharia de Tecidos da América do Norte
A América do Norte reteve 45,10% da participação de mercado de Engenharia de Tecidos em 2025 e se beneficia das vias regulatórias responsivas da FDA, de amplos fundos de capital de risco e de códigos de reembolso estabelecidos. Os hospitais da região integraram rapidamente o Symvess aos protocolos de trauma, e vários centros acadêmicos estão firmando parcerias com programas do Departamento de Defesa para acelerar a implantação de enxertos vasculares de próxima geração. O Canadá contribui com fabricação especializada em cGMP e créditos fiscais favoráveis para P&D, enquanto o México oferece opções de montagem de menor custo que complementam as cadeias de suprimentos.
Mercado de Engenharia de Tecidos da Europa
A Europa registra crescimento constante enquanto aprimora seu marco regulatório de Medicamentos de Terapia Avançada. Alemanha, França e Reino Unido continuam sendo potências em pesquisa, embora as negociações de reembolso com múltiplos pagadores possam atrasar a adoção clínica. Vários estados-membros da UE estão lançando consórcios para consolidar volumes de compras de biológicos avançados, uma iniciativa que deverá reduzir os obstáculos orçamentários e aumentar o número de procedimentos a partir de 2027.
Mercado de Engenharia de Tecidos da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com um CAGR projetado de 13,98% até 2031. O 14º Plano Quinquenal da China destinou recursos substanciais para plantas-piloto de engenharia de tecidos, e a Administração Nacional de Produtos Médicos introduziu diretrizes para esclarecer as categorias de produtos exclusivamente baseados em scaffolds e de produtos combinados. A demografia envelhecida do Japão impulsiona a alta demanda por implantes de cartilagem e vasculares, enquanto sua agência PMDA oferece canais de análise acelerada que reduzem o tempo de entrada no mercado para dispositivos qualificados. As redes de hospitais privados da Índia estão investindo em laboratórios modulares de bioimpressão para capturar fluxos de turismo médico receptivo, ampliando a presença regional do mercado de Engenharia de Tecidos. A harmonização regulatória permanece a variável crítica; iniciativas para alinhar auditorias de BPF e modelos de dossiês entre as economias da ASEAN poderão desbloquear adoção adicional nos próximos cinco anos.

Panorama Competitivo
O mercado de Engenharia de Tecidos apresenta concentração moderada, sem que nenhuma tecnologia de scaffold domine todas as indicações. Fornecedores ortopédicos tradicionais como Integra LifeSciences e Zimmer Biomet exercem alcance de distribuição e recursos de treinamento cirúrgico que empresas menores não possuem, mas entrantes especializados estão conquistando nichos. O foco da Humacyte em enxertos acelulares de origem humana já reformulou os benchmarks competitivos no trauma vascular, e a modularidade de fabricação da empresa se presta a parcerias de licenciamento.
O posicionamento estratégico está gravitando em direção a abordagens de plataforma que se estendem do software de descoberta às linhas de biofabricação em escala piloto. A Biological Lattice Industries exemplifica esse modelo ao combinar a bioimpressora multifuncional BioLoom com software de design baseado em nuvem — uma arquitetura que visa a democratização da fabricação de tecidos. Em contraste, as empresas de dispositivos tradicionais estão adicionando otimização de malha guiada por IA aos portfólios de polímeros existentes para proteger sua posição estabelecida. A diferenciação competitiva agora depende da biofabricação reprodutível e da comprovação clínico-econômica oportuna, e não apenas da novidade do material.
As estruturas de parceria estão se multiplicando ao longo da cadeia de valor. Os desenvolvedores de scaffolds cada vez mais garantem capacidade de bioprocesso contratada para evitar os custos de construção de plantas, enquanto os hospitais estão co-investindo em mini-fábricas no local para localizar implantes críticos em termos de tempo. Os panoramas de propriedade intelectual permanecem fragmentados, levando a um número crescente de acordos de licenciamento cruzado. No geral, os próximos cinco anos devem testemunhar uma consolidação seletiva em torno de empresas capazes de combinar fabricação escalável com franquias clínicas distintas, mantendo o mercado de Engenharia de Tecidos em uma rivalidade equilibrada e orientada pela inovação.
Líderes do Setor de Engenharia de Tecidos
-
Zimmer Biomet
-
B. Braun Melsungen AG
-
Integra Lifesciences
-
AbbVie (Allergan)
-
Becton, Dickinson and Company (C.R. Bard)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Engenharia de Tecidos
- Abbvie
- Integra LifeSciences
- Beckton Dickinson
- Zimmer Biomet
- Organogenesis
- Smith & Nephew (Osiris)
- Biotime
- B. Braun
- Bio Tissue Technologies
- ACell
- Athersys
- Tissue Regenix Group
- Medtronic
- Stryker
- Johnson & Johnson
- Vericel
- Organovo
- CollPlant
- Humacyte
- MiMedx
- Cyfuse Biomedical
- TissUse

Recent Industry Developments in Mercado de Engenharia de Tecidos
- Junho de 2025: Cientistas de Stanford cultivaram organoides cardíacos e hepáticos vascularizados com vasos sanguíneos integrados, removendo restrições de tamanho de longa data para organoides e impulsionando seu potencial translacional.
- Dezembro de 2024: A FDA concedeu autorização de comercialização ao Symvess da Humacyte, o primeiro vaso de engenharia de tecidos acelular indicado para trauma vascular de extremidades.
- Outubro de 2024: A UPM Biomedicals introduziu o FibGel, o primeiro hidrogel de nanocelulose injetável obtido de madeira de bétula, oferecendo rigidez personalizável e total biocompatibilidade.
- Outubro de 2024: A Uni.Fund liderou uma rodada de financiamento pré-semente de USD 1,8 milhão para a Biological Lattice Industries. Os fundos impulsionarão o avanço do BioLoom, uma bioimpressora 3D multifuncional, e da plataforma de software Loominus Studio. A missão da empresa é democratizar as tecnologias de biofabricação, particularmente para aplicações de engenharia de tecidos Business Wire


Mercado de Engenharia de Tecidos Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado global de engenharia de tecidos como produtos e serviços comerciais que combinam células vivas com scaffolds naturais, sintéticos ou híbridos para restaurar, substituir ou aprimorar tecidos humanos em aplicações ortopédicas, cardiovasculares, neurológicas, dermatológicas, dentárias e outras aplicações clínicas.
Exclusão de Escopo: Produtos de terapia celular pura sem scaffold ou matriz de engenharia estão fora desta avaliação.
Visão Geral da Segmentação
- Por Material
- Polímeros Sintéticos
- Scaffolds de Origem Biológica
- Híbrido / Compósito
- Por Aplicação
- Ortopedia e Musculoesquelético
- Neurologia
- Cardiologia e Vascular
- Pele e Tegumentar
- Dental e Craniomaxilofacial
- Outros
- Por Usuário Final
- Hospitais e Centros Cirúrgicos
- Institutos de Pesquisa e Acadêmicos
- Clínicas Especializadas em Medicina Regenerativa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Complementamos o trabalho de gabinete por meio de entrevistas com cientistas de biomateriais, responsáveis por compras hospitalares, fabricantes contratados e especialistas em reembolso na América do Norte, Europa e Ásia-Pacífico. Suas percepções verificam taxas de adoção, faixas de preço e ritmo regulatório, permitindo que a Mordor Intelligence refine as premissas do modelo e preencha lacunas de dados.
Pesquisa de Gabinete
Os analistas da Mordor iniciam com buscas estruturadas em fontes abertas de alta credibilidade, como os Institutos Nacionais de Saúde dos EUA, o Eurostat, a Organização Mundial da Saúde, o banco de dados 510(k) da FDA dos EUA e entidades setoriais como a Academia Americana de Cirurgiões Ortopédicos. Os fundamentos do mercado são enriquecidos com relatórios 10-K de empresas, apresentações para investidores, registros de importação e exportação e registros de ensaios clínicos, que ajudam a vincular contagens de procedimentos à demanda por implantes. Repositórios pagos, D&B Hoovers para divisões de receita de empresas e Questel para fluxos de patentes de scaffold, fornecem validação granular quando os dados públicos se tornam escassos. Esta lista é ilustrativa; muitas referências adicionais sustentam a coleta e a clarificação de informações.
Dimensionamento do Mercado e Previsão
Um conjunto de demanda de cima para baixo é construído a partir de volumes de procedimentos, razões de prevalência para tratamento e preços médios de venda, que são então verificados com consolidações seletivas de fornecedores e feedback de canais. Variáveis-chave como cirurgias de implantes ortopédicos, incidência de feridas crônicas, tendências de custo de materiais de scaffold, desembolsos de financiamento para pesquisa e instalações de bioimpressoras 3D impulsionam as estimativas anuais. A regressão multivariada, testada sob estresse por meio de análise de cenários, projeta valores até 2030. Onde os insumos de baixo para cima carecem de profundidade, a interpolação é orientada por pesquisas regionais de preço médio de venda e sinais de utilização de capacidade.
Ciclo de Validação e Atualização de Dados
Os resultados passam por verificações de variância e outliers em relação a séries externas, após as quais revisores sênior aprovam. Os relatórios são atualizados anualmente, com ajustes intermediários quando ocorrem eventos relevantes, como aprovações importantes ou recalls de segurança, e uma revisão final dos analistas garante que os clientes recebam a visão mais atualizada.
Por que a Base de Referência de Engenharia de Tecidos da Mordor Inspira Maior Confiança
Os tamanhos publicados frequentemente divergem porque as empresas escolhem diferentes limites de escopo, escalas de preços e ritmos de atualização.
Os principais fatores de divergência incluem a inclusão variável de adjuvantes regenerativos, trajetórias divergentes de inflação de preço médio de venda e ciclos de atualização menos frequentes em alguns estudos, o que pode inflar ou comprimir os valores principais.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 13,29 bilhões de USD (2025) | Mordor Intelligence | |
| 22,13 bilhões de USD (2025) | Consultoria Global A | Escopo mais amplo de medicina regenerativa e dados de cobrança hospitalar não verificados |
| 13,02 bilhões de USD (2025) | Relatório Setorial B | Exclui materiais de scaffold híbridos e baseia-se em profundidade limitada de entrevistas |
| 5,40 bilhões de USD (2025) | Publicação Especializada C | Contabiliza apenas o hardware de scaffold, utiliza bases de preço médio de venda conservadoras e fatores cambiais com cinco anos de defasagem |
A comparação demonstra como a seleção disciplinada de escopo, as atualizações anuais e a validação em duas camadas permitem que a Mordor Intelligence ofereça uma base de referência equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Engenharia de Tecidos?
O mercado está avaliado em USD 15,01 bilhões em 2026 e tem previsão de atingir USD 27,59 bilhões até 2031.
Qual tipo de material domina a receita?
Os polímeros sintéticos detinham 54,10% da receita em 2025, refletindo a fabricação consolidada e a familiaridade dos cirurgiões.
Qual segmento de aplicação está crescendo mais rapidamente?
As soluções de trauma cardiovascular e vascular estão se expandindo a uma CAGR de 13,75% até 2031, impulsionadas por aprovações recentes da FDA.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
Subsídios governamentais de pesquisa, expansão da infraestrutura clínica e clareza regulatória em evolução impulsionam o crescimento regional a uma CAGR de 13,98%.
Qual é a principal barreira de custo para uma adoção mais ampla?
Os altos custos de fabricação cGMP e de procedimentos mantêm os preços unitários acima dos enxertos convencionais, atrasando a cobertura pelos pagadores.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

