
Tamanho e Participação do Mercado de Software de Controle de Ponto e Presença
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
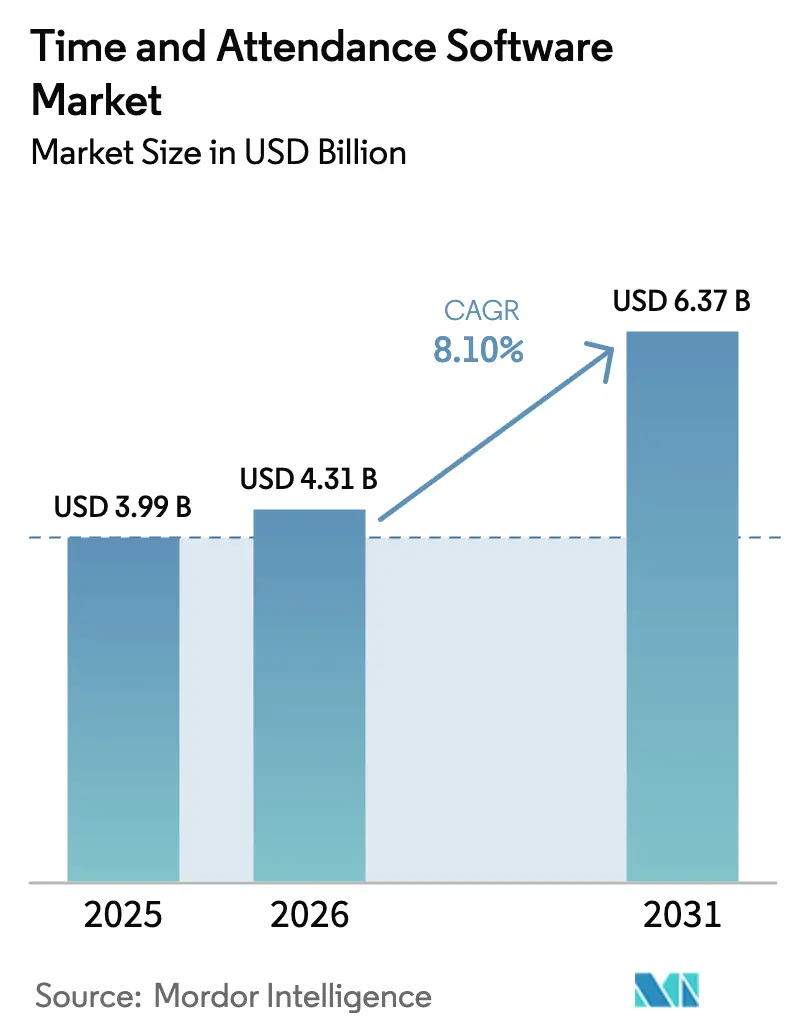
| Tamanho do Mercado (2026) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.10 % |
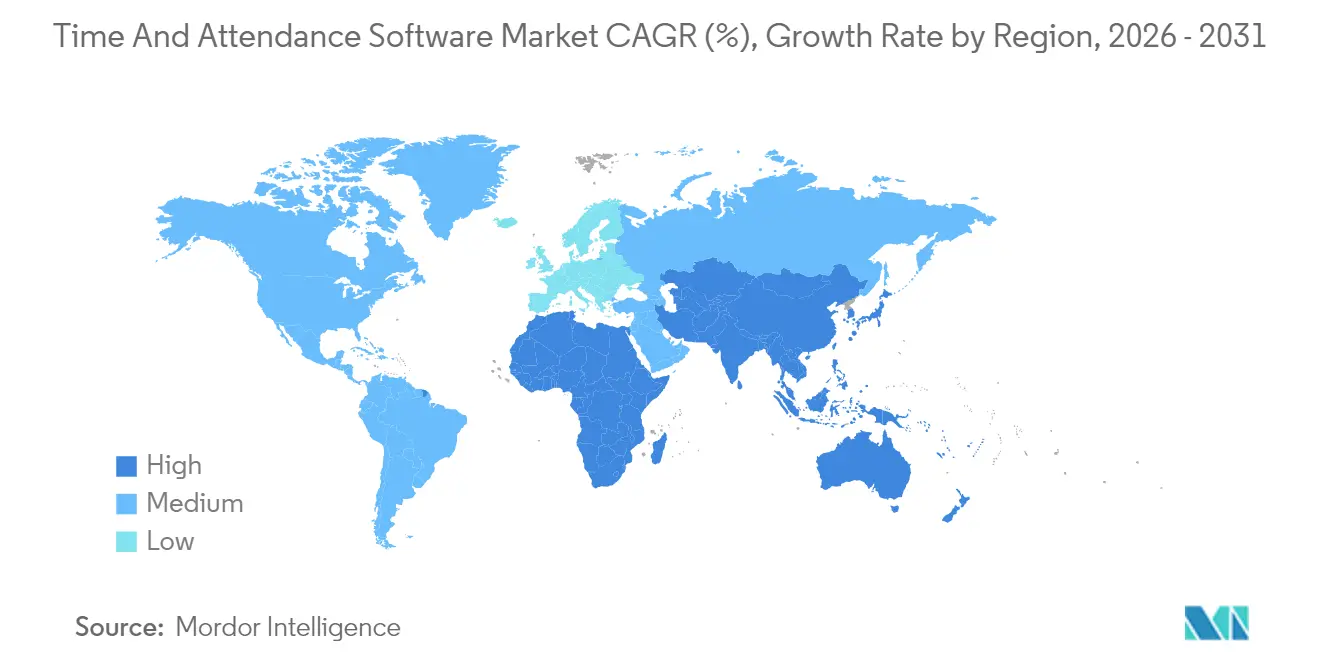
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
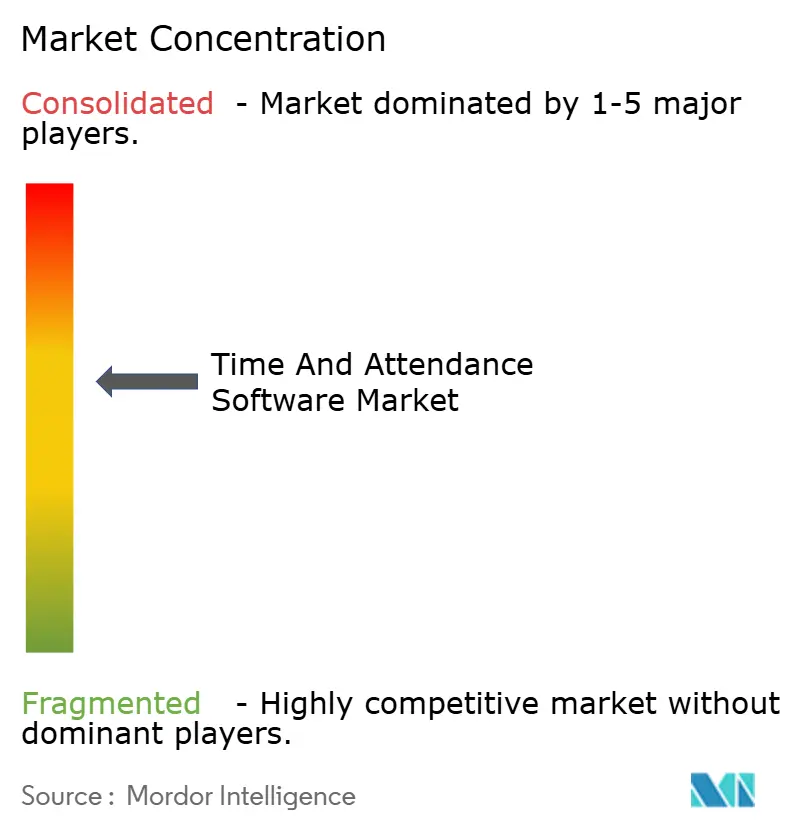
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Controle de Ponto e Presença por Mordor Intelligence
O tamanho do mercado de software de controle de ponto e presença em 2026 é estimado em USD 4,31 bilhões, crescendo a partir do valor de 2025 de USD 3,99 bilhões, com projeções para 2031 indicando USD 6,37 bilhões, crescendo a um CAGR de 8,1% no período 2026-2031. A demanda robusta está ancorada na adoção do trabalho híbrido, na aplicação mais rigorosa das normas de conformidade trabalhista e na migração para plataformas de gestão de força de trabalho entregues via nuvem. Os fornecedores estão expandindo análises baseadas em inteligência artificial que preveem necessidades de pessoal, enquanto a autenticação biométrica e os dispositivos de IoT aumentam a precisão e a segurança. A América do Norte mantém a vantagem de pioneirismo, mas a Ásia-Pacífico apresenta o crescimento regional mais rápido à medida que empresas de manufatura e serviços aceleram a digitalização. A dinâmica competitiva permanece moderada: grandes fornecedores de suítes de gestão de capital humano aproveitam ecossistemas integrados, enquanto players de nicho se especializam em soluções verticais e biometria avançada.
Principais Conclusões do Relatório
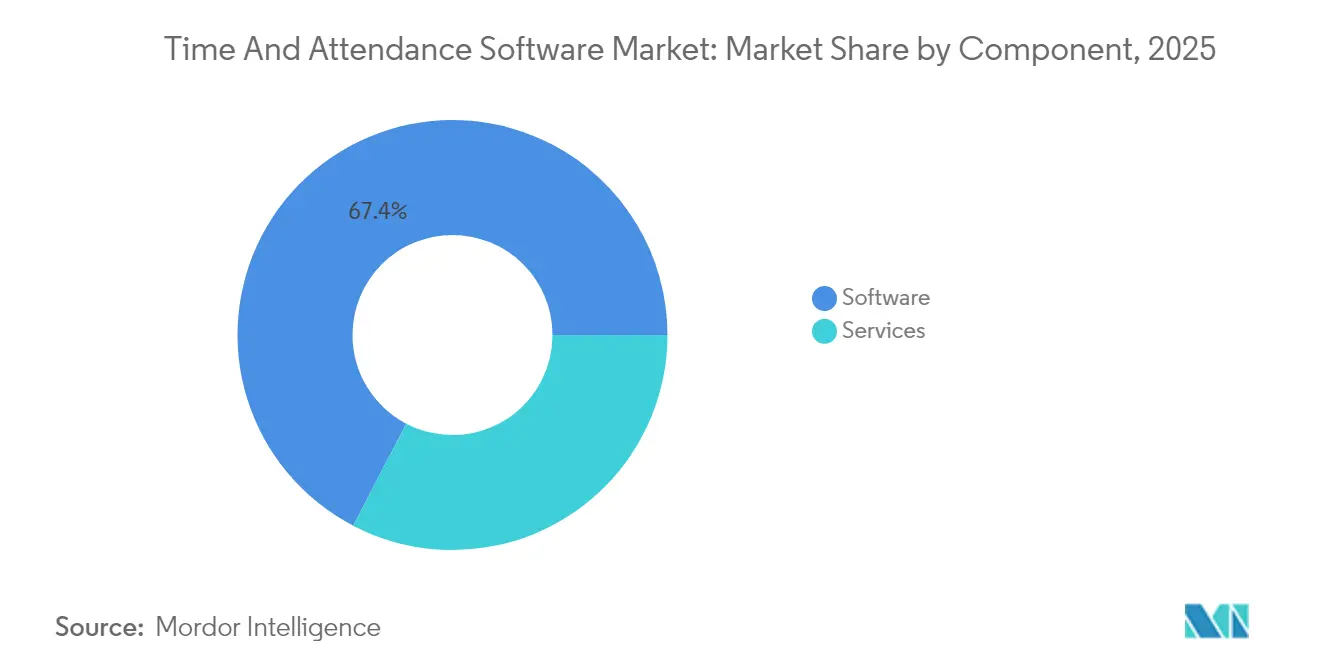
- Por componente, o software reteve uma participação de receita de 67,35% em 2025; os serviços representam o crescimento de componente mais rápido, com um CAGR de 11,8% até 2031.
- Por modo de implantação, a nuvem deteve 71,25% da participação do mercado de software de controle de ponto e presença em 2025 e está projetada para expandir a um CAGR de 11,35% até 2031.
- Por porte da organização, as grandes empresas responderam por 44,35% do mercado de 2025; o segmento de micro e pequenas empresas está acelerando, mas permanece não quantificado no conjunto de dados revisado.
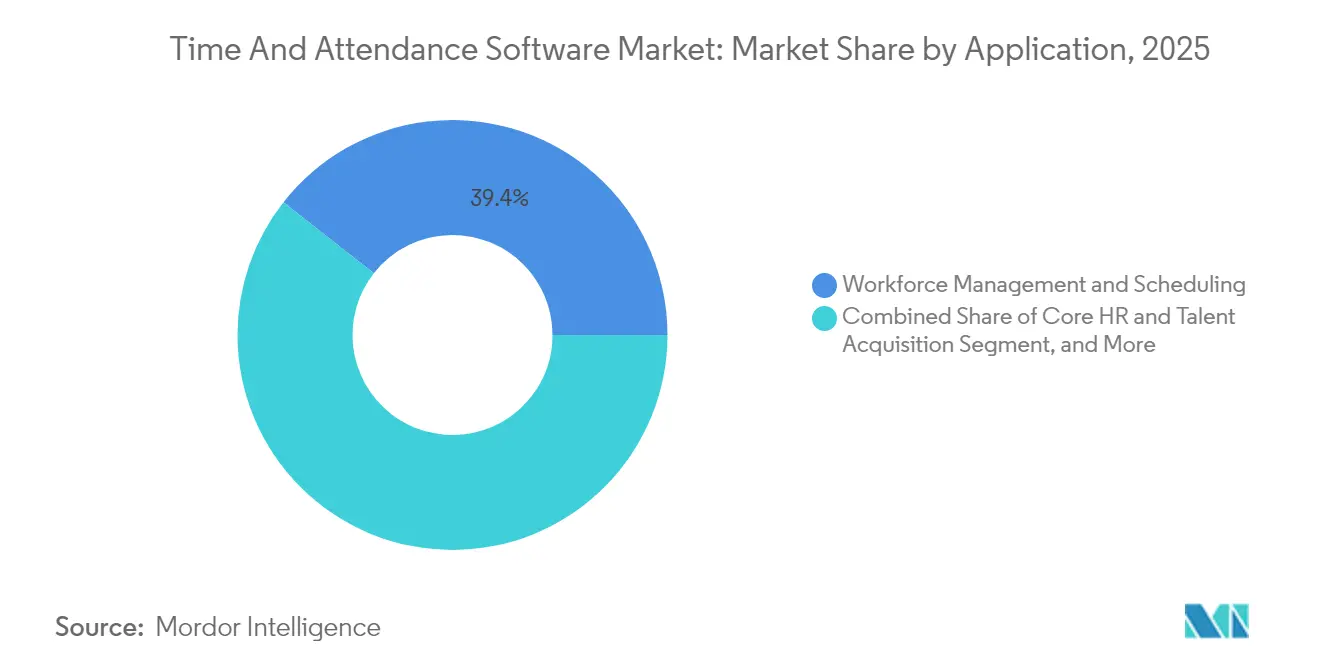
- Por aplicação, a gestão de força de trabalho e agendamento contribuiu com 39,40% do tamanho do mercado de software de controle de ponto e presença em 2025, enquanto as aplicações de integração de folha de pagamento e conformidade crescem a um CAGR de 12,8% até 2031.
- Por setor do usuário final, TI e telecomunicações lideraram com uma participação de 17,65% em 2025, enquanto saúde e ciências da vida registram o maior CAGR setorial de 12,29% até 2031.
- Por geografia, a América do Norte comandou 34,55% da receita de 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Rigorosos de Conformidade Trabalhista (FLSA, Diretiva Europeia sobre Tempo de Trabalho) | +2.1% | Global, com concentração na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Expansão da Força de Trabalho Híbrida e Remota Exigindo Registro de Ponto via Nuvem/Dispositivos Móveis | +1.8% | Global, liderado pela América do Norte e centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Análises de Produtividade Baseadas em Inteligência Artificial para Otimização de Custos de Mão de Obra | +1.4% | América do Norte e União Europeia como núcleo, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Digitalização da Folha de Pagamento e Controle de Ponto de PMEs via Plataformas de Software como Serviço | +1.2% | Global, com adoção rápida na Ásia-Pacífico e na América Latina | Médio prazo (2-4 anos) |
| Consolidação de Módulos de Gestão de Capital Humano para Reduzir o Custo da Pilha de Tecnologia de RH | +0.9% | América do Norte e União Europeia principalmente, mercados seletivos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Rigorosos de Conformidade Trabalhista Impulsionam a Adoção
As orientações recentes do Departamento do Trabalho dos Estados Unidos sobre monitoramento baseado em inteligência artificial elevam as expectativas de manutenção de registros, enquanto as regras de limite de horas extras da FLSA de 2024 exigem uma classificação de horas mais granular. As empresas europeias enfrentam pressão paralela sob a Diretiva sobre Tempo de Trabalho, estimulando a substituição de sistemas legados que não conseguem automatizar regras multijurisdicionais. O monitoramento por inteligência artificial amplifica a complexidade jurídica à medida que as empresas equilibram insights de produtividade com os direitos de privacidade dos trabalhadores sob o RGPD e estatutos relacionados. [1]Ogletree Deakins, "Navegando pelo Monitoramento de Força de Trabalho Baseado em Inteligência Artificial," ogletree.com
A Expansão da Força de Trabalho Híbrida e Remota Exige Registro via Nuvem/Dispositivos Móveis
Com 80% das grandes organizações apoiando modelos de trabalho mistos, a demanda migrou para sistemas com prioridade móvel que delimitam localização por geofencing, autenticam biometria e sincronizam dados em tempo real. [2]FlowForma, "Pesquisa sobre Gestão de Força de Trabalho Híbrida 2024," flowforma.com A implantação em nuvem elimina restrições locais e alinha a folha de pagamento entre fusos horários. Os fornecedores incorporam reconhecimento de veia palmar e facial para reduzir fraudes, preservando a conveniência.
Análises de Produtividade Baseadas em Inteligência Artificial Otimizam os Custos de Mão de Obra
Mecanismos de aprendizado de máquina analisam o histórico de presença para prever lacunas de pessoal, gerando ganhos de produtividade de até 30% e economias em horas extras, de acordo com estudos de caso do setor. [3]ResearchGate, "Gestão de Presença Habilitada por IoT: Uma Revisão," researchgate.net Grandes varejistas implantam agendamento dinâmico que alinha a mão de obra com picos de demanda, melhorando a eficiência salarial e a satisfação dos funcionários.
Digitalização da Folha de Pagamento de PMEs via Plataformas de Software como Serviço
Modelos de assinatura acessíveis — tipicamente 200-400 JPY (USD 1,4-2,8) por usuário por mês — permitem que pequenas empresas acessem recursos antes reservados para grandes corporações. [4]Aspic Japan, "Tendências de Preços de Assinatura de Software como Serviço 2024," aspicjapan.org Os mandatos de registros eletrônicos governamentais em toda a Ásia-Pacífico aceleram a adoção ao tornar o controle eletrônico de presença um pré-requisito para os registros de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Privacidade de Dados e Biometria (RGPD, BIPA) | -1.6% | Global, com maior impacto na União Europeia e em estados selecionados dos Estados Unidos | Médio prazo (2-4 anos) |
| Complexidade de Integração com Sistemas Legados de ERP e Folha de Pagamento | -1.1% | América do Norte e União Europeia principalmente, emergindo em mercados maduros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sensibilidade a Preços em Economias em Desenvolvimento Impulsiona o Uso Manual/Freemium | -0.8% | Mercados emergentes da Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Resistência de Sindicatos de Trabalhadores a Recursos Percebidos como "Vigilância" | -0.5% | América do Norte e União Europeia, polos manufatureiros seletivos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Privacidade de Dados e Biometria
A BIPA de Illinois exige consentimento explícito e impõe danos estatutários, levando as empresas a adicionar fluxos de trabalho de consentimento e armazenamento local, dobrando assim alguns orçamentos de implantação. O RGPD exige ainda avaliações de impacto sobre a privacidade e restringe as transferências de dados transfronteiriças, fragmentando as arquiteturas de sistemas.
Complexidade de Integração com Sistemas Legados
Muitas grandes empresas operam aplicações de folha de pagamento que carecem de APIs abertas, forçando middleware custoso ou reconciliação manual. A operação simultânea de sistemas antigos e novos durante a transição infla os custos operacionais e pode paralisar a modernização até que ciclos mais amplos de atualização de ERP justifiquem o investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços se Expandem em Meio à Liderança do SoftwareO software deteve 67,35% da receita de 2025, sublinhando a primazia das plataformas nativas em nuvem no mercado de software de controle de ponto e presença. A receita de serviços profissionais está crescendo a um CAGR de 11,8% à medida que as organizações buscam competências de integração, expertise em biometria e consultoria de conformidade. O aumento dos serviços ilustra como implantações complexas elevam a demanda por ofertas gerenciadas que lidam com atualizações, mudanças de regras e gestão de dispositivos móveis.
Os serviços também diferenciam os fornecedores em um ambiente onde a funcionalidade central de controle de ponto está comoditizada. Os serviços gerenciados para PMEs terceirizam a manutenção a taxas previsíveis, liberando equipes de TI escassas. Para empresas globais, as consultorias configuram mecanismos de regras multijurisdicionais que codificam horas extras, períodos de pausa e acordos sindicais.


Por Modo de Implantação:
A Ascendência da Nuvem Remodela a InfraestruturaA nuvem respondeu por 71,25% da receita de 2025 e está expandindo a um CAGR de 11,35%, confirmando que a escalabilidade e a acessibilidade móvel superam os receios em relação a sistemas legados. As plataformas em nuvem fornecem aplicativos nativos para smartphones com geofencing e login biométrico, eliminando o hardware de relógio de ponto. As atualizações contínuas de software permitem conformidade automática com os códigos trabalhistas em evolução, uma vantagem que os sistemas locais não conseguem igualar.
Arquiteturas híbridas persistem onde a soberania de dados é crítica, mas mesmo esses designs integram análises de nuvem pública para insights baseados em inteligência artificial. Os fornecedores aproveitam os ecossistemas de nuvem para agrupar folha de pagamento, integração de novos funcionários e análises, aprofundando a fidelização de clientes e estendendo os prazos médios dos contratos.
Por Porte da Organização:
A Adoção por PMEs Democratiza as CapacidadesAs grandes empresas capturaram 44,35% dos gastos de 2025, mas o impulso de crescimento migrou para compradores de micro e pequenas empresas, empoderados pelo Software como Serviço de baixo custo. Taxas mensais flexíveis e testes gratuitos eliminam barreiras de despesas de capital, enquanto conectores pré-construídos se integram a suítes de contabilidade populares. As PMEs no varejo, saúde e serviços de campo adotam relógios de ponto móveis que substituem folhas de ponto em papel e simplificam os relatórios de conformidade com a legislação trabalhista.
As grandes empresas continuam a preferir suítes integradas de gestão de capital humano que unificam talentos, aprendizado e agendamento. Seu foco está migrando para análises preditivas e planejamento de cenários, onde os dados de presença alimentam algoritmos estratégicos de planejamento de força de trabalho.
Por Aplicação:
O Crescimento Centrado em Conformidade Supera o AgendamentoA gestão de força de trabalho e agendamento representou 39,40% da receita de 2025, refletindo a demanda central pela otimização de turnos. O segmento de integração de folha de pagamento e conformidade avança a um CAGR de 12,8% à medida que as multas por classificação incorreta aumentam. Os prestadores de serviços de saúde integram a presença com mecanismos de folha de pagamento para lidar com diferenciais de turno, enquanto os setores de serviços incorporam regras regulatórias para automatizar a conformidade com pausas.
Em outros segmentos, o rastreamento de tempo por projeto ganha tração em serviços profissionais, e os dados de presença alimentam cada vez mais painéis de gestão de desempenho para correlacionar presença com resultados.
Por Setor do Usuário Final:
A Saúde Acelera com Mandatos de SegurançaTI e telecomunicações detiveram uma participação de 17,65% em 2025, aproveitando a adoção precoce da nuvem para gerenciar talentos dispersos. Saúde e ciências da vida crescem mais rapidamente, com um CAGR de 12,29%, à medida que as regulamentações de proporção de pessoal e os protocolos de segurança do paciente exigem precisão ao nível do minuto. A manufatura aproveita os dados de presença para alinhar a mão de obra com a produção Just-In-Time, enquanto os programas de modernização do setor público estipulam registros eletrônicos de tempo para transparência em auditorias.
As instituições bancárias valorizam as trilhas de auditoria para exames regulatórios, e as universidades estendem os sistemas para monitorar a frequência dos alunos, ilustrando a amplitude dos casos de uso verticais que impulsionam a adoção sustentada.
Análise Geográfica
Mercado de Software de Controle de Ponto e Frequência da América do Norte
A América do Norte deteve 34,55% da receita de 2025, beneficiando-se de regras rígidas sobre horas extras e ambientes avançados de TI empresarial. Fornecedores como UKG e Oracle iteram rapidamente recursos de inteligência artificial, embora a aquisição de clientes se modere à medida que as bases instaladas amadurecem. O crescimento provém cada vez mais da venda adicional de módulos de análise, biometria e setoriais específicos, em vez de novos contratos líquidos.
Mercado de Software de Controle de Ponto e Frequência da Ásia-Pacífico
Espera-se que a Ásia-Pacífico cresça a um CAGR de 11,02% até 2031, impulsionada por iniciativas governamentais de digitalização e pela prontidão das PMEs para a nuvem. O comércio de serviços digitais na região aumentou de 403,4 bilhões de USD em 2005 para 1,4 trilhão de USD em 2019, evidenciando uma mudança estrutural em direção a fluxos de trabalho digitais. Líderes locais como ZKTeco e Matrix combinam preços competitivos com recursos de conformidade específicos para a região, enquanto as multinacionais aprofundam parcerias de canal.
Mercado de Software de Controle de Ponto e Frequência da EMEA e da América Latina
A Europa mantém uma expansão estável à medida que o GDPR impõe salvaguardas biométricas rigorosas e a Diretiva sobre o Tempo de Trabalho continua a intensificar as obrigações de manutenção de registros. A digitalização do setor público acelera a adoção, e os polos industriais na Alemanha e nos países nórdicos implantam sistemas integrados de controle de ponto e chão de fábrica para aumentar a produtividade. Os mercados emergentes na América Latina, no Oriente Médio e na África ainda se encontram em estágios iniciais da curva de adoção, mas a disponibilidade de soluções em nuvem e as implantações com foco em dispositivos móveis reduzem as barreiras de entrada.

Panorama regulatório
A regulamentação que afeta o software de controle de ponto e presença concentra-se no registro trabalhista, na privacidade e na governança biométrica entre jurisdições. Na América do Norte e na UE, as regras de horas extras e jornada de trabalho (por exemplo, a fiscalização da FLSA e a Diretiva de Tempo de Trabalho da UE) aumentam os requisitos para captura de tempo granular e auditável, enquanto o GDPR adiciona obrigações como Registros de Atividades de Tratamento (ROPA), mecanismos de transferência transfronteiriça e prazos de notificação de violação de 72 horas para sistemas que processam dados de funcionários.
A partir de 2026, os requisitos de conformidade de folha de pagamento e força de trabalho em múltiplos países aumentam a complexidade de configuração e a periodicidade dos relatórios. Isso reforça a demanda por mecanismos de regras específicos por jurisdição e trilhas de auditoria robustas, particularmente em programas que precisam que as saídas de controle de ponto e presença suportem declarações de conformidade, como o DSN da França e o eSocial do Brasil, bem como requisitos de verificação, como as verificações de direito ao trabalho do Reino Unido (com penalidades civis mais altas a partir de 2026).
Análise da cadeia de valor
A cadeia de valor começa com o desenvolvimento da plataforma, incluindo captura de tempo em nuvem, agendamento, análises e mecanismos de regras de conformidade. Ela então se estende pela implementação, integração e serviços gerenciados contínuos que mantêm as regras atualizadas e a conectividade com os sistemas de folha de pagamento e RH. As dependências upstream incluem ecossistemas de sistemas operacionais móveis, componentes de identidade e biometria, e controles de segurança e privacidade necessários para o processamento de dados regulamentados; o valor downstream se manifesta em dados de tempo prontos para folha de pagamento, auditabilidade e gestão de exceções para conformidade com a legislação trabalhista.
A integração do ecossistema e as parcerias moldam cada vez mais a diferenciação, à medida que os módulos de controle de ponto e presença são incorporados em ambientes mais amplos de HCM e ERP por meio de APIs e marketplaces. A ADP e a SAP, por exemplo, descreveram uma abordagem em que a ADP Global Payroll é hospedada na infraestrutura do SAP Cloud ERP, e a ADP SmartCompliance usa APIs específicas de conformidade e inteligência de políticas para se conectar a ambientes de HCM como SAP e Oracle, refletindo como fornecedores, integradores e camadas de conformidade entregam resultados para empregadores multi-jurisdicionais.
Cenário Competitivo
O mercado de software de controle de ponto e presença apresenta concentração moderada. SAP, Oracle e UKG aproveitam amplas suítes de gestão de capital humano, análises integradas e grandes bases instaladas para sustentar vantagens competitivas. Os custos de migração aumentam à medida que os dados de presença alimentam módulos de desempenho, folha de pagamento e aprendizado na mesma plataforma.
Os fornecedores especializados se diferenciam por meio de profundidade vertical e inovação biométrica. A terceira colocação da ZKTeco na Competição de Verificação de Impressões Digitais de 2025 confirma a excelência algorítmica apoiada por um portfólio de mais de 900 patentes, viabilizando parcerias de fabricação original com fornecedores globais de gestão de capital humano. A Matrix adapta ferramentas de conformidade para múltiplos locais para o setor bancário e de tecnologia financeira, enquanto a ATOSS capitaliza a expertise em legislação trabalhista europeia para expandir a receita de serviços gerenciados.
Novos entrantes atacam o segmento de PMEs com aplicativos móveis freemium e experiência do usuário de nível consumidor, reduzindo os tempos de implementação de meses para dias. Os incumbentes maiores respondem oferecendo pacotes de nuvem simplificados e ecossistemas de marketplace que integram extensões de nicho. A atividade de patentes permanece intensa em torno de biometria multimodal e agendamento baseado em inteligência artificial, sinalizando a tecnologia como o principal campo de batalha em detrimento da paridade pura de funcionalidades.
Líderes do Setor de Software de Controle de Ponto e Presença
SAP SE
FingerCheck
NETtime Solutions
ADP, Inc.
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Controle de Ponto e Frequência
- SAP SE
- FingerCheck
- NETtime Solutions
- ADP, Inc.
- Oracle Corporation
- Reflexis Systems Inc.
- Replicon
- Ultimate Kronos Group (UKG)
- Paycor
- Paycom Software, Inc.
- Rippling
- Civica
- Ramco Systems
- Workday, Inc.
- Ceridian HCM
- ATOSS Software AG
- BambooHR LLC
- Zoho Corporation (Zoho People)
- Deputy Group Pty Ltd
- isolved HCM LLC
- Time Doctor LLC
- Kronotek

Oportunidades de mercado e perspectivas futuras
Espaços em branco continuam a se abrir em torno da automação de conformidade que converte marcações de ponto brutas em resultados prontos para folha de pagamento e específicos por jurisdição, especialmente para empregadores que operam em múltiplos países, estados ou acordos sindicais. Na Europa, marcos regulatórios datados criam requisitos específicos de curto prazo para sistemas de RH e ponto, incluindo as obrigações da Diretiva de Transparência Salarial da UE até 7 de junho de 2026 (impulsionando uma governança de regras salariais e fluxos de relatórios mais rígidos) e as obrigações de alto risco da Lei de IA da UE para IA no ambiente de trabalho a partir de 2 de agosto de 2026, o que sustenta a demanda por avisos de transparência, documentação e controles em torno de monitoramento ou agendamento impulsionados por IA.
Os fornecedores têm a oportunidade de empacotar a conformidade em arquiteturas configuráveis de mecanismos de regras, apoiadas por serviços de implementação e gerenciamento, em vez de depender de modelos únicos para todos. As evidências citadas em programas globais de conformidade de folha de pagamento apontam para benefícios operacionais quando a lógica de conformidade é modular, e movimentos como as melhorias da ADP SmartCompliance e o alinhamento do ecossistema SAP-ADP sugerem demanda contínua por integrações pré-construídas que reduzem o tempo de implementação, padronizam trilhas de auditoria e acompanham as mudanças regulatórias sem desenvolvimento personalizado extensivo.
Recent Industry Developments in Mercado de Software de Controle de Ponto e Frequência
- Junho de 2026: A BambooHR lança Time and Attendance com integração de Shift Scheduling. O novo conjunto de recursos combina fluxos de trabalho de presença, agendamento e folha de pagamento para simplificar as operações. A consolidação expande as capacidades de WFM baseadas em nuvem entre PMEs, fortalecendo a posição da BambooHR no mercado de pequenas empresas.
- Março de 2026: O Deputy Payroll nos EUA foi lançado em colaboração com a Paycor. A medida unifica a gestão da força de trabalho e a folha de pagamento para empresas baseadas em turnos nos EUA. A expansão do ecossistema com a Paycor permite dados de tempo prontos para folha de pagamento mais rápidos e maior alcance de mercado.
- Março de 2026: Integração estratégica da Accu-Time Systems com a Connecteam para gestão de força de trabalho integrada. A integração conecta relógios de ponto de hardware com o software Connecteam para uma coleta de dados de tempo simplificada. Isso melhora a precisão e a verificabilidade dos dados de tempo para forças de trabalho distribuídas por meio da integração de hardware e software.


Mercado de Software de Controle de Ponto e Frequência Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o software usado para registrar o tempo dos funcionários, gerenciar regras de presença e gerar registros auditáveis para conformidade com folha de pagamento e legislação trabalhista, em modelos de entrega em nuvem e no local. Dimensionamos com base na receita de licenciamento de software e assinaturas vinculadas ao uso de controle de ponto e presença.
Exclusões de escopo: excluímos o processamento terceirizado de folha de pagamento, a consultoria geral de RH e a receita de hardware de relógio de ponto físico, a menos que seja empacotada e precificada como parte do contrato de software.
Visão geral da segmentação
- Por Componente
- Software
- Software Independente de Controle de Ponto e Presença
- Módulos de Suíte Integrada de Gestão de Capital Humano
- Serviços
- Serviços Profissionais
- Implementação e Integração
- Consultoria e Treinamento
- Serviços Gerenciados
- Serviços Profissionais
- Software
- Por Modo de Implantação
- Local
- Nuvem
- Por Porte da Organização
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Aplicação
- Gestão de Força de Trabalho e Agendamento
- RH Central e Aquisição de Talentos
- Integração de Folha de Pagamento e Conformidade
- Outras Aplicações
- Por Setor do Usuário Final
- BFSI
- Varejo e Comércio Eletrônico
- TI e Telecomunicações
- Governo e Setor Público
- Saúde e Ciências da Vida
- Manufatura
- Educação
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa estabelecendo o contexto de demanda e os fatores de conformidade que tornam a captura de tempo um requisito básico para muitos empregadores. As fontes públicas que ajudam aqui incluem estatísticas trabalhistas e de emprego, além de orientações de órgãos como o US Bureau of Labor Statistics, o US Department of Labor, a Comissão Europeia e ministérios do trabalho nacionais que publicam regras de jornada de trabalho e manutenção de registros.
Também usamos registros de empresas, apresentações a investidores, imprensa confiável e sites de associações para mapear o posicionamento de produtos e os padrões de compra, especialmente em torno da migração para a nuvem e do uso de força de trabalho móvel. Além disso, assinaturas pagas são usadas seletivamente para dados financeiros e inteligência de empresas, notícias e finanças, bancos de dados de patentes, e contratos e licitações globais para confirmar faixas de receita e sinais de negócios importantes. As fontes mencionadas são ilustrativas, não exaustivas, e referências públicas adicionais são revisadas para coletar dados, validar premissas e esclarecer eventuais lacunas de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar premissas de precificação, empacotamento e adoção, já que as informações publicadas frequentemente agrupam ponto, agendamento e suítes de RH mais amplas de formas diferentes. Conversamos com fornecedores de software, parceiros de canal, especialistas em implementação e compradores empresariais e de médio porte na APAC, EMEA e Américas para confirmar o que é comprado e como é precificado, incluindo como as assinaturas em nuvem são estruturadas em comparação com as renovações no local.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos: 14% | APAC: 50% |
| Nível médio: 56% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 18% | Gerentes: 55% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o gasto endereçável ao conectar volumes de força de trabalho empregada, composição do setor formal e intensidade de adoção de software em fluxos de trabalho de registro de tempo (incluindo o uso móvel onde ele altera o valor da assinatura). Em seguida, verificamos esses totais usando aproximações bottom-up seletivas, como faixas de receita de fornecedores amostradas, feedback de canal sobre precificação de assinaturas, e um ASP simples multiplicado pelos volumes de assentos de funcionários para implantações típicas.
As principais entradas do modelo incluem contagens de funcionários por setor, pressão de conformidade com folha de pagamento e jornada de trabalho, preferência por nuvem versus local, preço médio de assinatura por funcionário por mês, e ciclos de substituição vinculados à migração de processos de marcação legados para fluxos de trabalho digitais. A previsão baseia-se principalmente em análise de cenários apoiada por consenso de especialistas sobre a direção de contratações, a persistência de políticas remotas ou híbridas, e o ritmo da migração para a nuvem, o que é então traduzido em trajetórias de receita anuais. Onde os sinais bottom-up são escassos para fornecedores menores ou mercados locais, tratamos as lacunas por meio de premissas de penetração validadas por entrevistas e, em seguida, limitamos os resultados com verificações de plausibilidade em relação às faixas de alocação de software de RH.
Validação de dados e ciclo de atualização
A validação é feita por meio de uma série de verificações práticas para que o número final permaneça explicável e repetível. Comparamos os resultados com sinais independentes, como crescimento do emprego, direção do gasto em software de RH e a mudança observada em direção à cobrança por assinatura, e depois investigamos anomalias, como precificação implícita anormalmente alta ou mudanças abruptas na participação regional.
Antes da aprovação final, o modelo e as principais premissas passam por revisões de analistas em múltiplas etapas, e os respondentes são recontatados se surgir uma variação importante na precificação, nas taxas de adoção ou no mix de implantação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final de atualidade é concluída pouco antes da entrega, para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de software de controle de ponto e presença da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para software de controle de ponto e presença podem parecer muito distantes porque o conjunto de recursos incluído não é consistente, e porque os fornecedores agrupam a captura de tempo com agendamento, folha de pagamento ou suítes de RH mais amplas. O momento cambial, o ano-base escolhido e a forma como as assinaturas em nuvem são anualizadas também influenciam o valor final.
Algumas estimativas externas incorporam módulos de gestão de força de trabalho mais amplos, como agendamento, análise de mão de obra e até serviços de folha de pagamento, no mesmo grupo, o que naturalmente eleva o número do mercado. Em contraste, apenas a receita de software focada em captura de tempo e presença é contabilizada, e hardware e serviços terceirizados são excluídos, a menos que estejam empacotados como itens de linha precificados como software, que é o escopo aplicado pela Mordor Intelligence para o valor de 2026.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,31 bilhões de USD (2026) | |
| Consultoria Global A | 5,10 bilhões de USD (2026) | Utiliza um escopo expandido que agrupa controle de ponto e presença com funções adjacentes de gestão de força de trabalho, e aplica uma precificação de assinatura combinada mais alta sem separar os módulos de captura de tempo puros. |
| Associação Setorial B | 3,60 bilhões de USD (2026) | Baseia-se na receita de fornecedores reportada pelos membros e subestima os provedores de SaaS menores, e frequentemente omite relatórios de conformidade adicionais e recursos de força de trabalho móvel precificados como módulos de software. |
A dispersão entre publicadores é explicada principalmente pelo que está incluído no escopo do produto e por como a receita de assinaturas é normalizada entre os tipos de compradores. Ao vincular o modelo a sinais de demanda claros, como volumes de assentos de funcionários, intensidade de adoção e faixas de precificação práticas, a estimativa permanece rastreável a premissas que podem ser verificadas e atualizadas ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de software de controle de ponto e presença?
O mercado de software de controle de ponto e presença é avaliado em USD 4,31 bilhões em 2026.
Com que rapidez o mercado deve crescer?
Está previsto para expandir a um CAGR de 8,1%, atingindo USD 6,37 bilhões até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico registra o maior CAGR regional de 11,02% até 2031, devido à rápida digitalização e à adoção de nuvem pelas PMEs.
Por que a implantação em nuvem está superando as soluções locais?
As plataformas em nuvem oferecem escalabilidade, atualizações contínuas de conformidade e acesso móvel, capturando 71,25% da receita de 2025 e crescendo a um CAGR de 11,35%.
Como as regras de conformidade trabalhista influenciam as decisões de compra?
Os limites atualizados de horas extras (FLSA) e a aplicação da Diretiva Europeia sobre Tempo de Trabalho acrescentam +2,1% ao CAGR previsto ao pressionar as empresas em direção ao controle de tempo automatizado e granular.
Quais tecnologias estão redefinindo a gestão de presença?
O agendamento baseado em inteligência artificial, relógios de ponto móveis com geofencing e biometria multimodal (veia palmar, reconhecimento facial) são agora recursos consolidados que aumentam a precisão e a segurança.
Página atualizada pela última vez em:



