
Tamanho e Participação do Mercado de Software de Gestão de RH (Pessoal e Organização)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
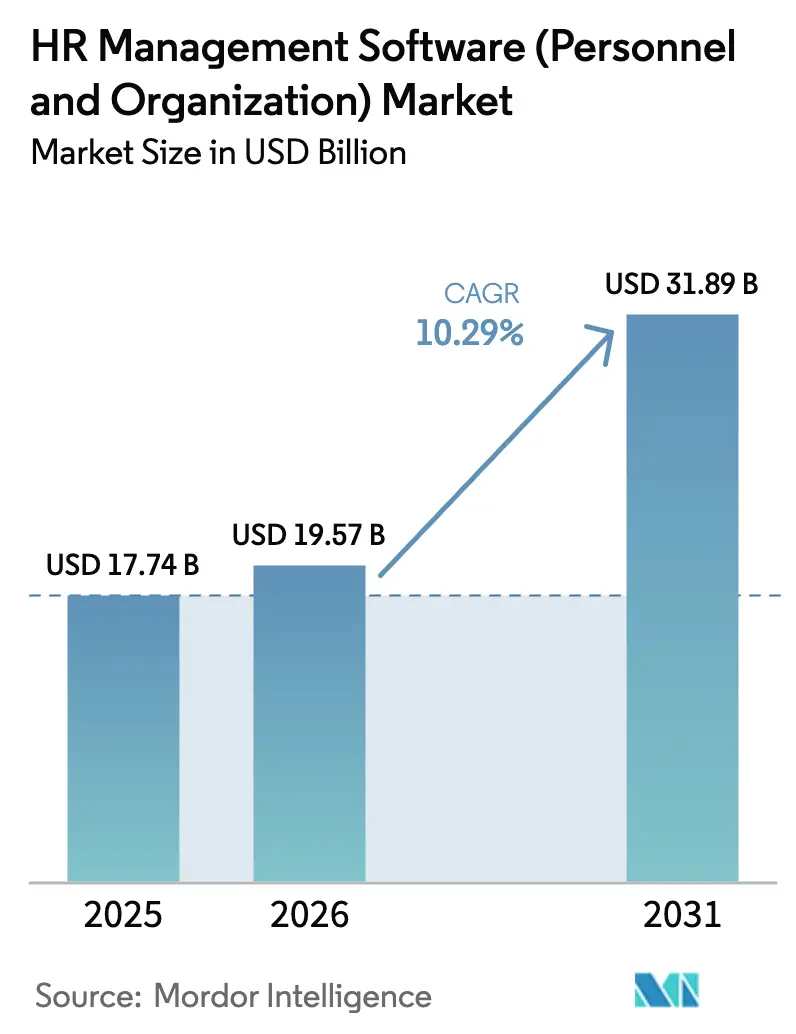
| Tamanho do Mercado (2026) | 19.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.29 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | América do Norte |
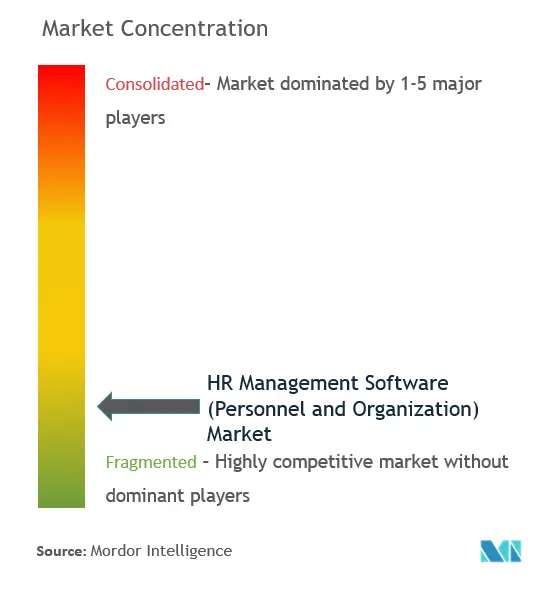
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de RH (Pessoal e Organização) por Mordor Intelligence
Espera-se que o tamanho do mercado de software de gestão de RH cresça de USD 17,74 bilhões em 2025 para USD 19,57 bilhões em 2026 e está previsto para atingir USD 31,89 bilhões até 2031 a um CAGR de 10,29% no período de 2026-2031. A crescente demanda empresarial por plataformas nativas em nuvem, automação baseada em IA e arquiteturas modulares está sustentando o crescimento de dois dígitos mesmo diante de ventos econômicos contrários. Os fornecedores estão priorizando princípios de design composável que permitem aos clientes substituir microsserviços de melhor categoria, facilitando atualizações e integração. A adoção está se espalhando rapidamente pelas economias emergentes à medida que os programas de digitalização de PMEs apoiados pelo governo reduzem as barreiras de entrada. A dinâmica competitiva está se deslocando para a diferenciação por IA, impulsionando fusões e aquisições agressivas à medida que os incumbentes compram players especializados para garantir talentos e tecnologia.
Principais Conclusões do Relatório
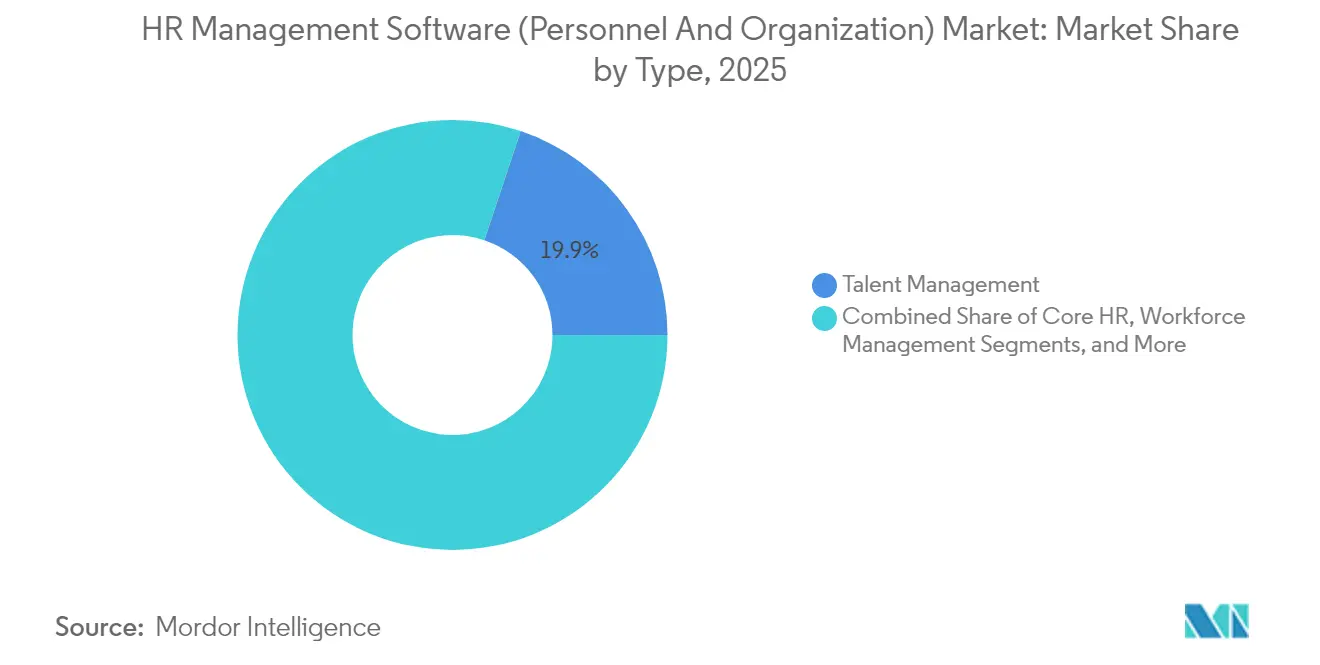
- Por tipo, a Gestão de Talentos representou 19,86% da participação de receita do mercado de software de gestão de RH em 2025, enquanto os Serviços de Nuvem Gerenciados registraram o maior CAGR de 11,31% até 2031.
- Por implantação, as soluções baseadas em nuvem capturaram 68,05% de participação em 2025, e os modelos híbridos estão se expandindo mais rapidamente a um CAGR de 12,14%.
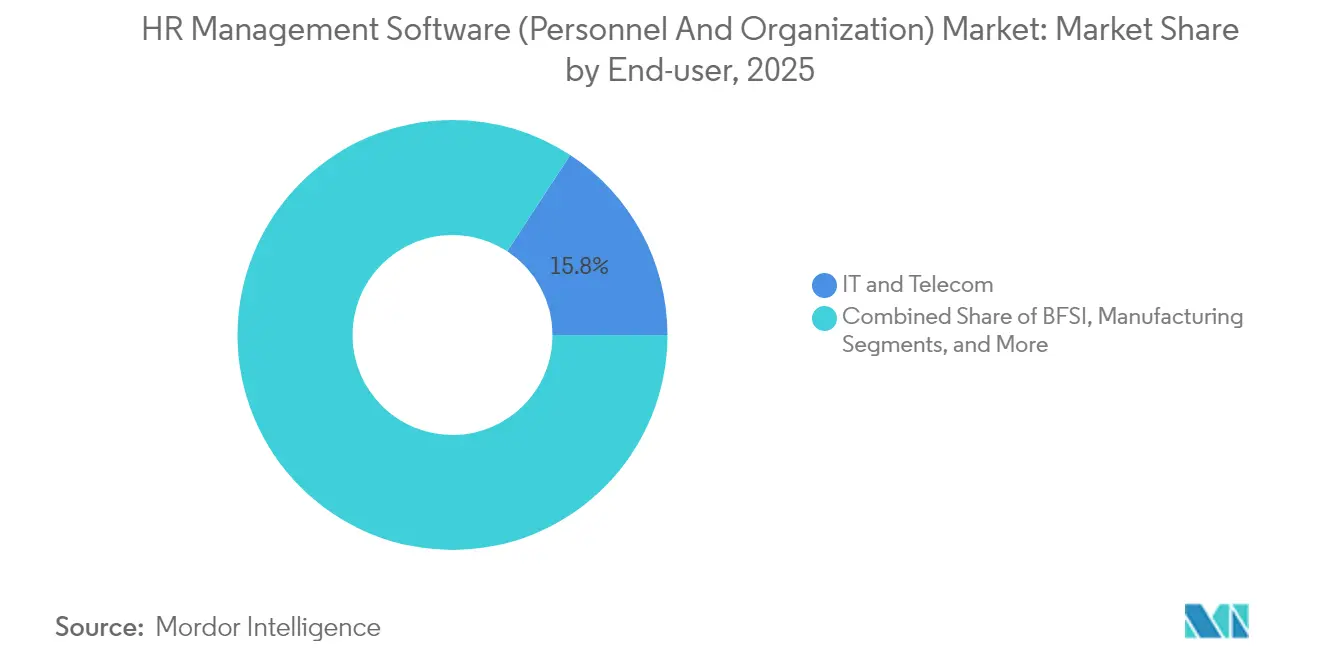
- Por usuário final, TI e Telecomunicações lideraram com 15,78% de participação em 2025; a Saúde está pronta para crescer a um CAGR de 11,41% até 2031.
- Por tamanho de organização, as grandes empresas detinham 52,63% de participação em 2025, mas as PMEs estão prontas para se expandir a um CAGR de 11,53%.
- Por geografia, a América do Norte contribuiu com 37,16% da receita em 2025, enquanto os Emirados Árabes Unidos têm previsão de avançar a um CAGR de 12,54%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanço na arquitetura nativa em nuvem e suítes de RH composáveis | 2.1% | Global, com ganhos iniciais na América do Norte e na UE | Médio prazo (2-4 anos) |
| Copilotos de IA generativa acelerando a automação de RH | 1.8% | América do Norte e UE como núcleo, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Onda de digitalização de PMEs em economias emergentes | 1.2% | APAC como núcleo, com expansão para o Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Permanência do trabalho híbrido pós-pandemia | 0.9% | Global, com concentração em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Ascensão da contratação baseada em competências e mercados internos de talentos | 1.1% | América do Norte e UE, expandindo para a APAC | Médio prazo (2-4 anos) |
| Mandatos de divulgação de capital humano vinculados a ESG | 0.8% | UE como núcleo, expandindo para América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanço na Arquitetura Nativa em Nuvem e Suítes de RH Composáveis
O design de RH composável permite que as empresas montem microsserviços sem substituições de pilha completa, reduzindo a dívida de integração e o tempo para geração de valor. Empresas como a Coca-Cola European Partners sobrepuseram módulos de talentos com prioridade em API sobre núcleos de folha de pagamento legados para modernizar gradualmente. O framework da Aliança MACH (microsserviços, prioridade em API, SaaS nativo em nuvem, headless) sustenta a maioria dos novos roteiros de suítes, permitindo atualizações mais rápidas e menor dependência de fornecedores. Os fornecedores respondem expondo APIs REST granulares e ferramentas de baixo código, que encurtam os ciclos de implementação para equipes distribuídas. A mudança fortalece a receita de atualização e incentiva a venda adicional de múltiplos módulos à medida que os clientes conectam complementos de análise, aprendizagem ou agendamento quando os orçamentos permitem.
Copilotos de IA Generativa Acelerando a Automação de RH
Os fornecedores incorporam modelos de linguagem ampla e modelos de ação ampla para redigir automaticamente descrições de cargos, perguntas de triagem e até casos de promoção em escala. Os Agentes de IA Bryte da UKG orquestram fluxos de trabalho de múltiplas etapas — como coletar feedback de pares e autorizar alterações de remuneração — sem intervenção manual. A Workday relata que 75% dos clientes testam seus bots Talent Optimizer para identificar correspondências de mobilidade interna[1]Workday Inc., "Q4 2025 Financial Results," workday.com. Os primeiros adotantes creditam à IA a redução do tempo de contratação em 30%, ao mesmo tempo em que melhoram as métricas de experiência do candidato. À medida que as regulamentações se tornam mais rígidas, painéis de IA explicável são incluídos para evidenciar imparcialidade e reduzir o risco de litígios.
Onda de Digitalização de PMEs em Economias Emergentes
Estímulos governamentais e plataformas com prioridade em dispositivos móveis impulsionam a adoção de software de RH entre pequenas empresas na Indonésia, Índia e no Golfo. A expansão da Employment Hero para o Canadá por meio de sua aquisição da Humi ilustra a confiança dos fornecedores em uma base de PMEs mal atendida que busca módulos de folha de pagamento, conformidade e benefícios em uma única assinatura[2]Employment Hero Pty Ltd., "Employment Hero Acquires Humi," employmenthero.com . A implantação em nuvem elimina os gastos com hardware local, enquanto o conteúdo localizado (portais em árabe, folha de pagamento compatível com GST, suporte bilíngue) desbloqueia coortes adicionais. Os analistas esperam que as PMEs de mercados emergentes representem mais da metade de todos os novos contratos de SaaS de RH até 2030, redefinindo as normas de preços e implementação globalmente.
Permanência do Trabalho Híbrido Pós-Pandemia
Os horários remotos e presenciais agora coexistem permanentemente, aumentando a demanda por agendamento em tempo real, análise de bem-estar e autoatendimento móvel. O sistema de licitação de turnos baseado em IA aumenta a flexibilidade, um atributo citado por 63% dos trabalhadores da Geração Z como crítico para a retenção. Varejistas e provedores de logística implantam previsão algorítmica de mão de obra para reduzir horas extras enquanto respeitam as preferências dos funcionários. Ferramentas de feedback contínuo de desempenho substituem as avaliações anuais, aproveitando interfaces de chat que capturam micro-objetivos e notas de coaching. Os fornecedores que incorporam integração por vídeo e bots de coach virtual relatam maiores taxas de adesão a módulos entre equipes distribuídas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações elevadas de soberania de dados (ex.: EU-CSRD) | -1.4% | Europa, América do Norte, APAC | Médio prazo (2-4 anos) |
| Litígios por viés de IA e custos de auditoria algorítmica | -0.7% | América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Custos crescentes de dependência de fornecedores | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Dívida de integração ERP-HCM em ambientes legados | -0.6% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Elevadas de Soberania de Dados (EU-CSRD)
A Diretiva de Relatórios de Sustentabilidade Corporativa obriga as empresas a divulgar até 17 métricas de força de trabalho, forçando os sistemas de RH a construir camadas granulares de rastreamento e garantia[3]SAP SE, "CSRD Reporting with SAP Sustainability Control Tower," sap.com . As multinacionais devem harmonizar os modelos de dados entre subsidiárias, aumentando a complexidade de configuração e o custo total de propriedade. Os fornecedores respondem com hospedagem regional, data lakes seguros e modelos CSRD prontos para uso, mas os prazos de implementação se estendem à medida que as equipes jurídicas analisam os fluxos de dados transfronteiriços.
Litígios por Viés de IA e Custos de Auditoria Algorítmica
A Lei de IA da UE e os estatutos estaduais paralelos dos EUA exigem auditorias de viés, notificação de candidatos e explicabilidade para mecanismos de recrutamento baseados em IA. A conformidade adiciona revisões jurídicas, testes de terceiros e despesas de monitoramento contínuo. Fornecedores menores correm o risco de saída do mercado ou dependência de marca branca em mecanismos certificados, acelerando a consolidação em torno de provedores com pilhas de governança maduras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Gestão de Talentos Impulsiona a InovaçãoA Gestão de Talentos gerou a maior fatia de 19,86% do mercado de software de gestão de RH em 2025, à medida que as empresas priorizaram a contratação baseada em competências e a mobilidade interna. O tamanho do mercado de software de gestão de RH para Gestão de Talentos está projetado para se expandir ainda mais à medida que a correspondência por IA eleva as métricas de tempo para produtividade. A implementação de mercados de talentos por empresas como a Salesforce alcançou taxas de conclusão de perfil de 90%, comprovando o engajamento. Os Serviços de Nuvem Gerenciados registraram o CAGR mais rápido de 11,31%, refletindo a demanda por hospedagem integrada, atualizações e conformidade incluídas no preço de assinatura. O RH Central e a Folha de Pagamento permanecem fundamentais, ancorando a expansão da suíte em análise e bem-estar.
A crescente dependência de algoritmos avançados de recrutamento fortalece os módulos de Rastreamento de Candidatos e Recrutamento e Sourcing. O Aprendizado e Desenvolvimento ganha impulso à medida que os orçamentos de requalificação aumentam para fechar lacunas de competências digitais. Os fornecedores agrupam trilhas de aprendizagem combinada com recomendações de mercado de talentos, impulsionando a venda cruzada. Categorias menores, como bem-estar dos funcionários e análise de pessoas, enriquecem o ecossistema, capitalizando APIs abertas dentro de pilhas composáveis.


Por Implantação:
Os Modelos Híbridos Ganham ImpulsoAs opções em nuvem representaram 68,05% da receita em 2025, graças à escalabilidade e às atualizações rápidas. No entanto, a adoção híbrida está crescendo a um CAGR de 12,14% à medida que as organizações protegem dados altamente sensíveis atrás de firewalls privados enquanto exploram a inovação da nuvem pública para fluxos de trabalho menos regulamentados. A participação de mercado de software de gestão de RH para o modelo híbrido ainda fica atrás da nuvem, mas o impulso sinaliza um apetite crescente dos compradores por implantação configurável.
O modelo local persiste em setores altamente regulamentados, mas os fornecedores agora fornecem edições em contêineres que se alinham com os princípios composáveis. A segurança de confiança zero aprimorada, os controles de residência de dados e as parcerias de nuvem soberana atraem agências do setor público europeu. Os adaptadores de integração simplificam a movimentação de dados entre instâncias de ERP legadas e microsserviços de SaaS, mitigando os riscos de interrupção para migrações em fases.
Por Usuário Final:
A Saúde Acelera a AdoçãoTI e Telecomunicações mantiveram uma participação de 15,78% em 2025, refletindo a adoção antecipada de SaaS pelas empresas de tecnologia e suas grandes bases de funcionários. A Saúde está prevista para entregar um CAGR de 11,41%, o mais rápido entre os setores verticais, à medida que os hospitais modernizam o credenciamento, o agendamento de turnos e os relatórios de conformidade em meio a persistentes escassez de pessoal. O tamanho do mercado de software de gestão de RH para a Saúde deve se expandir rapidamente à medida que os mandatos de segurança do paciente elevam a transparência da força de trabalho.
O Varejo e o Comércio Eletrônico ampliam o agendamento por IA para lidar com picos sazonais; o BFSI reforça os módulos de contratação conscientes de risco; a manufatura aproveita a convergência OT-TI para incorporar análise de mão de obra no chão de fábrica. As agendas de governo digital do setor público impulsionam a adoção, enquanto o transporte e a educação buscam rastreamento especializado de credenciais.
Por Tamanho de Organização:
Impulso de Crescimento das PMEsAs grandes empresas controlaram 52,63% da receita em 2025, impulsionadas por implementações globais de suítes com múltiplos módulos. No entanto, as PMEs crescerão a um CAGR de 11,53% à medida que as assinaturas em nuvem e a configurabilidade de baixo código reduzem os custos de configuração. Os fornecedores introduzem pacotes iniciais que cobrem folha de pagamento, licenças e conformidade, e depois vendem talentos ou análises adicionais à medida que as empresas crescem. O tamanho do mercado de software de gestão de RH para PMEs está pronto para reduzir a lacuna histórica com os gastos de grandes empresas.
Os parceiros de implementação criam modelos pré-construídos para regulamentações locais comuns, reduzindo os tempos de entrada em operação de meses para semanas. Cidades de segundo nível na APAC e no Oriente Médio e África adicionam compradores de primeira vez, incentivados por créditos fiscais e integrações com fintechs.
Análise Geográfica
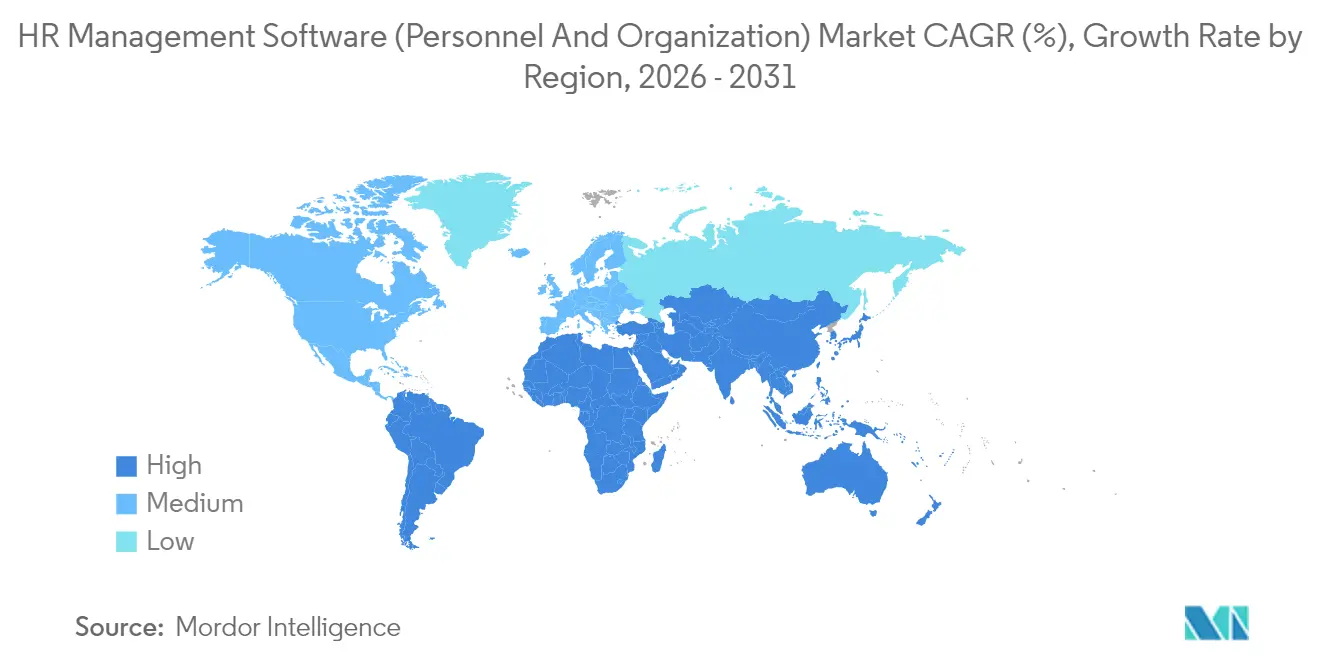
Mercado de Software de Gestão de RH (Pessoal e Organização) da América do Norte
A América do Norte gerou 37,16% da receita do mercado de software de gestão de RH em 2025, impulsionada pela maturidade precoce do SaaS, orçamentos de TI expressivos e catalisadores regulatórios como as exigências de divulgação de capital humano da SEC. Os fornecedores sediados na região, notadamente Workday e Oracle, reinvestem fortemente em P&D de IA, sustentando a liderança de produto e reforçando a dominância regional. Um ecossistema robusto de parceiros de implementação acelera os ciclos de adoção empresarial.
Mercado de Software de Gestão de RH (Pessoal e Organização) da Ásia-Pacífico
A Ásia-Pacífico é a segunda maior contribuinte e mantém os maiores ganhos absolutos fora da América do Norte. A digitalização de PMEs na Índia, Indonésia e Malásia impulsiona o crescimento de novos clientes, enquanto Japão e Austrália migram suítes legadas locais para a nuvem. As normas nacionais de soberania de dados estimulam o interesse em implantações híbridas, levando os hiperescaladores a abrir zonas de disponibilidade locais em conformidade com as leis de residência de dados. A participação de mercado de software de gestão de RH da Ásia-Pacífico está em ascensão à medida que os fornecedores domésticos localizam a experiência do usuário e o suporte a idiomas.
Mercado de Software de Gestão de RH (Pessoal e Organização) da EMEA e América do Sul
O Oriente Médio apresenta um desempenho de destaque, com os Emirados Árabes Unidos projetados a uma CAGR de 12,54% até 2031. As iniciativas governamentais no âmbito da Visão 2030 e os crescentes projetos de diversificação do setor privado impulsionam a demanda por localização de folha de pagamento, autoatendimento bilíngue e gestão de licenças alinhada à legislação trabalhista local. O crescimento da Europa modera-se, mas permanece expressivo; regulamentações rigorosas como o GDPR e o CSRD estimulam a demanda por análises em conformidade e trilhas de auditoria. América do Sul e África apresentam expansão em estágio inicial, impulsionada por investimentos em infraestrutura de nuvem e sinergias entre fintech e RH.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação às plataformas de RH que incorporam IA em decisões de emprego. A Lei de IA da UE (Regulamento (UE) 2024/1689) classifica vários casos de uso em emprego (incluindo recrutamento, seleção, avaliação de desempenho e suporte à rescisão) como de alto risco, trazendo obrigações como documentação técnica, registro e manutenção de registros, transparência para as pessoas afetadas, supervisão humana e registro em um banco de dados da UE. O regime de alto risco se torna totalmente aplicável em 2 de agosto de 2026. Marcos anteriores da Lei de IA também afetam as cadeias de suprimento de software de RH, incluindo obrigações de provedores de IA de uso geral a partir de 2 de agosto de 2025 e disposições sobre práticas proibidas e alfabetização em IA a partir de 2 de fevereiro de 2025.
Os regimes de divulgação de capital humano e privacidade moldam ainda mais o design de dados, a auditabilidade e as escolhas de hospedagem para implantações globais. As divulgações de força de trabalho da CSRD da UE levam os fornecedores a fornecer modelos de relatórios pré-construídos e trilhas de auditoria prontas para verificação, enquanto o GDPR e os requisitos de residência de dados reforçam o interesse em hospedagem regional e implantações híbridas. Para relatórios padronizados de capital humano, a ISO 30414 é cada vez mais usada como um framework comum para estruturar métricas de força de trabalho em sistemas de registro e camadas de análise.
Análise da cadeia de valor
A cadeia de valor abrange engenharia de produto e fundamentos de dados até a implementação e operações gerenciadas contínuas. No upstream, fornecedores e seus parceiros de IA/modelos constroem sistemas HRIS principais (sistema de registro), folha de pagamento e benefícios, gestão de talentos, recrutamento/ATS, aprendizagem, gestão de força de trabalho e análise de pessoas, com ênfase crescente em modularidade API-first. Provedores de middleware e iPaaS, junto com camadas de identidade e segurança, ficam entre as suítes de RH e os sistemas corporativos para orquestrar integrações e reforçar a governança.
No downstream, integradores de sistemas, revendedores de valor agregado (VARs) e consultorias especializadas configuram fluxos de trabalho, localizam a conformidade, migram dados e gerenciam mudanças para os usuários finais. Especialistas em folha de pagamento e conformidade fornecem expertise estatutária que é frequentemente incorporada por meio de integrações com backbones de ERP/HCM. Parcerias como a da ADP com a SAP ilustram como a entrega de folha de pagamento multipaís e o conteúdo de conformidade são empacotados em ofertas de nuvem, com parceiros de serviço apoiando a implantação em regiões e subsidiárias. A realização de valor para o cliente está cada vez mais ligada a resultados de automação, incluindo contratações mais rápidas, menos exceções na folha de pagamento e melhor aderência à programação, apoiada por padrões de análise e relatórios como a ISO 30414.
Cenário Competitivo
A intensidade competitiva é moderada, com provedores de suítes incumbentes enfrentando desafiantes ágeis especializados em IA e profundidade vertical. SAP, Oracle e Workday aproveitam extensos orçamentos de P&D e redes de vendas globais para sustentar posições de topo. A SAP ampliou sua pilha de recrutamento SuccessFactors por meio da planejada aquisição da SmartRecruiters, adicionando capacidade de contratação em alto volume.[4]SAP SE, "SAP to Acquire SmartRecruiters," sap.com A Oracle concentra-se em recursos de IA generativa incorporados em todo o Fusion HCM, enquanto a receita da Workday subiu para USD 2,21 bilhões no quarto trimestre de 2025, um ganho de 15% em relação ao ano anterior.
Disruptores como HiBob, Factorial e Deel escalam rapidamente ao direcionar subsidiárias multinacionais do mercado intermediário com experiência do usuário de nível consumidor e pacotes de conformidade local. O crescimento de ARR de três dígitos da HiBob atraiu financiamento significativo de capital privado que financiará a entrada na APAC.[5]HiBob Ltd., "HiBob Announces New Funding Round," hibob.com Especialistas verticais como Symplr (saúde) e Proliant (hotelaria) constroem posições defensáveis por meio de propriedade intelectual de domínio e integrações com ferramentas específicas do setor.
As fusões e aquisições permanecem uma estratégia central; a aquisição de USD 4,1 bilhões da Paycor pela Paychex amplia seu alcance no HCM do mercado intermediário, enquanto a aquisição da Humi pela Employment Hero acelera a expansão na América do Norte. Os fornecedores com kits de ferramentas robustos de governança de IA ganham vantagem em meio ao aperto das regulamentações, levando alguns players menores a usar mecanismos certificados de marca branca em vez de desenvolver modelos proprietários.
Líderes do Setor de Software de Gestão de RH (Pessoal e Organização)
SAP SE
UKG Inc.
Workday, Inc.
ADP, Inc.
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão de RH (Pessoal e Organização)
- SAP SE
- Oracle Corporation
- Automatic Data Processing, Inc. (ADP)
- Workday, Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Accenture plc
- International Business Machines Corporation (IBM)
- PwC International Limited
- Mercer LLC
- Cegid SA
- Cezanne HR Ltd.
- BambooHR LLC
- Cornerstone OnDemand, Inc.
- Gusto, Inc.
- TriNet Zenefits
- Zoho Corporation Pvt. Ltd.
- PeopleStrong Technologies Pvt. Ltd.
- SumTotal Systems, LLC
- Sage Group Plc

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está centrada na automação agêntica de nível de conformidade em recrutamento, folha de pagamento e gestão de força de trabalho, à medida que as regulamentações e o escrutínio de auditoria aumentam. O cronograma da Lei de IA da UE até 2 de agosto de 2026 cria espaço para fornecedores que conseguem operacionalizar controles de alto risco (documentação, registro, transparência e supervisão humana) dentro dos fluxos de trabalho de RH, em vez de posicioná-los como complementos de governança externos. Isso tem se manifestado em roteiros de produtos que enfatizam agentes incorporados e ações guiadas, incluindo as inovações da SAP SuccessFactors em torno de experiências orquestradas pelo Joule e assistência para requalificação da força de trabalho.
A modernização liderada por integração é outra área ativa, à medida que as empresas mantêm um sistema de registro enquanto incorporam módulos best-of-breed por meio de normalização e orquestração de APIs. A expansão do ecossistema de parcerias da Workday com o Google Cloud para trazer agentes de RH e finanças aos fluxos de trabalho diários reforça a mudança em direção a RH entregue por meio de plataformas mais amplas de IA e fluxo de trabalho corporativo. Na folha de pagamento, implantações multipaís e com alta exigência de conformidade continuam favorecendo estratégias de ecossistema, com parcerias como a da ADP e da SAP focadas em experiências de folha de pagamento global baseadas em nuvem que reduzem a fragmentação entre subsidiárias e regiões.
Recent Industry Developments in Mercado de Software de Gestão de RH (Pessoal e Organização)
- Julho de 2026: a Rippling lança o Data Cloud para consolidar dados em toda a empresa, vinculá-los à identidade do trabalhador e permitir análises baseadas em IA. O lançamento expande as capacidades de dados de RH entre empresas e permite insights orientados por IA em implantações de HRMS. A ação fortalece a governança de dados e acelera a tomada de decisões habilitada por IA em grandes organizações.
- Junho de 2026: a Phenom firma parceria com a ServiceNow para conectar os agentes de IA da Phenom à ServiceNow AI Platform para tarefas automatizadas de contratação. A parceria oferece às equipes de RH uma camada unificada de automação que conecta o recrutamento aos fluxos de trabalho de serviços de TI. Isso amplia o alcance dos processos autônomos de RH e melhora a automação de fluxos de trabalho em todo o RH corporativo.
- Maio de 2026: a SAP SE anuncia inovações autônomas em HCM na SAP Sapphire, incluindo agentes orquestrados pelo Joule e um Assistente de Requalificação da Força de Trabalho. As inovações avançam o RH e a gestão de talentos habilitados por IA dentro do SAP SuccessFactors. Elas sinalizam uma mudança em direção a plataformas de RH agênticas e capacidades corporativas autônomas.


Mercado de Software de Gestão de RH (Pessoal e Organização) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita obtida com software usado para gerenciar registros de funcionários e estruturas organizacionais ao longo do ciclo de vida do funcionário, normalmente vendido como assinaturas ou licenças com serviços de suporte relacionados.
Exclusões de escopo: Gastos que ficam totalmente fora dos fluxos de trabalho administrativos de RH, como módulos financeiros de ERP autônomos ou terceirização geral de serviços de TI, não são contabilizados.
Visão geral da segmentação
- Por Tipo
- RH Central
- Gestão de Talentos
- Gestão de Força de Trabalho
- Folha de Pagamento e Remuneração
- Aprendizagem e Desenvolvimento
- Sistema de Rastreamento de Candidatos
- Recrutamento e Sourcing
- Outros
- Por Implantação
- Baseado em Nuvem
- Local
- Híbrido
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Manufatura
- Varejo e Comércio Eletrônico
- Setor Público
- Saúde
- Transporte e Logística
- Educação
- Serviços Profissionais
- Outros
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o que impulsiona a adoção e a liberação de orçamento nas equipes de RH, transformando isso em sinais mensuráveis que podem ser acompanhados anualmente. Recorremos a fontes públicas que ajudam a explicar o pool de demanda e as necessidades de conformidade, como dados de emprego do U.S. Bureau of Labor Statistics, indicadores trabalhistas do Eurostat, estatísticas do mercado de trabalho da OCDE e conjuntos de dados do Banco Mundial sobre empresas e adoção digital.
Para entender como os compradores priorizam sistemas de RH, também usamos fontes como registros da SEC dos EUA, relatórios anuais, apresentações a investidores, publicações de associações e imprensa técnica e de negócios confiável. Além disso, usamos dados financeiros e inteligência de empresas pagos, e uma fonte paga separada para notícias e finanças, para manter as movimentações de produtos e preços atualizadas sem depender de um único anúncio. As fontes documentais mencionadas são ilustrativas e não exaustivas, e muitos outros documentos públicos foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário confirma como as equipes de RH compram e implantam essas ferramentas, e testa sob pressão os preços, o comportamento de renovação e o momento de migração do local para a nuvem. Conversamos com uma variedade de fornecedores de software, parceiros de implementação e líderes de RH em várias regiões principais, e depois usamos verificações de acompanhamento para preencher lacunas onde as entradas documentais eram escassas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 42% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Players menores: 17% | Gerentes: 54% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma abordagem top-down e bottom-up que começa a partir da força de trabalho endereçável e da base de empregadores, convertendo isso em gastos com software usando dados de adoção e preço que podem ser evidenciados. O caminho top-down é reconstruído por meio de contagens de empresas por porte, intensidade de folha de pagamento e administração de RH por setor, e penetração de sistemas de RH digitais por região, que são traduzidos em faixas de gastos anuais.
Esses totais são corroborados com aproximações bottom-up seletivas, incluindo pontos de preço de assinatura amostrados, taxas típicas de adesão a módulos e verificações de canal sobre a participação de receita de implementação e suporte. Quando os relatórios de receita dos fornecedores são agrupados em suítes mais amplas, as lacunas são tratadas alocando apenas a porção de pessoal e organização usando indicações de mix de produtos a partir de divulgações e feedback de entrevistas.
As previsões são desenvolvidas usando análise de cenários apoiada por uma visão de regressão multivariada dos principais fatores, de modo que mudanças nos níveis de emprego, ritmo de migração para a nuvem, complexidade de conformidade e ciclos de substituição possam ser refletidas de forma repetível. Um pequeno conjunto de premissas é atualizado a cada ciclo, como a duração média do contrato, a progressão de preços baseada em assentos e a parcela de compradores que adicionam recursos de gestão organizacional, antes que os resultados sejam finalizados.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em várias etapas para que saltos inusuais não sejam aceitos sem explicação. Comparamos os totais do modelo com sinais independentes, como comentários sobre orçamentos de TI de RH, tendências de crescimento da força de trabalho e mix de assinaturas em nuvem, e depois revisamos as variações por região e porte de organização antes da aprovação final.
Se grandes lacunas surgirem, os analistas recontatam os respondentes relevantes e reverificam premissas-chave, como penetração, preço médio e mix de implantação, para garantir que a mudança seja real e não um artefato de dados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento de Mercado de Software de Gestão de RH para Pessoal e Organização da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para software de gestão de RH podem diferir porque o limite do que é contabilizado nem sempre é o mesmo, e porque preço e adoção são tratados de forma diferente entre os modelos. As diferenças também podem refletir a rapidez com que as premissas são atualizadas, particularmente quando o preço de assinatura, o agrupamento e o momento de migração para a nuvem mudam dentro de um ano.
Ao rastrear regras de inclusão em nível de módulo e atualizar as premissas de penetração e preço médio de venda (ASP) com verificações de entrevistas atuais, a Mordor Intelligence mantém o total vinculado aos fluxos de trabalho de pessoal e organização, em vez de incorporar gastos adjacentes de talentos ou apenas folha de pagamento, o que pode mover o número principal para cima ou para baixo, dependendo de como outros traçam a linha.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,57 bilhões de USD (2026) | |
| Consultoria Global A | 18,10 bilhões de USD (2026) | Usa um limite de produto mais estreito que enfatiza a manutenção de registros centrais de RH, e aplica um cronograma conservador de migração para a nuvem, o que reduz a receita de assinatura de curto prazo. |
| Associação do Setor B | 21,90 bilhões de USD (2026) | Inclui uma cesta mais ampla que pode incorporar gastos e serviços adjacentes de tecnologia de RH, e usa um crescimento de preço implícito mais alto a partir de preços de tabela sem verificações consistentes de desconto e renovação. |
A dispersão entre as estimativas é explicada principalmente pelas bordas do escopo e por como o preço e a adoção são atualizados ano a ano. Um modelo que separa a funcionalidade de pessoal e organização de categorias adjacentes, e depois verifica cruzadamente os dados de preço e penetração com o comportamento real do comprador, tende a produzir um número mais estável que pode ser rastreado até variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Software de Gestão de RH (Pessoal e Organização)?
O Mercado de Software de Gestão de RH (Pessoal e Organização) está projetado para registrar um CAGR de 10,29% durante o período de previsão (2026-2031)
Quem são os principais players no Mercado de Software de Gestão de RH (Pessoal e Organização)?
SAP SE, UKG Inc., Workday, Inc., ADP, Inc. e Oracle Corporation são as principais empresas que operam no Mercado de Software de Gestão de RH (Pessoal e Organização).
Qual é a região de crescimento mais rápido no Mercado de Software de Gestão de RH (Pessoal e Organização)?
Os Emirados Árabes Unidos estão estimados para crescer ao maior CAGR de 12,54% durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Software de Gestão de RH (Pessoal e Organização)?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Software de Gestão de RH (Pessoal e Organização).
Quais anos este Mercado de Software de Gestão de RH (Pessoal e Organização) abrange?
O relatório abrange o tamanho histórico do Mercado de Software de Gestão de RH (Pessoal e Organização) para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Software de Gestão de RH (Pessoal e Organização) para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



