
Tamanho e Participação do Mercado de Sistema de Informação do Estudante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
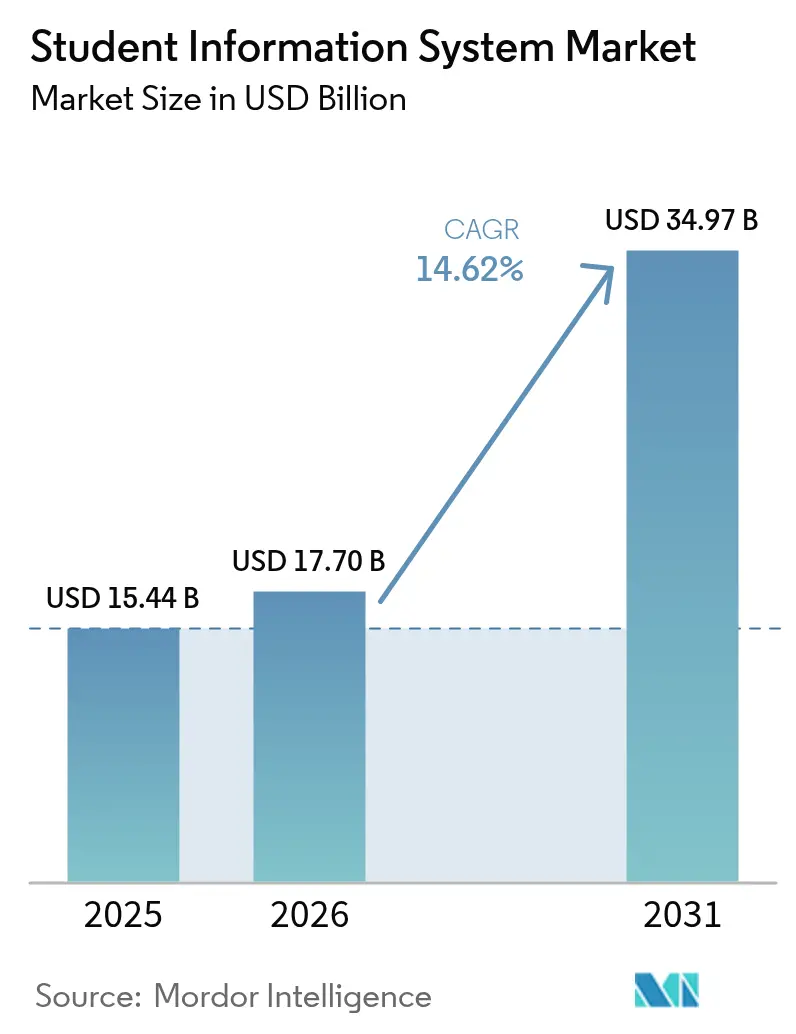
| Tamanho do Mercado (2026) | 17.7 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.62 % |
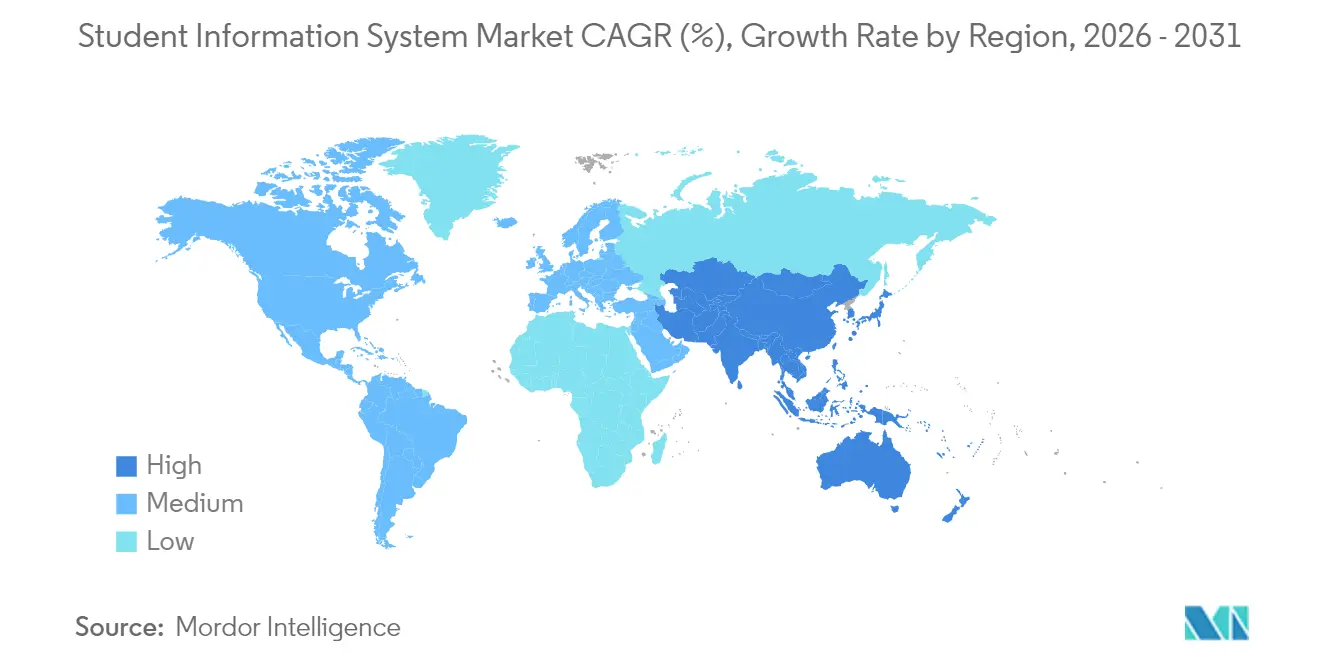
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Informação do Estudante por Mordor Intelligence
O tamanho do Mercado de Sistema de Informação do Estudante foi avaliado em USD 15,44 bilhões em 2025 e estima-se que cresça de USD 17,7 bilhões em 2026 para alcançar USD 34,97 bilhões até 2031, a uma CAGR de 14,62% durante o período de previsão (2026-2031). A intensificação dos mandatos de prioridade à nuvem, a crescente demanda por ecossistemas de dados unificados e o aumento das exigências de conformidade são as principais forças que impulsionam este mercado. A atividade de private equity ressalta a atratividade do segmento, com a Bain Capital adquirindo a PowerSchool por USD 5,6 bilhões e a KKR comprando a Instructure por USD 4,8 bilhões, sinalizando confiança nos fundamentos de longo prazo. [1]Bain Capital, "PowerSchool to be Acquired by Bain Capital in $5.6 Billion Transaction," baincapital.com Os fornecedores de plataformas continuam a consolidar players regionais menores para capturar a participação de carteira institucional, enquanto a análise orientada por IA diferencia os roteiros de produtos. As instituições estão priorizando plataformas que incorporam capacidades preditivas de retenção, simplificam os relatórios regulatórios e se integram perfeitamente ao ecossistema mais amplo de EdTech.
Principais Conclusões do Relatório
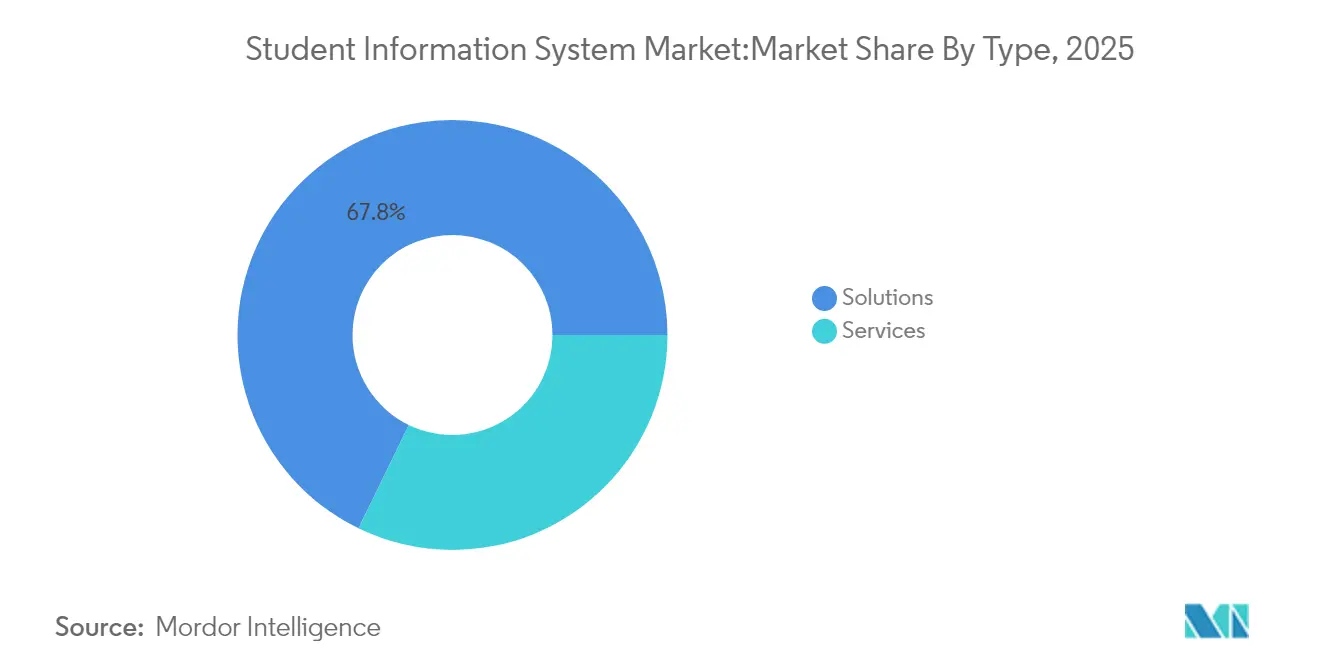
- Por tipo, as Soluções detinham 67,80% da participação do mercado de sistema de informação do estudante em 2025; os Serviços estão projetados para registrar a CAGR mais rápida de 16,1% até 2031.
- Por usuário final, o Ensino Superior liderou com 58,20% de participação de receita em 2025; a Educação K-12 está se expandindo a uma CAGR de 16,8% até 2031.
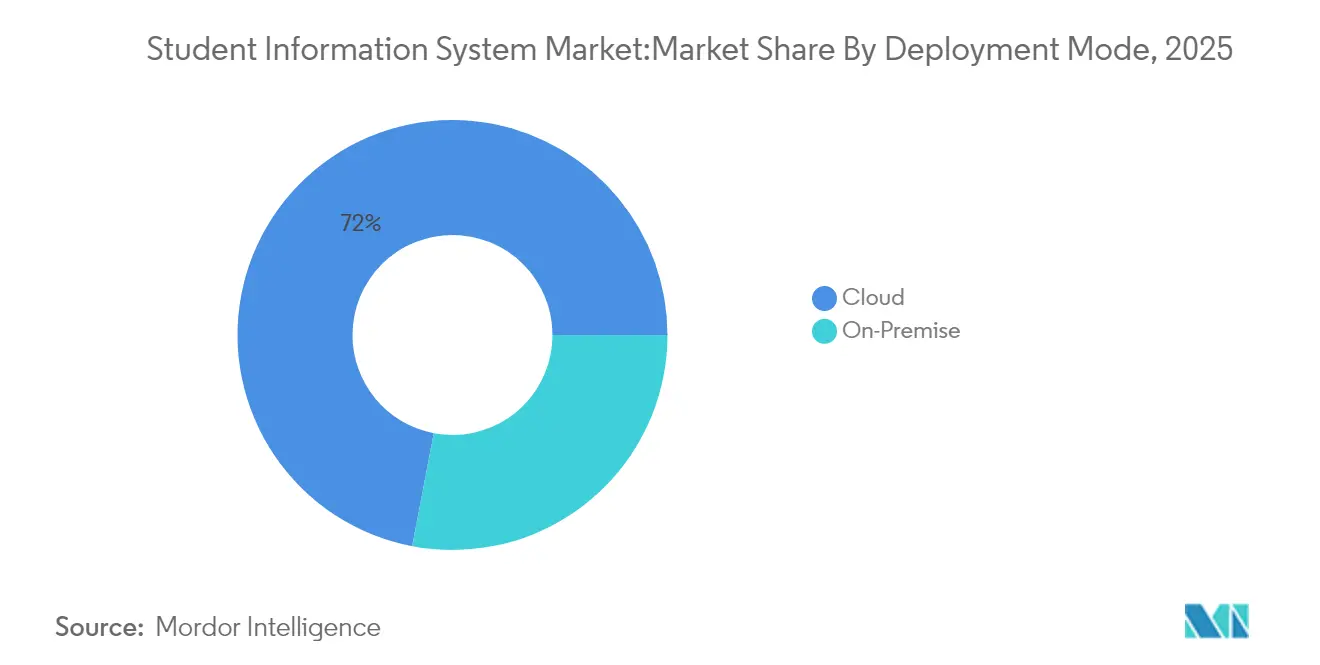
- Por modo de implantação, as plataformas em nuvem comandaram uma participação de 72,00% do tamanho do mercado de sistema de informação do estudante em 2025 e estão crescendo a uma CAGR de 15,7%.
- Por tamanho de instituição, as instituições de médio porte (5.001–20.000 estudantes) representaram 43,20% das implantações em 2025; as pequenas instituições (≤5.000 estudantes) estão avançando a uma CAGR de 15,9%.
- Por geografia, a América do Norte reteve 37,60% da participação de receita em 2025; a Ásia-Pacífico está prevista para expandir a uma CAGR de 16,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos crescentes de transformação digital com prioridade à nuvem | +3.2% | Global, forte na América do Norte e na UE | Médio prazo (2-4 anos) |
| Mandato para análise holística de sucesso do estudante orientada por dados | +2.8% | Global, concentrado no Ensino Superior | Longo prazo (≥ 4 anos) |
| Aumento das obrigações de conformidade e relatórios para instituições | +2.1% | América do Norte e UE, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por ecossistemas de EdTech unificados e plataformas de sistema de informação do estudante prontas para API | +2.5% | Global, demanda mais forte na América do Norte | Médio prazo (2-4 anos) |
| Surgimento de modelos de micro-credenciamento/aprendizagem ao longo da vida | +1.8% | América do Norte e UE, programas-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Soluções preditivas de retenção baseadas em IA incorporadas no sistema de informação do estudante | +2.6% | Global, liderado pela América do Norte e por instituições selecionadas da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Crescentes de Transformação Digital com Prioridade à Nuvem
As instituições estão migrando em massa para plataformas de sistema de informação do estudante nativas da nuvem para obter backbones de dados unificados, análises em tempo real e integrações sem fricção. A Western Sydney University consolidou múltiplas aplicações na plataforma Ellucian Banner para atender 45.000 estudantes em 10 campi, substituindo sistemas on-premise díspares por um único ambiente em nuvem. [2]Ellucian, "Building an Integrated Experience Across Campuses," ellucian.com A Universidade de La Verne posteriormente aumentou a velocidade de download de dados em 50% após adicionar IA à mesma pilha em nuvem. Com a penetração da nuvem já em 72,6%, muitas instituições consideram os modelos híbridos uma complicação desnecessária. As arquiteturas em nuvem também estabelecem as bases para análises preditivas, uma área em que os sistemas legados não conseguem competir. Como resultado, os fornecedores estão migrando para modelos de assinatura que financiam a inovação contínua, enquanto os clientes se beneficiam de atualizações automáticas e posturas de segurança mais robustas.
Mandato para Análise Holística de Sucesso do Estudante Orientada por Dados
As universidades estão migrando do suporte reativo ao estudante para o engajamento proativo informado por modelagem preditiva. A Georgia State University melhorou as taxas de graduação usando alertas preditivos, e a Universidade de Kentucky usou insights gerados pelo sistema de informação do estudante para identificar e apoiar alunos em risco. Para desbloquear tal valor, a Duke University lançou cursos de treinamento em dados online para que a equipe possa interpretar os painéis de forma eficaz. As plataformas modernas agora mesclam registros acadêmicos, sinais comportamentais e dados financeiros, entregando uma visão de 360 graus de cada aluno. Essa mudança está transformando o mercado de sistema de informação do estudante em um pilar estratégico de análise que informa a alocação de recursos institucionais, o direcionamento de auxílios financeiros e o design curricular.
Aumento das Obrigações de Conformidade e Relatórios para Instituições
Os frameworks globais de privacidade de dados estão se tornando mais rigorosos, obrigando os fornecedores de sistema de informação do estudante a incorporar recursos de conformidade no nível arquitetural. A Infinite Campus oferece um framework de conformidade com a FERPA que protege os dados de menores por padrão. A solução School Data Sync da Microsoft automatiza a marcação de GDPR em aplicativos integrados para proteger dados pessoais durante as transferências. Os relatórios regulatórios em tempo real são agora essenciais, pois as agências de financiamento exigem métricas de desempenho granulares. As instituições que carecem de funções de conformidade automatizadas correm o risco de penalidades financeiras, levando-as a plataformas com lógica de privacidade incorporada e módulos de relatórios prontos para auditoria.
Demanda por Ecossistemas de EdTech Unificados e Plataformas de Sistema de Informação do Estudante Prontas para API
Soluções pontuais fragmentadas criam silos de dados e soluções alternativas manuais. O padrão EDU-API, liderado pela comunidade 1EdTech, está próximo do lançamento e promete interoperabilidade mais limpa entre os produtos de EdTech. A parceria da Instructure com a Lucid Software eliminou as exportações de arquivos ao permitir a integração de leitura e escrita em tempo real no Canvas. As instituições agora avaliam os fornecedores com base na profundidade da API, nos conectores prontos para uso e nos ecossistemas de marketplace, em vez de apenas na funcionalidade administrativa principal. Essa demanda impulsiona o mercado de sistema de informação do estudante em direção a arquiteturas abertas, acelerando a inovação de terceiros e reduzindo os custos de integração institucional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de competências e gestão de mudanças entre a equipe de educação | -1.9% | Global, particularmente agudo em instituições menores | Curto prazo (≤ 2 anos) |
| Restrições de despesas de capital em regiões de baixa renda | -2.3% | Mercados em desenvolvimento na Ásia-Pacífico, MEA e América Latina | Médio prazo (2-4 anos) |
| Regulamentações mais rigorosas de privacidade/residência de dados | -1.2% | UE liderando, expandindo para a Ásia-Pacífico e estados seletivos dos EUA | Longo prazo (≥ 4 anos) |
| Dependência de fornecedor e complexidade de migração de sistemas legados | -1.8% | Global, concentrado em instituições com sistemas com mais de 10 anos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Competências e Gestão de Mudanças entre a Equipe de Educação
A rápida evolução das plataformas exige competências em literacia de dados e redesenho de processos que muitas instituições não possuem. O programa de treinamento de equipe da Duke University ilustra o investimento necessário para fechar as lacunas de conhecimento. A resistência a fluxos de trabalho automatizados persiste entre funcionários acostumados a procedimentos manuais, especialmente em pequenas escolas com orçamentos limitados de desenvolvimento profissional. Sem aprimoramento de competências, as instituições subutilizam recursos avançados, diminuindo o retorno sobre o investimento e prolongando a dependência de processos obsoletos. Essa restrição retarda as migrações para a nuvem e a adoção de recursos em todo o mercado de sistema de informação do estudante, particularmente onde os recursos de pessoal são escassos.
Restrições de Despesas de Capital em Regiões de Baixa Renda
O encerramento dos fundos ESSER da era pandêmica em 2024 forçou muitos distritos de Educação K-12 a adiar atualizações tecnológicas. Uma pesquisa separada constatou que 68% dos sistemas escolares estão atrasando substituições devido a déficits orçamentários. O preço por assinatura reduz os custos iniciais, mas as taxas recorrentes permanecem um ônus onde os orçamentos operacionais são limitados. Consequentemente, as plataformas de sistema de informação do estudante de alta capacidade se concentram em geografias mais ricas, limitando a penetração de mercado em regiões em desenvolvimento e ampliando o fosso digital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Impulso Migra para Plataformas Aprimoradas por ServiçosAs Soluções capturaram 67,80% da receita em 2025, à medida que as instituições padronizaram em plataformas full-stack. A implantação em 90 dias da PowerSchool para 40.000 estudantes ressalta como os fornecedores refinam os kits de ferramentas de implementação para comprimir os prazos. Os Serviços, embora representem apenas 32,20% dos gastos, estão crescendo a uma CAGR de 16,1%, pois os campi precisam de expertise em configuração, treinamento e análise para desbloquear recursos avançados. O apelo duradouro das soluções prontas para uso impulsiona a consolidação: os líderes de plataforma adquirem especialistas regionais para aprofundar a funcionalidade vertical e escalar as equipes de suporte. Simultaneamente, os braços de serviços estão evoluindo de implantação básica para otimização contínua, consultoria em ciência de dados e ajuste de modelos de IA. Essa simbiose expande o mercado de sistema de informação do estudante ao incorporar parcerias de longo prazo entre fornecedor e cliente que renovam os fluxos de receita além das taxas de licença.


Por Usuário Final:
O Crescimento do K-12 Reequilibra o Mix InstitucionalO Ensino Superior manteve uma participação de 58,20% em 2025 devido a requisitos de recursos complexos e tamanhos médios de negócios maiores. No entanto, as subvenções de digitalização pós-pandemia geraram um aumento acentuado na demanda por Educação K-12, impulsionando uma CAGR de 16,8% até 2031. Os consórcios de compras distritais negociam termos favoráveis que democratizam o acesso a funcionalidades avançadas. A Infinite Campus agora atende 10 milhões de alunos em 46 estados, demonstrando os benefícios de escala no K-12. Por outro lado, as universidades enfrentam dificuldades de matrícula e emaranhamentos de sistemas legados que retardam as migrações. À medida que a adoção do K-12 se expande, os fornecedores adaptam a UX e os módulos de conformidade aos fluxos de trabalho exclusivos dos alunos mais jovens, acelerando ainda mais o impulso neste segmento do mercado de sistema de informação do estudante.
Por Modo de Implantação:
A Supremacia da Nuvem Impulsiona a Economia de AssinaturasAs implantações em nuvem representaram 72,00% de todas as implantações em 2025 e estão avançando a uma CAGR de 15,7%. A Western Sydney University relatou acesso dos estudantes 24 horas por dia e administração simplificada após migrar para a nuvem. Os footprints on-premise continuam a se deteriorar à medida que os conselhos exigem redução do risco de infraestrutura, lançamentos automáticos de recursos e controles de segurança nativos. A Unit4 divulgou que 95% dos novos clientes em 2024 selecionaram implantações em nuvem, validando a mudança irreversível na preferência dos compradores. A receita de assinaturas também alinha os incentivos dos fornecedores com os resultados dos clientes, financiando ciclos de iteração de produtos mais rápidos que diferenciam ainda mais as soluções em nuvem no mercado de sistema de informação do estudante.
Por Tamanho de Instituição:
A Democratização Abre Novas FronteirasAs universidades de médio porte capturaram 43,20% das implantações de 2025, situando-se no ponto ideal entre a complexidade de recursos e a agilidade de implementação. No entanto, os campi pequenos são os que avançam mais rapidamente, registrando uma CAGR de 15,9% em meio a economias de nuvem que removem barreiras históricas. Os modelos de melhores práticas pré-configurados reduzem a necessidade de personalizações onerosas, permitindo que equipes menores aproveitem painéis preditivos de retenção anteriormente reservados para grandes universidades. As grandes instituições continuam a moldar a direção do roteiro por meio de requisitos em escala empresarial, como a governança de múltiplos colégios, mas os cronogramas prolongados de gestão de mudanças moderam a velocidade de adoção. Os fornecedores estão respondendo com edições em camadas que escalam do básico ao avançado sem comprometer a consistência do modelo de dados, ampliando assim o mercado total endereçável de sistema de informação do estudante.
Análise Geográfica
Mercado de Sistemas de Informação Estudantil na América do Norte, APAC e EMEA
A América do Norte representou 37,60% da receita de 2025, apoiada por orçamentos substanciais de TI e um ecossistema denso de fornecedores. No entanto, o crescimento dos gastos está moderando à medida que os campi otimizam as pilhas existentes em vez de buscar substituições totais. O corte abrupto do financiamento ESSER intensifica a pressão sobre os orçamentos de Educação K-12, enquanto as universidades enfrentam a volatilidade das matrículas. No entanto, a região permanece como um laboratório de inovação, pilotando módulos de retenção baseados em IA que posteriormente são implementados globalmente. A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 16,4% até 2031, beneficiando-se de implantações em nuvem greenfield que contornam o bagageiro de sistemas legados. A PowerSchool planeja escalar sua força de trabalho na Índia para 2.000 funcionários em cinco anos para capitalizar a demanda regional. A Tribal Group ganhou um contrato de AUD 3 milhões com a British University Vietnam, destacando o crescente apetite por investimento em mercados emergentes. A Europa registra adoção estável, impulsionada pela conformidade com o GDPR que eleva o valor das plataformas que incorporam privacidade por design. Um acordo de cinco anos entre Ellucian e Interuniversity Services Inc. cobrindo o Canadá Atlântico ilustra modelos de colaboração transfronteiriça que poderiam se replicar em consórcios europeus. O Oriente Médio e a África ficam atrás em escala, mas apresentam potencial de longo prazo à medida que projetos de conectividade e agendas de educação voltadas para a capacitação da força de trabalho ganham força. Coletivamente, essas tendências reforçam a estratégia de expansão inter-regional adotada pelos principais players do mercado de sistema de informação do estudante.

Panorama regulatório
Os sistemas de informação estudantil operam sob requisitos crescentes de privacidade, segurança e transparência para registros educacionais. Nos Estados Unidos, a FERPA (20 U.S.C. 1232g; 34 CFR Part 99) rege o acesso, a divulgação e a proteção dos registros educacionais, enquanto instituições que participam do Title IV de auxílio financeiro federal estão sujeitas às exigências de salvaguarda do Gramm-Leach-Bliley Act (GLBA) e ao reporte de violações à Federal Student Aid (FSA). O Departamento de Educação dos EUA também divulgou, em 2024, um IT PII Processing and Transparency Standard para sistemas departamentais, com referência aos controles do NIST SP 800-53, o que reforça a demanda por transparência documentada de processamento e por salvaguardas auditáveis em torno de PII de estudantes.
Na Europa, o GDPR aumenta as obrigações de conformidade tanto para fornecedores de SIS quanto para instituições, incluindo proteção de dados desde a concepção e por padrão (Artigo 25), registros das atividades de tratamento (Artigo 30) e requisitos de contratação de processadores, como os acordos de tratamento de dados do Artigo 28. Na contratação no ensino K-12, estruturas padronizadas como o National Data Privacy Agreement (NDPA) do Student Data Privacy Consortium (SDPC) ajudam os distritos a padronizar os termos com fornecedores, levando os provedores de SIS a adotarem adendos de privacidade consistentes, divulgações mais claras sobre compartilhamento de dados e práticas de implementação alinhadas à segurança em diferentes jurisdições.
Análise da cadeia de valor
A cadeia de valor do SIS centra-se na plataforma como o sistema de registro da instituição para dados que vão do candidato ao ex-aluno. Fornecedores de software principais, incluindo PowerSchool, Ellucian, Oracle, Workday, Jenzabar e Anthology, fornecem o modelo de dados, os fluxos de trabalho e as camadas de relatórios para admissão, área acadêmica, frequência e conformidade. Em torno da plataforma principal, parceiros de implementação e de serviços gerenciados apoiam a configuração, a migração, o treinamento e a otimização contínua, enquanto parceiros de nuvem e integração fornecem hospedagem, identidade, gerenciamento de API e conectividade com ferramentas de LMS, ERP, CRM e análise.
O atrito tende a se concentrar na integração e na migração, onde registros legados, formatos proprietários e APIs limitadas podem retardar a interoperabilidade em toda a pilha mais ampla de EdTech. Isso aumentou a ênfase em arquiteturas prontas para API e em padrões de dados compartilhados, além de requisitos de governança moldados pela FERPA e pelo GDPR, que afetam a forma como os dados são transmitidos, auditados e retidos em integrações com terceiros. Os marketplaces de fornecedores e os ecossistemas de conectores também estão funcionando como canais de distribuição para integrações pré-construídas, reduzindo o desenvolvimento personalizado e apoiando um tempo de retorno mais rápido para instituições que operam implantações em nuvem.
Cenário Competitivo
A consolidação está se acelerando, mas o campo permanece moderadamente fragmentado. A aquisição da PowerSchool pela Bain Capital e a compra da Instructure pela KKR injetaram capital significativo para programas de P&D e entrada no mercado. A Jenzabar garantiu 134 novas instituições em 2024 e aprofundou os laços com o Google Cloud para melhorar a escalabilidade.
Os fossos tecnológicos agora dependem de mecanismos de IA, configuração de baixo código e APIs abertas. A recente patente do USPTO sobre o ajuste de estruturas de dados educacionais enfatiza o foco dos fornecedores na otimização de esquemas complexos para análises em tempo real. Os disruptores se diferenciam por meio de módulos de nicho, como rastreamento de micro-credenciais ou pontuação avançada de risco de retenção, que fornecedores maiores podem posteriormente emular ou adquirir. As parcerias estratégicas, exemplificadas pela integração do Microsoft Reflect pela Instructure para o bem-estar dos estudantes, ampliam a fidelização à plataforma.
Daqui para frente, os fornecedores de plataformas equilibrarão fusões e aquisições com alianças de ecossistema para cobrir funcionalidades em espaços em branco sem diluir o foco principal. A concentração de participação de mercado, portanto, provavelmente aumentará gradualmente, mas as arquiteturas de API abertas permitirão que fornecedores especializados coexistam dentro do mercado mais amplo de sistema de informação do estudante.
Líderes do Setor de Sistema de Informação do Estudante
PowerSchool Holdings Inc.
Ellucian Company LP
Oracle Corporation (Student Cloud)
Workday Inc.
Skyward Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Informação Estudantil
- PowerSchool Holdings Inc.
- Ellucian Company LP
- Oracle Corporation (Student Cloud)
- Workday Inc.
- Skyward Inc.
- Infinite Campus Inc.
- Jenzabar Inc.
- Tribal Group plc
- Unit4 NV
- Instructure Holdings Inc. (Canvas SIS)
- Blackbaud Inc.
- FACTS Management (Nelnet)
- Edupoint Educational Systems
- Senior Systems (Community Brands)
- Rediker Software Inc.
- Gradelink Corporation
- Classe365 Pty Ltd
- OpenEduCat Inc.
- Foradian Technologies
- Octoze Technologies (MyClassCampus)
- Serosoft Solutions (PARENTSALERT)
- Populi Inc.
- Anthology Inc. (CampusNexus Student)
- Alma SIS
- Illuminate Education Inc.
- Hero K12

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é a mudança de implantações isoladas de SIS para plataformas SaaS unificadas que conectam os processos do ciclo de vida do estudante com os fluxos de trabalho financeiros e de capital humano. Essa abordagem reduz a fragmentação administrativa e apoia relatórios institucionais mais consistentes. Em abril de 2026, a Ellucian lançou o Ellucian Student como uma plataforma SaaS nativa em IA que unifica informações de estudantes, HCM e finanças em uma única arquitetura. A empresa também relatou 26 instituições entrando em operação com suas soluções SaaS de SIS e ERP no primeiro trimestre de 2026, indicando disposição contínua dos compradores para modernizar sistemas essenciais quando o caminho de implantação está definido e o modelo operacional suporta atualizações contínuas.
A interoperabilidade é outro espaço em branco para instituições que operam pilhas best-of-breed entre SIS, LMS e sistemas adjacentes. A Ellucian tornou-se parceira fundadora da iniciativa MortarCAPS Higher Learning Data Standard em 2026 e lançou o Ellucian Marketplace para acelerar integrações SaaS prontas para implantação, apontando para padrões de dados aliados a conectores empacotados como diferenciais de aquisição. Para escolas K-12 e independentes, a automação de fluxos de trabalho agênticos e a sincronização entre sistemas estão emergindo como fatores de compra, ilustrados pelo anúncio da Blackbaud em julho de 2026 de um Admissions Agent e da sincronização de dados em tempo real entre seu SIS e o Raiser Edge NXT por meio de um Common Records Engine.
Recent Industry Developments in Mercado de Sistemas de Informação Estudantil
- Julho de 2026: a Ellucian lançou o Ellucian Advancement no Reino Unido, ampliando suas capacidades de engajamento com ex-alunos e captação de recursos com recursos baseados em IA. A medida amplia a presença da plataforma da Ellucian além dos registros essenciais de estudantes, chegando a fluxos de trabalho de advancement, o que pode aumentar a penetração de contas entre instituições de ensino superior que usam sua pilha de SIS e ERP.
- Maio de 2026: a PowerSchool firmou parceria com a Texas Education Exchange para apoiar o compartilhamento seguro de dados em todo o estado entre sistemas K-12, sem exigir que os distritos substituam ferramentas existentes. A parceria eleva a troca de dados e a interoperabilidade como diferencial competitivo para fornecedores de SIS que operam em ecossistemas coordenados estadualmente.
- Outubro de 2024: a Bain Capital concluiu sua aquisição da PowerSchool por 5,6 bilhões de dólares americanos. A transação injetou apoio de private equity em um dos principais provedores de SIS, sustentando a consolidação contínua e o investimento acelerado em produtos em áreas como entrega em nuvem e análise de dados.


Mercado de Sistemas de Informação Estudantil Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Definimos o mercado de sistemas de informação estudantil como as receitas obtidas com plataformas usadas por instituições de ensino para manter registros de estudantes e executar fluxos de trabalho essenciais, como admissões, matrículas, frequência, notas e faturamento, abrangendo o ensino K-12 e o ensino superior.
Exclusões de escopo: excluímos ferramentas autônomas de gestão de aprendizagem e de sala de aula quando estas não são o sistema de registro para dados oficiais de estudantes.
Visão geral da segmentação
- Por Tipo
- Soluções
- Serviços
- Por Usuário Final
- Educação K-12
- Ensino Superior
- Por Modo de Implantação
- On-Premise
- Nuvem
- Por Tamanho de Instituição
- ≤5.000 Estudantes (Pequeno)
- 5.001-20.000 Estudantes (Médio)
- >20.000 Estudantes (Grande)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Singapura
- Malásia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Nosso trabalho documental começa fixando o conjunto de demanda, ou seja, quantas instituições existem, quantos estudantes são atendidos e como os orçamentos fluem para software e serviços. Para isso, recorremos a fontes públicas como o Instituto de Estatística da UNESCO, o National Center for Education Statistics (NCES), os indicadores educacionais da OCDE, os conjuntos de dados educacionais do Banco Mundial e o Integrated Postsecondary Education Data System (IPEDS) dos EUA, que nos ajudam a fundamentar a contagem de escolas, matrículas e necessidades de sistemas.
Em seguida, analisamos registros de empresas, apresentações a investidores, documentação de produtos, portais de compras públicas, sites de associações e imprensa confiável para mapear padrões típicos de compra e estruturas de contrato. Quando útil, também usamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, e bancos de dados de patentes para confirmar o contexto de receita e a direção do produto. As fontes documentais citadas acima são ilustrativas e não exaustivas, e usamos referências adicionais para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar sob pressão suposições que as fontes documentais não conseguem explicar completamente, especialmente a progressão de preços, os cronogramas de migração para a nuvem e o que os compradores consideram parte do SIS versus um módulo adjacente. Conversamos com parceiros de implementação, líderes de produto e vendas de SIS, administradores de TI e responsáveis funcionais em secretarias acadêmicas e escritórios de matrícula em toda a APAC, EMEA e Américas. Em seguida, revisamos quaisquer dados discrepantes antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 44% |
| Nível médio: 48% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Players menores: 17% | Gerentes: 46% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual o número de instituições e as matrículas por região são convertidos em um conjunto de demanda endereçável e, depois, convertidos em gastos usando níveis de adoção e valores anuais médios de contrato. Para manter isso prático, os insumos são ancorados em indicadores repetíveis, como tendências de matrícula no K-12 e no ensino superior, número de instituições ativas, participação da nuvem em relação a implantações on-premise, duração média de contrato e intensidade observada de implementação e suporte.
Os totais são posteriormente corroborados usando verificações seletivas bottom-up, como preços amostrados por porte de instituição, verificações de canais de parceiros e uma consolidação limitada das divulgações de receita de fornecedores, quando os relatórios são claros. Quando uma linha de receita está agrupada com software educacional adjacente, alocamos apenas a parcela vinculada aos fluxos de trabalho de dados de estudantes do sistema de registro, e qualquer lacuna remanescente é tratada usando intervalos conservadores acordados em conversas com profissionais do setor. Para a previsão, usamos análise de cenários apoiada por opiniões de especialistas sobre ciclos orçamentários, atividade de substituição e ritmo de migração para a nuvem, e depois testamos a curva sob estresse em relação ao crescimento de matrículas e instituições para que o resultado permaneça realista.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações, nas quais os totais do modelo são comparados com sinais independentes, como contratos públicos concedidos, direção divulgada de gastos em TI educacional e padrões regionais de implantação. Se um resultado parecer inconsistente, os fatores determinantes são revisados, as suposições são reabertas e especialistas são recontatados quando a variação não pode ser explicada com evidências documentadas.
Uma segunda revisão por analista é concluída antes da aprovação final, para que a lógica, a aritmética e o tratamento do escopo permaneçam consistentes entre anos e regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes mudanças de política, anúncios de contratos relevantes ou mudanças significativas na adoção da nuvem alteram materialmente as perspectivas. Imediatamente antes da entrega, realizamos uma verificação final de atualidade para captar qualquer informação nova relevante.
Comparação do Tamanho do Mercado de Sistemas de Informação Estudantil da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de informação estudantil podem diferir mesmo quando vários relatórios descrevem uma categoria semelhante, porque as regras de contagem raramente são as mesmas. As maiores variações geralmente vêm do que é tratado como um SIS versus um módulo de software educacional adjacente, de qual ano é usado como referência atual e de como a receita de serviços é incluída.
Na prática, as lacunas geralmente são causadas por três fatores: se ferramentas de gestão de aprendizagem e de sala de aula são combinadas ao total, se a implementação e o suporte contínuo são contados integralmente ou apenas parcialmente, e como o preço de assinatura em nuvem é projetado à medida que as instituições migram de implantações legadas. A tabela também mostra que o momento cambial e a periodicidade de atualização são importantes, já que termos contratuais em rápida evolução e a velocidade de migração podem alterar rapidamente o número do ano atual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,70 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 15,33 bilhões de dólares americanos (2024) | Ancora-se em um ano anterior e parece incluir um conjunto mais amplo de ferramentas adjacentes ao SIS, além de aplicar diferentes progressões de preços de assinatura em nuvem durante as migrações. |
| Periódico Setorial B | 8,70 bilhões de dólares americanos (2024) | Utiliza um escopo de receita mais restrito, que provavelmente foca apenas no software principal, com captação limitada de implementação, suporte e serviços agrupados em diferentes portes de instituição. |
No geral, a diferença é explicada principalmente por se apenas as plataformas de sistema de registro são contadas e se os serviços são incluídos como receita recorrente. Ferramentas de sala de aula que não são sistema de registro estão excluídas do total nas etapas de dimensionamento usadas pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistema de informação do estudante?
O tamanho do mercado de sistema de informação do estudante está em USD 17,7 bilhões em 2026 e está projetado para alcançar USD 34,97 bilhões até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações em nuvem lideram com uma participação de 72,00% em 2025 e estão crescendo a uma CAGR de 15,7% devido à menor sobrecarga de infraestrutura e às capacidades de análise em tempo real.
Por que a Ásia-Pacífico é considerada uma região de alto crescimento?
A Ásia-Pacífico está prevista para expandir a uma CAGR de 16,4% porque os governos estão financiando programas de digitalização em larga escala e as instituições podem pular os sistemas legados com plataformas nativas da nuvem.
Como os investimentos de private equity estão afetando o mercado?
Grandes aquisições, como a compra da PowerSchool pela Bain Capital, estão injetando capital que acelera a inovação de produtos, a expansão internacional e a consolidação adicional.
Quais desafios dificultam a adoção do sistema de informação do estudante?
As principais barreiras incluem lacunas de competências da equipe, restrições de despesas de capital em regiões de menor renda, regulamentações mais rigorosas de privacidade de dados e a complexidade de migrar de sistemas legados com décadas de uso.
Qual segmento está experimentando o crescimento mais rápido?
O segmento de usuário final de Educação K-12 está crescendo a uma CAGR de 16,8%, pois os distritos escolares adotam a tomada de decisões orientada por dados e se beneficiam de arranjos de compras em grupo.
Página atualizada pela última vez em:



