
Tamaño y Cuota del Mercado de Software de Control de Tiempo y Asistencia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
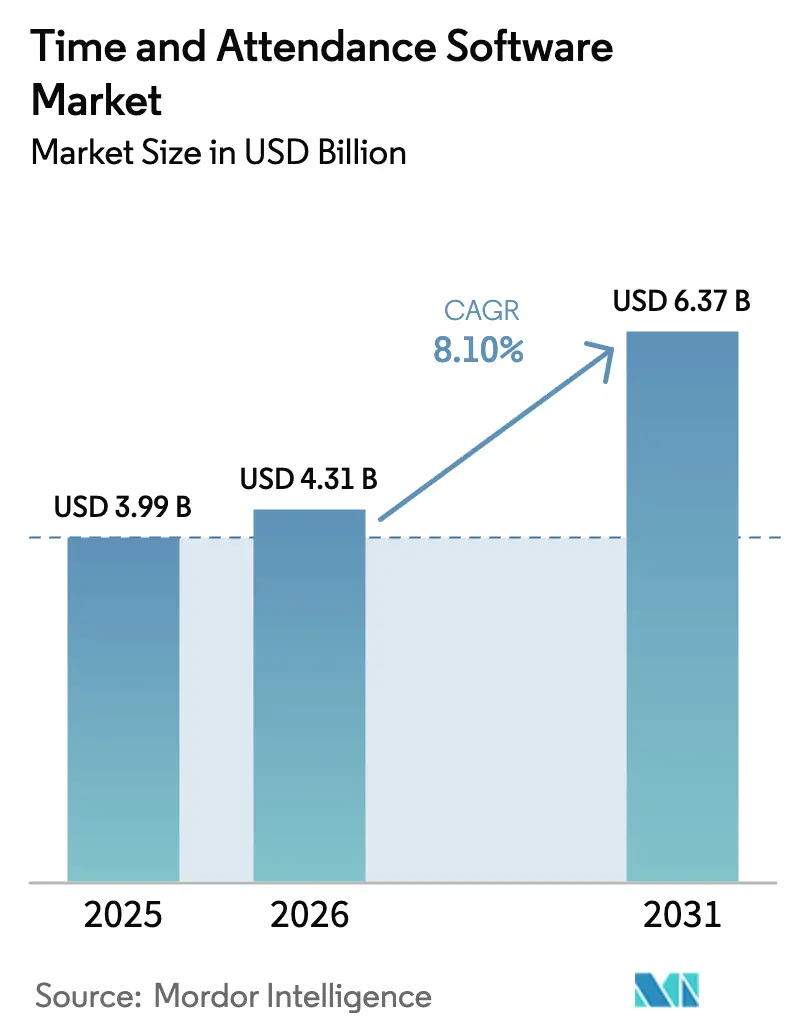
| Tamaño del Mercado (2026) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.10 % |
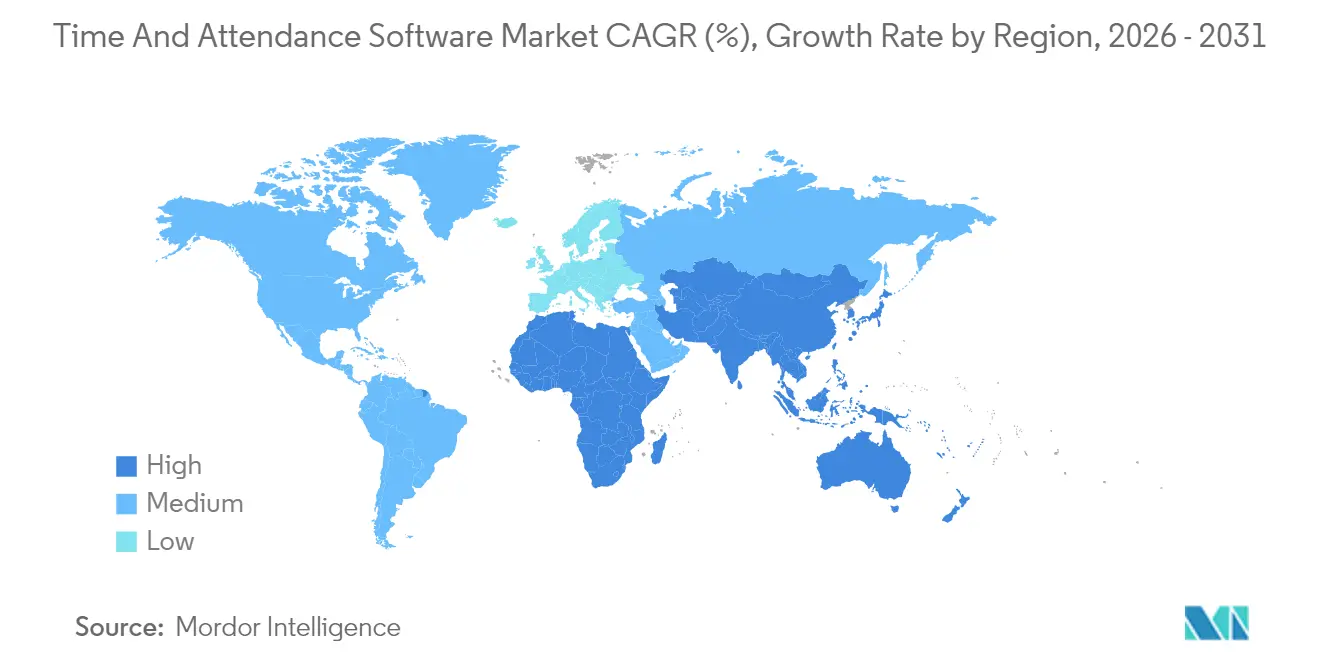
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
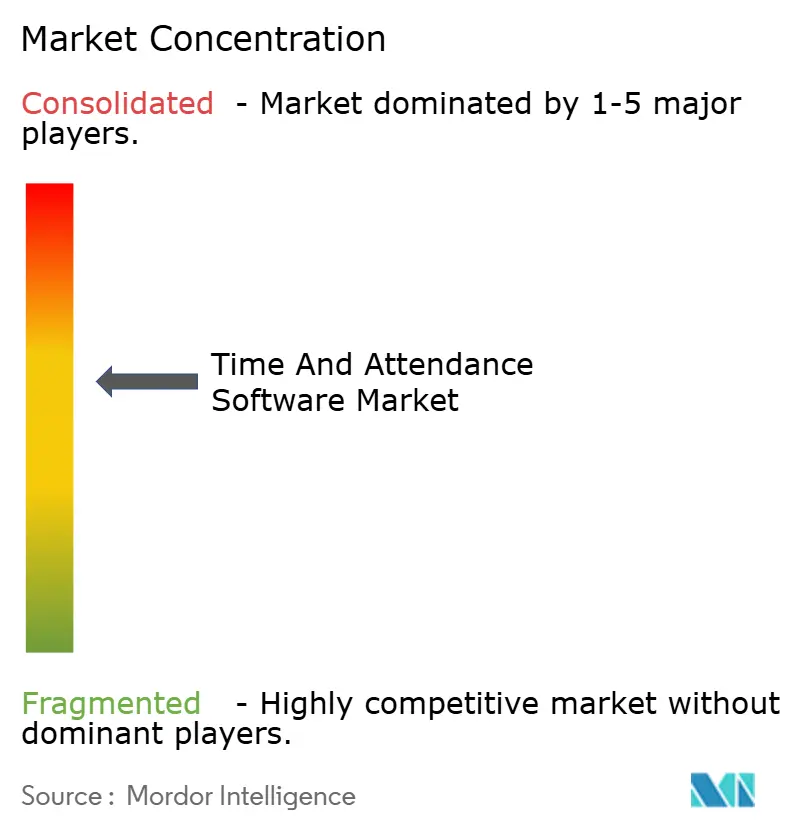
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Control de Tiempo y Asistencia por Mordor Intelligence
El tamaño del mercado de software de control de tiempo y asistencia en 2026 se estima en USD 4.310 millones, creciendo desde el valor de 2025 de USD 3.990 millones, con proyecciones para 2031 que muestran USD 6.370 millones, creciendo a una CAGR del 8,1% durante 2026-2031. La sólida demanda está anclada en la adopción del trabajo híbrido, una aplicación más estricta de las normas de cumplimiento laboral y el cambio hacia plataformas de gestión de personal entregadas en la nube. Los proveedores están ampliando la analítica impulsada por inteligencia artificial que predice las necesidades de personal, mientras que la autenticación biométrica y los dispositivos IoT aumentan la precisión y la seguridad. América del Norte mantiene la ventaja de ser pionera, aunque Asia-Pacífico registra el crecimiento regional más rápido a medida que las empresas manufactureras y de servicios aceleran la digitalización. La dinámica competitiva sigue siendo moderada: los grandes proveedores de suites de gestión del capital humano aprovechan los ecosistemas integrados, mientras que los actores especializados se centran en soluciones verticales y biometría avanzada.
Conclusiones Clave del Informe
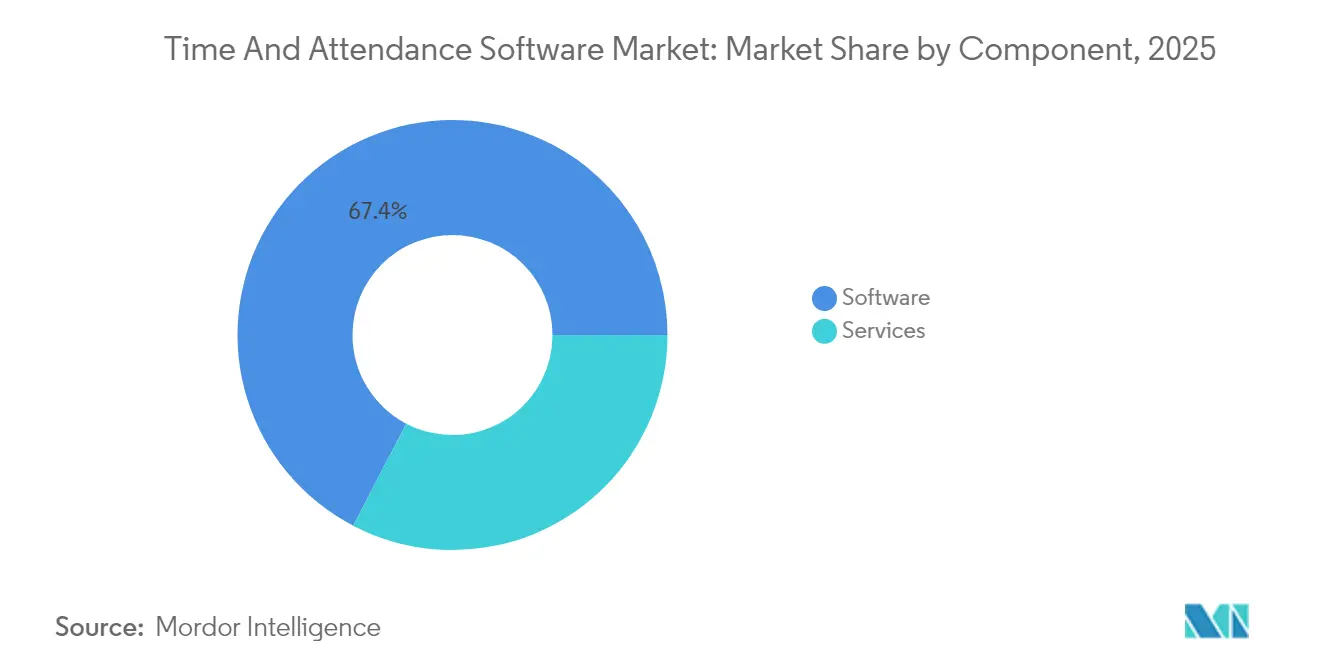
- Por componente, el software mantuvo una cuota de ingresos del 67,35% en 2025; los servicios representan el crecimiento de componente más rápido con una CAGR del 11,8% hasta 2031.
- Por modo de implementación, la nube mantuvo el 71,25% de la cuota del mercado de software de control de tiempo y asistencia en 2025 y se proyecta que se expanda a una CAGR del 11,35% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 44,35% del mercado de 2025; el segmento de micro y pequeñas empresas se está acelerando, pero permanece sin cuantificar en el conjunto de datos revisado.
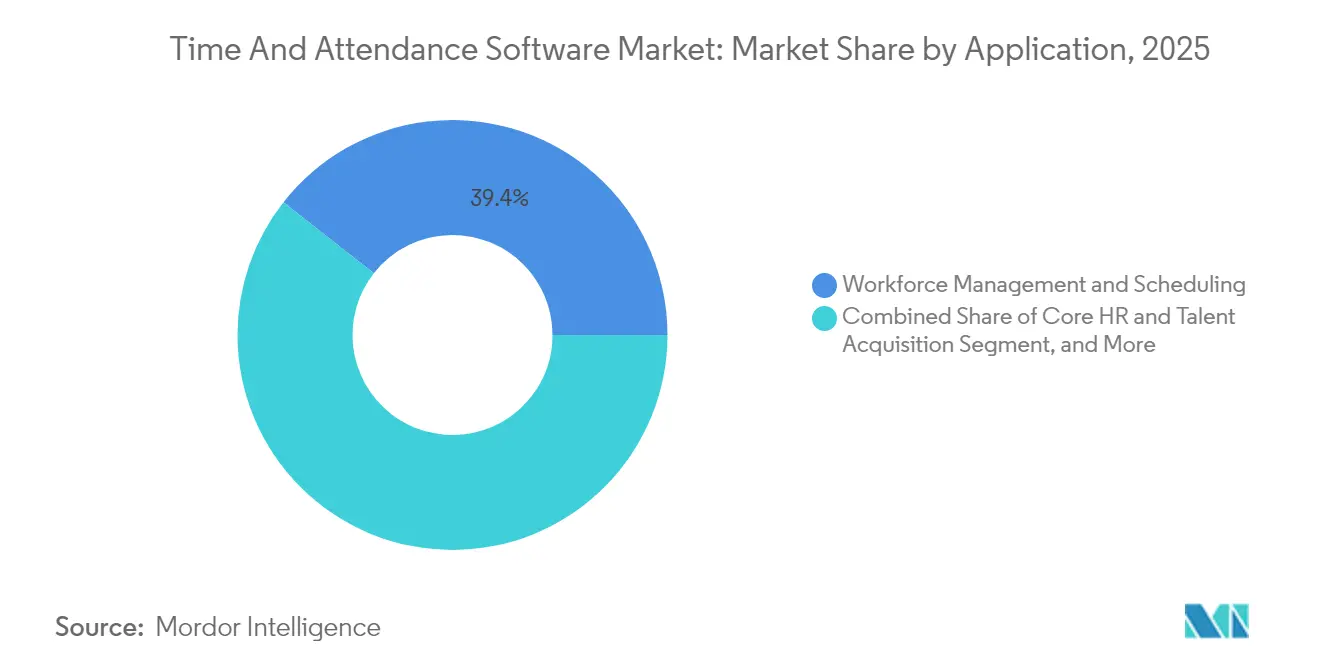
- Por aplicación, la gestión de personal y programación contribuyó con el 39,40% del tamaño del mercado de software de control de tiempo y asistencia en 2025, mientras que las aplicaciones de integración de nómina y cumplimiento crecen a una CAGR del 12,8% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones lideraron con una cuota del 17,65% en 2025, mientras que salud y ciencias de la vida registran la CAGR sectorial más alta del 12,29% hasta 2031.
- Por geografía, América del Norte concentró el 34,55% de los ingresos de 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 11,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Estrictos de Cumplimiento Laboral (FLSA, Directiva Europea sobre el Tiempo de Trabajo) | +2.1% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de la Fuerza Laboral Híbrida y Remota que Requiere Registro de Tiempo en la Nube y Dispositivos Móviles | +1.8% | Global, liderado por América del Norte y centros urbanos de APAC | Corto plazo (≤ 2 años) |
| Analítica de Productividad Impulsada por Inteligencia Artificial para la Optimización de Costos Laborales | +1.4% | América del Norte y UE como núcleo, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Digitalización de Nómina y Seguimiento de Tiempo para Pequeñas y Medianas Empresas mediante Plataformas SaaS | +1.2% | Global, con rápida adopción en APAC y América Latina | Mediano plazo (2-4 años) |
| Consolidación de Módulos de Gestión del Capital Humano para Reducir el Costo del Conjunto Tecnológico de Recursos Humanos | +0.9% | América del Norte y UE principalmente, mercados selectivos de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos Estrictos de Cumplimiento Laboral Impulsan la Adopción
La orientación reciente del Departamento de Trabajo de los Estados Unidos sobre el monitoreo basado en inteligencia artificial eleva las expectativas de mantenimiento de registros, mientras que las normas sobre el umbral de horas extra de la FLSA de 2024 requieren una clasificación horaria más detallada. Las empresas europeas enfrentan una presión paralela bajo la Directiva sobre el Tiempo de Trabajo, lo que impulsa la sustitución de sistemas heredados que no pueden automatizar normas multijurisdiccionales. El monitoreo mediante inteligencia artificial amplifica la complejidad legal a medida que las empresas equilibran los conocimientos de productividad con los derechos de privacidad de los trabajadores bajo el RGPD y estatutos relacionados. [1]Ogletree Deakins, "Navegando el Monitoreo de Personal Basado en Inteligencia Artificial," ogletree.com
La Expansión de la Fuerza Laboral Híbrida y Remota Requiere Registro en la Nube y Dispositivos Móviles
Con el 80% de las grandes organizaciones que respaldan patrones de trabajo mixtos, la demanda se ha desplazado hacia sistemas con prioridad móvil que delimitan la ubicación mediante geovallas, autentican datos biométricos y sincronizan datos en tiempo real. [2]FlowForma, "Encuesta sobre Gestión de Personal Híbrido 2024," flowforma.com La implementación en la nube elimina las restricciones locales y alinea la nómina entre zonas horarias. Los proveedores integran el reconocimiento de venas de la palma y facial para reducir el fraude y preservar la comodidad.
La Analítica de Productividad Impulsada por Inteligencia Artificial Optimiza los Costos Laborales
Los motores de aprendizaje automático analizan la asistencia histórica para prever brechas de personal, generando hasta un 30% de ganancias en productividad y ahorros en horas extra, según estudios de caso de la industria. [3]ResearchGate, "Gestión de Asistencia Habilitada por IoT: Una Revisión," researchgate.net Los grandes minoristas implementan programación dinámica que alinea la mano de obra con los picos de demanda, mejorando la eficiencia salarial y la satisfacción de los empleados.
Digitalización de Nómina para Pequeñas y Medianas Empresas mediante Plataformas SaaS
Los modelos de suscripción asequibles —típicamente entre 200 y 400 JPY (USD 1,4-2,8) por usuario al mes— permiten a las pequeñas empresas acceder a funcionalidades antes reservadas para grandes corporaciones. [4]Aspic Japan, "Tendencias de Precios de Suscripción SaaS 2024," aspicjapan.org Los mandatos de registros electrónicos gubernamentales en toda la región APAC aceleran la adopción al hacer de la asistencia electrónica un requisito previo para las presentaciones de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Privacidad de Datos y Biometría (RGPD, BIPA) | -1.6% | Global, con mayor impacto en la UE y estados selectos de los Estados Unidos | Mediano plazo (2-4 años) |
| Complejidad de Integración con Sistemas ERP y de Nómina Heredados | -1.1% | América del Norte y UE principalmente, en expansión en mercados maduros de APAC | Corto plazo (≤ 2 años) |
| La Sensibilidad al Precio en Economías en Desarrollo Impulsa el Uso Manual y de Versiones Gratuitas | -0.8% | Mercados emergentes de APAC, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Resistencia de los Sindicatos a las Funciones Percibidas como "Vigilancia" | -0.5% | América del Norte y UE, centros manufactureros selectos de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Privacidad de Datos y Biometría
La BIPA de Illinois exige el consentimiento explícito e impone daños y perjuicios legales, lo que lleva a las empresas a añadir flujos de trabajo de consentimiento y almacenamiento local, duplicando así algunos presupuestos de implementación. El RGPD exige además evaluaciones de impacto sobre la privacidad y restringe las transferencias de datos transfronterizas, fragmentando las arquitecturas de los sistemas.
Complejidad de Integración con Sistemas Heredados
Muchas grandes empresas ejecutan aplicaciones de nómina que carecen de interfaces de programación de aplicaciones abiertas, lo que obliga a costosos intermediarios o a la conciliación manual. La ejecución simultánea de sistemas antiguos y nuevos durante la transición infla los costos operativos y puede frenar la modernización hasta que ciclos más amplios de actualización de sistemas de planificación de recursos empresariales justifiquen la inversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios se Expanden en Medio del Liderazgo del SoftwareEl software representó el 67,35% de los ingresos de 2025, lo que subraya la primacía de las plataformas nativas en la nube en el mercado de software de control de tiempo y asistencia. Los ingresos por servicios profesionales crecen a una CAGR del 11,8% a medida que las organizaciones buscan habilidades de integración, experiencia biométrica y consultoría de cumplimiento. El auge de los servicios ilustra cómo las implementaciones complejas elevan la demanda de ofertas gestionadas que se encargan de las actualizaciones, los cambios de normativa y la gestión de dispositivos móviles.
Los servicios también diferencian a los proveedores en un entorno donde la funcionalidad básica de registro de tiempo está mercantilizada. Los servicios gestionados para pequeñas y medianas empresas externalizan el mantenimiento a tarifas predecibles, liberando al escaso personal de TI. Para las grandes empresas globales, las consultoras configuran motores de reglas multijurisdiccionales que codifican las horas extra, los períodos de descanso y los convenios colectivos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación:
El Predominio de la Nube Transforma la InfraestructuraLa nube representó el 71,25% de los ingresos de 2025 y se expande a una CAGR del 11,35%, lo que confirma que la escalabilidad y la accesibilidad móvil superan los temores heredados. Las plataformas en la nube proporcionan aplicaciones nativas para teléfonos inteligentes con geovallas e inicio de sesión biométrico, eliminando el hardware de registro de presencia. Las actualizaciones continuas de software permiten el cumplimiento automático de los códigos laborales en evolución, una ventaja que los sistemas locales no pueden igualar.
Las arquitecturas híbridas persisten donde la soberanía de los datos es crítica, aunque incluso esos diseños integran analítica en la nube pública para obtener información impulsada por inteligencia artificial. Los proveedores aprovechan los ecosistemas en la nube para agrupar nómina, incorporación y analítica, profundizando la fidelización de clientes y extendiendo los plazos medios de los contratos.
Por Tamaño de Organización:
La Adopción por Parte de las Pequeñas y Medianas Empresas Democratiza las CapacidadesLas grandes empresas captaron el 44,35% del gasto de 2025, pero el impulso de crecimiento se ha desplazado hacia los compradores de micro y pequeñas empresas habilitados por el SaaS de bajo costo. Las tarifas mensuales flexibles y las pruebas gratuitas eliminan los obstáculos de inversión de capital, mientras que los conectores prediseñados se integran en los paquetes de contabilidad más populares. Las pequeñas y medianas empresas en el comercio minorista, la salud y los servicios de campo adoptan relojes móviles que reemplazan las hojas de tiempo en papel y simplifican los informes de legislación laboral.
Las grandes empresas continúan favoreciendo las suites integradas de gestión del capital humano que unifican el talento, el aprendizaje y la programación. Su enfoque se está desplazando hacia la analítica predictiva y la planificación de escenarios, donde los datos de asistencia alimentan los algoritmos estratégicos de planificación de la fuerza laboral.
Por Aplicación:
El Crecimiento Centrado en el Cumplimiento Supera a la ProgramaciónLa gestión de personal y la programación representaron el 39,40% de los ingresos de 2025, lo que refleja la demanda central de optimización de turnos. El segmento de integración de nómina y cumplimiento avanza a una CAGR del 12,8% a medida que aumentan las multas por clasificación errónea. Los proveedores de atención médica integran la asistencia con los motores de nómina para gestionar los diferenciales de turno, mientras que las industrias de servicios incorporan normas regulatorias para automatizar el cumplimiento de los períodos de descanso.
En otros ámbitos, el seguimiento del tiempo por proyectos gana terreno en los servicios profesionales, y los datos de asistencia alimentan cada vez más los paneles de gestión del desempeño para correlacionar la presencia con los resultados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Atención Médica se Acelera por los Mandatos de SeguridadTI y telecomunicaciones mantuvieron una cuota del 17,65% en 2025, aprovechando la adopción temprana de la nube para gestionar el talento disperso. La atención médica y las ciencias de la vida crecen más rápido con una CAGR del 12,29% a medida que las regulaciones sobre ratios de personal y los protocolos de seguridad del paciente exigen una precisión al minuto. La manufactura aprovecha los datos de asistencia para alinear la mano de obra con la producción justo a tiempo, mientras que los programas de modernización del sector público estipulan registros de tiempo electrónicos para la transparencia en las auditorías.
Las instituciones bancarias valoran los registros de auditoría para los exámenes regulatorios, y las universidades amplían los sistemas para monitorear la asistencia de los estudiantes, lo que ilustra la amplitud de los casos de uso verticales que impulsan la adopción sostenida.
Análisis Geográfico
Mercado de Software de Control de Asistencia y Tiempo en América del Norte
América del Norte concentró el 34,55% de los ingresos de 2025, beneficiándose de estrictas normativas sobre horas extraordinarias y entornos de TI empresarial avanzados. Proveedores como UKG y Oracle iteran rápidamente funciones de IA, aunque la adquisición de clientes se modera a medida que las bases instaladas maduran. El crecimiento proviene cada vez más de la venta adicional de módulos de análisis, biometría y soluciones específicas por sector, en lugar de la captación de nuevos clientes.
Mercado de Software de Control de Asistencia y Tiempo en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,02% hasta 2031, impulsado por iniciativas gubernamentales de digitalización y la disposición de las pymes hacia la nube. El comercio de servicios digitales en la región aumentó de 403,4 mil millones de USD en 2005 a 1,4 billones de USD en 2019, lo que subraya un cambio estructural hacia flujos de trabajo digitales. Los actores locales como ZKTeco y Matrix combinan precios competitivos con funciones de cumplimiento normativo específicas para la región, mientras que las multinacionales profundizan sus alianzas con canales de distribución.
Mercado de Software de Control de Asistencia y Tiempo en EMEA y LATAM
Europa mantiene una expansión sostenida a medida que el RGPD impone estrictas salvaguardas biométricas y la Directiva sobre el Tiempo de Trabajo continúa endureciendo las obligaciones de registro. La digitalización del sector público acelera la adopción, y los clústeres manufactureros de Alemania y los países nórdicos despliegan sistemas integrados de asistencia y planta de producción para aumentar la productividad. Los mercados emergentes de América Latina, Oriente Medio y África se encuentran en una etapa más temprana de la curva de adopción, aunque la disponibilidad de la nube y los despliegues con enfoque móvil reducen las barreras de entrada.

Panorama regulatorio
La regulación que afecta al software de control de tiempo y asistencia se centra en el registro laboral, la privacidad y la gobernanza biométrica en distintas jurisdicciones. En Norteamérica y la UE, las normas sobre horas extra y tiempo de trabajo (por ejemplo, la aplicación de la FLSA y la Directiva sobre el tiempo de trabajo de la UE) aumentan los requisitos de captura de tiempo granular y auditable, mientras que el RGPD añade obligaciones como los Registros de Actividades de Tratamiento (ROPA), mecanismos de transferencia transfronteriza y plazos de notificación de brechas de 72 horas para los sistemas que procesan datos de empleados.
A partir de 2026, los requisitos de nómina y cumplimiento laboral en múltiples países aumentan la complejidad de configuración y la cadencia de informes. Esto refuerza la demanda de motores de reglas específicos por jurisdicción y sólidos registros de auditoría, particularmente en programas que necesitan que los resultados de tiempo y asistencia respalden presentaciones de cumplimiento como la DSN de Francia y el eSocial de Brasil, así como requisitos de verificación como las comprobaciones de derecho a trabajar del Reino Unido (con sanciones civiles más altas a partir de 2026).
Análisis de la cadena de valor
La cadena de valor comienza con el desarrollo de plataformas, incluyendo la captura de tiempo en la nube, la programación, el análisis y los motores de reglas de cumplimiento. Luego se extiende a través de la implementación, la integración y los servicios gestionados continuos que mantienen las reglas actualizadas y la conectividad con los sistemas de nómina y RR. HH. Las dependencias ascendentes incluyen ecosistemas de sistemas operativos móviles, componentes de identidad y biometría, y controles de seguridad y privacidad necesarios para el procesamiento de datos regulados; el valor descendente se manifiesta en datos de tiempo listos para nómina, auditabilidad y gestión de excepciones para el cumplimiento de la normativa laboral.
La integración y las asociaciones dentro del ecosistema configuran cada vez más la diferenciación, ya que los módulos de tiempo y asistencia se integran dentro de entornos más amplios de HCM y ERP a través de API y mercados. ADP y SAP, por ejemplo, han descrito un enfoque en el que ADP Global Payroll se aloja dentro de la infraestructura de SAP Cloud ERP, y ADP SmartCompliance utiliza API específicas de cumplimiento e inteligencia de políticas para conectarse con entornos HCM como SAP y Oracle, lo que refleja cómo los proveedores, integradores y capas de cumplimiento generan resultados para empleadores multijurisdiccionales.
Panorama Competitivo
El mercado de software de control de tiempo y asistencia muestra una concentración moderada. SAP, Oracle y UKG aprovechan amplias suites de gestión del capital humano, analítica integrada y grandes bases instaladas para mantener ventajas competitivas. Los costos de cambio aumentan a medida que los datos de asistencia alimentan los módulos de desempeño, nómina y aprendizaje dentro de la misma plataforma.
Los proveedores especializados se diferencian a través de la profundidad vertical y la innovación biométrica. El tercer lugar de ZKTeco en la Competencia de Verificación de Huellas Dactilares de 2025 confirma la destreza algorítmica respaldada por una cartera de más de 900 patentes, lo que permite asociaciones de fabricación de equipos originales con proveedores globales de gestión del capital humano. Matrix adapta herramientas de cumplimiento para múltiples ubicaciones para la banca y las tecnologías financieras, mientras que ATOSS capitaliza su experiencia en legislación laboral europea para expandir los ingresos por servicios gestionados.
Los nuevos participantes atacan el segmento de pequeñas y medianas empresas con aplicaciones móviles de versión gratuita y experiencia de usuario de nivel consumidor, reduciendo los tiempos de implementación de meses a días. Los grandes actores establecidos contrarrestan ofreciendo paquetes de nube reducidos y ecosistemas de mercado que integran extensiones especializadas. La actividad de patentes sigue siendo intensa en torno a la biometría multimodal y la programación impulsada por inteligencia artificial, lo que señala a la tecnología como el principal campo de batalla por encima de la paridad de funciones.
Líderes de la Industria de Software de Control de Tiempo y Asistencia
SAP SE
FingerCheck
NETtime Solutions
ADP, Inc.
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Control de Asistencia y Tiempo
- SAP SE
- FingerCheck
- NETtime Solutions
- ADP, Inc.
- Oracle Corporation
- Reflexis Systems Inc.
- Replicon
- Ultimate Kronos Group (UKG)
- Paycor
- Paycom Software, Inc.
- Rippling
- Civica
- Ramco Systems
- Workday, Inc.
- Ceridian HCM
- ATOSS Software AG
- BambooHR LLC
- Zoho Corporation (Zoho People)
- Deputy Group Pty Ltd
- isolved HCM LLC
- Time Doctor LLC
- Kronotek
Lea el análisis de las empresas de software de control de asistencia y tiempo

Oportunidades de mercado y perspectivas futuras
Sigue abriéndose un espacio en blanco en torno a la automatización del cumplimiento que convierte los fichajes de tiempo en bruto en resultados listos para nómina y específicos por jurisdicción, especialmente para empleadores que operan en varios países, estados o acuerdos sindicales. En Europa, hitos de política con fechas concretas crean requisitos específicos a corto plazo para los sistemas de RR. HH. y de tiempo, incluidas las obligaciones de la Directiva de Transparencia Salarial de la UE antes del 7 de junio de 2026 (que impulsan una gobernanza más estricta de las reglas salariales y flujos de trabajo de informes) y las obligaciones de alto riesgo de la Ley de IA de la UE para la IA en el lugar de trabajo a partir del 2 de agosto de 2026, lo que respalda la demanda de avisos de transparencia, documentación y controles en torno a la supervisión o programación impulsada por IA.
Los proveedores tienen la oportunidad de empaquetar el cumplimiento en arquitecturas de motores de reglas configurables, respaldadas por servicios de implementación y gestionados, en lugar de depender de plantillas únicas para todos. La evidencia citada en los programas globales de cumplimiento de nómina apunta a beneficios operativos cuando la lógica de cumplimiento es modular, y movimientos como las mejoras de ADP SmartCompliance y la alineación del ecosistema SAP-ADP sugieren una demanda continua de integraciones preconstruidas que reduzcan el tiempo de incorporación, estandaricen los registros de auditoría y se mantengan al día con los cambios regulatorios sin un desarrollo personalizado extenso.
Recent Industry Developments in Mercado de Software de Control de Asistencia y Tiempo
- Junio de 2026: BambooHR lanza Time and Attendance con integración de Shift Scheduling. El nuevo conjunto de funciones combina flujos de trabajo de asistencia, programación y nómina para agilizar las operaciones. La consolidación amplía las capacidades de WFM basadas en la nube en pymes y pequeñas empresas, fortaleciendo la posición de BambooHR en el mercado de pequeñas empresas.
- Marzo de 2026: Deputy Payroll en EE. UU. se lanzó en colaboración con Paycor. El movimiento unifica la gestión de la fuerza laboral y la nómina para negocios basados en turnos en EE. UU. La expansión del ecosistema con Paycor permite datos de tiempo listos para nómina más rápidos y un mayor alcance de mercado.
- Marzo de 2026: Accu-Time Systems integra estratégicamente con Connecteam para una gestión de la fuerza laboral fluida. La integración vincula relojes de tiempo de hardware con el software de Connecteam para una recopilación de datos de tiempo optimizada. Esto mejora la precisión y verificabilidad de los datos de tiempo para fuerzas laborales distribuidas mediante la integración de hardware y software.


Mercado de Software de Control de Asistencia y Tiempo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre el software utilizado para registrar el tiempo de los empleados, gestionar las reglas de asistencia y generar registros auditables para la nómina y el cumplimiento laboral, tanto en entornos en la nube como locales. Lo dimensionamos sobre una base de ingresos derivados de licencias de software y suscripciones vinculadas al uso de tiempo y asistencia.
Exclusiones del alcance: excluimos el procesamiento de nómina externalizado, la consultoría general de RR. HH. y los ingresos por hardware de relojes de tiempo físicos, a menos que estén incluidos y valorados como parte del contrato de software.
Descripción general de la segmentación
- Por Componente
- Software
- Software de Control de Tiempo y Asistencia Independiente
- Módulos de Suite Integrada de Gestión del Capital Humano
- Servicios
- Servicios Profesionales
- Implementación e Integración
- Consultoría y Capacitación
- Servicios Gestionados
- Servicios Profesionales
- Software
- Por Modo de Implementación
- Local
- Nube
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Aplicación
- Gestión de Personal y Programación
- Recursos Humanos Básicos y Adquisición de Talento
- Integración de Nómina y Cumplimiento
- Otras Aplicaciones
- Por Industria de Usuario Final
- BFSI
- Comercio Minorista y Comercio Electrónico
- TI y Telecomunicaciones
- Gobierno y Sector Público
- Atención Médica y Ciencias de la Vida
- Manufactura
- Educación
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo el contexto de la demanda y los impulsores de cumplimiento que hacen de la captura de tiempo un requisito básico para muchos empleadores. Las fuentes públicas que ayudan en este sentido incluyen estadísticas laborales y de empleo, y orientación de organismos como la Oficina de Estadísticas Laborales de EE. UU., el Departamento de Trabajo de EE. UU., la Comisión Europea y los ministerios de trabajo nacionales que publican normas sobre tiempo de trabajo y registro.
También utilizamos presentaciones de empresas, presentaciones a inversores, prensa de renombre y sitios web de asociaciones para mapear el posicionamiento de productos y los patrones de compra, especialmente en torno a la migración a la nube y el uso de fuerza laboral móvil. Además, se utilizan suscripciones de pago de forma selectiva para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y contratos y licitaciones globales para confirmar los rangos de ingresos y las señales de operaciones importantes. Las fuentes mencionadas son ilustrativas y no exhaustivas, y se revisan referencias públicas adicionales para recopilar datos, validar suposiciones y aclarar cualquier vacío de información.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba las suposiciones de precios, empaquetado y adopción, ya que la información publicada a menudo agrupa el tiempo, la programación y suites más amplias de RR. HH. de diferentes maneras. Hablamos con proveedores de software, socios de canal, especialistas en implementación y compradores empresariales y de mercado medio en APAC, EMEA y las Américas para confirmar qué se compra y cómo se fija el precio, incluyendo cómo se estructuran las suscripciones en la nube frente a las renovaciones locales.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% | APAC: 50% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 55% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el gasto direccionable conectando los volúmenes de fuerza laboral empleada, la mezcla del sector formal y la intensidad de adopción de software en los flujos de trabajo de registro de tiempo (incluido el uso móvil cuando este cambia el valor de la suscripción). Luego verificamos estos totales utilizando aproximaciones selectivas de abajo hacia arriba, como rangos de ingresos de proveedores muestreados, retroalimentación de canales sobre precios de suscripción, y un ASP simple multiplicado por volúmenes de puestos de empleados para implementaciones típicas.
Las entradas clave del modelo incluyen el número de empleados por industria, la presión de cumplimiento de nómina y tiempo de trabajo, la preferencia entre nube y local, el precio de suscripción promedio por empleado al mes, y los ciclos de reemplazo vinculados a procesos de fichaje heredados que migran a flujos de trabajo digitales. La previsión se basa principalmente en un análisis de escenarios respaldado por el consenso de expertos sobre la dirección de la contratación, la persistencia de políticas remotas o híbridas, y el ritmo de migración a la nube, que luego se traduce en trayectorias de ingresos anuales. Cuando las señales de abajo hacia arriba son escasas para proveedores más pequeños o mercados locales, gestionamos las brechas mediante supuestos de penetración validados a través de entrevistas y luego limitamos los resultados con comprobaciones de plausibilidad frente a los rangos de asignación de software de RR. HH.
Validación de datos y ciclo de actualización
La validación se realiza mediante una serie de comprobaciones prácticas para que la cifra final siga siendo explicable y repetible. Comparamos los resultados con señales independientes, como el crecimiento del empleo, la dirección del gasto en software de RR. HH. y el cambio observado hacia la facturación por suscripción, y luego investigamos valores atípicos, como precios implícitos inusualmente altos o cambios abruptos en la cuota regional.
Antes de la aprobación final, el modelo y las suposiciones clave pasan por revisiones de analistas en varias etapas, y se vuelve a contactar a los encuestados si aparece una variación importante en los precios, las tasas de adopción o la combinación de implementación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se realiza una revisión final de actualidad justo antes de la entrega para que los clientes reciban la vista más reciente actualizada.
Comparación del dimensionamiento del mercado de software de tiempo y asistencia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de tiempo y asistencia pueden parecer muy dispares porque el conjunto de funciones incluido no es consistente, y porque los proveedores agrupan la captura de tiempo con la programación, la nómina o suites de RR. HH. más amplias. El momento de la moneda, el año base elegido y cómo se anualizan las suscripciones en la nube también influyen en el valor final.
Algunas estimaciones externas incluyen módulos más amplios de gestión de la fuerza laboral, como la programación, el análisis laboral e incluso los servicios de nómina, en la misma categoría, lo que naturalmente eleva la cifra de mercado. En contraste, se contabilizan los ingresos de software puro de captura de tiempo y asistencia, y se excluyen el hardware y los servicios externalizados, a menos que estén incluidos como partidas con precio de software, que es el alcance aplicado por Mordor Intelligence para el valor de 2026.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,31 mil millones de USD (2026) | |
| Consultora Global A | 5,10 mil millones de USD (2026) | Utiliza un alcance ampliado que agrupa el tiempo y la asistencia con funciones adyacentes de gestión de la fuerza laboral, y aplica precios de suscripción combinados más altos sin separar los módulos de captura de tiempo puros. |
| Asociación Sectorial B | 3,60 mil millones de USD (2026) | Se basa en los ingresos de proveedores reportados por miembros y subestima a los proveedores de SaaS más pequeños, y a menudo omite los informes de cumplimiento complementarios y las funciones de fuerza laboral móvil con precio como módulos de software. |
La dispersión entre publicadores se explica principalmente por lo que se incluye en el alcance del producto y cómo se normalizan los ingresos por suscripción entre los distintos tipos de compradores. Al vincular el modelo a señales de demanda claras, como los volúmenes de puestos de empleados, la intensidad de adopción y los rangos de precios prácticos, la estimación sigue siendo trazable a suposiciones que se pueden verificar y actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de software de control de tiempo y asistencia?
El mercado de software de control de tiempo y asistencia está valorado en USD 4.310 millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que se expanda a una CAGR del 8,1%, alcanzando USD 6.370 millones en 2031.
¿Qué región crece más rápido?
Asia-Pacífico registra la CAGR regional más alta del 11,02% hasta 2031 debido a la rápida digitalización y la adopción de la nube por parte de las pequeñas y medianas empresas.
¿Por qué la implementación en la nube está superando a las soluciones locales?
Las plataformas en la nube ofrecen escalabilidad, actualizaciones continuas de cumplimiento y acceso móvil, captando el 71,25% de los ingresos de 2025 y creciendo a una CAGR del 11,35%.
¿Cómo influyen las normas de cumplimiento laboral en las decisiones de compra?
Los umbrales de horas extra actualizados (FLSA) y la aplicación de la Directiva Europea sobre el Tiempo de Trabajo añaden un +2,1% a la CAGR prevista al impulsar a las empresas hacia un seguimiento de tiempo automatizado y detallado.
¿Qué tecnologías están redefiniendo la gestión de asistencia?
La programación impulsada por inteligencia artificial, los relojes móviles con geovallas y la biometría multimodal (venas de la palma, reconocimiento facial) son ahora funciones estándar que mejoran la precisión y la seguridad.
Última actualización de la página el:



