
Tamanho e Participação do Mercado de Software de Gestão de Admissões
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
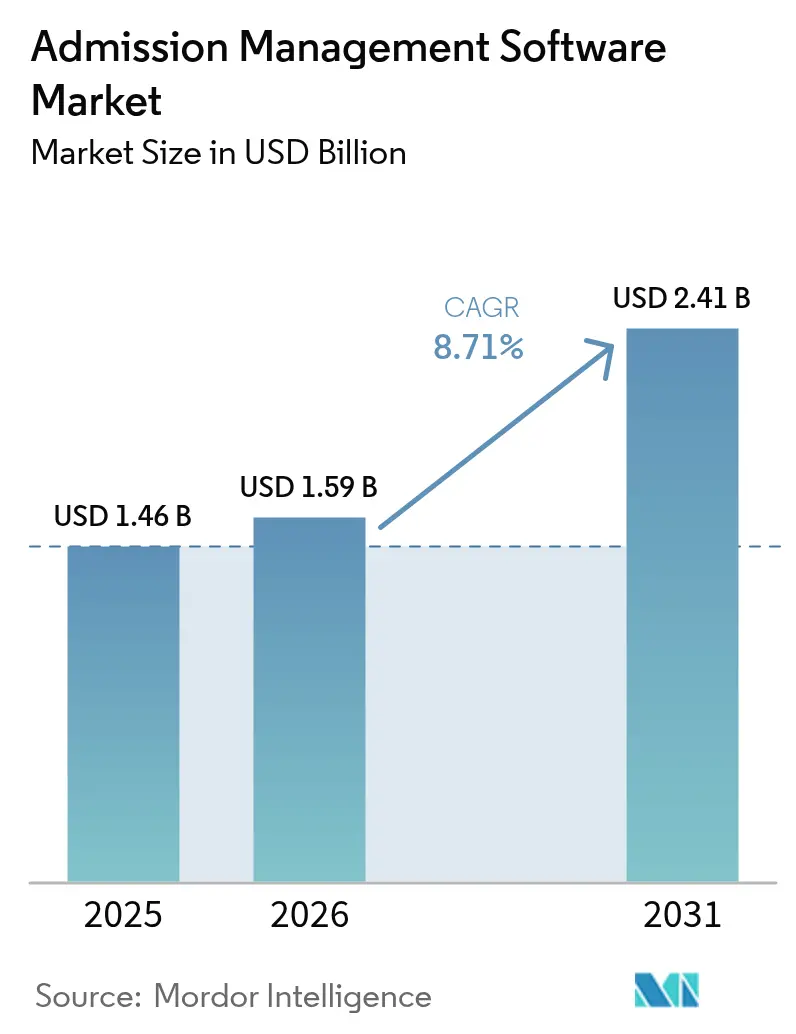
| Tamanho do Mercado (2026) | 1.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
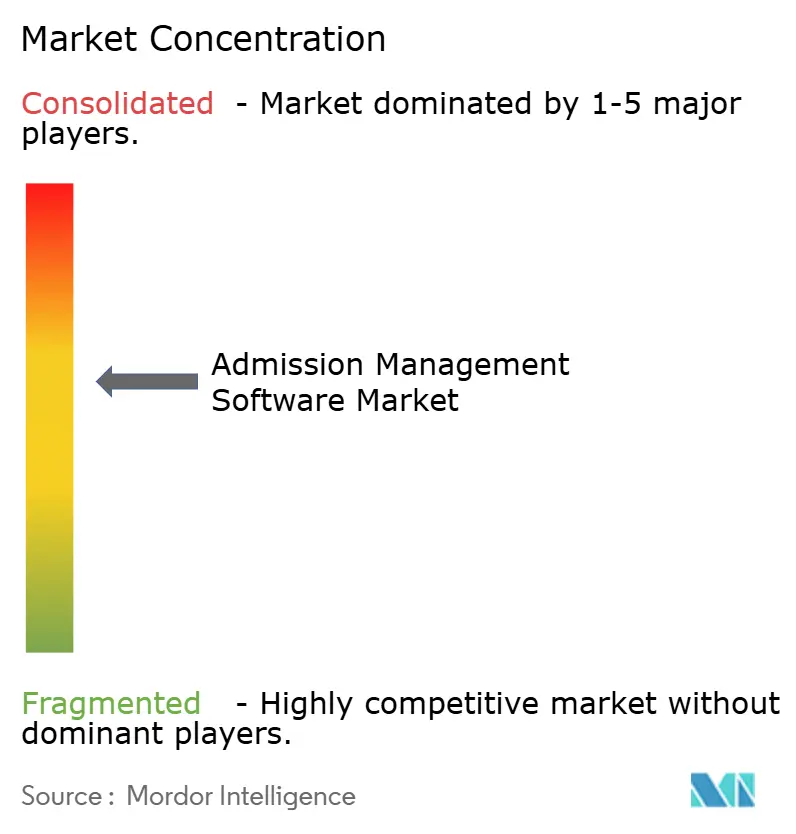
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de Admissões por Mordor Intelligence
O tamanho do mercado de software de gestão de admissões foi avaliado em USD 1,46 bilhão em 2025 e estima-se que cresça de USD 1,59 bilhão em 2026 para atingir USD 2,41 bilhões até 2031, a um CAGR de 8,71% durante o período de previsão (2026-2031). O rápido crescimento do mercado reflete a transição dos cookies de terceiros para dados primários, a corrida por insights de funil em tempo real e as eficiências de custo em nuvem que tornam a ingestão de fluxo de cliques em larga escala acessível. As plataformas de varejo e comércio eletrônico são as principais adotantes porque os ganhos incrementais de conversão se traduzem diretamente em receita, enquanto as regulamentações de privacidade estão levando as empresas a modernizar os mecanismos de coleta de dados. Uma concorrência intensa está surgindo entre fornecedores de pilha completa que agrupam análises com portfólios de nuvem mais amplos e fornecedores especializados focados em insights comportamentais mais ricos. O mercado de software de gestão de admissões também é moldado pela escassez de talentos em engenharia de fluxo de eventos, impulsionando a demanda por serviços gerenciados e ferramentas de integração de baixo código.
Principais Conclusões do Relatório
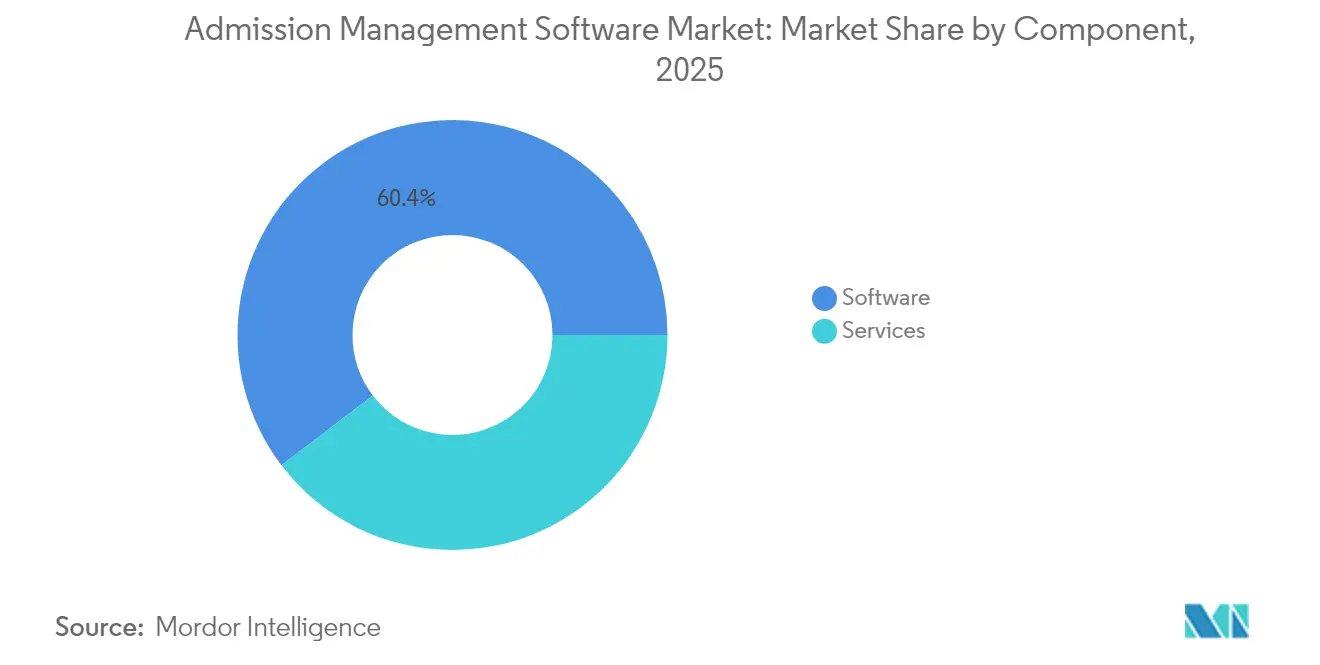
- Por componente, o software liderou com 60,35% da participação do mercado de software de gestão de admissões em 2025; os serviços estão no caminho para o CAGR mais rápido de 13,05% até 2031.
- Por modo de implantação, o segmento de nuvem representou 67,75% do tamanho do mercado de software de gestão de admissões em 2025 e está se expandindo a um CAGR de 14,02%.
- Por aplicação, o caminho de cliques e a otimização de sites detiveram 38,10% da participação de receita em 2025, enquanto a análise de clientes avança a um CAGR de 15,02% até 2031.
- Por vertical do setor, o varejo e o comércio eletrônico comandaram 23,85% do tamanho do mercado de software de gestão de admissões em 2025.
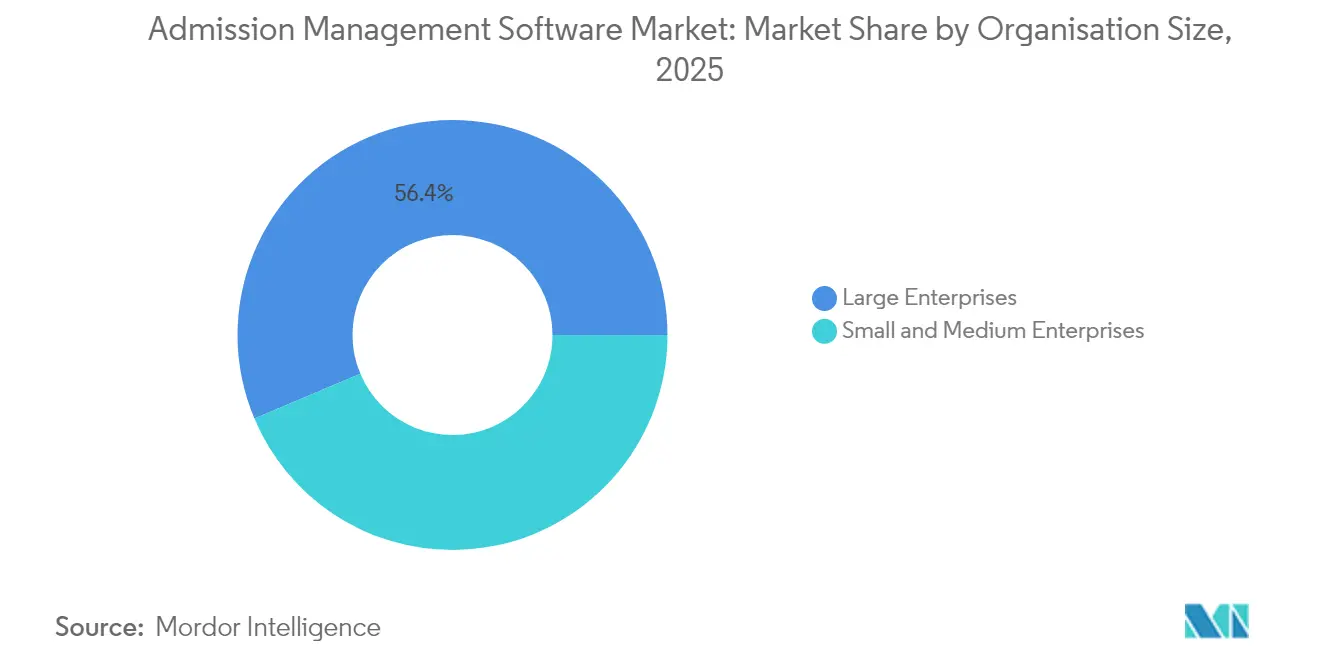
- Por tamanho da organização, as grandes empresas controlaram 56,35% da participação em 2025, enquanto as pequenas e médias empresas exibem um CAGR de 13,76%.
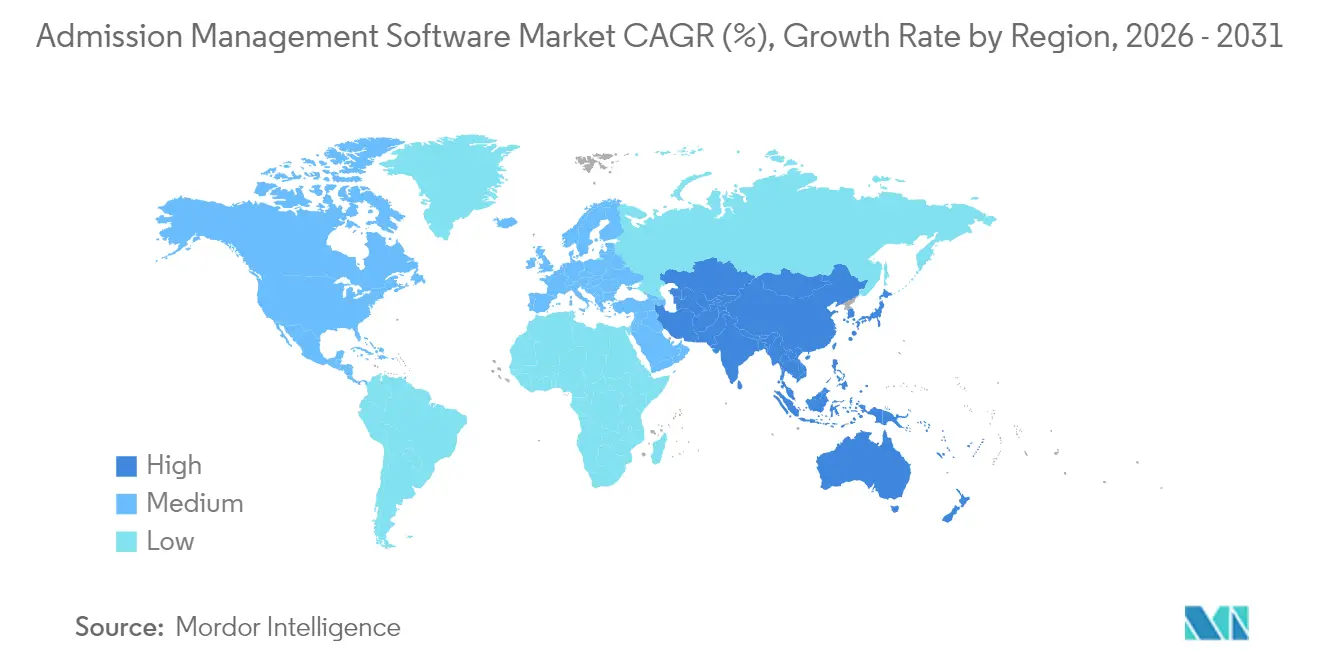
- Por geografia, a América do Norte capturou 41,10% da receita de 2025; a Ásia-Pacífico está preparada para um CAGR de 15,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Software de Gestão de Admissões*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eliminação gradual dos cookies de terceiros | +2.1% | América do Norte e UE lideram, com repercussão global | Médio prazo (2-4 anos) |
| Personalização em tempo real para o comércio eletrônico | +1.8% | América do Norte, centros da APAC | Curto prazo (≤ 2 anos) |
| Eficiência de custo em nuvem para dados de fluxo de cliques | +1.4% | Global, pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Pressão sobre o ROI do marketing digital | +1.2% | Principalmente América do Norte e UE | Curto prazo (≤ 2 anos) |
| Análise de navegador de borda (Wasm) | +0.9% | UE e Califórnia como pioneiros | Longo prazo (≥ 4 anos) |
| Monetização de redes de mídia de varejo | +0.8% | América do Norte dominante, expandindo para Europa e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A eliminação gradual dos cookies de terceiros impulsiona a análise de dados primários
O cronograma variável de depreciação de cookies do Google criou um senso de urgência em vez de alívio. As empresas que investiram cedo em pipelines sem cookies agora destacam maior conformidade com o consentimento e conjuntos de dados primários mais ricos, levando os concorrentes a acelerar atualizações semelhantes. Os fornecedores estão incorporando fluxos de trabalho do Privacy Sandbox e plataformas de dados de clientes no mercado de software de gestão de admissões, permitindo perfis unificados em web, dispositivos móveis e mídia própria. Os primeiros adotantes antecipam transições mais suaves à medida que o escrutínio regulatório se intensifica.
Impulso do comércio eletrônico para personalização em tempo real e aumento de conversão
A personalização tornou-se um requisito básico. Os varejistas relatam aumentos de vendas de cerca de 20% quando as recomendações de produtos reagem instantaneamente aos cliques, gerando forte demanda por análises de streaming e mecanismos de decisão de baixa latência. O mercado de software de gestão de admissões se beneficia porque as ferramentas de apontar e clicar permitem que os profissionais de marketing lancem ofertas dinâmicas sem habilidades profundas de codificação, enquanto os modelos de aprendizado de máquina apresentam as próximas melhores ações em milissegundos de cada interação.
A eficiência de custo em nuvem permite a ingestão massiva de dados de cliques
Os hiperescaladores agora oferecem preços baseados em consumo ajustados para processamento de fluxo, reduzindo os custos unitários de ingestão de terabytes de dados de eventos. As empresas de médio porte que antes se contentavam com conjuntos de dados amostrados podem pagar pelo rastreamento de fidelidade total, desbloqueando insights comportamentais granulares. Essa mudança de custo sustenta a migração do mercado de software de gestão de admissões de construções locais para arquiteturas elásticas de pagamento por uso que se dimensionam automaticamente com os picos de campanha.
A pressão sobre o ROI do marketing digital impulsiona a análise de jornada
Com os orçamentos sob escrutínio, os profissionais de marketing precisam de provas de que um determinado ponto de contato gerou receita incremental. A atribuição entre canais costurada pelo mercado de software de gestão de admissões correlaciona gastos com vendas em tempo quase real, orientando as realocações de orçamento para segmentos de alto rendimento. As plataformas integram painéis visuais que traduzem dados complexos de caminhamento em narrativas diretas de "o que funcionou" para os executivos.
Análise de Impacto das Restrições do Mercado de Software de Gestão de Admissões*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações globais de privacidade | -1.6% | UE e Califórnia lideram, adoção mundial | Curto prazo (≤ 2 anos) |
| Complexidade de integração entre pilhas tecnológicas | -1.2% | Implantações empresariais em todo o mundo | Médio prazo (2-4 anos) |
| Bloqueio de rastreamento por navegadores (ITP, ETP) | -0.8% | Bases de usuários do Safari e Firefox | Curto prazo (≤ 2 anos) |
| Escassez de talentos em engenharia de fluxo de eventos | -0.7% | Mais aguda na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As regulamentações globais de privacidade restringem a coleta de dados
Dezenove estados dos EUA adicionaram mandatos de consentimento mais rígidos em 2025, enquanto as multas do GDPR aumentaram, forçando os pipelines de análise a reduzir dados de identificação pessoal. Os fornecedores que agrupam o gerenciamento automatizado de consentimento no mercado de software de gestão de admissões ganham preferência, mas os filtros de privacidade removem alguns detalhes comportamentais, limitando a precisão do modelo e restringindo o CAGR geral.
Complexidade de integração entre pilhas de streaming
As empresas gerenciam tags de análise web legadas, dados de CRM e SDKs móveis. A harmonização de esquemas em tempo real requer especialistas escassos proficientes em Kafka, Snowflake e ferramentas de ETL em microlotes. As implementações atrasadas desaceleram os ciclos de aquisição, embora conectores pré-construídos e camadas de transformação sem código estejam facilitando a barreira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Software de Gestão de Admissões
Por Componente:
Os serviços fecham a lacuna em relação ao softwareO segmento de software deteve 60,35% da participação do mercado de software de gestão de admissões em 2025, sublinhando a primazia das plataformas que mapeiam cada clique para os resultados de receita. No entanto, a receita de serviços está crescendo a um CAGR de 13,05% porque as empresas precisam de ajuda prática para alinhar governança de dados, privacidade e modelos de aprendizado de máquina com os objetivos de negócios. O mercado de software de gestão de admissões depende de integradores para orquestrar topologias complexas de nuvem híbrida e ajustar os painéis de jornada do usuário.
Um segundo impulsionador de crescimento é a gestão de mudanças. Grandes implantações frequentemente falham quando os usuários finais não conseguem interpretar novas métricas. Os parceiros consultivos, portanto, agrupam workshops de capacitação, manuais de experimentação e auditorias de otimização contínua. À medida que as regras de privacidade evoluem, as avaliações recorrentes de conformidade expandem o faturamento de serviços, reduzindo a lacuna com as licenças de uso exclusivo.


Por Modo de Implantação:
A nuvem consolida a supremaciaAs implantações em nuvem capturaram 67,75% do tamanho do mercado de software de gestão de admissões em 2025 e estão escalando a um CAGR de 14,02%. A computação elástica absorve picos de tráfego durante campanhas sazonais, enquanto os controles de segurança gerenciados ajudam a satisfazer as regulamentações emergentes de dados transfronteiriços. Os recursos de IA em tempo real — como sinalizadores automáticos de anomalias — tendem a ser lançados primeiro nas edições de SaaS, acelerando ainda mais a preferência pela nuvem.
O ambiente local persiste em setores com cláusulas rígidas de soberania de dados, mas a maioria dessas organizações está introduzindo padrões híbridos que mantêm identificadores sensíveis dentro do firewall, mas transmitem agregados de eventos para mecanismos de análise em nuvem. Ao longo do período de previsão, as renovações de licenças existentes convertem-se cada vez mais para SaaS, reforçando o mix de receita baseado em assinatura do mercado de software de gestão de admissões.
Por Aplicação:
A análise de clientes avança rapidamenteA otimização do caminho de cliques permaneceu como a maior fatia com 38,10% em 2025, mas as aplicações de análise de clientes são agora a estrela do crescimento com um CAGR de 15,02%. As empresas querem identificar o risco de churn, prever os próximos itens de pedido e segmentar coortes de alto valor vitalício. A incorporação desses modelos em fluxos de trabalho visuais envolventes diferencia as plataformas líderes.
À medida que a maturidade cresce, as empresas deslocam orçamentos de painéis estáticos para pontuação preditiva e recomendações prescritivas. O mercado de software de gestão de admissões, consequentemente, investe em estruturas de aprendizado de máquina incorporadas e construtores de modelos de baixo código que encurtam os ciclos de implantação e reduzem a dependência de equipes de ciência de dados.
Por Tamanho da Organização:
A adoção por PMEs aceleraAs grandes empresas ainda geraram 56,35% da receita de 2025 graças à complexidade de múltiplas marcas e múltiplos canais que exige ferramentas de nível empresarial. No entanto, as assinaturas de PMEs estão crescendo a um CAGR de 13,76% à medida que os fornecedores introduzem níveis freemium, integração passo a passo e insights gerados automaticamente. SDKs leves eliminam a necessidade de talentos profundos em engenharia, permitindo que equipes enxutas rastreiem funis em horas.
O crescente número de adoções por PMEs expande o volume total endereçável, embora os tamanhos médios de negócios permaneçam menores. Os fornecedores contrabalançam isso com caminhos automatizados de upsell — desbloqueios de recursos avançados e níveis de pagamento por evento — mantendo a curva de receita do mercado de software de gestão de admissões estável.
Por Vertical do Setor:
Varejo e comércio eletrônico dominam, mas saúde e viagens crescemO varejo e o comércio eletrônico geraram 23,85% da receita de 2025 porque os insights no nível da cesta se convertem diretamente em aumento de compras. Mídia, BFSI e telecomunicações seguem, cada um buscando métricas de engajamento mais ricas. A adoção na área de saúde está crescendo à medida que os portais de pacientes integram estímulos comportamentais para melhorar a adesão a consultas, enquanto companhias aéreas e agências de viagens online aplicam análises de jornada para reduzir o abandono de reservas. Essas expansões setoriais diversificam o mercado de software de gestão de admissões, amortecendo a exposição a ciclos de um único setor.
A demanda entre verticais é unificada pelo mesmo objetivo: interpretar eventos granulares de usuários para personalizar pontos de contato. Modelos específicos do setor — esquemas em conformidade com HIPAA para saúde, fluxos alinhados ao PCI para dados de pagamento — ajudam os fornecedores a penetrar em nichos regulamentados sem codificação personalizada pesada.
Análise Geográfica
Mercado de Software de Gestão de Admissões na América do Norte
A América do Norte respondeu por 41,10% da receita global em 2025, impulsionada pela alta penetração do comércio digital, pela infraestrutura de nuvem madura e pela concentração dos principais fornecedores. As empresas da região tratam a análise de dados como uma competência decisiva, direcionando orçamentos para a ampliação por inteligência artificial e para frameworks de privacidade desde a concepção. Embora o crescimento esteja desacelerando à medida que a adoção se satura, a participação na carteira de gastos permanece elevada, pois os compradores expandem os casos de uso dentro das mesmas plataformas, sustentando a receita baseada em contas.
Mercado de Software de Gestão de Admissões na Europa
A Europa ocupa o segundo lugar, impulsionada pela demanda gerada pelo GDPR por plataformas que combinam profundidade de análise com controles rigorosos de consentimento. Os fornecedores localizam as opções de hospedagem de dados e integram banners de consentimento multilíngues, aumentando a adoção na Alemanha, na França e nos países nórdicos. O mercado de software de gestão de admissões beneficia-se das regras pan-europeias de transferência de dados, que favorecem os provedores que oferecem datacenters na região e certificações avançadas de segurança. O crescimento é estável à medida que as organizações integram a análise de dados de forma mais profunda nos fluxos de trabalho de gestão de recursos de marketing.
Mercado de Software de Gestão de Admissões na APAC
A Ásia-Pacífico é o motor de crescimento acelerado, com previsão de registrar um CAGR de 15,38%. O comportamento do consumidor com foco em dispositivos móveis na Índia, na Indonésia e nas Filipinas exige a integração de identidade em múltiplos dispositivos, levando as empresas locais a adotar análises de fluxo de eventos precocemente. Conjuntos de funcionalidades centrados em inteligência artificial generativa ressoam junto a startups nativas digitais que buscam extração de insights com baixo código. O impulso dos governos regionais para fluxos de dados transfronteiriços e adoção de nuvem amplia ainda mais o mercado de software de gestão de admissões, especialmente nos ecossistemas de pagamentos eletrônicos e super-aplicativos.

Panorama regulatório
Os fornecedores de software de gestão de admissões operam sob obrigações de privacidade e segurança de dados estudantis que moldam a arquitetura do produto, a hospedagem e as escolhas de integração. Nos Estados Unidos, a Family Educational Rights and Privacy Act (FERPA, 20 USC 1232g) restringe a divulgação e a reutilização de informações pessoalmente identificáveis provenientes de registros educacionais, o que leva instituições e fornecedores a adotar gestão de consentimento, controles de acesso baseados em função e práticas de minimização de dados ao lidar com candidaturas, documentos de apoio e comunicações de decisão.
Na Europa, a Lei de Inteligência Artificial da UE (Regulamento (UE) 2024/1689) aumenta os requisitos de conformidade quando a IA é usada para determinar acesso ou admissão a instituições de ensino, classificando esses casos de uso como de alto risco. Essa ênfase recai sobre gestão de risco documentada, governança de dados, registro de logs, transparência e supervisão humana, e as instituições de ensino públicas também são obrigadas a realizar uma Avaliação de Impacto sobre Direitos Fundamentais antes de implementar IA de alto risco em processos de admissão. Separadamente, atividades legislativas propostas nos EUA, como o S. 3063 (119º Congresso), apontam para um escrutínio contínuo dos contratos com fornecedores terceirizados de tecnologia educacional e podem intensificar as expectativas quanto aos controles dos fornecedores em relação ao tratamento de dados estudantis.
Análise da cadeia de valor
A cadeia de valor começa com a captura e entrada de dados no nível institucional, onde os candidatos enviam formulários, documentos, notas de testes e taxas por meio de portais web e fluxos de comunicação. Os fornecedores da plataforma principal fornecem a camada de admissões e matrículas (fluxo de trabalho de candidatura, gestão de documentos, comunicações, tomada de decisão e análises), e normalmente se integram à pilha de sistemas de registro da instituição, especialmente o Sistema de Informações Estudantis (SIS) e módulos adjacentes de ERP e finanças. Na prática, o ecossistema costuma operar por meio de dois pilares operacionais: um SIS que mantém o registro estudantil oficial, e um CRM de admissões que gerencia a atividade do funil de prospecto a candidato, mensagens e análises de conversão.
A implementação e a distribuição fluem por meio de vendas empresariais diretas para sistemas de ensino superior e K-12, estruturas de aquisição e uma camada de serviços ativa composta por integradores de sistemas e equipes de TI dos campi, que lidam com integrações, gestão de identidade e acesso, e governança de dados. As principais dependências incluem fornecedores de infraestrutura em nuvem para hospedagem e escalabilidade, ferramentas de API e integração para conectar sistemas de CRM, SIS e financeiros, e alinhamento de conformidade (por exemplo, controles orientados pela FERPA e requisitos de acessibilidade). A complexidade da integração e a escassez de talentos especializados aumentam o papel dos parceiros de serviços e conectores empacotados, o que pode encurtar os prazos de implementação e reduzir riscos em pilhas heterogêneas de campus.
Cenário Competitivo
O mercado de software de gestão de admissões é moderadamente fragmentado. Adobe, Google e Microsoft aproveitam amplos ecossistemas — publicidade, CMS, suítes de produtividade — para vender módulos de análise de forma cruzada. Sua amplitude atrai empresas que buscam aquisição consolidada e estruturas de dados unificadas. Fornecedores especializados como Amplitude, Mixpanel e Contentsquare focam em profundidade, oferecendo reprodução granular de sessões, diagnósticos de funil no aplicativo e camadas de experimentação leves que atraem equipes de produto.
A consolidação de plataformas está se intensificando à medida que os maiores players adquirem ferramentas de nicho para preencher lacunas de capacidade (por exemplo, reprodução de sessão ou pontuação preditiva de churn). Simultaneamente, as startups se diferenciam por meio de abordagens que preservam a privacidade — métricas processadas na borda e identificadores sintéticos — para conquistar contas cautelosas com o risco regulatório. Os registros de patentes em torno de análises de navegador baseadas em WebAssembly e privacidade diferencial ilustram um pipeline de inovação que poderia realinhar as posições competitivas nos próximos cinco anos.
Os modelos de precificação também estão divergindo. As suítes de pilha completa agrupam análises com plataformas de dados de clientes e automação de marketing, criando compromissos de vários anos. Os fornecedores de soluções pontuais enfatizam taxas transparentes por evento ou por assento, atraindo PMEs sensíveis a custos. Os parceiros de serviços desempenham um papel fundamental na integração de pilhas mistas, moldando as listas de fornecedores. No geral, o poder do comprador está aumentando à medida que os custos de troca caem, levando os provedores a priorizar APIs abertas e integrações prontas para uso para reter clientes.
Líderes do Setor de Software de Gestão de Admissões
Adobe Inc.
Google LLC
International Business Machines Corporation (IBM)
Microsoft Corporation
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de Software de Gestão de Admissões
- Adobe Inc.
- Google LLC (Google Analytics / GA4)
- Microsoft Corp. (Azure Data Explorer)
- IBM Corp. (Tealeaf / Watson CX)
- Oracle Corp. (Oracle CX Suite)
- SAP SE (Customer Data Platform)
- Amplitude Inc.
- Mixpanel Inc.
- Heap Inc.
- Piano Analytics (AT Internet)
- Contentsquare SA
- FullStory Inc.
- Quantum Metric Inc.
- Snowplow Analytics Ltd
- Hotjar Ltd
- Crazy Egg Inc.
- Matomo (Innocraft Ltd)
- Piwik PRO SA
- Twilio Inc. (Segment CDP)
- Yandex Metrica (YANDEX LLC)

Oportunidades de mercado e perspectivas futuras
Os programas de digitalização em nível institucional e nacional estão criando espaço em branco para plataformas de admissões que combinam jornadas de candidatura de ponta a ponta com assistência de IA em conformidade, controles de cibersegurança e integração mais profunda com fluxos de trabalho de SIS e financeiros. Um exemplo claro é o Ministério do Ensino Superior e Pesquisa Científica dos Emirados Árabes Unidos, que está atualizando sua plataforma nacional de registro e admissões Edu Hub com capacidades baseadas em IA em 2026, o que eleva as expectativas para uma entrada digital padronizada, ciclos de decisão mais rápidos e orquestração unificada da jornada estudantil entre as instituições participantes.
Os sinais de aquisição também apontam para uma demanda por plataformas de admissões habilitadas por IA que se conectem a sistemas de campus já estabelecidos, em vez de operarem como ferramentas isoladas. Em 2026, a University of Sunderland emitiu um aviso de engajamento de mercado de aquisição para uma plataforma de admissões habilitada por IA, projetada para jornadas de candidatura de ponta a ponta e integração com sistemas centrais como SITS e CAS Shield, reforçando a atração por arquiteturas interoperáveis, automação na elaboração de ofertas e tratamento de casos, e recursos de IA prontos para governança. Paralelamente, um relatório da EDUCAUSE de 2026 indicando que 46% dos estudantes enfrentaram uma ameaça de segurança no último ano acadêmico fortalece o argumento para cibersegurança e privacidade desde a concepção como critérios de compra, deixando espaço para fornecedores que combinam automação de fluxo de trabalho com uma postura de segurança mais robusta e controles de dados auditáveis.
Desenvolvimento Recente do Setor no Mercado de Software de Gestão de Admissões
- Junho de 2026: A EducationDynamics adquiriu a NetNatives para expandir suas capacidades de marketing de matrículas com tecnologia de recrutamento de estudantes internacionais. A medida fortalece os fluxos de trabalho de recrutamento e conversão de ponta a ponta para instituições que competem por matrículas internacionais, e aumenta a pressão competitiva sobre os fornecedores de plataformas que agrupam marketing, comunicações de admissão e análises.
- Maio de 2026: A Blackbaud anunciou um investimento estratégico na Student First, uma fornecedora de sistema de informações estudantis habilitado por IA, com metas de integração abrangendo matrículas, ajuda financeira e fluxos de trabalho financeiros. O investimento apoia um acoplamento mais estreito entre os processos voltados para admissões e a base de SIS e finanças, reforçando uma direção de plataforma na qual as instituições buscam menos sistemas desconectados.
- Abril de 2026: A Niche anunciou uma colaboração com a Huron para conectar os dados comportamentais de estudantes da Niche aos modelos de previsão de receita de matrículas e ajuda financeira da Huron. Isso expande o uso de sinais de mercado e engajamento em tempo real no planejamento de admissões, elevando o padrão para recursos de estratégia de matrículas orientados por análises incorporados às pilhas de gestão de admissões.


Mercado de Software de Gestão de Admissões Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange software e serviços relacionados que ajudam os provedores de ensino a conduzir a jornada de admissões, começando pelo tratamento de consultas e captura de candidaturas e terminando na confirmação de matrícula. O valor inclui ferramentas para formulários, comunicações, verificações de documentos, fluxos de trabalho de taxas e relatórios que apoiam as decisões de admissão.
Exclusões de escopo: sistemas de gestão de aprendizagem isolados, suítes gerais de finanças ou RH, e ferramentas de informações estudantis que não gerenciam diretamente o fluxo de trabalho de candidatura até a matrícula estão excluídos.
Visão geral da segmentação
- Por Componente
- Software
- Serviços
- Por Modo de Implantação
- Nuvem
- Local
- Por Aplicação
- Caminho de Cliques e Otimização de Sites
- Análise de Clientes
- Análise de Cesta e Personalização
- Análise de Tráfego
- Otimização de Desempenho de Site e Aplicativo
- Por Vertical do Setor
- Varejo e Comércio Eletrônico
- Mídia e Entretenimento
- BFSI
- Telecomunicações e TI
- Viagens e Hospitalidade
- Saúde
- Outros
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para definir os limites do que conta como gestão de admissões e construir um pool de demanda realista por geografia e tipo de instituição. Usamos estatísticas públicas de educação e indicadores operacionais de fontes como o National Center for Education Statistics (NCES) dos EUA, o Instituto de Estatística da UNESCO, os conjuntos de dados de educação do Banco Mundial, os indicadores de educação da OCDE e portais de ministérios nacionais de educação, quando disponíveis.
Para oferta e precificação, revisamos registros públicos de empresas, brochuras de produtos, estudos de caso de implementação, comunicados de imprensa e avisos de aquisição de governos e instituições públicas para entender os pacotes típicos de módulos e termos de suporte. Uma assinatura paga que agrega dados financeiros de empresas e notícias foi usada seletivamente para verificar a direção da receita e anúncios de contratos importantes. As fontes listadas acima são apenas ilustrativas, e muitos outros materiais públicos também foram consultados para coleta de dados e verificações de validação.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para validar o que as instituições realmente compram, com que frequência substituem seus sistemas de admissão e como a precificação muda de acordo com o modelo de implantação e o tamanho da instituição. Conversamos com fornecedores de software, parceiros de implementação e líderes de operações de admissão em diversas regiões principais, e usamos suas contribuições para confirmar hipóteses de adoção, estruturas de contrato típicas e movimentos realistas de ASP ano a ano.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 19% | APAC: 39% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Empresas menores: 19% | Gerentes: 49% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O modelo central parte de uma reconstrução de demanda top-down, na qual o número de instituições e volumes de candidatos são convertidos em um gasto endereçável em software com base em faixas de adoção e gasto por instituição. Esses totais são então testados sob estresse por meio de aproximações bottom-up seletivas, como precificação amostrada por pacote de módulos, verificações de canal quanto à intensidade de implementação, e verificações de razoabilidade de receita para uma lista restrita de fornecedores visíveis.
As principais entradas usadas no modelo incluem o número de instituições de ensino superior e K-12 por região, tendências de volume de candidaturas e taxas de digitalização, mix entre nuvem e local, duração média de contrato e ciclos de renovação, e a parcela de instituições que compram serviços (implementação, treinamento e suporte) junto com o software. Onde a visibilidade bottom-up é escassa para fornecedores menores, as lacunas são tratadas usando faixas de gasto normalizadas por tamanho de instituição e premissas conservadoras de adesão a serviços, que são posteriormente reverificadas em entrevistas.
A previsão é feita usando análise de cenários apoiada por regressão multivariada sobre fatores estáveis, principalmente crescimento institucional, penetração de admissões digitais e sinais de prioridade orçamentária discutidos pelos respondentes. A previsão final é ajustada quando o feedback primário indica mudanças bruscas claras, como digitalização impulsionada por políticas ou migração mais rápida para a nuvem em regiões específicas.
Validação de Dados e Ciclo de Atualização
A validação é feita triangulando os resultados do modelo com sinais independentes, incluindo tendências de matrícula educacional, padrões de atividade de aquisição e faixas de preços observadas para pacotes de módulos comuns. Os valores atípicos são investigados, as premissas são revisitadas, e uma segunda revisão por analista é concluída antes da aprovação final, para que a lógica permaneça consistente entre regiões e anos.
O estudo é atualizado em um ciclo anual, e verificações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, atividades significativas de fusões e aquisições, ou mudanças acentuadas de preços ligadas a migrações para a nuvem. Antes da entrega, fazemos uma varredura final das últimas atualizações públicas e recontatamos um pequeno grupo de respondentes quando uma entrada-chave apresenta variância incomum.
Tamanho do Mercado de Software de Gestão de Admissões da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para software de gestão de admissões podem diferir mesmo quando o nome do tópico parece o mesmo, porque as regras de contagem não são consistentes entre os estudos. As diferenças geralmente vêm do que é incluído junto com o software, quais usuários de educação são contados e como a precificação é projetada nos anos de previsão.
Ao acompanhar as mudanças no mix de implantação e as taxas de adesão a serviços, a Mordor Intelligence mantém o valor de 2026 vinculado ao que as instituições pagam por software de fluxo de trabalho de admissão mais serviços relacionados, em vez de misturá-lo com sistemas estudantis mais amplos ou módulos de campus não relacionados. Algumas estimativas também misturam ferramentas de matrícula de treinamento corporativo ou usam um único aumento global de ASP, o que pode elevar ou reduzir os totais dependendo do ritmo assumido de adoção da nuvem e da precificação de renovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,59 bilhão de USD (2026) | |
| Editora do Setor A | 1,52 bilhão de USD (2024) | Usa um ano-base anterior e parece incluir treinamento corporativo e órgãos de certificação junto com instituições de ensino, o que altera o pool de demanda e desloca os totais quando se assume que a adoção crescerá rapidamente. |
| Portal de Pesquisa B | 1,59 bilhão de USD (2024) | Aplica um escopo de recursos mais amplo em funções de gestão estudantil e usa uma trajetória de crescimento de curto prazo mais elevada, o que pode inflar a receita contabilizada além do software de fluxo de trabalho de admissão e seus serviços relacionados. |
A dispersão nos valores é explicada em grande parte pelos limites de escopo e pelo ano usado como ponto de partida, seguido de como a migração para a nuvem e as receitas de serviços são tratadas no modelo. Quando o pool de demanda é construído a partir de sinais de atividade institucional e de candidatos e, em seguida, verificado com padrões realistas de contrato e precificação, o resultado permanece mais fácil de rastrear e repetir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de software de gestão de admissões?
O tamanho do mercado de software de gestão de admissões é de USD 1,59 bilhão em 2026.
Com que rapidez o mercado de software de gestão de admissões crescerá?
O mercado está projetado para se expandir a um CAGR de 8,71%, atingindo USD 2,41 bilhões até 2031.
Qual região lidera em receita?
A América do Norte detém 41,10% da receita de 2025, à frente da Europa e da Ásia-Pacífico.
Por que as implantações em nuvem são preferidas?
A nuvem captura 67,75% da participação porque a computação elástica reduz o custo de ingestão e análise de grandes volumes de fluxo de cliques.
Qual segmento de aplicação está crescendo mais rapidamente?
As aplicações de análise de clientes estão avançando a um CAGR de 15,02% à medida que as empresas buscam insights preditivos sobre churn e valor vitalício.
Como as regulamentações de privacidade estão afetando a adoção?
Regras mais rígidas como GDPR e CCPA levam as empresas a plataformas com ferramentas integradas de consentimento e minimização de dados, influenciando a seleção de fornecedores e desacelerando as implementações que carecem de recursos de conformidade.
Página atualizada pela última vez em:



