
Tamanho e Participação do Mercado de Redes de Data Centers da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 490 Bilhões de dólares |
| Tamanho do Mercado (2026) | 540.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 886.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.38 % |
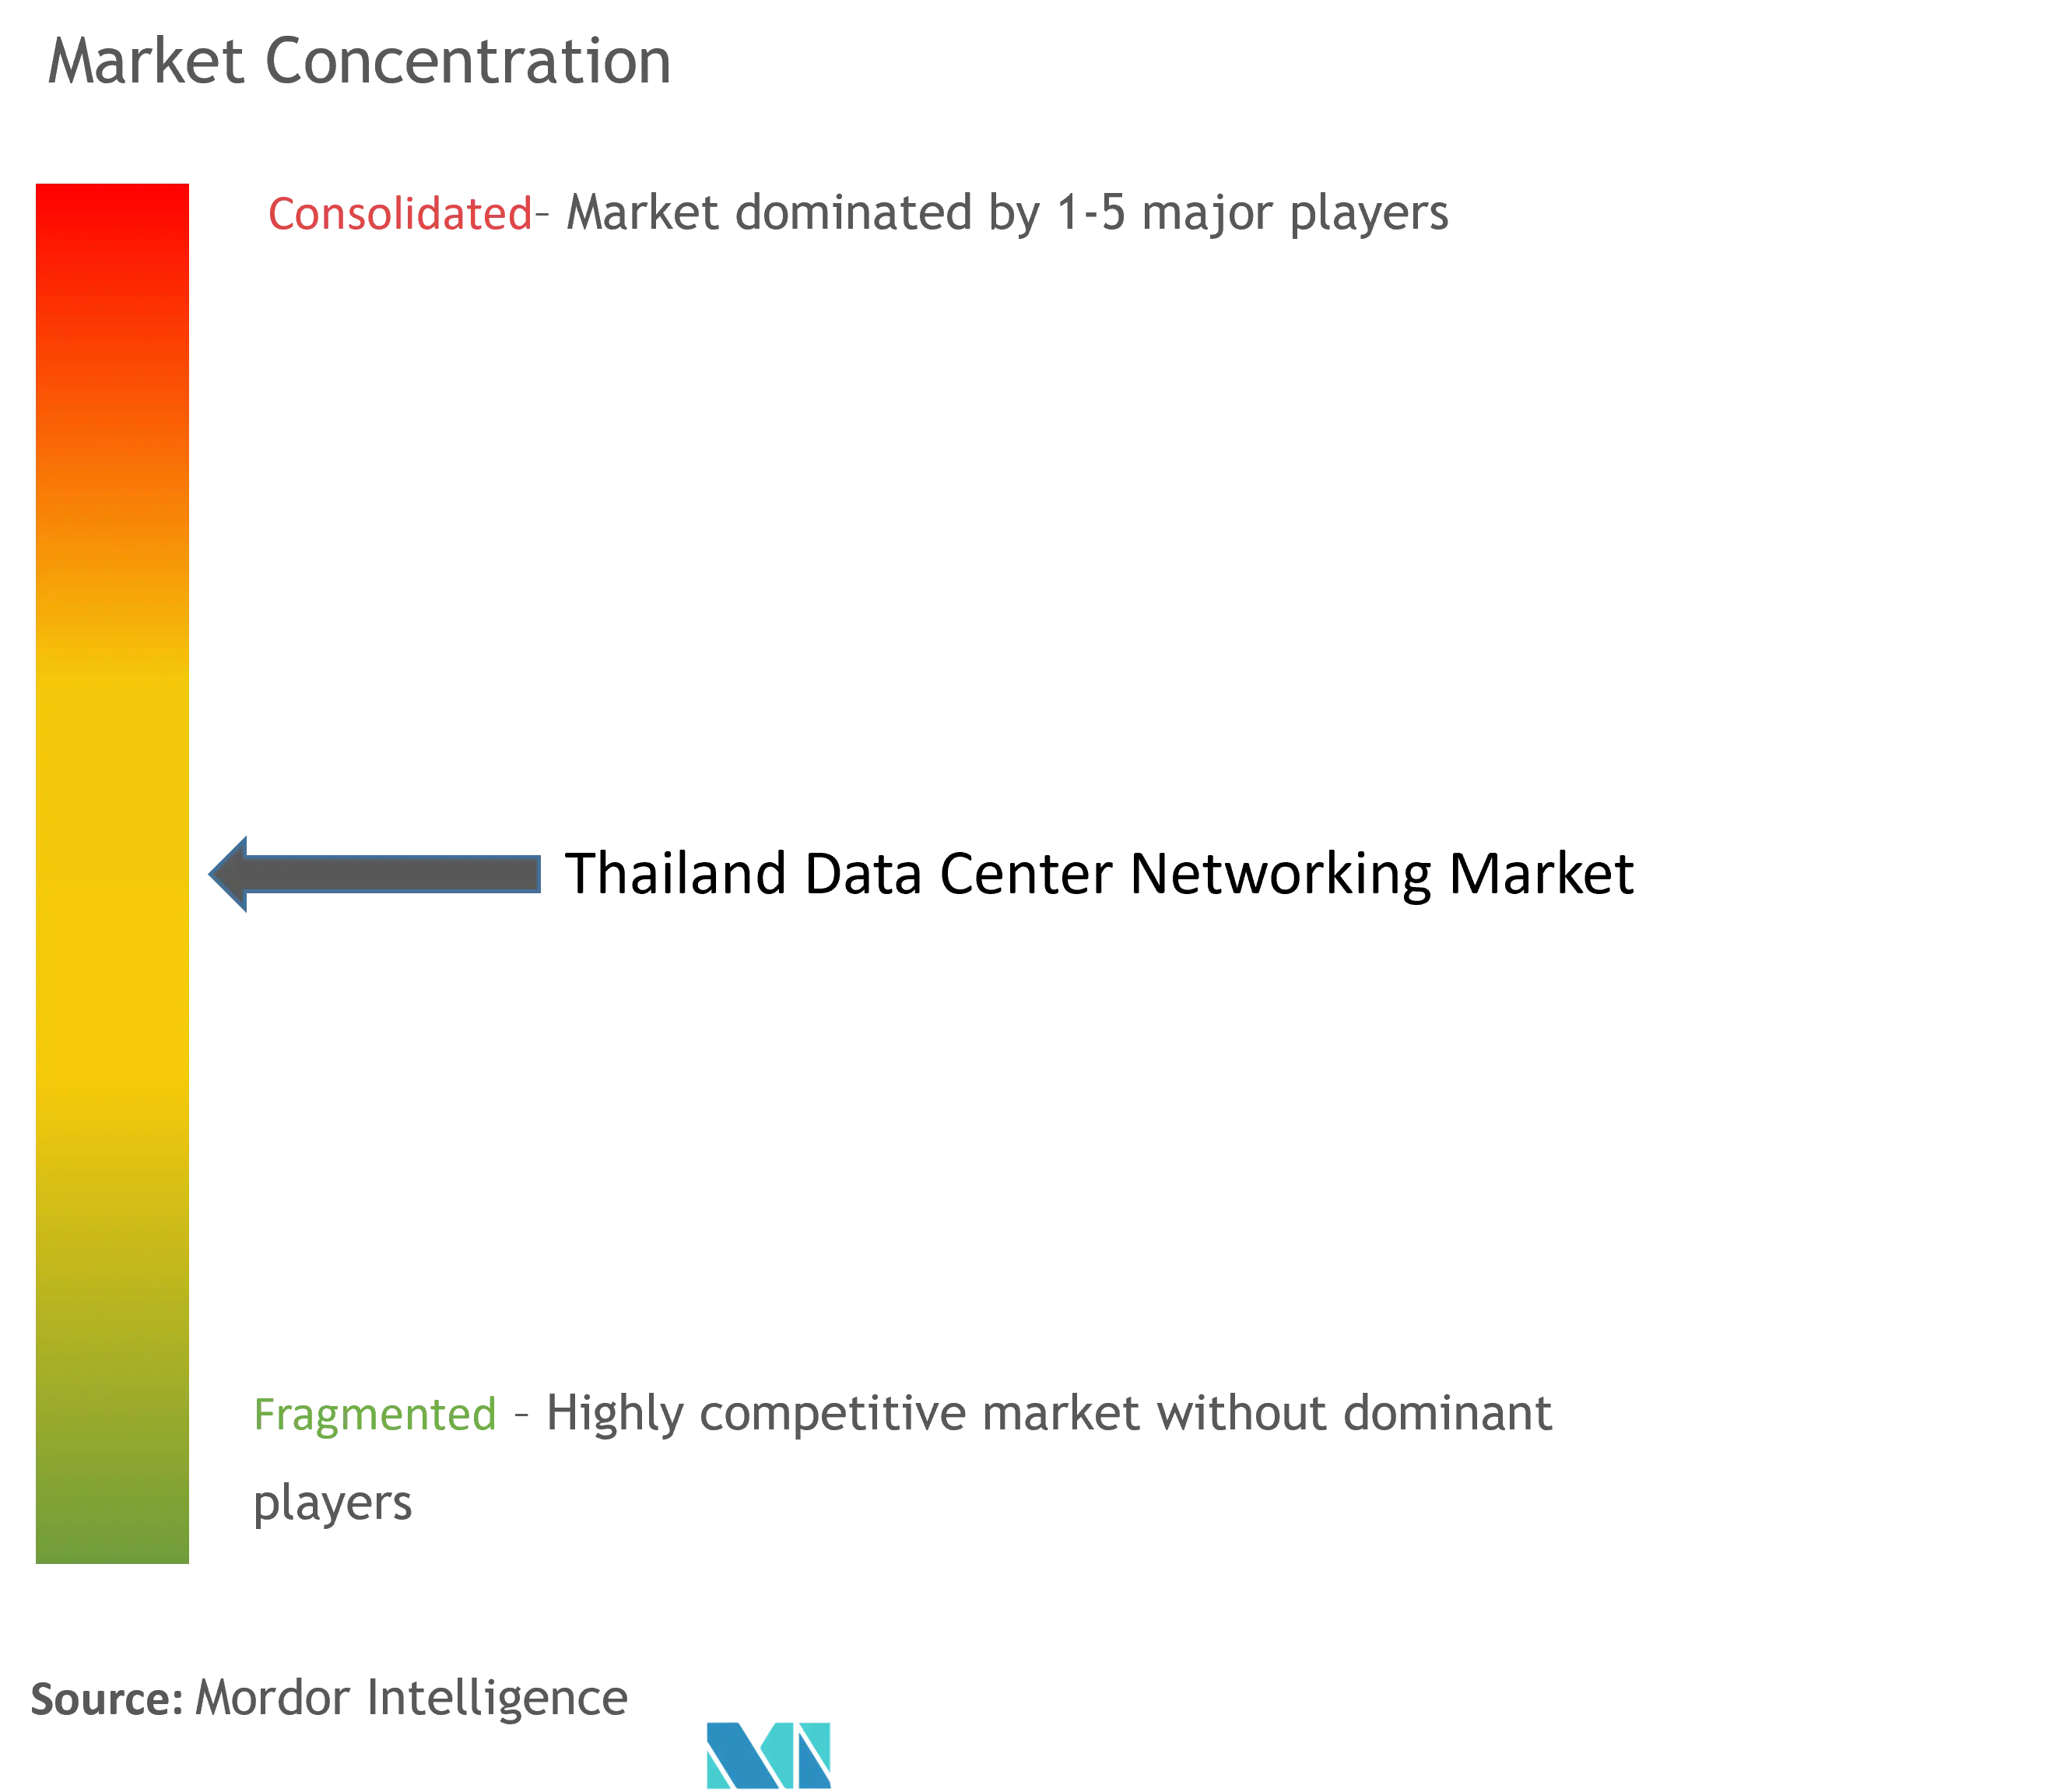
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Centers da Tailândia por Mordor Intelligence
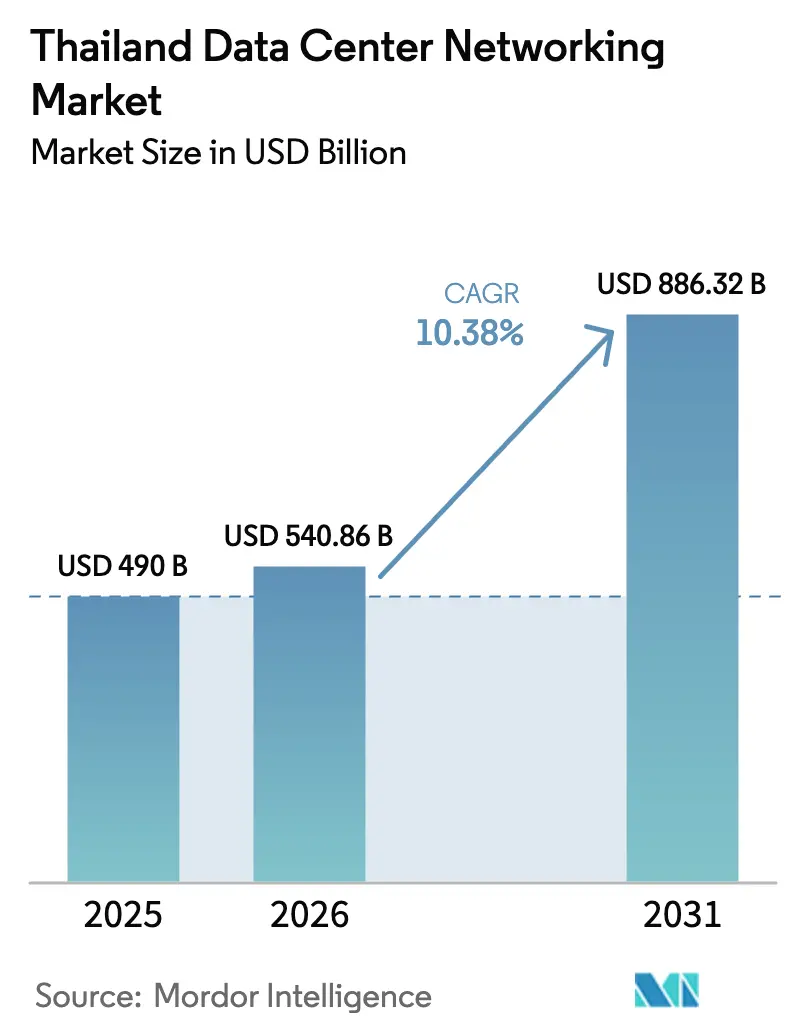
O tamanho do mercado de redes de data centers da Tailândia em 2026 é estimado em USD 540,86 milhões, crescendo a partir do valor de 2025 de USD 490 milhões, com projeções para 2031 mostrando USD 886,32 milhões, crescendo a um CAGR de 10,38% no período de 2026 a 2031. O crescimento é impulsionado pelo programa Tailândia 4.0 apoiado pelo governo, pelos fluxos de capital hiperescalável e pela acelerada adoção da nuvem. O aprofundamento das redes de fibra óptica, a redução das metas de latência para cargas de trabalho de IA e a ampliação da presença de borda em cidades do interior também estão moldando o mercado de redes de data centers da Tailândia. Investidores estrangeiros continuam sendo atraídos por isenções fiscais, créditos de energia verde e proximidade com estações de aterrissagem de cabos submarinos, enquanto empresas domésticas intensificam a automação de redes para compensar a escassez de mão de obra. No entanto, o aumento das tarifas de eletricidade intensifica o foco em plataformas de roteamento e comutação com eficiência energética.
Principais Conclusões do Relatório
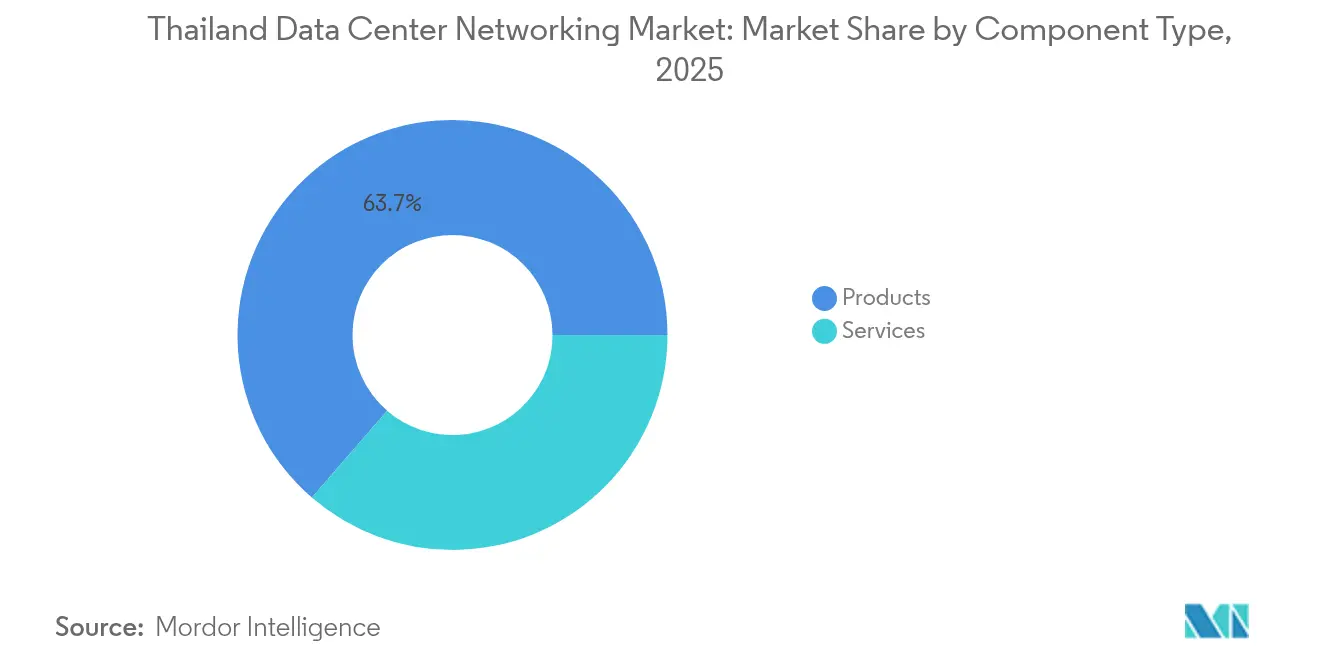
- Por componente, os produtos lideraram com 63,65% de participação na receita em 2025, enquanto os serviços devem registrar o CAGR mais rápido de 11,78% até 2031.
- Por usuário final, TI e telecomunicações detinham 34,74% da participação do mercado de redes de data centers da Tailândia em 2025; saúde e ciências da vida deve crescer a um CAGR de 12,96% até 2031.
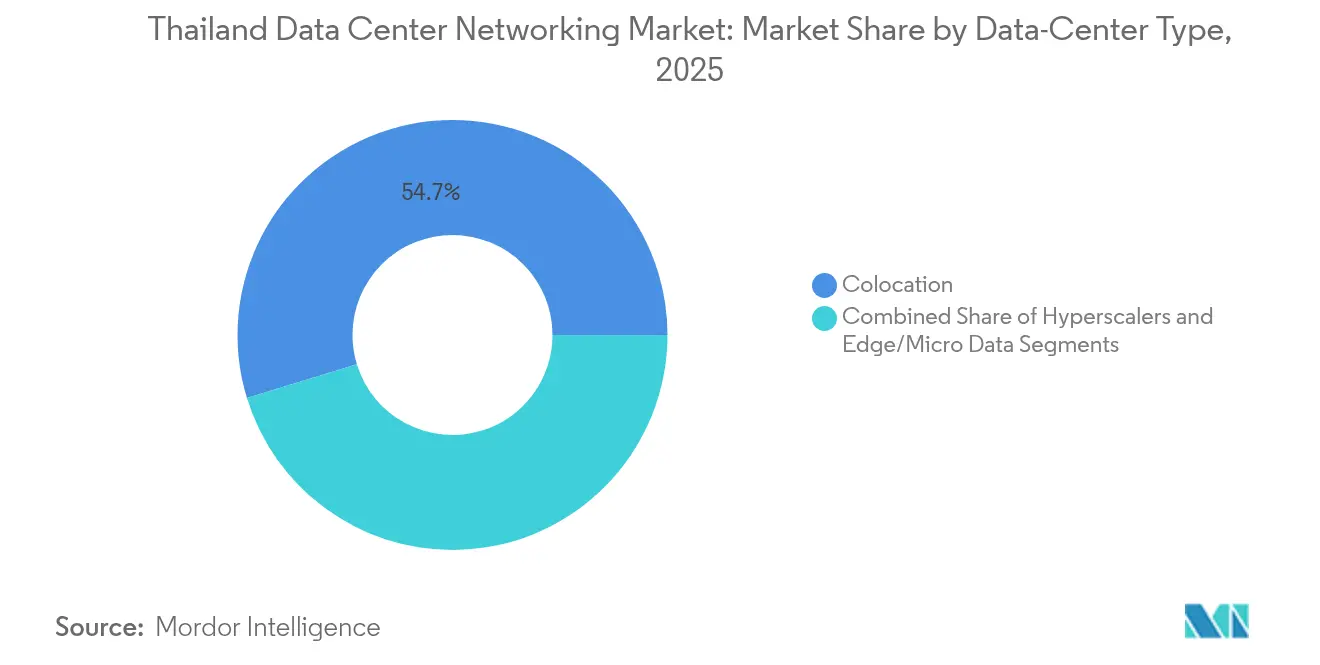
- Por tipo de data center, colocation capturou 54,73% do tamanho do mercado de redes de data centers da Tailândia em 2025, porém hiperescaladores e provedores de serviços em nuvem estão avançando a um CAGR de 13,92% até 2031.
- Por largura de banda, 50-100 GbE comandou 35,88% de participação na receita em 2025, enquanto >100 GbE se expandirá a um CAGR de 14,12% até 2031.
- Cisco, Huawei e Juniper juntos forneceram pouco menos de 40% das portas de comutação e roteamento enviadas em 2024, indicando um ambiente de fornecedores moderadamente concentrado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Data Centers da Tailândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansões em nuvem e hiperescalável | +2.8% | Nacional (Banguecoque, EEC) | Médio prazo (2-4 anos) |
| Iniciativas de economia digital Tailândia 4.0 | +2.1% | Nacional | Longo prazo (≥ 4 anos) |
| Pressão de redução de OPEX impulsionando a automação de redes | +1.7% | Nacional, empresarial | Curto prazo (≤ 2 anos) |
| Gateway Digital da ASEAN e corredores de tráfego transfronteiriços | +1.4% | Regional | Médio prazo (2-4 anos) |
| Tráfego de borda de vídeo OTT / e-sports | +0.9% | Cidades do interior | Curto prazo (≤ 2 anos) |
| Incentivos de crédito de energia verde do ERC | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansões em nuvem e hiperescalável
Os provedores de nuvem hiperescalável estão expandindo redes de 400 GbE e 800 GbE para suportar os requisitos de IA e análises em tempo real concentrados no Corredor Econômico Oriental. Microsoft, AWS e Google anunciaram coletivamente mais de USD 6 bilhões em capacidade incremental apenas em 2025, desencadeando um ciclo constante de atualização entre as operadoras regionais que fazem interconexão com essas instalações.[1]Departamento de Relações Públicas do Governo, "BOI Approves THB 241 Billion Data Center Investments", thailand.go.th A demanda resultante por switches de espinha com alta densidade de portas e óptica coerente está se propagando para os roteiros das empresas. Fornecedores como a Ciena introduziram roteadores coerentes de 8.192 slots que entregam 800 Gbit/s por canal, consumindo 30% menos energia.[2]François Locoh-Donou, "Introducing the 8192 Coherent Router," Blog Ciena Insights, ciena.com Grandes bancos locais estão espelhando essas arquiteturas em zonas de nuvem privada para manter a latência abaixo de 1 ms nos trilhos de pagamento em tempo real.
Iniciativas de economia digital Tailândia 4.0
Os mandatos de digitalização do setor público exigem redes estáveis e de baixa latência, desde hospitais do interior até escritórios de arrecadação de impostos. As metas de banda larga universal até 2027 requerem centenas de micro data centers em nível de subdistritos, cada um interligado por sobreposições de WAN definidas por software. A Lei de Proteção de Dados Pessoais está acelerando a demanda por visibilidade de tráfego leste-oeste criptografado e segmentação de confiança zero, elevando os requisitos de throughput de firewall acima de 1 Tb/s.
Pressão de redução de OPEX impulsionando a automação de redes
Os custos de eletricidade subiram para USD 0,11/kWh em 2025, e as concessionárias sinalizaram um aumento adicional de 4% vinculado aos próximos encargos de carbono. As operadoras estão recorrendo a redes baseadas em intenção e automação de ciclo fechado para reduzir 20-30% das horas de configuração de rotina. O Network Services Orchestrator da Cisco e o Red Hat Ansible agora são fornecidos em conjunto com guias de execução pré-construídos para provisionamento de comprimentos de onda ópticos.
Gateway Digital da ASEAN e corredores de tráfego transfronteiriços
O papel da Tailândia nos corredores de dados regionais está sendo fortalecido por novos aterrissamentos de cabos submarinos que reduzem a latência de ida e volta para Singapura para menos de 25 ms. O governo assinou memorandos com o Laos e o Camboja para harmonizar a tributação de pontos de troca de internet (IX), estimulando a demanda por roteadores de fronteira de escala terabit com inspeção profunda de pacotes. Fabricantes orientados para exportação estão adotando appliances de criptografia on-premises capazes de lidar com links de 400 GbE para atender aos requisitos de residência de dados de clientes ancorados no Vietnã e na Indonésia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex para equipamentos de rede avançados | -1.9% | Nacional, mercado médio | Curto prazo (≤ 2 anos) |
| Escassez de competências em SDN / DevNet | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Atrasos nas licenças de aterrissamento de cabos submarinos | -0.8% | Regiões costeiras | Médio prazo (2-4 anos) |
| Aumento das tarifas de eletricidade e iminente imposto de carbono | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto capex para equipamentos de rede avançados
Uma implantação típica de folha-espinha de 800 GbE para uma instalação de 5 MW pode ultrapassar USD 4 milhões em desembolso de capital, colocando-a além do alcance dos provedores de serviços de médio porte da Tailândia. As opções de arrendamento são limitadas porque os bancos locais permanecem cautelosos em relação ao risco de valor residual em módulos ópticos que se tornam obsoletos rapidamente.
Escassez de competências em SDN / DevNet
Pesquisas do setor indicam que profissionais certificados em DevNet somam menos de 2.000 em todo o país, levando a prêmios salariais superiores a 70% em relação às funções tradicionais de CCNP. O gargalo de talentos atrasa os projetos de migração e obriga as operadoras a depender dos serviços profissionais dos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços Aceleram Apesar da Dominância dos Produtos
Os produtos dominaram 63,65% da receita de 2025 graças a pedidos intensos de switches de espinha de configuração fixa e óptica coerente. O tamanho do mercado de redes de data centers da Tailândia para produtos está projetado para atingir USD 514,27 milhões até 2031 a um CAGR de 8,12%, sustentado pelos ciclos de atualização de switch para servidor. Em paralelo, serviços profissionais, operações de rede gerenciadas e treinamento registraram um CAGR de 11,78%, beneficiando-se da escassez de talentos internos em DevSecOps. As empresas escolhem serviços gerenciados para obter monitoramento 24/7 e controle de mudanças baseado em intenção, reduzindo o tempo médio de reparo para menos de 30 minutos. Os fornecedores agrupam suporte ao ciclo de vida para garantir a conformidade de firmware sob a Lei de Proteção de Dados Pessoais. A demanda por serviços vinculados a SLA decorre de penalidades regulatórias que podem superar 3% da receita anual por violações de dados induzidas por tempo de inatividade.
O mercado de redes de data centers da Tailândia também está testemunhando um consumo expandido de serviços de manutenção proativa que aproveitam a telemetria orientada por IA. As operadoras ingerem dados de sensores em fluxo em modelos preditivos que previnem falhas de placa de linha com até 20 dias de antecedência. Os serviços de consultoria e design estão em demanda durante as construções de sites de borda, onde restrições de espaço e resfriamento exigem topologias personalizadas. Os serviços de mãos remotas ganham força entre provedores de nuvem no exterior que co-localizam hardware em Banguecoque, mas carecem de engenheiros residentes.


Por Usuário Final: Saúde Emerge como Líder de Crescimento
TI e telecomunicações detinham 34,74% da participação do mercado de redes de data centers da Tailândia em 2025, impulsionadas pela densificação de backhaul 5G e nós de armazenamento em cache de conteúdo OTT. No entanto, saúde e ciências da vida registrará um CAGR de 12,96% até 2031, à medida que os hospitais digitalizam arquivos de imagens e implantam plataformas de UTI de tele-medicina. O tamanho do mercado de redes de data centers da Tailândia para saúde pode ultrapassar USD 112,34 milhões até 2031, assumindo a continuidade dos incentivos de reembolso de saúde eletrônica. Tomografias computadorizadas de alta resolução geram 1 a 2 TB por sessão, impulsionando mandatos de armazenamento de borda e interconexão de 100 GbE dentro dos campi hospitalares.
Laboratórios farmacêuticos em Rayong estão construindo data centers com barreira de ar para análises genômicas usando clusters de 400 GbE. O BFSI continua sendo um segmento vertical de alto valor com apetite sustentado por redes determinísticas de baixa latência que suportam liquidação em tempo real e análises de fraude. Agências governamentais expandem sobreposições seguras de WAN que atendem às estipulações da Lei de Segurança Cibernética. Empresas de mídia e entretenimento aproveitam nós de codificação com taxa de bits adaptativa localizados em pontos turísticos, enquanto estabelecimentos industriais operam hubs privados de 5G MEC habilitando gêmeos digitais.
Por Tipo de Data Center: Hiperescaladores Impulsionam a Transformação
As operadoras de colocation comandaram 54,73% da receita em 2025, mas os hiperescaladores estão adicionando capacidade ao dobro do ritmo das construções neutras de operadoras. O mercado de redes de data centers da Tailândia está vendo os hiperescaladores implantarem campi maiores de 18-50 MW que necessitam de malhas de espinha com 1.024 portas. A saturação da rede elétrica de Banguecoque empurra novas construções em direção ao EEC, onde isenções fiscais e acesso a terminais de GNL reduzem o PUE. As operadoras de colocation respondem integrando tecidos de interconexão definidos por software, permitindo que as empresas ativem conexões cruzadas de 10 GbE em minutos.
Os data centers de borda e micro registram um CAGR de 11,46% até 2031, refletindo as implementações de IoT e cidades inteligentes. Racks de baixa altura e gabinetes para instalações externas dominam esses sites, frequentemente alimentados por energia solar em telhados. As operadoras adotam switches de computação aberta carregados com SONiC para atender às restrições orçamentárias. As plataformas de orquestração de carga de trabalho facilitam migrações ao vivo de máquinas virtuais entre clusters de borda e regiões centrais, garantindo a conformidade com as regras de soberania de dados.
Por Largura de Banda: A Migração para Velocidades Ultra-Altas Acelera
A faixa de 50-100 GbE reteve 35,88% de participação de mercado em 2025, oferecendo um equilíbrio ideal de custo e throughput para a maioria das empresas. O tamanho do mercado de redes de data centers da Tailândia para essa faixa ainda crescerá porque as empresas escalonam as atualizações, mas sua participação diminuirá à medida que o treinamento e inferência de IA requerem redes de 400 GbE. As implantações acima de 100 GbE crescem a um CAGR de 14,12%, impulsionadas por clusters de IA hiperescalável usando NVLink e RoCE.
Portas iguais ou inferiores a 10 GbE persistem em redes fora de banda e links de gerenciamento KVM. Enquanto isso, 25-40 GbE atua como um trampolim para PMEs que migram de 1 GbE. Os fornecedores agora enviam óptica com suporte a modulação PAM4 e coerente, simplificando as atualizações em campo. O licenciamento dinâmico de largura de banda permite o modelo pague conforme cresce, reduzindo as ansiedades iniciais de capex.
Análise Geográfica
Banguecoque concentra quase 70% da capacidade instalada de racks e continua sendo a principal junção para cabos submarinos que ligam a Índia e Singapura. Os anéis de fibra densa da capital e a proximidade com os pontos de troca de internet (IXs) reduzem os custos de trânsito, tornando-a a zona de aterrissagem preferida para nós de borda multinuvem. O mercado de redes de data centers da Tailândia se beneficia de incentivos municipais que descontam a energia da rede em 3% para data centers que atingem PUE abaixo de 1,3.
O Corredor Econômico Oriental - abrangendo Chonburi, Rayong e Chachoengsao - ancora o segundo maior cluster de campi hiperescaláveis. Concessões de terra, terminais de importação de GNL e subestações de alta tensão aceleram as aprovações. A participação de mercado de redes de data centers da Tailândia do EEC se aproximará de 27,62% até 2031, à medida que AWS, Google e conglomerados locais comissionam regiões de múltiplas zonas de disponibilidade.
Cidades do interior, como Chiang Mai e Phuket, experimentam crescimento de dois dígitos em nós de micro-borda. Projetos de turismo inteligente transmitem conteúdo de realidade virtual em 8K que exige latência abaixo de 10 ms, impulsionando a implantação de armários MEC ao lado de estações de base 5G. Projetos nacionais de banda larga estendem o backhaul de fibra a 40.000 aldeias, permitindo roteadores de agregação de borda que transferem o tráfego para pontos de troca de internet regionais. A tendência diversifica a capacidade para além da região metropolitana de Banguecoque e sustenta uma topologia distribuída e resiliente.
Panorama regulatório
O ecossistema de redes de data centers da Tailândia está sendo cada vez mais moldado pelas condições de investimento e operação vinculadas às promoções do Conselho de Investimentos (BOI) e à supervisão específica do setor. A Notificação do BOI Sor. 9/2568, em vigor a partir de novembro de 2025, reestruturou os incentivos para projetos de data centers e introduziu requisitos operacionais mais rigorosos referenciados por participantes do mercado, incluindo limites de PUE (como 1,3) e expectativas de certificação de segurança (por exemplo, ISO/IEC 27001) como parte de planos de benefícios ampliados. Em 2026, a triagem relacionada ao BOI ficou ainda mais rigorosa por meio de exigências de que novas solicitações incluam uma carta de confirmação de fornecimento de energia da Comissão Reguladora de Energia (ERC), vinculando as aprovações de projetos de forma mais direta à prontidão da rede elétrica e ao planejamento energético.
Além da promoção de investimentos, o perímetro regulatório da Tailândia para data centers se ampliou. Em 2026, foi criado um Subcomitê de Gestão de Energia para Investimentos e Triagem de Projetos de Data Centers, presidido pelo Ministro de Energia, para funcionar como um filtro único de avaliação de recursos e energia limpa, afetando como e quando grandes campi garantem energia e avançam para a implantação. Separadamente, a Comissão Nacional de Radiodifusão e Telecomunicações (NBTC) tem sido relatada como estando a considerar mudanças que elevam a supervisão de licenciamento (incluindo uma possível transição para uma estrutura Tipo 3), e o Ministério da Indústria tem elaborado legislação para regular data centers como entidades distintas, com abrangência incluindo padrões ambientais, de consumo de energia e de zoneamento. Essas atualizações influenciam a seleção de locais e o cronograma de implantação de redes.
Análise da cadeia de valor
A cadeia de valor de redes de data centers da Tailândia começa com insumos upstream de silício, óptica e sistemas operacionais e software de rede, e depois avança para plataformas de rede OEM (comutação, roteamento, segurança e interconexões ópticas) fornecidas por fornecedores globais como Cisco Systems, Huawei Technologies, Juniper Networks, Dell Technologies e Hewlett Packard Enterprise (HPE). Os produtos então passam por distribuidores locais e integradores de sistemas que lidam com design, integração e operações, enquanto serviços como serviços de rede gerenciados, manutenção e treinamento se expandem para compensar a escassez de competências em SDN/DevNet referenciada por participantes do setor.
A demanda downstream é ancorada por operadores de colocation, hyperscalers e grandes empresas que constroem zonas de nuvem privada, com programas de capacidade em grande escala cada vez mais concentrados em Bangkok e no Corredor Econômico Oriental (EEC). Parques industriais em Chonburi e Rayong são nós de desenvolvimento proeminentes para novos campi, e os requisitos de conectividade ligam a cadeia a operadoras e ecossistemas de pontos de troca de internet. A prontidão energética se tornou um insumo condicionante para a cadeia de valor, com a coordenação entre o BOI, o Ministério de Energia e a ERC moldando o sequenciamento de projetos e, por sua vez, o ritmo de aquisição de fabrics de alta velocidade e interconexões ópticas.
Cenário Competitivo
Os líderes globais - Cisco, Huawei e Juniper - forneceram pouco menos de 40% das portas de switch e roteador em 2024, sinalizando concentração moderada. Cada fornecedor agora agrupa mecanismos de garantia orientados por IA, buscando anuidades de software mais duradouras. A Cisco promove a Rede Óptica Roteada que consolida as camadas IP e óptica, reduzindo o custo total em até 45%.[3]Kip Compton, "Routed Optical Networking Explained", Blogs da Cisco, cisco.com A Huawei oferece CloudFabric 3.0 com Ethernet sem perda para clusters de IA, enquanto o Apstra da Juniper automatiza redes de múltiplos fornecedores por meio de design baseado em intenção.
Integradores de sistemas locais - G-Able, MFEC e Jasmine - abordam lacunas de personalização oferecendo preparação de sites, integração de trem de energia e serviços de centro de operações de rede bilíngue. Os hiperescaladores aceleram as construções de campi por meio de empreendimentos conjuntos com desenvolvedores de propriedades que fornecem terreno, energia e acordos de compra de energia renovável. As parcerias entre o Grupo CP e a BlackRock visam erguer um "Giga Data Hub" de 200 MW perto de Rayong, pressionando os incumbentes a pré-posicionar estoques e linhas de troca para atender às janelas de aquisição condensadas.
Fornecedores de componentes ópticos - Ciena e Lumentum - promovem módulos ópticos coerentes que se encaixam no fator de forma QSFP-DD, permitindo atualizações fáceis de 100 GbE para 400 GbE sem substituição de chassis. A tendência de óptica aberta corrói os bloqueios tradicionais de fornecedores e intensifica a concorrência de preços. Enquanto isso, especialistas em appliances de segurança como a Palo Alto Networks colaboram com a NTT DATA para integrar firewalls com reconhecimento de 5G em data centers de borda. A combinação em evolução de hardware tradicional, plataformas de caixa branca desagregadas e serviços gerenciados mantém o poder de barganha distribuído entre os compradores.
Líderes do Setor de Redes de Data Centers da Tailândia
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise (HPE)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental nas redes de data centers da Tailândia é a expansão da capacidade de comutação, roteamento e interconexão óptica de alta velocidade exigida pelo grande pipeline de construção e pelas implantações orientadas para IA. No segundo trimestre de 2026, o pipeline de capacidade da Tailândia em construção ou planejado foi citado em 944 MW, contra 216 MW de capacidade ativa, uma lacuna que se traduz em demanda por fabrics spine-leaf, óptica coerente e inspeção de segurança leste-oeste de maior largura de banda em instalações novas e em expansão. O pipeline também está sendo viabilizado por meio de facilitação formal de investimentos: o BOI aprovou mais de 223 bilhões de baht (6,8 bilhões de USD) em 25 projetos sob o mecanismo Thailand FastPass, reforçando a visibilidade de aquisição de curto prazo para construções de redes no país.
A aquisição de energia e os requisitos de design vinculados à conformidade estão criando oportunidades mais específicas em arquiteturas eficientes em energia e ferramentas de automação. O piloto de Contrato de Compra Direta de Energia (DPPA), lançado em janeiro de 2026, oferece um mecanismo para data centers qualificados (carga mínima de TI de 50 MW) adquirirem eletricidade renovável, o que pode melhorar a viabilidade financeira dos projetos e apoiar implantações de redes para campi hyperscale que dependem de designs de alta densidade de portas. No lado das cargas de trabalho, a hospedagem de IA e a infraestrutura de nuvem multi-AZ adicionam requisitos incrementais para fabrics de baixa latência e interconexões resilientes, ilustrado pelo investimento de 235,2 milhões de USD da Datasection (Thailand) Co. Ltd. em infraestrutura de servidores GPU de alto desempenho para hospedagem de IA em Bangkok e Pathum Thani. Isso apoia demanda adjacente por redes de alto throughput, configurações Ethernet sem perdas e serviços operacionais capazes de sustentar ciclos de mudança rápidos.
Desenvolvimentos recentes do setor
- Julho de 2026: Início das obras do campus de data center Bangkok 4 em Chonburi. O lançamento expande a capacidade hyperscale tailandesa em Chonburi e fortalece a interconexão regional de data centers para empresas tailandesas. Sinaliza a aceleração da construção de capacidade nos corredores do Corredor Econômico Oriental, melhorando a conectividade e a segurança de fornecimento para cargas de trabalho de nuvem e IA.
- Julho de 2026: Início das obras de um data center hyperscale de 6 bilhões de baht em Muangthong Thani (região de Bangkok), com capacidade de TI de 21 MW. O projeto cria um novo campus hyperscale na região norte de Bangkok e expande a carga de TI de alta capacidade para atender à demanda de IA e nuvem. Intensifica a concorrência por espaço de data center Tier-1 na Grande Bangkok, aumentando a escala disponível e o acesso a locais premium.
- Maio de 2026: Assinatura de um empréstimo verde de 880 milhões de USD para o data center BKK Campus de 100 MW em Chonburi. Este financiamento reforça um importante desenvolvimento de campus de data center tailandês e reforça o financiamento para expansões de capacidade em grande escala. Demonstra financiamento verde para viabilizar a implantação hyperscale e sustenta a construção de conectividade regional no Corredor Econômico Oriental.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de redes de data centers da Tailândia é definido como a receita gerada por produtos de rede e serviços relacionados usados dentro de data centers na Tailândia para conectar servidores, armazenamento e redes externas, em instalações corporativas, de colocation e de nuvem.
Exclusões de escopo: O dimensionamento exclui redes de acesso de telecomunicações em geral fora dos sites de data centers (como banda larga móvel e fixa de última milha) e equipamentos de Wi-Fi para consumidores.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Appliances de Segurança de Rede
- Controladores de Rede Definida por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual sobre as condições de construção de data centers e conectividade na Tailândia, e depois mapeamos onde os gastos com redes normalmente se situam dentro dessa pilha de infraestrutura. Fontes públicas e oficiais ajudam a ancorar as premissas, como anúncios e programas de incentivo do Conselho de Investimentos da Tailândia, indicadores do Escritório Nacional de Estatística sobre uso de TIC, publicações regulatórias da NBTC sobre conectividade, e contexto de energia e sistema elétrico da EPPO e EGAT.
Para manter o modelo realista, também analisamos registros de operadoras e fornecedores, apresentações a investidores e cobertura de imprensa confiável sobre expansões relatadas, adições de capacidade e mudanças tecnológicas dentro das instalações. Algumas assinaturas pagas são usadas apenas de forma aprovada, principalmente para dados financeiros e de inteligência empresarial, bancos de dados de patentes, e verificações de importação e exportação em nível de envio que ajudam a validar fluxos de fornecimento específicos da Tailândia. As fontes documentais listadas acima são ilustrativas, e muitas outras referências são usadas para coletar dados, esclarecer definições e verificar premissas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar o que está realmente sendo adquirido e implantado nas instalações da Tailândia, e depois para corrigir premissas documentais que sejam muito amplas para este país. Conversamos com uma combinação de operadores de data centers, usuários de nuvem e colocation, parceiros de canal e especialistas técnicos que podem validar velocidades de porta típicas, ciclos de renovação e taxas de adesão a serviços, que são então usados para triangular os resultados finais do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 37% | CXOs: 18% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 18% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, em que o conjunto de demanda de data centers da Tailândia é reconstruído a partir de adições de capacidade e sinais de utilização, e depois traduzido em gastos com redes com base em arquitetura e comportamento de renovação. O modelo é posteriormente verificado com aproximações bottom-up seletivas, como consolidações de estilo lista de materiais amostral para camadas de rede comuns e verificações de canal sobre faixas de preços típicas, antes de os totais serem ajustados.
Alguns insumos são os mais relevantes neste mercado, incluindo o ritmo de novas capacidades e expansões de data centers, a combinação de construções hyperscale e de colocation em comparação com salas corporativas, a adoção de interconexões de maior largura de banda, a progressão média de preços de switches e roteadores por velocidade de porta, e as taxas de adesão a serviços de instalação, manutenção e suporte gerenciado. Onde as observações diretas são escassas, as lacunas são tratadas usando intervalos acordados em entrevistas e depois testados sob estresse em relação a sinais de importação e envio.
Para a previsão, é usada a análise de cenários, pois o momento das expansões pode mudar com base na disponibilidade de energia, no licenciamento e em decisões de grandes inquilinos. O caminho de curto prazo está vinculado à capacidade anunciada e às janelas de entrada em operação esperadas, enquanto a perspectiva de médio prazo segue ciclos de renovação normalizados e expectativas de crescimento de tráfego compartilhadas pelos respondentes do setor.
Validação de dados e ciclo de atualização
Cada insumo importante é verificado cruzadamente com pelo menos um sinal independente, e depois o modelo completo é revisado quanto a valores atípicos, mudanças abruptas e saltos irrealistas de preço ou volume. Quando as variações parecem muito grandes, as premissas são revisadas e, se necessário, os respondentes são recontatados para confirmar o que mudou e por quê.
Antes da aprovação final, outro analista revisa a cadeia de cálculo para garantir que a aritmética e a lógica sejam consistentes entre os anos, com atenção especial ao momento da conversão cambial e ao alinhamento de escopo. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de capacidade, mudanças de política ou alterações significativas nos preços de equipamentos. Imediatamente antes da entrega, é realizada uma verificação final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de redes de data centers da Tailândia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para redes de data centers da Tailândia podem parecer muito distantes entre si porque diferentes estudos contabilizam diferentes camadas de equipamentos e também não tratam serviços e atualizações da mesma forma. O momento também importa, pois algumas estimativas usam planos de construção baseados em anúncios, enquanto outras dependem de sinais de capacidade instalada, que têm defasagem.
A principal lacuna surge de se as redes de campus corporativo em geral e a conectividade de borda de telecomunicações estão incluídas, onde a Mordor Intelligence contabiliza apenas redes vendidas para uso dentro das instalações de data centers e depois aplica ciclos de renovação e combinação de velocidades de porta específicos da Tailândia, em vez de médias regionais amplas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 490,00 milhões de USD (2025) | |
| Consultoria Regional A | 610,00 milhões de USD (2025) | Frequentemente amplia o escopo para incluir comutação de campus e atualizações de borda de WAN vinculadas a programas de transformação digital, o que infla o valor de redes além das paredes do data center. |
| Associação Setorial B | 430,00 milhões de USD (2025) | Tende a subestimar ao focar em projetos hyperscale e em um conjunto mais restrito de portas de alta velocidade, o que deixa de contabilizar gastos de salas corporativas e receita de serviços vinculada às implantações. |
A variação na tabela é explicada principalmente pelas escolhas de escopo e por como o preço e a combinação de produtos são projetados ao longo dos anos de previsão. Ao manter o conjunto de demanda vinculado à atividade das instalações na Tailândia e validar alavancas-chave, como a combinação de largura de banda e o momento de renovação, com verificações primárias, o número final permanece rastreável a etapas repetíveis e insumos claros.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de redes de data centers da Tailândia?
O mercado está em USD 540,86 milhões em 2026 e está previsto para atingir USD 886,32 milhões até 2031, implicando um CAGR de 10,38%.
Qual segmento está crescendo mais rapidamente?
Os serviços, particularmente operações gerenciadas e integração, estão se expandindo a um CAGR de 11,78% devido à escassez de talentos e ao crescente aumento da complexidade de rede.
Por que os hiperescaladores estão investindo fortemente na Tailândia?
Os fatores incluem incentivos fiscais no Corredor Econômico Oriental, proximidade estratégica com os corredores de tráfego da ASEAN e apoio governamental no âmbito do Tailândia 4.0.
Qual faixa de largura de banda está avançando mais rapidamente?
Links acima de 100 GbE, incluindo 400 GbE e 800 GbE, estão crescendo a um CAGR de 14,12% com o aumento das cargas de trabalho de IA e análises em tempo real.
Como o aumento dos custos de energia está influenciando o design de rede?
As operadoras adotam silício com eficiência energética, arquiteturas ópticas roteadas e automação orientada por IA para conter o OPEX à medida que as tarifas de eletricidade sobem.
Quais são as principais restrições que o mercado enfrenta?
O alto custo inicial para equipamentos de ponta e a escassez de talentos em SDN/DevNet podem atrasar as implantações e limitar a adoção mais ampla de tecnologia.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Racks de Data Centers da Tailândia Demanda por racks em toda a Tailândia, abrangendo tamanho de rack, altura de rack e tipo de rack.
- Mercado de Consumo de Água em Data Centers da China Demanda por uso de água na China, abrangendo fonte de fornecimento de água, tipo de data center e tamanho do data center.
- Mercado de Construção de Data Centers na Suécia Construção na Suécia, dividida por infraestrutura, tier e usuário final.
- Mercado de Armazenamento de Data Centers na Suécia Armazenamento na Suécia, dividido por tamanho de instalação e tier.
- Mercado de Armazenamento de Data Centers na Suíça Armazenamento na Suíça, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Centers da Tailândia Armazenamento na Tailândia, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Centers da África Demanda por armazenamento na África, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Segurança Física de Data Centers na Suécia Segurança física da Suécia, dividida por tipo de solução e tipo de serviço.
- Mercado de Segurança Física para Data Centers na Tailândia Demanda por segurança física na Tailândia, abrangendo tipo de solução, tipo de serviço e usuário final.



