
Taille et part du marché des réseaux de centres de données en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 490 Milliards de dollars |
| Taille du Marché (2026) | 540.86 Milliards de dollars |
| Taille du Marché (2031) | 886.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Thaïlande par Mordor Intelligence
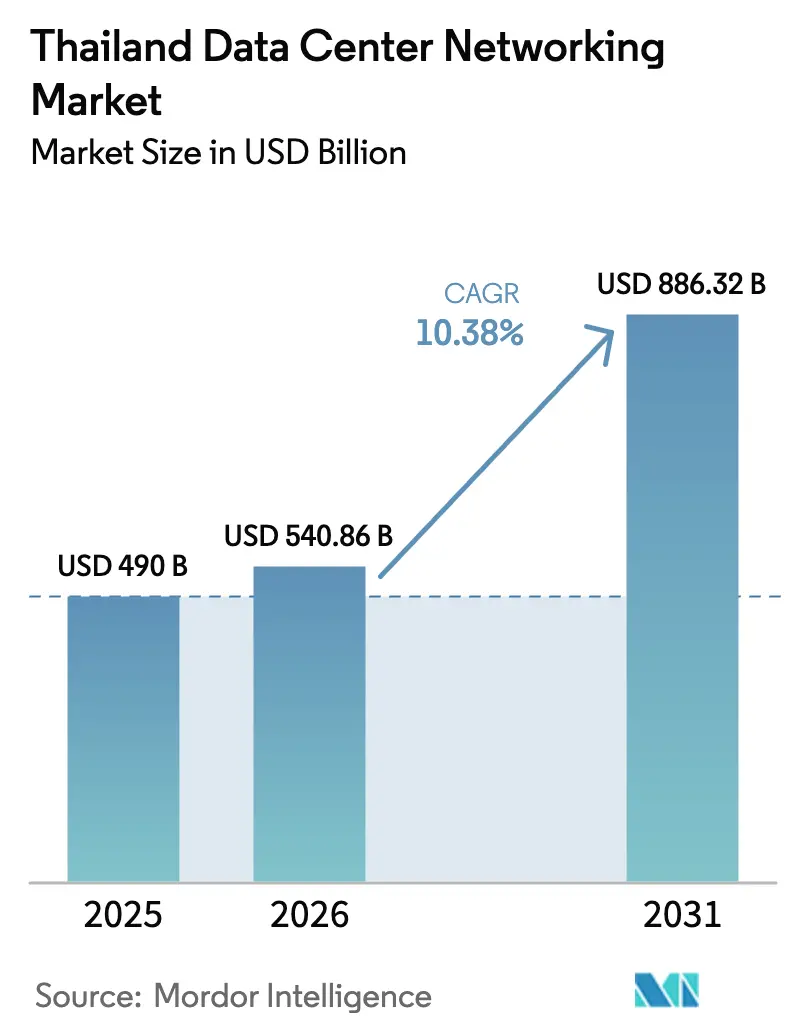
La taille du marché des réseaux de centres de données en Thaïlande en 2026 est estimée à 540,86 millions USD, en progression par rapport à la valeur de 2025 de 490 millions USD, avec des projections pour 2031 montrant 886,32 millions USD, affichant un TCAC de 10,38 % sur la période 2026-2031. La croissance est alimentée par le programme Thailand 4.0 soutenu par le gouvernement, les afflux de capitaux hyperscaleurs et l'adoption accélérée du cloud. L'approfondissement des dorsales en fibre optique, la réduction des objectifs de latence pour les charges de travail d'intelligence artificielle et l'élargissement de l'empreinte périphérique dans les villes de province façonnent également le marché des réseaux de centres de données en Thaïlande. Les investisseurs étrangers continuent d'être attirés par les exonérations fiscales, les crédits d'énergie verte et la proximité des stations d'atterrissage de câbles sous-marins, tandis que les entreprises nationales renforcent l'automatisation des réseaux pour pallier les pénuries de main-d'œuvre. La hausse des tarifs d'électricité intensifie toutefois la priorité accordée aux plateformes de routage et de commutation à faible consommation d'énergie.
Principaux enseignements du rapport
- Par composant, les produits ont dominé avec une part de revenus de 63,65 % en 2025, tandis que les services devraient afficher le TCAC le plus rapide, soit 11,78 %, d'ici 2031.
- Par utilisateur final, l'informatique et les télécommunications détenaient 34,74 % de la part du marché des réseaux de centres de données en Thaïlande en 2025 ; le secteur de la santé et des sciences de la vie devrait croître à un TCAC de 12,96 % d'ici 2031.
- Par type de centre de données, la colocation a capté 54,73 % de la taille du marché des réseaux de centres de données en Thaïlande en 2025, tandis que les hyperscaleurs et les fournisseurs de services cloud progressent à un TCAC de 13,92 % jusqu'en 2031.
- Par bande passante, le segment 50-100 GbE a représenté 35,88 % de la part de revenus en 2025, tandis que le segment >100 GbE s'étendra à un TCAC de 14,12 % d'ici 2031.
- Cisco, Huawei et Juniper ont fourni ensemble un peu moins de 40 % des ports de commutation et de routage expédiés en 2024, indiquant un environnement de fournisseurs modérément concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements cloud-first et hyperscaleurs | +2.8% | National (Bangkok, CEE) | Moyen terme (2 à 4 ans) |
| Initiatives d'économie numérique Thailand 4.0 | +2.1% | National | Long terme (≥ 4 ans) |
| Pression de réduction des OPEX favorisant l'automatisation des réseaux | +1.7% | National, entreprises | Court terme (≤ 2 ans) |
| Passerelle numérique ASEAN et corridors de trafic transfrontaliers | +1.4% | Régional | Moyen terme (2 à 4 ans) |
| Trafic périphérique OTT vidéo / e-sports | +0.9% | Villes de province | Court terme (≤ 2 ans) |
| Incitations aux crédits d'énergie verte de l'ERC | +0.6% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements cloud-first et hyperscaleurs
Les fournisseurs de cloud hyperscaleurs déploient des infrastructures 400 GbE et 800 GbE pour répondre aux exigences d'intelligence artificielle et d'analytique en temps réel concentrées dans le Corridor économique oriental. Microsoft, AWS et Google ont collectivement annoncé plus de 6 milliards USD de capacité supplémentaire en 2025 seulement, déclenchant un cycle de mise à niveau régulier parmi les opérateurs régionaux en interconnexion avec ces installations.[1]Département des relations publiques du gouvernement, "BOI Approves THB 241 Billion Data Center Investments," thailand.go.th La demande qui en résulte pour des commutateurs spine à haute densité de ports et de l'optique cohérente se répercute sur les feuilles de route des entreprises. Des fournisseurs tels que Ciena ont présenté des routeurs cohérents à 8 192 emplacements offrant 800 Gbit/s par canal tout en consommant 30 % moins d'énergie.[2]François Locoh-Donou, "Introducing the 8192 Coherent Router," Ciena Insights Blog, ciena.com Les grandes banques locales reproduisent ces architectures au sein de zones de cloud privé pour maintenir la latence en dessous de 1 ms pour les rails de paiement en temps réel.
Initiatives d'économie numérique Thailand 4.0
La numérisation du secteur public exige des réseaux stables et à faible latence, des hôpitaux provinciaux aux bureaux de recouvrement des recettes. Les objectifs de haut débit universel à horizon 2027 nécessitent des centaines de micro-centres de données au niveau des sous-districts, chacun relié par des superpositions de réseau étendu défini par logiciel. La loi sur la protection des données personnelles accélère la demande de visibilité du trafic est-ouest chiffré et de segmentation zéro confiance, poussant les exigences de débit des pare-feux au-delà de 1 Tb/s.
Pression de réduction des OPEX favorisant l'automatisation des réseaux
Les coûts d'électricité ont atteint 0,11 USD/kWh en 2025, et les fournisseurs d'énergie ont signalé une hausse supplémentaire de 4 % liée aux prochaines taxes carbone. Les opérateurs se tournent vers la mise en réseau basée sur les intentions et l'automatisation en boucle fermée pour réduire de 20 à 30 % des heures de configuration de routine. L'orchestrateur de services réseau de Cisco et Red Hat Ansible sont désormais livrés avec des playbooks prédéfinis pour le provisionnement de longueurs d'onde optiques.
Passerelle numérique ASEAN et corridors de trafic transfrontaliers
Le rôle de la Thaïlande dans les corridors de données régionaux est renforcé par de nouveaux atterrissages de câbles sous-marins qui réduisent la latence aller-retour vers Singapour à moins de 25 ms. Le gouvernement a signé des mémorandums avec le Laos et le Cambodge pour harmoniser la fiscalité des points d'échange Internet, stimulant la demande de routeurs frontaliers à l'échelle du térabit avec inspection approfondie des paquets. Les fabricants orientés à l'exportation adoptent des appliances de chiffrement sur site capables de gérer des liens de 400 GbE pour répondre aux exigences de résidence des données des clients établis au Viêt Nam et en Indonésie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les équipements réseau avancés | -1.9% | National, marché intermédiaire | Court terme (≤ 2 ans) |
| Pénurie de compétences en réseau défini par logiciel / DevNet | -1.2% | National | Moyen terme (2 à 4 ans) |
| Retards dans les permis d'atterrissage de câbles sous-marins | -0.8% | Régions côtières | Moyen terme (2 à 4 ans) |
| Hausse des tarifs d'électricité et imminente taxe carbone | -0.7% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les équipements réseau avancés
Un déploiement type en architecture leaf-spine 800 GbE pour une installation de 5 MW peut dépasser 4 millions USD en investissement initial, le plaçant hors de portée des fournisseurs de services de taille intermédiaire en Thaïlande. Les options de crédit-bail sont limitées, car les banques locales restent prudentes quant au risque de valeur résiduelle des modules optiques à obsolescence rapide.
Pénurie de compétences en réseau défini par logiciel / DevNet
Les enquêtes sectorielles indiquent que les professionnels DevNet certifiés sont moins de 2 000 à l'échelle nationale, entraînant des primes salariales dépassant 70 % par rapport aux postes CCNP traditionnels. Le goulet d'étranglement des talents retarde les projets de migration et oblige les opérateurs à s'appuyer sur les services professionnels des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : Les services s'accélèrent malgré la prédominance des produits
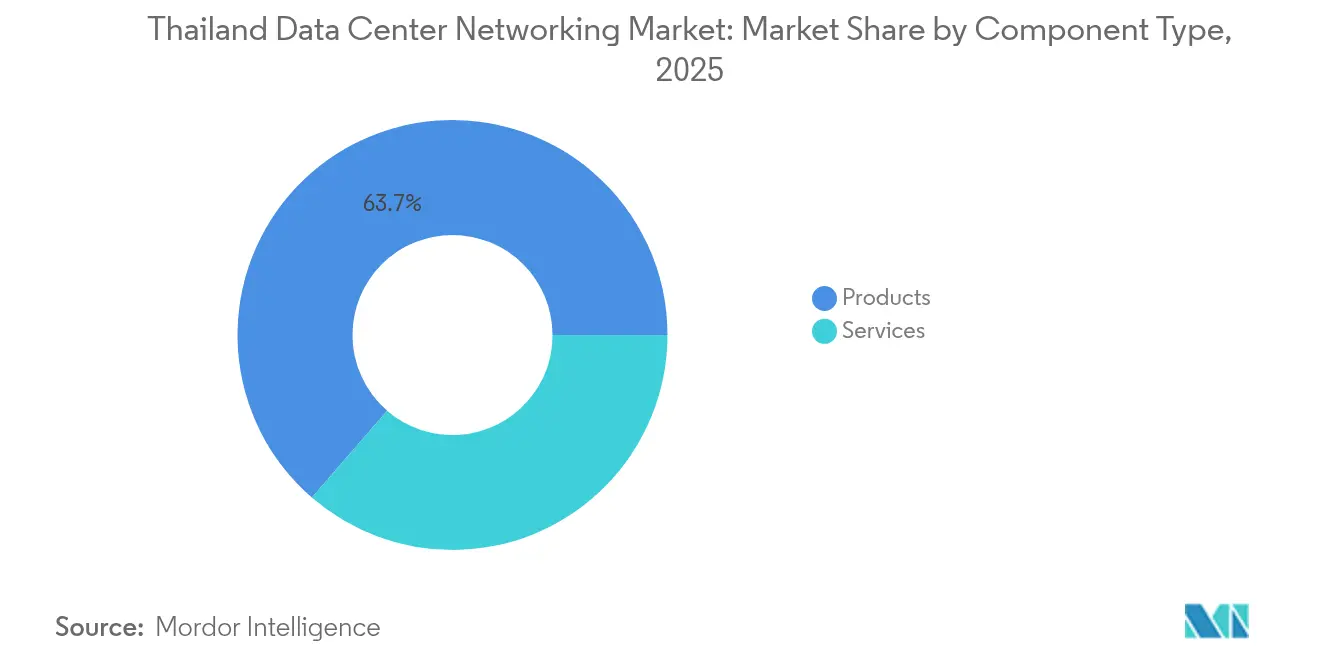
Les produits ont dominé 63,65 % des revenus de 2025 grâce aux commandes soutenues de commutateurs spine à configuration fixe et d'optique cohérente. La taille du marché des réseaux de centres de données en Thaïlande pour les produits devrait atteindre 514,27 millions USD d'ici 2031 à un TCAC de 8,12 %, soutenue par les cycles de renouvellement commutateur-serveur. Parallèlement, les services professionnels, les opérations réseau gérées et la formation ont enregistré un TCAC de 11,78 %, bénéficiant de la rareté des talents internes en DevSecOps. Les entreprises choisissent les services gérés pour obtenir une surveillance 24h/24 et 7j/7 et un contrôle des modifications basé sur les intentions, réduisant le temps moyen de réparation à moins de 30 minutes. Les fournisseurs regroupent le support de cycle de vie pour garantir la conformité des microprogrammes dans le cadre de la loi sur la protection des données personnelles. La demande de services avec accord de niveau de service découle des pénalités réglementaires qui peuvent dépasser 3 % du chiffre d'affaires annuel en cas de violations de données dues à des interruptions de service.
Le marché des réseaux de centres de données en Thaïlande assiste également à une consommation accrue de services de maintenance proactive exploitant la télémétrie pilotée par l'intelligence artificielle. Les opérateurs ingèrent des données de capteurs en continu dans des modèles prédictifs qui anticipent les défaillances de cartes de ligne jusqu'à 20 jours à l'avance. Les services de conseil et de conception sont demandés lors de la construction de sites périphériques, où les contraintes d'espace et de refroidissement nécessitent des topologies personnalisées. Les services de mains à distance gagnent en popularité parmi les fournisseurs de cloud étrangers qui colocalisent du matériel à Bangkok sans disposer d'ingénieurs résidents.


Par utilisateur final : Le secteur de la santé émerge comme leader de croissance
L'informatique et les télécommunications détenaient 34,74 % de la part du marché des réseaux de centres de données en Thaïlande en 2025, portées par la densification du rétroacheminement 5G et les nœuds de mise en cache de contenu OTT. Pourtant, le secteur de la santé et des sciences de la vie affichera un TCAC de 12,96 % jusqu'en 2031, à mesure que les hôpitaux numérisent leurs archives d'imagerie et déploient des plateformes de télé-réanimation. La taille du marché des réseaux de centres de données en Thaïlande pour le secteur de la santé pourrait dépasser 112,34 millions USD d'ici 2031, sous réserve de la poursuite des incitations au remboursement de la e-santé. Les scanners tomodensitométriques haute résolution génèrent 1 à 2 To par session, imposant des exigences en matière de stockage périphérique et d'interconnexion 100 GbE au sein des campus hospitaliers.
Les laboratoires pharmaceutiques de Rayong construisent des centres de données à intervalle d'air pour l'analytique génomique utilisant des clusters 400 GbE. Le secteur des services bancaires, financiers et d'assurance (BFSI) reste un segment à haute valeur ajoutée avec un appétit soutenu pour des réseaux déterministes à faible latence soutenant le règlement en temps réel et l'analytique de la fraude. Les agences gouvernementales étendent les superpositions de réseau étendu sécurisé répondant aux stipulations de la loi sur la cybersécurité. Les entreprises de médias et de divertissement exploitent des nœuds d'encodage à débit binaire adaptatif placés dans les hauts lieux touristiques, tandis que les fabricants exploitent des hubs MEC à réseau 5G privé permettant des jumeaux numériques.
Par type de centre de données : Les hyperscaleurs conduisent la transformation
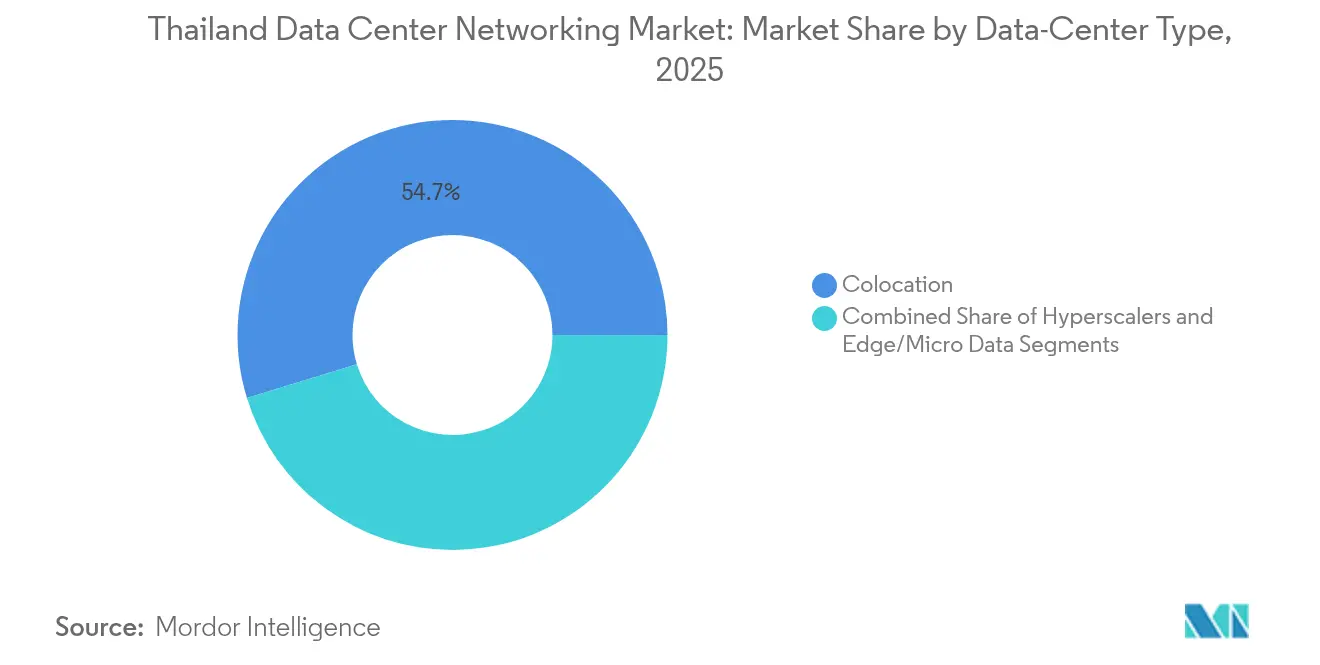
Les opérateurs de colocation ont représenté 54,73 % des revenus en 2025, mais les hyperscaleurs ajoutent de la capacité à un rythme deux fois supérieur à celui des constructions neutres vis-à-vis des opérateurs. Le marché des réseaux de centres de données en Thaïlande voit les hyperscaleurs déployer de plus grands campus de 18 à 50 MW nécessitant des maillages spine à 1 024 ports. La saturation du réseau électrique de Bangkok pousse les nouvelles constructions vers le Corridor économique oriental, où les exonérations fiscales et l'accès aux terminaux de gaz naturel liquéfié abaissent le taux d'utilisation de l'énergie. Les acteurs de la colocation répondent en intégrant des structures d'interconnexion définies par logiciel, permettant aux entreprises de configurer des connexions croisées de 10 GbE en quelques minutes.
Les centres de données périphériques et micro-centres de données enregistrent un TCAC de 11,46 % jusqu'en 2031, reflétant les déploiements de l'Internet des objets et des villes intelligentes. Les racks de faible hauteur et les boîtiers pour installations extérieures dominent ces sites, souvent alimentés par des panneaux solaires en toiture. Les opérateurs adoptent des commutateurs à architecture ouverte chargés avec SONiC pour respecter les contraintes budgétaires. Les plateformes d'orchestration des charges de travail facilitent les migrations de machines virtuelles en direct entre les clusters périphériques et les régions centrales, assurant la conformité avec les règles de souveraineté des données.
Par bande passante : La migration vers les ultra-hautes vitesses s'accélère
Le segment 50-100 GbE a conservé une part de marché de 35,88 % en 2025, offrant un équilibre optimal entre coût et débit pour la plupart des entreprises. La taille du marché des réseaux de centres de données en Thaïlande pour ce segment continuera de croître car les entreprises échelonnent leurs mises à niveau, mais sa part diminuera à mesure que l'entraînement et l'inférence d'intelligence artificielle nécessiteront des infrastructures 400 GbE. Les déploiements au-dessus de 100 GbE progressent à un TCAC de 14,12 %, portés par les clusters d'intelligence artificielle hyperscaleurs utilisant NVLink et RoCE.
Les ports inférieurs ou égaux à 10 GbE persistent dans les réseaux hors bande et les liens de gestion KVM. Pendant ce temps, le segment 25-40 GbE sert de tremplin pour les PME migrant depuis le 1 GbE. Les fournisseurs livrent désormais des optiques prenant en charge à la fois la modulation PAM4 et la modulation cohérente, simplifiant les mises à niveau sur le terrain. La licence de bande passante dynamique permet une croissance à la demande, atténuant les inquiétudes initiales liées aux dépenses d'investissement.
Analyse géographique
Bangkok concentre près de 70 % de la capacité en racks installée et reste le principal nœud de jonction pour les câbles sous-marins reliant l'Inde et Singapour. Les anneaux en fibre dense de la capitale et la proximité des points d'échange Internet réduisent les coûts de transit, en faisant la zone d'atterrissage privilégiée pour les nœuds de périphérie multicloud. Le marché des réseaux de centres de données en Thaïlande bénéficie d'incitations municipales qui accordent une remise de 3 % sur l'électricité du réseau aux centres de données atteignant un taux d'utilisation de l'énergie inférieur à 1,3.
Le Corridor économique oriental - couvrant Chonburi, Rayong et Chachoengsao - ancre le deuxième plus grand cluster de campus hyperscaleurs. Les concessions foncières, les terminaux d'importation de gaz naturel liquéfié et les sous-stations à haute tension accélèrent les approbations. La part du marché des réseaux de centres de données en Thaïlande du Corridor économique oriental approchera 27,62 % d'ici 2031, à mesure qu'AWS, Google et les conglomérats locaux mettent en service des régions à zones de disponibilité multiples.
Les villes de province comme Chiang Mai et Phuket connaissent une croissance à deux chiffres des nœuds micro-périphériques. Les projets de tourisme intelligent diffusent du contenu de réalité virtuelle en 8K nécessitant une latence inférieure à 10 ms, incitant au déploiement de cabinets MEC à côté des stations de base 5G. Les projets de haut débit national étendent la fibre optique de rétroacheminement à 40 000 villages, permettant des routeurs d'agrégation périphérique qui transfèrent le trafic vers les points d'échange Internet régionaux. Cette tendance diversifie la capacité loin de la métropole de Bangkok et sous-tend une topologie distribuée résiliente.
Paysage réglementaire
L'écosystème de mise en réseau des centres de données en Thaïlande est de plus en plus façonné par les conditions d'investissement et d'exploitation liées aux promotions du Board of Investment (BOI) et à la surveillance sectorielle spécifique. La notification BOI Sor. 9/2568, en vigueur depuis novembre 2025, a restructuré les incitations pour les projets de centres de données et introduit des exigences opérationnelles plus strictes citées par les acteurs du marché, notamment des seuils de PUE (tels que 1,3) et des exigences de certification de sécurité (par exemple, ISO/IEC 27001) dans le cadre de plans d'avantages renforcés. En 2026, le contrôle lié au BOI s'est encore durci par l'exigence que les nouvelles demandes incluent une lettre de confirmation d'approvisionnement électrique de la Energy Regulatory Commission (ERC), reliant plus directement les approbations de projets à la disponibilité du réseau électrique et à la planification énergétique.
Parallèlement à la promotion des investissements, le périmètre réglementaire de la Thaïlande pour les centres de données s'est élargi. En 2026, un sous-comité sur la gestion de l'énergie pour l'investissement et l'examen des projets de centres de données, présidé par le ministre de l'Énergie, a été créé pour fonctionner comme un filtre unique pour l'évaluation des ressources et de l'énergie propre, influençant la manière et le moment où les grands campus obtiennent leur alimentation électrique et procèdent au déploiement. Par ailleurs, la National Broadcasting and Telecommunications Commission (NBTC) envisagerait, selon certaines informations, des changements renforçant la surveillance des licences (y compris un éventuel passage à un cadre de Type 3), et le ministère de l'Industrie rédigerait une législation visant à réglementer les centres de données comme des entités distinctes, couvrant des normes environnementales, de consommation d'énergie et d'aménagement du territoire. Ces évolutions influencent la sélection des sites et le calendrier de déploiement des réseaux.
Analyse de la chaîne de valeur
La chaîne de valeur de la mise en réseau des centres de données en Thaïlande commence par les intrants amont de silicium, d'optique et de systèmes d'exploitation et logiciels réseau, puis passe aux plateformes de mise en réseau OEM (commutation, routage, sécurité et interconnexions optiques) fournies par des fournisseurs mondiaux tels que Cisco Systems, Huawei Technologies, Juniper Networks, Dell Technologies et Hewlett Packard Enterprise (HPE). Les produits transitent ensuite par des distributeurs locaux et des intégrateurs de systèmes qui gèrent la conception, l'intégration et l'exploitation, tandis que des services tels que les services de réseau gérés, la maintenance et la formation se développent pour compenser la pénurie de compétences SDN/DevNet évoquée par les acteurs du secteur.
La demande aval est ancrée par les opérateurs de colocation, les hyperscalers et les grandes entreprises construisant des zones de cloud privé, les programmes de capacité à grande échelle se concentrant de plus en plus à Bangkok et dans le Corridor économique de l'Est (EEC). Les zones industrielles de Chonburi et de Rayong sont des nœuds de développement importants pour les nouveaux campus, et les besoins en connectivité relient la chaîne aux opérateurs et aux écosystèmes d'échange internet. La disponibilité énergétique est devenue un intrant déterminant pour la chaîne de valeur, la coordination entre le BOI, le ministère de l'Énergie et l'ERC façonnant le séquencement des projets et, par conséquent, le rythme d'approvisionnement pour les infrastructures à haut débit et les interconnexions optiques.
Paysage concurrentiel
Les acteurs mondiaux établis - Cisco, Huawei et Juniper - ont fourni un peu moins de 40 % des ports de commutateurs et de routeurs en 2024, signalant une concentration modérée. Chaque fournisseur intègre désormais des moteurs d'assurance pilotés par l'intelligence artificielle, cherchant à fidéliser davantage grâce aux rentes logicielles. Cisco promeut le routage optique routé qui fusionne les couches IP et optique, réduisant le coût total jusqu'à 45 %.[3]Kip Compton, "Routed Optical Networking Explained", Cisco Blogs, cisco.com Huawei propose CloudFabric 3.0 avec un Ethernet sans perte pour les clusters d'intelligence artificielle, tandis que l'Apstra de Juniper automatise les infrastructures multi-fournisseurs grâce à une conception basée sur les intentions.
Les intégrateurs de systèmes locaux - G-Able, MFEC et Jasmine - comblent les lacunes en matière de personnalisation en offrant des services de préparation de site, d'intégration de l'alimentation et de centre d'opérations réseau bilingue. Les hyperscaleurs accélèrent la construction de campus via des coentreprises avec des promoteurs immobiliers qui fournissent terrains, énergie et accords d'achat d'énergie renouvelable. Les partenariats entre CP Group et BlackRock visent à ériger un ' Giga Data Hub ' de 200 MW près de Rayong, pressant les acteurs établis à pré-positionner les stocks et les lignes d'échange pour répondre aux fenêtres d'approvisionnement réduites.
Les fournisseurs de composants optiques - Ciena et Lumentum - poussent les modules cohérents enfichables adaptés aux facteurs de forme QSFP-DD, permettant des mises à niveau faciles de 100 GbE à 400 GbE sans remplacement de châssis. La tendance aux optiques ouvertes érode les verrouillages traditionnels des fournisseurs et intensifie la concurrence par les prix. Pendant ce temps, des spécialistes des appliances de sécurité tels que Palo Alto Networks collaborent avec NTT DATA pour intégrer des pare-feux compatibles 5G dans les centres de données périphériques. La composition évolutive de matériel traditionnel, de plateformes à boîtier blanc désagrégé et de services gérés maintient le pouvoir de négociation réparti entre les acheteurs.
Leaders du secteur des réseaux de centres de données en Thaïlande
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise (HPE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé dans la mise en réseau des centres de données en Thaïlande est la montée en puissance de la capacité de commutation, de routage et d'interconnexion optique à haut débit requise par l'important pipeline de constructions et les déploiements orientés IA. Au deuxième trimestre 2026, le pipeline de capacité thaïlandais en construction ou planifié était cité à 944 MW contre 216 MW de capacité en exploitation, un écart qui se traduit par une demande de structures spine-leaf, d'optique cohérente et d'inspection de sécurité est-ouest à plus haute bande passante dans les installations nouvelles et en expansion. Le pipeline est également facilité par une aide formelle à l'investissement : le BOI a approuvé plus de 223 milliards de bahts (6,8 milliards USD) répartis sur 25 projets dans le cadre du mécanisme Thailand FastPass, renforçant la visibilité à court terme des achats pour les déploiements de réseaux nationaux.
Les exigences d'approvisionnement énergétique et de conformité en matière de conception créent des opportunités plus spécifiques dans les architectures économes en énergie et les outils d'automatisation. Le programme pilote de contrat d'achat direct d'électricité (DPPA), lancé en janvier 2026, fournit un mécanisme permettant aux centres de données admissibles (charge informatique minimale de 50 MW) d'acquérir de l'électricité renouvelable, ce qui peut améliorer la bancabilité des projets et soutenir les déploiements réseau pour les campus hyperscale qui s'appuient sur des conceptions à haute densité de ports. Du côté des charges de travail, l'hébergement d'IA et l'infrastructure cloud multi-AZ ajoutent des besoins supplémentaires en structures à faible latence et interconnexions résilientes, comme l'illustre Datasection (Thailand) Co. Ltd. qui investit 235,2 millions USD dans des infrastructures de serveurs GPU haute performance pour l'hébergement d'IA à Bangkok et Pathum Thani. Cela soutient une demande connexe pour la mise en réseau à haut débit, les configurations Ethernet sans perte et les services opérationnels capables de soutenir des cycles de changement rapides.
Développements récents du secteur
- Juillet 2026 : Pose de la première pierre du campus de centre de données Bangkok 4 à Chonburi. Ce lancement étend la capacité hyperscale thaïlandaise à Chonburi et renforce l'interconnexion régionale des centres de données pour les entreprises thaïlandaises. Il signale une accélération de la montée en capacité dans les corridors du Corridor économique de l'Est, améliorant la connectivité et la sécurité d'approvisionnement pour les charges de travail cloud et IA.
- Juillet 2026 : Pose de la première pierre d'un centre de données hyperscale de 6 milliards de bahts à Muangthong Thani (région de Bangkok) avec une capacité informatique de 21 MW. Le projet crée un nouveau campus hyperscale dans la région nord de Bangkok et étend la charge informatique à haute capacité pour répondre à la demande en IA et cloud. Il intensifie la concurrence pour l'espace de centres de données Tier-1 dans le Grand Bangkok en augmentant l'échelle disponible et l'accès à des sites premium.
- Mai 2026 : Signature d'un prêt vert de 880 millions USD pour le centre de données BKK Campus de 100 MW à Chonburi. Ce financement souligne le développement d'un important campus de centre de données thaïlandais et renforce le financement des expansions de capacité à grande échelle. Il démontre le recours au financement vert pour permettre le déploiement hyperscale et soutient la construction de la connectivité régionale dans le Corridor économique de l'Est.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la mise en réseau des centres de données en Thaïlande est défini comme les revenus générés par les produits de mise en réseau et les services connexes utilisés à l'intérieur des centres de données en Thaïlande pour connecter les serveurs, le stockage et les réseaux externes, dans les installations d'entreprise, de colocation et de cloud.
Exclusions du périmètre : Le dimensionnement exclut les réseaux d'accès télécom généraux situés en dehors des sites de centres de données (tels que le dernier kilomètre mobile et le haut débit fixe) et les équipements Wi-Fi grand public.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage en zone (SAN)
- Contrôleurs de distribution d'applications (ADC)
- Appliances de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle sur le développement des centres de données en Thaïlande et les conditions de connectivité, puis nous cartographions où se situe typiquement la dépense en mise en réseau au sein de cette pile d'infrastructure. Des sources publiques et officielles aident à ancrer les hypothèses, telles que les annonces et programmes d'incitation du Board of Investment thaïlandais, les indicateurs d'utilisation des TIC du National Statistical Office, les publications réglementaires de la NBTC sur la connectivité, et le contexte énergétique et du système électrique fourni par l'EPPO et l'EGAT.
Pour garder le modèle réaliste, nous examinons également les dépôts d'opérateurs et de fournisseurs, les présentations aux investisseurs, et la couverture de presse crédible concernant les expansions annoncées, les ajouts de capacité et les évolutions technologiques au sein des installations. Quelques abonnements payants sont utilisés uniquement de manière approuvée, principalement pour les données financières et de renseignement d'entreprise, les bases de données de brevets, et les vérifications des importations et exportations au niveau des expéditions qui aident à valider les flux d'approvisionnement spécifiques à la Thaïlande. Les sources documentaires énumérées ci-dessus sont illustratives, et de nombreuses autres références sont utilisées pour collecter des données, clarifier des définitions et vérifier des hypothèses.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce qui est réellement acheté et déployé dans les installations thaïlandaises, puis pour corriger les hypothèses documentaires trop larges pour ce pays. Nous nous entretenons avec un ensemble d'opérateurs de centres de données, d'utilisateurs cloud et de colocation, de partenaires de distribution et de spécialistes techniques capables de valider les vitesses de port typiques, les cycles de renouvellement et les taux d'attachement des services, qui sont ensuite utilisés pour trianguler les résultats finaux du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 37 % | Cadres dirigeants : 18 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 18 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où le pool de demande des centres de données thaïlandais est reconstitué à partir des ajouts de capacité et des signaux d'utilisation, puis traduit en dépenses de mise en réseau selon l'architecture et le comportement de renouvellement. Le modèle est ensuite vérifié par des approximations ascendantes sélectives, telles que des récapitulatifs de type nomenclature pour les couches réseau courantes et des vérifications de canaux sur les fourchettes de prix typiques, avant l'ajustement des totaux.
Quelques intrants sont particulièrement importants sur ce marché, notamment le rythme de la nouvelle capacité et des expansions des centres de données, la répartition entre constructions hyperscale et colocation par rapport aux salles d'entreprise, l'adoption d'interconnexions à plus haute bande passante, la progression moyenne des prix des commutateurs et routeurs par vitesse de port, et les taux d'attachement des services pour l'installation, la maintenance et le support géré. Lorsque les observations directes sont limitées, les écarts sont traités en utilisant des fourchettes convenues lors des entretiens, puis testées face aux signaux d'importation et d'expédition.
Pour les prévisions, une analyse de scénarios est utilisée car le calendrier d'expansion peut évoluer en fonction de la disponibilité énergétique, des permis et des décisions des principaux locataires. La trajectoire à court terme est liée à la capacité annoncée et aux fenêtres de mise en service attendues, tandis que les perspectives à moyen terme suivent les cycles de renouvellement normalisés et les attentes de croissance du trafic partagées par les répondants du secteur.
Validation des données et cycle de mise à jour
Chaque intrant majeur est vérifié par rapport à au moins un signal indépendant, puis le modèle complet est examiné pour détecter les valeurs aberrantes, les changements brusques et les sauts de prix ou de volume irréalistes. Lorsque les écarts semblent trop importants, les hypothèses sont revues et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé et pourquoi.
Avant validation finale, un autre analyste examine la chaîne de calcul afin que l'arithmétique et la logique soient cohérentes sur toutes les années, avec une attention particulière au calendrier de conversion des devises et à l'alignement du périmètre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des annonces de capacité majeures, des changements de politique ou des variations significatives des prix des équipements. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la mise en réseau des centres de données en Thaïlande selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la mise en réseau des centres de données en Thaïlande peuvent sembler très éloignées les unes des autres car différentes études comptent différentes couches d'équipements et ne traitent pas toujours les services et les mises à niveau de la même manière. Le calendrier compte également, car certaines estimations utilisent des plans de construction annoncés, tandis que d'autres s'appuient sur des signaux de capacité installée qui accusent un retard.
L'écart principal provient du fait que la mise en réseau générale des campus d'entreprise et la connectivité en périphérie télécom sont incluses ou non, Mordor Intelligence ne comptant que la mise en réseau vendue pour un usage en centre de données interne, puis appliquant des cycles de renouvellement spécifiques à la Thaïlande et un mix de vitesses de port plutôt que des moyennes régionales générales.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 490,00 M USD (2025) | |
| Cabinet de conseil régional A | 610,00 M USD (2025) | Élargit souvent le périmètre pour inclure la commutation de campus et les mises à niveau en périphérie WAN liées aux programmes de transformation numérique, ce qui gonfle la valeur de la mise en réseau au-delà des murs du centre de données. |
| Association industrielle B | 430,00 M USD (2025) | A tendance à sous-estimer en se concentrant sur les projets hyperscale et un ensemble plus restreint de ports à haut débit, ce qui omet les dépenses des salles d'entreprise et les revenus de services liés aux déploiements. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et la manière dont les prix et le mix sont reportés sur les années de prévision. En maintenant le pool de demande lié à l'activité des installations thaïlandaises et en validant les leviers clés tels que le mix de bande passante et le calendrier de renouvellement par des vérifications primaires, le chiffre final reste traçable à des étapes reproductibles et à des intrants clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des réseaux de centres de données en Thaïlande ?
Le marché s'établit à 540,86 millions USD en 2026 et devrait atteindre 886,32 millions USD d'ici 2031, impliquant un TCAC de 10,38 %.
Quel segment connaît la croissance la plus rapide ?
Les services, notamment les opérations gérées et l'intégration, se développent à un TCAC de 11,78 % en raison des pénuries de talents et de la complexité croissante des réseaux.
Pourquoi les hyperscaleurs investissent-ils massivement en Thaïlande ?
Les facteurs comprennent les incitations fiscales dans le Corridor économique oriental, la proximité stratégique des corridors de trafic ASEAN et le soutien gouvernemental dans le cadre de Thailand 4.0.
Quel segment de bande passante progresse le plus rapidement ?
Les liens au-dessus de 100 GbE, y compris 400 GbE et 800 GbE, progressent à un TCAC de 14,12 % en raison de la montée en puissance des charges de travail d'intelligence artificielle et d'analytique en temps réel.
Comment la hausse des coûts d'énergie influence-t-elle la conception des réseaux ?
Les opérateurs adoptent des puces à faible consommation d'énergie, des architectures de réseau optique routé et l'automatisation pilotée par l'intelligence artificielle pour maîtriser les OPEX à mesure que les tarifs d'électricité augmentent.
Quelles sont les principales contraintes pesant sur le marché ?
Le coût initial élevé des équipements de pointe et la pénurie de talents en réseau défini par logiciel/DevNet peuvent retarder les déploiements et limiter l'adoption plus large des technologies.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des racks de centres de données en Thaïlande Demande de racks à travers la Thaïlande, couvrant la taille des racks, la hauteur des racks et le type de racks.
- Marché chinois de la consommation d'eau des centres de données La demande en consommation d'eau en Chine, couvrant la source d'approvisionnement en eau, le type de centre de données et la taille du centre de données.
- Marché de la construction de centres de données en Suède Construction en Suède, répartie par infrastructure, niveau et utilisateur final.
- Marché du stockage des centres de données en Suède Stockage en Suède, réparti par taille d'installation et niveau.
- Marché du stockage des centres de données en Suisse Stockage en Suisse, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché du stockage des centres de données en Thaïlande Stockage en Thaïlande, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché du stockage des centres de données en Afrique Demande de stockage en Afrique, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché de la sécurité physique des centres de données en Suède La sécurité physique de la Suède, répartie par type de solution et type de service.
- Marché thaïlandais de la sécurité physique des centres de données La demande de sécurité physique en Thaïlande, couvrant le type de solution, le type de service et l'utilisateur final.



