
Tamanho e Participação do Mercado de Redes de Data Centers da Nigéria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
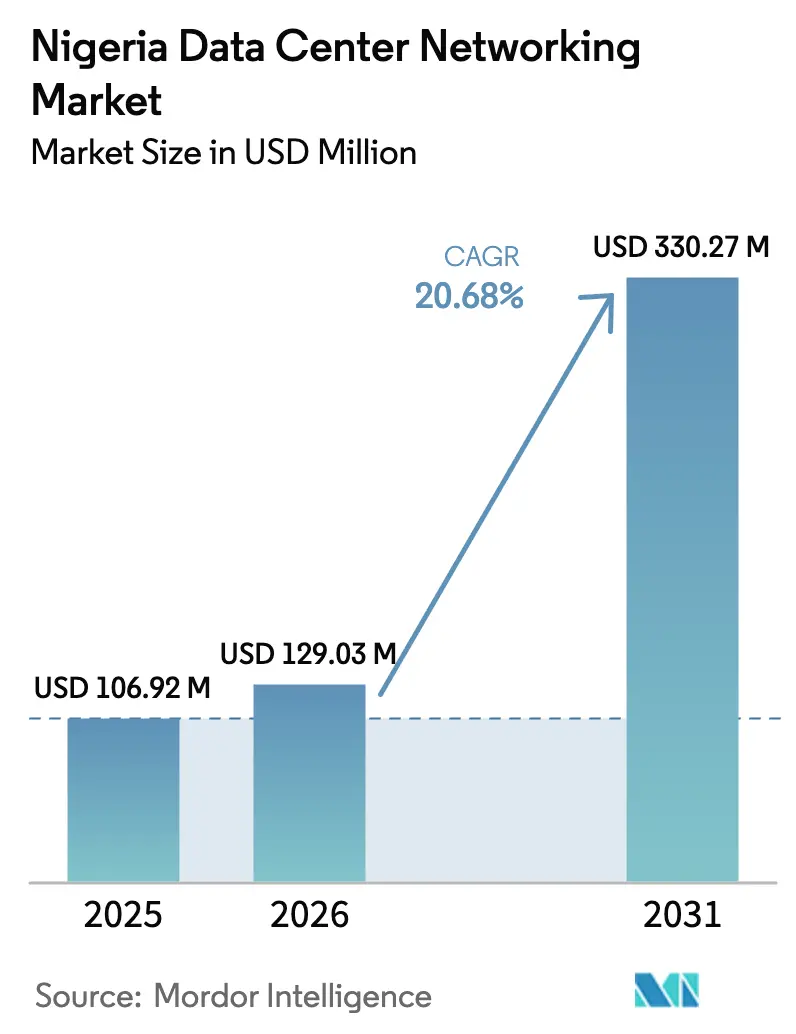
| Tamanho do mercado no ano base (2025) | 106.92 Milhões de dólares |
| Tamanho do Mercado (2026) | 129.03 Milhões de dólares |
| Tamanho do Mercado (2031) | 330.27 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Centers da Nigéria por Mordor Intelligence
O tamanho do mercado de redes de data centers da Nigéria em 2026 é estimado em USD 129,03 milhões, crescendo a partir do valor de 2025 de USD 106,92 milhões, com projeções para 2031 mostrando USD 330,27 milhões, crescendo a um CAGR de 20,68% ao longo de 2026-2031. O impulso é alimentado pela migração para a nuvem, implantações de 5G e mandatos de soberania de dados que exigem que cargas de trabalho críticas permaneçam dentro das fronteiras nacionais. Lagos e Abuja ancoram a maioria das construções, mas cidades secundárias estão constantemente adicionando capacidade de borda à medida que o tráfego de fintechs, streaming de mídia e comércio eletrônico se expande para o interior. Os gastos continuam a fluir em direção a topologias leaf-spine, óptica 400G/800G e ferramentas definidas por software que dominam ambientes de múltiplos fornecedores. Fornecedores que combinam hardware de alto desempenho com serviços gerenciados ganham vantagem porque os operadores enfrentam tanto a volatilidade da rede elétrica quanto a escassez de engenheiros de rede certificados. Compromissos de capital internacional superiores a USD 630 milhões ressaltam a confiança de longo prazo, mesmo enquanto os operadores lidam com OPEX elevado vinculado à geração a diesel e tarifas de importação sobre equipamentos ópticos.
Principais Conclusões do Relatório
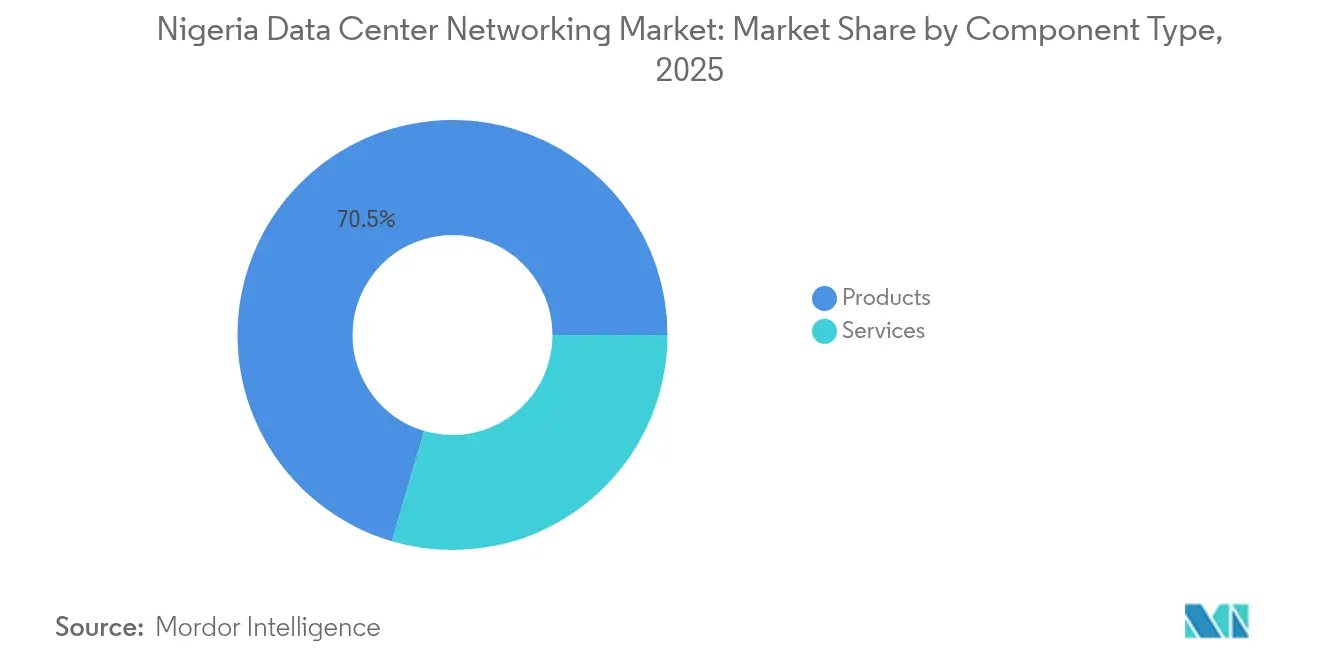
- Por componente, os produtos lideraram com 70,45% da participação do mercado de redes de data centers da Nigéria em 2025; os serviços registram o CAGR mais rápido de 23,35% até 2031.
- Por usuário final, TI e telecomunicações comandaram 37,85% da participação de receita em 2025, enquanto saúde e ciências da vida expandem a um CAGR de 24,55% até 2031.
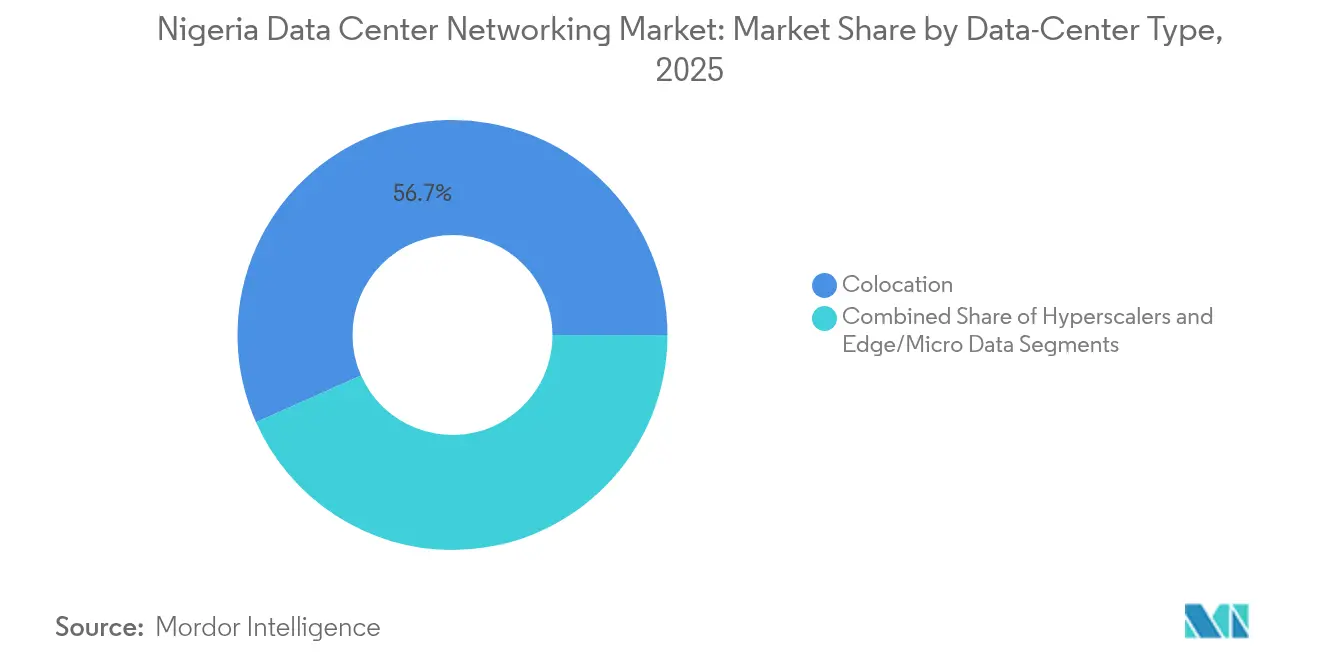
- Por tipo de data center, a colocation capturou 56,65% do tamanho do mercado de redes de data centers da Nigéria em 2025; os hiperescaladores crescem a um CAGR de 25,1% até 2031.
- Por largura de banda, os links de 50-100 GbE detinham 37,85% da participação de receita em 2025; as atualizações para >100 GbE avançam a um CAGR de 22,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Data Centers da Nigéria
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na adoção de serviços em nuvem e pressão pela soberania local de dados | +4.2% | Nacional, com concentração em Lagos, Abuja | Médio prazo (2-4 anos) |
| Demanda por baixa latência impulsionada pelo 5G elevando a capacidade de rede | +3.8% | Nacional, com implantação inicial em Lagos, Port Harcourt | Médio prazo (2-4 anos) |
| Fluxos de capital hiperescala e de colocation | +3.1% | Lagos, Abuja, com transbordamento para Port Harcourt | Curto prazo (≤ 2 anos) |
| Incentivos governamentais por meio do Plano Nacional de Banda Larga 2025 | +2.9% | Nacional, priorizando regiões não atendidas | Longo prazo (≥ 4 anos) |
| Adoção rápida de resfriamento líquido e por imersão habilitando estruturas de 400G | +2.4% | Clusters de data centers de Lagos, Abuja | Médio prazo (2-4 anos) |
| Cargas de trabalho de IA exigindo arquiteturas leaf-spine de 800G em clusters de fintechs | +1.8% | Distrito financeiro de Lagos, hubs emergentes de fintechs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na adoção de serviços em nuvem e pressão pela soberania de dados
A hospedagem doméstica obrigatória de dados financeiros, de saúde e de cidadãos compele as empresas a transferir cargas de trabalho para nuvens locais, gerando atualizações imediatas em instalações neutras de operadoras capazes de oferecer latência abaixo de milissegundos. Os bancos em Lagos agora especificam estruturas spine-leaf redundantes para sistemas de compensação em tempo real, enquanto startups de nuvem doméstica destacam a conformidade como uma vantagem competitiva. A postura regulatória mantém o tráfego em território nacional, impulsionando novas aquisições de switches de alta densidade de portas e controladores de entrega de aplicações. Os operadores que combinam segurança gerenciada com conectividade de ultrabaixa latência tornam-se parceiros preferenciais para setores altamente regulamentados.
Demanda por baixa latência impulsionada pelo 5G elevando a capacidade de rede
O regulador concedeu espectro de 3,5 GHz e declarou o backbone 97% pronto para lançamento nacional. Os operadores de redes móveis respondem com micro-data centers próximos às torres para que sessões de IoT e AR/VR evitem tempos de ida e volta longos.[1]Comissão de Comunicações da Nigéria, "NCC Announces Nigeria's 5G Readiness Status", ncc.gov.ng Esses nós de borda alimentam instalações de metrô por links de divisão de comprimento de onda de 400G, que por sua vez empurram os requisitos de backbone além de 800G. A construção de 1.400 racks Tier 4 da MTN Nigéria ilustra a escala necessária para transmitir os picos de tráfego de 5G. Os fornecedores de óptica que conseguem integrar plugáveis coerentes nas prateleiras de roteamento existentes ganham vantagem de preço.
Fluxos de capital hiperescala e de colocation
A aquisição da MainOne por USD 320 milhões pela Equinix e o investimento de USD 100 milhões da IFC na Raxio validam a posição da Nigéria como porta de entrada de nuvem da África Ocidental.[2]Equinix Inc., "Equinix Completes Acquisition of MainOne", equinix.com Cada projeto exige switches de alta densidade, gerenciamento automatizado de estrutura e pontos de troca direta com a nuvem. Os operadores visam aumentar a receita por rack integrando uplinks leaf de 400G com resfriamento líquido para que os locatários possam hospedar aceleradores de IA sem risco térmico. As implantações aceleradas encurtam os prazos de retorno, mas intensificam a busca por instaladores qualificados.
Incentivos governamentais por meio do Plano Nacional de Banda Larga 2025
O plano visa 70% de penetração de internet e 120.000 km de nova fibra, desbloqueando benefícios fiscais e isenção de taxas de passagem para operadoras que estendem rotas para zonas não atendidas. O quadro catalisa construções de agregação metropolitana que conectam POPs rurais aos núcleos de Lagos por meio de topologias de anel resilientes.[3]Gabinete do Ministro das Comunicações, Inovação e Economia Digital, "Atualização do Plano Nacional de Banda Larga 2025", fmcide.gov.ng Fornecedores capazes de robustificar óptica de 100 Gbps para condições tropicais observam adoção precoce nos corredores do norte.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rede elétrica não confiável inflacionando o OPEX | -2.8% | Nacional, agudo nas regiões do norte | Curto prazo (≤ 2 anos) |
| Escassez de engenheiros de rede de data centers certificados | -1.9% | Nacional, concentrado em Lagos, Abuja | Médio prazo (2-4 anos) |
| Atrasos em licenças de passagem de fibra metropolitana | -1.4% | Áreas metropolitanas de Lagos, Abuja, Port Harcourt | Curto prazo (≤ 2 anos) |
| Altas tarifas de importação sobre óptica e NICs acima de 100G | -1.1% | Nacional, afetando todos os operadores de data centers | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rede elétrica não confiável inflacionando o OPEX
A produção da rede elétrica frequentemente cai abaixo de 5.000 MW, forçando os data centers a operar com geradores a diesel que adicionam custos significativos por quilowatt-hora. A volatilidade da energia também complica a adoção de switches de alta densidade de 800G, que consomem mais amperagem e exigem invólucros térmicos mais rígidos. Os operadores recorrem cada vez mais ao resfriamento por imersão e a turbinas a gás no local para conter as interrupções dos serviços públicos, mas os gastos de capital prolongam os prazos dos projetos.
Escassez de engenheiros de rede de data centers certificados
O êxodo de talentos "Japa" drena profissionais de nível intermediário especializados em óptica de 400G, SDN e automação de estruturas. Os currículos locais estão atrasados em relação às práticas de design hiperescala, levando integradores a importar contratados a um custo elevado. Os salários sobem, os cronogramas de implantação se estendem, e fornecedores de serviços gerenciados com pipelines de treinamento regionais conquistam contratos de vários anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços se Expandem nas Lacunas de Competências
Os produtos ainda comandam 70,45% da receita em 2025, à medida que os operadores adquirem switches leaf-spine, roteadores e óptica coerente para migrar do legado de 10 GbE. Os serviços, no entanto, avançam a um CAGR de 23,35%, impulsionados pela complexidade que força as empresas a terceirizar o design, a integração e as operações do segundo dia. Os serviços de rede gerenciados capturam cargas de trabalho de fintechs que precisam operar 24 horas por dia, 7 dias por semana, mas carecem de engenheiros internos. Os compromissos de consultoria e treinamento aumentam à medida que os operadores se preparam para resfriamento líquido e roteiros de 800G. Consequentemente, os fornecedores que agrupam serviços de ciclo de vida em torno do hardware registram receitas mais estáveis no mercado de redes de data centers da Nigéria.
Uma tendência paralela é a mudança para sobreposições definidas por software que abstraem a heterogeneidade dos fornecedores. Os controladores otimizam os fluxos de tráfego em links de 100 GbE e 400 GbE, enquanto expõem APIs northbound para equipes de DevOps. Essa transição sustenta a demanda por serviços profissionais de alta disponibilidade, mantendo o mercado de redes de data centers da Nigéria em uma trajetória ascendente apesar dos ventos macroeconômicos contrários.


Por Usuário Final: Saúde Ganha Impulso
TI e telecomunicações retêm 37,85% dos gastos em 2025, mas as iniciativas de saúde digital impulsionam o setor de saúde a um CAGR de 24,55% até 2031. As plataformas de tele-UTI movem dados clínicos entre hospitais, mecanismos de IA em nuvem e seguradoras, exigindo estruturas L2-L3 seguras mais firewalls de aplicações. As fintechs que lidam com 42% do fluxo de negócios continental continuam sendo compradores vorazes de redes para negociação de alta frequência e liquidação de pagamentos instantâneos. O governo moderniza os sistemas tributários e de identidade, adotando pilhas de nuvem privada dentro de instalações classificadas. As empresas de mídia implantam nós de entrega de conteúdo para manter a latência de streaming abaixo de 50 ms durante eventos esportivos ao vivo. Em conjunto, esses segmentos verticais sustentam os ciclos de atualização de equipamentos, mantendo o mercado de redes de data centers da Nigéria em expansão mesmo quando a volatilidade econômica persiste.
O impulso do setor de saúde é mais visível em hospitais universitários que agora transmitem imagens de radiologia para clusters de IA em Lagos para diagnósticos, apoiando-se em uplinks de 50-100 GbE e rotas BGP redundantes. A conformidade com as novas leis de dados de pacientes acelera a demanda por appliances de criptografia. Essas atualizações ressaltam como a diversificação vertical protege o setor de redes de data centers da Nigéria de choques específicos do setor.
Por Tipo de Data Center: O Crescimento Hiperescala Supera o de Colocation
A colocation retém 56,65% de participação em 2025 porque as empresas valorizam instalações neutras de operadoras, como o Rack Centre, para interconexão de múltiplas nuvens. Ainda assim, os campi hiperescala registram um CAGR de 25,1% à medida que a Microsoft e o Google implantam zonas de disponibilidade para satisfazer cláusulas de soberania de dados. Os pipelines de projetos próximos a 60 MW em agregado aumentarão o tamanho do mercado de redes de data centers da Nigéria para construções hiperescala pelo menos até 2031.
Os operadores apagam as fronteiras lançando ofertas híbridas que permitem aos locatários misturar espaço MMR compartilhado com suítes reservadas. Esses modelos requerem switches leaf de alta contagem de portas e firewalls de microssegmentação. Os data centers de borda e micro emergem ao longo dos corredores de 5G, usando contêineres modulares com switches TOR de 25 GbE robustificados para manter o backhaul eficiente. Essa diversificação garante que os ciclos de investimento se sobreponham em vez de atingir o pico simultaneamente, suavizando a volatilidade do capex no mercado de redes de data centers da Nigéria.
Por Largura de Banda: 400G e Acima Torna-se Convencional
A maior parte da receita de 2025 permanece com 50-100 GbE porque muitas cargas de trabalho corporativas continuam centradas em VMs. Ainda assim, os links >100 GbE crescem 22,2% ao ano à medida que clusters de IA, mecanismos de negociação online e transcodificadores de streaming excedem 30 Gbps por servidor. Os primeiros pilotos de 800G em racks de fintechs em Lagos dependem de chassis resfriados por imersão que compensam 35 W por módulo óptico. Os fornecedores que fornecem DSPs de baixa potência capturam pedidos à medida que os clientes buscam menor PUE.
Por outro lado, os uplinks de ≤10 GbE diminuem, sobrevivendo apenas em escritórios filiais. As cidades secundárias adotam 25-40 GbE para nós de computação de borda que agregam feeds de sensores IoT. Essas mudanças elevam coletivamente as velocidades médias das portas, empurrando o mercado de redes de data centers da Nigéria para ASPs mais elevados, mesmo que os volumes unitários se estabilizem.
Análise Geográfica
Lagos ancora quase todos os lançamentos hiperescala graças à proximidade de cabos submarinos, da Bolsa de Valores da Nigéria e do corredor de fintechs. Os hotéis de operadoras do metrô já recebem tráfego de mais de 40 ISPs regionais, elevando os volumes de interconexão e impulsionando a demanda do mercado de redes de data centers da Nigéria por backbones ópticos de 400G. Abuja forma o enclave computacional governamental, impulsionado por aplicações de governança eletrônica e incentivos do Plano Nacional de Banda Larga que subsidiam laterais de fibra para distritos não atendidos. Port Harcourt agora atrai nós de borda que servem a telemetria de petróleo e gás e à agregação de pequenas células de 5G. Os estados do norte ficam para trás em termos de estabilidade dos serviços públicos, mas os recentes APPs de fazendas solares poderiam desbloquear data centers de microrrede cativos. Em todas as regiões, novos compromissos de fibra de 90.000 km visam elevar a penetração de internet doméstica de 42% para 70% até 2025, criando novos condutos para rotas de alta capacidade entre data centers.
A conectividade transfronteiriça melhora à medida que novos sistemas submarinos chegam em Lagos, reduzindo as latências para a Europa para abaixo de 90 ms e posicionando a Nigéria como ponto de handoff regional. O tráfego de Gana e da Costa do Marfim cada vez mais faz hairpin pelos pontos de troca de Lagos, ampliando ainda mais o mercado de redes de data centers da Nigéria. Com as taxas de passagem suspensas em vários estados, os loops metropolitanos se proliferam, mas os atrasos nas licenças ainda causam atrasos no cronograma em zonas urbanas congestionadas.
Panorama regulatório
A demanda por redes de data centers na Nigéria é moldada por regras de localização de dados e governança de nuvem. A Nigeria Data Protection Commission (NDPC) regula o processamento de dados pessoais sob o Nigeria Data Protection Act (NDPA) 2023, com requisitos que trazem os principais controladores e processadores de dados para conformidade e supervisão formais. Para serviços em nuvem, a National Information Technology Development Agency (NITDA) emitiu a National Cloud Policy 2025 (outubro de 2025), que fornece uma estrutura unificada para a adoção de nuvem no setor público e alinha o uso de nuvem com a NDPA, reforçando os requisitos de hospedagem local para conjuntos de dados sensíveis e classificados.
Os reguladores de telecomunicações e setoriais também influenciam o design de instalações, interconexão e arquitetura de segurança. A Nigerian Communications Commission (NCC) rege as regras de licenciamento e operação que afetam a conectividade das operadoras aos data centers e a implantação de 5G e fibra metropolitana. Órgãos setoriais como o Central Bank of Nigeria (CBN) definem expectativas de governança de dados para instituições financeiras regulamentadas. Na prática, essas estruturas impulsionam a demanda por controles auditados (incluindo registro, classificação de dados e garantia de segurança), apoiando a adoção de dispositivos de segurança de rede, segmentação e estruturas leaf-spine resilientes dentro das instalações nigerianas.
Análise da cadeia de valor
A cadeia de valor de redes de data centers na Nigéria começa com os fabricantes globais (OEMs) que fornecem switches, roteadores, interconexões ópticas e dispositivos de segurança. O hardware então passa por distribuidores locais e integradores de sistemas que gerenciam importação, desembaraço aduaneiro e implantação no local. Operadores de colocation e neutros em relação a operadoras em Lagos e Abuja normalmente ancoram a demanda, comprando Ethernet de alta densidade de portas e óptica coerente, e combinando o hardware com serviços como instalação, integração e operações gerenciadas para mitigar a escassez de engenheiros de rede certificados.
As dependências upstream também afetam custos e prazos de entrega, particularmente a infraestrutura de energia e a conectividade. Com a volatilidade da rede elétrica, os operadores incorporam cada vez mais um modelo de energia para o digital, como geração a gás ou fornecimento local no estilo IPP, o que influencia o design de redes por meio de estruturas de maior densidade e conscientes de energia, além de gerenciamento fora de banda. No downstream, os pontos de chegada de cabos submarinos, as construções de fibra metropolitana e os Pontos de Troca de Tráfego (IXPs) locais determinam onde os data centers ricos em interconexão se concentram. Programas públicos como o Project BRIDGE da FMCIDE (expansão do backbone nacional via uma SPV) reforçam a camada de backbone que alimenta a interconexão de data centers e implantações de borda ou micro data centers.
Panorama Competitivo
Os OEMs globais como Cisco, Huawei e Dell mantêm apelo de marca, reforçado por portfólios de ponta a ponta e financiamento de canal. Juniper e Arista se especializam em estruturas leaf-spine de alta densidade, garantindo projetos de IA e HFT que exigem latência determinística. Os plugáveis WaveLogic 6 Nano da Ciena empurram 800G coerente para chassis compactos, conquistando slots de backhaul metropolitano. Os integradores locais preenchem uma lacuna crítica ao oferecer alinhamento de conformidade, despacho aduaneiro e suporte no local, que os fornecedores internacionais às vezes entregam apenas remotamente.
A diferenciação tecnológica gira cada vez mais em torno da orquestração definida por software vinculada à telemetria orientada por IA que prevê congestionamentos e anomalias de energia. Os fornecedores que agrupam resfriamento líquido com reconhecimento de rede conquistam margem porque os clientes querem um único ponto de responsabilidade. As implantações de borda em cidades secundárias abrem um mercado de espaço em branco para switches robustificados classificados para alta umidade e variações de temperatura. Ao longo do período de previsão, a intensidade competitiva deve permanecer moderada, pois as adições de capacidade ficam à frente da demanda, mantendo os preços estáveis, mas recompensando as ofertas ricas em serviços.
Líderes do Setor de Redes de Data Centers da Nigéria
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Dell Technologies Inc.
Oracle Corporation
Juniper Networks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a construção de novos backbones e redes metropolitanas, que se traduz em maior conectividade entre data centers e requisitos de roteamento e ópticos de maior capacidade. O Project BRIDGE da FMCIDE tem como meta um backbone de fibra nacional de 90.000 km via uma Sociedade de Propósito Específico, criando espaço para agregação metropolitana, links de DCI e designs conectados a exchanges que sustentam a demanda por óptica de 100 GbE e acima de 100 GbE, roteamento em grande escala e operações de rede automatizadas.
Adições de capacidade e construções mais resilientes energeticamente também expandem o mercado para switching, interconexões ópticas e pilhas de segurança dentro de novas instalações. Em novembro de 2025, a Equinix anunciou um investimento de 22 milhões de dólares para seu data center LG3 em Lagos, e em março de 2026, a Tetracore Energy Group, a Huawei e a Inspirive Technologies anunciaram um projeto de data center Tier III de 400 milhões de dólares e 20 MW no Estado de Ogun, com uma usina de energia local de 100 MW. Esses anúncios apontam para o papel crescente da energia integrada e da expansão de instalações na viabilização de atualizações de rede. À medida que os Open Access Data Centres avaliam a geração de energia a gás para garantir o uptime, fornecedores de rede e integradores têm pontos de entrada mais claros para empacotar estruturas de alta densidade com serviços gerenciados, segurança desde a concepção e operações conscientes de energia para setores regulamentados e cargas de trabalho sensíveis à latência.
Desenvolvimentos recentes do setor
- Junho de 2026: A Airtel Nigeria anunciou um investimento de 120 milhões de dólares para um data center de 38MW em Eko Atlantic, Lagos, para apoiar cargas de trabalho de IA e empresariais. O investimento expande a capacidade de Lagos para cargas de trabalho de IA e reforça um modelo de telco-data center no polo fintech.
- Abril de 2026: A Digital Realty/IXPN ativou um novo ponto de troca de tráfego (internet exchange) no data center de Ibeju-Lekki, um local de chegada do cabo submarino 2Africa. A medida posiciona a Nigéria como um polo regional de IX e expande as capacidades de roteamento de dados transfronteiriço.
- Março de 2026: A Tetracore Energy Group/Huawei/Inspirive Technologies anunciou um projeto de data center Tier III de 400 milhões de dólares e 20MW em Atakobo, Estado de Ogun, alimentado por uma usina de energia independente local de 100MW. O projeto reforça a capacidade doméstica e a resiliência energética do backbone de data centers.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange hardware, software e serviços relacionados de redes que são adquiridos para conectar e operar redes de data centers dentro da Nigéria, incluindo funções de switching, roteamento, segurança e interconexão que sustentam instalações locais e de colocation.
Exclusões de escopo: excluímos equipamentos de conectividade para consumidores, redes de transporte de operadoras de telecomunicações puras e ativos de rede instalados e faturados fora da Nigéria.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Appliances de Segurança de Rede
- Controladores de Rede Definida por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual básica sobre a atividade de data centers e infraestrutura digital na Nigéria, para que suposições posteriores não sejam feitas isoladamente. Fontes públicas como a Nigerian Communications Commission (NCC), o National Bureau of Statistics (NBS), o Central Bank of Nigeria (CBN), estatísticas comerciais da Nigeria Customs e indicadores da ITU são usadas para entender a expansão de conectividade, a exposição às importações e os sinais macro que podem afetar os gastos com redes.
Em seguida, arquivos corporativos, apresentações a investidores, sites de associações e coberturas de imprensa confiáveis são usados para mapear expansões de data centers e acompanhar restrições práticas de tempo relacionadas a energia e logística que podem influenciar decisões de renovação de equipamentos de rede. Quando necessário, também consultamos assinaturas pagas de dados financeiros e inteligência corporativa, bases de dados de patentes e visões de comércio em nível de embarque para verificar a direcionalidade. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistamos e pesquisamos arquitetos de rede, operadores de data centers, distribuidores, integradores e líderes de tecnologia corporativa na Nigéria. Suas respostas ajudam a quantificar o mix de equipamentos, adições de racks, margens de canal, cronograma de substituição, precificação local e pipelines de projetos, especialmente onde os registros públicos não mostram os gastos com redes separadamente. Comparamos respostas conflitantes com indicadores secundários antes da triangulação final.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Players menores: 25% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down dos gastos com redes de data centers na Nigéria, onde as adições de capacidade de data centers e os sinais de utilização são traduzidos em necessidades de portas de rede e estruturas ao longo do ano. Essa visão é então corroborada usando verificações bottom-up seletivas, como amostragem de preços de equipamentos por classe, feedback de canais sobre o momento dos pedidos e taxas de adesão a receitas de serviços, o que ajuda a corrigir lacunas quando as divulgações públicas são limitadas.
O modelo é ancorado em dados práticos que podem ser reverificados, incluindo a atividade de construção de data centers, os ciclos de renovação de switches e roteadores, a adoção de Ethernet de maior velocidade e interconexão óptica, a combinação entre instalações de colocation e corporativas, e a parcela de projetos que incluem controles de segurança e definidos por software. Para a previsão, utilizamos principalmente a análise de cenários, na qual esses fatores são projetados sob um caso-base e depois submetidos a testes de estresse quanto à variação cambial, prazos de importação e sensibilidade ao custo de energia, que podem atrasar as implantações. Quando um dado não pode ser observado diretamente, documentamos a proxy utilizada e a validamos por meio de entrevistas, para que os totais finais permaneçam explicáveis e repetíveis.
Validação de dados e ciclo de atualização
Antes da aprovação final, realizamos múltiplas verificações para que os valores finais de mercado não dependam de uma única suposição. Os resultados do modelo são comparados com sinais independentes, como expansões conhecidas de instalações, padrões de importação de equipamentos quando relevantes, e o dimensionamento típico de projetos compartilhado por profissionais do setor, e as anomalias são investigadas até que a variância seja compreendida.
Um segundo analista revisa os principais dados, a lógica de cálculo e as variações ano a ano, seguido de novos contatos quando uma variável importante muda ou um grande negócio altera o cronograma. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de redes de data centers da Nigéria em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para redes de data centers na Nigéria frequentemente diferem porque os limites nem sempre estão alinhados, mesmo quando o rótulo do tema parece semelhante. As diferenças geralmente vêm do que é considerado como redes de data centers versus transporte de telecomunicações, se os serviços estão incluídos, e como o preço é tratado em um mercado onde os custos de moeda e importação podem mudar rapidamente.
Ao rastrear o preço em nível de classe de equipamento e o ritmo de renovação, e depois verificar as regras de inclusão para reconhecimento de receita local, a Mordor Intelligence mantém a estimativa focada em soluções de rede implantadas para ambientes de data centers na Nigéria, em vez de gastos adjacentes com conectividade. Algumas estimativas também ampliam o escopo para infraestrutura de TI mais abrangente, ou aplicam suposições agressivas de adoção para portas de maior velocidade sem validar o momento de instalação com os ciclos de projetos locais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 106,92 milhões de dólares (2025) | |
| Associação Setorial A | 118,40 milhões de dólares (2025) | Utiliza uma perspectiva de infraestrutura mais ampla que pode incluir gastos com redes não relacionados a data centers, e frequentemente trata a rede do lado das operadoras e as atualizações de campus corporativos como parte do mesmo conjunto. |
| Jornal Setorial B | 92,10 milhões de dólares (2025) | Baseia-se em uma proxy de embarques conservadora que pode não captar receitas de serviços e conclusões de projetos no final do ano, e normalmente aplica um ajuste limitado para o aumento de preços em equipamentos de rede importados. |
A dispersão é explicada principalmente pela disciplina de escopo e pela forma como preços e prazos são tratados em um ciclo local de construção em rápida mudança. Quando as inclusões, a lógica de preços e os sinais de demanda são declarados claramente, os tomadores de decisão podem rastrear o total até a atividade real de implantação e atualizar as suposições conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de redes de data centers da Nigéria?
O mercado é avaliado em USD 129,03 milhões em 2026 e está no caminho certo para atingir USD 330,27 milhões até 2031.
Qual segmento cresce mais rapidamente no mercado de redes de data centers da Nigéria?
Os serviços expandem a um CAGR de 23,35% à medida que as empresas terceirizam o design, a integração e as operações complexas de rede.
Como o 5G afetará o setor de redes de data centers da Nigéria?
As implantações de 5G desencadeiam construções de data centers de borda e exigem links de backhaul de 400G/800G para lidar com tráfego de baixa latência.
Qual é a maior restrição para os operadores?
A infraestrutura de energia não confiável força a grande dependência de geradores a diesel, inflacionando os custos operacionais e complicando as implantações de equipamentos de alta densidade.
Por que os investimentos hiperescala estão se acelerando?
As regras de soberania de dados, a crescente adoção de nuvem e os novos cabos submarinos tornam a Nigéria um hub estratégico, levando os players globais a comprometer campi de centenas de milhões de dólares.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Refrigeração de Data Centers Demanda global por refrigeração, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Segurança Física para Data Centers da Nigéria Segurança física na Nigéria, dividida por tipo de solução e tipo de serviço.
- Mercado de Refrigeração de Data Center do México Procura de refrigeração no México, abrangendo tecnologia de refrigeração, tipo e indústria de utilizador final.
- Mercado de Refrigeração de Data Centers dos Emirados Árabes Unidos Refrigeração nos Emirados Árabes Unidos, dividida por tipo de instalação, tier e tecnologia de refrigeração.



