
Marktgröße und Marktanteil des Thailand-Rechenzentrums-Netzwerkmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 490 Milliarden US-Dollar |
| Marktgröße (2026) | 540.86 Milliarden US-Dollar |
| Marktgröße (2031) | 886.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.38 % |
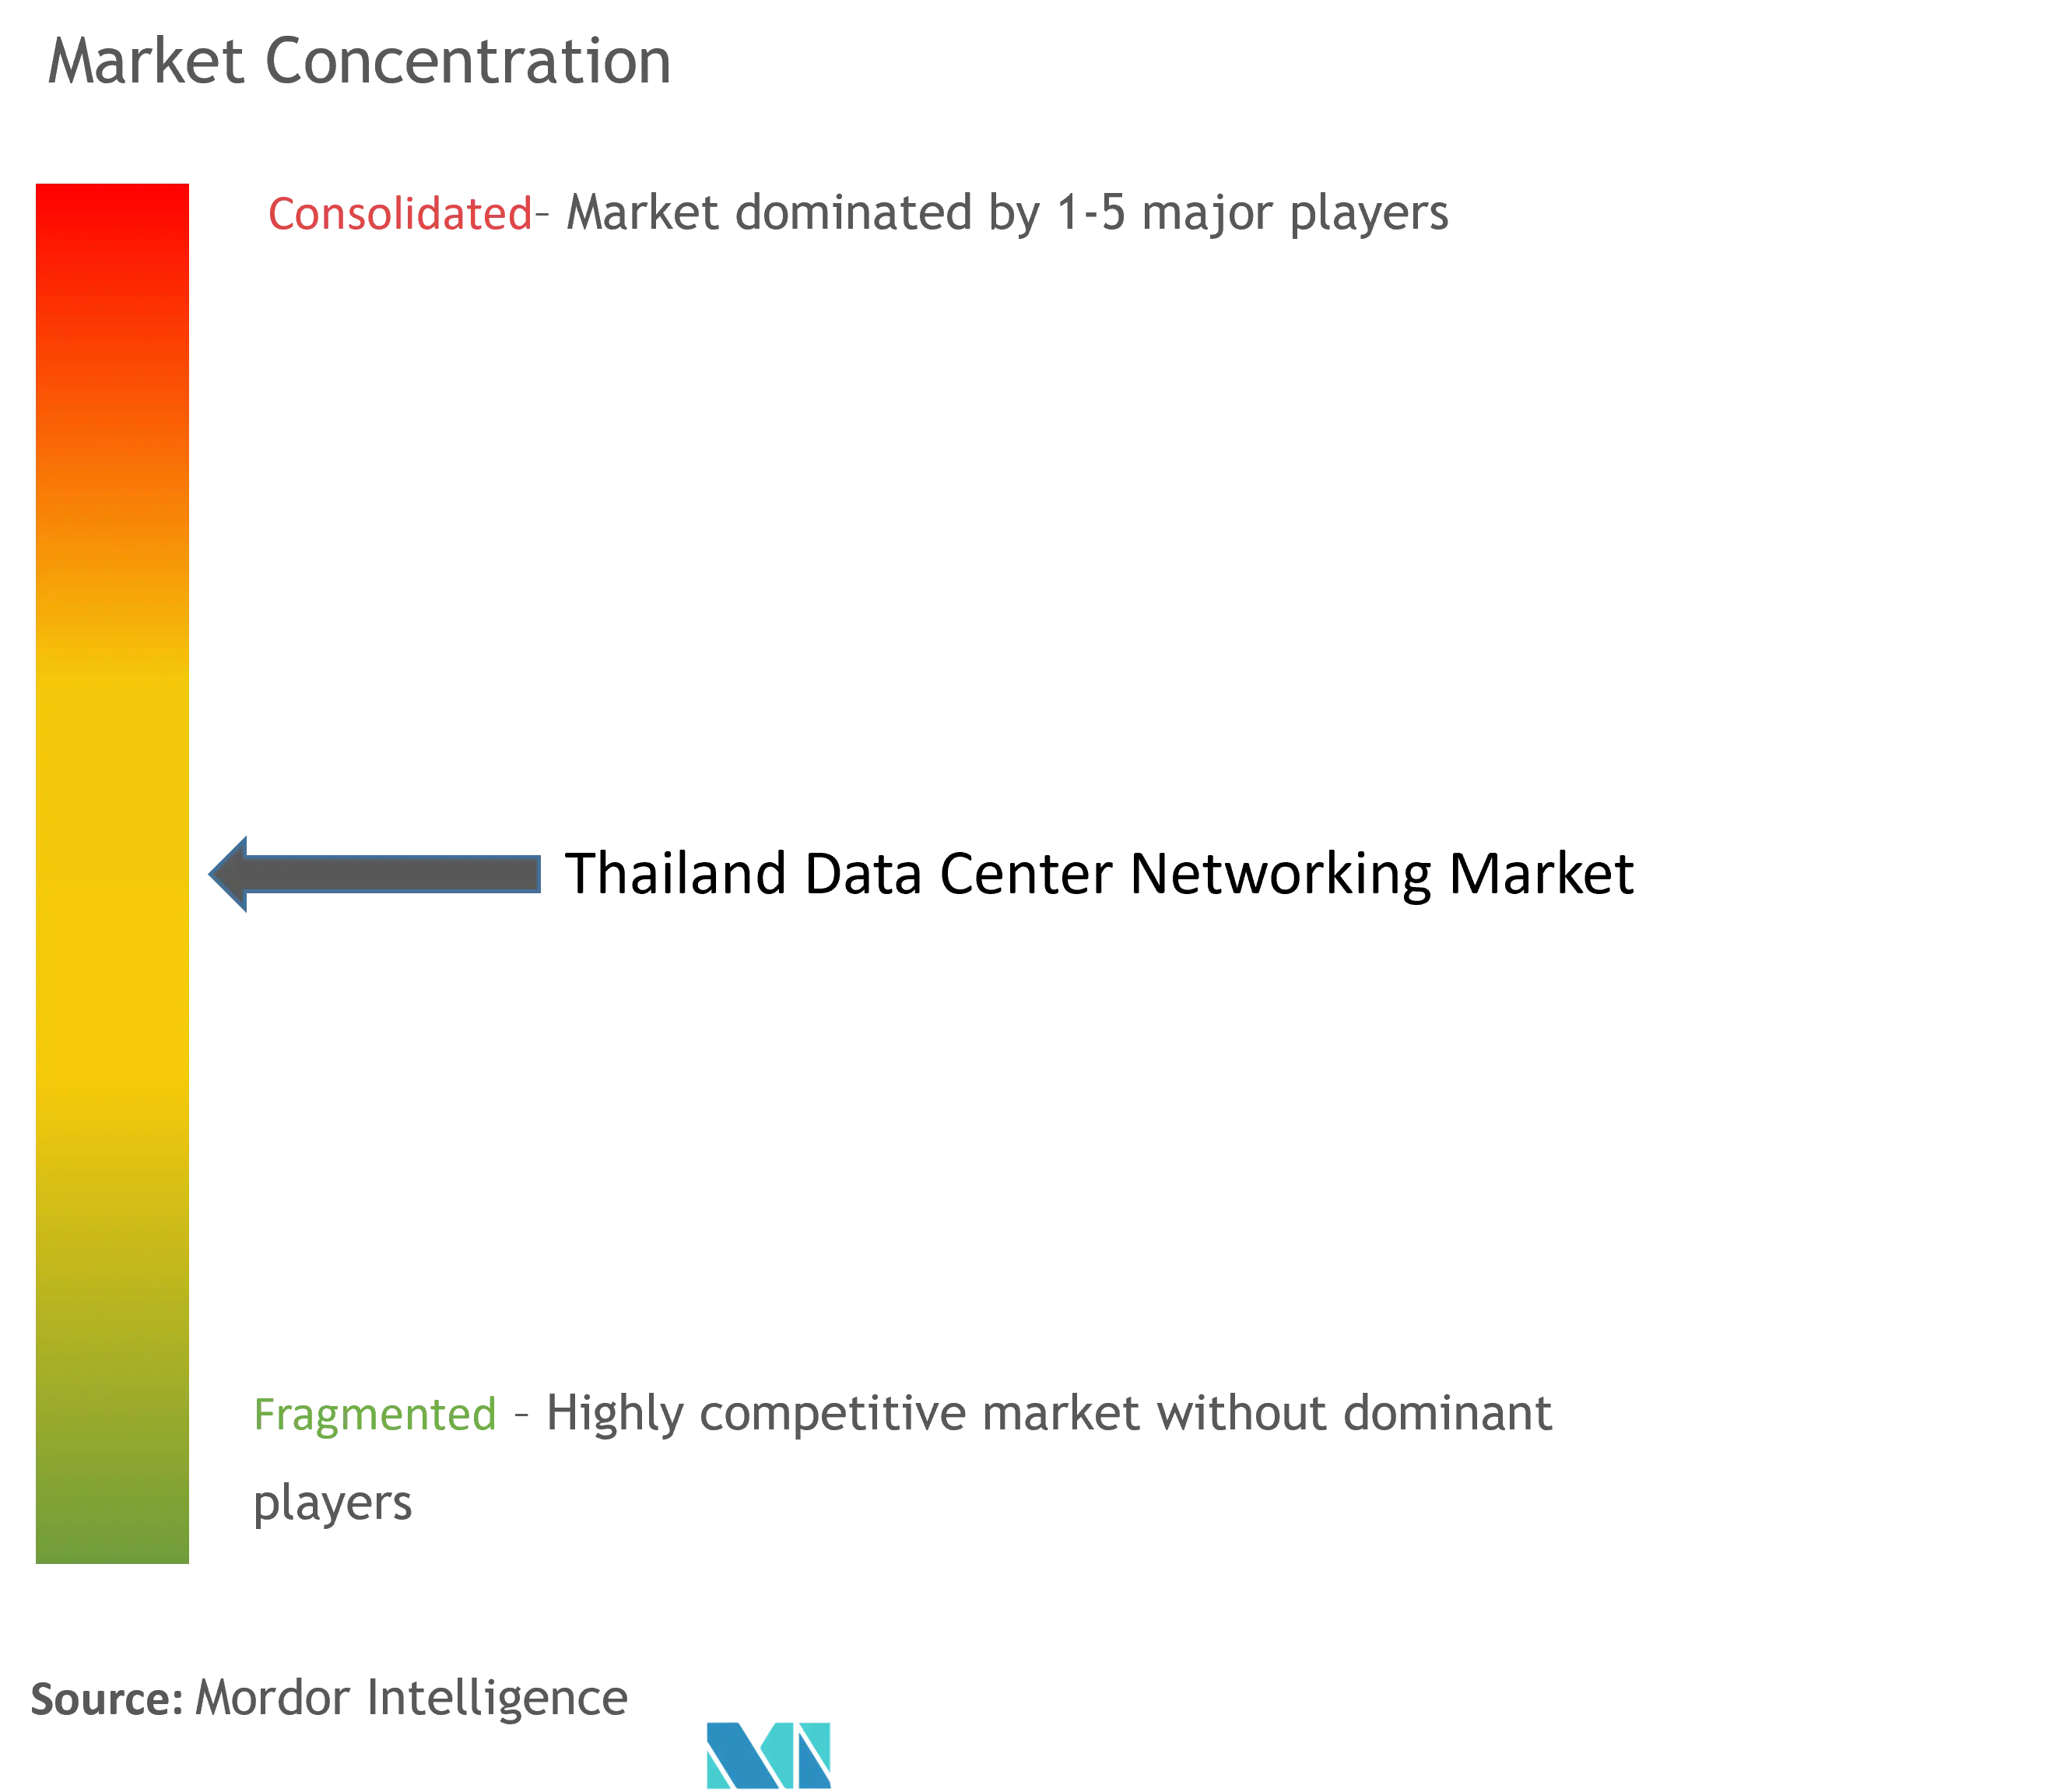
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Thailand-Rechenzentrums-Netzwerkmarktes von Mordor Intelligence
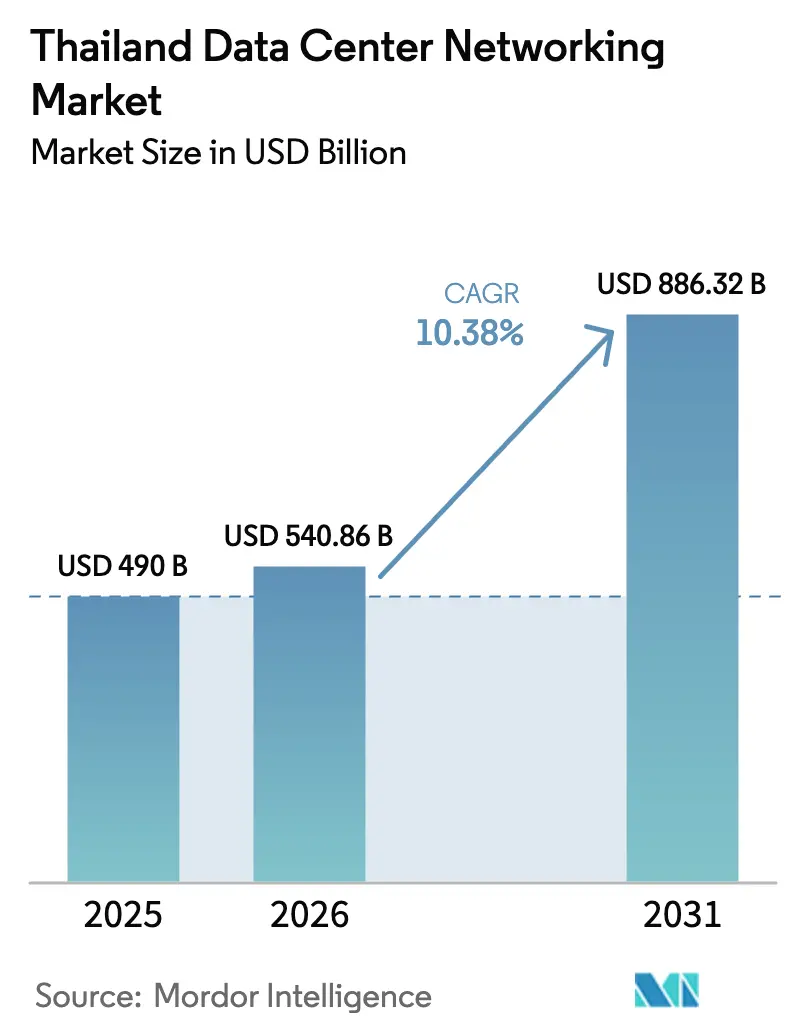
Die Marktgröße des Thailand-Rechenzentrums-Netzwerkmarktes wird im Jahr 2026 auf USD 540,86 Millionen geschätzt, ausgehend vom Wert 2025 in Höhe von USD 490 Millionen, mit Projektionen für 2031 in Höhe von USD 886,32 Millionen, was einem Wachstum von 10,38 % CAGR über den Zeitraum 2026-2031 entspricht. Das Wachstum wird durch das staatlich geförderte Thailand-4.0-Programm, Kapitalzuflüsse von Hyperscalern und eine beschleunigte Cloud-Akzeptanz angetrieben. Vertiefte Glasfaser-Backbone-Netze, sinkende Latenzanforderungen für KI-Arbeitslasten und ein wachsender Edge-Footprint in Provinzstädten prägen ebenfalls den Thailand-Rechenzentrums-Netzwerkmarkt. Ausländische Investoren werden weiterhin durch Steuerfreistellungen, Gutschriften für erneuerbare Energien und die Nähe zu Unterseekabel-Landestationen angezogen, während inländische Unternehmen die Netzwerkautomatisierung ausbauen, um dem Fachkräftemangel entgegenzuwirken. Steigende Stromtarife intensivieren jedoch den Fokus auf energieeffiziente Routing- und Switching-Plattformen.
Wichtigste Erkenntnisse des Berichts
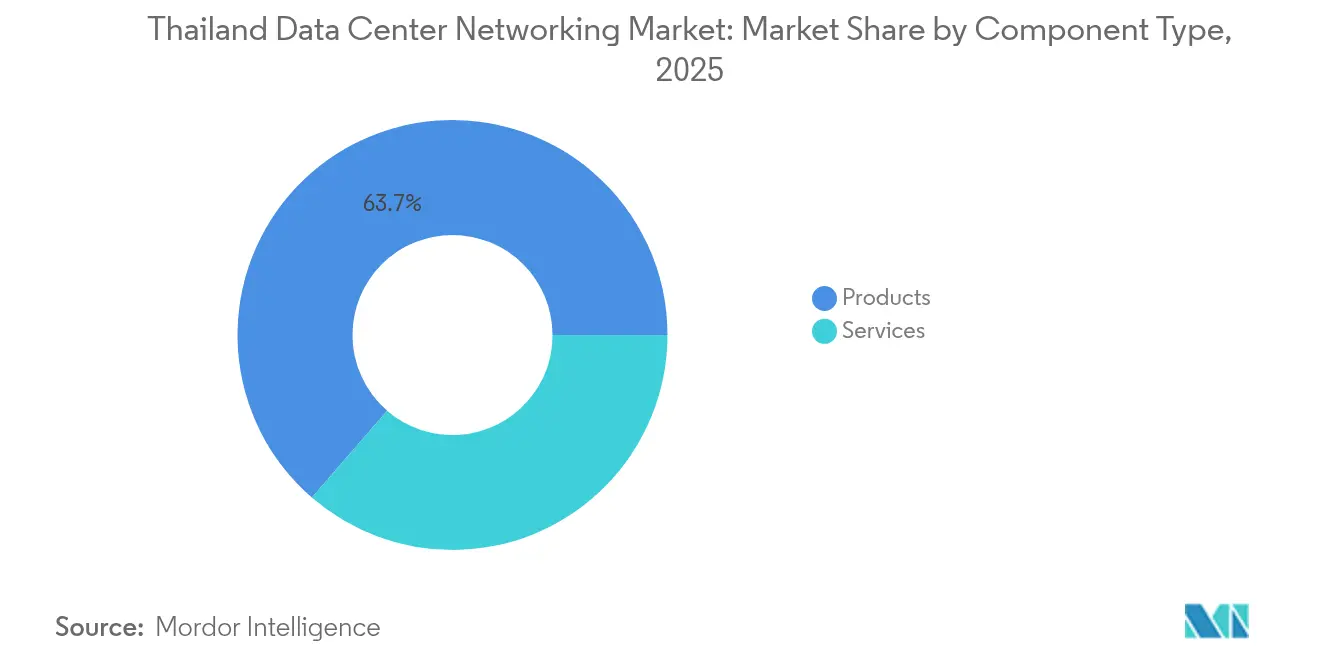
- Nach Komponenten führten Produkte im Jahr 2025 mit einem Umsatzanteil von 63,65 %, während Dienstleistungen bis 2031 die schnellste CAGR von 11,78 % verzeichnen sollen.
- Nach Endnutzern hielt IT & Telekommunikation im Jahr 2025 einen Marktanteil von 34,74 % am Thailand-Rechenzentrums-Netzwerkmarkt; Gesundheitswesen & Biowissenschaften soll bis 2031 mit einer CAGR von 12,96 % wachsen.
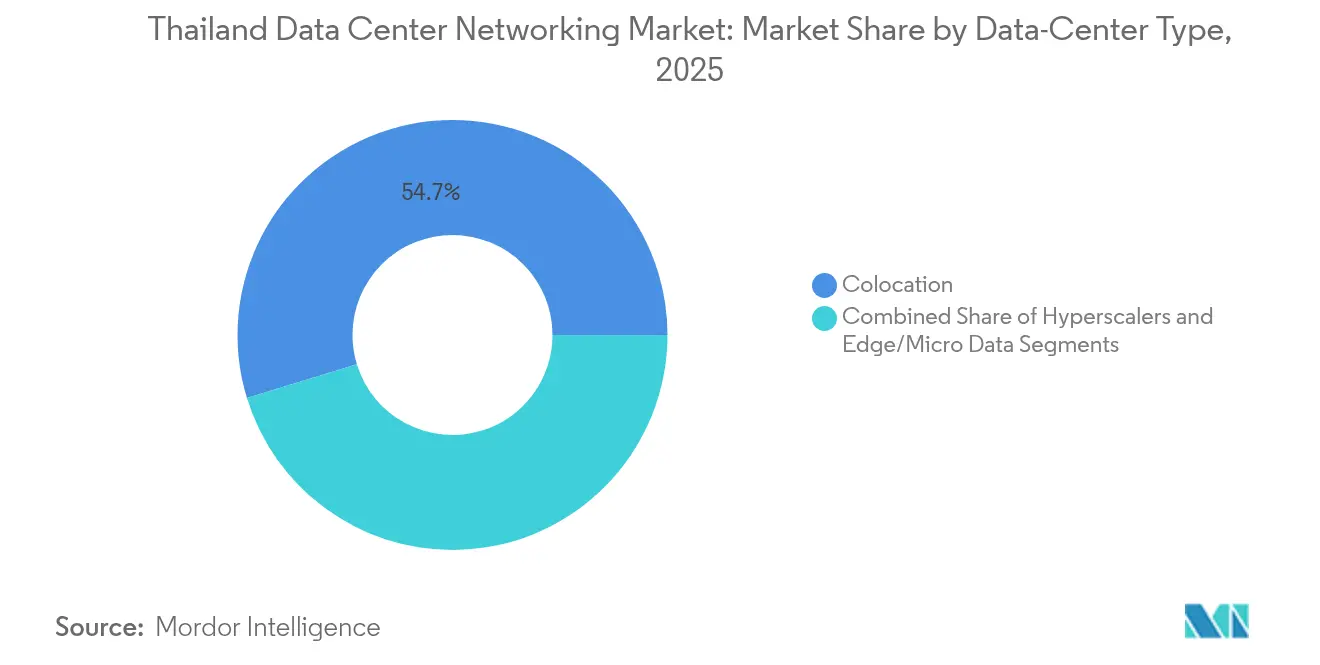
- Nach Rechenzentrumstyp erfasste Colocation im Jahr 2025 54,73 % der Marktgröße des Thailand-Rechenzentrums-Netzwerkmarktes, während Hyperscaler und Cloud-Dienstleister mit einer CAGR von 13,92 % bis 2031 vorankommen.
- Nach Bandbreite dominierte 50-100 GbE im Jahr 2025 mit einem Umsatzanteil von 35,88 %, während >100 GbE bis 2031 mit einer CAGR von 14,12 % expandieren wird.
- Cisco, Huawei und Juniper lieferten zusammen knapp unter 40 % der im Jahr 2024 versendeten Switching- und Routing-Ports, was auf ein mäßig konzentriertes Anbieterumfeld hindeutet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Thailand-Rechenzentrums-Netzwerkmarkt
Analyse der Einflussfaktoren auf das Wachstum*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First- und Hyperscaler-Ausbau | +2.8% | National (Bangkok, Östlicher Wirtschaftskorridor) | Mittelfristig (2-4 Jahre) |
| Digitale Wirtschaftsinitiativen Thailand 4.0 | +2.1% | National | Langfristig (≥ 4 Jahre) |
| OPEX-Senkungsdruck, der Netzwerkautomatisierung vorantreibt | +1.7% | National, Unternehmen | Kurzfristig (≤ 2 Jahre) |
| ASEAN-Digital-Gateway und grenzüberschreitende Datenverkehrskorridore | +1.4% | Regional | Mittelfristig (2-4 Jahre) |
| OTT-Video- / E-Sports-Edge-Datenverkehr | +0.9% | Provinzstädte | Kurzfristig (≤ 2 Jahre) |
| Gutschriften für erneuerbare Energien der Energieregulierungsbehörde (ERC) | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First- und Hyperscaler-Ausbau
Hyperscaler-Cloud-Anbieter skalieren 400-GbE- und 800-GbE-Fabrics, um die im Östlichen Wirtschaftskorridor konzentrierten Anforderungen an künstliche Intelligenz und Echtzeit-Analysen zu unterstützen. Microsoft, AWS und Google haben gemeinsam allein im Jahr 2025 mehr als USD 6 Milliarden an inkrementeller Kapazität angekündigt, was bei regionalen Netzbetreibern, die sich mit diesen Einrichtungen vernetzen, einen stetigen Upgrade-Zyklus auslöst.[1]Abteilung für Öffentlichkeitsarbeit der Regierung, "BOI genehmigt Investitionen in Rechenzentren in Höhe von 241 Milliarden THB", thailand.go.th Die daraus resultierende Nachfrage nach Spine-Switches mit hoher Port-Dichte und kohärenter Optik überträgt sich auf die Roadmaps von Unternehmen. Anbieter wie Ciena haben kohärente Router mit 8.192 Steckplätzen vorgestellt, die 800 Gbit/s pro Kanal liefern und dabei 30 % weniger Energie verbrauchen.[2]François Locoh-Donou, "Einführung in den 8192 Coherent Router", Ciena Insights Blog, ciena.com Große lokale Banken spiegeln diese Architekturen in privaten Cloud-Zonen wider, um die Latenz für Echtzeit-Zahlungsschienen unter 1 ms zu halten.
Digitale Wirtschaftsinitiativen Thailand 4.0
Digitalisierungsmandate des öffentlichen Sektors erfordern ein stabiles Netzwerk mit geringer Latenz von Provinzkrankenhäusern bis hin zu Steuererhebungsbüros. Universelle Breitbandziele bis 2027 erfordern Hunderte von Mikro-Rechenzentren auf Teilbezirksebene, die jeweils über Software-definierte WAN-Overlays verbunden sind. Das Personenbezogene-Datenschutzgesetz beschleunigt die Nachfrage nach verschlüsselter Sichtbarkeit des Ost-West-Datenverkehrs und Zero-Trust-Segmentierung, wodurch die Anforderungen an den Firewall-Durchsatz auf über 1 Tbit/s steigen.
OPEX-Senkungsdruck, der Netzwerkautomatisierung vorantreibt
Die Stromkosten stiegen im Jahr 2025 auf USD 0,11/kWh, und die Versorgungsunternehmen signalisierten einen weiteren Anstieg von 4 % im Zusammenhang mit bevorstehenden CO₂-Abgaben. Betreiber setzen auf absichtsbasiertes Networking und Closed-Loop-Automatisierung, um 20-30 % der routinemäßigen Konfigurationsstunden einzusparen. Ciscos Network Services Orchestrator und Red Hat Ansible werden nun mit vordefinierten Playbooks für die optische Wellenlängen-Bereitstellung gebündelt.
ASEAN-Digital-Gateway und grenzüberschreitende Datenverkehrskorridore
Thailands Rolle in regionalen Datenkorridoren wird durch neue Unterseekabel-Landungen gestärkt, die die Hin- und Rücklauflatenz nach Singapur auf unter 25 ms senken. Die Regierung unterzeichnete Absichtserklärungen mit Laos und Kambodscha zur Harmonisierung der Internet-Exchange-Besteuerung, was die Nachfrage nach Terabit-fähigen Grenzroutern mit tiefer Paketinspektion ankurbelt. Exportorientierte Hersteller setzen On-Premises-Verschlüsselungsgeräte ein, die 400-GbE-Verbindungen verarbeiten können, um die Datenanforderungen von Kunden in Vietnam und Indonesien zu erfüllen.
Analyse der Hemmnisse auf das Wachstum*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für fortschrittliche Netzwerkausrüstung | -1.9% | National, mittlerer Markt | Kurzfristig (≤ 2 Jahre) |
| Mangel an SDN-/DevNet-Fachkräften | -1.2% | National | Mittelfristig (2-4 Jahre) |
| Verzögerungen bei Genehmigungen für Unterseekabel-Landungen | -0.8% | Küstenregionen | Mittelfristig (2-4 Jahre) |
| Steigende Stromtarife und bevorstehende CO₂-Steuer | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für fortschrittliche Netzwerkausrüstung
Ein typischer 800-GbE-Leaf-Spine-Einsatz für eine 5-MW-Anlage kann Investitionskosten von über USD 4 Millionen überschreiten, was ihn für mittelgroße thailändische Dienstleister unerschwinglich macht. Leasingoptionen sind begrenzt, da lokale Banken gegenüber dem Restwertrisiko bei sich schnell veraltenden optischen Modulen vorsichtig bleiben.
Mangel an SDN-/DevNet-Fachkräften
Branchenumfragen zeigen, dass zertifizierte DevNet-Fachkräfte landesweit weniger als 2.000 zählen, was zu Gehaltsaufschlägen von über 70 % gegenüber traditionellen CCNP-Positionen führt. Der Talentengpass verzögert Migrationsprojekte und zwingt Betreiber, auf professionelle Dienstleistungen von Anbietern zurückzugreifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponenten: Dienstleistungen beschleunigen sich trotz Produktdominanz
Produkte dominierten im Jahr 2025 mit 63,65 % des Umsatzes dank lebhafter Aufträge für Spine-Switches mit fester Konfiguration und kohärenter Optik. Die Marktgröße des Thailand-Rechenzentrums-Netzwerkmarktes für Produkte wird voraussichtlich bis 2031 USD 514,27 Millionen bei einer CAGR von 8,12 % erreichen, getragen durch Switch-zu-Server-Aktualisierungszyklen. Parallel dazu verzeichneten professionelle Dienstleistungen, verwaltete Netzwerkoperationen und Schulungen eine CAGR von 11,78 %, begünstigt durch einen Mangel an internem DevSecOps-Talent. Unternehmen entscheiden sich für verwaltete Dienstleistungen, um eine 24/7-Überwachung und absichtsbasierte Änderungskontrolle zu erhalten, wodurch die mittlere Reparaturzeit auf unter 30 Minuten gesenkt wird. Anbieter bündeln Lifecycle-Support, um die Firmware-Konformität gemäß dem Personenbezogenen-Datenschutzgesetz zu gewährleisten. Die Nachfrage nach SLA-gebundenen Dienstleistungen resultiert aus regulatorischen Strafen, die bei ausfallbedingten Datenschutzverletzungen 3 % des Jahresumsatzes überschreiten können.
Der Thailand-Rechenzentrums-Netzwerkmarkt erlebt auch eine ausgeweitete Nutzung proaktiver Wartungsdienstleistungen, die KI-gestützte Telemetrie nutzen. Betreiber speisen Streaming-Sensordaten in Vorhersagemodelle ein, die Leitungskartenfehler bis zu 20 Tage im Voraus verhindern. Beratungs- und Designdienstleistungen sind beim Aufbau von Edge-Standorten gefragt, wo Platz- und Kühlungsbeschränkungen benutzerdefinierte Topologien erfordern. Fernbetreuungsdienste gewinnen bei ausländischen Cloud-Anbietern an Bedeutung, die Hardware in Bangkok colozieren, aber keine ortsansässigen Ingenieure haben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzern: Gesundheitswesen entwickelt sich zum Wachstumsführer
IT & Telekommunikation hielt im Jahr 2025 einen Marktanteil von 34,74 % am Thailand-Rechenzentrums-Netzwerkmarkt, angetrieben durch die Verdichtung von 5G-Backhaul und OTT-Inhalts-Caching-Knoten. Das Gesundheitswesen & die Biowissenschaften werden bis 2031 jedoch eine CAGR von 12,96 % verzeichnen, da Krankenhäuser Bildarchive digitalisieren und Tele-IVS-Plattformen einsetzen. Die Marktgröße des Thailand-Rechenzentrums-Netzwerkmarktes für das Gesundheitswesen könnte bis 2031 USD 112,34 Millionen übersteigen, sofern die Anreize für die Kostenerstattung im elektronischen Gesundheitswesen fortbestehen. Hochauflösende CT-Scans erzeugen 1-2 TB pro Sitzung, was Edge-Speicher- und 100-GbE-Verbindungsanforderungen in Krankenhauscampussen vorantreibt.
Pharmazeutische Labore in Rayong bauen luftgespaltene Rechenzentren für Genomanalysen mit 400-GbE-Clustern. BFSI bleibt ein hochwertige Branche mit anhaltender Nachfrage nach deterministischen Netzwerken mit geringer Latenz, die Echtzeit-Abwicklung und Betrugsanalysen unterstützen. Regierungsbehörden erweitern sichere WAN-Overlays, die den Anforderungen des Cyber-Sicherheitsgesetzes entsprechen. Medien- und Unterhaltungsunternehmen nutzen adaptive Bitrate-Encoding-Knoten in touristischen Hotspots, während Fertigungsbetriebe private 5G-MEC-Hubs für digitale Zwillinge betreiben.
Nach Rechenzentrumstyp: Hyperscaler treiben die Transformation voran
Colocation-Betreiber kontrollierten im Jahr 2025 54,73 % des Umsatzes, aber Hyperscaler fügen Kapazität mit doppelter Geschwindigkeit im Vergleich zu carrierneutralen Bauten hinzu. Der Thailand-Rechenzentrums-Netzwerkmarkt sieht, wie Hyperscaler größere 18-50-MW-Campus-Anlagen einsetzen, die 1.024-Port-Spine-Meshes benötigen. Die Sättigung des Stromnetzes in Bangkok drängt neue Bauten in Richtung des Östlichen Wirtschaftskorridors, wo Steuerfreistellungen und der Zugang zu LNG-Terminals die Stromverbrauchseffektivität (PUE) senken. Colocation-Anbieter reagieren mit der Integration softwaredefinierter Verbindungsfabrics, die es Unternehmen ermöglichen, 10-GbE-Querverbindungen innerhalb von Minuten zu aktivieren.
Edge- und Mikro-Rechenzentren verzeichnen bis 2031 eine CAGR von 11,46 %, was IoT- und Smart-City-Rollouts widerspiegelt. Niedrigprofilige Racks und Außenanlagen-Gehäuse dominieren diese Standorte, die häufig über Dachsolaranlagen betrieben werden. Betreiber setzen Open-Compute-Switches mit SONiC-Firmware ein, um Budgetbeschränkungen zu erfüllen. Workload-Orchestrierungsplattformen ermöglichen Live-VM-Migrationen zwischen Edge-Clustern und Kernregionen und gewährleisten die Einhaltung von Datensouveränitätsregeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bandbreite: Migration zu extrem hohen Geschwindigkeiten beschleunigt sich
Der 50-100-GbE-Bereich behielt im Jahr 2025 einen Marktanteil von 35,88 % und bietet für die meisten Unternehmen ein optimales Kosten-Durchsatz-Verhältnis. Die Marktgröße des Thailand-Rechenzentrums-Netzwerkmarktes für diesen Bereich wird weiter steigen, da Unternehmen Upgrades staffeln, aber sein Anteil wird sinken, da KI-Training und -Inferenz 400-GbE-Fabrics erfordern. Einsätze über 100 GbE steigen mit einer CAGR von 14,12 %, angetrieben durch Hyperscaler-KI-Cluster, die NVLink und RoCE nutzen.
Ports mit weniger als oder gleich 10 GbE bestehen in Out-of-Band-Netzwerken und KVM-Verwaltungsverbindungen fort. Währenddessen dient 25-40 GbE als Zwischenschritt für KMU, die von 1 GbE migrieren. Anbieter liefern nun Optiken, die sowohl PAM4 als auch kohärente Modulation unterstützen, was Feld-Upgrades vereinfacht. Dynamische Bandbreitenlizenzierung ermöglicht Pay-as-you-grow und dämpft anfängliche Investitionskostenbedenken.
Geografische Analyse
Bangkok konzentriert nahezu 70 % der installierten Rack-Kapazität und bleibt der primäre Knotenpunkt für Unterseekabel, die Indien und Singapur verbinden. Die dichten Glasfaserringe der Hauptstadt und die Nähe zu Internet-Exchanges senken die Transitkosten und machen sie zur bevorzugten Landeszone für Multi-Cloud-Edge-Knoten. Der Thailand-Rechenzentrums-Netzwerkmarkt profitiert von kommunalen Anreizen, die Netzstrom für Rechenzentren, die einen PUE-Wert unter 1,3 erreichen, um 3 % reduzieren.
Der Östliche Wirtschaftskorridor - der die Provinzen Chonburi, Rayong und Chachoengsao umfasst - beherbergt den zweitgrößten Cluster von Hyperscaler-Campus-Anlagen. Landkonzessionen, LNG-Importterminals und Hochspannungsumspannwerke beschleunigen Genehmigungen. Der Marktanteil des Thailand-Rechenzentrums-Netzwerkmarktes im Östlichen Wirtschaftskorridor wird bis 2031 auf 27,62 % steigen, da AWS, Google und lokale Konglomerate Regionen mit mehreren Verfügbarkeitszonen in Betrieb nehmen.
Provinzstädte wie Chiang Mai und Phuket verzeichnen ein zweistelliges Wachstum bei Mikro-Edge-Knoten. Smart-Tourismus-Projekte streamen 8K-VR-Inhalte, die eine Latenz von unter 10 ms erfordern, was den Einsatz von MEC-Schränken neben 5G-Basisstationen vorantreibt. Nationale Breitbandprojekte erweitern den Glasfaser-Backhaul auf 40.000 Dörfer und ermöglichen Edge-Aggregationsrouter, die den Datenverkehr an regionale Internet-Exchanges übergeben. Der Trend diversifiziert die Kapazität weg vom Ballungsraum Bangkok und stützt eine widerstandsfähige, verteilte Topologie.
Regulatorisches Umfeld
Das thailändische Netzwerk-Ökosystem für Rechenzentren wird zunehmend durch Investitions- und Betriebsbedingungen geprägt, die mit Förderungen des Board of Investment (BOI) und branchenspezifischer Aufsicht verknüpft sind. Die BOI-Bekanntmachung Nr. 9/2568, die ab November 2025 in Kraft ist, hat die Anreize für Rechenzentrumsprojekte neu strukturiert und strengere Betriebsanforderungen eingeführt, auf die Marktteilnehmer verweisen, darunter PUE-Schwellenwerte (etwa 1,3) und Erwartungen an Sicherheitszertifizierungen (zum Beispiel ISO/IEC 27001) als Teil erweiterter Förderpläne. Im Jahr 2026 wurde die BOI-bezogene Prüfung weiter verschärft, indem neue Anträge ein Bestätigungsschreiben zur Stromversorgung von der Energy Regulatory Commission (ERC) enthalten müssen, wodurch Projektgenehmigungen direkter an die Netzbereitschaft und die Energieplanung geknüpft werden.
Neben der Investitionsförderung hat sich der regulatorische Rahmen für Rechenzentren in Thailand erweitert. 2026 wurde ein vom Energieminister geleiteter Unterausschuss für Energiemanagement bei Rechenzentrumsinvestitionen und Projektprüfung eingerichtet, der als zentrale Anlaufstelle für die Bewertung von Ressourcen und saubere Energie fungiert und beeinflusst, wie und wann große Campusanlagen Strom sichern und mit der Umsetzung fortfahren. Daneben wird berichtet, dass die National Broadcasting and Telecommunications Commission (NBTC) Änderungen prüft, die die Lizenzierungsaufsicht verschärfen (einschließlich eines möglichen Übergangs zu einem Typ-3-Rahmenwerk), und das Industrieministerium arbeitet an einem Gesetzentwurf, um Rechenzentren als eigenständige Einheiten zu regulieren, mit Abdeckung von Umwelt-, Energieverbrauchs- und Zonierungsstandards. Diese Entwicklungen beeinflussen die Standortwahl und den Zeitplan für den Netzwerkausbau.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des thailändischen Rechenzentrums-Networking beginnt mit vorgelagerten Inputs bei Halbleitern, Optik sowie Netzwerk-Betriebssystemen und -Software, geht dann in OEM-Netzwerkplattformen (Switching, Routing, Sicherheit und optische Interconnects) über, die von globalen Anbietern wie Cisco Systems, Huawei Technologies, Juniper Networks, Dell Technologies und Hewlett Packard Enterprise (HPE) geliefert werden. Die Produkte gelangen dann über lokale Distributoren und Systemintegratoren, die Design, Integration und Betrieb übernehmen, während Dienstleistungen wie Managed Network Services, Wartung und Schulungen zunehmen, um den von Branchenteilnehmern genannten Mangel an SDN/DevNet-Kompetenzen auszugleichen.
Die nachgelagerte Nachfrage wird von Colocation-Betreibern, Hyperscalern und großen Unternehmen getragen, die private Cloud-Zonen aufbauen, wobei großangelegte Kapazitätsprogramme zunehmend in Bangkok und im Eastern Economic Corridor (EEC) konzentriert sind. Industriegebiete in Chonburi und Rayong sind wichtige Entwicklungsknoten für neue Campusanlagen, und Konnektivitätsanforderungen verbinden die Kette mit Carriern und Internet-Exchange-Ökosystemen. Die Stromversorgungsbereitschaft ist zu einem entscheidenden Faktor für die Wertschöpfungskette geworden, wobei die Koordination zwischen BOI, dem Energieministerium und der ERC die Projektreihenfolge und damit den Beschaffungsrhythmus für Hochgeschwindigkeits-Fabrics und optische Interconnects prägt.
Wettbewerbslandschaft
Globale Marktführer - Cisco, Huawei und Juniper - lieferten im Jahr 2024 knapp unter 40 % der Switch- und Router-Ports, was auf eine moderate Konzentration hinweist. Jeder Anbieter bündelt nun KI-gestützte Assurance-Engines und strebt nach besser integrierten Software-Jahreslizenzen. Cisco bewirbt Routed Optical Networking, das IP- und optische Schichten zusammenführt und die Gesamtkosten um bis zu 45 % senkt.[3]Kip Compton, "Routed Optical Networking Explained", Cisco Blogs, cisco.com Huawei bietet CloudFabric 3.0 mit verlustfreiem Ethernet für KI-Cluster an, während Juniper's Apstra Multi-Anbieter-Fabrics durch absichtsbasiertes Design automatisiert.
Lokale Systemintegratoren - G-Able, MFEC und Jasmine - adressieren Anpassungslücken durch Standortvorbereitung, Energieversorgungsintegration und zweisprachige Netzwerkbetriebs-Center-Dienste. Hyperscaler beschleunigen Campus-Bauten über Joint Ventures mit Immobilienentwicklern, die Land, Energie und erneuerbare Stromabnahmeverträge bereitstellen. Partnerschaften zwischen CP Group und BlackRock zielen darauf ab, in der Nähe von Rayong ein 200-MW-\"Giga-Datenzentrum\"zu errichten, was etablierte Anbieter unter Druck setzt, Lagerbestände und Austauschlinien vorzupositionieren, um verdichtete Beschaffungsfenster zu erfüllen.
Optische Komponentenanbieter - Ciena und Lumentum - treiben kohärente Pluggables voran, die in QSFP-DD-Formfaktoren passen und einfache Upgrades von 100 GbE auf 400 GbE ohne Chassis-Austausch ermöglichen. Der Trend zur offenen Optik untergräbt traditionelle Anbieterabhängigkeiten und intensiviert den Preiswettbewerb. Währenddessen arbeiten Sicherheitsgeräte-Spezialisten wie Palo Alto Networks mit NTT DATA zusammen, um 5G-fähige Firewalls in Edge-Rechenzentren zu integrieren. Die sich entwickelnde Mischung aus traditioneller Hardware, disaggregierten White-Box-Plattformen und verwalteten Dienstleistungen hält die Verhandlungsmacht auf die Käufer verteilt.
Marktführer der Thailand-Rechenzentrums-Netzwerkbranche
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise (HPE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum im thailändischen Rechenzentrums-Networking ist der Ausbau der Kapazitäten für Hochgeschwindigkeits-Switching, Routing und optische Interconnects, die durch die umfangreiche Bau-Pipeline und KI-orientierte Implementierungen erforderlich werden. Zum zweiten Quartal 2026 wurde Thailands im Bau befindliche oder geplante Kapazitäts-Pipeline mit 944 MW gegenüber 216 MW aktiver Kapazität angegeben – eine Lücke, die sich in Nachfrage nach Spine-Leaf-Fabrics, kohärenter Optik und höherbandbreitiger Ost-West-Sicherheitsinspektion in neuen und expandierenden Anlagen niederschlägt. Die Pipeline wird auch durch formelle Investitionsförderung unterstützt: Das BOI genehmigte über 223 Milliarden Baht (6,8 Milliarden USD) für 25 Projekte im Rahmen des Thailand-FastPass-Mechanismus, was die kurzfristige Beschaffungssichtbarkeit für den inländischen Netzwerkausbau stärkt.
Energiebeschaffung und an Compliance gebundene Designanforderungen schaffen spezifischere Chancen bei energieeffizienten Architekturen und Automatisierungstools. Das im Januar 2026 gestartete Pilotprogramm für Direct Power Purchase Agreements (DPPA) bietet qualifizierten Rechenzentren (mindestens 50 MW IT-Last) einen Mechanismus zur Beschaffung erneuerbarer Energie, was die Finanzierbarkeit von Projekten verbessern und den Netzwerkausbau für Hyperscale-Campusanlagen unterstützen kann, die auf Designs mit hoher Portdichte angewiesen sind. Auf der Workload-Seite fügen KI-Hosting und Multi-AZ-Cloud-Infrastruktur zusätzliche Anforderungen an latenzarme Fabrics und belastbare Interconnects hinzu, wie das Beispiel von Datasection (Thailand) Co. Ltd. zeigt, das 235,2 Millionen USD in Hochleistungs-GPU-Serverinfrastruktur für KI-Hosting in Bangkok und Pathum Thani investiert. Dies unterstützt die angrenzende Nachfrage nach Hochdurchsatz-Networking, verlustfreien Ethernet-Konfigurationen und betrieblichen Dienstleistungen, die schnelle Änderungszyklen tragen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Spatenstich für den Bangkok-4-Rechenzentrumscampus in Chonburi. Der Start erweitert die thailändische Hyperscale-Kapazität in Chonburi und stärkt die regionale Rechenzentrumsvernetzung für thailändische Unternehmen. Er signalisiert einen beschleunigten Kapazitätsaufbau in den Korridoren des Eastern Economic Corridor und verbessert Konnektivität und Versorgungssicherheit für Cloud- und KI-Workloads.
- Juli 2026: Spatenstich für ein Hyperscale-Rechenzentrum im Wert von 6 Milliarden Baht in Muangthong Thani (Bangkok-Gebiet) mit 21 MW IT-Kapazität. Das Projekt schafft einen neuen Hyperscale-Campus in der nördlichen Bangkok-Region und erweitert die Hochkapazitäts-IT-Last, um KI- und Cloud-Nachfrage zu decken. Es verschärft den Wettbewerb um Tier-1-Rechenzentrumsflächen im Großraum Bangkok, indem verfügbare Skalierung und Zugang zu erstklassigen Standorten erhöht werden.
- Mai 2026: Unterzeichnung eines grünen Kredits über 880 Millionen USD für den 100-MW-BKK-Campus-Rechenzentrum in Chonburi. Diese Finanzierung unterstreicht die Entwicklung eines bedeutenden thailändischen Rechenzentrums-Campus und stärkt die Finanzierung großangelegter Kapazitätserweiterungen. Sie zeigt grüne Finanzierung zur Ermöglichung des Hyperscale-Rollouts und unterstützt den regionalen Konnektivitätsausbau im Eastern Economic Corridor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der thailändische Markt für Rechenzentrums-Networking definiert als der Umsatz, der mit Networking-Produkten und zugehörigen Dienstleistungen erzielt wird, die innerhalb von Rechenzentren in Thailand zur Verbindung von Servern, Speicher und externen Netzwerken eingesetzt werden, über Unternehmens-, Colocation- und Cloud-Einrichtungen hinweg.
Ausschlüsse des Umfangs: Die Größenbestimmung schließt allgemeine Telekommunikations-Zugangsnetze außerhalb von Rechenzentrumsstandorten (wie Mobilfunk und Festnetz-Breitband der letzten Meile) sowie Verbraucher-WLAN-Geräte aus.
Übersicht der Segmentierung
- Nach Komponenten
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungs-Delivery-Controller (ADC)
- Netzwerksicherheitsgeräte
- Software-Defined-Networking-(SDN)-Controller
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienstleistungen
- Produkte
- Nach Endnutzern
- IT und Telekommunikation
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Colocation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Weniger als oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Wir beginnen mit dem Aufbau einer Faktenbasis zum Rechenzentrumsausbau und den Konnektivitätsbedingungen in Thailand und ordnen dann zu, wo Networking-Ausgaben typischerweise innerhalb dieses Infrastruktur-Stacks anfallen. Öffentliche und offizielle Quellen helfen, die Annahmen zu verankern, wie etwa Ankündigungen und Förderprogramme des thailändischen Board of Investment, Indikatoren des National Statistical Office zur IKT-Nutzung, Veröffentlichungen der NBTC zur Konnektivität sowie Energie- und Stromsystemkontext von EPPO und EGAT.
Um das Modell realistisch zu halten, prüfen wir zudem Einreichungen von Betreibern und Anbietern, Investorenpräsentationen und glaubwürdige Presseberichte zu gemeldeten Erweiterungen, Kapazitätszuwächsen und Technologiewechseln innerhalb der Anlagen. Einige kostenpflichtige Abonnements werden nur auf genehmigte Weise genutzt, hauptsächlich für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Prüfungen von Import- und Exportdaten auf Sendungsebene, die helfen, thailandspezifische Angebotsströme zu validieren. Die oben aufgeführten Desktop-Quellen sind beispielhaft, und viele weitere Referenzen werden verwendet, um Daten zu erheben, Definitionen zu klären und Annahmen abzugleichen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was tatsächlich in thailändischen Einrichtungen beschafft und eingesetzt wird, und um dann Desktop-Annahmen zu korrigieren, die für dieses Land zu allgemein sind. Wir sprechen mit einer Mischung aus Rechenzentrumsbetreibern, Cloud- und Colocation-Nutzern, Vertriebspartnern und technischen Spezialisten, die typische Portgeschwindigkeiten, Erneuerungszyklen und Servicebindungsraten validieren können, welche anschließend zur Triangulation der endgültigen Modellergebnisse verwendet werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 18 % |
| Mid-Tier: 45 % | Funktions-/Abteilungsleiter: 35 % |
| Kleinere Akteure: 18 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem der thailändische Nachfragepool für Rechenzentren aus Kapazitätszuwächsen und Auslastungssignalen rekonstruiert und dann basierend auf Architektur und Erneuerungsverhalten in Networking-Ausgaben übersetzt wird. Das Modell wird anschließend mit selektiven Bottom-up-Näherungen überprüft, etwa Stichproben-Stücklisten-Zusammenstellungen für gängige Netzwerkebenen und Kanalprüfungen typischer Preisspannen, bevor die Summen angepasst werden.
Einige Inputs sind in diesem Markt besonders relevant, darunter das Tempo neuer Rechenzentrumskapazitäten und -erweiterungen, der Mix aus Hyperscale- und Colocation-Bauten gegenüber Unternehmensräumen, die Einführung höherer Bandbreiten-Interconnects, die durchschnittliche Preisentwicklung von Switches und Routern nach Portgeschwindigkeit sowie Servicebindungsraten für Installation, Wartung und Managed Support. Wo direkte Beobachtungen dünn sind, werden Lücken durch in Interviews vereinbarte Spannen behandelt und anschließend anhand von Import- und Sendungssignalen einem Stresstest unterzogen.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich der Ausbauzeitpunkt je nach Stromverfügbarkeit, Genehmigungen und Entscheidungen großer Mieter verschieben kann. Der kurzfristige Pfad ist an angekündigte Kapazitäten und erwartete Inbetriebnahmefenster gebunden, während der mittelfristige Ausblick normalisierten Erneuerungszyklen und den von Branchenbefragten geteilten Erwartungen zum Verkehrswachstum folgt.
Datenvalidierung und Aktualisierungszyklus
Jeder wichtige Input wird gegen mindestens ein unabhängiges Signal abgeglichen, und anschließend wird das gesamte Modell auf Ausreißer, Sprünge und unrealistische Preis- oder Volumensprünge überprüft. Wenn Abweichungen zu groß erscheinen, werden die Annahmen überarbeitet und, falls erforderlich, Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat und warum.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Berechnungskette, damit Arithmetik und Logik über die Jahre hinweg konsistent bleiben, mit besonderem Augenmerk auf den Zeitpunkt der Währungsumrechnung und die Abgrenzung des Umfangs. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große Kapazitätsankündigungen, politische Änderungen oder erhebliche Veränderungen bei den Gerätepreisen. Kurz vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligences Marktgröße für thailändisches Rechenzentrums-Networking im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für thailändisches Rechenzentrums-Networking können weit voneinander abweichen, da verschiedene Studien unterschiedliche Ausrüstungsebenen erfassen und auch Dienstleistungen und Upgrades nicht immer gleich behandeln. Das Timing spielt ebenfalls eine Rolle, da einige Schätzungen auf ankündigungsgetriebenen Baupläne basieren, während andere sich auf verzögerte Signale zur installierten Kapazität stützen.
Die Hauptlücke ergibt sich daraus, ob allgemeines Unternehmens-Campus-Networking und Telekom-Edge-Konnektivität einbezogen werden, wobei Mordor Intelligence nur Networking zählt, das für die Nutzung innerhalb von Rechenzentren verkauft wird, und dann thailandspezifische Erneuerungszyklen und Portgeschwindigkeits-Mixe anwendet, statt breite regionale Durchschnittswerte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 490,00 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 610,00 Mio. USD (2025) | Erweitert oft den Umfang um Campus-Switching und WAN-Edge-Upgrades im Zusammenhang mit Programmen zur digitalen Transformation, was den Networking-Wert über die Grenzen des Rechenzentrums hinaus aufbläht. |
| Branchenverband B | 430,00 Mio. USD (2025) | Tendiert zur Unterzählung, da der Fokus auf Hyperscale-Projekten und einer engeren Auswahl von Hochgeschwindigkeitsports liegt, wodurch Ausgaben aus Unternehmensräumen und mit Implementierungen verbundene Dienstleistungsumsätze übersehen werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art, wie Preis und Mix über die Prognosejahre fortgeschrieben werden. Indem der Nachfragepool an die Aktivität thailändischer Einrichtungen gebunden bleibt und wichtige Stellhebel wie Bandbreiten-Mix und Erneuerungszeitpunkt durch Primärprüfungen validiert werden, bleibt die endgültige Zahl auf nachvollziehbare Schritte und klare Inputs rückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Thailand-Rechenzentrums-Netzwerkmarktes?
Der Markt steht im Jahr 2026 bei USD 540,86 Millionen und wird voraussichtlich bis 2031 USD 886,32 Millionen erreichen, was einer CAGR von 10,38 % entspricht.
Welches Segment wächst am schnellsten?
Dienstleistungen, insbesondere verwaltete Betriebe und Integration, expandieren mit einer CAGR von 11,78 % aufgrund von Fachkräftemangel und steigender Netzwerkkomplexität.
Warum investieren Hyperscaler stark in Thailand?
Zu den Faktoren gehören Steueranreize im Östlichen Wirtschaftskorridor, die strategische Nähe zu ASEAN-Datenverkehrskorridoren und die staatliche Unterstützung im Rahmen von Thailand 4.0.
Welches Bandbreitenband schreitet am schnellsten voran?
Verbindungen über 100 GbE, einschließlich 400 GbE und 800 GbE, wachsen mit einer CAGR von 14,12 %, da KI- und Echtzeit-Analyse-Arbeitslasten zunehmen.
Wie beeinflussen steigende Energiekosten das Netzwerkdesign?
Betreiber setzen auf energieeffizienten Silizium, geroutete optische Architekturen und KI-gestützte Automatisierung, um OPEX einzudämmen, während die Stromtarife steigen.
Was sind die wesentlichen Hemmnisse für den Markt?
Hohe Vorabkosten für Spitzentechnologie und ein Mangel an SDN-/DevNet-Fachkräften können Einsätze verzögern und die breitere Technologieakzeptanz einschränken.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrums-Racks in Thailand Nachfrage nach Racks in Thailand, gegliedert nach Rackgröße, Rackhöhe und Racktyp.
- China Markt für Wasserverbrauch in Rechenzentren Wassernutzungsnachfrage in China, einschließlich Wasserbeschaffungsquelle, Rechenzentrumstyp und Rechenzentrumsgröße.
- Schweden Rechenzentrumsbaumarkt Bau in Schweden, unterteilt nach Infrastruktur, Tier und Endnutzer.
- Schweden Markt für Rechenzentrumsspeicher Speicher in Schweden, unterteilt nach Anlagengröße und Tier.
- Schweiz Markt für Rechenzentrumsspeicher Speicher in der Schweiz, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Speichermarkt für Rechenzentren Thailand Speicher in Thailand, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Afrika Rechenzentrumsspeicher-Markt Speichernachfrage in Afrika, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Schweden Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in Schweden, unterteilt nach Lösungstyp und Servicetyp.
- Thailand-Markt für physische Sicherheit in Rechenzentren Nachfrage nach physischer Sicherheit in Thailand, unterteilt nach Lösungstyp, Dienstleistungstyp und Endnutzer.



