
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos de Taiwan
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos de Taiwan por Mordor Intelligence
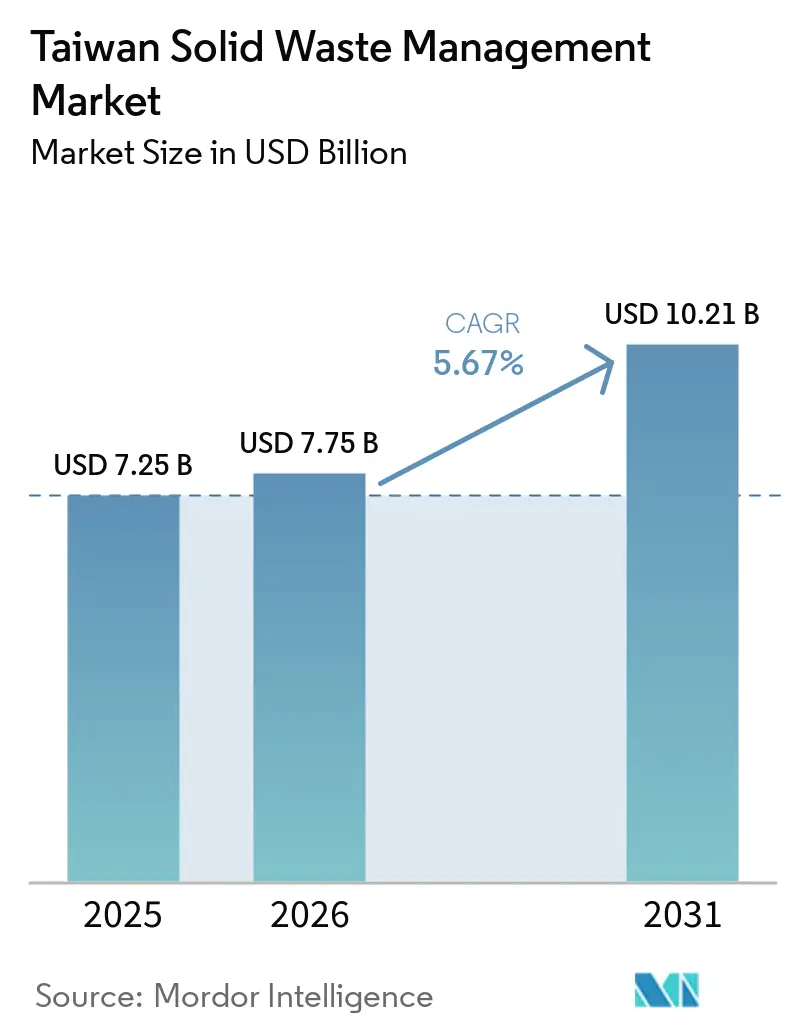
O tamanho do Mercado de Gestão de Resíduos Sólidos de Taiwan deve se expandir de USD 7,25 bilhões em 2025 e USD 7,75 bilhões em 2026 para USD 10,21 bilhões até 2031, registrando um CAGR de 5,67% entre 2026 e 2031.
O mercado de gestão de resíduos sólidos de Taiwan é moldado por regulamentações mais rígidas de circulação de recursos, pelo aumento da atividade de fabricação de semicondutores e pela expansão do uso de sistemas digitais na coleta e triagem. A Lei de Promoção da Circulação de Recursos entrou em vigor em junho de 2026 e amplia a atenção política do manejo de resíduos para o design de produtos, redução na fonte, consumo sustentável e gestão do ciclo de vida dos produtos. O Programa de Reciclagem 4 em 1 de Taiwan continua a vincular domicílios, governos locais, operadores de reciclagem e o Fundo de Reciclagem por meio de um único sistema de coleta consolidado. Essa estrutura apoia o mercado de gestão de resíduos sólidos de Taiwan ao fornecer uma rota mais clara para materiais regulamentados, desde a coleta até a recuperação. As plantas de semicondutores estão aumentando a necessidade de tratamento licenciado de lodo químico, efluentes contendo fluoreto e outros resíduos industriais. Operadores que oferecem coleta, tratamento, recuperação e relatórios de conformidade de ponta a ponta são preferidos por clientes do setor de semicondutores e industrial, que exigem um único parceiro licenciado em toda a cadeia de serviços de resíduos.
Principais Conclusões do Relatório
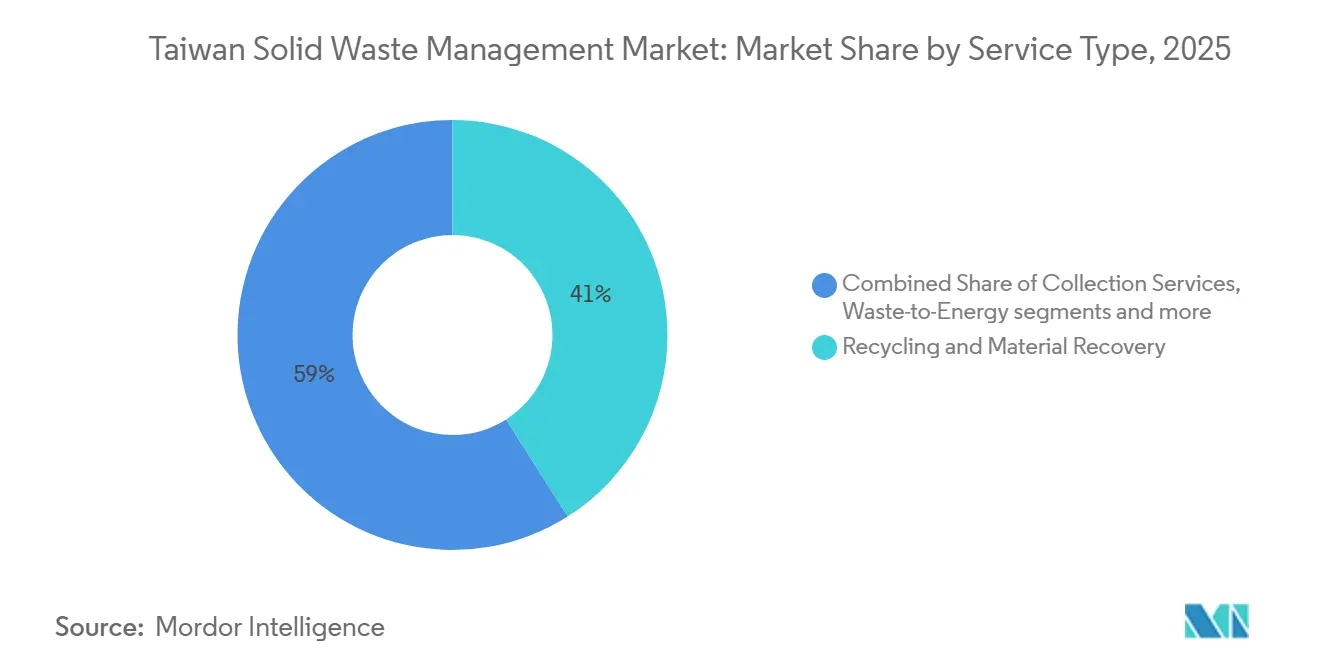
- Por tipo de serviço, reciclagem e recuperação de materiais representou 41% do tamanho do mercado de gestão de resíduos sólidos de Taiwan em 2025, enquanto resíduos para energia tem previsão de expansão a um CAGR de 7,8% até 2031.
- Por tipo de resíduo, os resíduos industriais detinham 39,4% da participação do mercado de gestão de resíduos sólidos de Taiwan em 2025, enquanto os resíduos perigosos têm previsão de expansão a um CAGR de 8,5% até 2031.
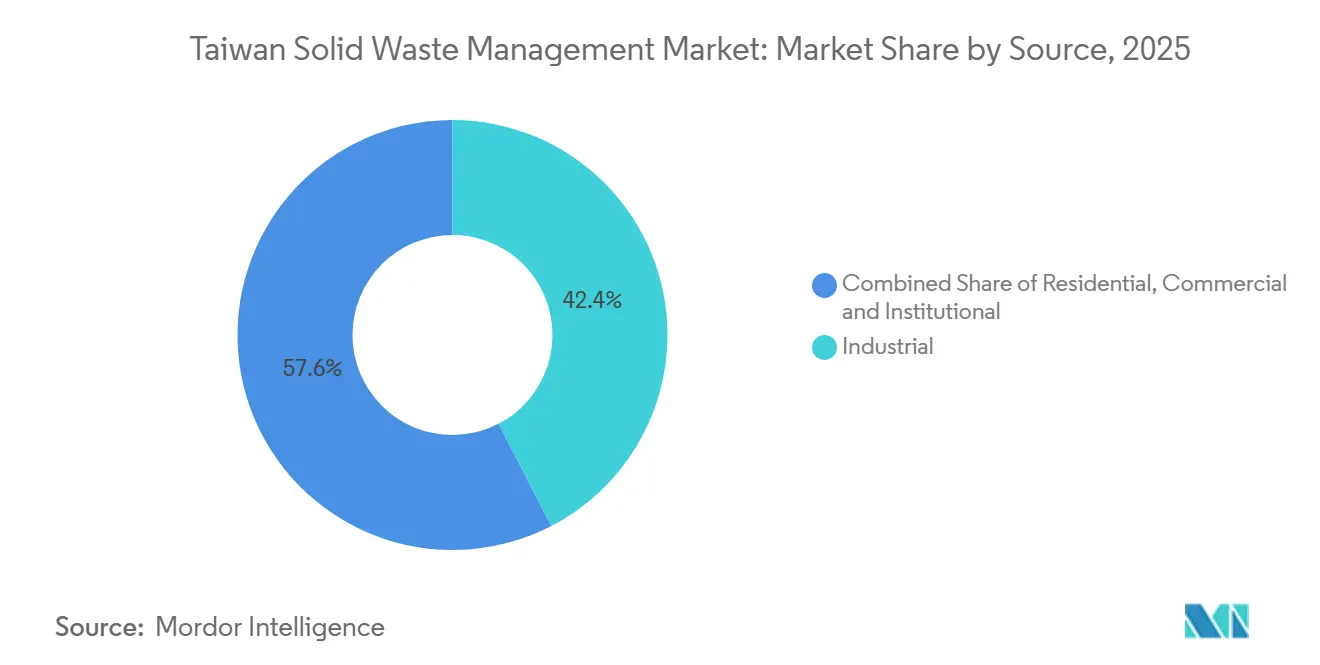
- Por fonte, o setor industrial representou 42,4% do tamanho do mercado de gestão de resíduos sólidos de Taiwan em 2025 e tem previsão de expansão a um CAGR de 7,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos de Taiwan
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fortalecimento do Programa de Reciclagem 4 em 1 Colaboração entre Produtores e Recicladores | +1.3% | Nacional, com efeitos concentrados nos centros urbanos do norte e do centro | Longo prazo (≥ 4 anos) |
| Modelo de Coleta de Resíduos com Pagamento por Geração (PAYT) Melhorando o Desempenho de Redução de Resíduos | +1.1% | Nacional, com maior adoção em Taipei, Nova Taipei e Taichung | Médio prazo (2 a 4 anos) |
| Expansão da Fabricação de Semicondutores Aumentando a Demanda por Tratamento de Resíduos Industriais de Alta Pureza | +0.9% | Clusters do parque científico de Hsinchu, Taichung e Tainan, com transbordamento para Kaohsiung | Curto prazo (≤ 2 anos) |
| Fundo Obrigatório de Reciclagem de Recursos: Acelerando a Coleta de Recicláveis Regulamentados | +0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Crescimento da Cadeia de Suprimentos de Energia Eólica Offshore Impulsionando o Processamento de Resíduos Compostos e Industriais | +0.7% | Municípios costeiros de Changhua, Yunlin e Miaoli, com transbordamento para o porto de Kaohsiung | Médio prazo (2-4 anos) |
| Estações de Reciclagem Inteligente Habilitadas por IA Melhorando a Eficiência de Recuperação de Resíduos Urbanos | +0.5% | Nova Taipei, Taipei e Hsinchu | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fortalecimento do Programa de Reciclagem 4 em 1 na Colaboração entre Produtores e Recicladores
O Programa de Reciclagem 4 em 1 de Taiwan atribui responsabilidades distintas a domicílios, empresas de reciclagem, o Fundo de Reciclagem e agências governamentais. O arranjo confere ao mercado de gestão de resíduos sólidos de Taiwan uma estrutura estável para a coleta domiciliar e a recuperação de materiais. O Conselho de Gestão do Fundo de Reciclagem estabelece taxas para categorias regulamentadas de recicláveis e fornece subsídios a coletores e recicladores qualificados.[1] Esses pagamentos ajudam os processadores licenciados a gerenciar variações nos preços de materiais secundários. Em janeiro de 2025, o Ministério do Meio Ambiente introduziu taxas reduzidas de reciclagem e disposição para embalagens plásticas que contenham pelo menos 25% de conteúdo reciclado ou que possuam características de design ecológico no âmbito do framework 3S1R. [2] A medida vincula as escolhas de design de produto à demanda por materiais recuperados e apoia os processadores que atendem aos requisitos ambientais e de segurança.
Modelo de Coleta de Resíduos com Pagamento por Geração Melhorando o Desempenho de Redução de Resíduos
Os programas de Pagamento por Geração em Taipei, Nova Taipei e Taichung tornam os custos de disposição mais visíveis para os domicílios.[3] Pesquisas sobre a cidade de Nova Taipei constataram que o programa reduziu as quantidades de resíduos sólidos durante seu primeiro período completo de implementação e aumentou a separação de resíduos alimentares. O modelo incentiva os domicílios a reduzir resíduos e separar materiais recicláveis com mais cuidado. Uma melhor separação pode melhorar a qualidade do material para as instalações de recuperação a jusante. A taxa de reciclagem de Taipei subiu de 2% para 57% após a implementação, enquanto a geração de resíduos per capita caiu de 1,26 kg por pessoa por dia em 1997 para 0,87 kg em 2015. O mercado de gestão de resíduos sólidos de Taiwan se beneficia quando materiais de entrada mais limpos reduzem as necessidades de triagem e pré-tratamento para operadores licenciados.
Expansão da Fabricação de Semicondutores Aumentando a Demanda por Tratamento de Resíduos Industriais de Alta Pureza
A fabricação de semicondutores está aumentando a demanda por serviços especializados de resíduos industriais e perigosos no mercado de gestão de resíduos sólidos de Taiwan. A geração de resíduos de semicondutores quase dobrou globalmente nos últimos oito anos, e Taiwan representa uma parcela significativa da fabricação avançada de chips lógicos. A fabricação avançada produz lodo de polimento químico-mecânico, efluentes contendo fluoreto, solventes usados, resíduos de fotorresiste e resíduos de processo contendo metais, que exigem tecnologias especializadas de tratamento, reciclagem e recuperação, além do manejo convencional de resíduos industriais. À medida que a capacidade de produção de semicondutores se expande, os fabricantes de chips dependem cada vez mais de uma combinação de recuperação de recursos no local e de prestadores de serviços de gestão de resíduos terceirizados licenciados para gerenciar fluxos complexos de resíduos residuais sob acordos de serviço de longo prazo. Essa tendência está impulsionando investimentos em tratamento de resíduos perigosos de alto valor e em infraestrutura de recuperação de recursos.
Fundo Obrigatório de Reciclagem de Recursos: Acelerando a Coleta de Recicláveis Regulamentados
O Conselho de Gestão do Fundo de Reciclagem converte as taxas pagas pelos produtores em apoio à coleta e ao processamento de resíduos recicláveis licenciados. As regulamentações de Taiwan sobre empresas responsáveis que gerenciam resíduos recicláveis regulamentados foram revisadas em dezembro de 2024, com a implementação continuando ao longo de 2025, à medida que produtores e operadores de reciclagem se adaptaram aos requisitos atualizados de conformidade e relatórios. Em 2025, a Administração de Gestão Ambiental continuou utilizando o Fundo de Reciclagem para subsidiar coletores e recicladores registrados, fortalecer programas de auditoria e inspeção, expandir campanhas públicas de conscientização sobre reciclagem e apoiar melhorias na infraestrutura de reciclagem. O sistema utiliza fundos específicos por material e recursos dedicados para educação, auditoria e subsídios. Ele permite que o apoio à coleta difira por tipo de material. Isso é particularmente importante para materiais de baixo valor que podem não ser coletados de forma consistente apenas sob condições de preço de commodities. O mercado de gestão de resíduos sólidos de Taiwan, portanto, se beneficia de um mecanismo de financiamento estável que ajuda a manter o desempenho regulamentado de coleta e reciclagem mesmo quando os preços de materiais recuperados enfraquecem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Limitada de Incineradores Devido a Rígidas Regulamentações de Qualidade do Ar | -0.6% | Nacional, com maior pressão nas áreas urbanas do norte e do sul | Longo prazo (≥ 4 anos) |
| Altos Custos de Tratamento para Lodo de Semicondutores e Resíduos Industriais Perigosos | -0.5% | Clusters do parque científico de Hsinchu, Taichung e Tainan | Curto prazo (≤ 2 anos) |
| Restrições de Espaço Limitando o Desenvolvimento de Novas Instalações de Processamento de Resíduos | -0.4% | Nacional, com maior pressão em Taipei, Nova Taipei e áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Dependência de Mercados de Exportação para Determinados Fluxos de Materiais Recuperados | -0.3% | Nacional, com exposição pelos portos de Kaohsiung e Keelung | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Limitada de Incineradores Devido a Rígidas Regulamentações de Qualidade do Ar
Taiwan opera 25 plantas de incineração de resíduos sólidos urbanos de grande escala com uma capacidade de tratamento anual combinada de aproximadamente 6,5 milhões de toneladas, tornando os resíduos para energia um componente central do sistema de gestão de resíduos do país. No entanto, as oportunidades para a construção de novas instalações permanecem limitadas devido a rígidas regulamentações de qualidade do ar, restrições de aquisição de terrenos e forte oposição pública à instalação de novos incineradores. O Programa de Controle da Poluição do Ar tem como meta uma concentração média anual de MP2,5 de 13,0 μg/m³ até 2027, aumentando o ônus regulatório sobre as instalações de tratamento térmico. Em janeiro de 2025, o Ministério do Meio Ambiente reforçou os requisitos operacionais para instalações de Combustível Sólido Recuperado (CSR) ao introduzir monitoramento automatizado contínuo de indicadores de dioxina e uma supervisão mais rigorosa das emissões. Ao mesmo tempo, a modernização da infraestrutura existente continuou, com 17 plantas de incineração passando por programas de atualização que devem aumentar a capacidade de tratamento anual em aproximadamente 330.000 toneladas, melhorando a eficiência energética e o desempenho das emissões. Como resultado, o investimento de capital em 2025 permaneceu focado na modernização dos ativos existentes de resíduos para energia, na expansão das instalações de tratamento mecânico-biológico e digestão anaeróbica, e na melhoria da recuperação de recursos, em vez do desenvolvimento de novos incineradores de grande escala.
Altos Custos de Tratamento para Lodo de Semicondutores e Resíduos Industriais Perigosos
O tratamento de resíduos de semicondutores requer equipamentos dedicados e práticas operacionais certificadas. O Ministério do Meio Ambiente revisou as regras de taxas de controle da poluição da água em abril de 2025 para incluir substâncias como zinco, estanho e nitrogênio amoniacal. As taxas revisadas se aplicam a partir de 2026, com aumentos programados ao longo de 6 anos. A mudança afeta empresas na fabricação de semicondutores, produção de placas de circuito impresso e galvanoplastia. O centro de Taichung da TSMC ilustra como a recuperação integrada pode converter resíduos selecionados de fabricação em insumos industriais reutilizáveis. Fabricantes menores e fornecedores upstream sem sistemas comparáveis dependem mais fortemente de prestadores de tratamento externos certificados. O mercado de gestão de resíduos sólidos de Taiwan, consequentemente, favorece operadores com infraestrutura adequada para resíduos industriais de alta pureza.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Reciclagem e Recuperação de Materiais Ancora o Mercado, Resíduos para Energia Expande-se Mais Rapidamente
Reciclagem e Recuperação de Materiais representou 41% do mercado de gestão de resíduos sólidos de Taiwan em 2025. O segmento depende do programa 4 em 1, do apoio do Fundo de Reciclagem e das práticas consolidadas de separação na fonte. Empresas licenciadas processam recicláveis regulamentados sob categorias de fundos específicas por material. A estrutura oferece condições mais estáveis do que a dependência exclusiva dos preços de materiais recuperados. Ela também cria demanda regular por serviços de coleta, triagem e processamento de materiais. As obrigações regulamentadas de coleta e os requisitos de responsabilidade do produtor apoiam o tamanho do mercado de gestão de resíduos sólidos de Taiwan para esse grupo de serviços. A medida de taxa verde de 2025 para embalagens plásticas selecionadas reforça a demanda por conteúdo reciclado e design ecológico. Operadores que atendem aos padrões de licenciamento e ambientais estão posicionados para receber negócios apoiados pelo fundo. A categoria de serviço também conecta redes de coleta municipal com compradores industriais de materiais recuperados.
Resíduos para Energia é a categoria de serviço de crescimento mais rápido, com previsão de expansão a um CAGR de 7,8% de 2026 a 2031. As instalações de incineração de Taiwan geraram 3,3 bilhões de kWh de eletricidade e processaram material por meio de uma rede nacional de 25 grandes plantas. As atualizações em 17 plantas mostram que a renovação dos ativos existentes é importante para a capacidade e o desempenho operacional. Serviços de Coleta, Transporte e Logística permanecem partes essenciais da cadeia de serviços. Essas atividades utilizam cada vez mais ferramentas de rastreamento de veículos e planejamento de rotas. Tratamento e Disposição incluem processamento intermediário e o manejo de resíduos perigosos. A REMONDIS Taiwan identifica a solidificação com cimento como um método utilizado para lodo com metais pesados em instalações autorizadas. Outros serviços incluem reciclagem de baterias, tratamento de resíduos médicos e recuperação de materiais compostos. A recuperação de metais de alto valor e produtos químicos de resíduos de semicondutores está aproximando as atividades de tratamento e recuperação.


Por Tipo de Resíduo: Resíduos Industriais Lideram, Resíduos Perigosos Apresentam o Crescimento Mais Rápido
Resíduos Industriais representaram 39,4% do mercado de gestão de resíduos sólidos de Taiwan em 2025. A cadeia de suprimentos de semicondutores de Taiwan inclui fabricação de wafers, embalagem avançada, produção de equipamentos e fornecimento de produtos químicos. Essas atividades geram lama de polimento químico-mecânico, solventes e lodo contendo fluoreto. A variedade de resíduos exige serviços autorizados de coleta, transporte, tratamento e recuperação. A geração de resíduos de semicondutores aumentou mais rapidamente do que as adições à capacidade de tratamento licenciada. Isso sustenta a demanda contínua por operadores qualificados de resíduos industriais. A participação do mercado de gestão de resíduos sólidos de Taiwan detida pelos Resíduos Industriais reflete a base de fabricação de alta tecnologia concentrada do país. Os volumes de resíduos industriais estão concentrados em torno de Hsinchu, Taichung, Tainan e Kaohsiung. Essa concentração apoia redes densas de coleta e transferência em torno de parques científicos e zonas industriais.
Resíduos Perigosos é o tipo de resíduo de crescimento mais rápido e tem previsão de expansão a um CAGR de 8,5% de 2026 a 2031. A produção avançada de semicondutores gera resíduos complexos que a infraestrutura padrão de resíduos industriais nem sempre consegue processar. Fluxos de fotorresiste contendo PFAS e lodo de polimento com múltiplos metais necessitam de sistemas de tratamento especializados. O Centro de Fabricação de Resíduo Zero de Taichung processa ácidos, compostos de fluoreto e metais provenientes da fabricação de chips. Resíduos Sólidos Urbanos permanecem importantes, embora o Pagamento por Geração e a reciclagem obrigatória tenham reduzido a geração de resíduos per capita. Resíduos de Construção e Demolição tornaram-se uma preocupação política devido à capacidade limitada de disposição. Resíduos Agrícolas e Médicos são fluxos menores com requisitos de manejo separados. Os resíduos médicos continuam a exigir tratamento térmico por instalações licenciadas. O tamanho do mercado de gestão de resíduos sólidos de Taiwan para tratamento especializado é, portanto, influenciado tanto pela química industrial quanto pelos volumes de resíduos urbanos.
Por Fonte: A Atividade Manufatureira Fortaleceu a Demanda por Gestão de Resíduos Industriais
As fontes industriais representaram 42,4% do tamanho do mercado de gestão de resíduos sólidos de Taiwan em 2025 e têm previsão de expansão a um CAGR de 7,1% de 2026 a 2031. Plantas de semicondutores e eletrônicos geram resíduos regulamentados com propriedades químicas variadas. A fabricação de componentes de energia eólica offshore e a produção de maquinário de precisão adicionam fluxos de resíduos industriais com suas próprias necessidades de tratamento. As licenças do Tipo A são importantes para operadores que lidam com resíduos perigosos, regulamentados e de grau de recurso. Os principais volumes de resíduos industriais estão concentrados em Hsinchu, Taichung, Tainan e Kaohsiung. Esse padrão geográfico favorece empresas que podem operar sistemas de coleta e transferência próximos aos locais de fabricação. A participação do mercado de gestão de resíduos sólidos de Taiwan detida pelas fontes industriais está, portanto, vinculada à densidade manufatureira e aos requisitos de conformidade. Os clientes industriais também precisam de capacidade de tratamento confiável para resíduos que os sistemas municipais comuns não conseguem processar. Prestadores de serviços integrados podem combinar tratamento físico com relatórios e documentação para esses clientes.
As fontes residenciais são moldadas pela conformidade na triagem, horários fixos de coleta e preços de Pagamento por Geração. Essas medidas apoiam a separação na fonte e reduzem os volumes de resíduos mistos. As fontes comerciais estão mudando à medida que serviços de alimentação, embalagens de comércio eletrônico e operações de hospitalidade geram mais materiais recicláveis. Os usuários comerciais também estão solicitando registros de reciclagem e dados de resíduos para apoiar relatórios de sustentabilidade. As fontes institucionais incluem edifícios governamentais, hospitais e instalações educacionais. Essas fontes podem gerar resíduos médicos e laboratoriais regulamentados. Tais materiais exigem rotas de tratamento que diferem dos resíduos comerciais comuns. O mercado de gestão de resíduos sólidos de Taiwan continua a exigir sistemas de coleta que distingam os tipos de fonte antes do tratamento. Operadores maiores estão desenvolvendo serviços de rastreamento e relatórios junto com suas atividades físicas de coleta e processamento.
Análise Geográfica
A geografia insular de Taiwan limita a expansão de aterros sanitários e concentra a pressão sobre a infraestrutura de recuperação, tratamento e disposição. A rede de incineração do país processa aproximadamente 6,5 milhões de toneladas de resíduos anualmente e gera cerca de 3,3 bilhões de kWh de eletricidade. O rápido crescimento na fabricação de semicondutores, no desenvolvimento de energia eólica offshore e na construção urbana continua a aumentar a demanda por capacidade de tratamento e reciclagem, particularmente para fluxos de resíduos industriais e de construção. A capacidade limitada de disposição incentiva maiores investimentos em recuperação de materiais, reciclagem e instalações de tratamento autorizadas, apoiando o crescimento no mercado de gestão de resíduos sólidos de Taiwan.
O norte de Taiwan contém o corredor metropolitano de Taipei, Nova Taipei e Keelung, bem como o cluster do Parque Científico de Hsinchu. A base de semicondutores, displays e equipamentos de precisão de Hsinchu cria demanda por tratamento de resíduos perigosos de alto valor. Nova Taipei desenvolveu capacidade de triagem habilitada por IA por meio de uma instalação de recuperação de materiais. Sua primeira instalação de IA processa 12.000 toneladas anualmente e classifica 17 categorias de materiais com 97% de precisão. A segunda instalação de recuperação de materiais com IA da cidade em Xinzhuang deve entrar em operação até o final de 2026. O centro de Taiwan inclui o Parque Científico de Taichung, enquanto o sul de Taiwan inclui a área industrial e portuária de Kaohsiung.
Changhua, Yunlin e Miaoli costeiras estão se tornando locais importantes para resíduos industriais relacionados à energia eólica. A capacidade de energia eólica offshore de Taiwan atingiu 4,8 GW após a instalação de sua 500ª turbina em junho de 2026. Kaohsiung e Taichung fornecem ligações portuárias para essa cadeia de suprimentos. Pás de turbinas, naceles, subestações e outros componentes exigirão processamento especializado de fim de vida útil à medida que as instalações envelhecem. A Swancor está desenvolvendo uma resina epóxi reciclável e métodos de reciclagem química com a Siemens Gamesa e a RWE. O mercado de gestão de resíduos sólidos de Taiwan se beneficia dessas novas necessidades de recuperação nas áreas industriais costeiras. As instalações existentes foram amplamente projetadas para materiais municipais e industriais convencionais. A recuperação de resíduos compostos introduz um requisito técnico distinto para a base de processamento costeiro.
Panorama Competitivo
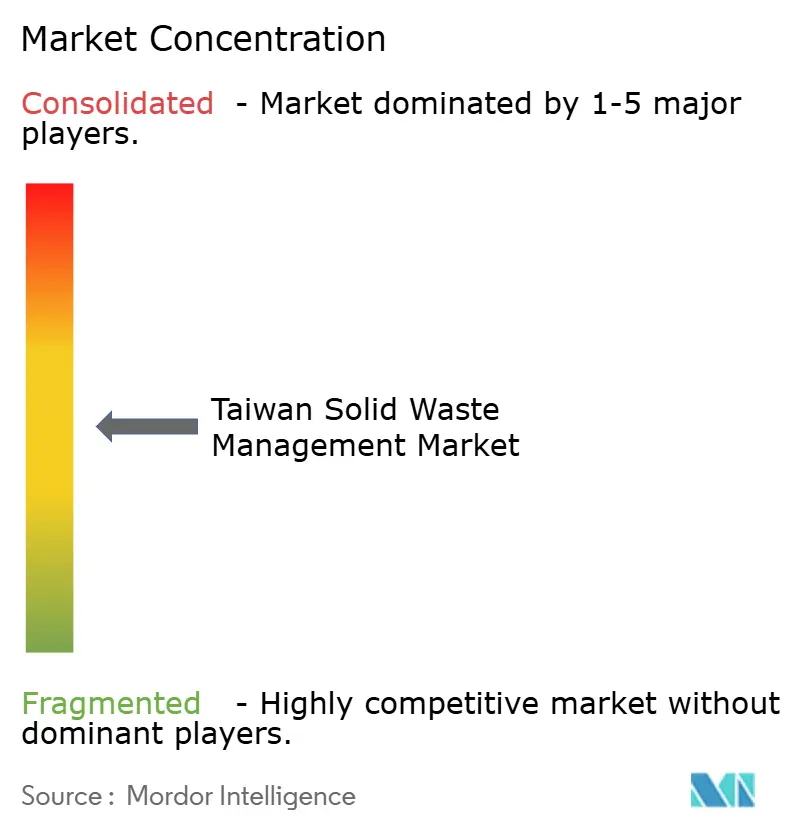
O mercado de gestão de resíduos sólidos de Taiwan apresenta um nível médio de concentração de mercado. As estruturas de BOT e ROT de longa duração criam barreiras claras em ativos de resíduos para energia e de grande tratamento, porque novos entrantes precisam de capital, histórico técnico e acesso ao governo local para competir por contratos que frequentemente têm duração de 20 a 25 anos. A ECOVE é um dos exemplos mais claros de escala, operando 11 centros de recuperação de recursos em Taiwan e 2 em Macau, conferindo-lhe uma base sólida em operações de tratamento em grande escala e serviços circulares. Essa concentração é reforçada pelo fato de que os ativos de tratamento avançado agora devem fornecer não apenas disposição, mas também recuperação de energia, relatórios ambientais e serviços de circularidade industrial. A joint venture da Veolia com a Taiwan Cement em Yilan mostra que players afiliados a empresas estrangeiras podem participar, mas geralmente por meio de estruturas de parceria e entrada baseada em concessão, em vez de expansão autônoma ampla.
A estratégia competitiva está se afastando da simples escala de disposição e avançando em direção à amplitude de serviços apoiada por tecnologia. O pedido de equipamentos da JFE Engineering para o mesmo projeto de Chiayi também mostra que parceiros internacionais de engenharia ainda veem Taiwan como um destino credível para investimentos de alta especificação em resíduos para energia. A renovação BOT de Wenshan em Taichung acrescenta outro exemplo de modernização sendo usada para aumentar a eficiência e reduzir poluentes, em vez de meramente estender a vida da capacidade existente. Esses movimentos apontam para um mercado de gestão de resíduos sólidos de Taiwan no qual os incumbentes competem em profundidade de conformidade, capacidades de engenharia, operações digitais e na capacidade de atender clientes industriais com necessidades de relatórios mais exigentes.
Oportunidades emergentes existem em projetos de carbono de resíduos alimentares, reciclagem de baterias de lítio, gestão de fim de vida útil de painéis solares e pás de turbinas eólicas, e serviços de disposição relacionados ao amianto. As emendas legais de abril de 2026 ampliam o escopo regulatório para vários desses fluxos de resíduos, enquanto o sandbox de experimentos de inovação sob a Lei de Promoção da Circulação de Recursos reduz as barreiras para testar modelos de serviço diferenciados dentro do sistema formal de gestão de resíduos. Como a coleta local permanece fragmentada e a infraestrutura de tratamento requer investimento de capital significativo, espera-se que as parcerias entre contratantes municipais, recicladores de nicho e operadores de tratamento licenciados permaneçam uma rota primária para a expansão do mercado. No geral, o mercado de gestão de resíduos sólidos de Taiwan permanece competitivo em coleta de rotina e contratos de serviço, enquanto a propriedade de infraestrutura de tratamento, concessões de longo prazo e capacidades de processamento de resíduos perigosos proporcionam a operadores maiores vantagens competitivas duradouras.
Líderes do Setor de Gestão de Resíduos Sólidos de Taiwan
-
Cleanaway Company Limited (Taiwan)
-
CTCI Resource Engineering Corporation
-
ECOVE Environment Corporation
-
Taiwan Environmental Scientific Co., Ltd.
-
Sunny Friend Environmental Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Taiwan promulgou a Lei de Promoção da Circulação de Recursos, substituindo a antiga Lei de Reciclagem de Recursos, estendendo a responsabilidade do produtor a montante para o design ecológico de produtos, redução na fonte, consumo sustentável e gestão completa do ciclo de vida do produto. A Lei cria demanda estrutural de longo prazo para operadores de recuperação de materiais e logística reversa com capacidades de conformidade de Responsabilidade Estendida do Produtor (REP).
- Janeiro de 2025: o MOENV introduziu taxas reduzidas de reciclagem e disposição de REP para embalagens plásticas que incorporem ≥25% de conteúdo reciclado ou que atendam aos padrões de design ecológico no âmbito do framework 3S1R, visando um aumento anual de 24.000 toneladas no uso de materiais reciclados e uma redução de carbono projetada de 48.000 toneladas.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos de Taiwan
O Mercado de Gestão de Resíduos Sólidos de Taiwan é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte e Logística, Reciclagem e Recuperação de Materiais, Tratamento e Disposição, Resíduos para Energia, Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Outros), por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Compostagem e Processamento de Resíduos Orgânicos |
| Recuperação Energética de Resíduos |
| Gestão de Aterro Sanitário e Descarte Final |
| Serviços de Tratamento |
| Outros |
| Resíduos Sólidos Urbanos (RSU) |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos e Biológicos Perigosos |
| Outros |
| Aterro Sanitário |
| Reciclagem |
| Incineração e Recuperação Energética de Resíduos |
| Compostagem e Digestão Anaeróbica |
| Tratamento Biológico Mecânico (TBM) |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Construção e Demolição |
| Gestão Inteligente de Resíduos |
| Monitoramento de Resíduos habilitado por AI e IoT |
| Sistemas de Triagem Automatizada |
| Tecnologias de Resíduos para Combustível |
| Outros |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Compostagem e Processamento de Resíduos Orgânicos | |
| Recuperação Energética de Resíduos | |
| Gestão de Aterro Sanitário e Descarte Final | |
| Serviços de Tratamento | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos (RSU) |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos e Biológicos Perigosos | |
| Outros | |
| Por Método de Tratamento | Aterro Sanitário |
| Reciclagem | |
| Incineração e Recuperação Energética de Resíduos | |
| Compostagem e Digestão Anaeróbica | |
| Tratamento Biológico Mecânico (TBM) | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Construção e Demolição | |
| Por Tecnologia | Gestão Inteligente de Resíduos |
| Monitoramento de Resíduos habilitado por AI e IoT | |
| Sistemas de Triagem Automatizada | |
| Tecnologias de Resíduos para Combustível | |
| Outros |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da gestão de resíduos sólidos de Taiwan até 2031?
O mercado de gestão de resíduos sólidos de Taiwan tem previsão de atingir 10,21 bilhões de USD até 2031, a partir de 7,75 bilhões de USD em 2026, a um CAGR de 5,67%.
Qual categoria de serviço lidera a gestão de resíduos sólidos de Taiwan?
Reciclagem e Recuperação de Materiais foi a maior categoria de serviço em 2025, apoiada pelos mecanismos do programa 4 em 1 e do Fundo de Reciclagem.
Por que o tratamento de resíduos perigosos está crescendo em Taiwan?
A fabricação avançada de semicondutores produz resíduos químicos complexos que exigem serviços especializados de tratamento e recuperação.
Como o Pagamento por Geração afeta a coleta de resíduos em Taiwan?
O sistema incentiva a redução e a separação na fonte, melhorando assim a qualidade dos materiais recicláveis para as operações de recuperação.
O que limita a nova capacidade de resíduos para energia em Taiwan?
Requisitos de qualidade do ar, restrições de espaço, análise ambiental e preocupações locais com a localização limitam o desenvolvimento de novos incineradores.
Quais áreas criam a maior demanda por resíduos industriais?
Hsinchu, Taichung, Tainan e Kaohsiung geram demanda substancial por concentrarem atividades de semicondutores e outras atividades industriais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

