
Taille et part du marché de la gestion des déchets solides à Taïwan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.25 Milliards de dollars |
| Taille du Marché (2026) | 7.75 Milliards de dollars |
| Taille du Marché (2031) | 10.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
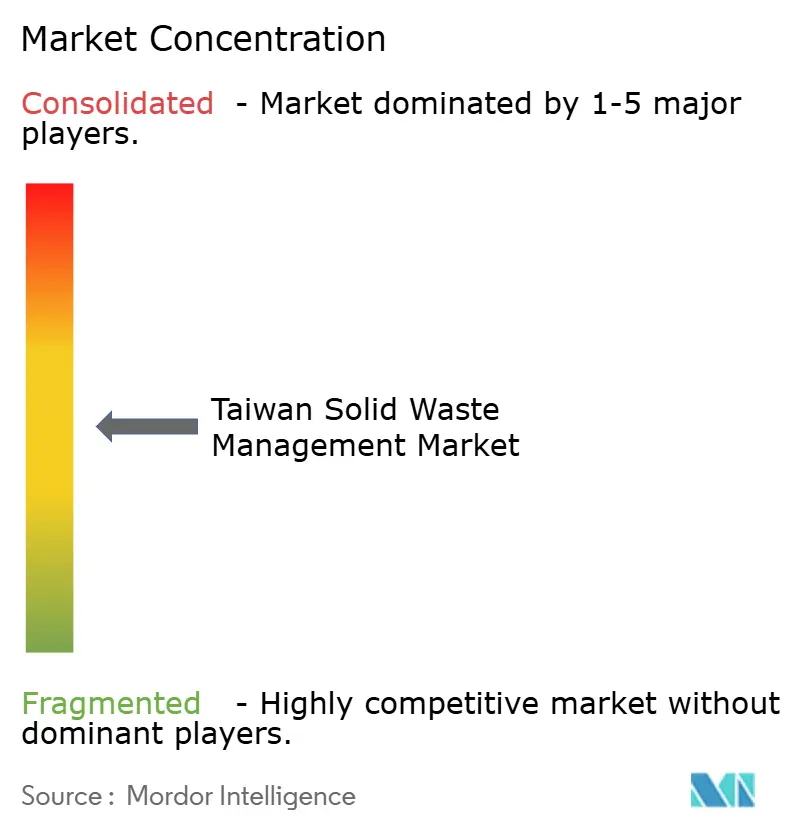
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides à Taïwan par Mordor Intelligence
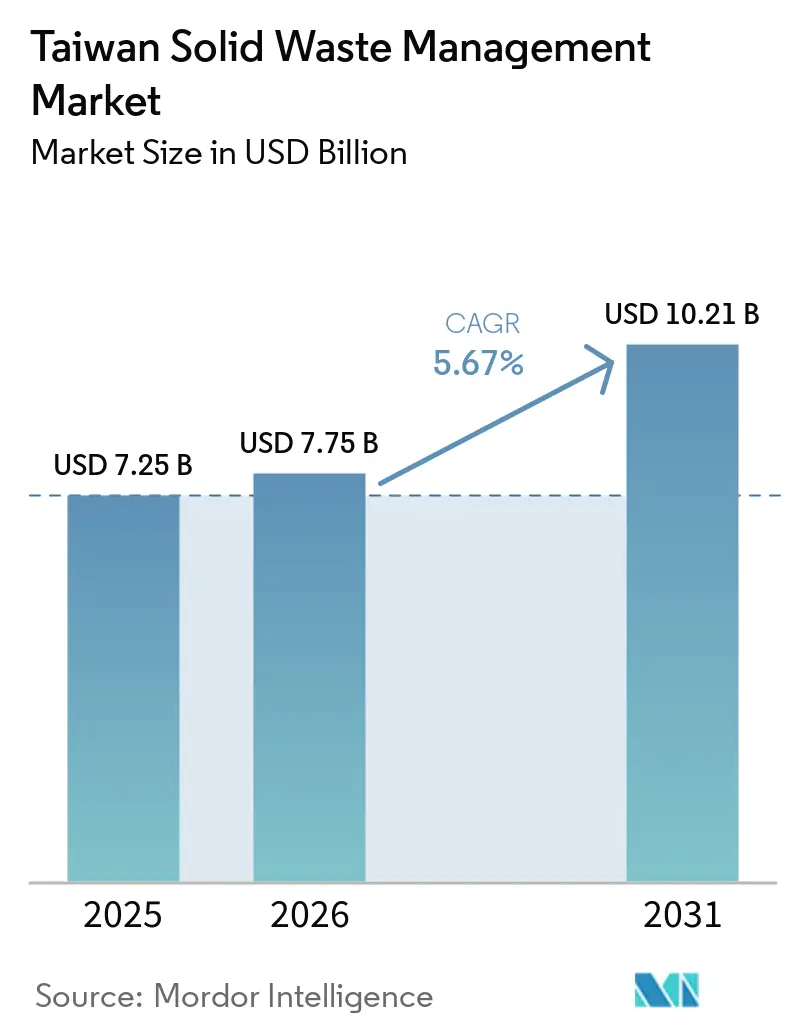
La taille du marché de la gestion des déchets solides à Taïwan devrait passer de 7,25 milliards USD en 2025 et 7,75 milliards USD en 2026 à 10,21 milliards USD d'ici 2031, enregistrant un CAGR de 5,67 % entre 2026 et 2031.
Le marché de la gestion des déchets solides à Taïwan est façonné par un renforcement des réglementations sur la circulation des ressources, une activité croissante dans la fabrication de semi-conducteurs et un recours accru aux systèmes numériques pour la collecte et le tri. La loi sur la promotion de la circulation des ressources est entrée en vigueur en juin 2026 et étend l'attention politique de la gestion des déchets à la conception des produits, à la réduction à la source, à la consommation durable et à la gestion du cycle de vie des produits. Le programme de recyclage 4-en-1 de Taïwan continue de relier les ménages, les collectivités locales, les opérateurs de recyclage et le Fonds de recyclage au sein d'un système de collecte unique et établi. Cette structure soutient le marché de la gestion des déchets solides à Taïwan en offrant un circuit plus clair pour les matériaux réglementés, de la collecte à la valorisation. Les usines de semi-conducteurs accroissent le besoin de traitement agréé des boues chimiques, des eaux usées contenant du fluorure et d'autres résidus industriels. Les opérateurs proposant une collecte, un traitement, une valorisation et un reporting de conformité de bout en bout sont privilégiés par les clients des secteurs des semi-conducteurs et de l'industrie, qui exigent un partenaire agréé unique pour l'ensemble de la chaîne de services de gestion des déchets.
Principaux enseignements du rapport
- Par type de service, le recyclage et la valorisation des matériaux représentaient 41 % de la taille du marché de la gestion des déchets solides à Taïwan en 2025, tandis que la valorisation énergétique des déchets devrait progresser à un CAGR de 7,8 % jusqu'en 2031.
- Par type de déchet, les déchets industriels détenaient 39,4 % de la part de marché de la gestion des déchets solides à Taïwan en 2025, tandis que les déchets dangereux devraient progresser à un CAGR de 8,5 % jusqu'en 2031.
- Par source, le secteur industriel représentait 42,4 % de la taille du marché de la gestion des déchets solides à Taïwan en 2025 et devrait progresser à un CAGR de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides à Taïwan
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement du programme de recyclage 4-en-1 Collaboration producteurs–recycleurs | +1.3% | National, avec des effets concentrés dans les centres urbains du nord et du centre | Long terme (≥ 4 ans) |
| Modèle de collecte des déchets à la redevance incitative (Pay-As-You-Throw) améliorant les performances de réduction des déchets | +1.1% | National, avec la plus forte adoption à Taipei, Nouveau-Taipei et Taichung | Moyen terme (2-4 ans) |
| Expansion de la fabrication de semi-conducteurs augmentant la demande de traitement des déchets industriels à haute pureté | +0.9% | Clusters des parcs scientifiques de Hsinchu, Taichung et Tainan, avec des retombées sur Kaohsiung | Court terme (≤ 2 ans) |
| Fonds obligatoire de recyclage des ressources : accélération de la collecte des recyclables réglementés | +0.8% | National | Long terme (≥ 4 ans) |
| Développement de la chaîne d'approvisionnement éolienne offshore stimulant le traitement des déchets composites et industriels | +0.7% | Comtés côtiers de Changhua, Yunlin et Miaoli, avec des retombées sur le port de Kaohsiung | Moyen terme (2-4 ans) |
| Stations de recyclage intelligentes pilotées par l'IA améliorant l'efficacité de la valorisation des déchets urbains | +0.5% | Nouveau-Taipei, Taipei et Hsinchu | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement du programme de recyclage 4-en-1 et collaboration producteurs-recycleurs
Le programme de recyclage 4-en-1 de Taïwan attribue des responsabilités distinctes aux ménages, aux entreprises de recyclage, au Fonds de recyclage et aux organismes gouvernementaux. Ce dispositif offre au marché de la gestion des déchets solides à Taïwan un cadre stable pour la collecte auprès des ménages et la valorisation des matériaux. Le Conseil de gestion du Fonds de recyclage fixe les redevances pour les catégories réglementées de recyclables et verse des subventions aux collecteurs et recycleurs agréés.[1] Ces paiements aident les opérateurs agréés à gérer les variations des prix des matières secondaires. En janvier 2025, le ministère de l'Environnement a introduit des redevances de recyclage et d'élimination réduites pour les contenants en plastique contenant au moins 25 % de matière recyclée ou présentant des caractéristiques de conception écologique dans le cadre du dispositif 3S1R. [2] Cette mesure lie les choix de conception des produits à la demande de matériaux valorisés et soutient les opérateurs qui satisfont aux exigences environnementales et de sécurité.
Modèle de collecte des déchets à la redevance incitative améliorant les performances de réduction des déchets
Les programmes de redevance incitative à Taipei, Nouveau-Taipei et Taichung rendent les coûts d'élimination plus visibles pour les ménages.[3] Des recherches menées à Nouveau-Taipei ont montré que le programme avait réduit les quantités de déchets solides lors de sa première période de mise en œuvre complète et avait augmenté la séparation des déchets alimentaires. Le modèle encourage les ménages à réduire leurs déchets et à séparer plus soigneusement les matériaux recyclables. Une meilleure séparation peut améliorer la qualité des matériaux pour les installations de valorisation en aval. Le taux de recyclage de Taipei est passé de 2 % à 57 % après la mise en œuvre, tandis que la production de déchets par habitant est passée de 1,26 kg par personne et par jour en 1997 à 0,87 kg en 2015. Le marché de la gestion des déchets solides à Taïwan bénéficie de matériaux d'entrée plus propres qui réduisent les besoins de tri et de prétraitement pour les opérateurs agréés.
Expansion de la fabrication de semi-conducteurs augmentant la demande de traitement des déchets industriels à haute pureté
La fabrication de semi-conducteurs accroît la demande de services spécialisés de gestion des déchets industriels et dangereux sur le marché de la gestion des déchets solides à Taïwan. La production de déchets liés aux semi-conducteurs a presque doublé à l'échelle mondiale au cours des huit dernières années, et Taïwan représente une part significative de la fabrication de puces logiques avancées. La fabrication avancée génère des boues de polissage mécano-chimique, des eaux usées contenant du fluorure, des solvants usés, des résidus de photoréserve et des déchets de procédé contenant des métaux, qui nécessitent des technologies de traitement, de recyclage et de valorisation spécialisées, au-delà de la gestion conventionnelle des déchets industriels. À mesure que la capacité de production de semi-conducteurs s'étend, les fabricants de puces s'appuient de plus en plus sur une combinaison de valorisation des ressources sur site et de prestataires tiers agréés de gestion des déchets pour gérer des flux de déchets résiduels complexes dans le cadre de contrats de service à long terme. Cette tendance stimule les investissements dans le traitement des déchets dangereux à haute valeur ajoutée et dans les infrastructures de valorisation des ressources.
Fonds obligatoire de recyclage des ressources : accélération de la collecte des recyclables réglementés
Le Conseil de gestion du Fonds de recyclage convertit les redevances versées par les producteurs en soutien à la collecte et au traitement agréés des déchets recyclables réglementés. La réglementation taïwanaise relative aux entreprises responsables gérant les déchets recyclables réglementés a été révisée en décembre 2024, la mise en œuvre se poursuivant tout au long de 2025 à mesure que les producteurs et les opérateurs de recyclage s'adaptaient aux nouvelles exigences de conformité et de reporting. En 2025, l'Administration de la gestion environnementale a continué d'utiliser le Fonds de recyclage pour subventionner les collecteurs et recycleurs enregistrés, renforcer les programmes d'audit et d'inspection, développer les campagnes de sensibilisation du public au recyclage et soutenir les améliorations des infrastructures de recyclage. Le système utilise des fonds spécifiques aux matériaux et des ressources dédiées à l'éducation, à l'audit et aux subventions. Il permet d'adapter le soutien à la collecte selon le type de matériau. Cela est particulièrement important pour les matériaux à faible valeur qui pourraient ne pas être collectés de manière régulière dans les seules conditions de prix des matières premières. Le marché de la gestion des déchets solides à Taïwan bénéficie ainsi d'un mécanisme de financement stable qui contribue à maintenir les performances de collecte et de recyclage réglementées, même lorsque les prix des matériaux valorisés s'affaiblissent.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion limitée des incinérateurs en raison de réglementations strictes sur la qualité de l'air | -0.6% | National, avec la plus forte pression dans les zones urbaines du nord et du sud | Long terme (≥ 4 ans) |
| Coûts de traitement élevés pour les boues de semi-conducteurs et les résidus industriels dangereux | -0.5% | Clusters des parcs scientifiques de Hsinchu, Taichung et Tainan | Court terme (≤ 2 ans) |
| Contraintes foncières limitant le développement de nouvelles installations de traitement des déchets | -0.4% | National, avec la plus forte pression à Taipei, Nouveau- Taipei et dans les zones métropolitaines | Long terme (≥ 4 ans) |
| Dépendance aux marchés d'exportation pour certains flux de matériaux valorisés | -0.3% | National, avec une exposition via les ports de Kaohsiung et Keelung | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion limitée des incinérateurs en raison de réglementations strictes sur la qualité de l'air
Taïwan exploite 25 grandes usines d'incinération de déchets solides municipaux avec une capacité de traitement annuelle combinée d'environ 6,5 millions de tonnes, faisant de la valorisation énergétique des déchets un élément central du système de gestion des déchets du pays. Cependant, les possibilités de construction de nouvelles installations restent limitées en raison de réglementations strictes sur la qualité de l'air, de contraintes d'acquisition foncière et d'une forte opposition publique à l'implantation de nouveaux incinérateurs. Le programme de contrôle de la pollution atmosphérique vise une concentration annuelle moyenne de PM2,5 de 13,0 μg/m³ d'ici 2027, alourdissant la charge réglementaire pesant sur les installations de traitement thermique. En janvier 2025, le ministère de l'Environnement a renforcé les exigences d'exploitation des installations de combustible solide de récupération (CSR) en introduisant une surveillance automatisée continue des indicateurs de dioxines et un contrôle plus strict des émissions. Parallèlement, la modernisation des infrastructures existantes s'est poursuivie, avec 17 usines d'incinération faisant l'objet de programmes de mise à niveau devant augmenter la capacité de traitement annuelle d'environ 330 000 tonnes tout en améliorant l'efficacité énergétique et les performances en matière d'émissions. En conséquence, les investissements en capital en 2025 sont restés concentrés sur la rénovation des actifs existants de valorisation énergétique des déchets, l'expansion des installations de traitement mécano-biologique et de digestion anaérobie, et l'amélioration de la valorisation des ressources plutôt que sur le développement de nouveaux grands incinérateurs.
Coûts de traitement élevés pour les boues de semi-conducteurs et les résidus industriels dangereux
Le traitement des résidus de semi-conducteurs nécessite des équipements dédiés et des pratiques d'exploitation certifiées. Le ministère de l'Environnement a révisé les règles relatives aux redevances de contrôle de la pollution de l'eau en avril 2025 pour inclure des substances telles que le zinc, l'étain et l'azote ammoniacal. Les redevances révisées s'appliquent à partir de 2026 avec des augmentations programmées sur 6 ans. Ce changement affecte les entreprises de fabrication de semi-conducteurs, de production de circuits imprimés et de galvanoplastie. Le centre de Taichung de TSMC illustre comment la valorisation intégrée peut convertir certains résidus de fabrication en intrants industriels réutilisables. Les fabricants plus petits et les fournisseurs en amont sans systèmes comparables dépendent davantage de prestataires de traitement externes certifiés. Le marché de la gestion des déchets solides à Taïwan favorise par conséquent les opérateurs disposant d'infrastructures adaptées aux résidus industriels à haute pureté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le recyclage et la valorisation des matériaux ancrent le marché, la valorisation énergétique des déchets connaît la croissance la plus rapide
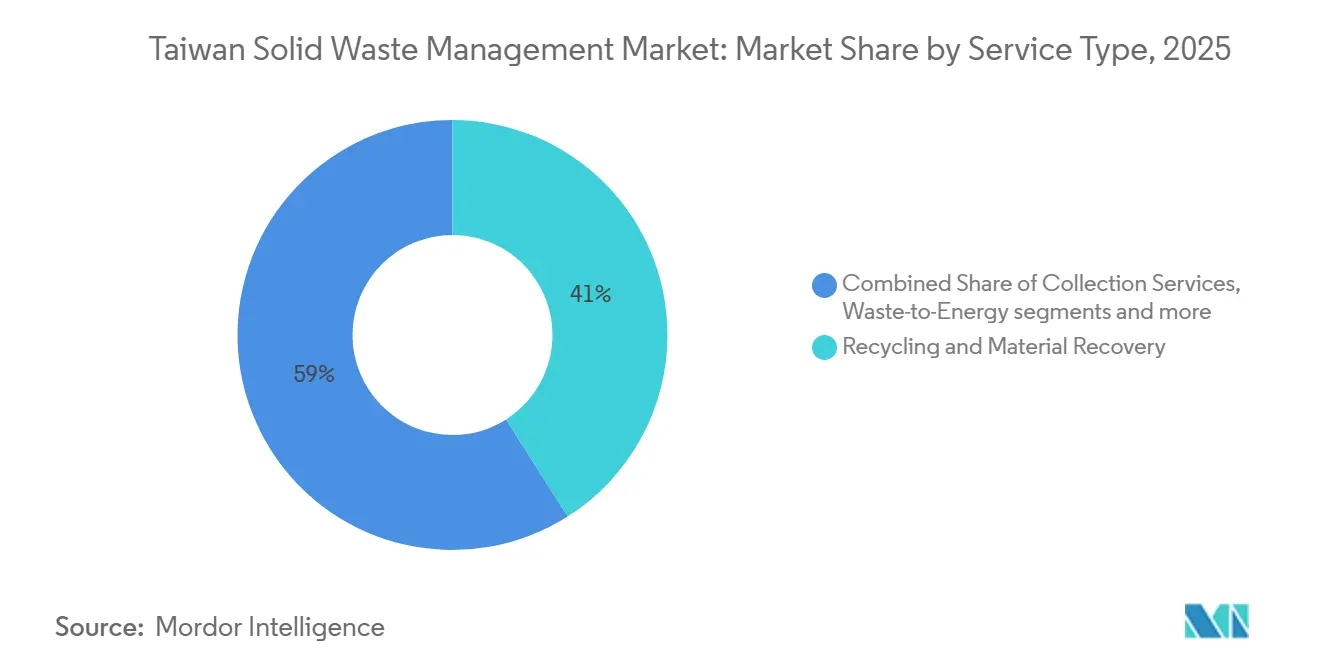
Le recyclage et la valorisation des matériaux représentaient 41 % du marché de la gestion des déchets solides à Taïwan en 2025. Ce segment s'appuie sur le programme 4-en-1, le soutien du Fonds de recyclage et des pratiques de séparation à la source bien établies. Les entreprises agréées traitent les recyclables réglementés dans le cadre de catégories de fonds spécifiques aux matériaux. Cette structure offre des conditions plus stables que la seule dépendance aux prix des matériaux valorisés. Elle crée également une demande régulière pour les services de collecte, de tri et de traitement des matériaux. Les obligations réglementaires de collecte et les exigences de responsabilité élargie des producteurs soutiennent la taille du marché de la gestion des déchets solides à Taïwan pour ce groupe de services. La mesure de redevance verte de 2025 pour certains contenants en plastique renforce la demande de contenu recyclé et de conception écologique. Les opérateurs qui satisfont aux normes d'agrément et environnementales sont en mesure de bénéficier d'activités soutenues par le Fonds. Cette catégorie de services relie également les réseaux de collecte municipaux aux acheteurs industriels de matériaux valorisés.
La valorisation énergétique des déchets est la catégorie de services à la croissance la plus rapide, avec un CAGR prévu de 7,8 % de 2026 à 2031. Les installations d'incinération de Taïwan ont généré 3,3 milliards de kWh d'électricité et traité des matériaux via un réseau national de 25 grandes usines. Les mises à niveau de 17 usines montrent que le renouvellement des actifs existants est important pour la capacité et les performances d'exploitation. Les services de collecte, le transport et la logistique restent des éléments essentiels de la chaîne de services. Ces activités utilisent de plus en plus des outils de suivi des véhicules et de planification des itinéraires. Le traitement et l'élimination comprennent le traitement intermédiaire et la gestion des déchets dangereux. REMONDIS Taiwan identifie la solidification au ciment comme une méthode utilisée pour les boues contenant des métaux lourds dans les installations autorisées. Les autres services comprennent le recyclage des batteries, le traitement des déchets médicaux et la valorisation des matériaux composites. La valorisation des métaux et produits chimiques à haute valeur ajoutée issus des déchets de semi-conducteurs rapproche les activités de traitement et de valorisation.


Par type de déchet : les déchets industriels en tête, les déchets dangereux affichent la croissance la plus rapide
Les déchets industriels représentaient 39,4 % du marché de la gestion des déchets solides à Taïwan en 2025. La chaîne d'approvisionnement en semi-conducteurs de Taïwan comprend la fabrication de plaquettes, le conditionnement avancé, la production d'équipements et l'approvisionnement en produits chimiques. Ces activités génèrent des boues de polissage mécano-chimique, des solvants et des boues contenant du fluorure. La diversité des résidus nécessite des services agréés de collecte, de transport, de traitement et de valorisation. La production de déchets liés aux semi-conducteurs a augmenté plus rapidement que les ajouts de capacité de traitement agréée. Cela soutient la demande continue d'opérateurs qualifiés en matière de déchets industriels. La part de marché de la gestion des déchets solides à Taïwan dtenue par les déchets industriels reflète la base de fabrication de haute technologie concentrée du pays. Les volumes de déchets industriels sont concentrés autour de Hsinchu, Taichung, Tainan et Kaohsiung. Cette concentration soutient des réseaux denses de collecte et de transfert autour des parcs scientifiques et des zones industrielles.
Les déchets dangereux constituent le type de déchet à la croissance la plus rapide et devraient progresser à un CAGR de 8,5 % de 2026 à 2031. La production avancée de semi-conducteurs génère des résidus complexes que les infrastructures standard de gestion des déchets industriels ne peuvent pas toujours traiter. Les flux de photoréserve contenant des PFAS et les boues de polissage multi-métaux nécessitent des systèmes de traitement spécialisés. Le Centre de fabrication zéro déchet de Taichung traite les acides, les composés fluorés et les métaux issus de la fabrication de puces. Les déchets solides municipaux restent importants même si la redevance incitative et le recyclage obligatoire ont réduit la production de déchets par habitant. Les déchets de construction et de démolition sont devenus une préoccupation politique en raison de la capacité d'élimination limitée. Les déchets agricoles et médicaux constituent des flux plus modestes avec des exigences de traitement distinctes. Les déchets médicaux continuent de nécessiter un traitement thermique par des installations agréées. La taille du marché de la gestion des déchets solides à Taïwan pour le traitement spécialisé est donc influencée à la fois par la chimie industrielle et les volumes de déchets municipaux.
Par source : l'activité manufacturière a renforcé la demande de gestion des déchets industriels
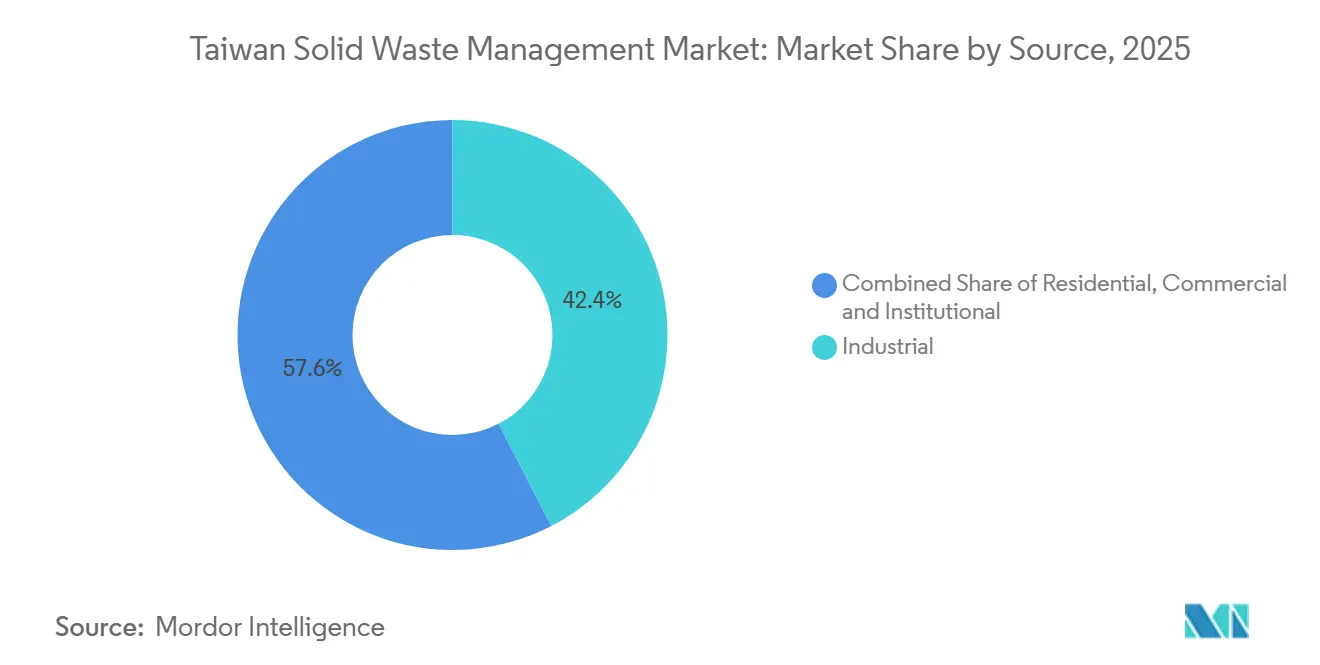
Les sources industrielles représentaient 42,4 % de la taille du marché de la gestion des déchets solides à Taïwan en 2025 et devraient progresser à un CAGR de 7,1 % de 2026 à 2031. Les usines de semi-conducteurs et d'électronique génèrent des résidus réglementés aux propriétés chimiques variées. La fabrication de composants éoliens offshore et la production de machines de précision ajoutent des flux de déchets industriels avec leurs propres besoins de traitement. Les licences de type A sont importantes pour les opérateurs qui traitent des résidus dangereux, réglementés et de qualité ressource. Les principaux volumes de déchets industriels sont concentrés à Hsinchu, Taichung, Tainan et Kaohsiung. Ce schéma géographique favorise les entreprises capables d'exploiter des systèmes de collecte et de transfert à proximité des sites de fabrication. La part de marché de la gestion des déchets solides à Taïwan détenue par les sources industrielles est donc liée à la densité manufacturière et aux exigences de conformité. Les clients industriels ont également besoin d'une capacité de traitement fiable pour les résidus que les systèmes municipaux ordinaires ne peuvent pas gérer. Les prestataires de services intégrés peuvent combiner le traitement physique avec le reporting et la documentation pour ces clients.
Les sources résidentielles sont façonnées par la conformité au tri, les horaires de collecte fixes et la tarification à la redevance incitative. Ces mesures favorisent la séparation à la source et réduisent les volumes de déchets mélangés. Les sources commerciales évoluent à mesure que la restauration, l'emballage du commerce électronique et les activités hôtelières génèrent davantage de matériaux recyclables. Les utilisateurs commerciaux demandent également des registres de recyclage et des données sur les déchets pour soutenir le reporting en matière de développement durable. Les sources institutionnelles comprennent les bâtiments gouvernementaux, les hôpitaux et les établissements d'enseignement. Ces sources peuvent générer des déchets médicaux et de laboratoire réglementés. Ces matériaux nécessitent des filières de traitement différentes des déchets commerciaux ordinaires. Le marché de la gestion des déchets solides à Taïwan continue de nécessiter des systèmes de collecte qui distinguent les types de sources avant le traitement. Les grands opérateurs développent des services de suivi et de reporting parallèlement à leurs activités physiques de collecte et de traitement.
Analyse géographique
La géographie insulaire de Taïwan limite l'expansion des décharges et concentre la pression sur les infrastructures de valorisation, de traitement et d'élimination. Le réseau d'incinération du pays traite environ 6,5 millions de tonnes de déchets par an et génère environ 3,3 milliards de kWh d'électricité. La croissance rapide de la fabrication de semi-conducteurs, du développement éolien offshore et de la construction urbaine continue d'accroître la demande de capacités de traitement et de recyclage, notamment pour les flux de déchets industriels et de construction. La capacité d'élimination limitée encourage des investissements plus importants dans la valorisation des matériaux, le recyclage et les installations de traitement autorisées, soutenant la croissance du marché de la gestion des déchets solides à Taïwan.
Le nord de Taïwan comprend le corridor métropolitain de Taipei, Nouveau-Taipei et Keelung, ainsi que le cluster du parc scientifique de Hsinchu. La base de semi-conducteurs, d'écrans et d'équipements de précision de Hsinchu crée une demande de traitement des déchets dangereux à haute valeur ajoutée. Nouveau-Taipei a développé une capacité de tri pilotée par l'IA via une installation de valorisation des matériaux. Sa première installation d'IA traite 12 000 tonnes par an et trie 17 catégories de matériaux avec une précision de 97 %. La deuxième installation de valorisation des matériaux par IA de la ville à Xinzhuang devrait être opérationnelle d'ici fin 2026. Le centre de Taïwan comprend le parc scientifique de Taichung, tandis que le sud de Taïwan comprend la zone industrielle et portuaire de Kaohsiung.
Les zones côtières de Changhua, Yunlin et Miaoli deviennent des sites importants pour les déchets industriels liés à l'éolien. La capacité éolienne offshore de Taïwan a atteint 4,8 GW après l'installation de sa 500e éolienne en juin 2026. Kaohsiung et Taichung assurent les liaisons portuaires pour cette chaîne d'approvisionnement. Les pales d'éoliennes, les nacelles, les sous-stations et autres composants nécessiteront un traitement spécialisé en fin de vie à mesure que les installations vieillissent. Swancor développe une résine époxy recyclable et des méthodes de recyclage chimique avec Siemens Gamesa et RWE. Le marché de la gestion des déchets solides à Taïwan bénéficie de ces nouveaux besoins de valorisation dans les zones industrielles côtières. Les installations existantes ont été largement conçues pour les matériaux municipaux et industriels conventionnels. La valorisation des déchets composites introduit une exigence technique distincte pour la base de traitement côtière.
Paysage concurrentiel
Le marché de la gestion des déchets solides à Taïwan présente un niveau de concentration moyen. Les structures BOT et ROT de longue durée créent des barrières claires dans la valorisation énergétique des déchets et les grands actifs de traitement, car les nouveaux entrants ont besoin de capitaux, d'un historique technique et d'un accès aux collectivités locales pour concourir à des contrats qui durent souvent 20 à 25 ans. ECOVE est l'un des exemples les plus clairs d'envergure, exploitant 11 centres de valorisation des ressources à Taïwan et 2 à Macao, ce qui lui confère une base solide dans le traitement à grande échelle et les opérations de services circulaires. Cette concentration est renforcée par le fait que les actifs de traitement avancés sont désormais censés fournir non seulement l'élimination, mais aussi la valorisation énergétique, le reporting environnemental et les services de circularité industrielle. La coentreprise de Veolia avec Taiwan Cement à Yilan montre que les acteurs affiliés à des groupes étrangers peuvent participer, mais généralement via des structures de partenariat et une entrée par concession plutôt que par une expansion autonome à grande échelle.
La stratégie concurrentielle s'éloigne de la simple échelle d'élimination pour se tourner vers une gamme de services étayée par la technologie. La commande d'équipements de JFE Engineering pour le même projet de Chiayi montre également que les partenaires d'ingénierie internationaux considèrent toujours Taïwan comme une destination crédible pour les investissements en valorisation énergétique des déchets à haute spécification. La rénovation BOT de Wenshan à Taichung ajoute un autre exemple de modernisation utilisée pour améliorer l'efficacité et réduire les polluants, plutôt que de simplement prolonger la durée de vie des capacités existantes. Ces évolutions indiquent un marché de la gestion des déchets solides à Taïwan dans lequel les acteurs en place se concurrencent sur la profondeur de la conformité, les capacités d'ingénierie, les opérations numériques et la capacité à servir des clients industriels avec des besoins de reporting plus exigeants.
Des opportunités émergentes existent dans les projets carbone liés aux déchets alimentaires, le recyclage des batteries lithium, la gestion en fin de vie des panneaux solaires et des pales d'éoliennes, et les services d'élimination liés à l'amiante. Les amendements législatifs d'avril 2026 élargissent le champ réglementaire pour plusieurs de ces flux de déchets, tandis que le bac à sable d'expérimentation d'innovation prévu par la loi sur la promotion de la circulation des ressources abaisse les barrières à l'expérimentation de modèles de services différenciés au sein du système formel de gestion des déchets. Étant donné que la collecte locale reste fragmentée et que les infrastructures de traitement nécessitent des investissements en capital importants, les partenariats entre contractants municipaux, recycleurs de niche et opérateurs de traitement agréés devraient rester la principale voie d'expansion du marché. Dans l'ensemble, le marché de la gestion des déchets solides à Taïwan reste concurrentiel dans les contrats de collecte et de services courants, tandis que la possession d'infrastructures de traitement, les concessions à long terme et les capacités de traitement des déchets dangereux confèrent aux grands opérateurs des avantages concurrentiels durables.
Leaders du secteur de la gestion des déchets solides à Taïwan
-
Cleanaway Company Limited (Taiwan)
-
CTCI Resource Engineering Corporation
-
ECOVE Environment Corporation
-
Taiwan Environmental Scientific Co., Ltd.
-
Sunny Friend Environmental Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Taïwan a promulgué la loi sur la promotion de la circulation des ressources, remplaçant l'ancienne loi sur le recyclage des ressources, étendant la responsabilité des producteurs en amont à la conception de produits écologiques, à la réduction à la source, à la consommation durable et à la gestion complète du cycle de vie des produits. La loi crée une demande structurelle à long terme pour les opérateurs de valorisation des matériaux et de logistique inverse dotés de capacités de conformité à la responsabilité élargie des producteurs.
- Janvier 2025 : le ministère de l'Environnement (MOENV) a introduit des redevances de recyclage et d'élimination dans le cadre de la REP réduites pour les contenants en plastique incorporant ≥25 % de matière recyclée ou satisfaisant aux normes de conception écologique dans le cadre du dispositif 3S1R, visant une augmentation annuelle de 24 000 tonnes de l'utilisation de matériaux recyclés et une réduction projetée des émissions de carbone de 48 000 tonnes.


Périmètre du rapport sur le marché de la gestion des déchets solides à Taïwan
Le marché de la gestion des déchets solides à Taïwan est segmenté par type de service (services de collecte, transport et logistique, recyclage et valorisation des matériaux, traitement et élimination, valorisation énergétique des déchets, autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Compostage et traitement des déchets organiques |
| Valorisation énergétique des déchets |
| Gestion des décharges et élimination finale |
| Services de traitement |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux et biohazards |
| Autres |
| Mise en décharge |
| Recyclage |
| Incinération et valorisation énergétique des déchets |
| Compostage et digestion anaérobie |
| Traitement mécano-biologique |
| Résidentielle |
| Commerciale |
| Industrielle |
| Institutionnelle |
| Construction et démolition |
| Gestion intelligente des déchets |
| Surveillance des déchets par intelligence artificielle et IoT |
| Systèmes de tri automatisé |
| Technologies de conversion des déchets en carburant |
| Autres |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Compostage et traitement des déchets organiques | |
| Valorisation énergétique des déchets | |
| Gestion des décharges et élimination finale | |
| Services de traitement | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux et biohazards | |
| Autres | |
| Par méthode de traitement | Mise en décharge |
| Recyclage | |
| Incinération et valorisation énergétique des déchets | |
| Compostage et digestion anaérobie | |
| Traitement mécano-biologique | |
| Par source | Résidentielle |
| Commerciale | |
| Industrielle | |
| Institutionnelle | |
| Construction et démolition | |
| Par technologie | Gestion intelligente des déchets |
| Surveillance des déchets par intelligence artificielle et IoT | |
| Systèmes de tri automatisé | |
| Technologies de conversion des déchets en carburant | |
| Autres |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la gestion des déchets solides à Taïwan d'ici 2031 ?
Le marché de la gestion des déchets solides à Taïwan devrait atteindre 10,21 milliards USD d'ici 2031, contre 7,75 milliards USD en 2026, à un CAGR de 5,67 %.
Quelle catégorie de services est en tête de la gestion des déchets solides à Taïwan ?
Le recyclage et la valorisation des matériaux constituaient la plus grande catégorie de services en 2025, soutenue par le programme 4-en-1 et les mécanismes du Fonds de recyclage.
Pourquoi le traitement des déchets dangereux est-il en croissance à Taïwan ?
La fabrication avancée de semi-conducteurs produit des résidus chimiques complexes qui nécessitent des services de traitement et de valorisation spécialisés.
Comment la redevance incitative affecte-t-elle la collecte des déchets à Taïwan ?
Le système encourage la réduction et la séparation à la source, améliorant ainsi la qualité des matériaux recyclables pour les opérations de valorisation.
Qu'est-ce qui limite les nouvelles capacités de valorisation énergétique des déchets à Taïwan ?
Les exigences en matière de qualité de l'air, les contraintes foncières, l'évaluation environnementale et les préoccupations locales liées à l'implantation limitent le développement de nouveaux incinérateurs.
Quelles zones génèrent la plus forte demande de déchets industriels ?
Hsinchu, Taichung, Tainan et Kaohsiung génèrent une demande substantielle car elles concentrent les activités liées aux semi-conducteurs et à d'autres secteurs industriels.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

