
Análise do Mercado de Gestão de Resíduos por Mordor Intelligence
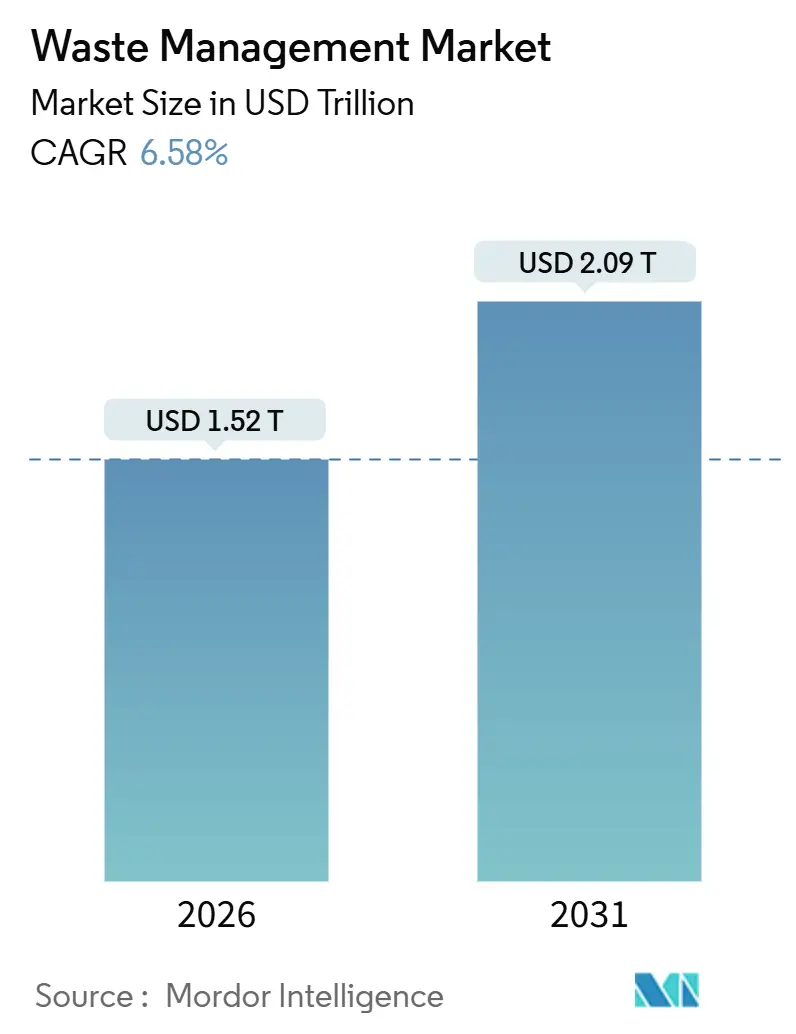
O tamanho do mercado de gestão de resíduos foi avaliado em 1,52 trilhões de USD em 2026 e estima-se que cresça de 1,62 trilhões de USD em 2027 para atingir 2,19 trilhões de USD até 2032, a um CAGR de 6,24% durante o período de previsão (2027-2032).
Os requisitos de conteúdo reciclado na Califórnia e na União Europeia apoiam a recuperação de embalagens plásticas, enquanto as obrigações dos produtores conectam os eletrônicos cobertos à reciclagem documentada na Índia. Essas forças favorecem os operadores que conectam a coleta ao tratamento, aos canais de materiais e às informações necessárias para a contabilização de emissões corporativas. Os custos mais elevados de mão de obra na coleta também criam uma restrição operacional quando os prestadores combinam o manuseio físico com a recuperação e a elaboração de relatórios. A oportunidade resultante reside em contratos que remuneram o manuseio concluído e a recuperação documentada, com preços que cobrem o custo de entrega de ambos.
Principais Conclusões do Relatório
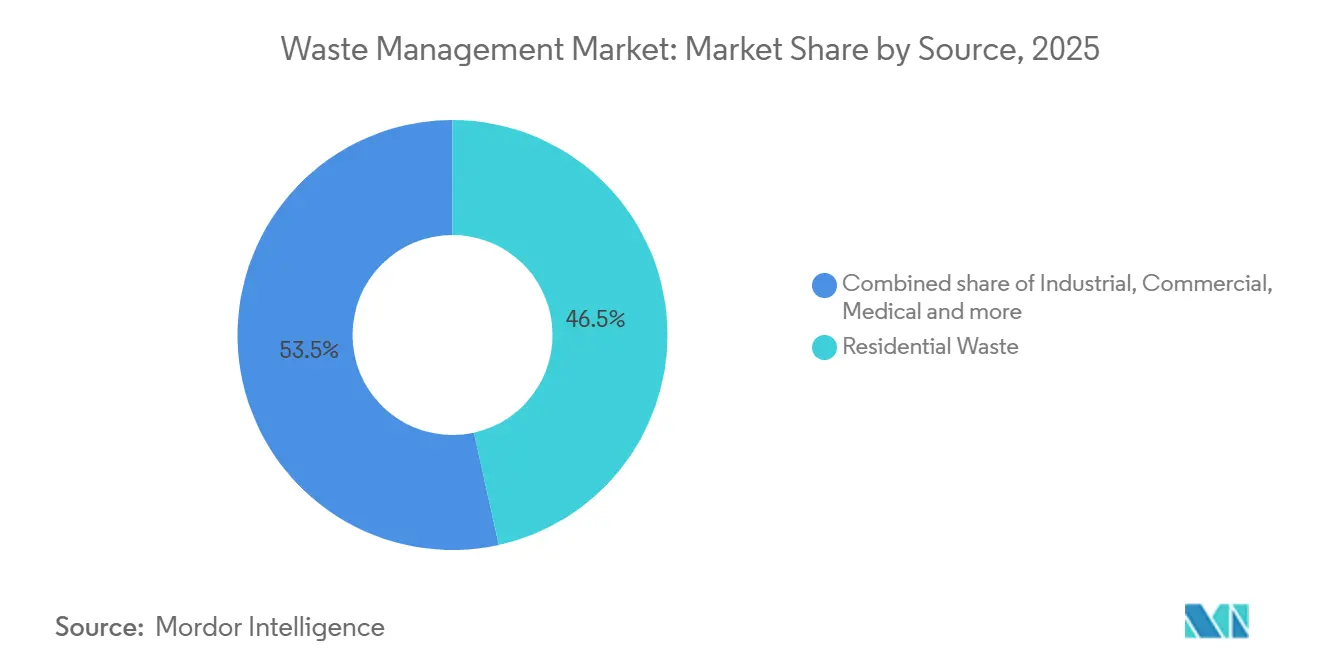
- Por fonte, os resíduos residenciais lideraram com uma participação de 46,13% no mercado de gestão de resíduos em 2026, enquanto os resíduos industriais devem ser o segmento de crescimento mais rápido, com um CAGR de 8% durante 2027-2032.
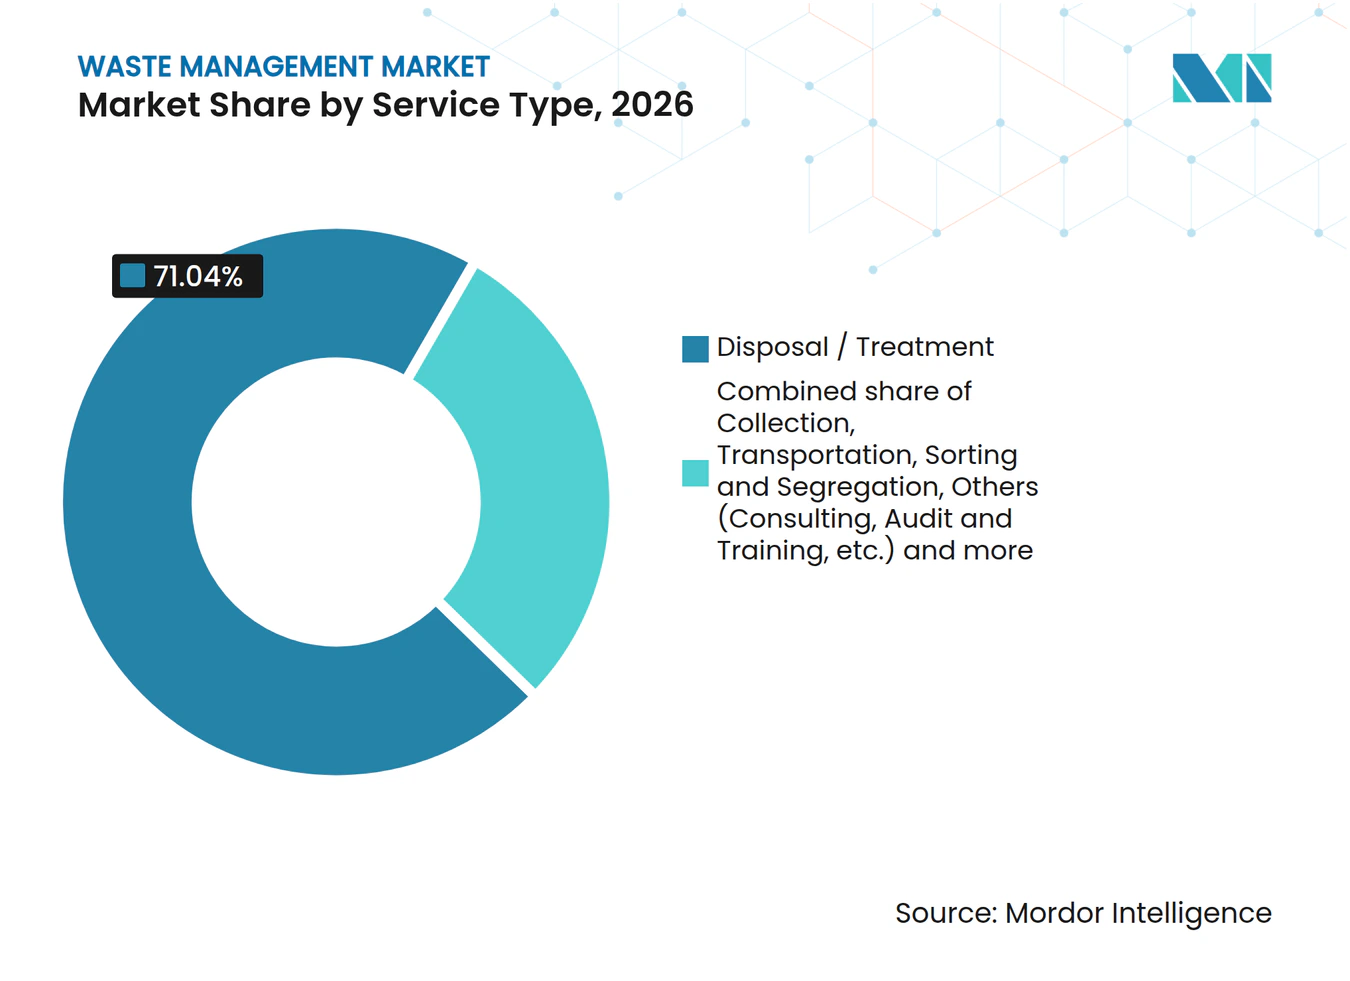
- Entre os tipos de serviço, a eliminação e o tratamento representaram uma participação de 71,04% no tamanho do mercado de gestão de resíduos em 2026, e outros serviços, incluindo consultoria, auditoria e treinamento, devem crescer mais rapidamente, com um CAGR de 7,2% durante 2027-2032.
- Para os tipos de resíduos, os resíduos sólidos urbanos detiveram a maior participação, de 46,46% em 2026, enquanto o lixo eletrônico deve liderar o crescimento com um CAGR de 9,8% durante 2027-2032.
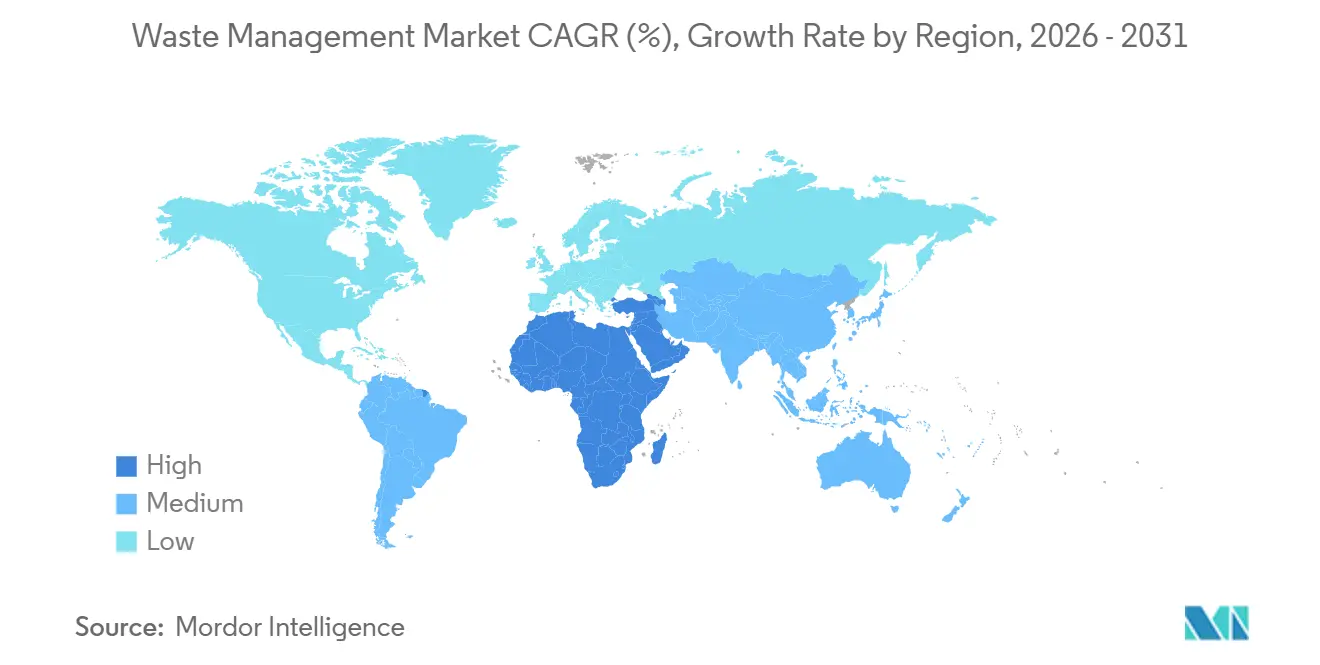
- Geograficamente, a Ásia-Pacífico liderou com 56,31% do mercado de gestão de resíduos em 2026, enquanto o Oriente Médio e a África devem ser a região de crescimento mais rápido, com um CAGR de 8,8% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Leis Obrigatórias de Conteúdo Reciclado para Embalagens Plásticas (UE, EUA) | +2.4% | União Europeia e Califórnia | Médio prazo (2-4 anos) |
| Expansão da Responsabilidade Alargada do Produtor para Têxteis e Eletrônicos na APAC | +1.9% | Território nacional da Índia | Médio prazo (2-4 anos) |
| Metas Corporativas Baseadas em Ciência que Exigem Contabilização de Emissões de Resíduos no Escopo 3 | +1.3% | Japão, China e Índia | Curto prazo (≤ 2 anos) |
| Títulos Vinculados à Sustentabilidade para Financiamento de Infraestrutura de Resíduos em Mercados Emergentes | +1.1% | Mercados emergentes em todo o mundo | Médio prazo (2-4 anos) |
| Projetos de Hidrogênio Verde Utilizando Resíduos Sólidos Urbanos como Matéria-Prima | +0.2% | Île-de-France, região de Créteil | Longo prazo (≥ 4 anos) |
| Robótica Baseada em Inteligência Artificial Atingindo 99% de Pureza em uma Linha de HDPE em uma Instalação de Recuperação de Materiais, Reduzindo os Custos de Triagem | +0.5% | Em toda a Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Leis Obrigatórias de Conteúdo Reciclado para Embalagens Plásticas (UE, EUA)
Os limites obrigatórios de conteúdo reciclado conferem aos fabricantes de embalagens uma razão de conformidade para garantir plástico recuperado além de seus requisitos ordinários de materiais. A Califórnia exige que os recipientes plásticos para bebidas sujeitos ao seu programa California Refund Value contenham pelo menos 25% de plástico reciclado pós-consumo a partir de 2025, aumentando para 50% a partir de 2030.[1] O Regulamento da UE sobre Embalagens e Resíduos de Embalagens entra em vigor em 12 de agosto de 2026. Os limites de conteúdo reciclado pós-consumo para as partes plásticas de embalagens colocadas no mercado começam em 1.º de janeiro de 2030, ou 3 anos após a entrada em vigor do ato de execução, o que ocorrer mais tarde. Aplicam-se por tipo e formato de embalagem, calculados como média por planta de fabricação e por ano. Os contratos de coleta ganham, consequentemente, valor quando conectam embalagens descartadas às necessidades de material reciclado qualificado dos fabricantes.
Expansão da Responsabilidade Alargada do Produtor para Têxteis e Eletrônicos na APAC
As obrigações de responsabilidade do produtor criam um vínculo comercial entre a colocação de eletrônicos no mercado e a atividade de reciclagem documentada. As Regras de Resíduos Eletrônicos revistas da Índia estão em vigor desde 1 de abril de 2023, estabelecendo um regime aprimorado de responsabilidade alargada do produtor (RAP) para a reciclagem de lixo eletrônico. Os produtores de equipamentos elétricos e eletrônicos do Anexo I devem cumprir as suas obrigações de RAP adquirindo proporcionalmente certificados do portal junto de recicladores registados. Esses certificados são gerados com base no lixo eletrônico reciclado, conectando a conformidade do produtor ao trabalho de recuperação registado. Para os recicladores registados, a oportunidade comercial consiste em fornecer um resultado de reciclagem documentado que satisfaça a obrigação do produtor, alargando o seu papel para além da remoção física dos equipamentos descartados.
Metas Corporativas Baseadas em Ciência que Exigem Contabilização de Emissões de Resíduos no Escopo 3
As metas climáticas corporativas tornam as informações sobre emissões de um contratante de resíduos comercialmente relevantes juntamente com os seus serviços de manuseio físico. A iniciativa Science Based Targets exige metas de Escopo 3 quando essas emissões excedem 40% das emissões combinadas dos Escopos 1, 2 e 3. A Categoria 5 do Protocolo GHG abrange as emissões provenientes da eliminação e tratamento por terceiros de resíduos sólidos e águas residuais gerados nas operações próprias ou controladas de uma empresa durante o ano de referência. As emissões provenientes do tratamento nas próprias instalações da empresa enquadram-se, em vez disso, nos Escopos 1 e 2. Até ao final de 2025, 9.764 empresas tinham validado metas baseadas em ciência, indicando a escala da base mais ampla de definição de metas. Para os operadores terceirizados, conectar as escolhas de tratamento a informações utilizáveis sobre emissões cria uma distinção de serviço para além do volume de resíduos manuseados.
Títulos Vinculados à Sustentabilidade para Financiamento de Infraestrutura de Resíduos em Mercados Emergentes
Para uma empresa pública de gestão de resíduos urbanos em mercados emergentes, um título vinculado à sustentabilidade pode tornar um compromisso de desempenho em reciclagem parte da decisão de financiamento. Se as condições de endividamento dependerem do material desviado da eliminação, o financiamento da capacidade de triagem ou tratamento pode ajudar o mutuário a cumprir essa condição. A capacidade adicional cria um requisito operacional para serviços de coleta, preparação de matéria-prima e processamento. O mutuário deve, portanto, financiar a cadeia de serviços necessária para abastecer a sua instalação, bem como a própria instalação. Um projeto de capacidade sem material de entrada fiável tornaria a condição de desempenho mais difícil de cumprir. A abertura comercial reside, consequentemente, em contratos que conectam a coleta ao tratamento, onde o ativo financiado e o resultado do serviço comprometido dependem do mesmo fluxo.
Análise do Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Inflacionando os Salários de Coleta nos Países da OCDE | -0.6% | Localidades do Reino Unido | Curto prazo (≤ 2 anos) |
| Taxas de Juros Elevadas Enfraquecendo o Financiamento de PPP para Instalações de Reciclagem | -0.4% | Jurisdições de PPP para instalações de reciclagem | Curto prazo (≤ 2 anos) |
| Proibições de Importação de Resíduos Sólidos (ex.: China) Reduzindo as Opções de Eliminação | -0.2% | Território nacional da China | Longo prazo (≥ 4 anos) |
| Ausência de Regras de Fim de Resíduo para Fibra de Carbono Reciclada Limitando a Adoção | -0.1% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Inflacionando os Salários de Coleta nos Países da OCDE
Os compradores de serviços de coleta precisam de motoristas suficientes para completar os percursos programados, pelo que a pressão de pessoal afeta a capacidade de serviço juntamente com os custos de mão de obra. Em agosto de 2025, o Conselho de Ealing atribuiu os atrasos na coleta de lixo e reciclagem em partes de Ealing — serviços prestados pela sua empresa de propriedade integral Greener Ealing Ltd — a uma escassez de motoristas. O relatório anual de 2025 da Waste Management Inc. identificou os motoristas de caminhões comerciais como contratações disputadas na linha de frente e alertou que escassez passadas poderiam aumentar os custos de salários, horas extras e treinamento. Despesas mais elevadas com pessoal podem, portanto, coincidir com limitações no trabalho de coleta que um operador pode aceitar. No segundo trimestre de 2026, a empresa reportou aumentos de custos de mão de obra de aproximadamente 4%, enquanto melhorias de produtividade e precificação limitaram o crescimento dos custos operacionais de coleta a menos de 1,7% em relação ao segundo trimestre de 2025. Recuperar custos de mão de obra mais elevados por meio de precificação deixa a tarefa operacional separada de fornecer motoristas suficientes para completar os percursos de coleta.
Taxas de Juros Elevadas Enfraquecendo o Financiamento de PPP para Instalações de Reciclagem
As instalações de reciclagem financiadas por dívida tornam-se mais difíceis de financiar quando encargos de juros mais elevados aumentam a receita necessária para cobrir os custos de financiamento. Para uma parceria público-privada (PPP), essa pressão pode afetar o ponto em que os pagamentos de serviço propostos suportam uma estrutura de financiamento viável. Se os pagamentos esperados não cobrirem o encargo de serviço da dívida mais elevado, um projeto pode exigir mais financiamento público, uma alocação de risco diferente ou um investimento inicial menor. Cada ajuste pode adiar o ponto em que a instalação fica disponível para fornecer serviços de reciclagem. A longa duração do contrato por si só não elimina essa aritmética, porque os custos de financiamento devem ser cobertos pelo fluxo de caixa do projeto. A restrição remanescente é a diferença entre a capacidade de tratamento que um comprador deseja e os pagamentos de serviço necessários para financiá-la.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Contratos Residenciais e Integração IndustrialOs resíduos residenciais representaram uma participação de 46,13% no tamanho do mercado de gestão de resíduos em 2026. A Republic Services Inc. registrou 3,01 bilhões de USD em receita de coleta residencial em 2025 em suas operações nos Estados Unidos e no Canadá. Em seu relatório de 2025, a empresa descreveu contratos municipais geralmente obtidos por meio de licitações competitivas que lhe conferiam direitos exclusivos para atender a todos ou parte dos domicílios dos municípios participantes. Esses contratos geralmente tinham prazos de 1 a 5 anos, embora algumas franquias exclusivas tivessem períodos significativamente mais longos. Uma área de atendimento domiciliar definida ao longo de um prazo plurianual oferece ao operador uma base contratada em torno da qual organizar a coleta, tornando a retenção dos direitos de serviço municipal um ativo comercial distinto.
Os resíduos industriais são o segmento de crescimento mais rápido por fonte no mercado de gestão de resíduos, com um CAGR previsto de 8% durante 2027-2032. Em junho de 2026, a Veolia Environnement SA concluiu a aquisição da Clean Earth, adicionando capacidades de tratamento, armazenamento e eliminação de resíduos perigosos nos Estados Unidos.[2] Para geradores industriais que necessitam desses serviços, uma cobertura de capacidade mais ampla pode reduzir a necessidade de coordenar cada etapa de manuseio por meio de um fornecedor separado. A aquisição dobrou a presença da Veolia Environnement SA em resíduos perigosos nos Estados Unidos, oferecendo aos geradores industriais com esses fluxos um operador maior para tratamento, armazenamento e eliminação.



Por Tipo de Serviço:
Operações de Tratamento e Trabalho Consultivo em CampoA eliminação e o tratamento representaram uma participação de 71,04% no mercado de gestão de resíduos em 2026. A Veolia Environnement SA tratou 64 milhões de toneladas métricas de resíduos globalmente em 2025. O contrato de 5 anos da Metro Vancouver com a Veolia Water Canada Inc., com vigência a partir de 3 de março de 2025, abrange operações, manutenção e substituição de capital em sua instalação de conversão de resíduos em energia. O contrato permite até 2 renovações adicionais de 5 anos somente mediante acordo mútuo. A combinação da operação da planta com a substituição de ativos oferece ao operador uma oportunidade de receita que se estende além de cada entrega de resíduos, enquanto o proprietário público adquire a continuidade da capacidade de tratamento e a manutenção do ativo que a sustenta.
Outros serviços, incluindo consultoria, auditoria e treinamento, são o segmento de crescimento mais rápido no mercado de gestão de resíduos, com um CAGR previsto de 7,2% durante 2027-2032. O Departamento de Meio Ambiente do Chipre assinou um contrato de 18 meses com o consórcio formado pela ideopsis Ltd e pela PASECO em 7 de novembro de 2025. O estudo foi encomendado para combinar a análise da composição dos resíduos municipais com amostragem em Nicósia, Limassol, Larnaca, Famagusta e Pafos. Isso torna a caracterização um mandato de serviço de campo, com a amplitude da amostragem distrital ajudando a definir o trabalho do consultor juntamente com seu produto analítico final para o comprador público.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Resíduo:
Escala Municipal e Recuperação Especializada de EletrônicosOs resíduos sólidos urbanos foram o maior segmento em 2026, representando 46,46% do mercado de gestão de resíduos . Em janeiro de 2026, o Ministério de Habitação e Assuntos Urbanos da Índia reportou uma geração urbana de 162.162 toneladas métricas por dia, com base nos relatórios dos estados e territórios da União ao portal Swachhattam. Separadamente, sua revisão de maio de 2026 reportou cobertura de coleta domiciliar de resíduos em 97% dos bairros urbanos no âmbito do programa Swachh Bharat Mission-Urban. Em conjunto, o grande fluxo de resíduos reportado e a ampla cobertura de serviços ilustram a escala operacional que sustenta a demanda municipal por manuseio e tratamento. Para os compradores municipais, a ampla cobertura de bairros torna o volume que cada serviço deve manusear uma questão de aquisição separada do número de áreas de coleta atendidas.
O lixo eletrônico é o segmento de crescimento mais rápido no mercado de gestão de resíduos, com um CAGR previsto de 9,8% durante 2027-2032. Em fevereiro de 2026, a Essex-Windsor Solid Waste Authority aprovou um acordo de 3 anos com a Quantum Lifecycle Partners LP para a reciclagem de equipamentos elétricos e eletrônicos. O acordo abrange contêineres, transporte e reciclagem a partir das instalações da autoridade em Ontário, de 4 de março de 2026 a 3 de março de 2029. A responsabilidade de serviço da Quantum se estende, portanto, dos pontos de coleta da autoridade até a reciclagem. A receita após 3 de março de 2029 depende de a autoridade exercer suas opções de até 3 extensões anuais adicionais.
Análise Geográfica
Mercado de Gestão de Resíduos da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 56,31% no tamanho do mercado de gestão de resíduos em 2026. O Ministério da Ecologia e Meio Ambiente da China reportou que as cidades chinesas recolheram e transportaram 264,8 milhões de toneladas métricas de resíduos domésticos em 2025. O mesmo boletim reportou 264,8 milhões de toneladas métricas de resíduos domésticos urbanos tratados na China em 2025, quase igual ao volume recolhido, contra uma capacidade de tratamento de 1,2 milhão de toneladas métricas por dia. A correspondência próxima vincula o valor do serviço municipal à continuidade entre a recolha e o tratamento, com a fiabilidade operacional a suportar o manuseio deste fluxo existente.
Mercado de Gestão de Resíduos do Oriente Médio e África
O Oriente Médio e a África são a região de crescimento mais rápido no setor de gestão de resíduos, com um CAGR previsto de 8,8% durante 2027-2032. O relatório anual de 2025 da Veolia Environnement SA informou que sua nova instalação de tratamento de resíduos perigosos em Jubail, na Arábia Saudita, havia sido comissionada e estava recebendo resíduos perigosos. A capacidade comissionada transforma o tratamento industrial especializado de uma proposta de investimento em um serviço operacional capaz de aceitar material de geradores com fluxos de resíduos adequados. O perfil operacional da Proparco de abril de 2025 descreveu os serviços de coleta da Arma em Casablanca, no Marrocos, como cobrindo 1,5 milhão de pessoas. Jubail demonstra capacidade de tratamento comissionada para geradores industriais, enquanto o perfil de Casablanca mostra capacidade de coleta dimensionada para uma população residente, de modo que os fornecedores comprometem capacidade de forma diferente dependendo dos clientes que atendem.
Na América do Norte, o inquérito de reciclagem nos EUA de 2025 da Waste Management Inc. constatou que 31% dos inquiridos que reciclavam afirmaram que o conhecimento dos serviços disponíveis os influenciou a começar, tornando a sensibilização para os serviços relevante para os prestadores de coleta. O canal de financiamento municipal da América do Sul foi ilustrado pela atribuição, pelo Chile em 16 de abril de 2025, de propostas de fundos de reciclagem a 23 municípios. Na Europa, a Exchange for Change atribuiu à Suez SA 2 contratos de 15 anos cada para contentores de bebidas com sistema de depósito no Reino Unido em setembro de 2026, cobrindo 4 das 10 regiões com serviço previsto para 1 de outubro de 2027. O financiamento municipal vincula os fornecedores à implementação de projetos, enquanto um mandato de esquema atribui uma responsabilidade operacional contínua. Para os prestadores, a distinção reside entre explicar os serviços disponíveis aos domicílios nos EUA, servir projetos municipais chilenos financiados e mobilizar para a rede de coleta programada no Reino Unido.
Edições regionais
Todas as regiões
Enquadramento Regulatório e Perspetivas
As jurisdições selecionadas são comparadas na perspetiva dos operadores comerciais de serviços de resíduos que servem geradores municipais e industriais. Os requisitos de entrada, as obrigações de manuseio e as transições de política moldam os custos e as responsabilidades associados a cada serviço. As vias de conformidade definidas apoiam os prestadores qualificados, enquanto as alterações programadas de responsabilidade do produtor e os programas de supervisão digital podem alterar os requisitos em torno de determinados fluxos de resíduos.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental e autoridades estaduais de implementação | Autoridade estadual competente onde a empresa tem a sua sede principal | Ministério da Ecologia e Meio Ambiente, com departamentos centrais e locais designados | Autoridades públicas competentes que aprovam os planos de gestão de resíduos | Centro Nacional de Gestão de Resíduos |
| Instrumentos ou orientações principais | Critérios de aterro municipal 40 CFR Parte 258; revisões propostas de resíduos de combustão de carvão de utilidade pública | Quadro de notificação da Lei da Economia Circular; disposições revistas da UE sobre têxteis e calçado com prazo de implementação de 17 de junho de 2027 | Lei de Prevenção e Controlo da Poluição por Resíduos Sólidos, excluindo resíduos marinhos e radioativos; plano de julho de 2026 até 2030 | Política Nacional de Resíduos Sólidos; proposta de resolução sobre inspeção e gestão integrada | Lei de Gestão de Resíduos, excluindo resíduos radioativos, nucleares e militares; 14 diretrizes técnicas em vigor desde 1 de agosto de 2025 |
| Efeito comercial | Base federal de aterro, com implementação estadual e possíveis requisitos mais rigorosos | Coletores, transportadores, comerciantes e corretores notificam antes de iniciar, salvo se detentores de uma licença ao abrigo da Secção 54(1) | Manutenção de instalações e controlos contra deposição não autorizada, dispersão, escoamento e fugas | Os estabelecimentos comerciais e de serviços geradores de resíduos perigosos elaboram planos e mantêm a responsabilidade de implementação e a responsabilidade civil por gestão inadequada ao contratar serviços | Licenças ou autorizações específicas por atividade ao abrigo dos regulamentos de implementação; o conselho do Centro pode fixar taxas de licença, serviço e produtor |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Flexibilização | Endurecimento | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O possível afrouxamento nos EUA diz respeito aos operadores de unidades de resíduos de combustão de carvão de utilidade pública abrangidas pelo 40 CFR 257.50, onde a proposta da EPA de 13 de abril de 2026 permitiria opções de monitorização, limpeza e licenciamento de encerramento específicas do local, se finalizada. A Alemanha deve transpor até 17 de junho de 2027 as disposições que exigem que os Estados-membros assegurem a triagem de produtos têxteis, relacionados com têxteis e de calçado usados e resíduos recolhidos separadamente, conferindo aos operadores de serviços um quadro de triagem mais rigoroso. Os objetivos de supervisão digital em áreas-chave da China para 2030 apontam para uma supervisão mais próxima, enquanto a responsabilidade retida do gerador no Brasil apoia a continuidade juntamente com a sua proposta ativa de 2026 sobre procedimentos de inspeção. O licenciamento específico por atividade da Arábia Saudita e as 14 diretrizes técnicas em vigor desde 1 de agosto de 2025 fornecem uma base operacional definida, apoiando a continuidade nas condições de entrada e conformidade.
Etapas da Cadeia de Valor
A cadeia de valor compara a coleta, a transferência, a triagem e reciclagem, e a eliminação final através das diferentes responsabilidades de manuseio que cada etapa vende. A Waste Management Inc. aufere taxas de coleta, transferência e eliminação, enquanto o seu negócio de reciclagem aufere taxas de deposição e vendas de matérias-primas recuperadas. Esta distinção torna a alocação dos custos de manuseio e a exposição ao preço dos materiais central para a forma como os operadores capturam valor.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Coleta | Operadores de coleta como Waste Management Inc., Republic Services Inc. e Veolia Environnement SA | Taxas de serviço de coleta | A distância e a frequência de serviço afetam a economia da coleta | Agrupar percursos em torno das frequências de serviço exigidas |
| Transferência e transporte subsequente | Operadores de estações de transferência como Waste Management Inc. e Republic Services Inc. | Taxas de transferência baseadas no peso ou volume de resíduos | Custos de carregamento, transporte e eliminação | Consolidar cargas e coordenar o transporte subsequente |
| Triagem e reciclagem | Operadores de reciclagem como Waste Management Inc., Republic Services Inc. e Veolia Environnement SA | Taxas de deposição de processamento e vendas de matérias-primas recuperadas | Exposição aos preços dos materiais recuperados | Recuperar os custos de manuseio por meio de condições de taxa de processamento |
| Eliminação e tratamento finais | Operadores de eliminação como Waste Management Inc., Republic Services Inc. e Veolia Environnement SA | Taxas de deposição de eliminação | Dependência da mistura e do volume de resíduos entregues | Definir especificações de aceitação de resíduos e encargos de serviço de base |
| Fonte: Mordor Intelligence | ||||
Em 2025, preços mais baixos de materiais reciclados reduziram a receita de processamento e vendas de reciclagem da Waste Management em 166 milhões de USD em termos homólogos, uma vez que os preços médios das matérias-primas recicladas de fluxo único diminuíram aproximadamente 20%. A Republic Services Inc. começou a operar o seu segundo Centro de Polímeros e a primeira instalação Blue Polymers em Indianápolis em 2025, sendo a Blue Polymers uma joint venture com a Ravago JV Holdings, LLC. Essa integração de plásticos conecta a coleta e a recuperação a uma rota definida de processamento de resinas a jusante. Para a Republic Services Inc., a integração oferece receitas de resinas a jusante, mas acarreta a mesma categoria de exposição ao preço dos materiais ilustrada pelo declínio da Waste Management Inc.
Cenário Competitivo
Concentração do Mercado
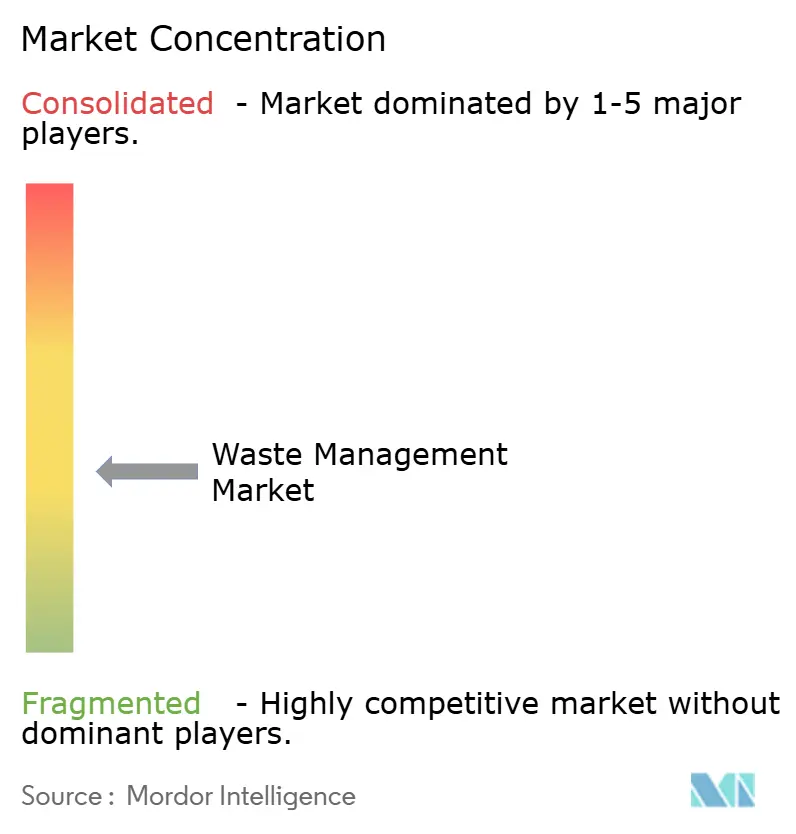
A concorrência está distribuída entre mandatos locais de serviço e instalações, embora grandes grupos integrados possam combinar várias atividades em uma oferta mais ampla. A Veolia Environnement SA atende clientes de resíduos municipais e industriais e operou 845 instalações de processamento de resíduos em 2025, enquanto a Waste Management Inc. opera negócios de coleta e eliminação, reciclagem, energia renovável e soluções de saúde. No primeiro semestre de 2026, a Waste Management reportou 12,91 bilhões de USD em receita operacional consolidada nesses negócios.[3] A Suez SA obtém mandatos de recuperação de resíduos, a Republic Services Inc. fornece capacidades de resíduos industriais e a Waste Connections Inc. oferece serviços integrados de resíduos sólidos. Para os compradores municipais, essa estrutura coloca operadores de instalações ao lado de grupos integrados de coleta e eliminação, enquanto os geradores industriais podem adquirir capacidades especializadas de tratamento dentro de portfólios de serviços mais amplos.
A Suez SA ganhou um contrato de 10 anos em maio de 2026 para operar o Milton Keynes Waste Recovery Park, tratando resíduos não recicláveis de Milton Keynes e West Northamptonshire, com início em outubro de 2026 especificado na adjudicação. A Republic Services Inc. adquiriu a Shamrock Environmental em fevereiro de 2025, expandindo as capacidades de tratamento de águas residuais, resíduos industriais e resposta a emergências. O parque trata até 133.000 toneladas métricas de resíduos não recicláveis por ano, conferindo à Suez SA um mandato de tratamento definido em uma instalação pública. A aquisição pela Republic, por sua vez, fortalece sua capacidade de atender às necessidades de águas residuais e resposta a emergências juntamente com resíduos industriais, tornando a cobertura especializada a distinção competitiva para esses clientes.
A Waste Connections Inc. concluiu 19 aquisições em 2025, totalizando aproximadamente 330 milhões de USD em receita anualizada em sua presença nos EUA e no Canadá. O programa incluiu entradas na Flórida e em Nova York e investimentos em instalações de reciclagem em Nova Jersey. A SUEZ Recycling and Recovery UK Ltd possui um registro de nível superior na Inglaterra, datado de 10 de fevereiro de 2025, com data de validade de 14 de março de 2028. Abrange o transporte, a corretagem e a negociação de resíduos, conferindo à empresa nomeada legitimidade para transportar, intermediar e negociar resíduos na Inglaterra. A Waste Connections Inc. descreveu suas entradas na Flórida e em Nova York como plataformas para expansão, de modo que os concorrentes nessas regiões enfrentam um operador estabelecido que utiliza aquisições para consolidar uma base para crescimento futuro.
Líderes do Setor de Gestão de Resíduos
-
Veolia Environnement SA
-
Waste Management Inc.
-
Suez SA
-
Republic Services Inc.
-
Waste Connections Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos Empresas cobertas neste relatório
- Veolia Environnement SA
- Waste Management Inc.
- Suez SA
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- Reworld Holding Corporation
- Biffa Group
- Remondis SE & Co. KG
- Stericycle Inc.
- GFL Environmental Inc.
- FCC Environment
- Cleanaway Waste Management Ltd
- Kanadevia Inova AG
- Sims Limited
- Renewi Limited
- Averda
- Daiseki Co. Ltd
- Tatweer Environmental Services
- Waste Pro USA
- Recology
Principais Oportunidades para os Participantes do Mercado
As oportunidades imediatas comparam a coleta municipal apoiada por frota, a gestão de programas municipais e os serviços de resíduos sólidos em zonas industriais. As aquisições abertas em Bhubaneswar e Cavite criam pontos de entrada concretos para estes modelos de serviço. O mandato consultivo municipal diz respeito a uma unidade de gestão de projetos (UGP) na célula de gestão de resíduos sólidos (GRS) e exige experiência em parceria público-privada (PPP). O concurso de serviços de veículos tem um prazo inicial de 3 anos, com extensões de 2 anos ou mais dependentes do desempenho e do consentimento mútuo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de coleta de resíduos segregados elétricos | Concurso de 13 de outubro de 2026 para 3 lotes, com propostas a entregar até 9 de novembro de 2026, às 17h00 | Coleta domiciliar da Corporação Municipal de Bhubaneswar | Fornecer veículos de coleta comercial leve particionados, motoristas e carregamento, com pelo menos 50% da frota operacional elétrica | Infraestrutura de carregamento e eletricidade financiadas pelo contratante, sem reembolso separado | Operadores de coleta municipal como a Antony Waste Handling Cell Limited |
| Serviços de gestão de programas de resíduos sólidos urbanos | Aquisição de UGP de setembro de 2026, com propostas a entregar até 22 de outubro de 2026, às 15h00 | Célula de resíduos sólidos da Corporação Municipal de Bhubaneswar | Constituir uma equipa em torno da implementação municipal, trabalho consultivo e experiência em transações PPP | Pelo menos 7 anos em consultoria de gestão de projetos; pelo menos 2 anos a gerir uma UGP urbana governamental nos últimos 10 anos; pelo menos 1 projeto consultivo governamental de GRS concluído nos últimos 5 anos; pelo menos 1 transação PPP urbana governamental | Consultores de programas de resíduos como a Eco Pro Environmental Services |
| Mandato de serviço de resíduos sólidos em zona industrial | Convite de 9 de outubro de 2026, com propostas a entregar até 29 de outubro de 2026, às 09h00 | Zona Económica de Cavite da Autoridade da Zona Económica das Filipinas | Destacar uma equipa de serviço com base local por um prazo de até 1 ano | Contratos similares concluídos nos 5 anos anteriores | Prestadores de serviços de resíduos industriais como a Cleanway Environmental Management Solutions Inc. |
| Fonte: Mordor Intelligence | |||||
A oportunidade de coleta apoiada por frota coloca os acordos de carregamento e os custos de eletricidade a cargo do contratante, tornando o componente energético parte da economia do serviço. A aquisição consultiva recompensa uma capacidade diferente, combinando experiência em gestão de projetos governamentais com trabalho consultivo de resíduos concluído e trabalho de PPP. O caso de investimento do licitante de coleta deve, portanto, funcionar dentro do prazo inicial, uma vez que as extensões dependem do desempenho e do consentimento mútuo. A abertura central é um serviço de coleta agrupado com preço para financiar os seus veículos, infraestrutura de carregamento e energia dentro desse compromisso de serviço definido.
Desenvolvimentos industriais recentes em Mercado de Gestão de Resíduos
- Set 2026: A Exchange for Change selecionou a Suez SA para 2 contratos de 15 anos cada para recolher, transportar e tratar contentores de bebidas com sistema de depósito em 4 das 10 regiões do esquema do Reino Unido. Os contratos abrangem as regiões Nordeste, Noroeste, Sudoeste e Centro-Oeste. O serviço está previsto para ter início com o esquema em 1 de outubro de 2027.
- Jul 2026: A Waste Management Inc. concluiu a sua Instalação de Reciclagem e Local de Transporte Denver East em Aurora, Colorado, adicionando infraestrutura de reciclagem e transporte nos Estados Unidos.
- Jun 2026: A Veolia Environnement SA concluiu a aquisição da Clean Earth, uma empresa de gestão de resíduos perigosos, adicionando capacidades de tratamento, armazenamento e eliminação nos Estados Unidos.
Mercado de Gestão de Resíduos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gestão de resíduos mede a receita anual obtida por operadores licenciados de gestão de resíduos e prestadores de serviços relacionados pelo gerenciamento de resíduos sólidos e líquidos em todo o mundo. Abrange serviços de resíduos desde a coleta até o tratamento ou eliminação final, juntamente com logística de apoio, monitoramento e serviços de consultoria associados em todas as fontes e fluxos de resíduos.
Exclusões de escopo: Catação informal, trabalhos de remediação industrial no local e vendas de eletricidade ou calor provenientes de usinas de valorização energética de resíduos estão excluídos.
Visão Geral da Segmentação
- Por Fonte
- Residencial
- Comercial (varejo, escritório, etc.)
- Industrial
- Médico (Saúde e Farmacêutico)
- Construção e Demolição
- Outros (institucional, agrícola, etc.)
- Por Tipo de Serviço
- Coleta, Transporte, Triagem e Segregação
- Descarte / Tratamento
- Aterro Sanitário
- Reciclagem e Recuperação de Recursos
- Incineração e Resíduos para Energia
- Outros (Tratamento Químico, Compostagem, etc.)
- Outros (Consultoria, Auditoria e Treinamento, etc.)
- Por Tipo de Resíduo
- Resíduos Sólidos Urbanos
- Resíduos Industriais Perigosos
- Resíduos Eletrônicos
- Resíduos Plásticos
- Resíduos Biomédicos
- Resíduos de Construção e Demolição
- Resíduos Agrícolas
- Outros Resíduos Especializados (radioativos, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Austrália
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Turquia
- África do Sul
- Egito
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas, como o Banco de Dados Global What a Waste do Banco Mundial, fornecem indicadores de países e cidades sobre geração, composição, coleta e tratamento de resíduos que podem fundamentar as premissas de volume regional. O documento Clean Cities, Bright Futures do Banco Mundial descreve o crescimento dos resíduos municipais e as condições de investimento, enquanto as Estatísticas de Resíduos do Eurostat e os relatórios de indicadores dos Objetivos de Desenvolvimento Sustentável das Nações Unidas fornecem medidas comparáveis de geração, coleta e tratamento para geografias e fluxos selecionados.
O material do Objetivo 11 do Departamento de Assuntos Econômicos e Sociais das Nações Unidas acrescenta indicadores de coleta e tratamento controlado em nível de cidade. Arquivamentos anuais complementares, relatórios 10-K, materiais para investidores, como o relatório anual de 2025 da WM, e publicações especializadas de renome podem verificar o mix de serviços, as categorias de receita, os ativos operacionais, as adjudicações de contratos e as mudanças nas instalações. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas direcionadas buscariam contribuições de autoridades municipais de saneamento e aquisição, operadores de coleta e tratamento de resíduos, gestores de instalações de reciclagem e líderes de conformidade ambiental na APAC, EMEA e nas Américas. Suas evidências operacionais testariam as estimativas secundárias de cobertura de serviços, capacidade de tratamento, preços de contratos e mix de fluxos de resíduos, ao mesmo tempo em que esclareceriam as diferenças nas definições locais e nos períodos de reporte. Quando uma resposta for incompleta ou conflitar com outras evidências, os analistas buscariam uma base documentada, comparariam com dados públicos e de operadores independentes e incorporariam lacunas não resolvidas na estimativa apenas com uma premissa rastreável.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas de menor porte: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo estima a receita anual global de serviços para o ano base e a estende para os anos corrente e de previsão por meio de análise de cenários. Os volumes de geração e coleta de resíduos por fluxo indicam a carga de trabalho; a população e a urbanização moldam a demanda domiciliar e municipal; a capacidade de tratamento e os requisitos de desvio informam o mix de eliminação e recuperação; e as tarifas contratuais, além dos custos de mão de obra e energia, testam os movimentos de preços e custos operacionais. Quando as estatísticas oficiais reportam toneladas métricas coletadas ou tratadas em vez de receita de serviços, essas séries descrevem a carga de trabalho, enquanto as tarifas e as evidências contratuais a conectam ao valor anual. Os analistas constroem as participações por fonte, serviço, tipo de resíduo e região a partir de estatísticas oficiais de resíduos, orçamentos e licitações municipais, divulgações de operadores e evidências de mandatos de serviço, verificando então se as categorias se enquadram no limite de receita anual. Verificações seletivas de baixo para cima podem consolidar a receita de serviços divulgada pelos operadores ou multiplicar volumes de contratos amostrados pelos preços de serviço observados. Quando uma série de países ou serviços permanece indisponível, os analistas utilizam jurisdições comparáveis e verificações seletivas de preço-volume para formar uma estimativa rastreável. As premissas de previsão seriam revisadas com especialistas relevantes do setor público, de coleta e de tratamento no nível das variáveis, com as diferenças motivando ajustes de cenário em vez de um consenso afirmado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam estatísticas oficiais de resíduos, evidências de aquisição e tarifas municipais, arquivamentos de operadores e sinais de mercado independentes, investigando então valores discrepantes e variações materiais em relação a períodos anteriores, jurisdições vizinhas e indicadores de serviços relacionados antes da aprovação final. Um segundo analista revisa as datas das fontes, as conversões de unidades, o tratamento de limites, os totais dos segmentos e as premissas de previsão, e o revisor principal verifica se cada estimativa material possui uma trilha de evidências reproduzível. Os analistas iniciam o recontato quando uma definição-chave, preço de contrato, capacidade de instalação ou série reportada não pode ser conciliada. A base de evidências é atualizada anualmente, revisitada entre ciclos após eventos regulatórios, de infraestrutura ou de mercado relevantes, e submetida a uma nova revisão pré-entrega.
Tamanho do Mercado Global de Gestão de Resíduos da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de gestão de resíduos mede a receita anual obtida por operadores licenciados de gestão de resíduos e prestadores de serviços relacionados pelo gerenciamento de resíduos sólidos e líquidos em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As premissas de previsão seriam revisadas com especialistas relevantes do setor público, de coleta e de tratamento no nível das variáveis, com as diferenças motivando ajustes de cenário em vez de um consenso afirmado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,62 T USD (2027) | |
| Global Consultancy A | 1,48 T USD (2025) | Com base em 2025, esta estimativa está 8,6% abaixo do valor de 2027 deste relatório de 1,62 T USD, 2 anos depois. A página reporta um valor base de 2025 e uma previsão de crescimento de 5,90% até 2031, situando o valor medido antes do ano de comparação de 2027. |
| Global Consultancy B | 1,5 T USD (2025) | Com base em 2025, esta estimativa está 7,4% abaixo do valor de 2027 deste relatório de 1,62 T USD, 2 anos depois. A página reporta um valor de 2025, uma estimativa mais elevada para 2026 e uma previsão de CAGR de 6,0% até 2033. |
Os analistas da Mordor Intelligence triangulam estatísticas oficiais de resíduos, evidências de aquisição e tarifas municipais, arquivamentos de operadores e sinais de mercado independentes, investigando então valores discrepantes e variações materiais em relação a períodos anteriores, jurisdições vizinhas e indicadores de serviços relacionados antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de resíduos e o crescimento esperado?
O mercado é estimado em 1,62 trilhões de USD em 2027 e tem previsão de atingir 2,19 trilhões de USD até 2032, a um CAGR de 6,24% durante 2027-2032.
O que está a impulsionar a procura de serviços de coleta e recuperação de resíduos?
As obrigações de conteúdo reciclado apoiam a procura de recuperação. A Califórnia exige que os recipientes plásticos para bebidas sujeitos ao seu programa California Refund Value contenham pelo menos 25% de plástico reciclado pós-consumo a partir de 2025, aumentando para 50% a partir de 2030.
Qual é a maior fonte de resíduos por segmento de serviços?
Os resíduos residenciais representaram 46,13% do mercado em 2026. Os resíduos industriais são o segmento de fonte de crescimento mais rápido, com um CAGR previsto de 8% durante 2027-2032.
Quais empresas se destacam nos serviços de resíduos?
A Veolia Environnement SA, a Waste Management Inc., a Suez SA, a Republic Services Inc. e a Waste Connections Inc. são prestadores de destaque.
O que poderia limitar o desempenho da coleta de resíduos?
Custos de pessoal mais elevados podem pressionar a economia da coleta. A Waste Management Inc. reportou aumentos de custos de mão de obra de aproximadamente 4% no segundo trimestre de 2026.
Qual região lidera os serviços de resíduos e onde é mais rápido o crescimento?
A Ásia-Pacífico detinha 56,31% do mercado em 2026, enquanto o Oriente Médio e a África têm previsão de crescer mais rapidamente, com um CAGR de 8,8% durante 2027-2032.