
Marktgröße und Marktanteil der taiwanesischen Festabfallwirtschaft
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.25 Milliarden US-Dollar |
| Marktgröße (2026) | 7.75 Milliarden US-Dollar |
| Marktgröße (2031) | 10.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des taiwanesischen Marktes für Festabfallwirtschaft von Mordor Intelligence
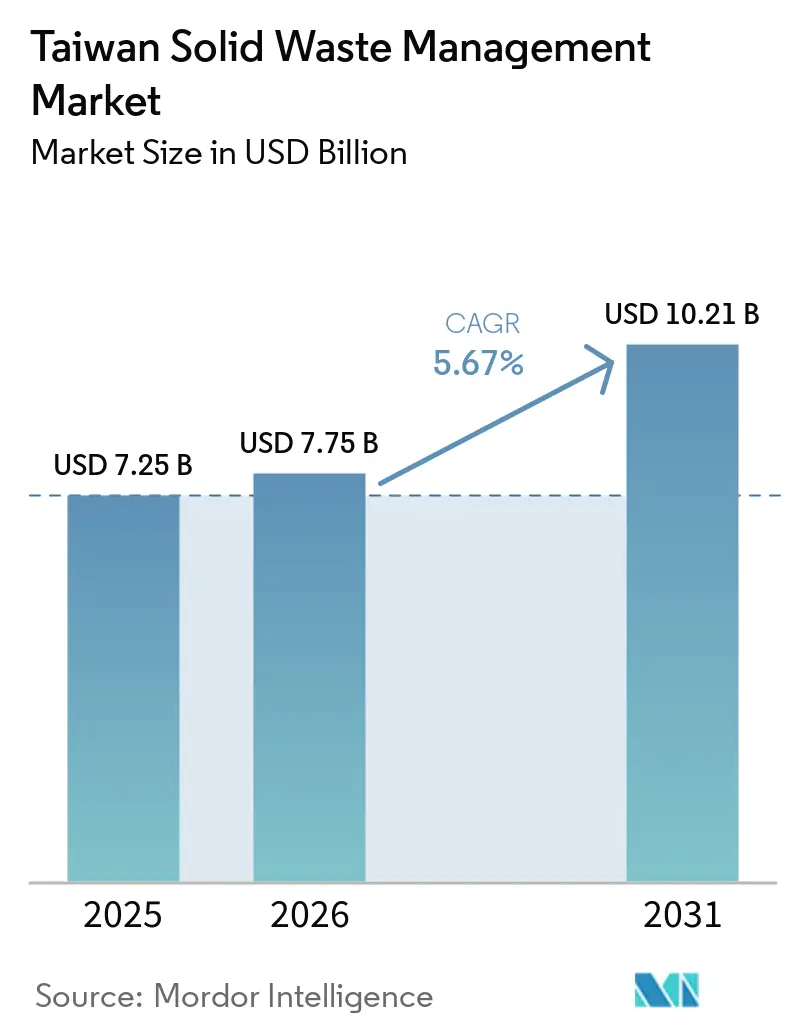
Die Marktgröße der taiwanesischen Festabfallwirtschaft wird voraussichtlich von 7,25 Milliarden USD im Jahr 2025 und 7,75 Milliarden USD im Jahr 2026 auf 10,21 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 5,67 % verzeichnen.
Der Taiwan Markt für Festabfallentsorgung wird durch strengere Ressourcenkreislaufvorschriften, eine zunehmende Halbleiterfertigungsaktivität und den wachsenden Einsatz digitaler Systeme bei Sammlung und Sortierung geprägt. Das Ressourcenkreislauf-Förderungsgesetz trat im Juni 2026 in Kraft und erweitert den politischen Fokus von der Abfallbehandlung auf Produktdesign, Quellenreduzierung, nachhaltigen Konsum und Produktlebenszyklusmanagement. Taiwans 4-in-1-Recyclingprogramm verbindet weiterhin Privathaushalte, Kommunalverwaltungen, Recyclingbetreiber und den Recyclingfonds über ein einziges, etabliertes Sammelsystem. Diese Struktur unterstützt den Taiwan Markt für Festabfallentsorgung, indem sie einen klareren Weg für regulierte Materialien von der Sammlung bis zur Rückgewinnung bietet. Halbleiterwerke erhöhen den Bedarf an lizenzierter Behandlung von chemischem Schlamm, fluoridhaltigem Abwasser und anderen industriellen Rückständen. Betreiber, die End-to-End-Sammlung, Behandlung, Rückgewinnung und Compliance-Berichterstattung anbieten, werden von Halbleiter- und Industriekunden bevorzugt, die einen einzigen lizenzierten Partner entlang der gesamten Abfalldienstleistungskette benötigen.
Wichtigste Erkenntnisse des Berichts
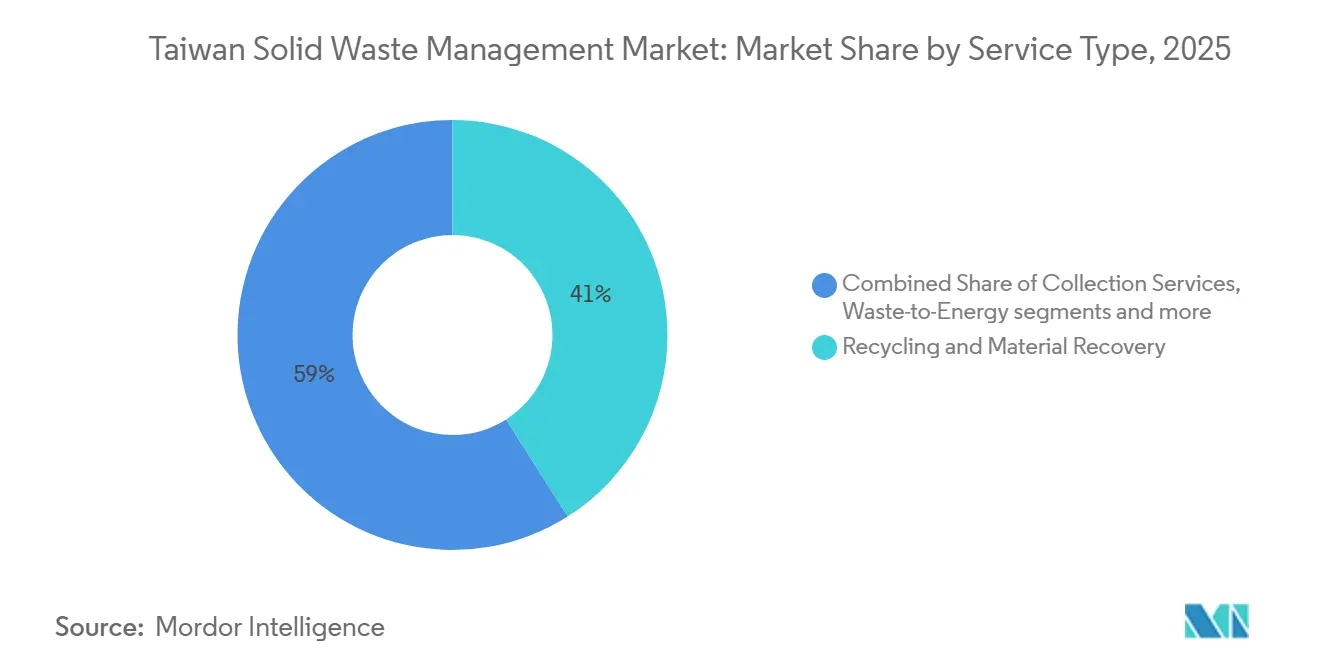
- Nach Dienstleistungsart entfiel Recycling & Materialrückgewinnung im Jahr 2025 auf 41 % der Marktgröße des Taiwan Markts für Festabfallentsorgung, während Abfall-zu-Energie bis 2031 mit einem CAGR von 7,8 % wachsen soll.
- Nach Abfallart hielt Industrieabfall im Jahr 2025 einen Marktanteil von 39,4 % am Taiwan Markt für Festabfallentsorgung, während gefährlicher Abfall bis 2031 mit einem CAGR von 8,5 % wachsen soll.
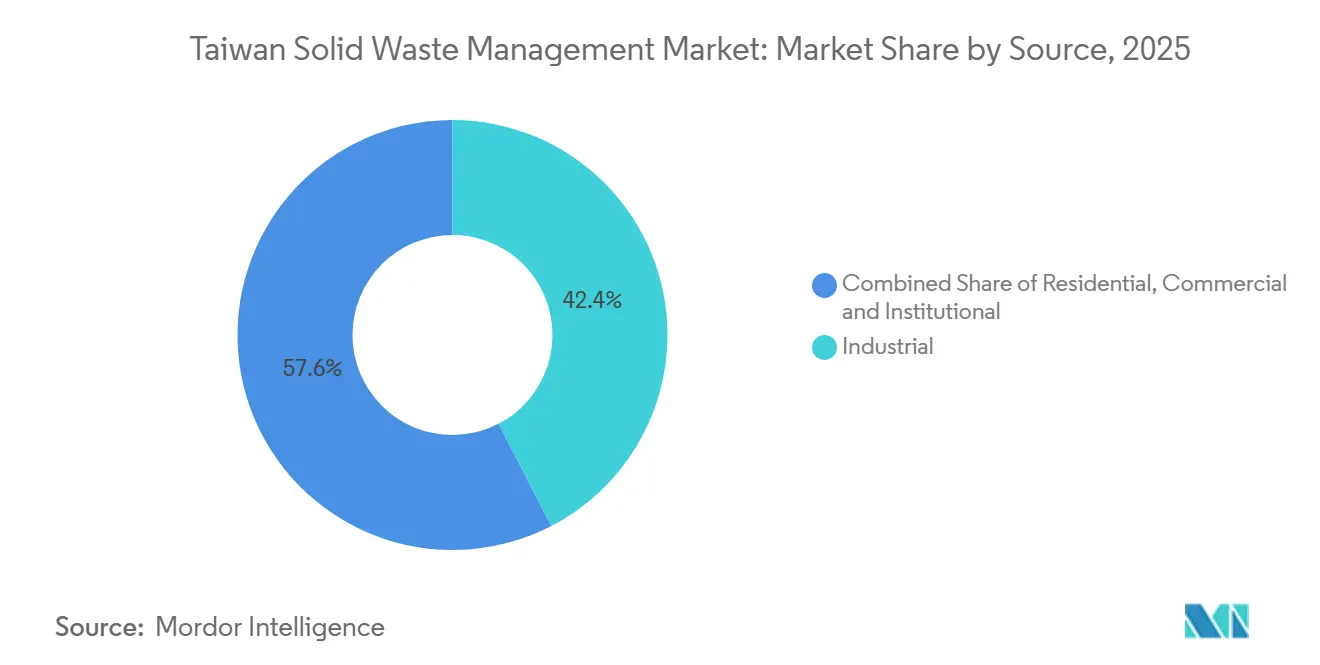
- Nach Quelle entfiel der Industriesektor im Jahr 2025 auf 42,4 % der Marktgröße des Taiwan Markts für Festabfallentsorgung und soll bis 2031 mit einem CAGR von 7,1 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des taiwanesischen Marktes für Festabfallwirtschaft
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkung des 4-in-1-Recyclingprogramms Zusammenarbeit zwischen Herstellern und Recyclingbetreibern | +1.3% | National, mit konzentrierten Auswirkungen in nördlichen und zentralen städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Abfallsammelmodell nach dem Verursacherprinzip (Pay-As-You-Throw) verbessert die Abfallreduzierungsleistung | +1.1% | National, mit der höchsten Akzeptanz in Taipeh, Neu-Taipeh und Taichung | Mittelfristig (2–4 Jahre) |
| Ausweitung der Halbleiterfertigung steigert den Bedarf an Behandlung von hochreinem Industrieabfall | +0.9% | Hsinchu, Taichung und Tainan Wissenschaftspark-Cluster, mit Ausstrahlungseffekten nach Kaohsiung | Kurzfristig (≤ 2 Jahre) |
| Obligatorischer Ressourcenrecyclingfonds: Beschleunigung der Sammlung regulierter Recyclingstoffe | +0.8% | National | Langfristig (≥ 4 Jahre) |
| Wachsende Offshore-Windenergie-Lieferkette treibt die Verarbeitung von Verbundwerkstoffen und Industrieabfällen voran | +0.7% | Küstenkreise Changhua, Yunlin und Miaoli, mit Ausstrahlungseffekten auf den Hafen Kaohsiung | Mittelfristig (2–4 Jahre) |
| KI-gestützte intelligente Recyclingstation verbessert die städtische Abfallrückgewinnungseffizienz | +0.5% | Neu-Taipeh, Taipeh und Hsinchu | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkung des 4-in-1-Recyclingprogramms – Zusammenarbeit zwischen Herstellern und Recyclingbetreibern
Taiwans 4-in-1-Recyclingprogramm weist Privathaushalten, Recyclingunternehmen, dem Recyclingfonds und Regierungsbehörden unterschiedliche Verantwortlichkeiten zu. Diese Regelung gibt dem Taiwan Markt für Festabfallentsorgung einen stabilen Rahmen für die Haushaltssammlung und Materialrückgewinnung. Der Verwaltungsrat des Recyclingfonds legt Gebühren für regulierte Kategorien von Recyclingstoffen fest und gewährt qualifizierten Sammlern und Recyclingbetreibern Subventionen.[1] Diese Zahlungen helfen lizenzierten Verarbeitern, Schwankungen bei den Sekundärmaterialpreisen zu bewältigen. Im Januar 2025 führte das Umweltministerium niedrigere Recycling- und Entsorgungsgebühren für Kunststoffbehälter ein, die mindestens 25 % Recyclinganteil enthalten oder über grüne Designmerkmale im Rahmen des 3S1R-Rahmens verfügen. [2] Die Maßnahme verknüpft Produktdesignentscheidungen mit der Nachfrage nach rückgewonnenen Materialien und unterstützt Verarbeiter, die Umwelt- und Sicherheitsanforderungen erfüllen.
Abfallsammelmodell nach dem Verursacherprinzip verbessert die Abfallreduzierungsleistung
Programme nach dem Verursacherprinzip in Taipeh, Neu-Taipeh und Taichung machen die Entsorgungskosten für Privathaushalte transparenter.[3] Untersuchungen in Neu-Taipeh ergaben, dass das Programm die Festabfallmengen während seiner ersten vollständigen Umsetzungsperiode reduzierte und die Lebensmittelabfalltrennung verbesserte. Das Modell ermutigt Privathaushalte, Abfälle zu reduzieren und Recyclingstoffe sorgfältiger zu trennen. Eine bessere Trennung kann die Materialqualität für nachgelagerte Rückgewinnungsanlagen verbessern. Taipeis Recyclingquote stieg nach der Einführung von 2 % auf 57 %, während die Pro-Kopf-Abfallerzeugung von 1,26 kg pro Person und Tag im Jahr 1997 auf 0,87 kg bis 2015 sank. Der Taiwan Markt für Festabfallentsorgung profitiert, wenn sauberere Eingangsmaterialien den Sortier- und Vorbehandlungsbedarf für lizenzierte Betreiber reduzieren.
Ausweitung der Halbleiterfertigung steigert den Bedarf an Behandlung von hochreinem Industrieabfall
Die Halbleiterfertigung steigert die Nachfrage nach spezialisierten Industrie- und Gefahrstoffentsorgungsdienstleistungen im Taiwan Markt für Festabfallentsorgung. Die Halbleiterabfallerzeugung hat sich weltweit in den vergangenen acht Jahren nahezu verdoppelt, und Taiwan hat einen bedeutenden Anteil an der Fertigung fortschrittlicher Logikchips. Die fortschrittliche Fertigung erzeugt chemisch-mechanischen Polierschlamm, fluoridhaltige Abwässer, verbrauchte Lösungsmittel, Fotolackrückstände und metallhaltige Prozessabfälle, die spezialisierte Behandlungs-, Recycling- und Rückgewinnungstechnologien erfordern, die über die konventionelle Industrieabfallbehandlung hinausgehen. Mit der Ausweitung der Halbleiterproduktionskapazität verlassen sich Chiphersteller zunehmend auf eine Kombination aus standortinterner Ressourcenrückgewinnung und lizenzierten Drittanbietern für das Abfallmanagement, um komplexe Reststoffströme im Rahmen langfristiger Servicevereinbarungen zu bewältigen. Dieser Trend treibt Investitionen in hochwertige Gefahrstoffbehandlung und Ressourcenrückgewinnungsinfrastruktur voran.
Obligatorischer Ressourcenrecyclingfonds: Beschleunigung der Sammlung regulierter Recyclingstoffe
Der Verwaltungsrat des Recyclingfonds wandelt von Herstellern gezahlte Gebühren in Unterstützung für die lizenzierte Sammlung und Verarbeitung von Recyclingstoffen um. Taiwans Vorschriften für verantwortliche Unternehmen, die regulierte Recyclingstoffe verwalten, wurden im Dezember 2024 überarbeitet, wobei die Umsetzung bis 2025 fortgesetzt wurde, als sich Hersteller und Recyclingbetreiber an die aktualisierten Compliance- und Berichterstattungsanforderungen anpassten. Im Jahr 2025 nutzte die Verwaltung für Umweltmanagement weiterhin den Recyclingfonds, um registrierte Sammler und Recyclingbetreiber zu subventionieren, Prüf- und Inspektionsprogramme zu stärken, öffentliche Recycling-Aufklärungskampagnen auszuweiten und Verbesserungen der Recyclinginfrastruktur zu unterstützen. Das System verwendet materialspezifische Fonds und dedizierte Ressourcen für Bildung, Prüfung und Zuschüsse. Es ermöglicht, dass die Sammelunterstützung je nach Materialart unterschiedlich ausfällt. Dies ist besonders wichtig für Materialien mit geringem Wert, die unter reinen Rohstoffpreisbedingungen möglicherweise nicht konsistent gesammelt würden. Der Taiwan Markt für Festabfallentsorgung profitiert daher von einem stabilen Finanzierungsmechanismus, der dazu beiträgt, eine regulierte Sammel- und Recyclingperformance auch dann aufrechtzuerhalten, wenn die Preise für rückgewonnene Materialien schwächer werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erweiterung von Verbrennungsanlagen aufgrund strenger Luftqualitätsvorschriften | -0.6% | National, mit dem größten Druck in nördlichen und südlichen städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Hohe Behandlungskosten für Halbleiterschlamm und gefährliche Industrierückstände | -0.5% | Hsinchu, Taichung und Tainan Wissenschaftspark-Cluster | Kurzfristig (≤ 2 Jahre) |
| Flächenbeschränkungen, die die Entwicklung neuer Abfallverarbeitungsanlagen einschränken | -0.4% | National, mit dem größten Druck in Taipeh, Neu- Taipeh und Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Exportmärkten für ausgewählte rückgewonnene Materialströme | -0.3% | National, mit Exposition über die Häfen Kaohsiung und Keelung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erweiterung von Verbrennungsanlagen aufgrund strenger Luftqualitätsvorschriften
Taiwan betreibt 25 großmaßstäbliche kommunale Festabfallverbrennungsanlagen mit einer kombinierten jährlichen Behandlungskapazität von rund 6,5 Millionen Tonnen, was Abfall-zu-Energie zu einem Kernelement des Abfallmanagementsystems des Landes macht. Die Möglichkeiten zum Bau neuer Anlagen sind jedoch aufgrund strenger Luftqualitätsvorschriften, Flächenerwerbsbeschränkungen und starkem öffentlichen Widerstand gegen neue Verbrennungsanlagenstandorte begrenzt. Das Luftreinhalteprogramm zielt auf eine jährliche durchschnittliche PM2,5-Konzentration von 13,0 μg/m³ bis 2027 ab, was die regulatorische Belastung für thermische Behandlungsanlagen erhöht. Im Januar 2025 verschärfte das Umweltministerium die Betriebsanforderungen für Anlagen zur Herstellung von Ersatzbrennstoff (SRF) durch die Einführung einer kontinuierlichen automatisierten Überwachung von Dioxinindikatoren und einer strengeren Emissionsaufsicht. Gleichzeitig wurde die Modernisierung der bestehenden Infrastruktur fortgesetzt, wobei 17 Verbrennungsanlagen Modernisierungsprogramme durchlaufen, die die jährliche Behandlungskapazität um rund 330.000 Tonnen erhöhen und gleichzeitig die Energieeffizienz und Emissionsleistung verbessern sollen. Infolgedessen konzentrierten sich die Kapitalinvestitionen im Jahr 2025 weiterhin auf die Nachrüstung bestehender Abfall-zu-Energie-Anlagen, die Erweiterung von mechanisch-biologischen Behandlungs- und Anaerobbetrieben sowie die Verbesserung der Ressourcenrückgewinnung, anstatt neue großmaßstäbliche Verbrennungsanlagen zu entwickeln.
Hohe Behandlungskosten für Halbleiterschlamm und gefährliche Industrierückstände
Die Behandlung von Halbleiterrückständen erfordert dedizierte Ausrüstung und zertifizierte Betriebspraktiken. Das Umweltministerium überarbeitete im April 2025 die Regeln für Wasserverschmutzungskontrollgebühren, um Stoffe wie Zink, Zinn und Ammoniumstickstoff einzubeziehen. Die überarbeiteten Gebühren gelten ab 2026 mit über 6 Jahre geplanten Erhöhungen. Die Änderung betrifft Unternehmen in der Halbleiterfertigung, der Leiterplattenproduktion und der Galvanik. TSMCs Zentrum in Taichung veranschaulicht, wie integrierte Rückgewinnung ausgewählte Fertigungsrückstände in wiederverwendbare industrielle Inputs umwandeln kann. Kleinere Hersteller und vorgelagerte Zulieferer ohne vergleichbare Systeme sind stärker auf zertifizierte externe Behandlungsanbieter angewiesen. Der Taiwan Markt für Festabfallentsorgung begünstigt daher Betreiber mit einer für hochreine Industrierückstände geeigneten Infrastruktur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Recycling und Materialrückgewinnung verankert den Markt, Abfall-zu-Energie wächst am schnellsten
Recycling und Materialrückgewinnung entfiel im Jahr 2025 auf 41 % des Taiwan Markts für Festabfallentsorgung. Das Segment stützt sich auf das 4-in-1-Programm, die Unterstützung durch den Recyclingfonds und langjährige Quellentrennungspraktiken. Lizenzierte Unternehmen verarbeiten regulierte Recyclingstoffe unter materialspezifischen Fondskategorien. Die Struktur bietet stabilere Bedingungen als die alleinige Abhängigkeit von Preisen für rückgewonnene Materialien. Sie schafft auch regelmäßige Nachfrage nach Sammel-, Sortier- und Materialverarbeitungsdienstleistungen. Regulatorische Sammlungsverpflichtungen und Anforderungen an die Produktverantwortung unterstützen die Marktgröße des Taiwan Markts für Festabfallentsorgung für diese Dienstleistungsgruppe. Die Grüngebührenmaßnahme von 2025 für ausgewählte Kunststoffbehälter stärkt die Nachfrage nach Recyclinginhalt und grünem Design. Betreiber, die Lizenzierungs- und Umweltstandards erfüllen, sind positioniert, um fondsunterstützte Aufträge zu erhalten. Die Dienstleistungskategorie verbindet auch kommunale Sammlungsnetze mit industriellen Käufern von rückgewonnenen Materialien.
Abfall-zu-Energie ist die am schnellsten wachsende Dienstleistungskategorie und soll von 2026 bis 2031 mit einem CAGR von 7,8 % wachsen. Taiwans Verbrennungsanlagen erzeugten 3,3 Milliarden kWh Strom und verarbeiteten Material durch ein nationales Netzwerk von 25 großen Anlagen. Modernisierungen an 17 Anlagen zeigen, dass die Erneuerung bestehender Anlagen für Kapazität und Betriebsleistung wichtig ist. Sammeldienstleistungen, Transport und Logistik bleiben wesentliche Teile der Dienstleistungskette. Diese Aktivitäten nutzen zunehmend Fahrzeugverfolgung und Routenplanungstools. Behandlung und Entsorgung umfassen die Zwischenverarbeitung und den Umgang mit gefährlichem Abfall. REMONDIS Taiwan identifiziert Zementverfestigung als eine Methode, die für Schwermetallschlamm in genehmigten Anlagen verwendet wird. Weitere Dienstleistungen umfassen Batterierecycling, Behandlung von medizinischen Abfällen und Rückgewinnung von Verbundmaterialien. Die Rückgewinnung von hochwertigen Metallen und Chemikalien aus Halbleiterabfällen bringt Behandlungs- und Rückgewinnungsaktivitäten näher zusammen.


Nach Abfallart: Industrieabfall führt, gefährlicher Abfall wächst am schnellsten
Industrieabfall entfiel im Jahr 2025 auf 39,4 % des Taiwan Markts für Festabfallentsorgung. Taiwans Halbleiterlieferkette umfasst Wafer-Fertigung, fortschrittliche Verpackung, Geräteproduktion und Chemikalienversorgung. Diese Aktivitäten erzeugen chemisch-mechanischen Polierschlamm, Lösungsmittel und fluoridhaltige Schlämme. Die Bandbreite der Rückstände erfordert genehmigte Sammel-, Transport-, Behandlungs- und Rückgewinnungsdienstleistungen. Die Halbleiterabfallerzeugung ist schneller gestiegen als die Erweiterungen der lizenzierten Behandlungskapazität. Dies unterstützt die anhaltende Nachfrage nach qualifizierten Industrieabfallbetreibern. Der Marktanteil des Taiwan Markts für Festabfallentsorgung, der von Industrieabfall gehalten wird, spiegelt die konzentrierte Hightech-Fertigungsbasis des Landes wider. Industrieabfallmengen konzentrieren sich auf Hsinchu, Taichung, Tainan und Kaohsiung. Diese Konzentration unterstützt dichte Sammel- und Transfernetzwerke rund um Wissenschaftsparks und Industriezonen.
Gefährlicher Abfall ist die am schnellsten wachsende Abfallart und soll von 2026 bis 2031 mit einem CAGR von 8,5 % wachsen. Die fortschrittliche Halbleiterfertigung erzeugt komplexe Rückstände, die die standardmäßige Industrieabfallinfrastruktur nicht immer verarbeiten kann. PFAS-haltige Fotolackströme und Mehrmetall-Polierschlamm benötigen spezialisierte Behandlungssysteme. Das Taichung Zero Waste Manufacturing Center verarbeitet Säuren, Fluoridverbindungen und Metalle aus der Chipfertigung. Kommunaler Festabfall bleibt wichtig, obwohl das Verursacherprinzip und das obligatorische Recycling die Pro-Kopf-Abfallerzeugung reduziert haben. Bau- und Abbruchabfall ist aufgrund begrenzter Entsorgungskapazität zu einem politischen Anliegen geworden. Landwirtschaftlicher und medizinischer Abfall sind kleinere Ströme mit separaten Handhabungsanforderungen. Medizinischer Abfall erfordert weiterhin thermische Behandlung durch lizenzierte Anlagen. Die Marktgröße des Taiwan Markts für Festabfallentsorgung für spezialisierte Behandlung wird daher sowohl von der Industriechemie als auch von den kommunalen Abfallmengen beeinflusst.
Nach Quelle: Fertigungsaktivität stärkte die Nachfrage nach Industrieabfallmanagement
Industrielle Quellen entfielen im Jahr 2025 auf 42,4 % der Marktgröße des Taiwan Markts für Festabfallentsorgung und sollen von 2026 bis 2031 mit einem CAGR von 7,1 % wachsen. Halbleiter- und Elektronikunternehmen erzeugen regulierte Rückstände mit unterschiedlichen chemischen Eigenschaften. Die Fertigung von Offshore-Windkomponenten und die Präzisionsmaschinenfertigung fügen industrielle Abfallströme mit eigenen Behandlungsanforderungen hinzu. Typ-A-Lizenzen sind wichtig für Betreiber, die gefährliche, regulierte und ressourcenwertige Rückstände handhaben. Große Industrieabfallmengen konzentrieren sich in Hsinchu, Taichung, Tainan und Kaohsiung. Dieses geografische Muster begünstigt Unternehmen, die Sammel- und Transfersysteme in der Nähe von Fertigungsstandorten betreiben können. Der Marktanteil des Taiwan Markts für Festabfallentsorgung, der von industriellen Quellen gehalten wird, ist daher mit der Fertigungsdichte und den Compliance-Anforderungen verknüpft. Industriekunden benötigen auch zuverlässige Behandlungskapazitäten für Rückstände, die gewöhnliche kommunale Systeme nicht bewältigen können. Integrierte Dienstleister können physische Behandlung mit Berichterstattung und Dokumentation für diese Kunden kombinieren.
Wohnquellen werden durch Sortiercompliance, feste Sammelzeiten und Preisgestaltung nach dem Verursacherprinzip geprägt. Diese Maßnahmen unterstützen die Quelltrennung und reduzieren gemischte Abfallmengen. Gewerbliche Quellen verändern sich, da Gastronomie, E-Commerce-Verpackungen und Gastgewerbe mehr Recyclingstoffe erzeugen. Gewerbliche Nutzer fordern auch Recyclingnachweise und Abfalldaten zur Unterstützung der Nachhaltigkeitsberichterstattung an. Institutionelle Quellen umfassen Regierungsgebäude, Krankenhäuser und Bildungseinrichtungen. Diese Quellen können regulierten medizinischen und Laborabfall erzeugen. Solche Materialien erfordern Behandlungswege, die sich von gewöhnlichem Gewerbeabfall unterscheiden. Der Taiwan Markt für Festabfallentsorgung erfordert weiterhin Sammelsysteme, die Quelltypen vor der Behandlung unterscheiden. Größere Betreiber entwickeln Verfolgungs- und Berichterstattungsdienstleistungen neben ihren physischen Sammel- und Verarbeitungsaktivitäten.
Geografische Analyse
Taiwans Inselgeografie begrenzt die Deponierweiterung und konzentriert den Druck auf Rückgewinnungs-, Behandlungs- und Entsorgungsinfrastruktur. Das Verbrennungsnetz des Landes verarbeitet jährlich rund 6,5 Millionen Tonnen Abfall und erzeugt rund 3,3 Milliarden kWh Strom. Das schnelle Wachstum in der Halbleiterfertigung, der Offshore-Windentwicklung und dem städtischen Bauwesen erhöht weiterhin die Nachfrage nach Behandlungs- und Recyclingkapazitäten, insbesondere für industrielle und Bauabfallströme. Begrenzte Entsorgungskapazitäten fördern größere Investitionen in Materialrückgewinnung, Recycling und genehmigte Behandlungsanlagen und unterstützen das Wachstum im Taiwan Markt für Festabfallentsorgung.
Nordtaiwan umfasst den Metropolkorridor Taipeh, Neu-Taipeh und Keelung sowie den Wissenschaftspark-Cluster Hsinchu. Hsinchaus Halbleiter-, Display- und Präzisionsgerätebasis schafft Nachfrage nach hochwertiger Gefahrstoffbehandlung. Neu-Taipeh hat KI-gestützte Sortierkapazitäten durch eine Materialrückgewinnungsanlage entwickelt. Seine erste KI-Anlage verarbeitet jährlich 12.000 Tonnen und sortiert 17 Materialkategorien mit einer Genauigkeit von 97 %. Die zweite KI-Materialrückgewinnungsanlage der Stadt in Xinzhuang soll bis Ende 2026 in Betrieb gehen. Zentraltaiwan umfasst den Taichung Wissenschaftspark, während Südtaiwan Kaohsiungs Industrie- und Hafengebiet umfasst.
Die Küstengebiete Changhua, Yunlin und Miaoli werden zu wichtigen Standorten für windbezogenen Industrieabfall. Taiwans Offshore-Windkapazität erreichte 4,8 GW nach der Installation seiner 500. Turbine im Juni 2026. Kaohsiung und Taichung bieten Hafenverbindungen für diese Lieferkette. Turbinenblätter, Gondeln, Umspannwerke und andere Komponenten werden spezialisierte End-of-Life-Verarbeitung erfordern, wenn die Installationen altern. Swancor entwickelt ein recycelbares Epoxidharz und chemische Recyclingmethoden mit Siemens Gamesa und RWE. Der Taiwan Markt für Festabfallentsorgung profitiert von diesen neuen Rückgewinnungsanforderungen in küstennahen Industriegebieten. Bestehende Anlagen wurden größtenteils für kommunale und konventionelle Industriematerialien konzipiert. Die Rückgewinnung von Verbundabfällen stellt eine eigenständige technische Anforderung für die küstennahe Verarbeitungsbasis dar.
Wettbewerbslandschaft
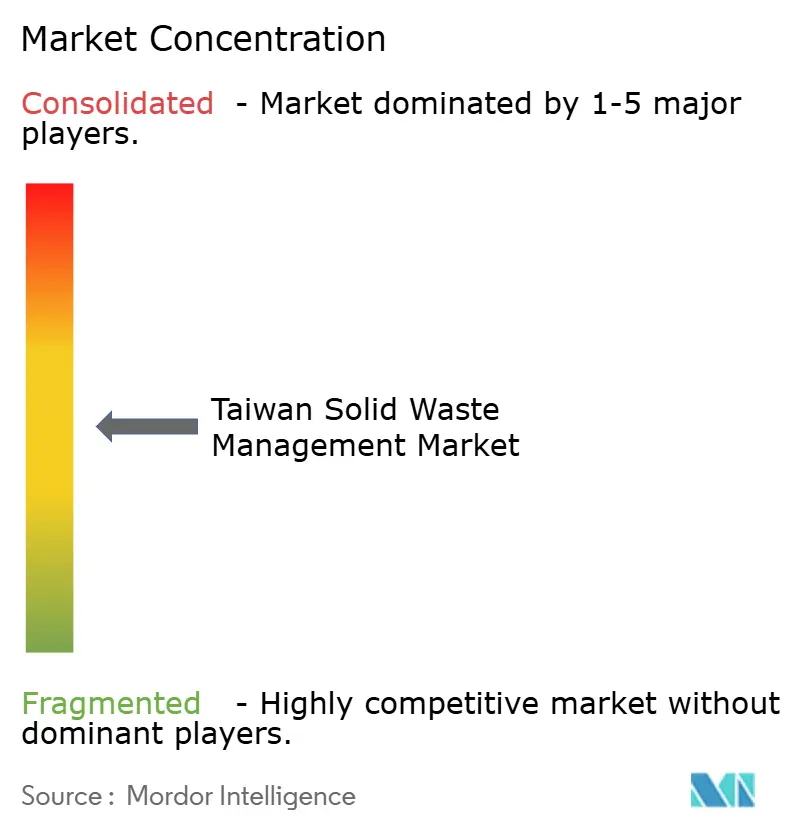
Der Taiwan Markt für Festabfallentsorgung weist ein mittleres Maß an Marktkonzentration auf. Langfristige BOT- und ROT-Strukturen schaffen klare Markteintrittsbarrieren bei Abfall-zu-Energie- und großen Behandlungsanlagen, da neue Marktteilnehmer Kapital, technische Erfolgsbilanz und Zugang zu Kommunalverwaltungen benötigen, um bei Verträgen zu konkurrieren, die oft 20 bis 25 Jahre laufen. ECOVE ist eines der deutlichsten Beispiele für Skalierung und betreibt 11 Ressourcenrückgewinnungszentren in Taiwan und 2 in Macau, was ihm eine starke Basis in der großmaßstäblichen Behandlung und zirkulären Dienstleistungsoperationen verschafft. Diese Konzentration wird dadurch verstärkt, dass von fortschrittlichen Behandlungsanlagen nun erwartet wird, nicht nur Entsorgung, sondern auch Energierückgewinnung, Umweltberichterstattung und industrielle Kreislaufdienstleistungen zu erbringen. Veolias Joint Venture mit Taiwan Cement in Yilan zeigt, dass ausländisch verbundene Akteure teilnehmen können, jedoch in der Regel durch Partnerschaftsstrukturen und konzessionsbasierte Markteintrittsformen und nicht durch breite eigenständige Expansion.
Die Wettbewerbsstrategie verlagert sich weg von einfacher Entsorgungsgröße hin zu technologiegestützter Dienstleistungsbreite. JFE Engineerings Geräteauftrag für dasselbe Chiayi-Projekt zeigt auch, dass internationale Ingenieurpartner Taiwan weiterhin als glaubwürdiges Ziel für hochspezifizierte Abfall-zu-Energie-Investitionen betrachten. Taichungs Wenshan-BOT-Renovierung fügt ein weiteres Beispiel für Modernisierung hinzu, die zur Effizienzsteigerung und Schadstoffreduzierung eingesetzt wird, anstatt lediglich die Lebensdauer bestehender Kapazitäten zu verlängern. Diese Entwicklungen deuten auf einen Taiwan Markt für Festabfallentsorgung hin, in dem etablierte Akteure auf Compliance-Tiefe, Ingenieurkapazitäten, digitalen Betrieb und die Fähigkeit konkurrieren, Industriekunden mit anspruchsvolleren Berichterstattungsanforderungen zu bedienen.
Aufkommende Chancen bestehen in Lebensmittelabfall-Kohlenstoffprojekten, Lithiumbatterierecycling, End-of-Life-Management von Solarmodulen und Windturbinenblättern sowie asbestbezogenen Entsorgungsdienstleistungen. Die Rechtsänderungen vom April 2026 erweitern den regulatorischen Geltungsbereich für mehrere dieser Abfallströme, während die Innovationsexperiment-Sandbox im Rahmen des Ressourcenkreislauf-Förderungsgesetzes die Hürden für das Testen differenzierter Servicemodelle innerhalb des formalen Abfallmanagementsystems senkt. Da die lokale Sammlung fragmentiert bleibt und die Behandlungsinfrastruktur erhebliche Kapitalinvestitionen erfordert, werden Partnerschaften zwischen kommunalen Auftragnehmern, Nischenrecyclern und lizenzierten Behandlungsbetreibern voraussichtlich ein primärer Weg zur Markterweiterung bleiben. Insgesamt bleibt der Taiwan Markt für Festabfallentsorgung bei routinemäßigen Sammel- und Serviceverträgen wettbewerbsfähig, während der Besitz von Behandlungsinfrastruktur, langfristigen Konzessionen und Gefahrstoffverarbeitungskapazitäten größeren Betreibern dauerhafte Wettbewerbsvorteile verschafft.
Branchenführer der taiwanesischen Festabfallwirtschaft
-
Cleanaway Company Limited (Taiwan)
-
CTCI Resource Engineering Corporation
-
ECOVE Environment Corporation
-
Taiwan Environmental Scientific Co., Ltd.
-
Sunny Friend Environmental Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Taiwan verabschiedete das Ressourcenkreislauf-Förderungsgesetz, das das frühere Ressourcenrecyclinggesetz ersetzt und die Herstellerverantwortung auf grünes Produktdesign, Quellenreduzierung, nachhaltigen Konsum und vollständiges Produktlebenszyklusmanagement ausweitet. Das Gesetz schafft langfristige strukturelle Nachfrage nach Materialrückgewinnungs- und Reverse-Logistics-Betreibern mit EPR-Compliance-Fähigkeiten.
- Januar 2025: Das Umweltministerium führte ermäßigte EPR-Recycling- und Entsorgungsgebühren für Kunststoffbehälter ein, die ≥25 % Recyclinginhalt enthalten oder grüne Designstandards im Rahmen des 3S1R-Rahmens erfüllen, mit dem Ziel einer jährlichen Steigerung der Nutzung von Recyclingmaterial um 24.000 Tonnen und einer prognostizierten Kohlenstoffreduzierung von 48.000 Tonnen.


Berichtsumfang des taiwanesischen Marktes für Festabfallwirtschaft
Der Taiwan Markt für Festabfallentsorgung ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung, Abfall-zu-Energie, Sonstiges), nach Abfallart (Kommunaler Festabfall, Industrieabfall, Gefährlicher Abfall, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Privathaushalte, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Kompostierung und organische Abfallverarbeitung |
| Abfall-zu-Energie |
| Deponieverwaltung und Endentsorgung |
| Behandlungsdienstleistungen |
| Sonstige |
| Siedlungsabfälle |
| Industrieabfälle |
| Gefährliche Abfälle |
| Bau- und Abbruchabfälle |
| Landwirtschaftliche Abfälle |
| Medizinische und biogefährliche Abfälle |
| Sonstige |
| Deponierung |
| Recycling |
| Verbrennung und Abfall-zu-Energie |
| Kompostierung und anaerobe Vergärung |
| Mechanisch-biologische Behandlung |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Institutionell |
| Bau und Abbruch |
| Intelligentes Abfallmanagement |
| KI- und IoT-gestütztes Abfallmonitoring |
| Automatisierte Sortiersysteme |
| Abfall-zu-Kraftstoff-Technologien |
| Sonstige |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Kompostierung und organische Abfallverarbeitung | |
| Abfall-zu-Energie | |
| Deponieverwaltung und Endentsorgung | |
| Behandlungsdienstleistungen | |
| Sonstige | |
| Nach Abfallart | Siedlungsabfälle |
| Industrieabfälle | |
| Gefährliche Abfälle | |
| Bau- und Abbruchabfälle | |
| Landwirtschaftliche Abfälle | |
| Medizinische und biogefährliche Abfälle | |
| Sonstige | |
| Nach Behandlungsmethode | Deponierung |
| Recycling | |
| Verbrennung und Abfall-zu-Energie | |
| Kompostierung und anaerobe Vergärung | |
| Mechanisch-biologische Behandlung | |
| Nach Quelle | Wohnbereich |
| Gewerbe | |
| Industrie | |
| Institutionell | |
| Bau und Abbruch | |
| Nach Technologie | Intelligentes Abfallmanagement |
| KI- und IoT-gestütztes Abfallmonitoring | |
| Automatisierte Sortiersysteme | |
| Abfall-zu-Kraftstoff-Technologien | |
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Taiwan Festabfallentsorgung bis 2031 erreichen?
Der Taiwan Markt für Festabfallentsorgung soll bis 2031 einen Wert von 10,21 Milliarden USD erreichen, ausgehend von 7,75 Milliarden USD im Jahr 2026, bei einem CAGR von 5,67 %.
Welche Dienstleistungskategorie führt die Taiwan Festabfallentsorgung an?
Recycling und Materialrückgewinnung war im Jahr 2025 die größte Dienstleistungskategorie, unterstützt durch das 4-in-1-Programm und die Mechanismen des Recyclingfonds.
Warum wächst die Gefahrstoffbehandlung in Taiwan?
Die fortschrittliche Halbleiterfertigung erzeugt komplexe chemische Rückstände, die spezialisierte Behandlungs- und Rückgewinnungsdienstleistungen erfordern.
Wie wirkt sich das Verursacherprinzip auf die Abfallsammlung in Taiwan aus?
Das System fördert Reduzierung und Quelltrennung und verbessert dadurch die Qualität der Recyclingstoffe für Rückgewinnungsoperationen.
Was begrenzt neue Abfall-zu-Energie-Kapazitäten in Taiwan?
Luftqualitätsanforderungen, Flächenbeschränkungen, Umweltprüfungen und lokale Standortbedenken begrenzen die Entwicklung neuer Verbrennungsanlagen.
Welche Gebiete erzeugen die höchste Nachfrage nach Industrieabfall?
Hsinchu, Taichung, Tainan und Kaohsiung erzeugen erhebliche Nachfrage, da sie Halbleiter- und andere Industrieaktivitäten konzentrieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

