
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de Taiwán
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
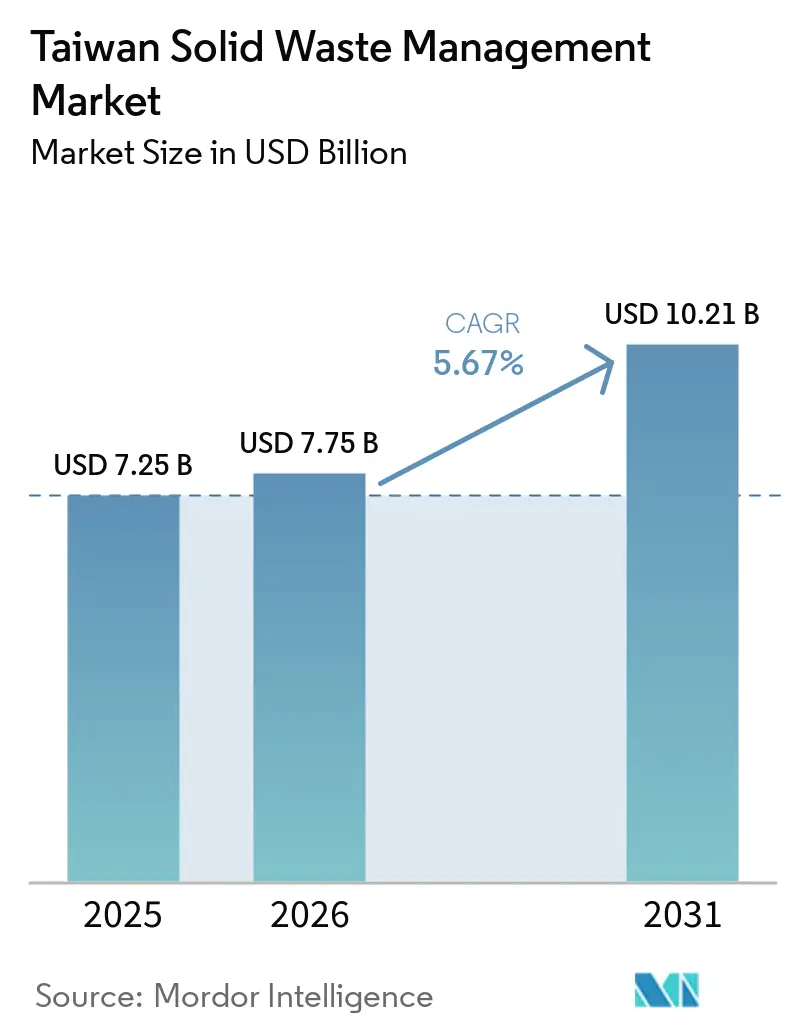
| Tamaño del mercado en el año base (2025) | 7.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de Taiwán por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Gestión de Residuos Sólidos de Taiwán se expandirá de USD 7,25 mil millones en 2025 y USD 7,75 mil millones en 2026 a USD 10,21 mil millones en 2031, registrando una CAGR del 5,67% entre 2026 y 2031.
El mercado de gestión de residuos sólidos de Taiwán está moldeado por regulaciones más estrictas de circulación de recursos, el aumento de la actividad de fabricación de semiconductores y el uso creciente de sistemas digitales en la recolección y clasificación. La Ley de Promoción de la Circulación de Recursos entró en vigor en junio de 2026 y extiende la atención política desde el manejo de residuos hasta el diseño de productos, la reducción en la fuente, el consumo sostenible y la gestión del ciclo de vida del producto. El Programa de Reciclaje 4 en 1 de Taiwán continúa vinculando a los hogares, los gobiernos locales, los operadores de reciclaje y el Fondo de Reciclaje a través de un único sistema de recolección establecido. Esta estructura apoya el mercado de gestión de residuos sólidos de Taiwán al proporcionar una ruta más clara para los materiales regulados desde la recolección hasta la recuperación. Las plantas de semiconductores están aumentando la necesidad de tratamiento autorizado de lodos químicos, aguas residuales con contenido de fluoruro y otros residuos industriales. Los operadores que ofrecen recolección, tratamiento, recuperación e informes de cumplimiento de extremo a extremo son preferidos por los clientes de semiconductores e industriales que requieren un único socio autorizado en toda la cadena de servicios de residuos.
Conclusiones Clave del Informe
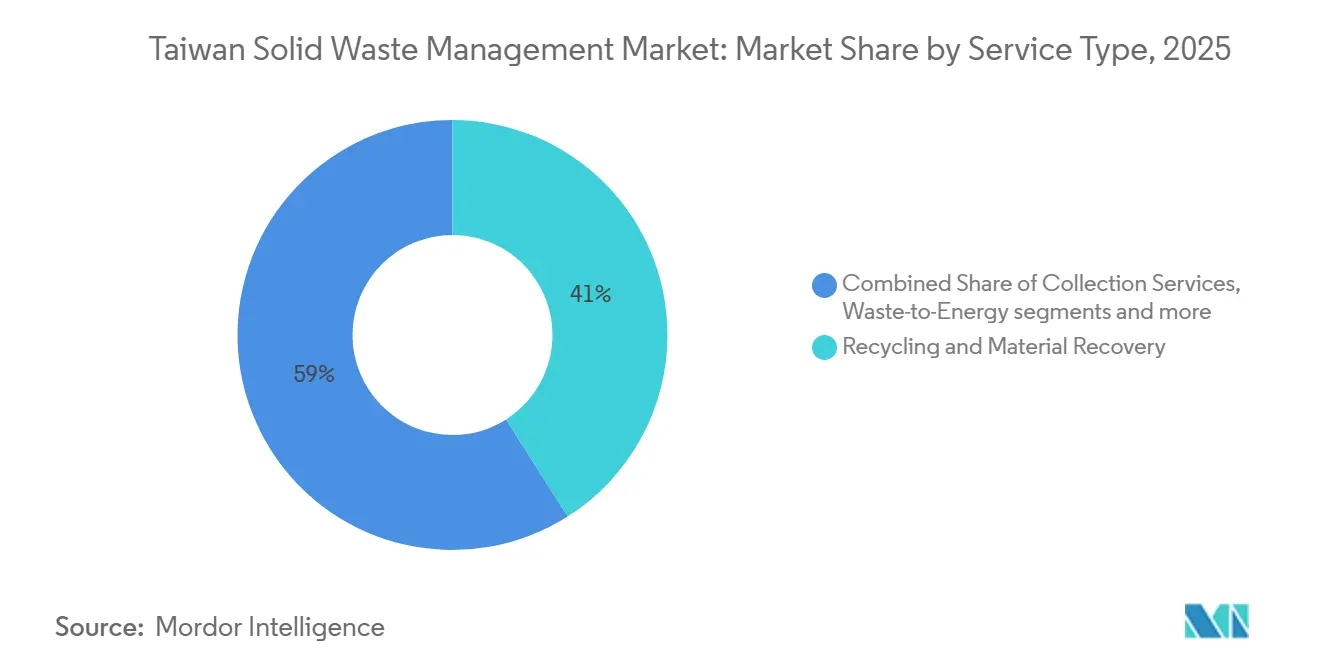
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 41% del tamaño del mercado de gestión de residuos sólidos de Taiwán en 2025, mientras que se prevé que los residuos a energía se expandan a una CAGR del 7,8% hasta 2031.
- Por tipo de residuo, los residuos industriales representaron el 39,4% de la cuota del mercado de gestión de residuos sólidos de Taiwán en 2025, mientras que se prevé que los residuos peligrosos se expandan a una CAGR del 8,5% hasta 2031.
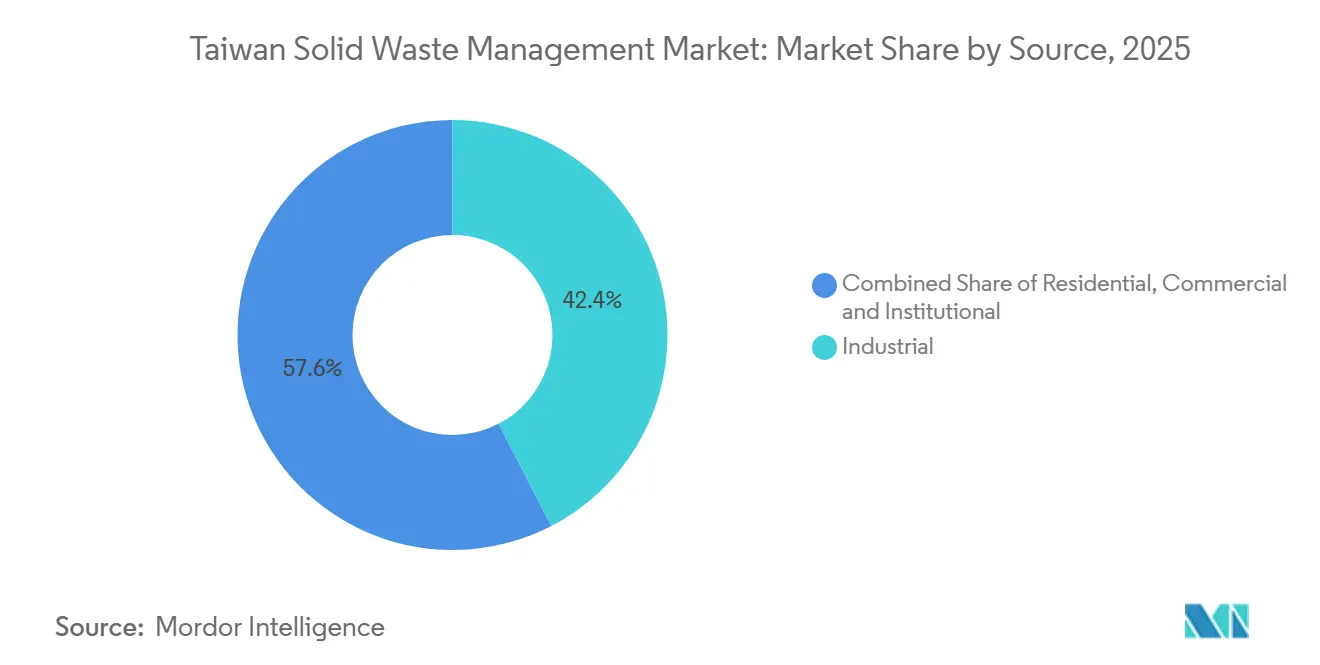
- Por fuente, el sector industrial representó el 42,4% del tamaño del mercado de gestión de residuos sólidos de Taiwán en 2025 y se prevé que se expanda a una CAGR del 7,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de Taiwán
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fortalecimiento del Programa de Reciclaje 4 en 1 Colaboración entre Productores y Recicladores | +1.3% | Nacional, con efectos concentrados en los centros urbanos del norte y el centro | Largo plazo (≥ 4 años) |
| Modelo de Recolección de Residuos de Pago por Generación (PAYT) que Mejora el Rendimiento de Reducción de Residuos | +1.1% | Nacional, con la mayor adopción en Taipéi, Nueva Taipéi y Taichung | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Semiconductores que Aumenta la Demanda de Tratamiento de Residuos Industriales de Alta Pureza | +0.9% | Clústeres del parque científico de Hsinchu, Taichung y Tainan, con efectos secundarios en Kaohsiung | Corto plazo (≤ 2 años) |
| Fondo Obligatorio de Reciclaje de Recursos: Aceleración de la Recolección de Reciclables Regulados | +0.8% | Nacional | Largo plazo (≥ 4 años) |
| Creciente Cadena de Suministro de Energía Eólica Marina que Impulsa el Procesamiento de Residuos Compuestos e Industriales | +0.7% | Condados costeros de Changhua, Yunlin y Miaoli, con efectos secundarios en el puerto de Kaohsiung | Mediano plazo (2-4 años) |
| Estaciones de Reciclaje Inteligente Habilitadas por IA que Mejoran la Eficiencia de Recuperación de Residuos Urbanos | +0.5% | Nueva Taipéi, Taipéi y Hsinchu | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fortalecimiento del Programa de Reciclaje 4 en 1 que Impulsa la Colaboración entre Productores y Recicladores
El Programa de Reciclaje 4 en 1 de Taiwán asigna responsabilidades distintas a los hogares, las empresas de reciclaje, el Fondo de Reciclaje y los organismos gubernamentales. El acuerdo proporciona al mercado de gestión de residuos sólidos de Taiwán un marco estable para la recolección domiciliaria y la recuperación de materiales. La Junta de Gestión del Fondo de Reciclaje establece tarifas para las categorías reguladas de reciclables y proporciona subsidios a los recolectores y recicladores calificados.[1] Estos pagos ayudan a los procesadores autorizados a gestionar los cambios en los precios de los materiales secundarios. En enero de 2025, el Ministerio de Medio Ambiente introdujo tarifas reducidas de reciclaje y disposición para los envases de plástico que contienen al menos un 25% de contenido reciclado o tienen características de diseño ecológico bajo el marco 3S1R. [2] La medida vincula las decisiones de diseño de productos con la demanda de materiales recuperados y apoya a los procesadores que cumplen los requisitos ambientales y de seguridad.
Modelo de Recolección de Residuos de Pago por Generación que Mejora el Rendimiento de Reducción de Residuos
Los programas de Pago por Generación en Taipéi, Nueva Taipéi y Taichung hacen que los costos de disposición sean más visibles para los hogares.[3] La investigación sobre la ciudad de Nueva Taipéi encontró que el programa redujo las cantidades de residuos sólidos durante su primer período de implementación completo y aumentó la separación de residuos alimentarios. El modelo alienta a los hogares a reducir los residuos y separar los materiales reciclables con mayor cuidado. Una mejor separación puede mejorar la calidad del material para las instalaciones de recuperación aguas abajo. La tasa de reciclaje de Taipéi aumentó del 2% al 57% tras la implementación, mientras que la generación de residuos per cápita cayó de 1,26 kg por persona por día en 1997 a 0,87 kg en 2015. El mercado de gestión de residuos sólidos de Taiwán se beneficia cuando los materiales de entrada más limpios reducen las necesidades de clasificación y pretratamiento para los operadores autorizados.
Expansión de la Fabricación de Semiconductores que Aumenta la Demanda de Tratamiento de Residuos Industriales de Alta Pureza
La fabricación de semiconductores está aumentando la demanda de servicios especializados de residuos industriales y peligrosos en el mercado de gestión de residuos sólidos de Taiwán. La generación de residuos de semiconductores casi se ha duplicado a nivel mundial en los últimos ocho años, y Taiwán representa una parte significativa de la fabricación avanzada de chips lógicos. La fabricación avanzada produce lodos de pulido químico mecánico, aguas residuales con contenido de fluoruro, solventes usados, residuos de fotorresistencia y residuos de procesos con contenido metálico que requieren tecnologías especializadas de tratamiento, reciclaje y recuperacin más allá del manejo convencional de residuos industriales. A medida que se expande la capacidad de producción de semiconductores, los fabricantes de chips dependen cada vez más de una combinación de recuperación de recursos en el sitio y proveedores de gestión de residuos externos autorizados para gestionar flujos de residuos residuales complejos bajo acuerdos de servicio a largo plazo. Esta tendencia está impulsando la inversión en tratamiento de residuos peligrosos de alto valor e infraestructura de recuperación de recursos.
Fondo Obligatorio de Reciclaje de Recursos: Aceleración de la Recolección de Reciclables Regulados
La Junta de Gestión del Fondo de Reciclaje convierte las tarifas pagadas por los productores en apoyo para la recolección y el procesamiento de residuos reciclables autorizados. Las regulaciones de Taiwán sobre las empresas responsables que gestionan residuos reciclables regulados fueron revisadas en diciembre de 2024, con la implementación continuando hasta 2025 a medida que los productores y los operadores de reciclaje se adaptaron a los requisitos actualizados de cumplimiento e informes. En 2025, la Administración de Gestión Ambiental continuó utilizando el Fondo de Reciclaje para subsidiar a los recolectores y recicladores registrados, fortalecer los programas de auditoría e inspección, ampliar las campañas públicas de concienciación sobre el reciclaje y apoyar las mejoras en la infraestructura de reciclaje. El sistema utiliza fondos específicos por material y recursos dedicados para educación, auditoría y subvenciones. Permite que el apoyo a la recolección difiera según el tipo de material. Esto es particularmente importante para los materiales de bajo valor que podrían no recolectarse de manera consistente bajo condiciones de precios de productos básicos por sí solos. El mercado de gestión de residuos sólidos de Taiwán, por lo tanto, se beneficia de un mecanismo de financiación estable que ayuda a mantener el rendimiento regulado de recolección y reciclaje incluso cuando los precios de los materiales recuperados se debilitan.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Limitada de Incineradores Debido a Estrictas Regulaciones de Calidad del Aire | -0.6% | Nacional, con la mayor presión en las áreas urbanas del norte y el sur | Largo plazo (≥ 4 años) |
| Altos Costos de Tratamiento para Lodos de Semiconductores y Residuos Industriales Peligrosos | -0.5% | Clústeres del parque científico de Hsinchu, Taichung y Tainan | Corto plazo (≤ 2 años) |
| Restricciones de Suelo que Limitan el Desarrollo de Nuevas Instalaciones de Procesamiento de Residuos | -0.4% | Nacional, con la mayor presión en Taipéi, Nueva Taipéi y las áreas metropolitanas | Largo plazo (≥ 4 años) |
| Dependencia de los Mercados de Exportación para Flujos Seleccionados de Materiales Recuperados | -0.3% | Nacional, con exposición a través de los puertos de Kaohsiung y Keelung | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Limitada de Incineradores Debido a Estrictas Regulaciones de Calidad del Aire
Taiwán opera 25 plantas de incineración de residuos sólidos municipales a gran escala con una capacidad de tratamiento anual combinada de aproximadamente 6,5 millones de toneladas, lo que convierte a los residuos a energía en un componente central del sistema de gestión de residuos del país. Sin embargo, las oportunidades para construir nuevas instalaciones siguen siendo limitadas debido a las estrictas regulaciones de calidad del aire, las restricciones de adquisición de terrenos y la fuerte oposición pública a la ubicación de nuevos incineradores. El Programa de Control de la Contaminación del Aire tiene como objetivo una concentración promedio anual de PM2,5 de 13,0 μg/m³ para 2027, lo que aumenta la carga regulatoria sobre las instalaciones de tratamiento térmico. En enero de 2025, el Ministerio de Medio Ambiente reforzó los requisitos operativos para las instalaciones de Combustible Sólido Recuperado (CSR) mediante la introducción de monitoreo automatizado continuo de indicadores de dioxinas y una supervisión más estricta de las emisiones. Al mismo tiempo, continuó la modernización de la infraestructura existente, con 17 plantas de incineración sometidas a programas de actualización que se espera aumenten la capacidad de tratamiento anual en aproximadamente 330.000 toneladas, al tiempo que mejoran la eficiencia energética y el rendimiento de las emisiones. Como resultado, la inversión de capital en 2025 se mantuvo enfocada en la modernización de los activos existentes de residuos a energía, la expansión de las instalaciones de tratamiento mecánico-biológico y digestión anaerobia, y la mejora de la recuperación de recursos en lugar del desarrollo de nuevos incineradores a gran escala.
Altos Costos de Tratamiento para Lodos de Semiconductores y Residuos Industriales Peligrosos
El tratamiento de residuos de semiconductores requiere equipos dedicados y prácticas operativas certificadas. El Ministerio de Medio Ambiente revisó las normas de tarifas de control de la contaminación del agua en abril de 2025 para incluir sustancias como el zinc, el estaño y el nitrógeno amoniacal. Las tarifas revisadas se aplican a partir de 2026 con aumentos programados durante 6 años. El cambio afecta a las empresas en la fabricación de semiconductores, la producción de placas de circuito impreso y la galvanoplastia. El centro de Taichung de TSMC ilustra cómo la recuperación integrada puede convertir residuos de fabricación seleccionados en insumos industriales reutilizables. Los fabricantes más pequeños y los proveedores aguas arriba sin sistemas comparables dependen más de los proveedores de tratamiento externos certificados. El mercado de gestión de residuos sólidos de Taiwán, en consecuencia, favorece a los operadores con infraestructura adecuada para residuos industriales de alta pureza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Reciclaje y la Recuperación de Materiales Anclan el Mercado, los Residuos a Energía se Expanden más Rápido
El Reciclaje y la Recuperación de Materiales representaron el 41% del mercado de gestión de residuos sólidos de Taiwán en 2025. El segmento se apoya en el programa 4 en 1, el apoyo del Fondo de Reciclaje y las prácticas de separación en la fuente de larga data. Las empresas autorizadas procesan reciclables regulados bajo categorías de fondos específicas por material. La estructura proporciona condiciones más estables que depender únicamente de los precios de los materiales recuperados. También crea una demanda regular de servicios de recolección, clasificación y procesamiento de materiales. Las obligaciones de recolección regulatoria y los requisitos de responsabilidad del productor apoyan el tamaño del mercado de gestión de residuos sólidos de Taiwán para este grupo de servicios. La medida de tarifa verde de 2025 para envases de plástico seleccionados refuerza la demanda de contenido reciclado y diseño ecológico. Los operadores que cumplen con los estándares de licencias y ambientales están posicionados para recibir negocios respaldados por el fondo. La categoría de servicio también conecta las redes de recolección municipal con los compradores industriales de materiales recuperados.
Los Residuos a Energía es la categoría de servicio de más rápido crecimiento, con una previsión de expansión a una CAGR del 7,8% de 2026 a 2031. Las instalaciones de incineración de Taiwán generaron 3,3 mil millones de kWh de electricidad y procesaron material a través de una red nacional de 25 grandes plantas. Las actualizaciones en 17 plantas muestran que la renovación de activos existentes es importante para la capacidad y el rendimiento operativo. Los Servicios de Recolección, el Transporte y la Logística siguen siendo partes esenciales de la cadena de servicios. Estas actividades utilizan cada vez más herramientas de seguimiento de vehículos y planificación de rutas. El Tratamiento y la Disposición incluyen el procesamiento intermedio y el manejo de residuos peligrosos. REMONDIS Taiwan identifica la solidificación con cemento como un método utilizado para los lodos con metales pesados en instalaciones autorizadas. Otros servicios incluyen el reciclaje de baterías, el tratamiento de residuos médicos y la recuperación de materiales compuestos. La recuperación de metales de alto valor y productos químicos de los residuos de semiconductores está acercando las actividades de tratamiento y recuperación.


Por Tipo de Residuo: Los Residuos Industriales Lideran, los Residuos Peligrosos Tienen el Crecimiento más Rápido
Los Residuos Industriales representaron el 39,4% del mercado de gestión de residuos sólidos de Taiwán en 2025. La cadena de suministro de semiconductores de Taiwán incluye la fabricación de obleas, el empaquetado avanzado, la producción de equipos y el suministro de productos químicos. Estas actividades generan lodos de pulido químico mecánico, solventes y lodos con contenido de fluoruro. La variedad de residuos requiere servicios autorizados de recolección, transporte, tratamiento y recuperación. La generación de residuos de semiconductores ha aumentado más rápido que las adiciones en la capacidad de tratamiento autorizada. Esto apoya la demanda continua de operadores de residuos industriales calificados. La cuota del mercado de gestión de residuos sólidos de Taiwán en poder de los Residuos Industriales refleja la base de fabricación de alta tecnología concentrada del país. Los volúmenes de residuos industriales se concentran alrededor de Hsinchu, Taichung, Tainan y Kaohsiung. Esta concentración apoya redes densas de recolección y transferencia alrededor de parques científicos y zonas industriales.
Los Residuos Peligrosos son el tipo de residuo de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,5% de 2026 a 2031. La producción avanzada de semiconductores genera residuos complejos que la infraestructura estándar de residuos industriales no siempre puede procesar. Las corrientes de fotorresistencia con PFAS y los lodos de pulido con múltiples metales necesitan sistemas de tratamiento especializados. El Centro de Fabricación de Cero Residuos de Taichung procesa ácidos, compuestos de fluoruro y metales de la fabricación de chips. Los Residuos Sólidos Municipales siguen siendo importantes aunque el Pago por Generación y el reciclaje obligatorio han reducido la generación de residuos per cápita. Los Residuos de Construcción y Demolición se han convertido en una preocupación política debido a la capacidad de disposición limitada. Los Residuos Agrícolas y Médicos son corrientes más pequeñas con requisitos de manejo separados. Los residuos médicos continúan requiriendo tratamiento térmico por instalaciones autorizadas. El tamaño del mercado de gestión de residuos sólidos de Taiwán para el tratamiento especializado está, por lo tanto, influenciado tanto por la química industrial como por los volúmenes de residuos municipales.
Por Fuente: La Actividad Manufacturera Fortaleció la Demanda de Gestión de Residuos Industriales
Las fuentes industriales representaron el 42,4% del tamaño del mercado de gestión de residuos sólidos de Taiwán en 2025 y se prevé que se expandan a una CAGR del 7,1% de 2026 a 2031. Las plantas de semiconductores y electrónica generan residuos regulados con propiedades químicas variadas. La fabricación de componentes de energía eólica marina y la producción de maquinaria de precisión añaden corrientes de residuos industriales con sus propias necesidades de tratamiento. Las licencias de Tipo A son importantes para los operadores que manejan residuos peligrosos, regulados y de grado de recursos. Los principales volúmenes de residuos industriales se concentran en Hsinchu, Taichung, Tainan y Kaohsiung. Este patrón geográfico favorece a las empresas que pueden operar sistemas de recolección y transferencia cerca de los sitios de fabricación. La cuota del mercado de gestión de residuos sólidos de Taiwán en poder de las fuentes industriales está, por lo tanto, vinculada a la densidad manufacturera y los requisitos de cumplimiento. Los clientes industriales también necesitan capacidad de tratamiento confiable para residuos que los sistemas municipales ordinarios no pueden manejar. Los proveedores de servicios integrados pueden combinar el tratamiento físico con la elaboración de informes y documentación para estos clientes.
Las fuentes residenciales están moldeadas por el cumplimiento de la clasificación, los horarios de recolección fijos y los precios de Pago por Generación. Estas medidas apoyan la separación en la fuente y reducen los volúmenes de residuos mezclados. Las fuentes comerciales están cambiando a medida que los servicios de alimentos, el embalaje del comercio electrónico y las operaciones de hostelería generan más materiales reciclables. Los usuarios comerciales también están solicitando registros de reciclaje y datos de residuos para apoyar los informes de sostenibilidad. Las fuentes institucionales incluyen edificios gubernamentales, hospitales e instalaciones educativas. Estas fuentes pueden generar residuos médicos y de laboratorio regulados. Dichos materiales requieren rutas de tratamiento que difieren de los residuos comerciales ordinarios. El mercado de gestión de residuos sólidos de Taiwán continúa requiriendo sistemas de recolección que distingan los tipos de fuente antes del tratamiento. Los operadores más grandes están desarrollando servicios de seguimiento e informes junto con sus actividades físicas de recolección y procesamiento.
Análisis Geográfico
La geografía insular de Taiwán limita la expansión de los vertederos y concentra la presión sobre la infraestructura de recuperación, tratamiento y disposición. La red de incineración del país procesa aproximadamente 6,5 millones de toneladas de residuos anualmente y genera alrededor de 3,3 mil millones de kWh de electricidad. El rápido crecimiento en la fabricación de semiconductores, el desarrollo de energía eólica marina y la construcción urbana continúa aumentando la demanda de capacidad de tratamiento y reciclaje, particularmente para las corrientes de residuos industriales y de construcción. La capacidad de disposición limitada fomenta una mayor inversión en recuperación de materiales, reciclaje e instalaciones de tratamiento autorizadas, apoyando el crecimiento en el mercado de gestión de residuos sólidos de Taiwán.
El norte de Taiwán contiene el corredor metropolitano de Taipéi, Nueva Taipéi y Keelung, así como el clúster del Parque Científico de Hsinchu. La base de semiconductores, pantallas y equipos de precisión de Hsinchu crea demanda de tratamiento de residuos peligrosos de alto valor. Nueva Taipéi ha desarrollado capacidad de clasificación habilitada por IA a través de una instalación de recuperación de materiales. Su primera instalación de IA procesa 12.000 toneladas anuales y clasifica 17 categorías de materiales con un 97% de precisión. Se espera que la segunda instalación de recuperación de materiales con IA de la ciudad en Xinzhuang esté operativa a finales de 2026. El centro de Taiwán incluye el Parque Científico de Taichung, mientras que el sur de Taiwán incluye la zona industrial y portuaria de Kaohsiung.
Las zonas costeras de Changhua, Yunlin y Miaoli se están convirtiendo en ubicaciones importantes para los residuos industriales relacionados con la energía eólica. La capacidad de energía eólica marina de Taiwán alcanzó los 4,8 GW tras la instalación de su turbina número 500 en junio de 2026. Kaohsiung y Taichung proporcionan enlaces portuarios para esta cadena de suministro. Las palas de turbinas, las góndolas, las subestaciones y otros componentes requerirán procesamiento especializado al final de su vida útil a medida que las instalaciones envejezcan. Swancor está desarrollando una resina epoxi reciclable y métodos de reciclaje químico con Siemens Gamesa y RWE. El mercado de gestión de residuos sólidos de Taiwán se beneficia de estas nuevas necesidades de recuperación en las zonas industriales costeras. Las instalaciones existentes fueron diseñadas en gran medida para materiales municipales e industriales convencionales. La recuperación de residuos compuestos introduce un requisito técnico distinto para la base de procesamiento costera.
Panorama Competitivo
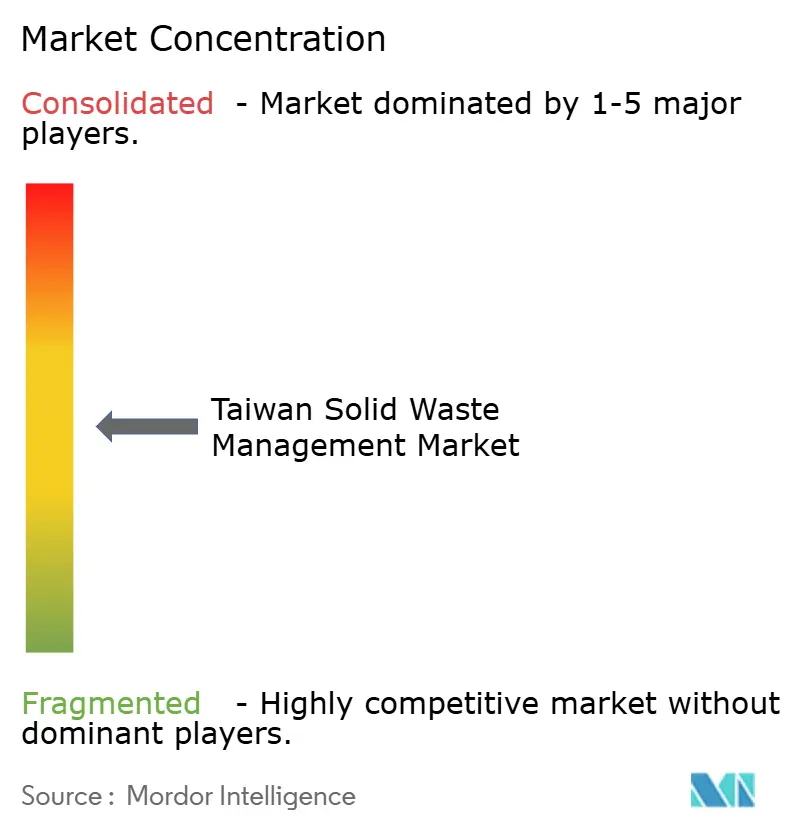
El mercado de gestión de residuos sólidos de Taiwán exhibe un nivel medio de concentración de mercado. Las estructuras de larga duración de Construir-Operar-Transferir (BOT) y Rehabilitar-Operar-Transferir (ROT) crean barreras claras en los activos de residuos a energía y grandes instalaciones de tratamiento, porque los nuevos participantes necesitan capital, historial técnico y acceso al gobierno local para competir por contratos que a menudo tienen una duración de 20 a 25 años. ECOVE es uno de los ejemplos más claros de escala, operando 11 centros de recuperación de recursos en Taiwán y 2 en Macao, lo que le otorga una base sólida en operaciones de tratamiento a gran escala y servicios circulares. Esta concentración se ve reforzada por el hecho de que ahora se espera que los activos de tratamiento avanzado proporcionen no solo disposición, sino también recuperación de energía, informes ambientales y servicios de circularidad industrial. La empresa conjunta de Veolia con Taiwan Cement en Yilan muestra que los actores con afiliación extranjera pueden participar, pero generalmente a través de estructuras de asociación y entrada basada en concesiones en lugar de una expansión independiente amplia.
La estrategia competitiva está evolucionando desde la simple escala de disposición hacia una amplitud de servicios respaldada por tecnología. El pedido de equipos de JFE Engineering para el mismo proyecto de Chiayi también muestra que los socios internacionales de ingeniería todavía ven a Taiwán como un destino creíble para la inversión de alta especificación en residuos a energía. La renovación BOT de Wenshan en Taichung añade otro ejemplo de modernización utilizada para aumentar la eficiencia y reducir los contaminantes, en lugar de simplemente extender la vida de la capacidad existente. Estos movimientos apuntan a un mercado de gestión de residuos sólidos de Taiwán en el que los titulares compiten en profundidad de cumplimiento, capacidades de ingeniería, operaciones digitales y la capacidad de atender a clientes industriales con necesidades de informes más exigentes.
Existen oportunidades emergentes en proyectos de carbono de residuos alimentarios, reciclaje de baterías de litio, gestión del fin de vida útil de paneles solares y palas de turbinas eólicas, y servicios de disposición relacionados con el asbesto. Las enmiendas legales de abril de 2026 amplían el alcance regulatorio para varias de estas corrientes de residuos, mientras que el entorno experimental de innovación bajo la Ley de Promoción de la Circulación de Recursos reduce las barreras para probar modelos de servicio diferenciados dentro del sistema formal de gestión de residuos. A medida que la recolección local sigue siendo fragmentada y la infraestructura de tratamiento requiere una inversión de capital significativa, se espera que las asociaciones entre contratistas municipales, recicladores especializados y operadores de tratamiento autorizados sigan siendo una ruta principal para la expansión del mercado. En general, el mercado de gestión de residuos sólidos de Taiwán sigue siendo competitivo en la recolección rutinaria y los contratos de servicio, mientras que la propiedad de infraestructura de tratamiento, las concesiones a largo plazo y las capacidades de procesamiento de residuos peligrosos proporcionan a los operadores más grandes ventajas competitivas duraderas.
Líderes de la Industria de Gestión de Residuos Sólidos de Taiwán
-
Cleanaway Company Limited (Taiwan)
-
CTCI Resource Engineering Corporation
-
ECOVE Environment Corporation
-
Taiwan Environmental Scientific Co., Ltd.
-
Sunny Friend Environmental Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Taiwán promulgó la Ley de Promoción de la Circulación de Recursos, reemplazando la anterior Ley de Reciclaje de Recursos, extendiendo la responsabilidad del productor aguas arriba hacia el diseño de productos ecológicos, la reducción en la fuente, el consumo sostenible y la gestión completa del ciclo de vida del producto. La Ley crea una demanda estructural a largo plazo para los operadores de recuperación de materiales y logística inversa con capacidades de cumplimiento de Responsabilidad Extendida del Productor (REP).
- Enero de 2025: El Ministerio de Medio Ambiente introdujo tarifas reducidas de reciclaje y disposición de REP para los envases de plástico que incorporan ≥25% de contenido reciclado o que cumplen con los estándares de diseño ecológico bajo el marco 3S1R, con el objetivo de un aumento anual de 24.000 toneladas en el uso de materiales reciclados y una reducción de carbono proyectada de 48.000 toneladas.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de Taiwán
El Mercado de Gestión de Residuos Sólidos de Taiwán está segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, Residuos a Energía, Otros), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas y Más), por Fuente (Residencial, Comercial, Industrial e Institucional). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Compostaje y Procesamiento de Residuos Orgánicos |
| Valorización Energética de Residuos |
| Gestión de Rellenos Sanitarios y Eliminación Final |
| Servicios de Tratamiento |
| Otros |
| Residuos Sólidos Municipales (RSM) |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos y Biológicamente Peligrosos |
| Otros |
| Relleno Sanitario |
| Reciclaje |
| Incineración y Valorización Energética de Residuos |
| Compostaje y Digestión Anaerobia |
| Tratamiento Mecánico Biológico |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Construcción y Demolición |
| Gestión Inteligente de Residuos |
| Monitoreo de Residuos habilitado por IA e IoT |
| Sistemas de Clasificación Automatizada |
| Tecnologías de Conversión de Residuos en Combustible |
| Otros |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Compostaje y Procesamiento de Residuos Orgánicos | |
| Valorización Energética de Residuos | |
| Gestión de Rellenos Sanitarios y Eliminación Final | |
| Servicios de Tratamiento | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales (RSM) |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos y Biológicamente Peligrosos | |
| Otros | |
| Por Método de Tratamiento | Relleno Sanitario |
| Reciclaje | |
| Incineración y Valorización Energética de Residuos | |
| Compostaje y Digestión Anaerobia | |
| Tratamiento Mecánico Biológico | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Construcción y Demolición | |
| Por Tecnología | Gestión Inteligente de Residuos |
| Monitoreo de Residuos habilitado por IA e IoT | |
| Sistemas de Clasificación Automatizada | |
| Tecnologías de Conversión de Residuos en Combustible | |
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la gestión de residuos sólidos de Taiwán para 2031?
Se prevé que el mercado de gestión de residuos sólidos de Taiwán alcance los 10,21 mil millones de USD para 2031, desde los 7,75 mil millones de USD en 2026, a una CAGR del 5,67%.
¿Qué categoría de servicio lidera la gestión de residuos sólidos de Taiwán?
El Reciclaje y la Recuperación de Materiales fue la categoría de servicio más grande en 2025, respaldada por los mecanismos del programa 4 en 1 y el Fondo de Reciclaje.
¿Por qué está creciendo el tratamiento de residuos peligrosos en Taiwán?
La fabricación avanzada de semiconductores produce residuos químicos complejos que requieren servicios especializados de tratamiento y recuperación.
¿Cómo afecta el Pago por Generación a la recolección de residuos en Taiwán?
El sistema fomenta la reducción y la separación en la fuente, mejorando así la calidad de los materiales reciclables para las operaciones de recuperación.
¿Qué limita la nueva capacidad de residuos a energía en Taiwán?
Los requisitos de calidad del aire, las restricciones de suelo, la revisión ambiental y las preocupaciones locales sobre la ubicación limitan el desarrollo de nuevos incineradores.
¿Qué áreas generan la mayor demanda de residuos industriales?
Hsinchu, Taichung, Tainan y Kaohsiung generan una demanda sustancial porque concentran la actividad de semiconductores y otras industrias.


 Sus datos están seguros y nunca se venden ni se comparten.

