
Tamanho e Participação do Mercado de Gestão de Resíduos Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 315.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 424.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.10 % |
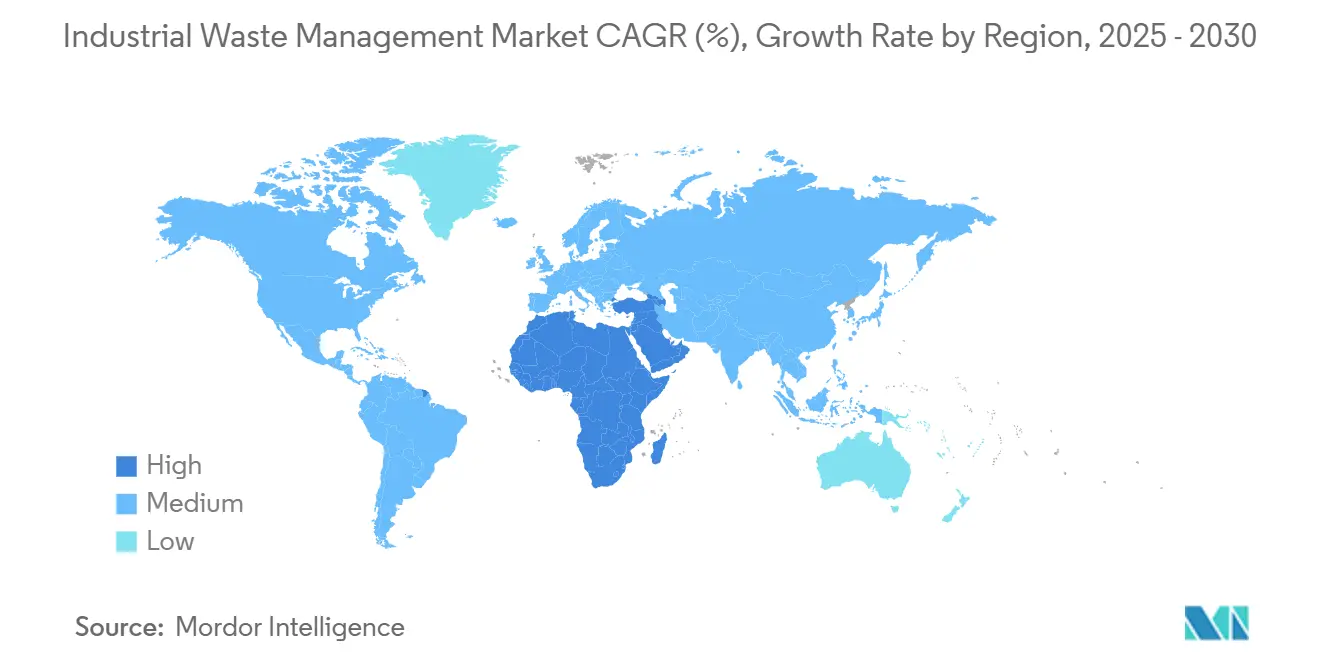
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Industriais por Mordor Intelligence
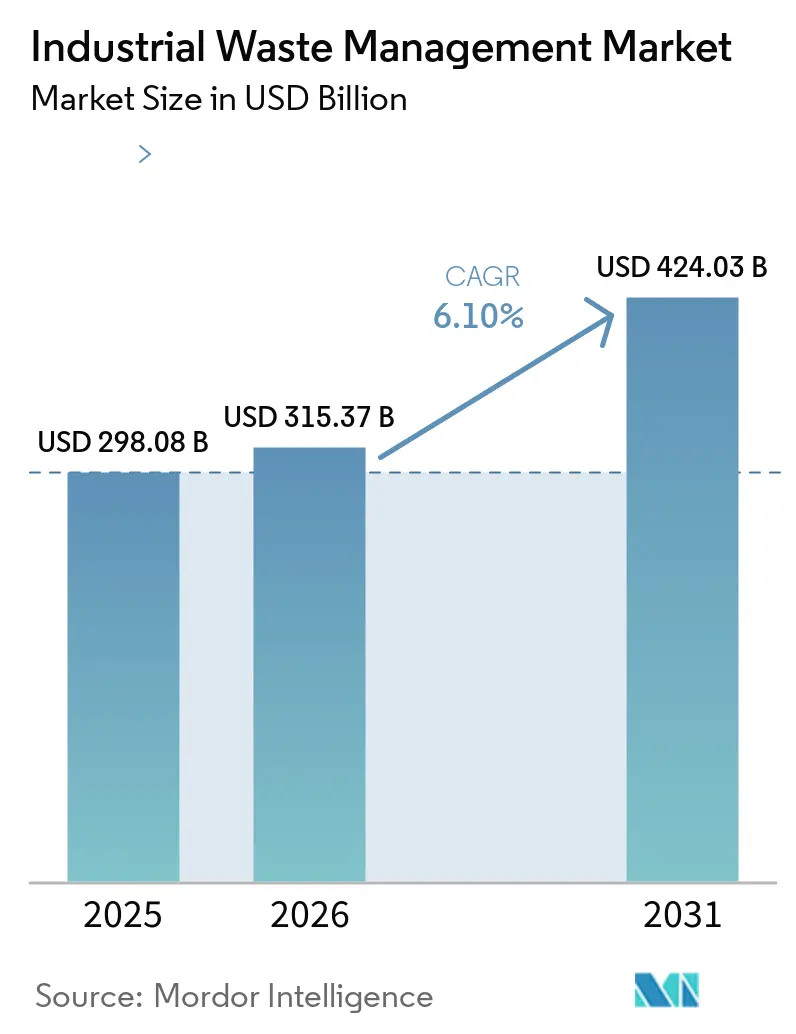
O tamanho do Mercado de Gestão de Resíduos Industriais está projetado em 298,08 bilhões de USD em 2025, 315,37 bilhões de USD em 2026, e deve atingir 424,03 bilhões de USD até 2031, crescendo a um CAGR superior a 6,10% de 2026 a 2031.
Esta trajetória sinaliza expectativas crescentes por parte de reguladores, investidores e comunidades de que as operações industriais internalizem o custo real dos resíduos. Uma parcela significativa do crescimento provém de regras mais rígidas sobre o desvio de aterros sanitários, que já estão impulsionando os fabricantes a incorporar a eficiência de recursos nos indicadores-chave de desempenho em nível de planta. Uma implicação adicional é que o capital está migrando para tecnologias que mantêm os materiais em ciclos produtivos de uso, tratando efetivamente os fluxos de resíduos como matérias-primas alternativas. O setor de Gestão de Resíduos Industriais está, portanto, evoluindo de uma orientação de centro de custos para uma plataforma que apoia a descarbonização industrial por meio da circularidade de materiais. Como resultado, os financiadores estão começando a encarar os ativos de tratamento avançado como infraestrutura com perfis de risco semelhantes aos de serviços públicos, um desenvolvimento que reduz o custo de capital para plantas de recuperação de alto investimento. A expansão do tamanho do mercado também significa uma participação mais ampla entre as regiões, com a Ásia-Pacífico gerando quase metade dos resíduos industriais globais, mas capturando apenas um terço do conjunto de lucros do setor. O desequilíbrio de escala indica potencial de margem latente, uma vez que a infraestrutura avançada de recuperação atinja massa crítica na China, na Índia e no Sudeste Asiático. Paralelamente, os esquemas de precificação de carbono na Europa e na América do Norte continuam a inclinar a economia em direção a métodos de descarte de baixa emissão, remodelando a demanda de serviços ao recompensar tratamentos térmicos que capturam energia e carbono. Esse estímulo político é complementado por um impulso do lado da demanda, à medida que os compromissos corporativos de zero resíduos ganham força entre produtores de eletrônicos, automotivos e alimentos[1]. Consequentemente, espera-se que a participação de mercado se redistribua em favor de prestadores de serviços que combinem segregação na fonte no local, triagem habilitada por inteligência artificial e reciclagem química a alta temperatura — todas capacidades que melhoram os rendimentos de recuperação e desbloqueiam novos fluxos de receita.
Principais Destaques do Relatório
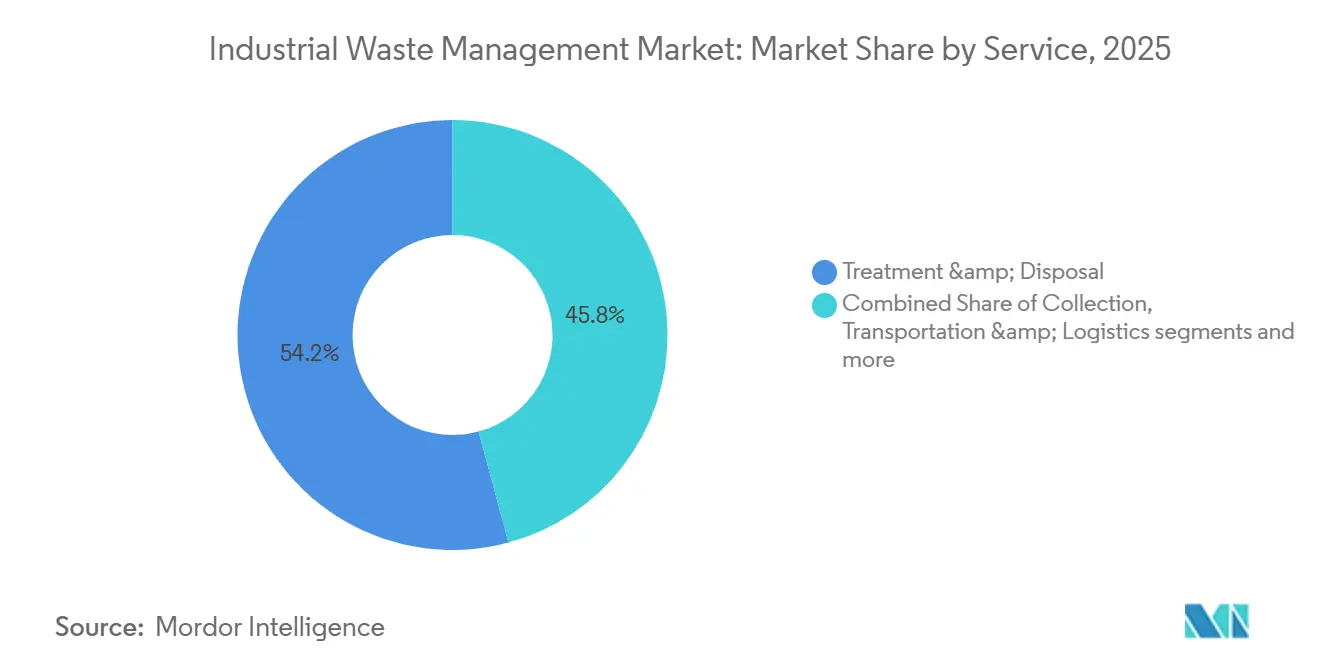
- Por serviço, tratamento e descarte detiveram 54,2% da participação do mercado de Gestão de Resíduos Industriais em 2025, enquanto o segmento de reciclagem e recuperação de materiais tem previsão de expansão a um CAGR de 8,1% de 2026 a 2031.
- Por método de descarte, o aterro sanitário respondeu por uma participação de 45% do mercado de Gestão de Resíduos Industriais em 2025, enquanto o segmento de Incineração e Recuperação de Energia (RDF, SRF, WtE) tem previsão de expansão a 8,7% de 2026 a 2031.
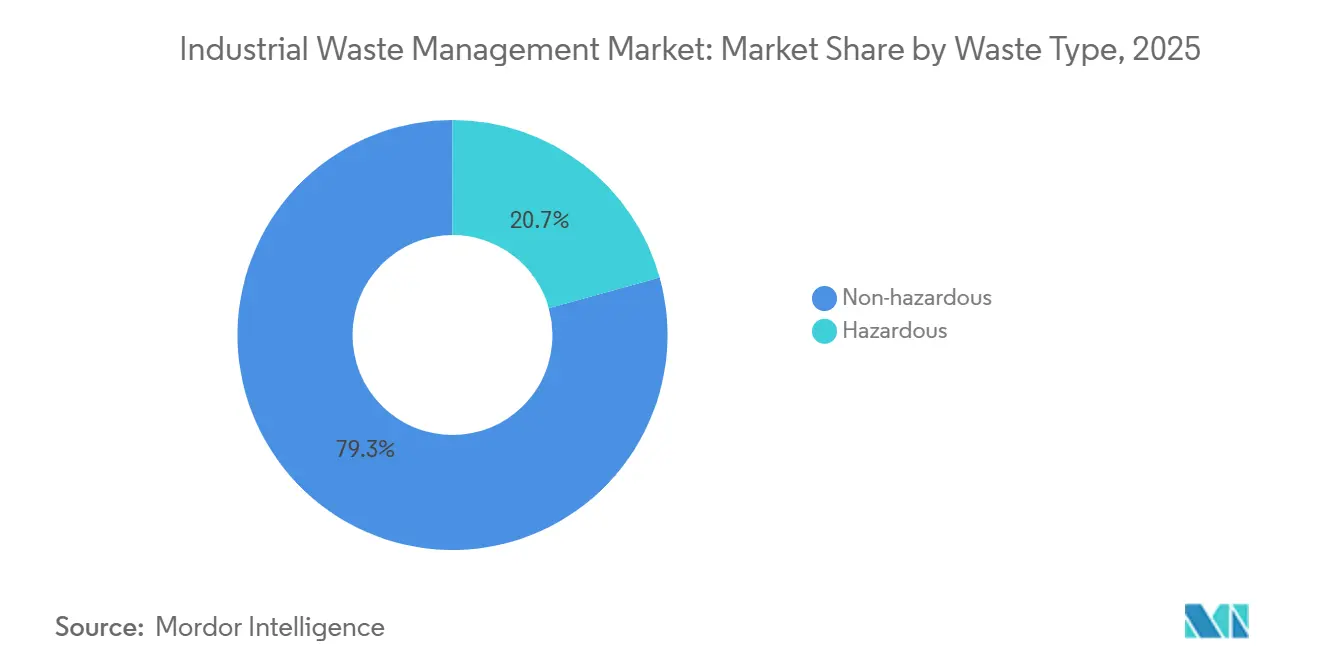
- Por tipo de resíduo, o segmento de resíduos não perigosos ocupou uma participação de 79,3% do mercado de Gestão de Resíduos Industriais, enquanto o segmento de resíduos perigosos tem previsão de crescimento a um CAGR de 6,5% até 2031.
- Por setor, produtos químicos e petroquímicos detiveram a maior participação do mercado de resíduos têxteis industriais, com 18,4% em 2025, enquanto o segmento elétrico e eletrônico deve crescer 9,3% de 2026 a 2031.
- Por geografia, a Ásia respondeu por 46,1% do mercado de Gestão de Resíduos Industriais em 2025, enquanto o Oriente Médio deve crescer 8,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das regulamentações de economia circular da UE | +2.0 % | Europa, com repercussão global | Médio prazo (2-4 anos) |
| Pressão de descarbonização por combustíveis derivados de resíduos | +1.8 % | Global, com foco na UE e NA | Longo prazo (≥ 4 anos) |
| Mandatos de zero resíduos para aterros sanitários na América do Norte | +1.5 % | América do Norte, Europa | Médio prazo (2-4 anos) |
| Desenvolvimento de infraestrutura via PPP no Oriente Médio | +1.2 % | Economias do CCG | Médio prazo (2-4 anos) |
| Expansão da reciclagem química de resíduos perigosos na Ásia | +1.0 % | China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Regulamentações de Economia Circular na UE Impulsionando a Valorização de Resíduos Industriais
Os estatutos de economia circular na União Europeia exigem cada vez mais que os resíduos industriais sejam extraídos para recuperação de metais, solventes e minerais críticos antes de qualquer destruição térmica ou disposição em aterro sanitário. O relatório de implementação mais recente da Comissão Europeia demonstra uma melhoria de dois dígitos no uso de materiais circulares desde 2020, indicando rápida adesão às normas de conformidade. À medida que os volumes de matéria-prima recuperada crescem, os fabricantes estão redesenhando produtos para aceitar insumos secundários, alargando efetivamente o mercado endereçável para recicláveis de alta pureza. Um resultado imediato é o aumento da demanda recebida por processadores especializados de resíduos com capacidades hidrometalúrgicas e de biolixiviação, o que posiciona o Mercado de Gestão de Resíduos Industriais para capturar uma margem de recuperação premium.
Pressão de Descarbonização Impulsionando a Demanda por Combustíveis Derivados de Resíduos em Indústrias Pesadas
Plantas de cimento, aço e vidro estão co-incinerando combustível derivado de resíduos em taxas de substituição que variam de 18% a 35%, principalmente para satisfazer cláusulas emergentes de repasse de custos de carbono em contratos de fornecimento de longo prazo. Essa mudança de combustível gerou uma categoria especializada de combustível alternativo engenheirado com especificações rigorosas de poder calorífico e umidade, elevando o padrão dos controles de qualidade do pré-tratamento. Os gestores de resíduos que entregam pellets prontos para especificação obtêm prêmios de preço que superam as taxas de disposição em aterro sanitário, criando um ciclo virtuoso de investimento em ativos de trituração, secagem e densificação. Consequentemente, o setor de Gestão de Resíduos Industriais está estreitando a divisão histórica entre serviços de resíduos e fornecedores de energia.
Mandatos de Zero Resíduos para Aterros Sanitários em Aceleração nos Polos Manufatureiros da América do Norte
As principais fábricas norte-americanas, com 42% adotando agora metas de zero resíduos, estão gerando um fluxo constante de resíduos segregados na fonte. Esses resíduos são posteriormente canalizados para instalações privadas de recuperação de materiais. Esses mandatos reduzem os prazos dos contratos de disposição em aterro sanitário, ao mesmo tempo que ampliam os acordos de serviço plurianuais para reciclagem e fornecimento de combustível derivado de resíduos. As instalações que alcançam a eliminação do aterro sanitário relatam reduções de custos notáveis, ressaltando que a conformidade pode se alinhar a métricas operacionais competitivas. O benefício implícito para o setor de Gestão de Resíduos Industriais reside no fluxo previsível de matéria-prima, o que reduz o risco do capital investido em sistemas de triagem de alta eficiência e pré-processamento in loco.
Expansão da Capacidade de Reciclagem Química de Resíduos Perigosos na Ásia
China, Japão e Coreia do Sul estão comissionando unidades de recuperação de solventes e linhas de despolimerização catalítica que, em conjunto, elevam a capacidade de reciclagem química asiática em mais de dois terços entre 2024 e 2027. Essas instalações têm como alvo fluxos orgânicos perigosos que contêm valor incorporado, mas exigem rigorosos controles de destruição. À medida que os períodos de retorno diminuem, produtores químicos de médio porte estão migrando de contratos de incineração para a reutilização de solventes em circuito fechado, reduzindo simultaneamente as compras de materiais virgens e as emissões de escopo 3. A participação de mercado de Gestão de Resíduos Industriais dos operadores de reciclagem química está configurada para crescer à medida que o alívio de capacidade remove gargalos geográficos.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos preços dos recicláveis | −1.5 % | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Descarte informal na África e na Ásia | −1.2 % | África Subsaariana, Ásia do Sul | Longo prazo (≥ 4 anos) |
| Baixas práticas de segregação em PMEs sul-americanas | −1.0 % | Brasil, Argentina | Médio prazo (2-4 anos) |
| Alto dispêndio de capital para gaseificação por plasma | −0.8 % | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Práticas Limitadas de Segregação de Resíduos entre PMEs Sul-Americanas
As pequenas e médias empresas (PMEs) na América do Sul continuam a ficar aquém nas práticas de segregação de resíduos, com apenas 23% implementando sistemas abrangentes de triagem em 2025. Essa lacuna operacional reduz significativamente a qualidade e o valor dos materiais recuperáveis, comprometendo a economia dos processos de reciclagem a jusante. O desafio é agravado por estruturas regulatórias fragmentadas que não fornecem incentivos consistentes ou mecanismos de fiscalização para a gestão adequada de resíduos. As restrições de conhecimento e recursos enfrentadas pelas PMEs criam uma barreira persistente à adoção, apesar dos potenciais benefícios de custo decorrentes da melhoria da eficiência de recursos. Essa limitação regional tem implicações globais para as cadeias de suprimentos com componentes de fabricação sul-americanos, à medida que as corporações multinacionais exigem cada vez mais conformidade com a gestão de resíduos em toda a sua rede de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Recuperação de Materiais Supera o Descarte TradicionalEmbora o tratamento e o descarte tenham detido uma participação de 54,2% do mercado de Gestão de Resíduos Industriais em 2025, a compressão de margens é evidente onde as tarifas de portão de aterro permanecem estáticas, mas os custos de conformidade aumentam. Os operadores estão se modernizando com módulos de recirculação de lixiviado e captura de gás que geram créditos de carbono, criando novos fluxos de receita mesmo com a queda da tonelagem. Enquanto isso, os serviços de transporte incorporam telemática que reduz a quilometragem vazia em 28%, sustentando a lucratividade apesar da volatilidade dos preços dos combustíveis. Em conjunto, a estratificação dos modelos de serviço sugere que a recuperação de alta tecnologia absorverá volume do descarte de baixa tecnologia mais rapidamente do que as linhas de tendência históricas indicam.
O segmento de reciclagem e recuperação de materiais tem previsão de expansão a um CAGR de 8,1% de 2026 a 2031, superando o crescimento geral do tamanho do mercado de Gestão de Resíduos Industriais. Esse avanço reflete uma mudança regulatória que penaliza o descarte enquanto cria incentivos fiscais para ativos de processamento em ciclo fechado. Dados recentes de auditorias de plantas indicam que os classificadores movidos por inteligência artificial agora atingem 99% de precisão de identificação, elevando a pureza dos fardos e comandando preços de commodities mais altos. Um efeito secundário é que as empresas de múltiplos serviços estão reestruturando as redes de rotas para que as frotas de coleta alimentem diretamente as plantas de recuperação proprietárias, reduzindo os gastos com logística e fortalecendo a segurança do fornecimento.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Método de Descarte:
Recuperação de Energia Desafia a Dominância dos Aterros SanitáriosEm 2025, o segmento de aterro sanitário ocupou uma participação de 45% do mercado. A reciclagem situa-se entre o aterro e a incineração em termos de custo, mas lidera em licença social para operar, um fator que influencia as preferências dos comitês de investimento em fundos de infraestrutura. Dados operacionais de plantas-piloto no Oriente Médio mostram rendimentos de óleo de pirólise superiores a 70% quando a consistência da matéria-prima é mantida, um resultado que acelerou os compromissos de financiamento para instalações de expansão de escala. A interação entre a precificação de carbono, a insegurança energética e os compromissos corporativos de sustentabilidade empurra, assim, a economia do descarte em direção a soluções que tanto reduzem o volume de resíduos quanto criam energia despachável.
As soluções de energia a partir de resíduos apresentam uma perspectiva de CAGR de 8,7% até 2031, erodindo a participação de 45% dos aterros sanitários no mercado de Gestão de Resíduos Industriais por meio de uma combinação de receita de energia e valor de abatimento de carbono. Os sinais regulatórios na Europa já limitaram as emissões de metano por célula de aterro, levando os operadores a instalar unidades de gaseificação que convertem orgânicos residuais em gás de síntese. Esse modelo de retrofit demonstra que a fronteira entre o aterro e o tratamento térmico é cada vez mais porosa, permitindo que os proprietários de locais extraiam retornos incrementais de ativos legados[2].
Por Tipo de Resíduo:
A Complexidade da Gestão de Resíduos Perigosos Impulsiona o CrescimentoEm 2025, o segmento de resíduos não perigosos ocupou a maior participação de mercado, com 79,3%. A regulamentação agora classifica PFAS e certas composições de baterias de lítio como perigosas, ampliando instantaneamente o conjunto de tratamentos endereçáveis. Tecnologias de destruição especializadas — arco de plasma, oxidação em água supercrítica — apresentam barreiras à entrada que protegem as margens, explicando por que os prestadores de serviços de resíduos perigosos registram consistentemente spreads de EBITDA acima da mediana do setor. Uma inferência imediata é que os grupos multinacionais de resíduos estão canalizando o capex de forma desproporcional para clusters de tratamento de resíduos perigosos, apostando na demanda de longo prazo.
Os resíduos perigosos têm previsão de crescimento a um CAGR de 6,5% até 2031, superando as categorias não perigosas, apesar de representarem apenas 20,7% do tamanho do mercado de Gestão de Resíduos Industriais em 2025. O segmento de resíduos perigosos também estimula a recuperação de recursos, pois solventes usados e metais de alto valor podem compensar os custos de processamento. As instalações emergentes integram monitoramento contínuo de emissões e rastreamento em blockchain, aumentando a transparência para reguladores e clientes. Essas vantagens de rastreabilidade aparecem cada vez mais nas pontuações de aquisição, conferindo aos operadores em conformidade uma vantagem comercial. Para as partes interessadas do setor de Gestão de Resíduos Industriais, isso significa que a capacidade em resíduos perigosos está se tornando um pré-requisito para a participação em verticais de alto crescimento, como a reciclagem de baterias.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor:
Setor de Eletrônicos Lidera o Crescimento em Meio à Demanda DiversificadaProdutos químicos e petroquímicos foram o único maior setor gerador de resíduos, com 18,4% da participação do mercado de Gestão de Resíduos Industriais em 2025, refletindo não apenas o tamanho do setor, mas também regimes de conformidade rigorosos. A intensificação de processos em refinarias gera concentrações mais elevadas de resíduos perigosos que requerem tratamento avançado, sustentando a demanda por incineração especializada e regeneração de solventes. Ao mesmo tempo, os processadores de alimentos e bebidas aceleram a adoção da digestão anaeróbica, convertendo resíduos orgânicos em biogás que substitui o gás natural dentro das plantas. Essas trajetórias diversas ilustram como os fatores específicos de cada setor expandem cumulativamente o tamanho geral do mercado, reforçando a visão de que nenhuma vertical isolada pode saturar a capacidade de serviço no médio prazo.
O setor elétrico e eletrônico deve registrar um CAGR de 9,3% até 2031, o mais rápido dentro do mercado de Gestão de Resíduos Industriais. A rápida rotatividade de dispositivos e a miniaturização do design criam fluxos de resíduos complexos ricos em metais preciosos, motivando a mineração urbana de alta qualidade. As empresas de resíduos que implantam extração hidrometalúrgica observam um aumento imediato de receita com a valorização dos preços à vista dos metais, efetivamente protegendo-se contra o declínio da demanda por aterros.
Análise Geográfica
Mercado de Gestão de Resíduos Industriais da APAC
A Ásia-Pacífico comanda uma participação de 46,1% do mercado de Gestão de Resíduos Industriais em 2025, ancorada por grandes pegadas de manufatura na China e na Índia. As autoridades locais que antes dependiam de canais de exportação para o descarte de resíduos agora impõem a valorização doméstica, levando a um aumento de 43% na capacidade de reciclagem de alta especificação entre 2023 e 2025. O dispêndio de capital inclina-se para instalações capazes de lidar com fluxos de múltiplos materiais, um design operacional que permite ajuste rápido às mudanças nas produções industriais. Um padrão emergente mostra empresas de serviços públicos estatais adquirindo participações minoritárias em empresas privadas de resíduos, sinalizando o reconhecimento oficial de que a recuperação de recursos é uma classe de ativos quase estratégica.
Mercado de Gestão de Resíduos Industriais do Oriente Médio
O Oriente Médio exibe o maior CAGR regional, de 8,5%, até 2031, impulsionado por planos nacionais de diversificação que buscam monetizar os resíduos como matéria-prima para indústrias a jusante. A Arábia Saudita e os Emirados Árabes Unidos estão combinando concessões de PPP com acordos de compra de longo prazo, criando estruturas de receita bancáveis para plantas greenfield. Os primeiros adotantes empregam tecnologias de salto tecnológico, como a gaseificação de baixo oxigênio, contornando a modernização em fases e atingindo padrões de emissões de nível europeu desde o primeiro dia. À medida que os parques de simbiose industrial ganham força, o calor residual da pirólise de plásticos está sendo canalizado para unidades de dessalinização adjacentes, ilustrando um planejamento integrado de recursos ausente nos sistemas ocidentais legados.
Mercado de Gestão de Resíduos Industriais da América do Norte e Europa
A América do Norte permanece um mercado maduro, porém inovador, onde os programas corporativos de resíduo zero se traduzem em fornecimento consistente de matéria-prima para instalações de recuperação de materiais. Subsídios federais no valor de 1,7 bilhões de USD para projetos-piloto de reciclagem avançada reforçam o apoio político à infraestrutura de próxima geração[3]. Os operadores de aterros sanitários respondem instalando sistemas de captura de metano em nível de célula, que são comercializados por meio de contratos de gás natural renovável, prolongando efetivamente a relevância dos ativos e alinhando-se às exigências climáticas. A Europa, embora menor em volume, continua a definir o padrão regulatório que outros emulam, garantindo que sua influência sobre os modelos de tecnologia e serviços supere em muito sua participação em tonelagem.
Cenário Competitivo
Concentração do Mercado
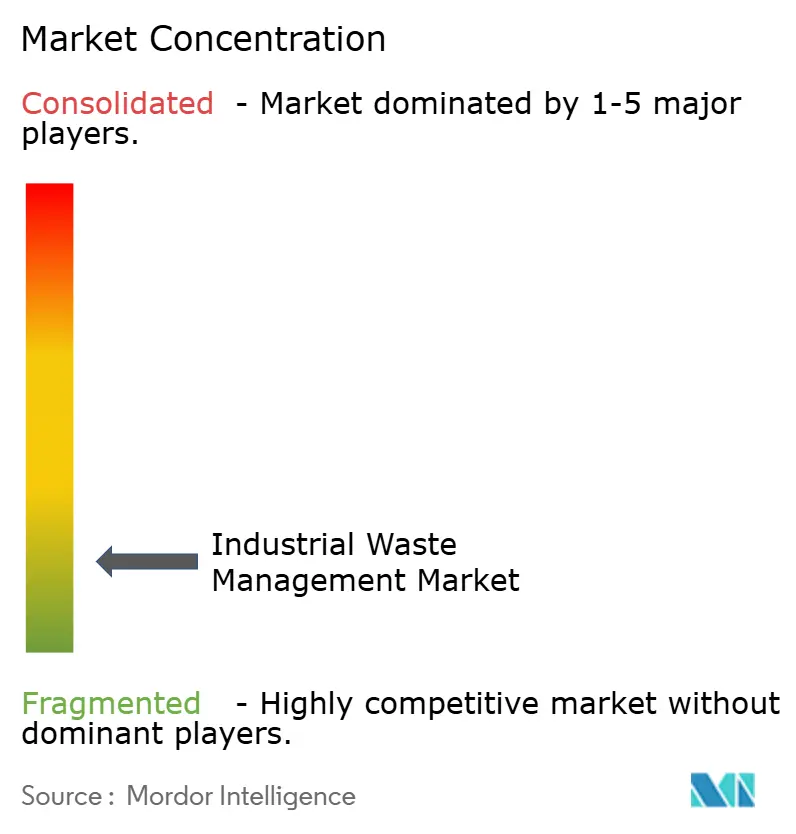
Em 2025, os cinco principais players do setor de Gestão de Resíduos Industriais controlam aproximadamente um terço da receita global, destacando a natureza fragmentada do setor. Os incumbentes do mercado refinam o posicionamento competitivo por meio da aquisição de empresas de tecnologia de nicho — evidente no recente compromisso de 2 bilhões de USD da Veolia com ativos de resíduos perigosos. O investimento em tecnologia concentra-se em triagem por inteligência artificial, robótica e gêmeos digitais que preveem a geração de resíduos, fornecendo aos clientes dados granulares para cumprir as obrigações de relatórios ESG. Essas camadas digitais elevam a proposta de serviço na cadeia de valor, posicionando os prestadores como parceiros de dados em vez de simples transportadores.
As oportunidades de espaço em branco se concentram em torno de tipos emergentes de resíduos, como baterias de íons de lítio, lodos contaminados com PFAS e sucata composta de pás de turbinas eólicas. Os prestadores de serviços que dominam composições químicas sob medida capturam rendas de pioneirismo e erguem barreiras de conhecimento contra seguidores rápidos. Concomitantemente, os entrantes de plataforma aproveitam marketplaces em nuvem para otimizar a logística de retorno, reduzindo o custo por tonelada para geradores de pequeno e médio porte que historicamente eram mal atendidos. Essa democratização do acesso sugere um futuro em que intermediários com poucos ativos coexistam com processadores com muitos ativos, cada um ocupando nichos distintos de participação de mercado.
As métricas financeiras revelam que os players integrados reportam fluxos de caixa mais estáveis do que as empresas de serviço único, em grande parte devido à subsidiarização cruzada entre as unidades de coleta, processamento e venda de energia. As agências de classificação de títulos citam os ganhos diversificados como um fator por trás das recentes melhorias de crédito para os principais operadores, possibilitando custos de empréstimo mais baixos e maior expansão inorgânica. Um indicador revelador é a melhoria de 27% nas taxas de recuperação nas instalações de recuperação de materiais equipadas com inteligência artificial da Waste Management Inc., que se traduz em vendas mais fortes de commodities e confirma que a liderança tecnológica pode compensar a variabilidade de volume.
Líderes do Setor de Gestão de Resíduos Industriais
-
Veolia Environment SA
-
Suez Environment S.A.
-
Republic Services, Inc.
-
Waste Connections
-
Biffa Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos Industriais Empresas cobertas neste relatório
- Veolia Environnement SA
- SUEZ SA
- Waste Management Inc.
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- REMONDIS AG & Co. KG
- Biffa Group Ltd
- Covanta Holding Corp.
- GFL Environmental Inc.
- Stericycle Inc.
- DS Smith Plc
- FCC Environment Ltd
- Sims Limited (Sims Metal)
- Cleanaway Waste Management Ltd
- EnviroServ Waste Management
- US Ecology Inc.*
- Daiseki Co. Ltd
- Beijing OriginWater Tech.
- Averda International
- Renewi Plc
Desenvolvimentos industriais recentes em Mercado de Gestão de Resíduos Industriais
- Maio de 2025: A Veolia comprometeu USD 1,2 bilhão para expandir a capacidade de reciclagem química de resíduos perigosos na Ásia-Pacífico; o programa com múltiplos locais tem como alvo orgânicos complexos e inclui recuperação de energia in loco.
- Abril de 2025: A Republic Services finalizou a aquisição de USD 2,2 bilhões da US Ecology, integrando uma rede nacional de tratamento de resíduos perigosos ao seu portfólio de clientes industriais.
- Março de 2025: A SUEZ e a REMONDIS criaram uma joint venture para expandir a reciclagem de resíduos eletrônicos na Europa, reunindo conhecimentos avançados de extração hidrometalúrgica e ativos logísticos.
- Fevereiro de 2025: A Clean Harbors inaugurou um incinerador de alta temperatura de USD 120 milhões no Texas; a instalação aumenta o processamento anual de resíduos perigosos em 60.000 toneladas e atende aos padrões de melhor tecnologia de controle disponível.
Mercado de Gestão de Resíduos Industriais Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
De acordo com a Mordor Intelligence, definimos o mercado de gestão de resíduos industriais como o planejamento, coleta, transporte, tratamento, recuperação de materiais e descarte final de resíduos sólidos, líquidos ou gasosos gerados por atividades de manufatura, processamento, energia e extrativismo, com receitas capturadas no nível do prestador de serviços durante 2025 em dólares americanos constantes de 2024. Contabilizamos deliberadamente apenas serviços baseados em tarifas e não incluímos vendas de equipamentos ou custos internos de tratamento cativo.
Exclusões de Escopo: Fluxos de resíduos domésticos, sólidos municipais e de construção e demolição estão excluídos, assim como as vendas de maquinário de processamento de resíduos.
Visão Geral da Segmentação
- Por Serviço
- Coleta
- Transporte e Logística
- Tratamento e Descarte
- Reciclagem e Recuperação de Materiais
- Por Método de Descarte
- Aterro Sanitário
- Reciclagem
- Incineração e Recuperação de Energia (CDR, CSR, RSE)
- Por Tipo de Resíduo
- Não Perigoso
- Perigoso
- Por Setor
- Produtos Químicos e Petroquímicos
- Petróleo e Gás
- Geração de Energia
- Metais e Mineração
- Processamento de Alimentos e Bebidas
- Produtos Farmacêuticos
- Elétrico e Eletrônico
- Materiais de Construção
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia)
- Restante da Europa
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Egito
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN (Indonésia, Malásia, Filipinas, Tailândia, Vietnã)
- Austrália
- Restante da Ásia-Pacífico
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram reguladores ambientais, gerentes de EHS em plantas químicas, metalúrgicas e de energia, e executivos sênior de contratantes integrados de resíduos na Ásia-Pacífico, América do Norte, Europa e Golfo. Essas discussões validaram faixas de custo de descarte, metas de desvio de aterros e taxas de recuperação específicas por região, preenchendo lacunas reveladas durante o trabalho de gabinete.
Pesquisa de Gabinete
Começamos com conjuntos de dados abertos, como o Relatório Bienal de Resíduos Perigosos da EPA dos EUA, estatísticas de resíduos do Eurostat, pesquisas do Ministério do Meio Ambiente do Japão e códigos de remessa do UN Comtrade que rastreiam matérias-primas secundárias. Nossos analistas também consultaram documentos de posição da Associação Internacional de Resíduos Sólidos, diretrizes técnicas da Convenção de Basileia e associações nacionais de cimento que divulgam volumes de coprocessamento. Os relatórios anuais (10-Ks), arquivos de sustentabilidade e avisos de licitação globais das empresas foram minerados via Dow Jones Factiva, enquanto D&B Hoovers e Volza apoiaram o benchmarking de receitas e as verificações de fluxos transfronteiriços. Essas fontes são meramente ilustrativas; muitos outros ativos públicos e por assinatura informaram a coleta, validação e esclarecimento de dados.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo converte a produção industrial e os fatores de intensidade de geração de resíduos em um conjunto de demanda de descarte, que é então verificado com roll-ups seletivos de baixo para cima das receitas dos operadores e preços médios de serviço amostrados. Onde os dados em nível de instalação eram escassos, as proporções derivadas de entrevistas preencheram as lacunas antes da calibração final. As principais variáveis incluem a divisão entre resíduos perigosos e não perigosos, tarifas regulamentadas de portão de aterro, utilização da capacidade de energia a partir de resíduos, incentivos de crédito de reciclagem e valor adicionado da manufatura regional. Projetamos o mercado até 2030 usando uma regressão multivariada que vincula as receitas de serviços às tendências do PMI industrial, aos ciclos de dispêndio de capital e aos marcos regulatórios anunciados.
Ciclo de Validação de Dados e Atualização
Nossos analistas submetem cada modelo preliminar a verificações de variância em relação à tonelagem histórica de descarte e às margens operacionais, seguidas de revisão por pares entre membros sênior da equipe. Os relatórios são atualizados anualmente, e eventos relevantes, como grandes alterações regulatórias ou fusões de grande porte, acionam atualizações intermediárias. Uma varredura final antes da publicação garante que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Gestão de Resíduos Industriais da Mordor Oferece Orientação Confiável
As estimativas publicadas frequentemente divergem porque as empresas misturam categorias de resíduos, aplicam bases de preços diferentes e atualizam os modelos em cadências variadas.
Os principais fatores de lacuna incluem a inclusão de fluxos municipais, a contabilização de vendas de equipamentos como receita de serviços, índices de conversão não verificados e a escalada agressiva dos preços médios de serviço, enquanto o estudo da Mordor limita o escopo a clientes industriais e valida cada par preço-volume por meio de verificações de dupla fonte.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 298,08 bilhões de USD (2025) | Mordor Intelligence | |
| 1.647,42 bilhões de USD (2024) | Consultoria Global A | Combina resíduos municipais, de construção e domésticos e adiciona vendas de equipamentos, inflando os totais |
| 581,61 bilhões de USD (2025) | Jornal do Setor B | Agrega os ganhos dos operadores de aterros e aplica crescimento uniforme sem verificações por segmento |
Em resumo, a seleção disciplinada de variáveis, as etapas de modelagem transparentes e as atualizações oportunas da Mordor fornecem aos tomadores de decisão uma linha de base equilibrada e reproduzível que podem usar com confiança para planejamento estratégico e de investimentos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Gestão de Resíduos Industriais?
O mercado está em 315,37 bilhões de USD em 2026 e tem projeção de atingir 424,03 bilhões de USD até 2031.
Qual região detém a maior participação do mercado de Gestão de Resíduos Industriais?
A Ásia-Pacífico lidera com aproximadamente 46% da receita global em 2025, devido à rápida industrialização e ao endurecimento das leis ambientais.
Qual segmento de serviço está crescendo mais rapidamente dentro do setor de Gestão de Resíduos Industriais?
Os serviços de reciclagem e recuperação de materiais estão se expandindo a uma CAGR de 8%, impulsionados por políticas de economia circular e preços crescentes de commodities.
Por que a gestão de resíduos perigosos está ganhando destaque?
Regulamentações globais mais rigorosas sobre substâncias químicas como os PFAS e o crescimento da fabricação de baterias exigem tecnologias especializadas de destruição e recuperação.