
Tamanho e Participação do Mercado de Gestão de Resíduos da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
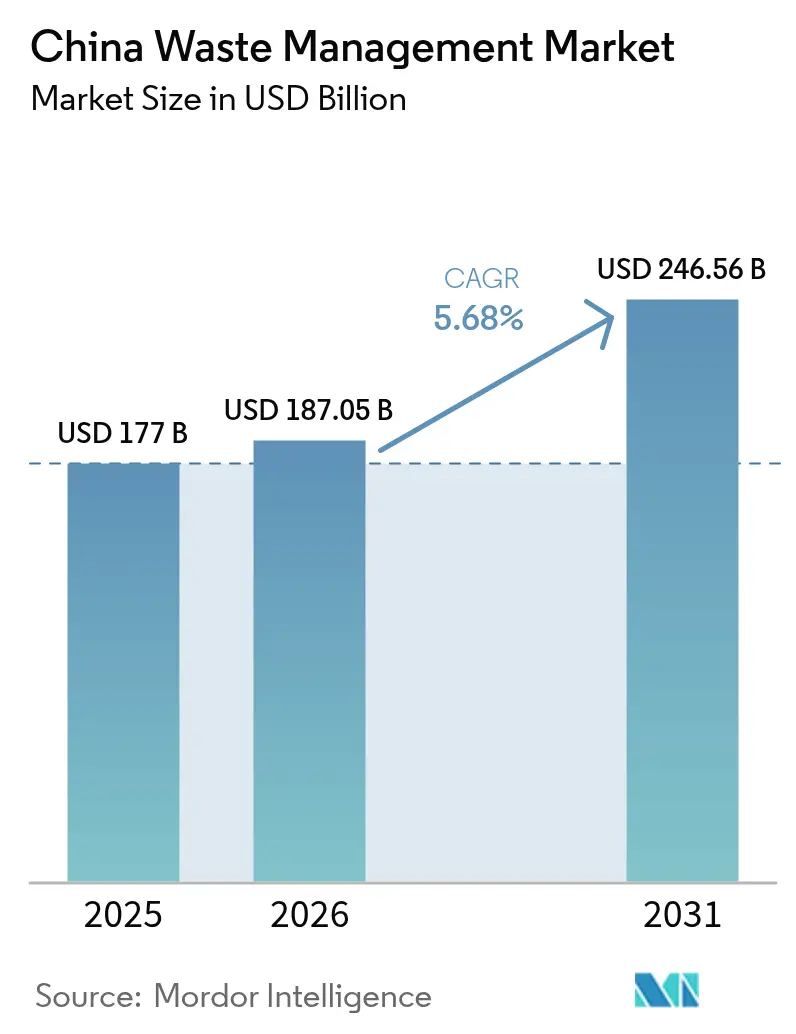
| Tamanho do mercado no ano base (2025) | 177 Bilhões de dólares |
| Tamanho do Mercado (2026) | 187.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 246.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
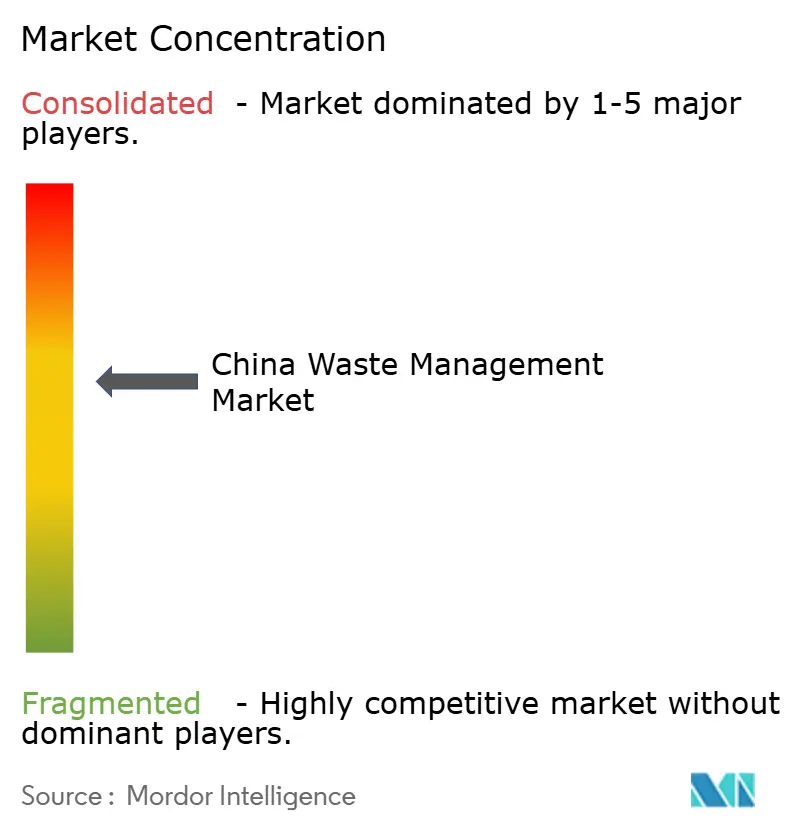
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos da China por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos da China foi avaliado em USD 177 bilhões em 2025 e estima-se que cresça de USD 187,05 bilhões em 2026 para atingir USD 246,56 bilhões até 2031, a uma CAGR de 5,68% durante o período de previsão (2026-2031). Os compromissos políticos incorporados no plano da China Bela e no cronograma nacional de neutralidade de carbono estão convertendo fluxos de resíduos em fontes de receita, como demonstrado pelas usinas de conversão de resíduos em energia que agora respondem por quase metade da capacidade instalada global. A urbanização em cidades de segundo e terceiro nível, os mandatos corporativos de ESG e o apetite do mercado de capitais por parcerias público-privadas ambientais estão reforçando a demanda constante por soluções integradas. As estruturas padronizadas introduzidas por meio do programa de cidades sem resíduos estão melhorando a viabilidade financeira dos projetos, enquanto tecnologias digitais como o planejamento de rotas habilitado por IA e o rastreamento de resíduos por blockchain fortalecem o desempenho operacional. A expansão internacional de operadores domésticos para o Sudeste Asiático e o Oriente Médio revela uma mudança de um modelo de serviço puramente municipal para uma indústria de recuperação de recursos orientada à exportação e rica em tecnologia[1]Comissão Nacional de Desenvolvimento e Reforma, "Aviso sobre Aperfeiçoamento dos Mecanismos de Precificação de Energia Elétrica Renovável," ndrc.gov.cn.
Principais Conclusões do Relatório
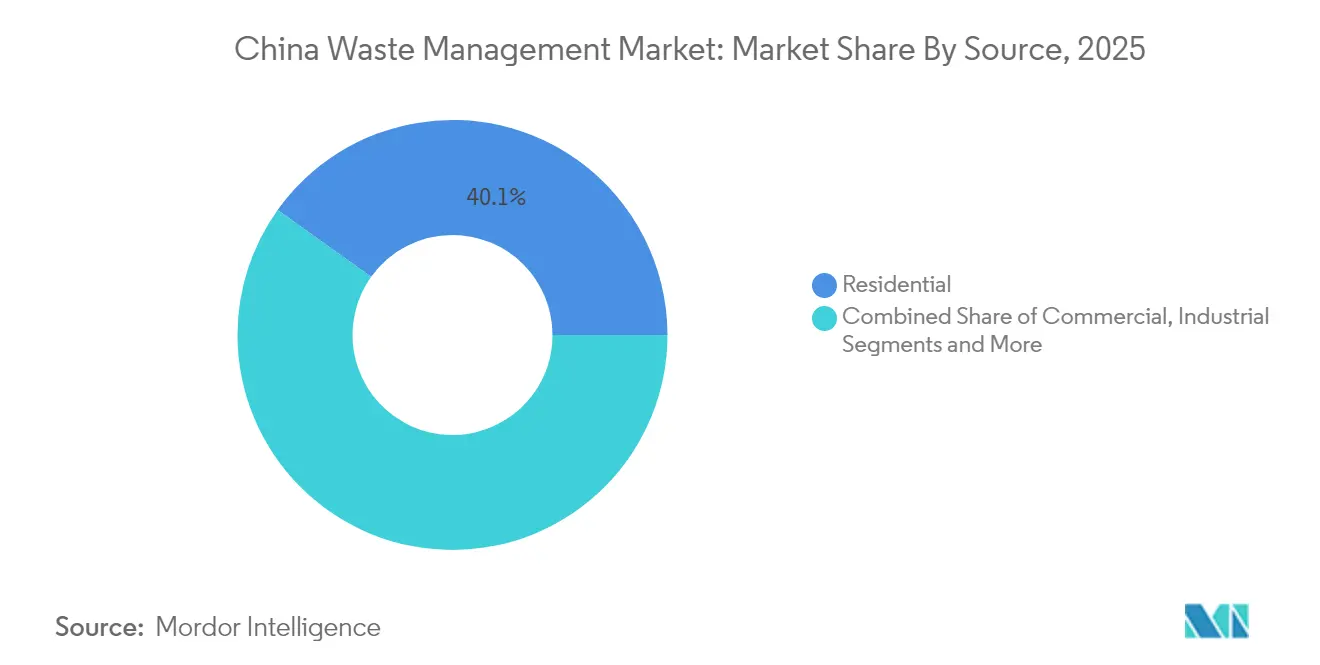
- Por fonte, os resíduos residenciais lideraram com uma participação de 40,12% no mercado de gestão de resíduos da China em 2025; os resíduos comerciais têm previsão de crescer a uma CAGR de 10,95% até 2031.
- Por tipo de serviço, coleta e transporte capturaram 32,65% da participação de receita em 2025, enquanto reciclagem e recuperação de recursos devem se expandir a uma CAGR de 10,92% até 2031.
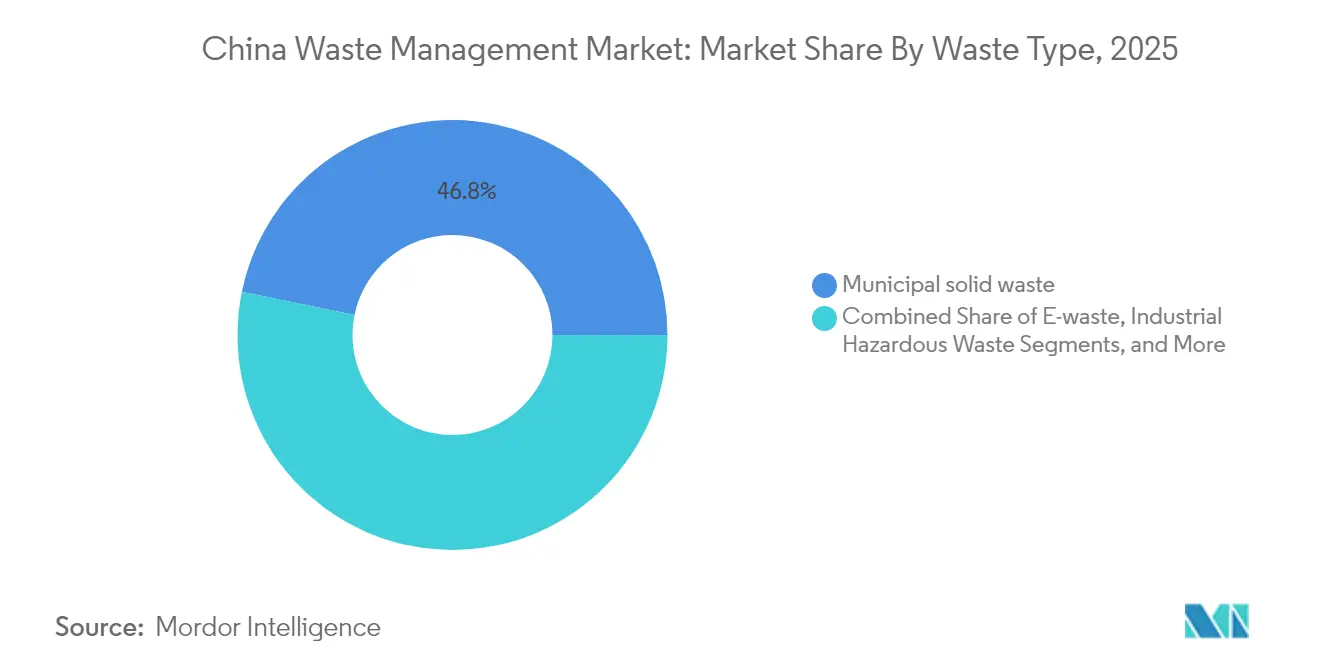
- Por tipo de resíduo, os resíduos sólidos urbanos detinham 46,78% da participação do mercado de gestão de resíduos da China em 2025; o lixo eletrônico é a categoria de crescimento mais rápido, com uma CAGR de 9,96%.
- Por região, o Leste da China respondeu por 18,55% da receita do mercado em 2025, enquanto o Sul da China tem projeção de registrar uma CAGR de 9,12% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade de conversão de resíduos em energia apoiada por tarifas de alimentação | +1.5% | Nacional, concentrado no Leste e Sul da China | Curto prazo (≤ 2 anos) |
| Aumento do volume de resíduos sólidos urbanos impulsionado pela urbanização em cidades de 2º e 3º nível | +1.2% | Centro e Sul da China; transbordamento para as regiões Ocidentais | Médio prazo (2-4 anos) |
| Mandatos corporativos de ESG impulsionando a terceirização de resíduos industriais | +0.9% | Polos manufatureiros do Leste; extensão às províncias Centrais | Médio prazo (2-4 anos) |
| Programa piloto de cidades sem resíduos em expansão nacional | +0.8% | Nacional, com ganhos iniciais nas províncias do Leste | Longo prazo (≥ 4 anos) |
| Resíduos de embalagens de comércio eletrônico e aplicação da proibição de plásticos de uso único | +0.7% | Nacional; maior impacto nas cidades de 1º nível | Curto prazo (≤ 2 anos) |
| Preferência do mercado de capitais por parcerias público-privadas ambientais reduzindo o custo de capital | +0.6% | Nacional; liderado pelas províncias desenvolvidas do Leste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Conversão de Resíduos em Energia Apoiada por Tarifas de Alimentação
Mais de 1.010 usinas de incineração formam quase metade da capacidade global, mas muitas operam abaixo da carga de projeto devido ao fornecimento irregular de matéria-prima. A reforma de 2025 move as tarifas de alimentação em direção à precificação orientada pelo mercado, ao mesmo tempo em que integra certificados de eletricidade verde. Instalações que atingem 70,9% de eficiência térmica apresentam períodos de retorno próximos a 4,8 anos, possibilitando lucratividade com subsídios limitados. O excesso de capacidade está levando empresas chinesas a investir no Vietnã e nos países do Golfo, exportando plantas completas e expertise em operação e manutenção.
Aumento do Volume de Resíduos Sólidos Urbanos Impulsionado pela Urbanização em Cidades de 2º e 3º Nível
A migração acelerada está elevando a produção de resíduos sólidos urbanos mais rapidamente do que a infraestrutura consegue acompanhar. O relatório de 2024 da Comissão Nacional de Desenvolvimento e Reforma confirma 90% de cobertura de coleta rural, mas os distritos em urbanização ainda enfrentam déficits de capacidade. A demanda está crescendo por sistemas escaláveis e com baixo nível de ativos que combinam lixeiras inteligentes com estações de transferência modulares. As cidades do Centro e do Sul estão adotando a conversão de resíduos em energia como solução dupla para resíduos e eletricidade, apoiadas por uma meta nacional de 100% de descarte seguro em todas as áreas urbanas até 2030. Os fornecedores de tecnologia se beneficiam de contratos que agrupam equipamentos com serviços digitais de operação e manutenção, acelerando os ciclos de implantação e reduzindo os riscos de capital inicial.
Mandatos Corporativos de ESG Impulsionando a Terceirização de Resíduos Industriais
Os relatórios obrigatórios de sustentabilidade a partir de 2025 aumentam a transparência em torno do manuseio de resíduos perigosos. Estudos associam sistemas de ESG mais robustos a maiores retornos sobre o patrimônio líquido e sobre os ativos, incentivando as empresas a terceirizar o tratamento para operadores certificados. Danos punitivos ilimitados por infrações ambientais elevam ainda mais os custos de conformidade, impulsionando a demanda por contratos completos de gestão de resíduos em clusters automotivos, eletrônicos e químicos.
Programa de Cidades Sem Resíduos em Expansão Nacional
A iniciativa se expandiu de 11 projetos piloto para 113 municípios durante o 14º Plano Quinquenal. O Distrito de Changning, em Xangai, criou "células sem resíduos" em instalações públicas, enquanto o modelo 12345 de Zhanjiang tem como meta 94% de utilização de resíduos industriais até 2025. Métricas padronizadas, financiamento reservado e incentivos de desempenho alinham as ações locais com as metas nacionais. Campanhas de engajamento comunitário estimulam a participação doméstica na separação, aumentando as taxas de recuperação e reduzindo a contaminação. A replicabilidade em diversos contextos municipais posiciona o programa como uma âncora de demanda de longo prazo para o mercado de gestão de resíduos da China[2]Governo do Distrito de Changning, "Plano de Implementação para Células Sem Resíduos," shanghai.gov.cn.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições fiscais dos governos locais limitando os pagamentos de parcerias público-privadas | -0.4% | Centro e Oeste da China; municípios menores | Médio prazo (2-4 anos) |
| Oposição comunitária à instalação de incineradores em províncias densamente povoadas | -0.3% | Centros urbanos do Leste e cidades de 1º nível | Curto prazo (≤ 2 anos) |
| Não conformidade de pequenas e médias empresas com o sistema de manifesto de resíduos perigosos | -0.2% | Clusters industriais nacionais | Médio prazo (2-4 anos) |
| Logística de reciclagem fragmentada inflacionando os custos de transporte reverso | -0.2% | Nacional; maior nas províncias do interior | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Fiscais dos Governos Locais Limitando os Pagamentos de Parcerias Público-Privadas
As pressões orçamentárias restringem a capacidade das cidades de médio porte de garantir anuidades de parcerias público-privadas, atrasando a execução de projetos e aumentando o risco de contraparte. Os desenvolvedores respondem com modelos de serviço com baixo nível de ativos e arranjos de compartilhamento de receita que reduzem o desembolso de caixa municipal, mas preservam os padrões de serviço. Veículos de financiamento combinado incorporando títulos verdes e créditos de carbono estão surgindo para fechar lacunas de financiamento.
Oposição Comunitária à Instalação de Incineradores em Províncias Densamente Povoadas
Apesar de significativas melhorias no controle de emissões, os obstáculos de percepção pública persistem nas megacidades costeiras. Preocupações com valores imobiliários e impactos à saúde forçam extensas campanhas de divulgação, relatórios transparentes de emissões e a provisão de comodidades comunitárias dentro das áreas das plantas. Inovações de design, como fossas de resíduos fechadas, biofiltros de controle de odores e centros de educação para visitantes, estão amenizando a resistência, mas acrescentam custos de capital e prazos de licenciamento[3]Associação Chinesa da Indústria de Proteção Ambiental, "Livro Branco sobre Aceitação Pública de Instalações de Incineração," caepi.org.cn.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte: Dominância Residencial Impulsiona o Investimento em Infraestrutura
Os resíduos residenciais contribuíram com 40,12% do mercado de gestão de resíduos da China em 2025, consolidando seu papel como espinha dorsal do planejamento da rede de coleta. A formação contínua de domicílios urbanos e o aumento dos gastos dos consumidores elevam os volumes de lixeiras para caminhões, obrigando os municípios a implantar lixeiras inteligentes habilitadas por IoT que acionam coletas apenas quando 80% cheias, aumentando a eficiência das rotas em 30%. Os resíduos comerciais, impulsionados pelas tendências de embalagens de comércio eletrônico e entrega de alimentos, têm previsão de registrar uma CAGR de 10,95% até 2031, a mais rápida entre todas as fontes. Os centros de distribuição de varejo em Guangdong e Jiangsu já contrataram operadores terceirizados para enfardamento dedicado de papelão e trituração de plásticos, ilustrando como a especialização de serviços acompanha a concentração de fluxos de resíduos.
As regras aprimoradas de segregação residencial exigem separação em quatro fluxos que separam recicláveis, alimentos, resíduos perigosos e resíduos comuns na porta. Esse impulso regulatório estimula a demanda por frotas de contêineres codificados por cores e sistemas de visão por IA que verificam a precisão da separação nas estações de transferência. As parcerias público-privadas de bairros urbanos agrupam coleta, divulgação e relatórios de dados em contratos únicos, criando visibilidade de receita plurianual para empresas privadas. Em paralelo, os clusters industriais terceirizam a gestão de resíduos perigosos para operadores certificados que oferecem rastreabilidade de manifesto do berço ao túmulo, ampliando o escopo do serviço além dos resíduos domésticos.


Por Tipo de Serviço: Infraestrutura de Coleta Lidera o Aumento da Recuperação de Recursos
Coleta, transporte, triagem e segregação responderam por 32,65% da receita de 2025, refletindo o pesado investimento na renovação de frotas e na transferência automatizada. As plataformas de despacho inteligente agora integram GPS, telemetria de nível de preenchimento e análise de tráfego, alcançando 92% de desempenho pontual e uma redução de 30% de CO₂ por meio de roteamento otimizado. A reciclagem e a recuperação de recursos estão crescendo a uma CAGR de 10,92%, a linha de serviço mais rápida, à medida que as iniciativas de ciclo fechado monetizam plásticos, metais e orgânicos. Os pellets de polietileno de alta densidade recuperados de embalagens domésticas atingem paridade com os preços de materiais virgens em Jiangsu, incentivando acordos de compra por proprietários de marcas.
Os serviços de aterro sanitário estão migrando para células projetadas com revestimentos de geomembrana, circulação de lixiviado e captura de metano que alimentam unidades de cogeração de calor e energia. A incineração para conversão de resíduos em energia permanece o centro do crescimento dentro do tratamento, apoiada por reformas de preços de rede que mantêm os contratos de compra de energia viáveis. Os serviços de consultoria e auditoria se expandem à medida que as multinacionais buscam alinhamento com as regulamentações locais, enquanto os gêmeos digitais de plantas de tratamento permitem manutenção preditiva que reduz o tempo de inatividade não planejado em 15%. O tamanho do mercado de gestão de resíduos da China para sistemas avançados de reciclagem deve superar o crescimento da coleta básica à medida que a legislação de economia circular se torna mais rigorosa.
Por Tipo de Resíduo: A Escala dos Resíduos Sólidos Urbanos Contrasta com a Inovação em Lixo Eletrônico
Os resíduos sólidos urbanos mantiveram uma participação de 46,78% em 2025, sublinhando as economias de escala inerentes aos fluxos mistos de resíduos domésticos. As cidades estão introduzindo estruturas dinâmicas de taxas de descarte que recompensam o desvio de aterros sanitários, deslocando tonelagem para compostagem e digestão anaeróbica. Simultaneamente, o lixo eletrônico avança a uma CAGR de 9,96%, refletindo a alta rotatividade de smartphones e eletrodomésticos. Parques especializados de desmontagem em Guangdong extraem metais preciosos com circuitos hidrometalúrgicos, alcançando 95% de recuperação de ouro, gerando ganhos ambientais e econômicos.
Os geradores de resíduos industriais perigosos dependem de sistemas de manifesto baseados em código de barras, garantindo auditoria do berço ao túmulo e reduzindo incidentes de descarte ilegal em 18% ao ano. Os volumes de resíduos biomédicos crescem em conjunto com as expansões hospitalares, impulsionando o investimento em unidades de esterilização por micro-ondas e plasma. As regras de responsabilidade estendida do produtor que cobrem plásticos de uso único capacitam os reguladores a transferir os custos de descarte para a cadeia acima, incentivando a redução de peso e a substituição de materiais. As taxas de reciclagem de resíduos de construção e demolição aumentam à medida que os agregados reciclados encontram novas aplicações em sub-bases de estradas e concreto de baixo grau, fortalecendo o impulso da economia circular.
Análise Geográfica
A participação de 18,55% do Leste da China ressalta uma vantagem de pioneirismo construída sobre investimentos iniciais e alinhamento regulatório. Os centros populacionais densos geram matéria-prima estável que mantém os incineradores de múltiplas linhas operando próximos à capacidade nominal, enquanto a escassez de terra acelera a transição para tratamentos de alta densidade energética e módulos verticais de compostagem. O programa de classificação rural de Jiangsu ilustra a disseminação de políticas à medida que os comitês de aldeias atingem 35% de precisão na separação, orientados por painéis de dados que comparam o desempenho com os distritos vizinhos.
O Sul da China é o motor de crescimento do mercado, com uma CAGR projetada de 9,12% até 2031. Os clusters manufatureiros em Guangdong e Fujian criam fluxos de resíduos grandes e relativamente homogêneos, apoiando parques especializados de recuperação de plásticos e metais. A proximidade com os mercados da ASEAN estimula joint ventures que processam recicláveis transfronteiriços, transformando a logística regional em um ativo estratégico. As subvenções provinciais para projetos piloto de resíduos inteligentes permitem a otimização de rotas orientada por IA que reduz o custo de coleta por tonelada em 20%, acelerando a participação do setor privado.
As províncias do Norte e do Centro, além das regiões Ocidentais e autônomas, compõem o restante do mercado de gestão de resíduos da China. Os subsídios nacionais e a transferência de tecnologia reduzem as lacunas de serviço, enquanto megaprojetos como incineradores de 5.000 toneladas por dia em Hebei atendem a vários municípios sob acordos de governança regional. Uma rede nacional de sensores com mais de 330.000 estações de monitoramento fornece dados em tempo real de emissões e volume, permitindo que os reguladores ajustem as taxas de descarte e despachem inspeções de conformidade em até 24 horas. O efeito combinado é um mercado progressivamente harmonizado no qual as variações locais moldam pacotes de serviços personalizados em vez de padrões fragmentados.
Panorama regulatório
A regulamentação de gestão de resíduos da China está se tornando mais rigorosa e integrada sob estruturas de nível nacional. Em janeiro de 2026, o Conselho de Estado divulgou o Plano de Ação para o Tratamento Integral de Resíduos Sólidos (2026-2030), reforçando as prioridades de governança de cadeia completa que abrangem a redução de resíduos, a utilização de recursos e o tratamento inócuo, juntamente com um apoio político mais forte para a infraestrutura de reciclagem e tratamento. Em março de 2026, a promulgação do Código do Meio Ambiente Ecológico consolidou as responsabilidades de supervisão e fiscalização ambiental, fortalecendo a base de conformidade para os responsáveis pelo manejo de resíduos municipais, industriais e perigosos.
A fiscalização também está avançando para uma conformidade mensurável e habilitada por tecnologia. O Ministério da Ecologia e Meio Ambiente (MEE) publicou a Lista de Exclusões do Gerenciamento de Resíduos Perigosos (Edição 2026), esclarecendo quais resíduos ficam fora dos requisitos de gestão de resíduos perigosos e concentrando o foco nos fluxos remanescentes regulamentados. No nível dos padrões, as regras locais de emissão (por exemplo, DB11/503-2026 e DB31/1665-2026) adicionam limites mais estritos de poluentes atmosféricos para incineração de resíduos municipais, médicos e perigosos, aumentando a demanda por atualizações de emissões ultrabaixas, monitoramento contínuo e práticas de operação e manutenção em conformidade.
Análise da cadeia de valor
A cadeia de valor da gestão de resíduos da China abrange a segregação e coleta na fonte, a transferência e triagem, o tratamento e descarte, e a recuperação de recursos a jusante de plásticos, metais, orgânicos e fluxos industriais especializados. Os municípios e entidades distritais de saneamento sustentam os volumes a montante, enquanto os operadores intermediários utilizam estações de transferência e instalações de recuperação de materiais para reduzir a contaminação e melhorar a qualidade da matéria-prima para reciclagem e valorização energética de resíduos (WtE). A jusante, modelos integrados de parques eco-industriais combinam WtE, reciclagem e serviços de resíduos industriais, com participantes que vão desde grandes contratantes ligados ao Estado até prestadores de serviços ambientais privados e internacionais (por exemplo, China Construction Fifth Engineering Bureau, SUS ENVIRONMENT e SUEZ), juntamente com uma mistura crescente de ferramentas digitais de rastreamento e monitoramento para atender às exigências crescentes de conformidade.
Os principais estrangulamentos e reservas de valor estão em torno da qualidade da matéria-prima, da rastreabilidade e da circularidade industrial de maior valor. A triagem desigual de resíduos e a logística inversa fragmentada aumentam os custos e limitam a utilização da capacidade das instalações de tratamento, levando os operadores a investir em configurações de transferência e triagem mais inteligentes (como estações de transferência integradas de separação e compactação) e em relatórios de dados mais rigorosos. À medida que a regulamentação enfatiza o controle de cadeia completa e as metas de remediação de aterros, a cadeia está migrando do descarte básico para segmentos de maior margem, incluindo a recuperação de solventes orgânicos, a reciclagem de materiais de baterias de lítio e outros serviços de regeneração de recursos industriais que podem ser incorporados a ofertas baseadas em parques e contratos de serviço plurianuais.
Cenário Competitivo
A concentração do mercado é moderada, com conglomerados ligados ao Estado e especialistas privados compartilhando território. A Beijing Enterprises Holdings processou 90,2 milhões de toneladas em 2024 e opera plantas completas de conversão de resíduos em energia em toda a Ásia, sinalizando uma estratégia que monetiza a profundidade de engenharia doméstica nos mercados de exportação. A China Everbright Environment implantou USD 211 milhões em novos projetos durante 2024, com foco em instalações integradas em nível de condado que combinam incineração de resíduos sólidos urbanos com tratamento de lixiviado para capturar múltiplos fluxos de receita.
A estratégia centra-se na digitalização, integração vertical e diversificação no exterior. Os operadores incorporam sensores de IoT em ativos de frota e planta, alimentando análises de IA que reduzem os gastos com combustível em 8% e preveem eventos de incrustação em caldeiras com sete dias de antecedência. Os projetos piloto de rastreamento de resíduos por blockchain criam registros imutáveis que verificam a conformidade com ESG para proprietários de marcas, abrindo nova receita de serviços vinculada ao fornecimento de dados. O excesso de capacidade doméstica leva as empresas a buscar acordos de construção-operação-transferência no Vietnã, na Indonésia e no Golfo, exportando padrões e equipamentos chineses sob as estruturas da Iniciativa Cinturão e Rota.
Os inovadores de nicho visam bolsões de valor como biorefinarias de resíduos alimentares, reciclagem de baterias de lítio e módulos de triagem óptica por IA capazes de distinguir 22 resinas plásticas a 2 toneladas por hora. As parcerias entre fabricantes de equipamentos e provedores de plataformas agrupam vendas de maquinário com assinaturas de software, garantindo receita pós-instalação. À medida que as políticas se tornam mais rigorosas em relação aos manifestos de resíduos perigosos e às embalagens plásticas, os operadores estabelecidos correm para garantir cotas de tratamento e licenças de reciclagem, intensificando a concorrência por contratos de matéria-prima nos corredores de alto crescimento.
Líderes do Setor de Gestão de Resíduos da China
Veolia Environment SA
China Everbright Environment Group Ltd.
Suez SA (SUEZ NWS)
Beijing Enterprises Environment Group Ltd.
Tus-Sound Environmental Resources Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão liderada por políticas da infraestrutura de economia circular está criando espaço em branco na reciclagem de recursos, supervisão digital e fluxos de resíduos especializados. O Plano de Ação de Gestão Integrada de Resíduos Sólidos do Conselho de Estado (jan. 2026) e o plano de prevenção e controle de poluição por resíduos sólidos para o período do 15º Plano Quinquenal (2026-2030) incluem metas nacionais até 2030, como a utilização anual de 4,5 bilhões de toneladas de resíduos sólidos em massa e 510 milhões de toneladas de principais recursos renováveis reciclados, o que impulsionará localidades e empresas a buscar maior utilização e capacidade de tratamento em conformidade. Separadamente, a estratégia de economia circular do 15º Plano Quinquenal estabeleceu uma meta de valor de produção de 8 trilhões de yuans para o setor de reciclagem de recursos até 2030, descrita como um aumento de 60% em relação a 2025, reforçando o impulso de investimento e aquisição em serviços de reciclagem e recuperação.
Operacionalmente, os requisitos para redes integradas de supervisão digital nos principais setores de resíduos sólidos estão ampliando a demanda por soluções de monitoramento, relatórios e rastreabilidade, incluindo sensoriamento remoto por satélite e ferramentas de fiscalização habilitadas por drones mencionadas na orientação política. Isso apoia oportunidades de curto prazo para operadores e provedores de tecnologia que possam combinar coleta e triagem em conformidade com serviços de dados, e para participantes focados no setor industrial que oferecem soluções de circuito fechado (por exemplo, reciclagem de materiais de baterias e recuperação de solventes) alinhadas com uma governança de resíduos perigosos mais rigorosa e com agendas de modernização industrial baseadas em parques.
Desenvolvimentos recentes do setor
- Maio de 2026: A SUEZ assinou um acordo de cooperação de investimento estratégico com a Eagoal New Energy Group para desenvolver uma instalação de reciclagem de materiais de baterias de lítio em Changshu, Jiangsu. A medida aprofunda a exposição da SUEZ à reciclagem especializada de alto crescimento ligada às cadeias de suprimento de eletrificação, expandindo-se além dos serviços de resíduos municipais para a circularidade industrial.
- Abril de 2026: A SUEZ realizou uma cerimônia de início de obras para um projeto de reciclagem de solventes orgânicos na Zona de Desenvolvimento Econômico e Tecnológico de Changshou, em Chongqing, com capacidade da Fase 1 estabelecida em 30.000 toneladas por ano. Isso adiciona capacidade dedicada de recuperação de resíduos perigosos e industriais e apoia clientes de parques industriais que buscam tratamento em conformidade e caminhos de regeneração de maior valor.
- Abril de 2024: O Conselho de Estado alterou regulamentos sobre entrega expressa para promover embalagens biodegradáveis e estabelecer sistemas de reciclagem. A mudança impulsiona a redução de embalagens a montante e as necessidades de coleta para reciclagem a jusante, fortalecendo a demanda por triagem comercial de resíduos, recuperação de plásticos e serviços de conformidade para cadeias de suprimento de logística e comércio eletrônico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange serviços pagos utilizados para coletar, transportar, triar, tratar, recuperar e descartar resíduos sólidos gerados em toda a China continental, abrangendo fontes municipais, comerciais, industriais, de saúde e de construção. O dimensionamento do mercado é captado em valor em USD para toda a cadeia de serviços.
Exclusões de escopo: os itens excluídos incluem serviços de águas residuais líquidas e manejo dedicado de estéril de mineração.
Visão geral da segmentação
- Por Fonte
- Residencial
- Comercial (Varejo, Escritório, etc.)
- Industrial
- Médico (Saúde e Farmacêutico)
- Construção e Demolição
- Outros (Institucional, Agrícola, etc.)
- Por Tipo de Serviço
- Coleta, Transporte, Triagem e Segregação
- Descarte / Tratamento
- Aterro Sanitário
- Reciclagem e Recuperação de Recursos
- Incineração e Conversão de Resíduos em Energia
- Outros (Tratamento Químico, Compostagem, etc.)
- Outros (Consultoria, Auditoria e Treinamento, etc.)
- Por Tipo de Resíduo
- Resíduos Sólidos Urbanos
- Resíduos Industriais Perigosos
- Lixo Eletrônico
- Resíduos Plásticos
- Resíduos Biomédicos
- Resíduos de Construção e Demolição
- Resíduos Agrícolas
- Outros Resíduos Especializados (Radioativos, etc.)
- Por Região
- Leste da China
- Norte da China
- Centro da China
- Sul da China
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do contexto de demanda e política para os volumes de resíduos sólidos e rotas de tratamento na China. Utilizamos fontes públicas como o National Bureau of Statistics of China, o Ministério da Ecologia e Meio Ambiente, a Comissão Nacional de Saúde (para sinais relacionados a resíduos médicos) e boletins estatísticos provinciais ou municipais para ancorar a direção macro.
Para converter a atividade em valor de mercado, também analisamos itens como licitações governamentais e divulgações de projetos, relatórios anuais de operadores e apresentações a investidores, além de dados alfandegários ou comerciais, quando as importações de equipamentos ajudam a explicar as adições de capacidade. Bases de dados de patentes foram usadas seletivamente para verificar a direção de adoção de processos de triagem, controles de incineração e reciclagem. Em alguns pontos, assinaturas pagas que sustentam dados financeiros de empresas e rastreamento de importação e exportação em nível de embarque foram usadas para verificar a escala. Esta lista é ilustrativa, uma vez que muitas outras fontes públicas também foram consultadas para validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a lógica de precificação, a utilização e a rapidez com que a capacidade é ampliada após a entrada em operação de novas plantas ou estações de transferência. Conversamos com uma combinação de operadores de serviços, participantes de equipamentos e EPC, partes interessadas municipais e grandes geradores de resíduos para esclarecer o que é cobrado como taxa de serviço em comparação com o que é tratado como uma venda de commodity separada.
Como as condições variam por província, o feedback foi equilibrado entre centros de demanda costeiros e do interior, e depois reverificado sempre que um dado parecia inconsistente com declarações políticas observadas ou sinais do pipeline de projetos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 17% |
| Nível médio: 53% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 20% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, em que as séries oficiais de geração de resíduos e as participações de tratamento são usadas para reconstruir o fluxo de resíduos atendível, que é então convertido em valor usando faixas típicas de taxas por etapa de serviço e rota de tratamento. Em seguida, corroboramos os totais usando verificações seletivas bottom-up, incluindo divisões amostradas de receita de operadores, discussões sobre taxas de portão em nível de canal e aproximações simples de volume vezes ASP para rotas principais, como aterro, incineração e reciclagem.
As principais entradas neste mercado incluem os volumes de resíduos sólidos urbanos, a intensidade de manejo de resíduos industriais e perigosos, sinais de atividade de construção e demolição, adições de capacidade de tratamento e taxas de utilização, e movimentos observados de taxas de portão por província. Quando uma entrada está ausente para um bolsão local, preenchemos as lacunas usando indicadores proxy, como referências de cidades próximas, capacidade licenciada e variação da população urbana, e ajustamos a visão local após as entrevistas.
A previsão baseia-se em análise de cenários ancorada na força de aplicação das políticas e na velocidade de ampliação da nova capacidade. Os cenários são testados sob estresse com expectativas de especialistas sobre taxas de reciclagem, utilização de valorização energética de resíduos e tendências de desvio de aterros. Por fim, os resultados são revisados em relação a sinais de ciclo curto, como pipelines de licitações e cronogramas de comissionamento de plantas, para que a curva permaneça realista.
Validação de dados e ciclo de atualização
Os números são verificados por meio de múltiplas passagens para que o modelo não se desvie dos sinais operacionais do mundo real. Comparamos os resultados com indicadores independentes, como volumes de resíduos reportados, pipeline de capacidade visível e narrativas de utilização dos operadores, e investigamos valores discrepantes antes da aprovação final.
Se o feedback das entrevistas ou novas divulgações públicas mostrarem uma mudança significativa, as premissas são reabertas e os contatos são revisitados para confirmar o que mudou e quando começou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando são observadas mudanças de política relevantes, grandes adjudicações de projetos ou grandes rupturas. Antes da entrega, o modelo completo é executado novamente com uma última passagem de validação para que os clientes recebam a visão mais atual.
Comparação da estimativa da Mordor Intelligence para o mercado de gestão de resíduos da China com outras estimativas publicadas
Os números publicados para a gestão de resíduos na China podem parecer muito distantes entre si, mesmo quando usam o mesmo nome de país, porque os serviços incluídos e a base do ano não são consistentes. As diferenças também surgem de como cada estudo trata as receitas de aterro versus valorização energética de resíduos, e se é usado USD constante ou corrente na conversão.
Os serviços de águas residuais líquidas são mantidos fora do escopo da Mordor Intelligence para este mercado, e essa única exclusão, por si só, pode alterar os totais quando outras estimativas combinam resíduos sólidos e águas residuais sob um único guarda-chuva. Outra lacuna comum é o momento temporal. Algumas fontes usam 2024 como ano de referência e depois aplicam uma CAGR prospectiva sem reverificar os movimentos de taxas de portão em nível provincial ou a utilização, o que pode superestimar o valor de curto prazo quando a nova capacidade ainda está em fase de ampliação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 177 bilhões de USD (2025) | |
| Consultoria Regional A | 77,43 bilhões de USD (2024) | Utiliza um ano de referência anterior e, na prática, um conjunto de valores mais restrito, no qual partes da cadeia completa de serviços podem ser subcontadas quando taxas, receitas de recuperação e manejo em múltiplas etapas não são somadas de forma consistente entre as províncias. |
| Editora do Setor B | 77,49 bilhões de USD (2024) | Frequentemente aplica uma trajetória ampla de CAGR a partir de uma base de 2024 com visibilidade limitada sobre a ampliação da utilização e a dispersão das taxas de portão locais, o que pode manter o valor inicial baixo e deslocar mais valor para os anos posteriores. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado na cadeia de serviços e por qual ano é tratado como ponto de partida. Com inclusões e exclusões claras, uma conversão transparente de unidade para valor e verificações repetidas com sinais operacionais, o número final permanece rastreável a fatores práticos que podem ser revisitados e atualizados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de resíduos da China?
O mercado está em USD 187,05 bilhões em 2026 e tem previsão de atingir USD 246,56 bilhões até 2031.
Qual fonte de resíduos gera a maior receita?
Os resíduos residenciais lideram com 40,12% de participação de mercado em 2025, refletindo a densa geração de domicílios urbanos.
Onde é esperado o crescimento regional mais rápido?
O Sul da China tem projeção de crescer a uma CAGR de 9,12% de 2026 a 2031, impulsionado pela expansão manufatureira e pela urbanização.
Qual segmento de serviço apresenta o maior potencial de crescimento?
A reciclagem e a recuperação de recursos devem se expandir a uma CAGR de 10,92%, superando os serviços tradicionais de coleta.
Como as mudanças de política estão influenciando os projetos de conversão de resíduos em energia?
As reformas de tarifas de alimentação orientadas pelo mercado, combinadas com certificados de eletricidade verde, mantêm as plantas de conversão de resíduos em energia financeiramente viáveis enquanto reduzem a dependência de subsídios.
Por que as empresas estão terceirizando a gestão de resíduos industriais?
As divulgações obrigatórias de ESG e as penalidades mais rigorosas por não conformidade tornam a terceirização profissional uma forma econômica de atender às expectativas regulatórias e das partes interessadas.
Página atualizada pela última vez em:



