
Tamanho e Participação do Mercado de Redes para Data Centers da Suíça
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 370 Bilhões de dólares |
| Tamanho do Mercado (2026) | 396.1 Bilhões de dólares |
| Tamanho do Mercado (2031) | 557.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
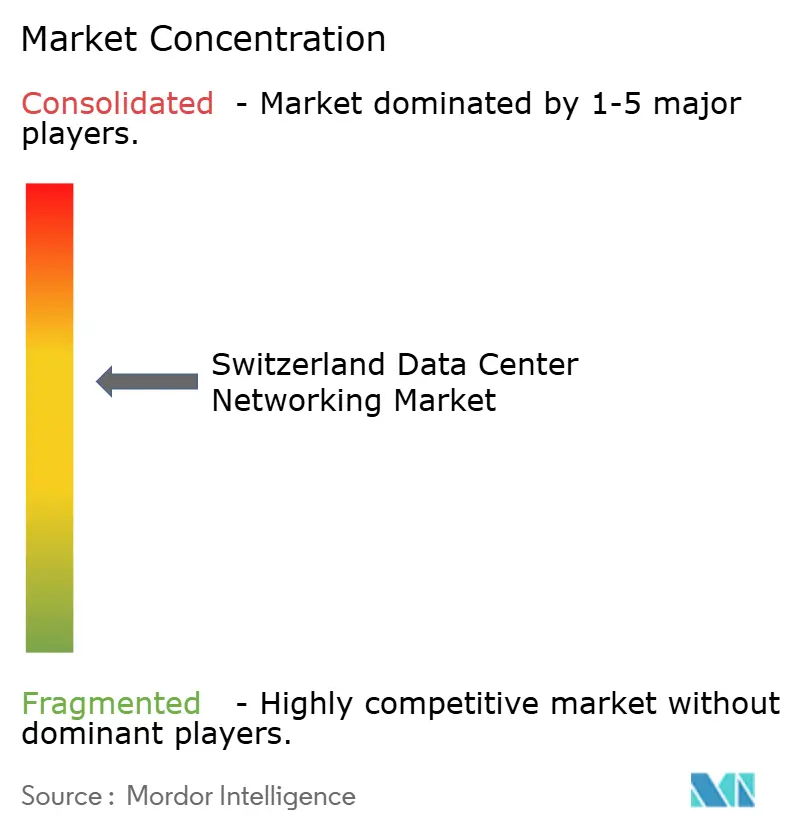
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes para Data Centers da Suíça pela Mordor Intelligence
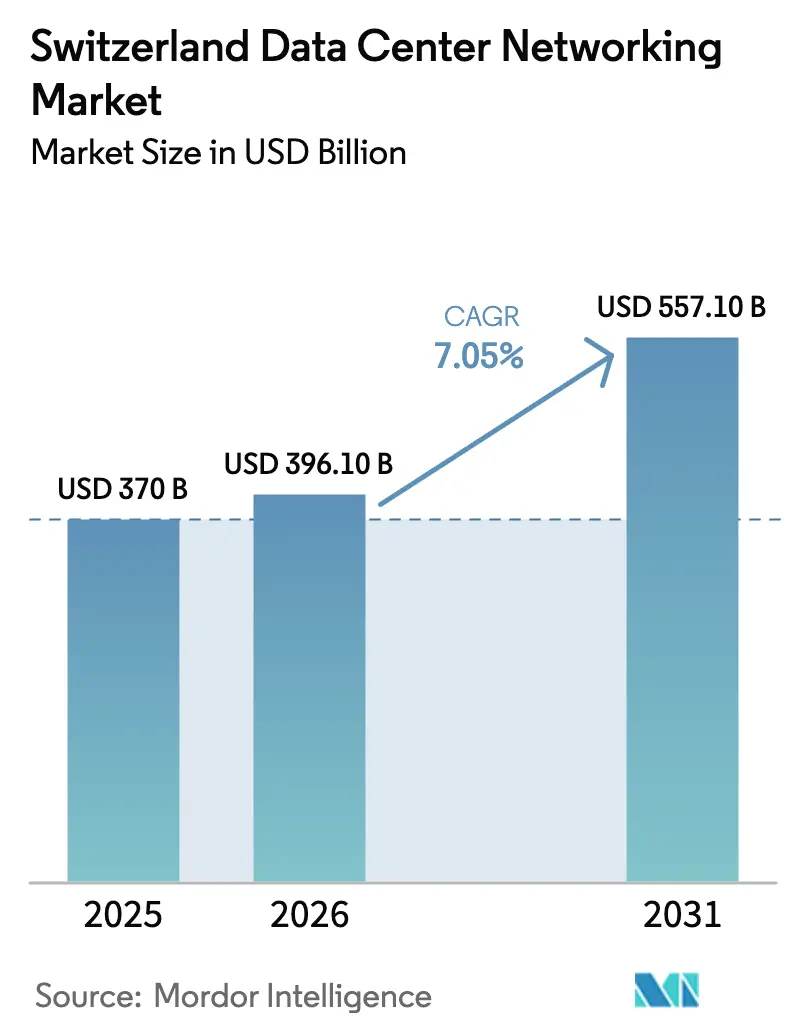
O tamanho do mercado de redes para data centers da Suíça em 2026 é estimado em USD 396,1 milhões, crescendo a partir do valor de 2025 de USD 370 milhões com projeções para 2031 indicando USD 557,1 milhões, crescendo a uma CAGR de 7,05% no período 2026-2031. O crescimento é impulsionado pela reputação do país em soberania de dados, pelas rígidas regras de residência de dados ao abrigo da revista Lei Federal de Proteção de Dados (revLFPD), e por uma infraestrutura de TI madura que atrai investimentos de hiperescala, borda e colocalização. Os fornecedores de nuvem em hiperescala que expandem a sua presença na Suíça, o apetite do setor financeiro por latência de negociação de microssegundos, e as metas nacionais de sustentabilidade estão a acelerar conjuntamente as atualizações de arquiteturas de malha de 10 GbE para arquiteturas de 50-100 GbE e >100 GbE. Entretanto, os compromissos corporativos de emissões líquidas zero e o rótulo de eficiência da Associação Suíça de Eficiência de Data Centers transformaram as plataformas de comutação energeticamente eficientes numa prioridade de aquisição, forçando os fornecedores a integrar fotônica de silício e capacidades de reutilização de calor. Os fornecedores que não consigam satisfazer os limiares de residência de dados no país ou de eficiência enfrentam barreiras de entrada elevadas. Estas forças regulatórias, tecnológicas e ambientais interligadas moldam um mercado onde a conformidade e o desempenho já não são compromissos, mas critérios de compra simultâneos
Principais Conclusões do Relatório
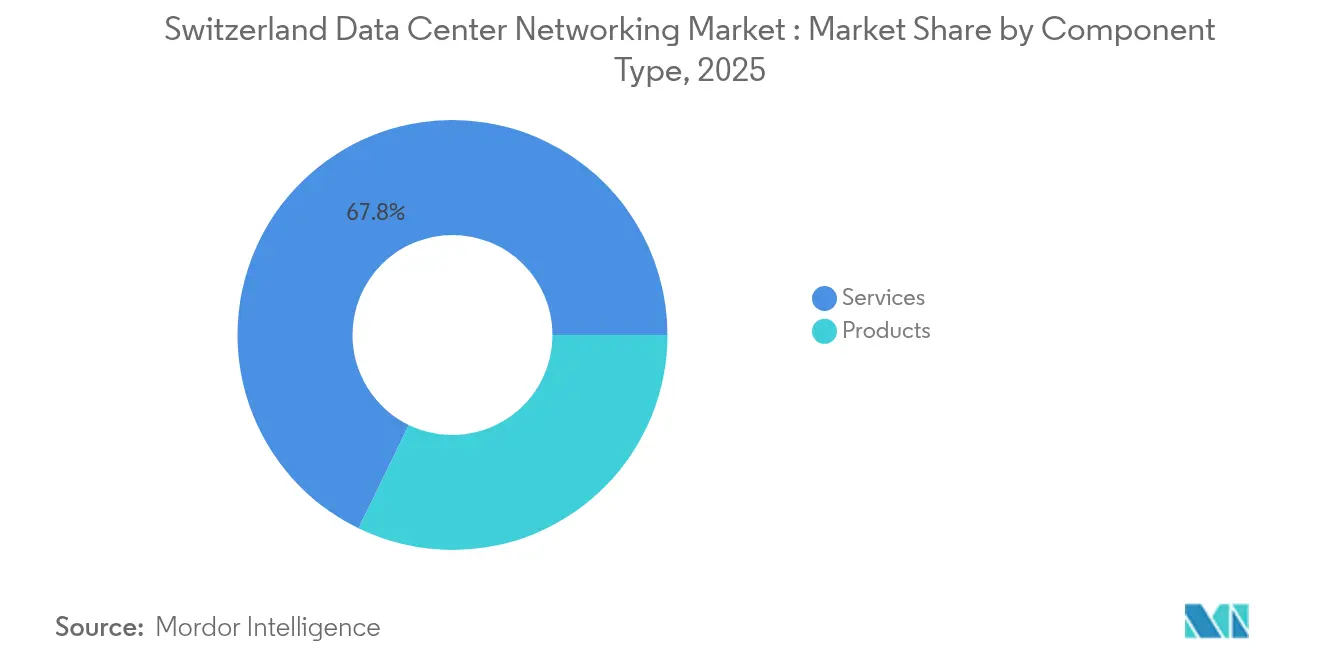
- Por componente, os comutadores Ethernet lideraram com 32,20% da participação do mercado de redes para data centers da Suíça em 2025, enquanto os controladores de redes definidas por software (SDN) estão projetados para expandir a uma CAGR de 12,76% até 2031.
- Por utilizador final, o segmento de TI e telecomunicações deteve 33,90% da participação do tamanho do mercado de redes para data centers da Suíça em 2025; serviços bancários, financeiros e de seguros (BFSI) está a crescer mais rapidamente a uma CAGR de 11,92%.
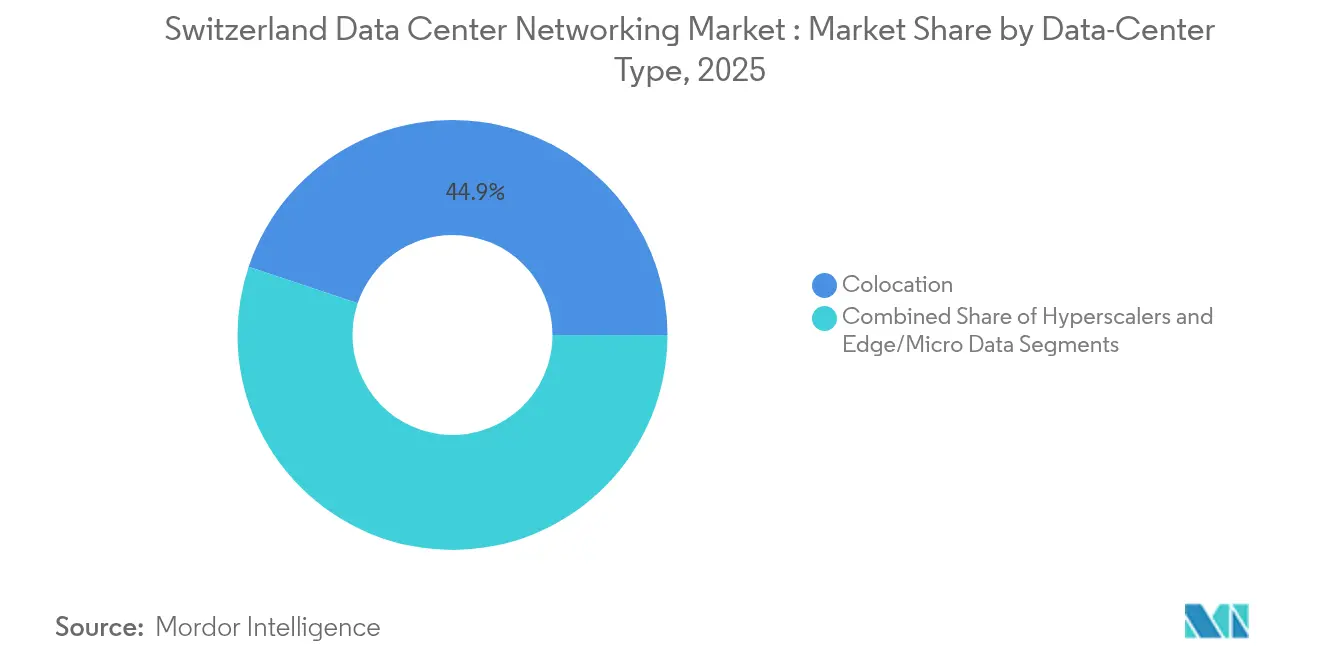
- Por tipo de data center, as instalações de colocalização detiveram 44,85% de participação na receita em 2025, enquanto as implementações de hiperescala/nuvem estão definidas para crescer a uma CAGR de 14,05% até 2031.
- Por largura de banda, as ligações de 50-100 GbE representaram 36,40% das implementações em 2025; >100 GbE é o nível de progressão mais rápida, avançando a uma CAGR de 14,72%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Redes para Data Centers da Suíça
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de serviços em nuvem e expansões em hiperescala | +1.8% | Zurique, Genebra, Basileia | Médio prazo (2-4 anos) |
| Aumento nos mandatos de cópia de segurança/arquivo de dados | +1.2% | Nacional, centros financeiros | Curto prazo (≤ 2 anos) |
| Implementação de data centers de borda e micro data centers | +1.5% | Regiões urbanas e industriais | Médio prazo (2-4 anos) |
| Atualizações de conformidade in-country da revLFPD | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Metas corporativas de emissões líquidas zero | +0.7% | Principais centros de data centers | Longo prazo (≥ 4 anos) |
| Infraestrutura de negociação de latência ultrabaixa | +0.4% | Distrito financeiro de Zurique | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de serviços em nuvem e expansões em hiperescala
Os operadores de hiperescala estão a acelerar as expansões suíças para atrair clientes europeus que exigem residência de dados local. A Microsoft reservou USD 400 milhões para ampliar a sua região de nuvem suíça em junho de 2025, sinalizando confiança na localização estratégica da Suíça para cargas de trabalho pan-europeias.[1]Microsoft Corp., "Microsoft expande a região suíça de nuvem", microsoft.com As empresas que atualizam para malhas de 25-100 GbE tratam agora a modernização da rede como um pré-requisito para cargas de trabalho multinuvem, em vez de uma atualização discricionária. A Visão de Rede 2030+ da Swisscom consolida dez redes IP legadas numa espinha dorsal unificada, criando capacidade para um crescimento anual de tráfego de 25% e oferecendo latência determinística adequada para aplicações financeiras em tempo real. Os participantes de serviços financeiros em Zurique estão a migrar motores de negociação algorítmica para novas malhas de alta densidade onde reduções de latência de microssegundos se traduzem diretamente em vantagens competitivas de negociação.
Aumento nos mandatos de cópia de segurança/arquivo de dados entre empresas suíças
A revLFPD exige trilhas de auditoria exaustivas, obrigando as empresas a implementar nós de arquivo georredundantes. O contrato de CHF 185 milhões (USD 208 milhões) por 15 anos da Swissmedic com a Swisscom integra funções robustas de arquivo, encriptação e recuperação de desastres na pilha de TI de supervisão farmacêutica do regulador. Mandatos semelhantes nos setores de saúde e ciências da vida desencadeiam a aquisição de controladores de rede de área de armazenamento capazes de automatizar a migração de dados em arquiteturas de dois ou três locais. As mudanças de tráfego resultantes estimulam a adoção de balanceadores de carga e controladores de entrega de aplicações dimensionados para débito encriptado à medida que as janelas de arquivo se reduzem de noturnas para quase em tempo real.
Implementação de data centers de borda e micro data centers para cargas de trabalho de IoT de baixa latência
Os pilotos de fábricas inteligentes, os testes de veículos autónomos e as redes de sensores em toda a cidade requerem nós de computação dentro de uma proximidade de milissegundos de um único dígito. A prova de conceito da Rede Totalmente Fotônica da NTT demonstrou latência entre data centers inferior a um milissegundo, validando topologias óticas concebidas para agrupamentos de borda municipais suíços.[2]NTT DATA, "Demonstração de rede totalmente fotônica na Suíça", nttdata.com A aquisição pela nLighten de sete locais de borda suíços da EXA Infrastructure aproxima a capacidade de micro data centers das zonas industriais e corredores de trânsito, elevando a procura por comutadores compactos de alto desempenho com alimentação redundante em formatos abaixo de 5 kW.[3]EdgeIR, "nLighten Acquires Seven Swiss Edge Data Centers", edgeir.com Os clientes industriais procuram consequentemente malhas de pilha dupla capazes de conectar protocolos de tecnologia operacional com Ethernet padrão num único plano de comutação.
Metas corporativas de emissões líquidas zero a impulsionar malhas de comutação energeticamente eficientes
Os rótulos de eficiência energética influenciam agora os critérios de adjudicação de concursos a par das pontuações de débito e latência. O esquema de certificação da Associação Suíça de Eficiência de Data Centers, garantido pelo Gabinete Federal de Energia, classifica as instalações com base no equilíbrio energético holístico dos subsistemas de arrefecimento, computação e redes. A próxima instalação de 12 MW da Green Datacenter em Zurique Oeste integra a extração de calor residual para aquecimento urbano e fluxo de ar de arrefecimento natural, provando que a sustentabilidade não precisa de limitar os módulos de alta densidade. Tais iniciativas promovem os módulos de fotônica de silício e as óticas co-integradas que ampliam a largura de banda enquanto reduzem os rácios de watts por gigabit.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talento certificado em redes para data centers | -0.8% | Nacional, cantões de língua alemã | Médio prazo (2-4 anos) |
| Elevado capex/opex para óticas e silício de 100 GbE+ | -1.1% | Principais centros de data centers | Curto prazo (≤ 2 anos) |
| Estrangulamentos no fornecimento de chips da UE | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório sobre equipamentos de origem chinesa | -0.4% | Nós do setor financeiro | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talento certificado em redes para data centers
A Suíça dispõe apenas de um conjunto limitado de engenheiros certificados em SDN, interligações óticas e malhas com reconhecimento de IA. A Swisscom já emprega 200 especialistas em segurança de dados em seis data centers e investe CHF 1,7 mil milhões (USD 1,91 mil milhões) anualmente em infraestrutura e formação para garantir a retenção de talentos. Os tetos de imigração restringem ainda mais a disponibilidade, levando as empresas a externalizar as operações de gestão para serviços geridos ou a adotar plataformas de automação de baixo toque que reduzem as cargas de trabalho de configuração manual.
Elevado capex/opex para óticas e silício de 100 GbE+
A transição de 10 GbE para 100 GbE+ exige novos planos de cabeamento, óticas de maior qualidade e atualização de competências do pessoal, elevando os orçamentos de projeto em 40-60% acima das atualizações elétricas segundo os benchmarks de fornecedores de fotônica de silício. A volatilidade do fornecimento de metais de terras raras na UE aumenta os custos dos transcetores, enquanto os limitados depósitos de reparação suíços elevam a logística de peças sobresselentes. As empresas de mercado médio pautam, por isso, as migrações pelos ciclos de depreciação em vez das exigências imediatas de desempenho, moderando a aceleração global da mistura de larguras de banda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Inovação Definida por Software Supera os Equipamentos Legados
O tamanho do mercado de redes para data centers da Suíça para os controladores SDN está projetado para expandir a uma CAGR de 12,76%, refletindo a preferência das empresas pela orquestração de políticas baseada em controladores em infraestruturas locais, de colocalização e multinuvem. A participação do mercado de redes para data centers da Suíça para comutadores Ethernet permaneceu mais elevada em 32,20% em 2025, mas as malhas estão a sofrer atualizações geracionais de configurações de folha-espinha de 10 GbE fixas para sistemas de 50-100 GbE modulares que exploram óticas de repartição e memória de buffer profunda. Os roteadores mantêm relevância para as ligações entre data centers, onde as tabelas de roteamento determinísticas garantem a conformidade com os SLAs de latência do setor financeiro. Os agrupamentos de IA estimulam ainda a adoção de interligações óticas de 400G, e as óticas de propósito específico da Cisco para malhas de GPU ilustram as estratégias dos fornecedores orientadas para o débito sem perdas de GPU para GPU. Os dispositivos de segurança de rede registam ganhos constantes à medida que os modelos de confiança zero aplicam a inspeção de tráfego leste-oeste dentro dos domínios de virtualização.
A combinação de componentes está a experienciar inovação em silício enquadrada em objetivos de sustentabilidade. As óticas co-integradas reduzem os watts por gigabit, ajudando as empresas a alinhar com os benchmarks de efetividade de utilização de energia do rótulo de eficiência. Os equipamentos de rede de área de armazenamento vêem um investimento renovado à medida que a revLFPD impulsiona a replicação de cópia de segurança em três locais. Os fornecedores que oferecem plug-ins de controlador para mapeamento de políticas em nuvem híbrida ganham preferência relativamente aos produtos isolados, enquanto as ofertas de caixa branca de hardware aberto asseguram implementações de nicho nos hiperescaladores que visam o controlo de custos e a aquisição desagregada.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Utilizador Final: Os Segmentos Verticais Financeiros Procuram Latência Determinística
No âmbito do mercado de redes para data centers da Suíça, as cargas de trabalho do BFSI impulsionam a procura de comutadores premium e protocolos de temporização. As mesas de negociação de alta frequência investem em malhas de desvio ótico de Camada 1 para reduzir microssegundos, estimulando uma CAGR de 11,92% até 2031 para o segmento. Os operadores de TI e telecomunicações do setor de redes para data centers da Suíça, detendo 33,90% de participação, permanecem inquilinos âncora de salas de colocalização e primeiros adotantes de espinhas dorsais de 800G que ligam anéis metropolitanos. As agências do setor público atualizam para enclaves isolados com módulos de gestão de chaves obrigatoriamente no território nacional. Os prestadores de cuidados de saúde integram o fatiamento de rede para priorizar os pacotes de telemedicina juntamente com arquivos de imagens conformes com as regras de retenção da Swissmedic, enquanto as empresas de ciências da vida dependem do débito leste-oeste determinístico para pipelines de genómica. Os fabricantes adotam malhas convergentes de tecnologia operacional/TI para monitorizar a telemetria de manutenção preditiva e fechar a latência do ciclo de controlo dentro das fábricas. As empresas de comunicação social transitam de ligações por satélite para contribuições baseadas em IP de 4K/8K, exigindo comutadores de nível folha otimizados para multidifusão.
Por Tipo de Data Center: Os Hiperescaladores Dominam os Projetos de Expansão
A colocalização continua a ser o maior segmento do mercado de redes para data centers da Suíça com 44,85% de participação, mas os hiperescaladores desfrutam da CAGR mais forte de 14,05% à medida que os fornecedores globais estabelecem regiões no país para servir cargas de trabalho europeias ao abrigo da revLFPD. O tamanho do mercado de redes para data centers da Suíça para os segmentos de hiperescala beneficia de ASICs personalizados e co-design eletromecânico que reduz os envelopes de potência dos bastidores enquanto visa ≥95% de tempo de funcionamento da rede. As instalações de borda e micro surgem ao longo de centros ferroviários, campus de fábricas e túneis alpinos, atendendo a casos de IoT de latência ultrabaixa e entrega de conteúdos. A aquisição pela Swisscom em dezembro de 2024 do site de Bonvillars amplia o seu agrupamento de colocalização na Romandia, sustentando a georredundância para empresas de língua francesa. Os projetos de data centers subterrâneos, como a instalação de Flums com índice de custo de 82%, ilustram respostas inovadoras à escassez de terrenos e à gestão térmica numa geologia que assegura a segurança física.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Largura de Banda: As Transições de Maior que 100 GbE Ganham Impulso
As instalações suíças convencionais padronizaram em 50-100 GbE, que capturou uma participação de 36,40% em 2025. No entanto, as linhas de >100 GbE, lideradas por Ethernet de 400G e 800G, estão a crescer a uma CAGR de 14,72% à medida que os agrupamentos de GPU, as fazendas de inferência de IA e as plataformas de distribuição de dados de mercado saturam os canais atuais. O tamanho do mercado de redes para data centers da Suíça para portfólios de >100 GbE está pronto para atingir o pico à medida que os custos de fotônica de silício se normalizam. As óticas conectáveis QSFP-TEK e de acionamento linear oferecem aos fornecedores compromissos alternativos entre potência e latência. Inversamente, ≤25 GbE persiste nos pontos de presença de borda onde os orçamentos de custo e energia superam o débito bruto. As equipas de rede projetam migrações de planta de cabos para caminhos multimodo de par único para preparar o futuro contra os próximos módulos de 1,6T, enquanto as cadeias de ferramentas de software evoluem para automatizar o balanceamento de carga em camadas de velocidades mistas.
Análise Geográfica
O mercado de redes para data centers da Suíça concentra-se em torno de Zurique, Genebra e Basileia, sede de finanças, organizações internacionais e quartéis-generais de ciências da vida, respetivamente. Os locais de negociação de Zurique impõem rotas de fibra de microssegundos entre data centers e motores de câmbio, sustentando tarifas de conectividade premium. Genebra atrai organismos multinacionais que exigem alojamento neutro ao abrigo de leis de privacidade sólidas, enquanto o corredor farmacêutico de Basileia atualiza as malhas de rede para acomodar a análise genómica. Os recursos hidroelétricos fornecem 60% da energia nacional, permitindo aos operadores divulgar misturas de energias renováveis que complementam as metas de emissões líquidas zero. A penetração de fibra até ao lar ultrapassa 50% a nível nacional, mas a variância entre cantões rurais impulsiona incentivos governamentais para construções de ótica no último quilómetro. As ligações de fibra escura transfronteiriças para Frankfurt e Milão ampliam os conjuntos de largura de banda, embora os operadores mantenham espelhos no país para cumprir a revLFPD. Os projetos subterrâneos, incluindo cavernas reconvertidas de bunkers militares, reduzem as cargas de arrefecimento aproveitando as temperaturas ambiente das rochas e proporcionam resiliência face a riscos superficiais. Estes pontos fortes geográficos reforçam a perceção da Suíça como o enclave de soberania de dados da Europa, onde uma governação regulatória robusta coexiste com modelos de infraestrutura inovadores.
Panorama regulatório
Os requisitos de rede de data centers da Suíça são moldados pela convergência de regras de privacidade, cibersegurança e terceirização setorial, que empurram os operadores para o controle interno, forte auditabilidade e padrões de segurança mais elevados. A Lei Federal de Proteção de Dados revisada (revFADP) reforça as expectativas de governança de dados que, na prática, impulsionam a segmentação de rede, o registro de logs e as atualizações de criptografia para cargas de trabalho regulamentadas hospedadas em ambientes de colocation e nuvem. Paralelamente, a Lei de Segurança da Informação (ISA) está em vigor desde 1 de janeiro de 2024, introduzindo obrigações de notificação de ataques cibernéticos para operadores de infraestrutura crítica com efeito a partir de 1 de abril de 2025, com possibilidade de sanção em vigor desde 1 de outubro de 2025 (multas de até CHF 100.000). Isso aumenta a demanda por arquiteturas de comutação e segurança resilientes e observáveis.
As implantações relacionadas a serviços financeiros e telecomunicações enfrentam impulsionadores adicionais de conformidade. A Circular de Terceirização 2018/3 da FINMA e as orientações relacionadas (incluindo a Orientação 03/2024) influenciam a forma como as instituições supervisionadas governam a terceirização de TIC e nuvem, frequentemente traduzindo-se em requisitos de controle demonstrável sobre segurança de rede, monitoramento e risco de fornecedores. As aquisições e garantias também fazem referência aos padrões mínimos de TIC publicados pelo Escritório Federal de Abastecimento Econômico Nacional (FONES), alinhados aos conceitos do NIST. Separadamente, a Lei Federal sobre Vigilância de Correios e Telecomunicações (SPTA) impõe a habilitação de interceptação legal a provedores relevantes, afetando o design de rede e a seleção de fornecedores para serviços de conectividade dentro do país.
Panorama Competitivo
Os incumbentes globais - Cisco, Juniper, Arista - abordam o desempenho e a conformidade incorporando telemetria com reconhecimento da revLFPD e integrando servidores locais de gestão de chaves. Os integradores regionais associam-se a estes fornecedores para compensar a escassez de talentos, fornecendo trocas de malha chave-na-mão que aceleram os ciclos de entrada em funcionamento. A colaboração da Arista com a NVIDIA no Agente de IA EOS une a telemetria de comutadores com as métricas de utilização de GPU, proporcionando controlo de congestionamento em ciclo fechado adaptado para agrupamentos de IA. Os especialistas em óticas como a Infinera e a Nokia fornecem módulos coerentes conectáveis para ligações metropolitanas, enquanto os fabricantes de equipamento original de caixa branca visam os hiperescaladores que procuram eficiências de custo através da desagregação. As pressões de sustentabilidade impulsionam os roteiros dos fornecedores para óticas co-integradas e materiais de chassis recicláveis, com a Green Datacenter a testar aquisições de economia circular para bastidores de rede. O escrutínio regulatório sobre equipamentos de origem chinesa direciona os clientes do setor financeiro para fornecedores ocidentais ou japoneses, comprimindo a diversidade de fornecedores, mas elevando a confiança na conformidade. As empresas de médio porte exploram nichos na orquestração de borda, vendendo software de controlador que provisiona conjuntos de micro data centers de múltiplos locais a partir de um único painel de controlo. O campo geral de fornecedores permanece moderadamente fragmentado, mas a abrangência da solução e o alinhamento local ditam cada vez mais a retenção de participação a longo prazo.
Líderes do Setor de Redes para Data Centers da Suíça
Cisco Systems, Inc.
Arista Networks, Inc.
Hewlett Packard Enterprise Company
Juniper Networks, Inc.
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara é a modernização orientada por conformidade, que combina estruturas de maior largura de banda com capacidades comprováveis de segurança e relatórios. As obrigações de notificação de incidentes da ISA (em vigor a partir de 1 de abril de 2025) e o regime de sanções a partir de 1 de outubro de 2025 aumentam a necessidade de telemetria avançada, segmentação e inspeção de segurança dentro dos fluxos de tráfego leste-oeste. Isso, por sua vez, sustenta a demanda por controladores SDN, appliances de segurança de rede e balanceamento de carga criptografado de alto rendimento em arquiteturas georredundantes. No setor de BFSI, as expectativas de terceirização da FINMA reforçam as aquisições de pilhas de rede controladas e auditáveis em ambientes de colocation e nuvem privada, ampliando o espaço em branco para serviços de rede gerenciados e parceiros de integração capazes de empacotar controles de conformidade junto com programas de migração de 50-100 GbE e >100 GbE.
As expansões de capacidade e os investimentos em nuvem focados em soberania mantêm o pipeline ativo para comutação de próxima geração e interconexões ópticas. O investimento de USD 400 milhões da Microsoft em nuvem e IA na Suíça, anunciado em junho de 2025, e o investimento em grande escala da Green em um campus de data center perto de Zurique (CHF 500 milhões, 46.000 metros quadrados), ancoram acréscimos de infraestrutura de curto prazo que exigem renovações de arquitetura spine-leaf, atualizações ópticas metropolitanas e arquiteturas eficientes em energia alinhadas com iniciativas de rotulagem de eficiência energética na Suíça. A ênfase da Genebra Internacional em resiliência cibernética e infraestrutura digital segura também sustenta a demanda por conectividade soberana e de alta garantia, incluindo abordagens como redes resistentes a quantum e projetos de data centers privados reforçados, deixando espaço para fornecedores e integradores capazes de entregar estruturas seguras com forte suporte de ciclo de vida sob as expectativas de conformidade suíças.
Desenvolvimentos recentes do setor
- Junho de 2026: a Arista Networks apresentou um portfólio de próxima geração de 1,6 Terabit projetado para estruturas de rede de IA. O lançamento fortalece as capacidades de implantação hyperscale e de borda na Suíça para a modernização de data centers de IA. A iniciativa reforça o posicionamento da Arista em redes de alto desempenho para data centers na Suíça.
- Abril de 2026: a Cisco Systems anunciou a agenda oficial do Cisco Connect 2026 Switzerland, com foco em data centers prontos para IA e resiliência digital. A agenda sinaliza uma ênfase estratégica em infraestrutura habilitada para IA e implantações de nível soberano na Suíça. A iniciativa amplia a presença da Cisco em atualizações de data centers suíços e projetos de resiliência alinhados ao governo.
- Março de 2026: a Arista Networks nomeou Lars Walter para liderar os esforços de expansão no mercado suíço para redes de data centers de nuvem e IA. A nomeação de liderança reforça a execução da Arista no mercado suíço para redes de data centers de nuvem e IA. A decisão acelera o ímpeto de entrada no mercado no ecossistema de data centers suíço.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange os gastos na Suíça com equipamentos de rede e serviços relacionados usados dentro de data centers para mover dados de forma confiável entre servidores, armazenamento e conectividade externa. O valor é contabilizado quando a solução é adquirida para uso em data center, tanto em novas construções quanto em ciclos de renovação.
Exclusões do escopo: excluímos redes de campus empresarial geral que não são implantadas em ambiente de data center, bem como gastos puramente com construção de instalações, como edifícios, energia e refrigeração.
Visão geral da segmentação
- Por Componente
- Produtos
- Comutadores Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interligações Óticas
- Serviços
- Instalação e Integração
- Formação e Consultoria
- Suporte e Manutenção
- Serviços de Rede Geridos
- Produtos
- Por Utilizador Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Comunicação Social e Entretenimento
- Saúde e Ciências da Vida
- Fabricação e Industrial
- Outros Utilizadores Finais
- Por Tipo de Data Center
- Colocalização
- Hiperescaladores/Fornecedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites externos da demanda na Suíça e para ancorar premissas difíceis de validar apenas por entrevistas. Fizemos referência a indicadores públicos de infraestrutura e telecomunicações, traduzindo-os para a forma como os data centers normalmente renovam as camadas de comutação, roteamento e rede relacionadas.
As principais fontes públicas utilizadas incluem estatísticas oficiais e comunicados de política do Escritório Federal de Estatística da Suíça (FSO) e do Escritório Federal de Comunicações (OFCOM), além de conjuntos de dados internacionais como os da ITU e da OCDE para o contexto de banda larga e adoção digital. Também revisamos publicações de órgãos de intercâmbio de internet e redes, como o RIPE NCC e a IETF, além de artigos revisados por pares que acompanham o crescimento do tráfego e as mudanças no design de redes de data centers. Para conectar o modelo às realidades comerciais, utilizamos registros de empresas, apresentações a investidores e cobertura de imprensa confiável, além de assinaturas pagas seletivas para dados financeiros e inteligência de empresas, bancos de dados de patentes e verificações de embarques de importação-exportação, quando pertinente. Esta lista é apenas ilustrativa, e outras fontes também foram utilizadas para apoiar a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Nossas entrevistas e pesquisas na Suíça abrangem operadores de data centers, equipes de nuvem e colocation, integradores de rede, distribuidores e compradores de TI corporativos. Os respondentes esclarecem ciclos de renovação, mix de largura de banda, movimento de ASP, utilização, cronograma de projetos e a participação de redes nos orçamentos de data centers. Suas contribuições são usadas para testar indicadores secundários, preencher detalhes ausentes e apoiar a triangulação final no mercado suíço.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 18% |
| Nível médio: 46% | Líderes funcionais/de unidade: 32% |
| Players menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de capacidade de data center na Suíça são traduzidos em demanda de rede por meio da intensidade de equipamentos e do comportamento de renovação, e então o total é reconstruído por etapas de largura de banda e camadas de arquitetura típicas. Uma vez preparado o primeiro modelo, ele é cruzado com aproximações bottom-up, como o ASP amostrado por porta x volumes de porta estimados para classes comuns de switches, além de verificações de canal sobre a divisão de mix entre nova implantação e substituição.
Algumas entradas práticas que moldam o modelo incluem: capacidade instalada e planejada de data centers, mudanças na densidade de racks que impulsionam o tráfego leste-oeste, adoção de Ethernet de maior velocidade (10 GbE migrando para 25 a 40 GbE e acima), ciclos médios de renovação para camadas core e leaf, e a adesão observada a serviços de design, integração e manutenção. Quando algumas partes do mix não são suficientemente visíveis, as lacunas são tratadas aplicando intervalos conservadores que são posteriormente estreitados por meio de consenso em entrevistas. Para a previsão, é utilizada análise de cenários para que a demanda possa ser ajustada com base no cronograma de construção, no ritmo de migração de largura de banda e na movimentação de preços, sendo então revisada em comparação com as expectativas de compradores e especialistas do lado da oferta para os próximos anos.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para reduzir o viés de fonte única. Comparamos os totais com sinais independentes, como acréscimos de capacidade, cronograma de aquisições e os volumes de unidades implícitos por trás da estimativa de receita, e então investigamos quaisquer grandes saltos que não correspondam a padrões de renovação conhecidos.
Antes da aprovação final, o modelo e as premissas passam por revisões escalonadas de analistas, e novos contatos são acionados quando há variações materiais por componente, largura de banda ou categoria de usuário final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos importantes alteram preços, oferta ou planos de construção. Imediatamente antes da entrega, uma nova passagem é concluída para que a visão final reflita os desenvolvimentos mais recentes.
Tamanho do mercado de rede de data centers da Suíça segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para redes de data centers na Suíça podem parecer muito diferentes porque os limites nem sempre são definidos da mesma forma, e porque o cronograma de preços e atualizações pode ser tratado de maneira diferente. Na prática, as maiores variações geralmente vêm de se os serviços são contabilizados, de como é cronometrada a migração de largura de banda e de se os gastos adjacentes em infraestrutura de TI são misturados ao número de redes.
Ao acompanhar o mix de largura de banda, os ciclos de renovação e as entradas de preços específicas da Suíça, a Mordor Intelligence mantém o modelo focado apenas nos gastos com redes de data centers, evitando misturar categorias mais amplas de infraestrutura de data center que podem inflar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 370 bilhões de USD (2025) | |
| Consultoria Regional A | 578,3 milhões de USD (2025) | Esta estimativa parece usar uma visão mais restrita, focada apenas em redes, com preços unitários diferentes e um horizonte mais longo, e pode não alinhar o ano-base e o momento cambial às mesmas premissas de ciclo de renovação usadas neste estudo. |
| Jornal Setorial B | 820,8 milhões de USD (2025) | Esse valor provavelmente mescla redes com gastos mais amplos em infraestrutura de data center (nos quais as redes são uma subparte) e, portanto, pode superestimar a demanda pura de comutação e roteamento quando mapeado de volta para portas e adoção de largura de banda. |
A dispersão nos valores publicados é explicada principalmente pelos limites de escopo e por como as atualizações de largura de banda são convertidas em dólares ao longo do tempo. Quando as definições são mantidas rígidas e as premissas são verificadas em relação a sinais de capacidade e ao cronograma realista de renovação, o tamanho de mercado resultante se torna mais fácil de rastrear e reproduzir entre as atualizações.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de redes para data centers da Suíça?
O mercado está avaliado em USD 396,1 milhões em 2026 e está projetado para atingir USD 557,1 milhões até 2031.
Qual segmento de componente detém a maior participação?
Os comutadores Ethernet representaram 32,20% de participação de mercado em 2025, tornando-os a maior categoria de componentes.
Por que razão os hiperescaladores estão a expandir rapidamente na Suíça?
As leis rígidas de residência de dados, a estabilidade política e a disponibilidade de energias renováveis encorajam os hiperescaladores a construir regiões locais enquanto servem cargas de trabalho europeias mais amplas.
Como é que as metas de sustentabilidade estão a influenciar as escolhas de hardware de rede?
As metas corporativas de emissões líquidas zero e o rótulo da Associação Suíça de Eficiência de Data Centers impulsionam os operadores para comutadores energeticamente eficientes, óticas de fotônica de silício e projetos de reutilização de calor residual.
Qual é o nível de largura de banda com crescimento mais rápido?
As linhas de Maior que 100 GbE, alimentadas pelas necessidades de IA e negociação de alta frequência, estão a avançar a uma CAGR de 14,72% até 2031.
Qual é a principal restrição relacionada com talentos no mercado suíço?
A escassez de engenheiros certificados em SDN e redes óticas aumenta os custos de mão de obra e abranda a velocidade de implementação, particularmente nos cantões de língua alemã.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Segurança Física de Data Centers da Suíça Segurança física na Suíça, dividida por tipo de solução e tipo de serviço.
- Mercado de Armazenamento de Data Centers na Suíça Armazenamento na Suíça, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Refrigeração de Data Center do México Refrigeração no México, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Consumo de Água para Data Centers do Brasil Consumo de água no Brasil, dividido por fonte de captação de água, tipo de data center e tamanho de data center.
- Mercado de Refrigeração de Data Center da Suíça Refrigeração na Suíça, dividida por tipo de instalação, tier e tecnologia de refrigeração.



