
Schweizer Rechenzentrum-Netzwerkmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
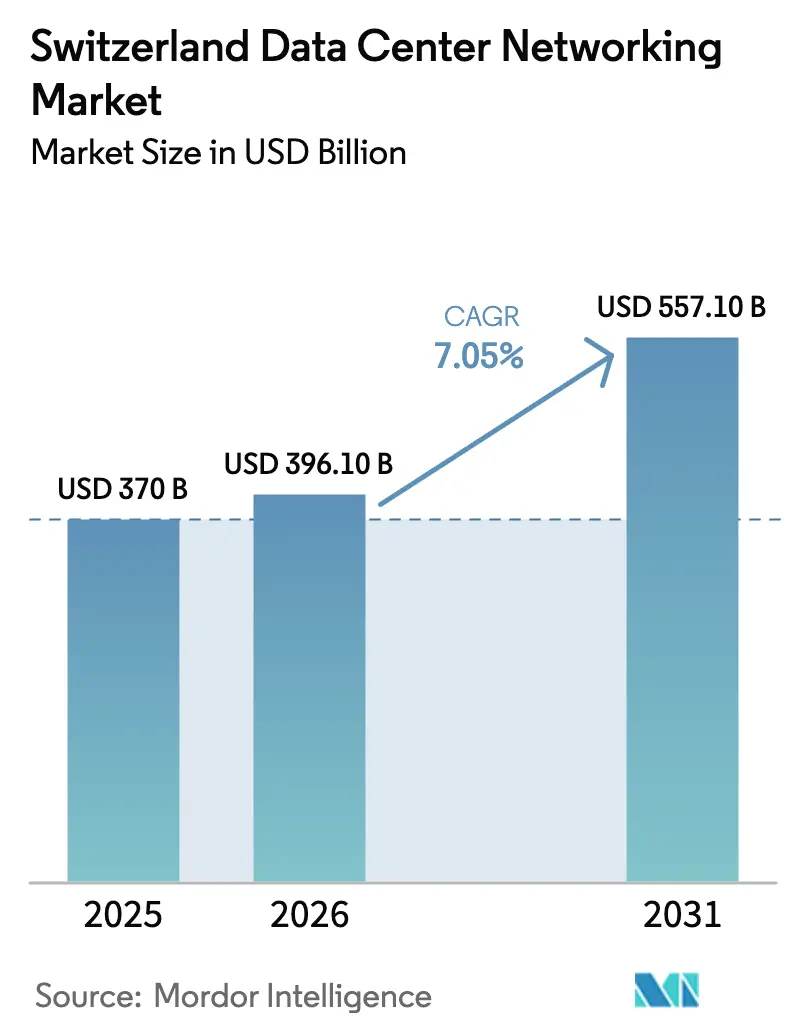
| Marktgröße im Basisjahr (2025) | 370 Milliarden US-Dollar |
| Marktgröße (2026) | 396.1 Milliarden US-Dollar |
| Marktgröße (2031) | 557.1 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.05 % |
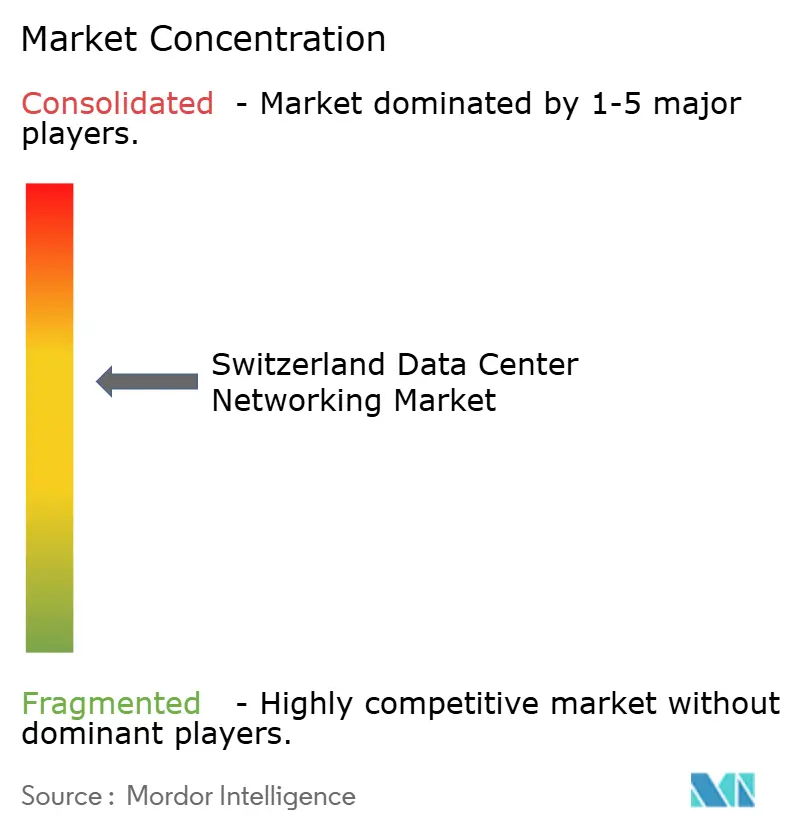
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweizer Rechenzentrum-Netzwerkmarkt Analyse von Mordor Intelligence
Die Größe des Schweizer Rechenzentrum-Netzwerkmarktes wird im Jahr 2026 auf USD 396,1 Millionen geschätzt, wächst gegenüber dem Wert von USD 370 Millionen im Jahr 2025, wobei die Prognosen für 2031 USD 557,1 Millionen zeigen, mit einer Wachstumsrate von 7,05 % CAGR über 2026-2031. Das Wachstum wird durch den Ruf des Landes in Bezug auf Datensouveränität, strenge Aufenthaltsregeln gemäß dem überarbeiteten Bundesgesetz über den Datenschutz (revDSG) und eine ausgereifte IT-Infrastruktur angetrieben, die Hyperscale-, Edge- und Kollokationsinvestitionen anzieht. Hyperscale-Cloud-Anbieter, die ihren Schweizer Fußabdruck ausweiten, der Appetit des Finanzsektors auf Mikrosekunden-Handelslatenz und landesweite Nachhaltigkeitsziele beschleunigen gemeinsam Upgrades von 10-GbE-Netzwerken zu 50-100-GbE- und >100-GbE-Architekturen. Gleichzeitig haben unternehmerische Netto-Null-Verpflichtungen und das Effizienzlabel der Schweizer Rechenzentrum-Effizienzvereinigung energieeffiziente Schalt-Plattformen zu einer Beschaffungspriorität gemacht und zwingen Anbieter dazu, Siliziumphotonik- und Wärmerückgewinnungsfähigkeiten zu integrieren. Anbieter, die die landesinternen Anforderungen an Datenaufenthaltsort oder Effizienzgrenzen nicht erfüllen können, sehen sich erhöhten Marktzugangsbarrieren gegenüber. Diese miteinander verflochtenen regulatorischen, technologischen und ökologischen Kräfte prägen einen Markt, in dem Compliance und Leistung keine Kompromisse mehr sind, sondern gleichzeitige Kaufkriterien.
Wesentliche Erkenntnisse des Berichts
- Nach Komponente führten Ethernet-Switches mit einem Anteil von 32,20 % am Schweizer Rechenzentrum-Netzwerkmarkt im Jahr 2025, während Software-Defined-Networking (SDN)-Controller bis 2031 voraussichtlich mit einer CAGR von 12,76 % wachsen werden.
- Nach Endnutzer hielt das IT- und Telekommunikationssegment im Jahr 2025 einen Anteil von 33,90 % an der Größe des Schweizer Rechenzentrum-Netzwerkmarktes; das Bank-, Finanzdienstleistungs- und Versicherungswesen (BFSI) wächst am schnellsten mit einer CAGR von 11,92 %.
- Nach Rechenzentrumstyp hielten Kollokationseinrichtungen im Jahr 2025 einen Umsatzanteil von 44,85 %, während Hyperscale-/Cloud-Deployments bis 2031 voraussichtlich mit einer CAGR von 14,05 % wachsen werden.
- Nach Bandbreite repräsentierten 50-100-GbE-Verbindungen im Jahr 2025 einen Anteil von 36,40 % der Deployments; >100 GbE ist die am schnellsten wachsende Stufe mit einer Wachstumsrate von 14,72 % CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Schweizer Rechenzentrum-Netzwerkmarkt Trends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsende Nutzung von Cloud-Diensten und Hyperscale-Ausbau | +1.8% | Zürich, Genf, Basel | Mittelfristig (2-4 Jahre) |
| Anstieg der Datensicherungs-/Archivierungspflichten | +1.2% | Landesweit, Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Edge- und Mikro-Rechenzentrum-Einführung | +1.5% | Städtische und industrielle Regionen | Mittelfristig (2-4 Jahre) |
| Landesinterne Compliance-Upgrades gemäß revDSG | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Netto-Null-Ziele | +0.7% | Wichtige Rechenzentrum-Standorte | Langfristig (≥ 4 Jahre) |
| Ultra-Niedriglatenz-Handelsinfrastruktur | +0.4% | Zürcher Finanzbezirk | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung von Cloud-Diensten und Hyperscale-Ausbau
Hyperscale-Betreiber beschleunigen ihre Schweizer Expansionen, um europäische Kunden anzuziehen, die eine lokale Datenaufenthaltsortpflicht benötigen. Microsoft stellte im Juni 2025 USD 400 Millionen für die Erweiterung seiner Schweizer Cloud-Region bereit, was das Vertrauen in die strategische Lage der Schweiz für paneuropäische Workloads signalisiert.[1]Microsoft Corp., "Microsoft erweitert die Schweizer Cloud-Region", microsoft.com Unternehmen, die auf 25-100-GbE-Netzwerke aufrüsten, betrachten Netzwerkmodernisierung nun als Voraussetzung für Multi-Cloud-Workloads und nicht mehr als diskretionäre Erneuerung. Swisscoms Netzwerkvision 2030+ konsolidiert zehn veraltete IP-Netzwerke zu einem einheitlichen Backbone und schafft Kapazitätsreserven für 25 % jährliches Datenverkehrswachstum, während deterministische Latenz für Echtzeit-Finanzanwendungen geboten wird. Finanzdienstleister in Zürich migrieren algorithmische Handelsmaschinen auf neue hochdichte Netzwerke, bei denen Mikrosekunden-Latenzreduzierungen direkt in Wettbewerbsvorteile beim Handel umgemünzt werden.
Anstieg der Datensicherungs-/Archivierungspflichten bei Schweizer Unternehmen
Das revDSG verlangt umfangreiche Prüfpfade und verpflichtet Unternehmen zur Implementierung georedundanter Archivierungsknoten. Der CHF-185-Millionen-Vertrag (USD 208 Millionen) von Swissmedic mit Swisscom über 15 Jahre integriert robuste Archivierungs-, Verschlüsselungs- und Notfallwiederherstellungsfunktionen in den pharmazeutischen Aufsichts-IT-Stack des Regulators. Ähnliche Vorschriften im Gesundheitswesen und in den Biowissenschaften lösen die Beschaffung von Speicherbereichsnetzwerk-Controllern aus, die in der Lage sind, die Datenmigration über Zwei- oder Drei-Standort-Architekturen zu automatisieren. Die daraus resultierenden Datenverkehrsverschiebungen stimulieren die Nutzung von Lastenverteilern und Anwendungsbereitstellungs-Controllern, die für verschlüsselten Durchsatz ausgelegt sind, während sich Archivierungsfenster von nächtlich auf nahezu in Echtzeit verengen.
Edge- und Mikro-Rechenzentrum-Einführung für Niedriglatenz-IoT-Workloads
Intelligente Fabrikversuche, Tests autonomer Fahrzeuge und stadtweite Sensornetzwerke erfordern Rechenknoten innerhalb einstelliger Millisekunden-Nähe. NTTs Proof-of-Concept des All-Photonik-Netzwerks demonstrierte Sub-Millisekunden-Latenz zwischen Rechenzentren und validierte optische Topologien für Schweizer kommunale Edge-Cluster.[2]NTT DATA, "All-Photonics Network Demonstration in der Schweiz", nttdata.com nLightens Kauf von sieben Schweizer Edge-Standorten von EXA Infrastructure bringt Mikro-Rechenzentrum-Kapazitäten näher an Industriezonen und Verkehrskorridore und erhöht die Nachfrage nach kompakten Hochleistungs-Switches mit redundanter Stromversorgung in Formfaktoren unter 5 kW.[3]EdgeIR, "nLighten erwirbt sieben Schweizer Edge-Rechenzentren", edgeir.com Industriekunden suchen daher nach Dual-Stack-Netzwerken, die OT-Protokolle mit Standard-Ethernet auf einer einzigen Schaltebene verbinden können.
Unternehmerische Netto-Null-Ziele treiben energieeffiziente Schalt-Netzwerke voran
Energieeffizienzlabels beeinflussen nun die Ausschreibungsvergabekriterien neben Durchsatz- und Latenzwerten. Das Zertifizierungsschema der Schweizer Rechenzentrum-Effizienzvereinigung, das vom Bundesamt für Energie unterstützt wird, bewertet Einrichtungen nach der ganzheitlichen Energiebilanz von Kühlungs-, Rechen- und Netzwerk-Subsystemen. Die bevorstehende 12-MW-Anlage von Green Datacenter in Zürich West integriert Abwärmerückgewinnung für Fernwärme und natürliche Kühlluftströmung und beweist, dass Nachhaltigkeit hochdichte Pods nicht einschränken muss. Solche Initiativen fördern Siliziumphotonik-Module und ko-verpackte Optiken, die die Bandbreite erweitern und gleichzeitig die Watt-pro-Gigabit-Verhältnisse reduzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten Rechenzentrum-Netzwerkfachleuten | -0.8% | Landesweit, deutschsprachige Kantone | Mittelfristig (2-4 Jahre) |
| Hohe Investitions-/Betriebskosten für optische 100-GbE+-Verbindungen und Silizium | -1.1% | Wichtige Rechenzentrum-Standorte | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der EU-Chipversorgung | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Überprüfung von Geräten chinesischer Herkunft | -0.4% | Finanzsektor-Knoten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Rechenzentrum-Netzwerkfachleuten
Die Schweiz verfügt nur über einen begrenzten Pool an Ingenieuren, die für SDN, optische Verbindungen und KI-bewusste Netzwerke zertifiziert sind. Swisscom beschäftigt bereits 200 Datensicherheitsspezialisten in sechs Rechenzentren und investiert jährlich CHF 1,7 Milliarden (USD 1,91 Milliarden) in Infrastruktur und Ausbildung, um die Mitarbeiterbindung zu sichern. Einwanderungsobergrenzen schränken die Verfügbarkeit weiter ein und veranlassen Unternehmen, den laufenden Betrieb an verwaltete Dienste auszulagern oder berührungsarme Automatisierungsplattformen einzusetzen, die den manuellen Konfigurationsaufwand reduzieren.
Hohe Investitions-/Betriebskosten für optische 100-GbE+-Verbindungen und Silizium
Der Übergang von 10 GbE auf 100 GbE+ erfordert neue Verkabelungspläne, höherwertige Optiken und die Qualifizierung des Personals, wodurch die Projektausgaben laut Benchmarks von Siliziumphotonik-Anbietern 40-60 % über elektrischen Upgrades liegen. Die Versorgungsvolatilität der EU bei Seltenerdelementen erhöht die Transceiver-Kosten, während begrenzte Schweizer Reparaturdepots die Ersatzteillogistik verteuern. Mittelständische Unternehmen taktieren daher Migrationen im Einklang mit Abschreibungszyklen anstatt auf unmittelbare Leistungsanforderungen zu reagieren, was die allgemeine Bandbreiten-Mix-Beschleunigung dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Defined-Innovation übertrifft veraltete Geräte
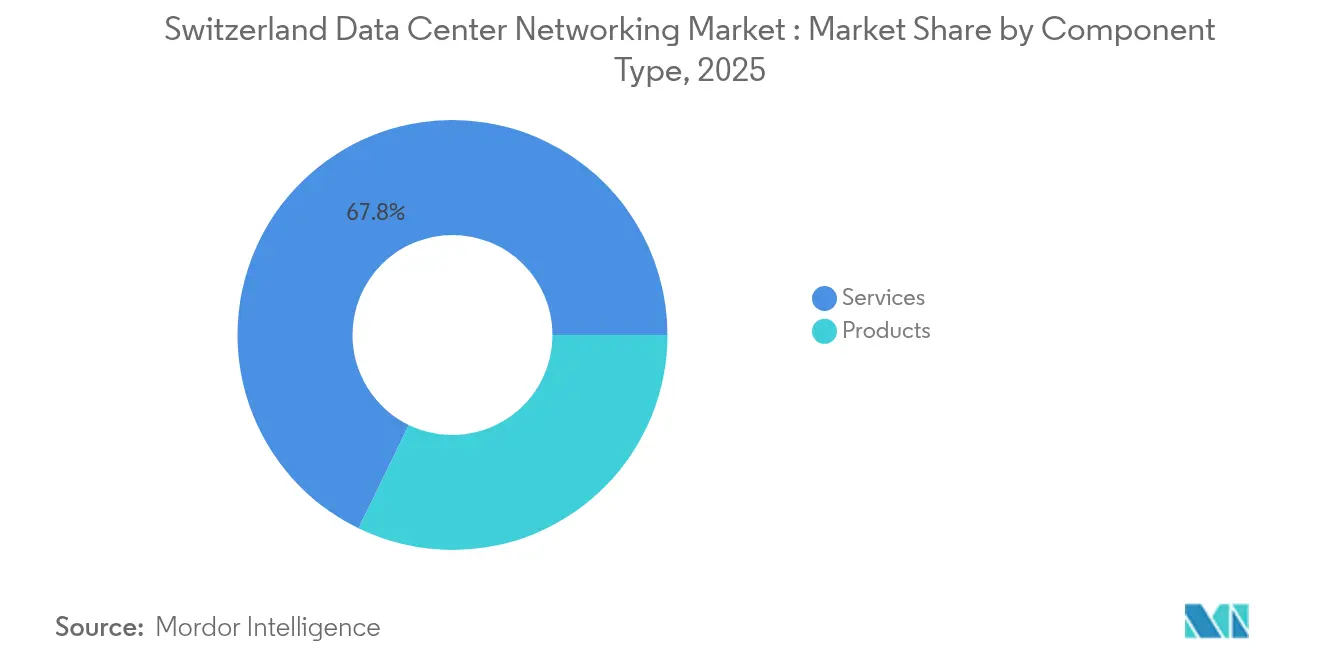
Die Größe des Schweizer Rechenzentrum-Netzwerkmarktes für SDN-Controller wird voraussichtlich mit einer CAGR von 12,76 % wachsen, was die Präferenz der Unternehmen für controller-basierte Richtlinienorchestrierung über lokale, Kollokations- und Multi-Cloud-Footprints widerspiegelt. Der Marktanteil des Schweizer Rechenzentrum-Netzwerkmarktes für Ethernet-Switches blieb im Jahr 2025 mit 32,20 % am höchsten, doch werden Netzwerke einer generationellen Aufrüstung von festen 10-GbE-Leaf-Spine-Layouts zu modularen 50-100-GbE-Systemen unterzogen, die Breakout-Optiken und tiefen Pufferspeicher nutzen. Router behalten ihre Relevanz für Verbindungen zwischen Rechenzentren, wo deterministische Routing-Tabellen die Einhaltung von Latenz-SLAs im Finanzsektor garantieren. KI-Cluster fördern darüber hinaus die Einführung von 400-G-optischen Verbindungen, und Ciscos zweckgebundene Optiken für GPU-Netzwerke veranschaulichen Anbieterstrategien, die auf verlustfreien GPU-zu-GPU-Durchsatz abzielen. Netzwerksicherheits-Appliances verbuchen stetige Zuwächse, da Zero-Trust-Modelle die Inspektion des Ost-West-Datenverkehrs innerhalb von Virtualisierungsdomänen durchsetzen.
Der Komponentenmix erlebt Siliziuminnovationen eingebettet in Nachhaltigkeitsziele. Ko-verpackte Optiken senken den Watt-pro-Gigabit-Verbrauch und helfen Unternehmen, sich an die Benchmarks zur Leistungsnutzungseffektivität des Effizienzlabels anzupassen. Speicherbereichsnetzwerk-Geräte erfahren erneute Investitionen, da das revDSG eine dreifache Standort-Sicherungskopiereplikation veranlasst. Anbieter, die Controller-Plug-ins für hybride Cloud-Richtlinienzuordnung anbieten, werden gegenüber Einzelprodukten bevorzugt, während offene Hardware-White-Box-Angebote Nischendeployments bei Hyperscalern sichern, die auf Kostenkontrolle und disaggregierte Beschaffung abzielen.


Nach Endnutzer: Finanzvertikalen verfolgen deterministische Latenz
Im Schweizer Rechenzentrum-Netzwerkmarkt treiben BFSI-Workloads den Bedarf an Premium-Switches und Timing-Protokollen an. Hochfrequenzhandels-Schreibtische investieren in Layer-1-optische Bypass-Netzwerke, um Mikrosekunden einzusparen, was eine CAGR von 11,92 % bis 2031 für das Segment antreibt. Die IT- und Telekommunikationsbetreiber der Schweizer Rechenzentrum-Netzwerkbranche mit einem Anteil von 33,90 % bleiben Ankermieter in Kollokationshallen und frühe Anwender von 800-G-Backbones, die metropolitane Ringe verbinden. Behörden des öffentlichen Sektors rüsten auf luftgespaltene Enklaven mit obligatorischen landesinternen Schlüsselverwaltungsmodulen auf. Gesundheitsversorger integrieren Netzwerk-Slicing, um Telemedizinpakete neben Bildarchiven zu priorisieren, die den Swissmedic-Aufbewahrungsregeln entsprechen, während Biowissenschaftsunternehmen auf deterministischen Ost-West-Durchsatz für Genomik-Pipelines angewiesen sind. Hersteller setzen konvergierte OT/IT-Netzwerke ein, um Telemetrie für vorausschauende Wartung zu überwachen und Regelkreislatenz innerhalb von Fabrikböden zu schließen. Medienunternehmen wechseln von Satellitenuplinks zu IP-basierten 4K/8K-Beitragsfeeds und benötigen Multicast-optimierte Leaf-Tier-Switches.
Nach Rechenzentrumstyp: Hyperscaler dominieren Erweiterungsprojekte
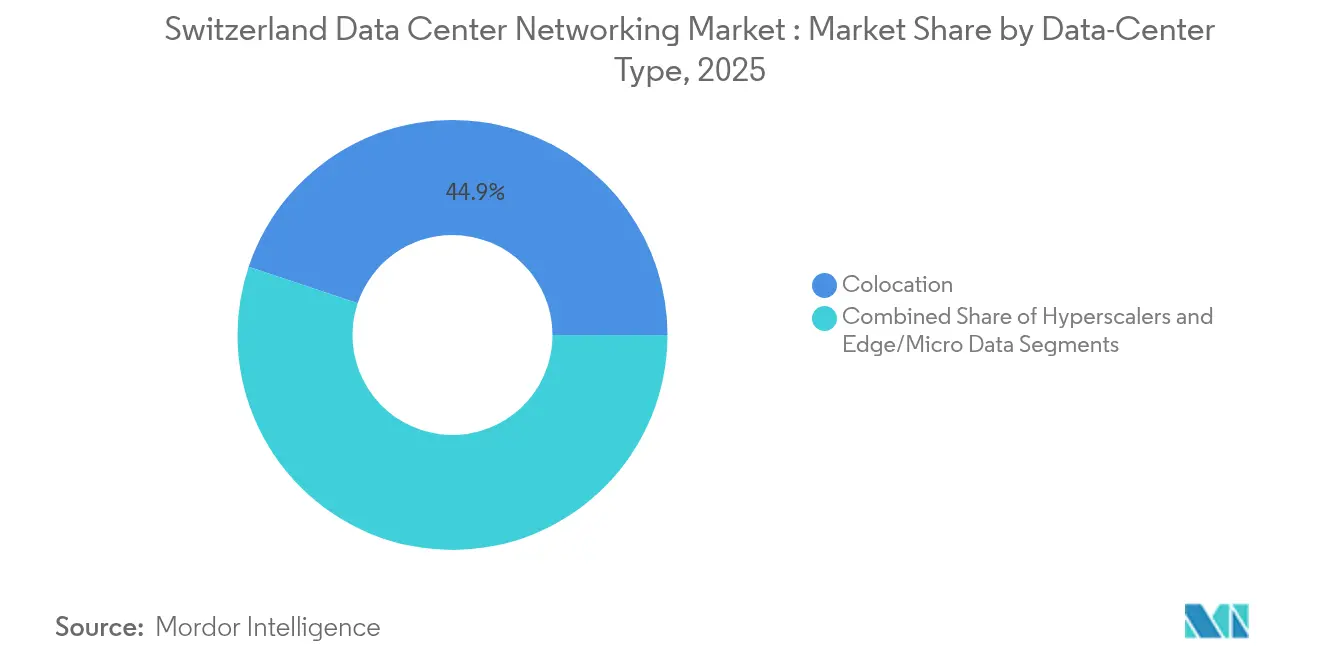
Kollokation bleibt mit einem Anteil von 44,85 % der größte Standort des Schweizer Rechenzentrum-Netzwerkmarktes, doch Hyperscaler verzeichnen mit einer CAGR von 14,05 % das stärkste Wachstum, da globale Anbieter landesinterne Regionen einrichten, um europäische Workloads gemäß revDSG zu bedienen. Die Größe des Schweizer Rechenzentrum-Netzwerkmarktes für Hyperscale-Segmente profitiert von kundenspezifischen ASICs und elektromechanischem Co-Design, das Rack-Leistungshüllen komprimiert und dabei eine Netzwerkverfügbarkeit von ≥ 95 % anstrebt. Edge- und Mikro-Einrichtungen entstehen entlang von Bahnknotenpunkten, Fabrikgeländen und Alpentunneln und bedienen ultra-niedriglatente IoT- und Content-Delivery-Anwendungsfälle. Swisscoms Kauf des Standorts Bonvillars im Dezember 2024 erweitert seinen Kollokationscluster in der Romandie und stützt die georedundante Versorgung für frankofone Unternehmen. Unterirdische Rechenzentrum-Entwürfe, wie die Anlage Flums mit einem Kostenindex von 82 %, veranschaulichen innovative Antworten auf Landknappheit und Wärmemanagement in einer Geologie, die physische Sicherheit gewährleistet.
Nach Bandbreite: Mehr als 100 GbE Übergänge gewinnen an Dynamik
Schweizer Mainstream-Einrichtungen haben sich auf 50-100 GbE standardisiert, was im Jahr 2025 einen Anteil von 36,40 % erreichte. Jedoch skalieren >100-GbE-Leitungen, angeführt von 400-G- und 800-G-Ethernet, mit einer CAGR von 14,72 %, da GPU-Cluster, KI-Inferenzfarmen und Marktdatenverteilungsplattformen aktuelle Leitungen auslasten. Die Größe des Schweizer Rechenzentrum-Netzwerkmarktes für >100-GbE-Portfolios ist bereit, seinen Höhepunkt zu erreichen, wenn sich die Siliziumphotonikkosten normalisieren. QSFP-TEK und linear angetriebene steckbare Optiken bieten Anbietern alternative Leistungs-Latenz-Kompromisse. Umgekehrt besteht ≤25 GbE in Edge-Pop-ups weiter, wo Kosten- und Leistungsbudgets den reinen Durchsatz überwiegen. Netzwerkteams entwerfen Verkabelungsmigrationen hin zu Einzel-Paar-Multimode-Pfaden, um sich für kommende 1,6-T-Module zukunftssicher aufzustellen, während Software-Toolchains weiterentwickelt werden, um die Lastenverteilung über gemischte Geschwindigkeitsstufen hinweg zu automatisieren.
Geografische Analyse
Der Schweizer Rechenzentrum-Netzwerkmarkt konzentriert sich um Zürich, Genf und Basel, die Heimat von Finanzwesen, internationalen Organisationen und Hauptsitzen der Biowissenschaften. Zürichs Handelsplätze erfordern Mikrosekunden-Glasfaserstrecken zwischen Rechenzentren und Börsenmotoren, was Premium-Konnektivitätstarife aufrecht erhält. Genf spricht multinationale Einrichtungen an, die neutrale Unterbringung unter starken Datenschutzgesetzen verlangen, während Basels Pharmakorridore Netzwerk-Netzwerke aufrüsten, um Genomikanalysen zu unterstützen. Wasserkraftressourcen liefern 60 % des nationalen Stroms und ermöglichen es Betreibern, erneuerbare Energiemixe zu bewerben, die Netto-Null-Ziele ergänzen. Die Glasfaser-bis-zum-Haus-Durchdringung übersteigt national 50 %, doch die Varianz in ländlichen Kantonen veranlasst staatliche Anreize für Glasfaserausbau auf der letzten Meile. Grenzüberschreitende Dunkelglasfaserverbindungen nach Frankfurt und Mailand erweitern Bandbreitenpools, obwohl Betreiber landesinterne Spiegel aufrecht erhalten, um das revDSG einzuhalten. Unterirdische Designs, einschließlich aus Militärbunkern umgebauter Kavernen, reduzieren Kühllasten durch Nutzung der Umgebungsgesteinstemperaturen und bieten Resilienz gegenüber oberirdischen Gefahren. Diese geografischen Stärken festigen die Wahrnehmung der Schweiz als Europas Datensouveränitätsenklave, in der robuste regulatorische Governance mit innovativen Infrastrukturmodellen koexistiert.
Regulatorisches Umfeld
Die Anforderungen an das Data-Center-Networking in der Schweiz werden durch das Zusammenwirken von Datenschutz-, Cybersicherheits- und branchenspezifischen Outsourcing-Vorschriften geprägt, die Betreiber zu inländischer Kontrolle, starker Auditierbarkeit und höheren Sicherheitsstandards drängen. Das revidierte Bundesgesetz über den Datenschutz (revDSG) verstärkt die Erwartungen an die Datenverwaltung, was in der Praxis zu Netzwerksegmentierung, Protokollierung und Verschlüsselungsupgrades für regulierte Workloads in Colocation- und Cloud-Umgebungen führt. Parallel dazu ist das Informationssicherheitsgesetz (ISG) seit dem 1. Januar 2024 in Kraft und führt Meldepflichten für Cyberangriffe für Betreiber kritischer Infrastrukturen ab dem 1. April 2025 ein, wobei die Sanktionierbarkeit seit dem 1. Oktober 2025 gilt (Bussen bis zu CHF 100.000). Dies erhöht die Nachfrage nach widerstandsfähigen, überwachbaren Switching- und Sicherheitsarchitekturen.
Einsätze im Finanzdienstleistungs- und Telekommunikationsbereich unterliegen zusätzlichen Compliance-Treibern. Das FINMA-Rundschreiben 2018/3 zum Outsourcing und die dazugehörigen Leitlinien (einschliesslich Leitlinie 03/2024) beeinflussen, wie beaufsichtigte Institute ICT- und Cloud-Outsourcing steuern, was sich häufig in Anforderungen an nachweisbare Kontrolle über Netzwerksicherheit, Überwachung und Lieferantenrisiko übersetzt. Beschaffung und Absicherung orientieren sich zudem an den vom Bundesamt für wirtschaftliche Landesversorgung (BWL) veröffentlichten Mindeststandards für ICT, die an NIST-Konzepte angelehnt sind. Daneben verpflichtet das Bundesgesetz betreffend die Überwachung des Post- und Fernmeldeverkehrs (BÜPF) relevante Anbieter zur Ermöglichung der rechtmässigen Überwachung, was sich auf die Netzwerkgestaltung und die Anbieterauswahl für inländische Konnektivitätsdienste auswirkt.
Wettbewerbslandschaft
Globale Marktführer - Cisco, Juniper, Arista - adressieren Leistung und Compliance durch die Einbettung von revDSG-bewusster Telemetrie und die Integration lokaler Schlüsselverwaltungsserver. Regionale Integratoren arbeiten mit diesen Anbietern zusammen, um Talentengpässe auszugleichen und schlüsselfertige Netzwerk-Austausche zu liefern, die die Inbetriebnahmezyklen beschleunigen. Aristas Zusammenarbeit mit NVIDIA am EOS-KI-Agenten verbindet Switch-Telemetrie mit GPU-Auslastungsmetriken und liefert geschlossene Staukontrolle für KI-Cluster. Optikspezialisten wie Infinera und Nokia liefern kohärente steckbare Verbindungen für Metro-Links, während White-Box-ODMs auf Hyperscaler abzielen, die Kosteneffizienz durch Disaggregation anstreben. Nachhaltigkeitsdruck treibt Anbieter-Roadmaps in Richtung ko-verpackter Optiken und recycelbarer Chassis-Materialien, wobei Green Datacenter eine Kreislaufwirtschaftsbeschaffung für Netzwerk-Racks erprobt. Regulatorische Überprüfung von Geräten chinesischer Herkunft lenkt Finanzclients zu westlichen oder japanischen Anbietern und komprimiert die Anbieterdiversität, steigert jedoch das Compliance-Vertrauen. Mittelständische Unternehmen nutzen Nischen in der Edge-Orchestrierung und verkaufen Controller-Software, die Multi-Standort-Mikro-Rechenzentrum-Arrays von einem einzigen Dashboard aus bereitstellt. Das gesamte Anbieterfeld bleibt mäßig fragmentiert, doch Lösungsbreite und lokale Ausrichtung bestimmen zunehmend die langfristige Marktanteilssicherung.
Marktführer der Schweizer Rechenzentrum-Netzwerkbranche
Cisco Systems, Inc.
Arista Networks, Inc.
Hewlett Packard Enterprise Company
Juniper Networks, Inc.
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt in der compliance-getriebenen Modernisierung, die höhere Bandbreitenfabrics mit nachweisbaren Sicherheits- und Berichterstattungsfähigkeiten verbindet. Die Meldepflichten des ISG (in Kraft ab 1. April 2025) und das Sanktionsregime ab 1. Oktober 2025 erhöhen den Bedarf an fortschrittlicher Telemetrie, Segmentierung und Sicherheitsinspektion innerhalb von Ost-West-Datenströmen. Dies wiederum unterstützt die Nachfrage nach SDN-Controllern, Netzwerksicherheitsgeräten und verschlüsseltem Hochdurchsatz-Load-Balancing über geo-redundante Architekturen hinweg. Im BFSI-Bereich verstärken die Outsourcing-Erwartungen der FINMA die Beschaffung kontrollierter, auditierbarer Netzwerkstacks in Colocation- und Private-Cloud-Umgebungen, was den Spielraum für Managed-Network-Services und Integrationspartner erweitert, die Compliance-Kontrollen zusammen mit Migrationsprogrammen für 50-100 GbE und >100 GbE anbieten können.
Kapazitätserweiterungen und auf Souveränität ausgerichtete Cloud-Ausbauten halten die Pipeline für Netzwerktechnik und optische Verbindungen der nächsten Generation aktiv. Microsofts im Juni 2025 angekündigte Investition von 400 Millionen USD in Schweizer Cloud- und KI-Infrastruktur sowie die grossangelegte Investition von Green in einen Rechenzentrumscampus nahe Zürich (500 Millionen CHF, 46.000 Quadratmeter) verankern kurzfristige Infrastrukturerweiterungen, die Spine-Leaf-Erneuerungen, optische Metro-Upgrades und energieeffiziente Architekturen im Einklang mit Energieeffizienz-Kennzeichnungsinitiativen in der Schweiz erfordern. Der Fokus des internationalen Genf auf Cyberresilienz und sichere digitale Infrastruktur unterstützt zudem die Nachfrage nach souveräner, hochsicherer Konnektivität, einschliesslich Ansätzen wie quantenresistentem Networking und gehärteten privaten Rechenzentrumsdesigns, was Raum für Anbieter und Integratoren lässt, die sichere Fabrics mit starker Lifecycle-Unterstützung gemäss den Schweizer Compliance-Erwartungen liefern können.
Aktuelle Branchenentwicklungen
- Juni 2026: Arista Networks stellte ein Next-Generation-Portfolio mit 1,6 Terabit für KI-Netzwerkfabrics vor. Die Einführung stärkt die Hyperscale- und Edge-Einsatzfähigkeiten der Schweiz für die Modernisierung von KI-Rechenzentren. Der Schritt verbessert die Positionierung von Arista im Schweizer Hochleistungs-Networking für Rechenzentren.
- April 2026: Cisco Systems gab die offizielle Agenda für Cisco Connect 2026 Schweiz bekannt, mit Fokus auf KI-fähige Rechenzentren und digitale Resilienz. Die Agenda signalisiert eine strategische Betonung von KI-fähiger Infrastruktur und souveränen Einsätzen in der Schweiz. Die Initiative erweitert Ciscos Präsenz bei Schweizer Rechenzentrums-Upgrades und regierungsnahen Resilienzprojekten.
- März 2026: Arista Networks ernannte Lars Walter zur Leitung der Schweizer Marktexpansionsbemühungen für Cloud- und KI-Rechenzentrums-Networking. Die Führungsernennung stärkt Aristas Marktumsetzung in der Schweiz für Cloud- und KI-Rechenzentrums-Networking. Die Entscheidung beschleunigt die Go-to-Market-Dynamik im Schweizer Rechenzentrums-Ökosystem.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Ausgaben in der Schweiz für Netzwerkausrüstung und damit verbundene Dienstleistungen, die innerhalb von Rechenzentren eingesetzt werden, um Daten zuverlässig zwischen Servern, Speicher und externer Konnektivität zu bewegen. Der Wert wird erfasst, wenn die Lösung für den Einsatz im Rechenzentrum erworben wird, sowohl bei Neubauten als auch bei Erneuerungszyklen.
Ausgeschlossene Bereiche: Wir schliessen allgemeines Enterprise-Campus-Networking aus, das nicht in einer Rechenzentrumsumgebung eingesetzt wird, sowie reine Baukostenausgaben wie Gebäude, Energie und Kühlung.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungsbereitstellungs-Controller (ADC)
- Netzwerksicherheits-Appliances
- Software-Defined-Networking (SDN)-Controller
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungswesen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Andere Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstanbieter
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner als oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrössenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die äusseren Grenzen der Nachfrage in der Schweiz festzulegen und Annahmen zu untermauern, die sich nur schwer allein durch Interviews validieren lassen. Wir haben öffentliche Infrastruktur- und Telekommunikationsindikatoren herangezogen und diese dann auf die typische Erneuerung von Switching-, Routing- und verwandten Netzwerkschichten in Rechenzentren übertragen.
Zu den wichtigsten genutzten öffentlichen Quellen zählen offizielle Statistiken und politische Veröffentlichungen des Schweizerischen Bundesamtes für Statistik (BFS) und des Bundesamtes für Kommunikation (BAKOM), zusammen mit internationalen Datensätzen wie ITU und OECD für den Kontext von Breitband und digitaler Adoption. Wir haben zudem Veröffentlichungen von Internet-Exchange- und Networking-Organisationen wie RIPE NCC und IETF sowie peer-review-geprüfte Arbeiten zu Datenverkehrswachstum und Veränderungen im Design von Rechenzentrumsnetzwerken durchgesehen. Um das Modell mit der kommerziellen Realität zu verknüpfen, nutzten wir Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung sowie punktuell kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken und Import-Export-Sendungsprüfungen, soweit relevant. Diese Liste ist nur beispielhaft; weitere Quellen wurden ebenfalls zur Unterstützung der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen in der Schweiz decken Rechenzentrumsbetreiber, Cloud- und Colocation-Teams, Netzwerkintegratoren, Distributoren und IT-Einkäufer von Unternehmen ab. Die Befragten klären Erneuerungszyklen, Bandbreitenmix, ASP-Entwicklung, Auslastung, Projektzeitplanung und den Netzwerkanteil an Rechenzentrumsbudgets. Ihre Angaben werden genutzt, um sekundäre Indikatoren zu prüfen, fehlende Details zu ergänzen und die endgültige Triangulation innerhalb des Schweizer Marktes zu unterstützen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 18 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrössenbestimmung & Prognose
Die Grössenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Rechenzentrumskapazitätssignale in der Schweiz über Ausrüstungsintensität und Erneuerungsverhalten in Netzwerknachfrage übersetzt werden, wonach die Gesamtsumme anhand von Bandbreitenstufen und typischen Architekturschichten wieder aufgebaut wird. Sobald das erste Modell erstellt ist, wird es mit Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenbasierten ASP-je-Port-Werten x geschätzten Port-Volumina für gängige Switch-Klassen, zuzüglich Kanalprüfungen zur Aufteilung zwischen Neueinsatz und Ersatz.
Einige praktische Eingaben, die das Modell prägen, sind: installierte und geplante Rechenzentrumskapazität, Verschiebungen der Rack-Dichte, die Ost-West-Verkehr vorantreiben, die Einführung von schnellerem Ethernet (Umstieg von 10 GbE auf 25 bis 40 GbE und höher), durchschnittliche Erneuerungszyklen für Core- und Leaf-Schichten sowie beobachtete Serviceanbindung für Design, Integration und Wartung. Wenn Teile des Mixes nicht ausreichend sichtbar sind, werden Lücken durch konservative Bandbreiten überbrückt, die später durch Interviewkonsens verengt werden. Für Prognosen wird eine Szenarioanalyse verwendet, sodass die Nachfrage basierend auf dem Zeitplan des Ausbaus, dem Tempo der Bandbreitenmigration und der Preisentwicklung flexibel angepasst werden kann, und anschliessend mit den Erwartungen von Käufern und Experten der Angebotsseite für die nächsten Jahre abgeglichen wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, um eine Verzerrung durch eine einzelne Quelle zu reduzieren. Wir vergleichen Gesamtsummen mit unabhängigen Signalen wie Kapazitätserweiterungen, Beschaffungszeitpunkten und den implizierten Stückvolumina hinter der Umsatzschätzung, und untersuchen dann alle grösseren Abweichungen, die nicht mit bekannten Erneuerungsmustern übereinstimmen.
Vor der Freigabe durchläuft das Modell samt Annahmen schrittweise Analystenprüfungen, und erneute Kontaktaufnahmen werden ausgelöst, wenn wesentliche Abweichungen nach Komponente, Bandbreite oder Endnutzerkategorie auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn grössere Ereignisse Preisgestaltung, Angebot oder Ausbaupläne verändern. Kurz vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit die endgültige Sichtweise die aktuellsten Entwicklungen widerspiegelt.
Mordor Intelligences Marktgrösse für Data-Center-Networking in der Schweiz im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrössen für Data-Center-Networking in der Schweiz können weit voneinander abweichen, da die Abgrenzungen nicht immer gleich gesetzt werden und Preisgestaltung sowie Upgrade-Zeitpunkte unterschiedlich behandelt werden können. In der Praxis stammen die grössten Abweichungen meist daher, ob Dienstleistungen mitgezählt werden, wie der Zeitpunkt der Bandbreitenmigration angesetzt wird und ob angrenzende IT-Infrastrukturausgaben in die Networking-Zahl einfliessen.
Durch die Verfolgung von Bandbreitenmix, Erneuerungszyklen und schweizspezifischen Preiseingaben hält Mordor Intelligence das Modell ausschliesslich auf Data-Center-Networking-Ausgaben fokussiert und vermeidet eine Vermischung mit breiteren Rechenzentrumsinfrastruktur-Kategorien, die die Gesamtsummen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgrösse | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 370 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 578,3 Mio. USD (2025) | Diese Schätzung scheint eine engere, rein auf Networking beschränkte Sichtweise mit abweichender Stückpreisgestaltung und einem längeren Zeithorizont zu verwenden, und stimmt möglicherweise nicht mit dem Basisjahr und der Währungszeitrechnung im Einklang mit den in dieser Studie verwendeten Erneuerungszyklus-Annahmen überein. |
| Fachpublikation B | 820,8 Mio. USD (2025) | Dieser Wert vermischt wahrscheinlich Networking mit umfassenderen Rechenzentrumsinfrastrukturausgaben (wobei Networking ein Teilbereich ist) und kann daher die reine Switching- und Routing-Nachfrage überzeichnen, wenn sie auf Ports und Bandbreitenadoption zurückgeführt wird. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich durch Umfangsgrenzen und die Art, wie Bandbreiten-Upgrades im Zeitverlauf in Dollarwerte umgerechnet werden. Wenn Definitionen eng gehalten und Annahmen anhand von Kapazitätssignalen und realistischen Erneuerungszeitpunkten überprüft werden, wird die resultierende Marktgrösse leichter nachvollziehbar und über Aktualisierungen hinweg reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Schweizer Rechenzentrum-Netzwerkmarktes?
Der Markt wird im Jahr 2026 auf USD 396,1 Millionen geschätzt und soll bis 2031 USD 557,1 Millionen erreichen.
Welches Komponentensegment hat den größten Anteil?
Ethernet-Switches hatten im Jahr 2025 einen Marktanteil von 32,20 % und sind damit die größte Komponentenkategorie.
Warum expandieren Hyperscaler in der Schweiz so rasch?
Strenge Datenaufenthaltsortgesetze, politische Stabilität und die Verfügbarkeit erneuerbarer Energien veranlassen Hyperscaler, lokale Regionen aufzubauen und gleichzeitig breitere europäische Workloads zu bedienen.
Wie beeinflussen Nachhaltigkeitsziele die Wahl von Netzwerk-Hardware?
Unternehmerische Netto-Null-Ziele und das Label der Schweizer Rechenzentrum-Effizienzvereinigung drängen Betreiber zu energieeffizienten Switches, Siliziumphotonik-Optiken und Abwärmerückgewinnungs-Designs.
Welche Bandbreitenstufe wächst am schnellsten?
Mehr-als-100-GbE-Leitungen, angetrieben durch den Bedarf an KI und Hochfrequenzhandel, wachsen bis 2031 mit einer CAGR von 14,72 %.
Was ist das wichtigste talentbezogene Hemmnis im Schweizer Markt?
Ein Mangel an zertifizierten Ingenieuren im Bereich SDN und optische Netzwerke erhöht die Arbeitskosten und verlangsamt die Deployment-Geschwindigkeit, insbesondere in deutschsprachigen Kantonen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für physische Sicherheit von Rechenzentren Schweiz Physische Sicherheit in der Schweiz, unterteilt nach Lösungstyp und Servicetyp.
- Schweiz Markt für Rechenzentrumsspeicher Speicher in der Schweiz, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Mexiko Rechenzentrum Kühlung-Markt Kühlung in Mexiko, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Markt für Wasserverbrauch in Rechenzentren Brasilien Brasiliens Wasserverbrauch, unterteilt nach Bezugsquelle des Wassers, Rechenzentrumstyp und Rechenzentrumsgröße.
- Schweiz Rechenzentrums-Kühlungsmarkt Kühlung in der Schweiz, unterteilt nach Anlagentyp, Tier und Kühltechnologie.



