
スイスのデータセンターネットワーキング市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
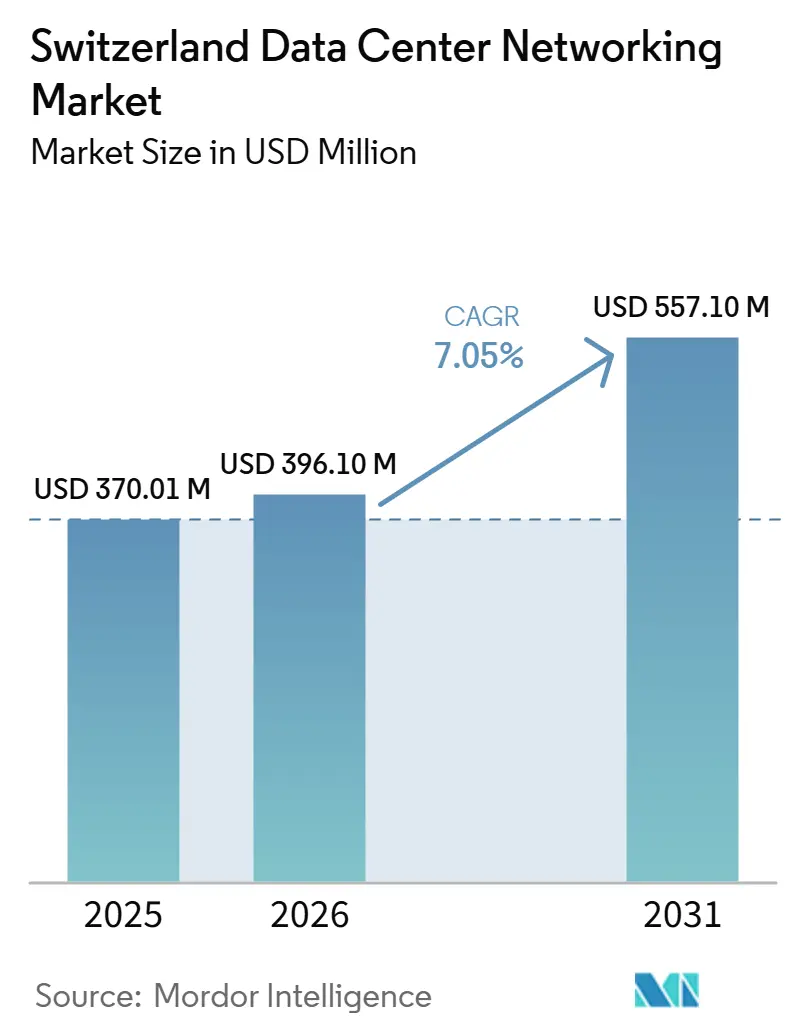
| 基準年の市場規模 (2025) | 370.01 百万米ドル |
| 市場規模 (2026) | 396.1 百万米ドル |
| 市場規模 (2031) | 557.1 百万米ドル |
| 成長率 (2026 - 2031) | 7.05 % |
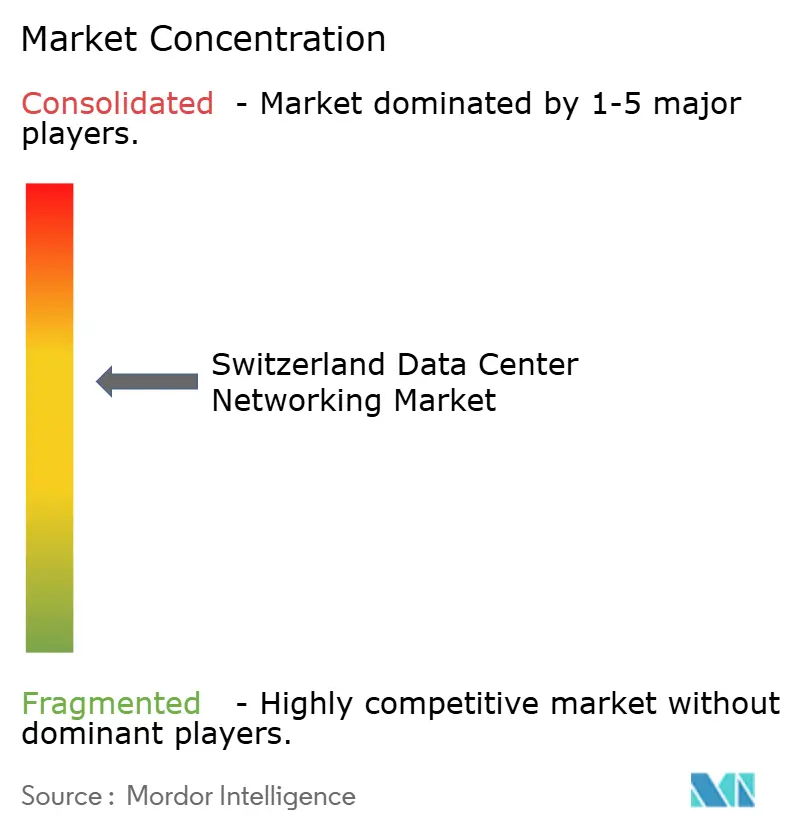
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイスのデータセンターネットワーキング市場分析
2026年におけるスイスのデータセンターネットワーキング市場規模は3億9,610万米ドルと推定されており、2025年の3億7,000万米ドルから拡大し、2031年には5億5,710万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 7.05%で成長しています。成長の原動力となっているのは、同国のデータ主権に関する国際的な評判、改正連邦データ保護法(revFADP)の下での厳格なデータ居住要件、並びにハイパースケール・エッジ・コロケーション投資を引き寄せる成熟したITインフラです。スイスへの足がかりを拡大するハイパースケールクラウドプロバイダー、金融セクターのマイクロ秒単位の取引レイテンシへの需要、そして全国的なサステナビリティ目標が相まって、10 GbEファブリックから50〜100 GbEおよび100 GbE超のアーキテクチャへのアップグレードを加速させています。一方、企業のカーボンニュートラル宣言とスイスデータセンター効率協会(Swiss Datacenter Efficiency Association)の効率ラベルが、エネルギー効率の高いスイッチングプラットフォームを調達上の優先事項に押し上げ、ベンダーはシリコンフォトニクスと廃熱再利用機能の統合を余儀なくされています。国内のデータ居住要件や効率基準を満たせないベンダーは、参入障壁の上昇に直面しています。こうした規制・技術・環境面の要因が相互に絡み合い、コンプライアンスとパフォーマンスがトレードオフではなく、同時に購買基準となる市場を形成しています。
主要レポートの要点
- コンポーネント別では、イーサネットスイッチが2025年のスイスのデータセンターネットワーキング市場シェアの32.20%をリードし、ソフトウェア定義ネットワーキング(SDN)コントローラーは2031年にかけてCAGR 12.76%で拡大する見込みです。
- エンドユーザー別では、IT・通信セグメントが2025年のスイスのデータセンターネットワーキング市場規模の33.90%を占め、銀行・金融サービス・保険(BFSI)がCAGR 11.92%で最も急速に成長しています。
- データセンタータイプ別では、コロケーション施設が2025年に44.85%の売上シェアを保持し、ハイパースケール/クラウド展開は2031年までにCAGR 14.05%で拡大する見込みです。
- 帯域幅別では、50〜100 GbE接続が2025年の展開の36.40%を占め、100 GbE超が最も急成長しているティアでCAGR 14.72%で進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スイスのデータセンターネットワーキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドサービスの採用拡大およびハイパースケール建設の加速 | +1.8% | チューリッヒ、ジュネーブ、バーゼル | 中期(2〜4年) |
| データバックアップ/アーカイブ義務の急増 | +1.2% | 全国規模、金融ハブ | 短期(2年以内) |
| エッジおよびマイクロデータセンターの展開 | +1.5% | 都市部および工業地域 | 中期(2〜4年) |
| revFADPの国内コンプライアンスアップグレード | +0.9% | 全国規模 | 短期(2年以内) |
| 企業のカーボンニュートラル目標 | +0.7% | 主要データセンターハブ | 長期(4年以上) |
| 超低レイテンシ取引インフラ | +0.4% | チューリッヒ金融地区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドサービスの採用拡大およびハイパースケール建設の加速
ハイパースケール事業者は、ローカルデータ居住要件を持つ欧州クライアントを獲得するため、スイスでの展開を加速しています。Microsoftは2025年6月にスイスのクラウドリージョン拡張へ4億米ドルの投資を表明し、欧州全域のワークロードにおけるスイスの戦略的ロケーションへの信頼を示しました。[1]25〜100 GbEファブリックへのアップグレードを進める企業は、マルチクラウドワークロードの前提条件としてネットワーク近代化を位置づけており、任意更新とは捉えなくなっています。SwisscomのネットワークビジョンNetwork Vision 2030+は、10の旧来IPネットワークを統一バックボーンに統合し、年間25%のトラフィック成長に対応する帯域余裕を確保するとともに、リアルタイム金融アプリケーションに適した確定的レイテンシを提供します。チューリッヒの金融サービス参加者は、マイクロ秒単位のレイテンシ削減が競争上の取引優位に直結する新世代高密度ファブリックへアルゴリズム取引エンジンを移行しています。
スイス企業におけるデータバックアップ/アーカイブ義務の急増
revFADPは包括的な監査証跡を義務付けており、企業は地理冗長アーカイブノードの導入を迫られています。スイス医薬品当局(Swissmedic)によるSwisscomへの1億8,500万スイスフラン(約2億800万米ドル)、15年間の契約は、規制当局の製薬監督ITスタックに堅牢なアーカイブ・暗号化・ディザスタリカバリ機能を組み込むものです。ヘルスケアおよびライフサイエンス分野での同様の義務が、2拠点または3拠点のアーキテクチャ間でデータ移行を自動化できるストレージエリアネットワーク(SAN)コントローラーの調達を促しています。これに伴うトラフィックシフトが、アーカイブウィンドウが夜間から準リアルタイムへと短縮される中、暗号化スループット向けに設計されたロードバランサーやアプリケーションデリバリーコントローラー(ADC)の需要を喚起しています。
低レイテンシIoTワークロード向けエッジおよびマイクロデータセンターの展開
スマートファクトリーのパイロット、自動運転車のテスト、都市全域のセンサーグリッドは、一桁ミリ秒以内の近接地にコンピューティングノードを必要とします。NTTのAll-Photonics Networkの概念実証は、データセンター間のサブミリ秒レイテンシを実証し、スイスの自治体エッジクラスター向けに設計された光トポロジーの有効性を裏付けました。[2] nLightenによるEXA Infrastructureからのスイス7拠点のエッジサイト取得は、マイクロデータセンター容量を工業地帯や交通回廊の近くに拡大し、5 kW未満のフットプリントで冗長電源を備えたコンパクトな高性能スイッチへの需要を高めています。[3]産業系クライアントは、単一スイッチング基盤上でOTプロトコルと標準イーサネットをブリッジできるデュアルスタックファブリックを求めています。
エネルギー効率の高いスイッチングファブリックを推進する企業のカーボンニュートラル目標
エネルギー効率ラベルは、スループットやレイテンシスコアと並ぶ入札評価基準として影響力を持つようになっています。連邦エネルギー庁(Federal Office of Energy)が後援するスイスデータセンター効率協会(Swiss Datacenter Efficiency Association)の認証制度は、冷却・コンピューティング・ネットワーキングサブシステムの総合的なエネルギーバランスで施設を評価しています。Green Datacenterが建設予定のチューリッヒウェスト12 MWホールは、地域暖房向けの廃熱回収と自然冷却気流を統合しており、サステナビリティが高密度ポッドの能力を制限しないことを実証しています。こうした取り組みがシリコンフォトニクスモジュールとコパッケージ光デバイスの普及を促し、帯域幅を拡張しながらワット毎ギガビット比を削減しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 認定されたデータセンターネットワーキング人材の不足 | -0.8% | 全国規模、ドイツ語圏カントン | 中期(2〜4年) |
| 100 GbE超の光学・シリコン向け高い初期投資/運用コスト | -1.1% | 主要データセンターハブ | 短期(2年以内) |
| EUのチップ供給ボトルネック | -0.6% | 全国規模 | 短期(2年以内) |
| 中国製機器に対する規制上の監視 | -0.4% | 金融セクターノード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
認定されたデータセンターネットワーキング人材の不足
スイスには、SDN・光インターコネクト・AI対応ファブリックの認定エンジニアのプールが限られています。Swisscomはすでに6つのデータセンターに200名のデータセキュリティ専門家を配置し、人材確保のためにインフラおよびトレーニングへ年間17億スイスフラン(約19億1,000万米ドル)を投資しています。移民規制の上限がさらに人材の確保を困難にしており、企業はマネージドサービスへの運用委託や、手動設定作業を抑制するローコード自動化プラットフォームの採用を余儀なくされています。
100 GbE超の光学・シリコン向け高い初期投資/運用コスト
10 GbEから100 GbE超への移行には、新規ケーブル計画・高品質光デバイス・スタッフの再教育が必要であり、シリコンフォトニクスサプライヤーのベンチマークによると、電気系アップグレードを40〜60%上回る投資を要します。EU圏のレアアース金属の供給不安がトランシーバーコストを押し上げており、スイス国内の修理拠点の限られた存在がスペアパーツ物流コストを引き上げています。そのため、中規模企業は即時のパフォーマンス要求ではなく償却サイクルに合わせて移行ペースを調整しており、全体的な帯域幅ミックスの加速が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェア定義によるイノベーションがレガシー機器を凌駕
SDNコントローラーのスイスのデータセンターネットワーキング市場規模はCAGR 12.76%で拡大する見込みであり、企業がオンプレミス・コロケーション・マルチクラウドのフットプリント全体にわたるコントローラーベースのポリシーオーケストレーションを志向していることを反映しています。2025年のスイスのデータセンターネットワーキング市場シェアでは、イーサネットスイッチが32.20%と最も高いシェアを維持していますが、ファブリックは固定型10 GbEリーフスパイン構成から、ブレイクアウト光デバイスとディープバッファメモリを活用したモジュール型50〜100 GbEシステムへの世代交代が進んでいます。ルーターは、金融セクターのレイテンシSLAへのコンプライアンスを保証する確定的ルーティングテーブルが求められるデータセンター間リンクで引き続き重要な役割を果たしています。AIクラスターが400G光インターコネクトの採用をさらに促進しており、CiscoのGPUファブリック向け専用光デバイスは、GPU間のロスレススループットを目指すベンダー戦略を示しています。ネットワークセキュリティアプライアンスは、仮想化ドメイン内の東西トラフィック検査を徹底するゼロトラストモデルが普及するにつれ、安定した伸びを示しています。
コンポーネントの組み合わせはサステナビリティ目標を背景にシリコンイノベーションが進んでいます。コパッケージ光デバイスがワット毎ギガビットを低減し、企業が効率ラベルのPUE(電力使用効率)基準に準拠するのを支援しています。SANギアは、revFADPが3拠点バックアップレプリケーションを促すにつれ、新たな投資を集めています。ハイブリッドクラウドポリシーマッピング向けのコントローラープラグインを提供するベンダーが単体製品に対して選好され、オープンハードウェアのホワイトボックス製品は、コスト管理と分離調達を目指すハイパースケーラーにおけるニッチ展開を確保しています。
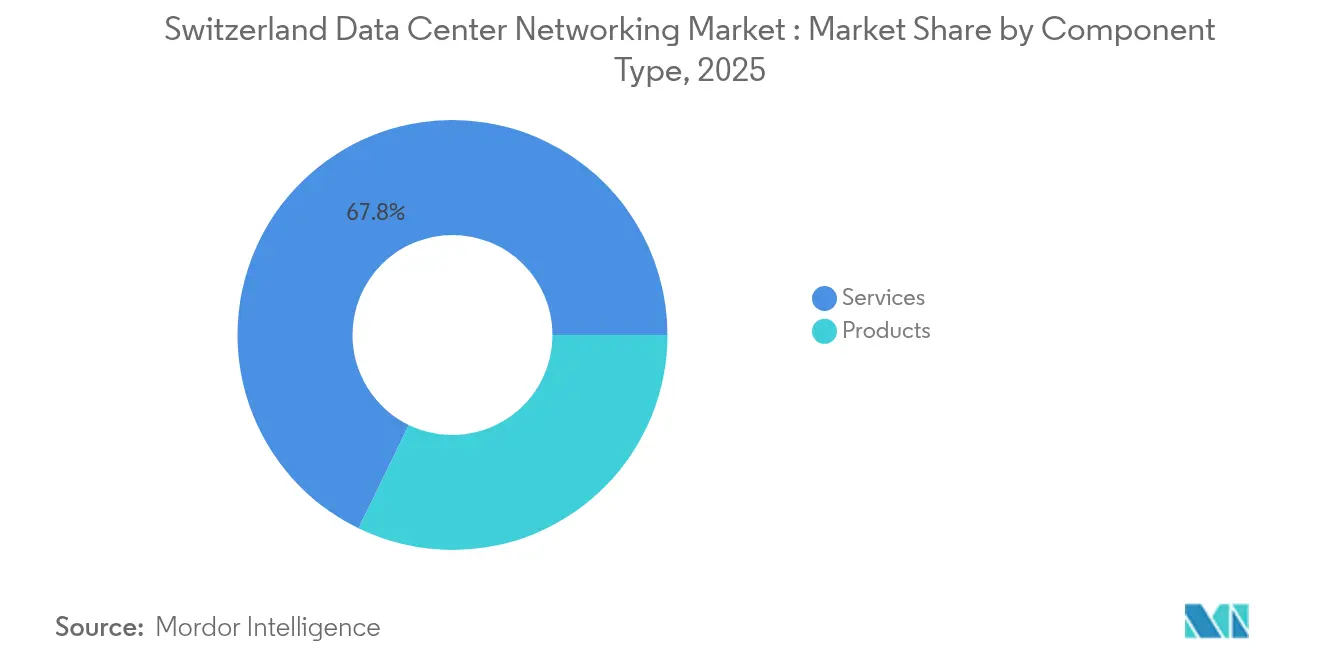
注記: 個別セグメントのシェアはレポート購入後にすべて閲覧可能
エンドユーザー別:金融バーティカルが確定的レイテンシを追求
スイスのデータセンターネットワーキング市場において、BFSIワークロードがプレミアムスイッチおよびタイミングプロトコルの需要を牽引しています。高頻度取引デスクはマイクロ秒を短縮するためにレイヤー1光バイパスファブリックへ投資しており、セグメントのCAGR 11.92%(2031年まで)を支えています。スイスのデータセンターネットワーキング業界において、33.90%のシェアを保持するIT・通信事業者はコロケーションホールのアンカーテナントであり、都市圏リングを接続する800Gバックボーンの早期採用者となっています。公共セクター機関は、国内鍵管理モジュールを義務付けたエアギャップエンクレーブへアップグレードしています。ヘルスケアプロバイダーは、Swissmedic保存規則に準拠した画像アーカイブと並行して遠隔医療パケットを優先するネットワークスライシングを統合し、ライフサイエンス企業はゲノミクスパイプラインのための確定的な東西スループットに依存しています。製造業者は収束型OT/ITファブリックを採用して予知保全テレメトリを監視し、工場フロア内でのコントロールループレイテンシを短縮しています。メディア企業は衛星アップリンクからIPベースの4K/8Kコントリビューションフィードへ移行しており、マルチキャスト最適化リーフティアスイッチを必要としています。
データセンタータイプ別:ハイパースケーラーが拡張プロジェクトを主導
コロケーションはスイスのデータセンターネットワーキング市場で44.85%のシェアを持つ最大の形態として引き続き主導的地位を占めていますが、ハイパースケーラーはrevFADP下で欧州ワークロードを提供するために国内リージョンを構築するグローバルプロバイダーとして、最強のCAGR 14.05%を享受しています。ハイパースケールセグメントのスイスのデータセンターネットワーキング市場規模は、ラック電力エンベロープを圧縮しながら95%以上のネットワーク稼働時間を目標とするカスタムASICおよび電気・機械の協調設計から恩恵を受けています。エッジおよびマイクロ施設は、鉄道ハブ・工場キャンパス・高山トンネル沿いに出現し、超低レイテンシIoTおよびコンテンツデリバリーのユースケースに対応しています。Swisscomによる2024年12月のBonvillars拠点買収は、ロマンディ地域のコロケーションクラスターを拡大し、フランス語圏企業の地理冗長性を支えています。Flums施設のコスト指標82%に示されるような地下データセンター設計は、地質条件が物理的安全性を保証する中、土地不足と熱管理への革新的な対応を示しています。
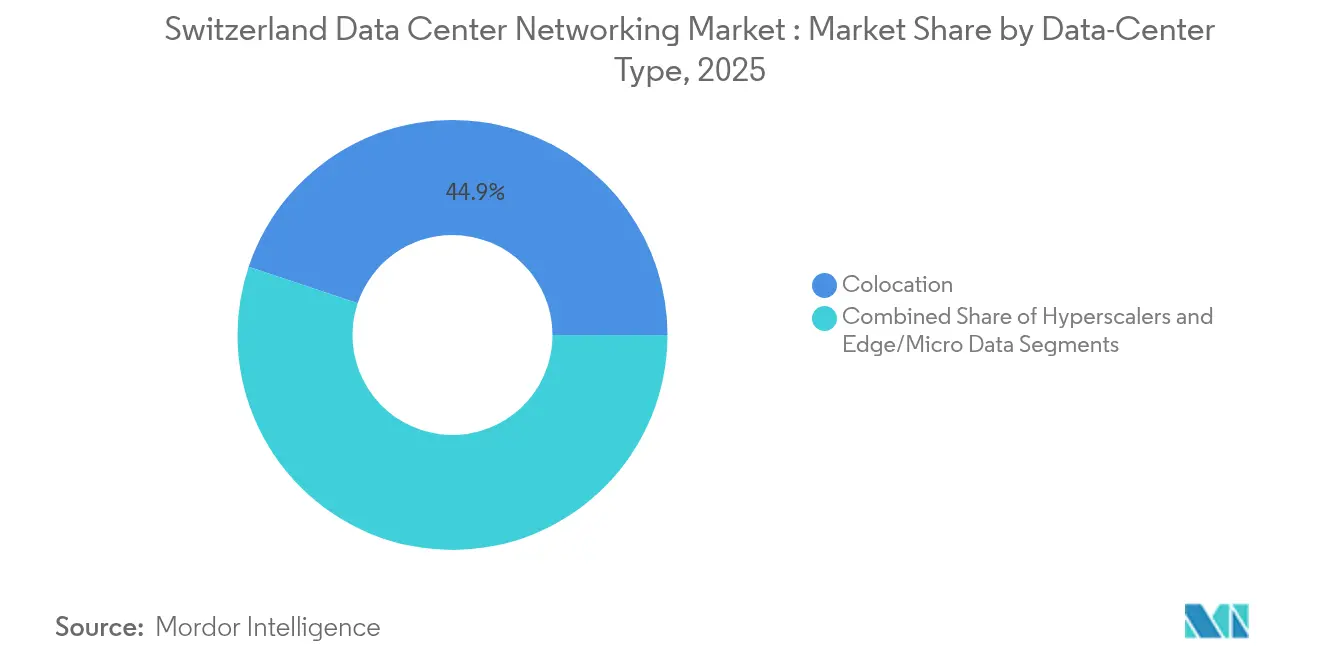
注記: 個別セグメントのシェアはレポート購入後にすべて閲覧可能
帯域幅別:100 GbE超への移行が加速
スイスの主要施設は50〜100 GbEを標準化しており、2025年に36.40%のシェアを獲得しました。しかし、400Gおよび800Gイーサネットを筆頭とする100 GbE超回線は、GPUクラスター・AI推論ファーム・市場データ配信プラットフォームが現行帯域を飽和させるにつれ、CAGR 14.72%で拡大しています。シリコンフォトニクスコストが正常化するにつれ、100 GbE超ポートフォリオのスイスのデータセンターネットワーキング市場規模はピークを迎える準備が整っています。QSFP-TEKおよびリニアドライブプラガブル光デバイスは、ベンダーに異なる電力・レイテンシのトレードオフを提供しています。一方、≤25 GbEはコストと電力予算が生スループットを上回るエッジポップアップで引き続き使用されています。ネットワークチームは、今後の1.6Tモジュールに対応するためシングルペアマルチモードの光ケーブル基盤への移行を設計し、ソフトウェアツールチェーンは混在速度ティアにわたるロードバランシングの自動化へと進化しています。
地理分析
スイスのデータセンターネットワーキング市場は、それぞれ金融、国際機関、ライフサイエンス本部の拠点であるチューリッヒ・ジュネーブ・バーゼルを中心に集積しています。チューリッヒの取引会場は、データセンターと取引所エンジン間のマイクロ秒単位の光ファイバー経路を要求し、プレミアム接続料金を維持しています。ジュネーブは、強固なプライバシー法の下でニュートラルホスティングを求める多国籍機関に訴求し、バーゼルの製薬回廊はゲノミクス分析に対応するためネットワークファブリックをアップグレードしています。水力発電資源が全国電力の60%を供給しており、事業者はカーボンニュートラル目標を補完する再生可能エネルギーミックスを訴求できます。全国的な光ファイバー・ツー・ザ・ホーム普及率は50%を超えていますが、農村カントンの差異が最終区間光整備への政府インセンティブを促しています。フランクフルトおよびミラノへの国境越えダークファイバーリンクが帯域プールを拡大していますが、事業者はrevFADP遵守のため国内ミラーを維持しています。軍用バンカーを転用した地下洞窟を含む地下設計は、周囲の岩盤温度を活用して冷却負荷を軽減し、地上ハザードへの耐性を提供しています。こうした地理的強みが、強固な規制ガバナンスと革新的なインフラモデルが共存する欧州のデータ主権の飛び地としてのスイスの位置づけを強化しています。
規制環境
スイスのデータセンターネットワーキング要件は、プライバシー、サイバーセキュリティ、業種別アウトソーシング規制が収束することによって形成されており、これらは事業者を国内での管理、高い監査可能性、より高いセキュリティ基準へと導いている。改正連邦データ保護法(revFADP)はデータガバナンスに関する期待を強化しており、実務上、コロケーションおよびクラウド環境でホストされる規制対象ワークロードに対するネットワークセグメンテーション、ログ記録、暗号化のアップグレードを促している。同時に、情報セキュリティ法(ISA)は2024年1月1日より施行されており、重要インフラ事業者に対するサイバー攻撃報告義務が2025年4月1日より発効し、2025年10月1日より制裁対象となっている(罰金は最大10万スイスフラン)。これにより、耐障害性が高く可視性のあるスイッチングおよびセキュリティアーキテクチャへの需要が高まっている。
金融サービスおよび通信関連の導入には、追加のコンプライアンス要因が存在する。FINMAのアウトソーシングに関するサーキュラー2018/3および関連指針(ガイダンス03/2024を含む)は、監督対象機関がICTおよびクラウドアウトソーシングをどのように管理するかに影響を与え、しばしばネットワークセキュリティ、モニタリング、サプライヤーリスクに対する実証可能な管理要件へと転換される。調達および保証においても、連邦国家経済供給局(FONES)が公表するNISTの概念に沿った最低限のICT標準が参照される。また、郵便および電気通信監視に関する連邦法(SPTA)は、関連プロバイダーに対して合法的傍受の実施を義務付けており、国内接続サービスにおけるネットワーク設計やベンダー選定に影響を与えている。
競合環境
グローバルな既存大手であるCisco、Juniper、Aristaは、revFADP対応テレメトリを組み込み、国内鍵管理サーバーを統合することでパフォーマンスとコンプライアンスに対応しています。地域インテグレーターはこれらのベンダーと提携して人材不足を補い、稼働開始サイクルを加速するターンキーファブリック交換を提供しています。AriestaとNVIDIA Corporation間のEOS AIエージェントに関する協業はスイッチテレメトリとGPU使用率指標を統合し、AIクラスター向けにカスタマイズされたクローズドループ輻輳制御を実現しています。InfineraやNokiaなどの光スペシャリストは、メトロリンク向けにコヒーレントプラガブルを供給し、ホワイトボックスODMは分離調達によるコスト効率を求めるハイパースケーラーをターゲットにしています。サステナビリティへの圧力がベンダーロードマップをコパッケージ光デバイスとリサイクル可能なシャーシ材料へと向かわせており、Green Datacenterはネットワークラックに対して循環経済型調達のトライアルを行っています。中国製機器に対する規制上の監視が金融クライアントを西側または日本のサプライヤーへ誘導し、ベンダーの多様性を圧縮しつつもコンプライアンスへの信頼を高めています。中規模企業はエッジオーケストレーションのニッチを活用し、単一のダッシュボードから複数拠点のマイクロデータセンターアレイをプロビジョニングするコントローラーソフトウェアを販売しています。全体的なベンダー環境は中程度に分散したままですが、ソリューションの幅と地域対応力が長期的なシェア維持をますます左右するようになっています。
スイスのデータセンターネットワーキング業界リーダー
-
Cisco Systems, Inc.
-
Arista Networks, Inc.
-
Hewlett Packard Enterprise Company
-
Juniper Networks, Inc.
-
Dell Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
最も明確な機会は、より高い帯域幅のファブリックと証明可能なセキュリティおよび報告機能を組み合わせたコンプライアンス主導の近代化である。ISAのインシデント報告義務(2025年4月1日発効)および2025年10月1日からの制裁体制は、東西トラフィックフロー内における高度なテレメトリ、セグメンテーション、セキュリティ検査の必要性を高めている。これは、SDNコントローラー、ネットワークセキュリティアプライアンス、地理的冗長アーキテクチャ全体での暗号化された高スループットロードバランシングへの需要を支えている。BFSIにおいては、FINMAのアウトソーシング要件が、コロケーションおよびプライベートクラウド環境における統制された監査可能なネットワーキングスタックの調達を強化しており、コンプライアンス管理を50-100 GbEおよび100 GbE超の移行プログラムと組み合わせて提供できるマネージドネットワークサービスや統合パートナーにとってのホワイトスペースを拡大している。
キャパシティ拡張と主権を重視したクラウド構築は、次世代スイッチングおよび光インターコネクトのパイプラインを活発に維持している。2025年6月に発表されたMicrosoftの4億米ドル規模のスイスにおけるクラウドおよびAI投資、およびGreen社によるチューリッヒ近郊での大規模データセンターキャンパス投資(5億スイスフラン、46,000平方メートル)は、スパインリーフの更新、メトロ光アップグレード、スイスにおけるエネルギー効率ラベリング施策に整合した省電力アーキテクチャを必要とする短期的なインフラ追加を確固たるものにしている。国際ジュネーブにおけるサイバーレジリエンスと安全なデジタルインフラへの重点は、量子耐性ネットワーキングや強化されたプライベートデータセンター設計などのアプローチを含め、主権的で高保証な接続性への需要も支えており、スイスのコンプライアンス期待に応じた強固なライフサイクルサポートを備えた安全なファブリックを提供できるベンダーおよびインテグレーターに余地を残している。
最近の業界動向
- 2026年6月:Arista Networksは、AIネットワーキングファブリック向けに設計された次世代1.6テラビットポートフォリオを発表した。この発表により、AIデータセンターの近代化に向けたスイスのハイパースケールおよびエッジ展開能力が強化される。この動きは、スイスの高性能データセンターネットワーキングにおけるAristaの位置付けを強化する。
- 2026年4月:Cisco Systemsは、Cisco Connect 2026 Switzerlandの公式アジェンダを発表し、AI対応データセンターとデジタルレジリエンスに焦点を当てた。このアジェンダは、スイスにおけるAI対応インフラおよび主権グレードの展開への戦略的重点を示している。この取り組みは、スイスのデータセンターアップグレードおよび政府と連携したレジリエンスプロジェクトにおけるCiscoの足場を広げる。
- 2026年3月:Arista Networksは、クラウドおよびAIデータセンターネットワーキングにおけるスイス市場拡大の取り組みを主導するため、Lars Walter氏を任命した。この人事任命は、クラウドおよびAIデータセンターネットワーキングにおけるAristaのスイス市場での実行力を強化する。この決定は、スイスのデータセンターエコシステムにおける市場開拓の勢いを加速させる。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はスイス国内のデータセンター内でサーバー、ストレージ、および外部接続間でデータを確実に転送するために使用されるネットワーキング機器および関連サービスへの支出を対象としています。ソリューションがデータセンター用途として購入された時点で計上され、新規構築および更新サイクルの両方が含まれます。
対象外の範囲:データセンター環境に導入されていない一般的なエンタープライズキャンパネットワーキング、および建物・電力・冷却などの純粋な施設建設費用は除外しています。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・保守
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンタテインメント
- ヘルスケア・ライフサイエンス
- 製造業・産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10 GbE以下
- 25〜40 GbE
- 50〜100 GbE
- 100 GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スイスにおける需要の外枠を設定し、インタビューのみでは検証が困難な前提条件を固めるために活用しました。公共インフラおよび通信指標を参照し、データセンターがスイッチング、ルーティング、および関連ネットワーク層を通常どのように更新するかという観点に変換しました。
主な公開情報源としては、スイス連邦統計局(FSO)および連邦通信局(OFCOM)の公式統計・政策発表のほか、ブロードバンドおよびデジタル普及状況の文脈把握のためにITUやOECDの国際データセットを参照しました。また、RIPE NCCやIETFなどのインターネットエクスチェンジおよびネットワーキング団体の刊行物、ならびにトラフィック成長とデータセンターネットワーク設計の変化を追跡した査読済み論文も参照しました。モデルを商業的実態に結びつけるため、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道記事を用したほか、企業財務・インテリジェンス、特許データベース、および必要に応じた輸出入貨物データの確認のために有料サブスクリプションを選択的に利用しました。このリストはあくまで例示であり、データ収集・検証・明確化を支援するためにその他の情報源も使用しています。
一次インタビューおよびサーベイ
スイスにおける当社のインタビューおよびサーベイは、データセンター事業者、クラウドおよびコロケーションチーム、ネットワークインテグレーター、ディストリビューター、ならびにエンタープライズITバイヤーを対象としています。回答者は、更新サイクル、帯域幅の構成、平均販売価格(ASP)の動向、稼働率、プロジェクトのタイミング、およびデータセンター予算に占めるネットワーキングの割合を明確にします。その情報は、二次指標の検証、不足情報の補完、およびスイス市場における最終的なトライアンギュレーションの支援に活用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:29% | 最高経営幹部(CXO):18% |
| 中堅企業:46% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、スイスにおけるデータセンター容量のシグナルが機器集約度と更新行動を通じてネットワーキング需要に変換され、その後、帯域幅のステップと典型的なアーキテクチャ層ごとに合計が再構築されます。最初のモデルが完成した後、一般的なスイッチクラスのASP×ポート数の推定値によるサンプリングや、新規導入と交換の構成比に関するチャネルチェックなど、ボトムアップによる近似値との照合が行われます。
モデルを形成する実務的なインプットとしては、導入済みおよび計画中のデータセンター容量、東西トラフィックを押し上げるラック密度の変化、高速イーサネットの採用(10 GbEから25〜40 GbE以上への移行)、コアおよびリーフ層の平均更新サイクル、ならびに設計・統合・保守に関するサービスアタッチメントの実績が含まれます。構成の一部が十分に可視化されていない場合、ギャップはインタビューのコンセンサスを通て後に絞り込まれる保守的な範囲を適用することで対処されます。予測においては、シナリオ分析を用いることで、構築タイミング、帯域幅移行ペース、および価格動向に基づいて需要を柔軟に調整し、バイヤーおよびサプライサイドの専門家が今後数年間に期待する内容と照合します。
データ検証と更新サイクル
単一情報源によるバイアスを低減するため、アウトプットは複数のチェックを通じて検証されます。合計値を、容量増加、調達タイミング、および収益推計の背後にある暗示的なユニット数量などの独立したシグナルと比較し、既知の更新パターンと一致しない大きな乖離を調査します。
最終承認前に、モデルと前提条件は段階的なアナリストレビューを経て、コンポーネント、帯域幅、またはエンドユーザーカテゴリーごとに重大な差異がある場合は再コンタクトが実施されます。レポートは年次で更新され、価格、供給、または構築計画に重大な変化をもたらす主要イベントが発生した場合には中間更新が行われます。納品直前には最新の動向を最終版に反映させるため、最終認が実施されます。
Mordor Intelligenceのスイスのデータセンターネットワーキング市場規模と他の公表推計値との比較
スイスのデータセンターネットワーキングに関する公表市場規模が大きく乖離して見える場合があるのは、対象範囲の設定が必ずしも統一されておらず、価格設定やアップグレードのタイミングの扱いが異なるためです。実際には、最大の差異は通常、サービスが計上されているかどうか、帯域幅移行のタイミング、および隣接するITインフラ支出がネットワーキングの数値に混入しているかどうかによって生じます。
帯域幅の構成、更新サイクル、およびスイス固有の価格インプットを追跡することで、Mordor Intelligenceはモデルをデータセンターネットワーキング支出のみに絞り込み、合計値を膨らませる可能性のある広範なデータセンターインフラカテゴリーの混入を回避しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 3億7,000万米ドル(2025年) | |
| 地域コンサルタントA | 5億7,830万米ドル(2025年) | この推計は、異なる単価と長期的な視野を持つより狭いネットワーキング専用の見方を採用しているようであり、本調査で使用した更新サイクルの前提条件と基準年および通貨タイミングが一致していない可能性があります。 |
| 業界専門誌B | 8億2,080万米ドル(2025年) | この数値は、ネットワーキングとより広範なデータセンターインフラ支出(ネットワーキングはその一部)を混在させている可能性が高く、ポートおよび帯域幅採用にマッピングした場合に純粋なスイッチングおよびルーティング需要を過大評価する可能性があります。 |
公表値の乖離は主に、対象範囲の境界設定と帯域幅アップグレードを時系列でどのようにドル換算するかによって説明されます。定義を厳密に保ち、前提条件を容量シグナルおよび現実的な更新タイミングと照合することで、算出された市場規模は更新を重ねても追跡・再現が容易になります。
レポートで回答される主要な質問
スイスのデータセンターネットワーキング市場の現在の市場規模は?
市場は2026年に3億9,610万米ドルと評価されており、2031年までに5億5,710万米ドルに達する見込みです。
最大のシェアを持つコンポーネントセグメントはどれですか?
イーサネットスイッチは2025年に市場シェア32.20%を占め、最大のコンポーネントカテゴリーとなっています。
なぜハイパースケーラーはスイスで急速に拡大しているのですか?
厳格なデータ居住法・政治的安定性・再生可能エネルギーの利用可能性が、ハイパースケーラーが欧州全域のワークロードを提供しながら国内リージョンを構築することを促しています。
サステナビリティ目標はネットワークハードウェアの選択にどのような影響を与えていますか?
企業のカーボンニュートラル目標とスイスデータセンター効率協会(Swiss Datacenter Efficiency Association)のラベルが、事業者をエネルギー効率の高いスイッチ・シリコンフォトニクス光デバイス・廃熱再利用設計へと向かわせています。
最も急速に成長している帯域幅ティアはどれですか?
AIおよび高頻度取引の需要に牽引された100 GbE超回線が、2031年までにCAGR 14.72%で拡大しています。
スイス市場における主な人材面の制約は何ですか?
SDNおよび光ネットワーキングの認定エンジニアの不足が人件費を押し上げ、特にドイツ語圏カントンでの展開速度を遅らせています。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- スイス データセンター物理セキュリティ市場 スイスの物理セキュリティ市場、ソリューションタイプおよびサービスタイプ別。
- スイス データセンターストレージ市場 スイスのストレージ市場、ストレージ技術、ストレージタイプおよび施設タイプ別。
- メキシコ データセンター冷却市場 メキシコの冷却について、冷却技術、タイプ、エンドユーザー業界別に分類します。
- ブラジル データセンター水消費市場 ブラジルの水使用量について、調達水源、データセンタータイプ、データセンター規模別に分類します。
- スイス データセンター冷却市場 スイスの冷却市場、施設タイプ、ティアおよび冷却技術別。