
Tamaño y Participación del Mercado de Redes de Centros de Datos de Suiza
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
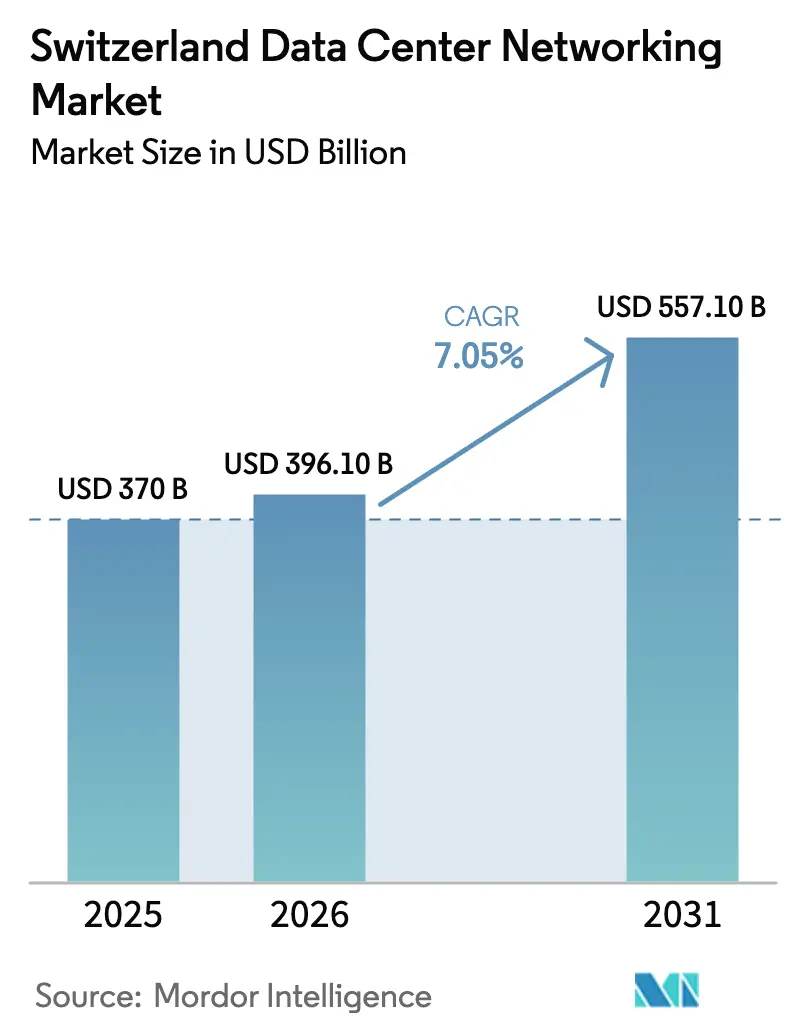
| Tamaño del mercado en el año base (2025) | 370 Mil millones de dólares |
| Tamaño del Mercado (2026) | 396.1 Mil millones de dólares |
| Tamaño del Mercado (2031) | 557.1 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
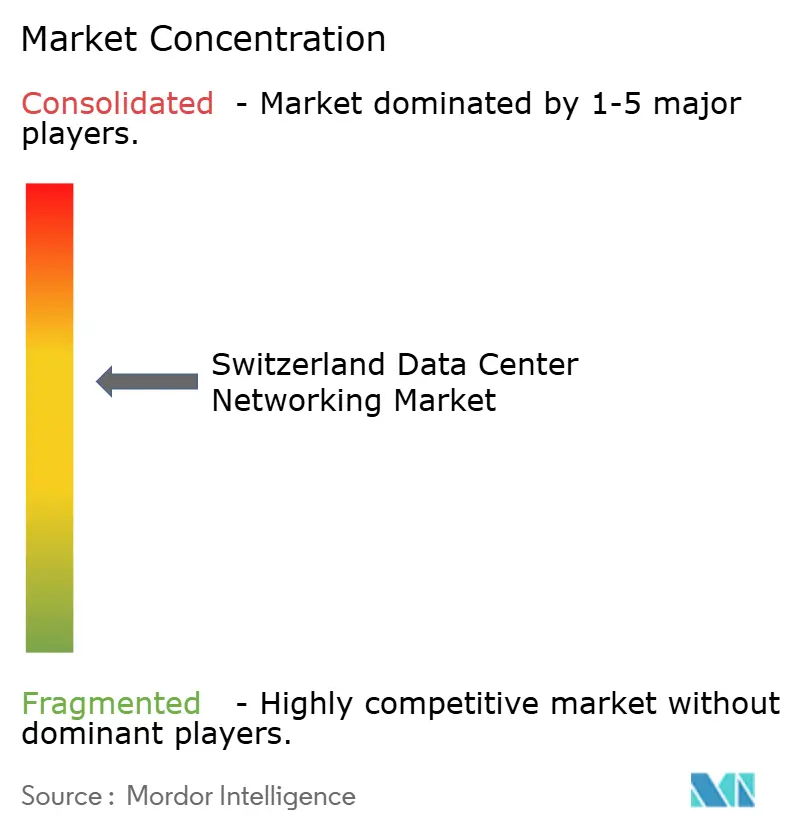
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes de Centros de Datos de Suiza por Mordor Intelligence
El tamaño del mercado de redes de centros de datos de Suiza en 2026 se estima en USD 396,1 millones, creciendo desde el valor de 2025 de USD 370 millones con proyecciones para 2031 que muestran USD 557,1 millones, creciendo a una CAGR del 7,05% entre 2026 y 2031. El crecimiento está impulsado por la reputación del país en materia de soberanía de datos, las estrictas normas de residencia bajo la Ley Federal de Protección de Datos revisada (revFADP), y una infraestructura de TI madura que atrae inversiones en hiperescala, borde y colocación. Los proveedores de nube hiperescaladores que amplían su presencia en Suiza, el apetito del sector financiero por la latencia de negociación de microsegundos, y los objetivos de sostenibilidad a nivel nacional aceleran conjuntamente las actualizaciones de estructuras de 10 GbE a arquitecturas de 50-100 GbE y >100 GbE. Mientras tanto, los compromisos corporativos de cero emisiones netas y la etiqueta de eficiencia de la Asociación Suiza de Eficiencia de Centros de Datos han convertido las plataformas de conmutación energéticamente eficientes en una prioridad de adquisición, obligando a los proveedores a integrar fotónica de silicio y capacidades de reutilización del calor. Los proveedores que no puedan satisfacer los umbrales de residencia de datos en el país o de eficiencia enfrentan barreras de entrada elevadas. Estas fuerzas regulatorias, tecnológicas y ambientales entrelazadas dan forma a un mercado donde el cumplimiento normativo y el rendimiento ya no son compensaciones sino criterios de compra simultáneos.
Puntos Clave del Informe
- Por componente, los conmutadores Ethernet lideraron con el 32,20% de la participación del mercado de redes de centros de datos de Suiza en 2025, mientras que se proyecta que los controladores de redes definidas por software (SDN) se expandan a una CAGR del 12,76% hasta 2031.
- Por usuario final, el segmento de TI y telecomunicaciones representó el 33,90% del tamaño del mercado de redes de centros de datos de Suiza en 2025; los servicios bancarios, financieros y de seguros (BFSI) están creciendo más rápido a una CAGR del 11,92%.
- Por tipo de centro de datos, las instalaciones de colocación mantuvieron una participación de ingresos del 44,85% en 2025, mientras que los despliegues de hiperescala/nube están proyectados para crecer a una CAGR del 14,05% hasta 2031.
- Por ancho de banda, las conexiones de 50-100 GbE representaron el 36,40% de los despliegues en 2025; >100 GbE es el nivel de avance más rápido, progresando a una CAGR del 14,72%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Redes de Centros de Datos de Suiza
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente adopción de servicios en la nube y expansiones de hiperescala | +1.8% | Zúrich, Ginebra, Basilea | Mediano plazo (2-4 años) |
| Aumento en los mandatos de copia de seguridad/archivo de datos | +1.2% | Nacional, centros financieros | Corto plazo (≤ 2 años) |
| Despliegue de centros de datos de borde y micro | +1.5% | Regiones urbanas e industriales | Mediano plazo (2-4 años) |
| Actualizaciones de cumplimiento normativo en el país bajo revFADP | +0.9% | Nacional | Corto plazo (≤ 2 años) |
| Objetivos corporativos de cero emisiones netas | +0.7% | Principales centros de centros de datos | Largo plazo (≥ 4 años) |
| Infraestructura de negociación de latencia ultrabaja | +0.4% | Distrito financiero de Zúrich | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de servicios en la nube y expansiones de hiperescala
Los operadores de hiperescala están acelerando sus expansiones suizas para atraer clientes europeos que requieren residencia local de datos. Microsoft reservó USD 400 millones para ampliar su región de nube suiza en junio de 2025, señalando confianza en la ubicación estratégica de Suiza para cargas de trabajo paneuropeas.[1]Microsoft Corp., "Microsoft amplía la región suiza de la nube", microsoft.com Las empresas que actualizan a estructuras de 25-100 GbE ahora tratan la modernización de redes como un requisito previo para las cargas de trabajo multinube en lugar de una actualización discrecional. La Visión de Red 2030+ de Swisscom consolida diez redes IP heredadas en una columna vertebral unificada, creando capacidad adicional para un crecimiento anual del tráfico del 25% y ofreciendo latencia determinista adecuada para aplicaciones financieras en tiempo real. Los participantes de servicios financieros en Zúrich están migrando sus motores de negociación algorítmica a nuevas estructuras de alta densidad donde las reducciones de latencia de microsegundos se traducen directamente en ventajas competitivas de negociación.
Aumento en los mandatos de copia de seguridad/archivo de datos entre las empresas suizas
La revFADP exige exhaustivos registros de auditoría, lo que obliga a las empresas a implementar nodos de archivo georredundantes. El contrato de CHF 185 millones (USD 208 millones) a 15 años de Swissmedic con Swisscom incorpora funciones robustas de archivo, cifrado y recuperación ante desastres en la pila de TI de supervisión farmacéutica del regulador. Mandatos similares en el sector sanitario y de ciencias de la vida desencadenan la adquisición de controladores de red de área de almacenamiento capaces de automatizar la migración de datos en arquitecturas de dos o tres sitios. Los desplazamientos de tráfico resultantes estimulan la adopción de balanceadores de carga y controladores de entrega de aplicaciones dimensionados para el rendimiento cifrado a medida que las ventanas de archivo se reducen de nocturnas a casi en tiempo real.
Despliegue de centros de datos de borde y micro para cargas de trabajo de IoT de baja latencia
Los pilotos de fábricas inteligentes, las pruebas de vehículos autónomos y las redes de sensores a escala urbana requieren nodos de cómputo con una proximidad de latencia de un solo dígito en milisegundos. La prueba de concepto de la Red Todo-Fotónica de NTT demostró una latencia entre centros de datos inferior a un milisegundo, validando topologías ópticas diseñadas para clústeres de borde municipales suizos.[2]NTT DATA, "Demostración de una red totalmente fotónica en Suiza", nttdata.com La adquisición por parte de nLighten de siete sitios de borde suizos de EXA Infrastructure acerca la capacidad de los micro centros de datos a las zonas industriales y los corredores de tránsito, elevando la demanda de conmutadores compactos y de alto rendimiento con alimentación redundante en instalaciones de menos de 5 kW.[3]EdgeIR, "nLighten adquiere siete centros de datos Swiss Edge", edgeir.com Los clientes industriales, en consecuencia, buscan estructuras de doble pila capaces de conectar protocolos de tecnología operativa con Ethernet estándar en un único plano de conmutación.
Objetivos corporativos de cero emisiones netas que impulsan estructuras de conmutación energéticamente eficientes
Las etiquetas de eficiencia energética influyen ahora en los criterios de adjudicación de licitaciones junto con las puntuaciones de rendimiento y latencia. El esquema de certificación de la Asociación Suiza de Eficiencia de Centros de Datos, respaldado por la Oficina Federal de Energía, califica las instalaciones en el balance energético holístico de los subsistemas de refrigeración, cómputo y redes. La próxima instalación de 12 MW de Green Datacenter en Zúrich Oeste integra la extracción de calor residual para calefacción urbana y flujo de aire de enfriamiento natural, demostrando que la sostenibilidad no tiene por qué limitar los módulos de alta densidad. Tales iniciativas impulsan los módulos de fotónica de silicio y las ópticas co-empaquetadas que amplían el ancho de banda mientras reducen los ratios de vatios por gigabit.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de talento certificado en redes de centros de datos | -0.8% | Nacional, cantones de habla alemana | Mediano plazo (2-4 años) |
| Alto gasto de capital/gastos operativos para óptica y silicio de 100 GbE+ | -1.1% | Principales centros de centros de datos | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de semiconductores de la UE | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre equipos de origen chino | -0.4% | Nodos del sector financiero | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento certificado en redes de centros de datos
Suiza alberga solo un grupo limitado de ingenieros certificados en SDN, interconexiones ópticas y estructuras con conciencia de inteligencia artificial. Swisscom ya emplea a 200 especialistas en seguridad de datos en seis centros de datos e invierte CHF 1.700 millones (USD 1.910 millones) anuales en infraestructura y formación para asegurar la retención del talento. Los límites de inmigración restringen aún más la disponibilidad, lo que lleva a las empresas a externalizar las operaciones de funcionamiento a servicios gestionados o a adoptar plataformas de automatización de bajo mantenimiento que reducen las cargas de trabajo de configuración manual.
Alto gasto de capital/gastos operativos para óptica y silicio de 100 GbE+
La transición de 10 GbE a 100 GbE+ requiere nuevos planes de cableado, ópticas de mayor calidad y mejora de las competencias del personal, lo que eleva los gastos del proyecto entre un 40 y un 60% por encima de las actualizaciones eléctricas según los puntos de referencia de los proveedores de fotónica de silicio. La volatilidad del suministro de la UE en metales de tierras raras infla los costes de los transceptores, mientras que los limitados depósitos de reparación suizos elevan la logística de repuestos. Las empresas del mercado medio, por tanto, ajustan el ritmo de las migraciones en consonancia con los ciclos de amortización en lugar de las demandas de rendimiento inmediato, moderando la aceleración general de la combinación de anchos de banda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Innovación Definida por Software Supera al Equipamiento Heredado
El tamaño del mercado de redes de centros de datos de Suiza para los controladores SDN está proyectado para expandirse a una CAGR del 12,76%, lo que refleja la preferencia de las empresas por la orquestación de políticas basada en controladores en instalaciones locales, de colocación y de múltiples nubes. La participación del mercado de redes de centros de datos de Suiza para los conmutadores Ethernet se mantuvo en el nivel más alto con el 32,20% en 2025, aunque las estructuras están experimentando actualizaciones generacionales desde diseños de hoja-columna fijos de 10 GbE hacia sistemas modulares de 50-100 GbE que aprovechan las ópticas de desglose y la memoria de buffer profunda. Los enrutadores mantienen relevancia para los enlaces entre centros de datos, donde las tablas de enrutamiento deterministas garantizan el cumplimiento de los acuerdos de nivel de servicio de latencia del sector financiero. Los clústeres de inteligencia artificial impulsan aún más la adopción de interconexiones ópticas de 400G, y las ópticas construidas específicamente por Cisco para estructuras de unidades de procesamiento gráfico ilustran las estrategias de los proveedores orientadas al rendimiento sin pérdidas de unidad de procesamiento gráfico a unidad de procesamiento gráfico. Los dispositivos de seguridad de red registran ganancias constantes a medida que los modelos de confianza cero aplican la inspección del tráfico este-oeste dentro de los dominios de virtualización.
La combinación de componentes está experimentando una innovación de silicio enmarcada en objetivos de sostenibilidad. Las ópticas co-empaquetadas reducen los vatios por gigabit, ayudando a las empresas a alinearse con los puntos de referencia de efectividad del uso de energía de la etiqueta de eficiencia. El equipamiento de red de área de almacenamiento ve una inversión renovada a medida que la revFADP impulsa la replicación de copias de seguridad en tres sitios. Los proveedores que ofrecen complementos de controladores para la asignación de políticas de nube híbrida ganan preferencia sobre los productos puntuales, mientras que las ofertas de caja blanca de hardware abierto aseguran despliegues especializados en hiperescaladores que buscan control de costes y adquisición desagregada.
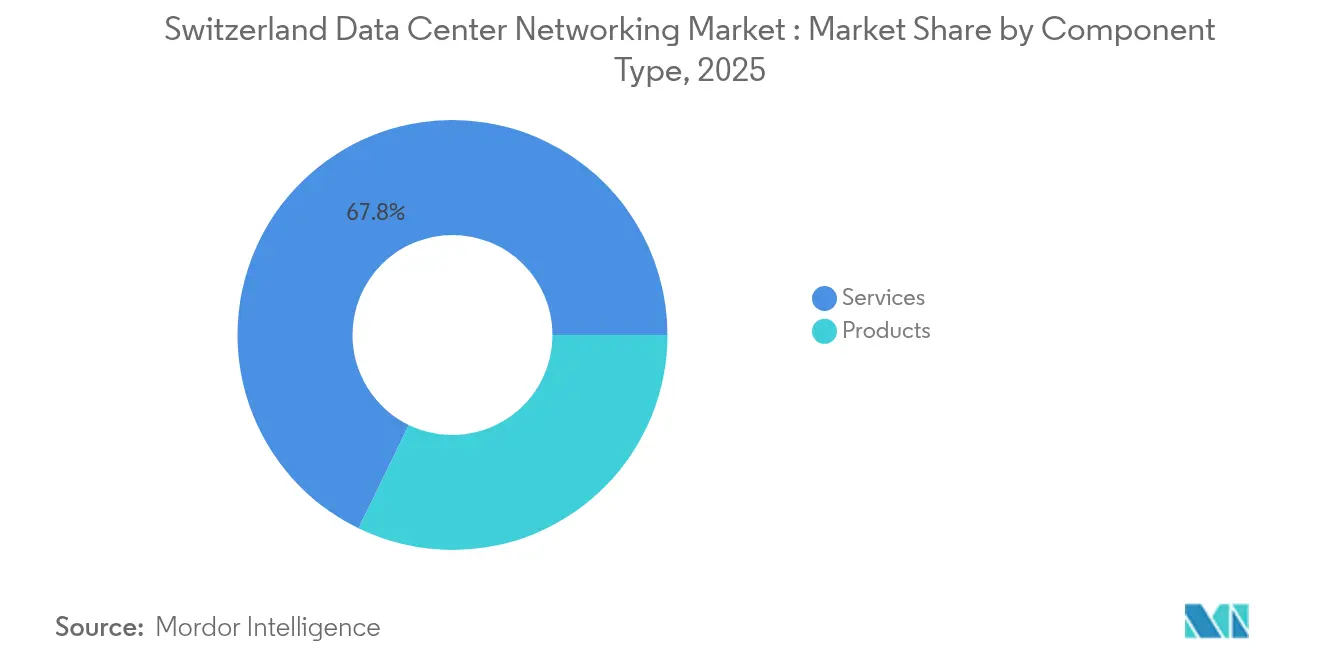
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final: Los Sectores Financieros Buscan Latencia Determinista
Dentro del mercado de redes de centros de datos de Suiza, las cargas de trabajo de BFSI impulsan la demanda de conmutadores premium y protocolos de temporización. Las mesas de negociación de alta frecuencia invierten en estructuras de derivación óptica de Capa 1 para reducir microsegundos, impulsando una CAGR del 11,92% hasta 2031 para el segmento. Los operadores de TI y telecomunicaciones de la industria de redes de centros de datos de Suiza, con una participación del 33,90%, siguen siendo inquilinos ancla de los centros de colocación y primeros adoptantes de columnas vertebrales de 800G que conectan anillos metropolitanos. Las agencias del sector público actualizan a recintos con separación de red que cuentan con módulos obligatorios de gestión de claves en el país. Los proveedores de atención médica integran la segmentación de redes para priorizar los paquetes de telemedicina junto con los archivos de imágenes conformes con las normas de retención de Swissmedic, mientras que las empresas de ciencias de la vida dependen del rendimiento determinista este-oeste para las tuberías de genómica. Los fabricantes adoptan estructuras convergentes de tecnología operativa/TI para supervisar la telemetría de mantenimiento predictivo y cerrar la latencia del bucle de control dentro de las plantas de fabricación. Las empresas de medios de comunicación hacen la transición de los enlaces de satélite a flujos de contribución de 4K/8K basados en IP, lo que exige conmutadores de nivel hoja optimizados para multidifusión.
Por Tipo de Centro de Datos: Los Hiperescaladores Dominan los Proyectos de Expansión
La colocación continúa como el espacio más grande del mercado de redes de centros de datos de Suiza con una participación del 44,85%, pero los hiperescaladores disfrutan de la CAGR más sólida del 14,05% a medida que los proveedores globales establecen regiones en el país para atender cargas de trabajo europeas bajo la revFADP. El tamaño del mercado de redes de centros de datos de Suiza para los segmentos de hiperescala se beneficia de los circuitos integrados de aplicación específica personalizados y el codiseño electromecánico que reduce los consumos de energía de bastidores mientras se apunta a una disponibilidad de red de ≥95%. Las instalaciones de borde y micro emergen a lo largo de nodos ferroviarios, campus de fábricas y túneles alpinos, atendiendo casos de uso de IoT de latencia ultrabaja y distribución de contenido. La compra por parte de Swisscom en diciembre de 2024 del sitio de Bonvillars amplía su clúster de colocación en Romandie, apuntalando la georredundancia para las empresas de habla francesa. Los planos de centros de datos subterráneos, como la instalación de Flums con un índice de coste del 82%, ilustran respuestas innovadoras a la escasez de terreno y la gestión térmica dentro de una geología que garantiza la seguridad física.
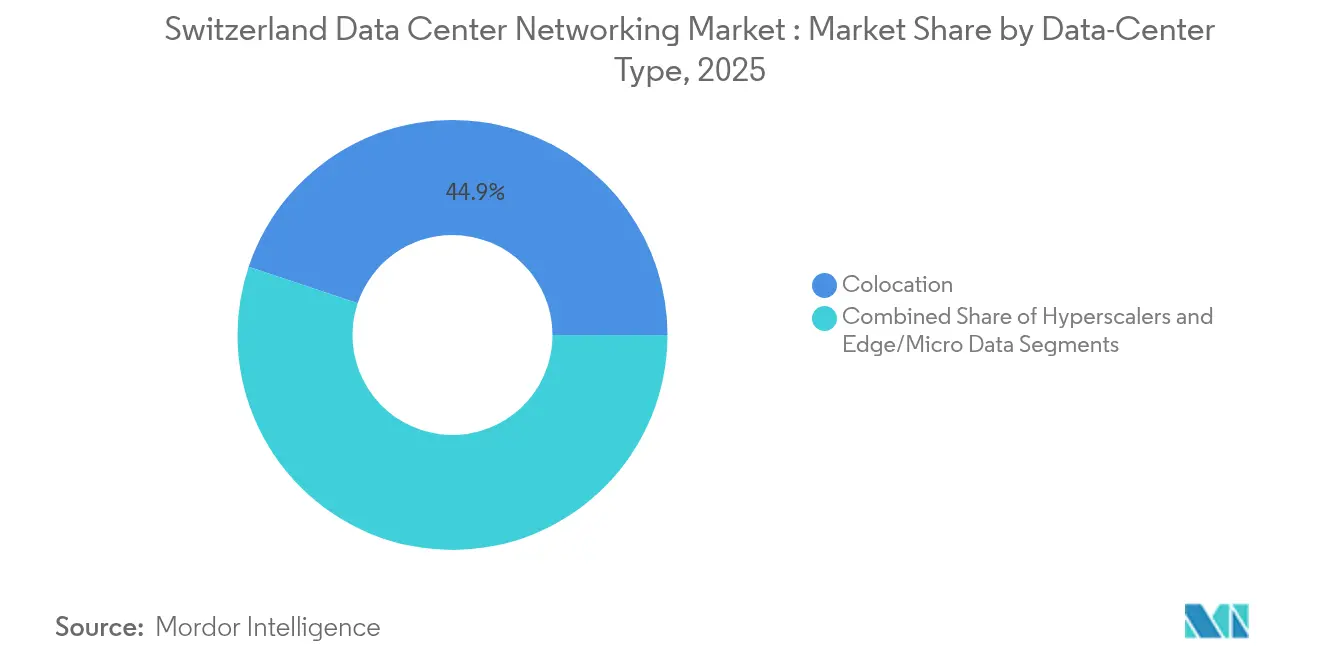
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Ancho de Banda: Las Transiciones de Mayor a 100 GbE Ganan Impulso
Las instalaciones suizas convencionales se estandarizaron en 50-100 GbE, que capturó una participación del 36,40% en 2025. Sin embargo, las líneas de >100 GbE, lideradas por Ethernet de 400G y 800G, están escalando a una CAGR del 14,72% a medida que los clústeres de unidades de procesamiento gráfico, las granjas de inferencia de inteligencia artificial y las plataformas de distribución de datos de mercado saturan las tuberías actuales. El tamaño del mercado de redes de centros de datos de Suiza para las carteras de >100 GbE está preparado para alcanzar su punto máximo a medida que los costes de la fotónica de silicio se normalizan. Las ópticas enchufables QSFP-TEK y de accionamiento lineal ofrecen a los proveedores alternativas de compensación entre potencia y latencia. Por el contrario, ≤25 GbE persiste en los puntos de presencia de borde donde los presupuestos de coste y energía superan el rendimiento bruto. Los equipos de redes diseñan migraciones de planta de cableado hacia trayectorias multimodo de un solo par para prepararse para los futuros módulos de 1,6T, mientras que las cadenas de herramientas de software evolucionan para automatizar el equilibrio de carga en niveles de velocidad mixtos.
Análisis Geográfico
El mercado de redes de centros de datos de Suiza se concentra en Zúrich, Ginebra y Basilea, sede de las finanzas, las organizaciones internacionales y las sedes de ciencias de la vida respectivamente. Los centros de negociación de Zúrich exigen rutas de fibra de microsegundos entre los centros de datos y los motores de intercambio, manteniendo tarifas de conectividad premium. Ginebra atrae a organismos multinacionales que demandan alojamiento neutral bajo sólidas leyes de privacidad, mientras que el corredor farmacéutico de Basilea actualiza las estructuras de red para acomodar la analítica genómica. Los recursos hidroeléctricos suministran el 60% de la energía nacional, lo que permite a los operadores alardear de combinaciones de energía renovable que complementan los objetivos de cero emisiones netas. La penetración de fibra hasta el hogar supera el 50% a nivel nacional, aunque la variación entre cantones rurales impulsa incentivos gubernamentales para construcciones de fibra en el último kilómetro. Los enlaces de fibra oscura transfronterizos hacia Fráncfort y Milán amplían los grupos de ancho de banda, aunque los operadores mantienen réplicas en el país para cumplir con la revFADP. Los diseños subterráneos, incluidas las cavernas reconvertidas de búnkeres militares, reducen las cargas de refrigeración aprovechando las temperaturas ambientales de la roca y ofrecen resiliencia frente a los peligros superficiales. Estas fortalezas geográficas refuerzan la percepción de Suiza como enclave de soberanía de datos de Europa donde la sólida gobernanza regulatoria coexiste con modelos de infraestructura innovadores.
Panorama regulatorio
Los requisitos de redes de centros de datos de Suiza están conformados por normas convergentes de privacidad, ciberseguridad y externalización sectorial que impulsan a los operadores hacia el control en el país, una sólida auditabilidad y bases de seguridad más altas. La Ley Federal de Protección de Datos revisada (revFADP) refuerza las expectativas de gobernanza de datos que, en la práctica, impulsan actualizaciones de segmentación de red, registro y cifrado para cargas de trabajo reguladas alojadas en entornos de colocación y nube. Paralelamente, la Ley de Seguridad de la Información (ISA) está en vigor desde el 1 de enero de 2024, e introduce obligaciones de notificación de ciberataques para los operadores de infraestructuras críticas a partir del 1 de abril de 2025, con posibilidad de sanciones desde el 1 de octubre de 2025 (multas de hasta 100.000 CHF). Esto incrementa la demanda de arquitecturas de conmutación y seguridad resilientes y observables.
Los despliegues relacionados con servicios financieros y telecomunicaciones enfrentan factores de cumplimiento adicionales. La Circular de Externalización 2018/3 de FINMA y su orientación relacionada (incluida la Guidance 03/2024) influyen en cómo las instituciones supervisadas gobiernan la externalización de TIC y nube, lo que a menudo se traduce en requisitos de control demostrable sobre la seguridad de red, la monitorización y el riesgo de proveedores. La contratación y el aseguramiento también hacen referencia a las normas mínimas de TIC publicadas por la Oficina Federal para el Abastecimiento Económico Nacional (FONES), alineadas con conceptos del NIST. Por separado, la Ley Federal sobre la Vigilancia de la Correspondencia por Correo y Telecomunicaciones (SPTA) impone la habilitación de interceptación legal a los proveedores pertinentes, lo que afecta el diseño de red y la selección de proveedores para servicios de conectividad en el país.
Panorama Competitivo
Los titulares globales -Cisco, Juniper, Arista- abordan el rendimiento y el cumplimiento normativo incorporando telemetría con conciencia de la revFADP e integrando servidores locales de gestión de claves. Los integradores regionales se asocian con estos proveedores para compensar la escasez de talento, ofreciendo intercambios de estructuras llave en mano que aceleran los ciclos de puesta en marcha. La colaboración de Arista con NVIDIA en el Agente de IA EOS une la telemetría de conmutadores con las métricas de utilización de unidades de procesamiento gráfico, ofreciendo un control de congestión de bucle cerrado adaptado para clústeres de inteligencia artificial. Especialistas en óptica como Infinera y Nokia suministran conectores coherentes para enlaces metropolitanos, mientras que los fabricantes de diseño original de caja blanca apuntan a los hiperescaladores que buscan eficiencias de coste mediante la desagregación. Las presiones de sostenibilidad impulsan las hojas de ruta de los proveedores hacia las ópticas co-empaquetadas y los materiales de chasis reciclables, con Green Datacenter probando la adquisición de economía circular para bastidores de red. El escrutinio regulatorio sobre los equipos de origen chino dirige a los clientes del sector financiero hacia proveedores occidentales o japoneses, comprimiendo la diversidad de proveedores pero elevando la confianza en el cumplimiento normativo. Las empresas medianas explotan nichos en la orquestación de borde, vendiendo software de controladores que aprovisiona matrices de micro centros de datos de múltiples sitios desde un único panel de control. El campo general de proveedores sigue siendo moderadamente fragmentado, aunque la amplitud de la solución y la alineación local dictan cada vez más la retención de participación a largo plazo.
Líderes de la Industria de Redes de Centros de Datos de Suiza
Cisco Systems, Inc.
Arista Networks, Inc.
Hewlett Packard Enterprise Company
Juniper Networks, Inc.
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara es una modernización impulsada por el cumplimiento normativo que combina tejidos de mayor ancho de banda con capacidades de seguridad y reporte demostrables. Las obligaciones de notificación de incidentes de la ISA (vigentes desde el 1 de abril de 2025) y el régimen de sanciones a partir del 1 de octubre de 2025 aumentan la necesidad de telemetría avanzada, segmentación e inspección de seguridad dentro de los flujos de tráfico este-oeste. Esto, a su vez, respalda la demanda de controladores SDN, dispositivos de seguridad de red y balanceo de carga cifrado de alto rendimiento en arquitecturas georedundantes. En el sector BFSI, las expectativas de externalización de FINMA refuerzan la contratación de pilas de redes controladas y auditables en instalaciones de colocación y nube privada, ampliando el espacio disponible para servicios de red gestionados y socios de integración que puedan incorporar controles de cumplimiento junto con programas de migración a 50-100 GbE y >100 GbE.
Las expansiones de capacidad y las construcciones de nube centradas en la soberanía mantienen activo el pipeline de conmutación de próxima generación e interconexiones ópticas. La inversión de Microsoft de 400 millones de USD en nube e IA en Suiza, anunciada en junio de 2025, y la inversión de Green en un campus de centro de datos a gran escala cerca de Zúrich (500 millones de CHF, 46.000 metros cuadrados), anclan las incorporaciones de infraestructura a corto plazo que requieren renovaciones de arquitecturas spine-leaf, actualizaciones ópticas metropolitanas y arquitecturas eficientes en energía alineadas con las iniciativas de etiquetado de eficiencia energética en Suiza. El énfasis de la Ginebra Internacional en la resiliencia cibernética y la infraestructura digital segura también respalda la demanda de conectividad soberana y de alta garantía, incluidos enfoques como redes resistentes a la computación cuántica y diseños de centros de datos privados reforzados, lo que deja espacio para proveedores e integradores capaces de ofrecer tejidos seguros con un sólido soporte de ciclo de vida bajo las expectativas de cumplimiento suizas.
Desarrollos recientes del sector
- Junio de 2026: Arista Networks presentó una cartera de próxima generación de 1,6 terabits diseñada para tejidos de redes de IA. El lanzamiento refuerza las capacidades de despliegue hiperescalar y de borde en Suiza para la modernización de centros de datos de IA. El movimiento mejora el posicionamiento de Arista en redes de alto rendimiento para centros de datos en Suiza.
- Abril de 2026: Cisco Systems anunció la agenda oficial de Cisco Connect 2026 Switzerland, centrada en centros de datos preparados para IA y resiliencia digital. La agenda señala un énfasis estratégico en infraestructura habilitada para IA y despliegues de nivel soberano en Suiza. La iniciativa amplía la presencia de Cisco en las actualizaciones de centros de datos suizos y proyectos de resiliencia alineados con el gobierno.
- Marzo de 2026: Arista Networks nombró a Lars Walter para liderar los esfuerzos de expansión en el mercado suizo en redes de centros de datos de nube e IA. El nombramiento del líder refuerza la ejecución de Arista en el mercado suizo de redes de centros de datos de nube e IA. La decisión acelera el impulso de comercialización en el ecosistema de centros de datos suizo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el gasto en Suiza en equipos de red y servicios relacionados utilizados dentro de los centros de datos para mover datos de manera confiable entre servidores, almacenamiento y conectividad externa. El valor se contabiliza cuando la solución se adquiere para uso en centros de datos, tanto en construcciones nuevas como en ciclos de renovación.
Exclusiones de alcance: excluimos las redes de campus empresariales generales que no se despliegan en un entorno de centro de datos, junto con el gasto puro en construcción de instalaciones, como edificios, energía y refrigeración.
Descripción general de la segmentación
- Por Componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de Área de Almacenamiento (SAN)
- Controladores de Entrega de Aplicaciones (ADC)
- Dispositivos de Seguridad de Red
- Controladores de Redes Definidas por Software (SDN)
- Interconexiones Ópticas
- Servicios
- Instalación e Integración
- Formación y Consultoría
- Soporte y Mantenimiento
- Servicios de Red Gestionados
- Productos
- Por Usuario Final
- TI y Telecomunicaciones
- Servicios Bancarios, Financieros y de Seguros (BFSI)
- Gobierno y Defensa
- Medios de Comunicación y Entretenimiento
- Atención Médica y Ciencias de la Vida
- Fabricación e Industrial
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centros de Datos de Borde/Micro
- Por Ancho de Banda
- Menor o Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor a 100 GbE
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites externos de la demanda en Suiza y para anclar supuestos difíciles de validar solo a partir de entrevistas. Consultamos indicadores públicos de infraestructura y telecomunicaciones, y luego los tradujimos a la forma en que los centros de datos suelen renovar la conmutación, el enrutamiento y las capas de red relacionadas.
Las principales fuentes públicas utilizadas incluyen estadísticas oficiales y publicaciones de políticas de la Oficina Federal de Estadística de Suiza (FSO) y la Oficina Federal de Comunicaciones (OFCOM), junto con conjuntos de datos internacionales como la ITU y la OCDE para el contexto de banda ancha y adopción digital. También revisamos publicaciones de organismos de intercambio de internet y redes como RIPE NCC e IETF, además de artículos revisados por pares que rastrean el crecimiento del tráfico y los cambios en el diseño de redes de centros de datos. Para conectar el modelo con las realidades comerciales, utilizamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa de buena reputación, además de suscripciones pagas selectivas para datos financieros de empresas e inteligencia, bases de datos de patentes y verificaciones de envíos de importación-exportación cuando corresponde. Esta lista es solo ilustrativa, y también se utilizaron otras fuentes para apoyar la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Nuestras entrevistas y encuestas en Suiza abarcan operadores de centros de datos, equipos de nube y colocación, integradores de redes, distribuidores y compradores de TI empresarial. Los encuestados aclaran los ciclos de renovación, la combinación de ancho de banda, el movimiento de los ASP, la utilización, el momento de los proyectos y la proporción de redes dentro de los presupuestos de centros de datos. Su aporte se utiliza para probar indicadores secundarios, completar detalles faltantes y respaldar la triangulación final dentro del mercado suizo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de capacidad de centros de datos en Suiza se traducen en demanda de redes a través de la intensidad de equipos y el comportamiento de renovación, y luego el total se reconstruye por escalones de ancho de banda y capas de arquitectura típicas. Una vez preparado el primer modelo, se verifica de forma cruzada con aproximaciones de abajo hacia arriba, como el ASP muestreado por puerto multiplicado por los volúmenes de puertos estimados para las clases de switches comunes, además de verificaciones de canal sobre la división de combinación entre despliegue nuevo y reemplazo.
Algunas entradas prácticas que dan forma al modelo incluyen: capacidad de centros de datos instalada y planificada, cambios en la densidad de racks que impulsan el tráfico este-oeste, adopción de Ethernet de mayor velocidad (de 10 GbE avanzando hacia 25 a 40 GbE y superior), ciclos de renovación promedio para las capas core y leaf, y la adopción observada de servicios de diseño, integración y mantenimiento. Cuando algunas partes de la combinación no son suficientemente visibles, las brechas se manejan aplicando rangos conservadores que luego se estrechan mediante el consenso de las entrevistas. Para la previsión, se utiliza análisis de escenarios de modo que la demanda pueda ajustarse según el momento de la construcción, el ritmo de migración de ancho de banda y el movimiento de precios, y luego se revisa frente a lo que esperan los compradores y los expertos del lado de la oferta en los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para reducir el sesgo de fuente única. Comparamos los totales con señales independientes, como las adiciones de capacidad, el momento de la contratación y los volúmenes unitarios implícitos detrás de la estimación de ingresos, y luego investigamos cualquier salto grande que no coincida con los patrones de renovación conocidos.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones escalonadas de analistas, y se activan nuevos contactos cuando hay variaciones materiales por componente, ancho de banda o categoría de usuario final. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes cambian los precios, el suministro o los planes de construcción. Justo antes de la entrega, se completa una revisión final para que la visión definitiva refleje los desarrollos más recientes.
Tamaño del mercado de redes de centros de datos de Suiza según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las redes de centros de datos en Suiza pueden parecer muy distantes entre sí porque los límites no siempre se establecen de la misma manera, y porque los precios y el momento de las actualizaciones pueden tratarse de forma diferente. En la práctica, las mayores variaciones suelen provenir de si se contabilizan los servicios, cómo se cronometra la migración de ancho de banda y si el gasto en infraestructura de TI adyacente se mezcla con la cifra de redes.
Al rastrear la combinación de ancho de banda, los ciclos de renovación y los datos de precios específicos de Suiza, Mordor Intelligence mantiene el modelo centrado únicamente en el gasto en redes de centros de datos, y evita mezclar categorías más amplias de infraestructura de centros de datos que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 370 B (2025) | |
| Consultora Regional A | 578,3 millones de USD (2025) | Esta estimación parece utilizar una visión más estrecha centrada únicamente en redes con precios unitarios diferentes y un horizonte más largo, y puede que no alinee el año base y el momento cambiario con los mismos supuestos de ciclos de renovación utilizados en este estudio. |
| Publicación Sectorial B | 820,8 millones de USD (2025) | Es probable que este valor combine las redes con un gasto más amplio en infraestructura de centros de datos (donde las redes son solo una subparte), y por lo tanto puede sobreestimar la demanda pura de conmutación y enrutamiento cuando se traduce nuevamente en puertos y adopción de ancho de banda. |
La dispersión en los valores publicados se explica principalmente por los límites de alcance y por cómo las actualizaciones de ancho de banda se convierten en dólares a lo largo del tiempo. Cuando las definiciones se mantienen precisas y los supuestos se verifican frente a señales de capacidad y plazos de renovación realistas, el tamaño de mercado resultante se vuelve más fácil de rastrear y repetir en las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de redes de centros de datos de Suiza?
El mercado está valorado en USD 396,1 millones en 2026 y se proyecta que alcance USD 557,1 millones para 2031.
¿Qué segmento de componentes tiene la mayor participación?
Los conmutadores Ethernet representaron el 32,20% de la participación de mercado en 2025, convirtiéndolos en la categoría de componentes más grande.
¿Por qué los hiperescaladores están expandiéndose rápidamente en Suiza?
Las estrictas leyes de residencia de datos, la estabilidad política y la disponibilidad de energía renovable animan a los hiperescaladores a construir regiones locales mientras atienden cargas de trabajo europeas más amplias.
¿Cómo están influyendo los objetivos de sostenibilidad en las decisiones de hardware de red?
Los objetivos corporativos de cero emisiones netas y la etiqueta de la Asociación Suiza de Eficiencia de Centros de Datos impulsan a los operadores hacia conmutadores energéticamente eficientes, ópticas de fotónica de silicio y diseños de reutilización del calor residual.
¿Qué nivel de ancho de banda está creciendo más rápido?
Las líneas de Mayor a 100 GbE, impulsadas por las necesidades de inteligencia artificial y negociación de alta frecuencia, están avanzando a una CAGR del 14,72% hasta 2031.
¿Cuál es la principal restricción relacionada con el talento en el mercado suizo?
La escasez de ingenieros certificados en SDN y redes ópticas infla los costes laborales y ralentiza la velocidad de despliegue, particularmente en los cantones de habla alemana.
Última actualización de la página el:
- Mercado de Redes de Centros de Datos de Vietnam
- Mercado de Redes de Centros de Datos de Nigeria
- Mercado de Redes de Centros de Datos de los Emiratos Árabes Unidos
- Mercado de Redes para Centros de Datos de Australia
- Mercado de Redes de Centros de Datos de Tailandia
- Mercado de Redes de Centros de Datos en Indonesia
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Seguridad Física para Centros de Datos de Suiza Seguridad física en Suiza, dividida por tipo de solución y tipo de servicio.
- Mercado de Almacenamiento de Centros de Datos de Suiza Almacenamiento en Suiza, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos en México Refrigeración en México, dividida por tecnología de refrigeración, tipo e industria de usuario final.
- Mercado de Consumo de Agua de Centros de Datos en Brasil El uso de agua de Brasil, dividido por fuente de suministro de agua, tipo de centro de datos y tamaño de centro de datos.
- Mercado de Refrigeración para Centros de Datos de Suiza Refrigeración en Suiza, dividida por tipo de instalación, nivel (tier) y tecnología de refrigeración.



