
Taille et part du marché des réseaux de centres de données en Suisse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
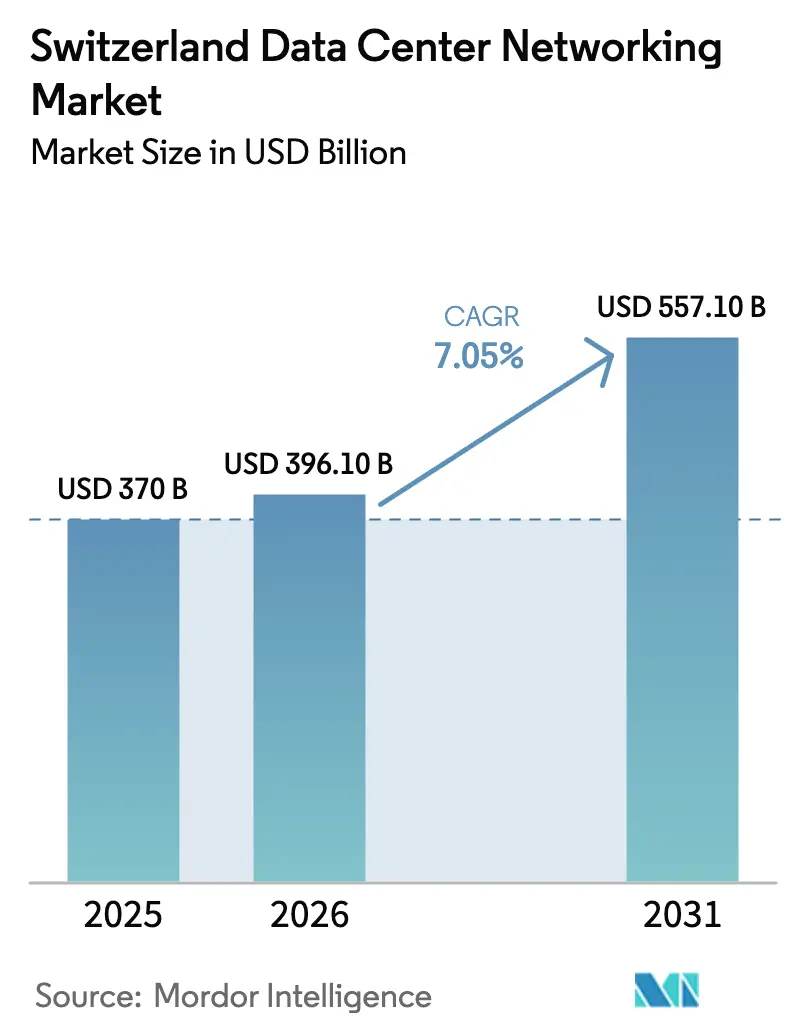
| Taille du marché de l'année de base (2025) | 370 Milliards de dollars |
| Taille du Marché (2026) | 396.1 Milliards de dollars |
| Taille du Marché (2031) | 557.1 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Suisse par Mordor Intelligence
La taille du marché des réseaux de centres de données en Suisse en 2026 est estimée à 396,1 millions USD, en progression par rapport à la valeur de 2025 de 370 millions USD, avec des projections pour 2031 indiquant 557,1 millions USD, croissant à un TCAC de 7,05 % sur la période 2026-2031. La croissance est portée par la réputation du pays en matière de souveraineté des données, les règles strictes de résidence des données en vertu de la loi fédérale révisée sur la protection des données (revLPD), et une infrastructure informatique mature qui attire les investissements hyperscale, en périphérie et en colocation. L'expansion des empreintes suisses par les fournisseurs de cloud hyperscale, l'appétit du secteur financier pour une latence de trading à la microseconde, et les objectifs nationaux de durabilité accélèrent conjointement les mises à niveau des architectures de fabric 10 GbE vers des architectures 50-100 GbE et >100 GbE. Parallèlement, les engagements de neutralité carbone des entreprises et le label d'efficacité de l'Association suisse des centres de données ont fait des plateformes de commutation économes en énergie une priorité d'achat, obligeant les fournisseurs à intégrer la photonique sur silicium et les capacités de réutilisation de la chaleur. Les fournisseurs incapables de satisfaire aux seuils de résidence des données dans le pays ou aux seuils d'efficacité font face à des barrières à l'entrée élevées. Ces forces réglementaires, technologiques et environnementales interdépendantes façonnent un marché où la conformité et la performance ne sont plus des compromis mais des critères d'achat simultanés.
Points clés du rapport
- Par composant, les commutateurs Ethernet ont mené avec 32,20 % de la part du marché des réseaux de centres de données en Suisse en 2025, tandis que les contrôleurs de réseau défini par logiciel (SDN) devraient se développer à un TCAC de 12,76 % jusqu'en 2031.
- Par utilisateur final, le segment informatique et télécommunications a représenté 33,90 % de la taille du marché des réseaux de centres de données en Suisse en 2025 ; les services bancaires, financiers et d'assurance (BFSI) connaissent la croissance la plus rapide avec un TCAC de 11,92 %.
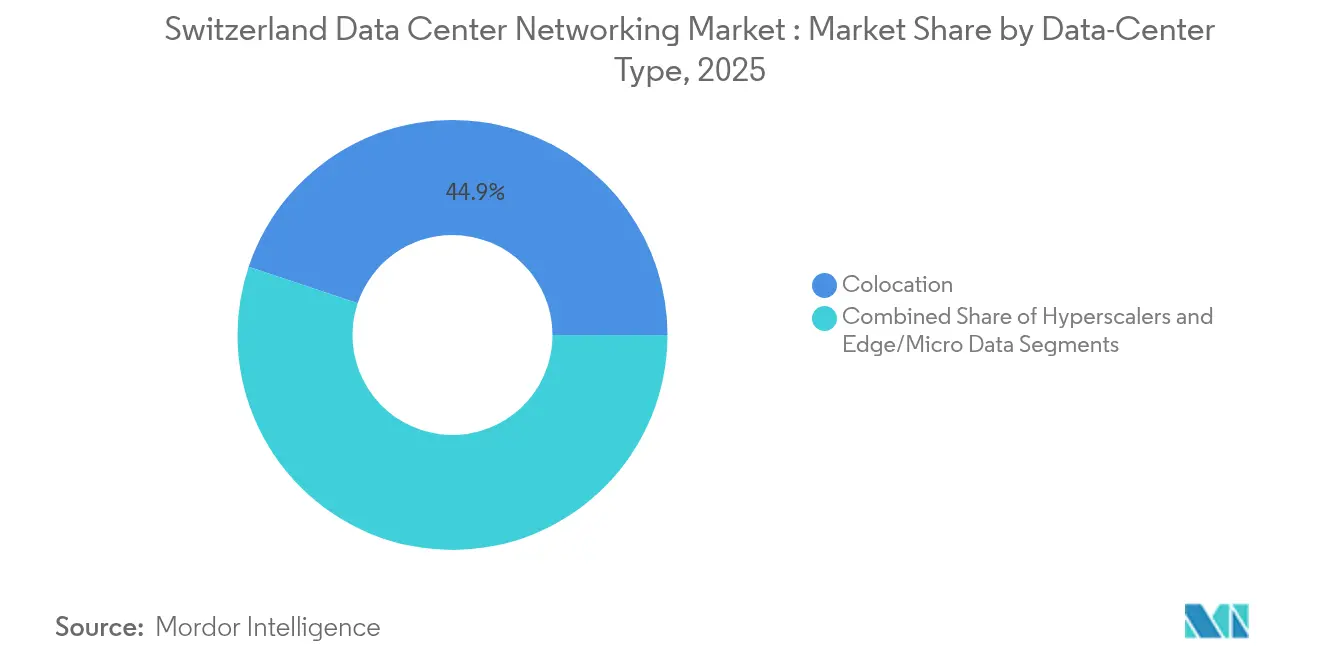
- Par type de centre de données, les installations de colocation ont détenu une part des revenus de 44,85 % en 2025, tandis que les déploiements hyperscale/cloud devraient progresser à un TCAC de 14,05 % jusqu'en 2031.
- Par bande passante, les connexions 50-100 GbE représentaient 36,40 % des déploiements en 2025 ; le niveau >100 GbE est le segment en progression la plus rapide, avançant à un TCAC de 14,72 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Suisse
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des services cloud et expansion des constructions hyperscale | +1.8% | Zurich, Genève, Bâle | Moyen terme (2-4 ans) |
| Hausse des mandats de sauvegarde/archivage des données | +1.2% | Centres financiers nationaux | Court terme (≤ 2 ans) |
| Déploiement de centres de données en périphérie et micro-centres de données | +1.5% | Régions urbaines et industrielles | Moyen terme (2-4 ans) |
| Mises à niveau de conformité à la résidence des données revLPD dans le pays | +0.9% | National | Court terme (≤ 2 ans) |
| Objectifs de neutralité carbone des entreprises | +0.7% | Principaux centres de données | Long terme (≥ 4 ans) |
| Infrastructure de trading à ultra-faible latence | +0.4% | Quartier financier de Zurich | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des services cloud et expansion des constructions hyperscale
Les opérateurs hyperscale accélèrent leur expansion en Suisse pour attirer des clients européens exigeant une résidence locale des données. Microsoft a réservé 400 millions USD pour agrandir sa région cloud suisse en juin 2025, signalant sa confiance dans la position stratégique de la Suisse pour les charges de travail paneuropéennes.[1]Microsoft Corp, "Microsoft Expands Swiss Cloud Region", microsoft.com Les entreprises qui passent aux architectures de fabric 25-100 GbE considèrent désormais la modernisation du réseau comme un prérequis pour les charges de travail multicloud plutôt qu'une mise à niveau discrétionnaire. La Vision Réseau 2030+ de Swisscom consolide dix réseaux IP hérités en un backbone unifié, créant une capacité pour une croissance annuelle du trafic de 25 % et offrant une latence déterministe adaptée aux applications financières en temps réel. Les acteurs des services financiers à Zurich migrent leurs moteurs de trading algorithmique vers de nouveaux fabrics haute densité où des réductions de latence à la microseconde se traduisent directement en avantages concurrentiels.
Hausse des mandats de sauvegarde/archivage des données parmi les entreprises suisses
La revLPD exige des pistes d'audit exhaustives, obligeant les entreprises à mettre en place des nœuds d'archivage géo-redondants. L'accord de CHF 185 millions (208 millions USD) sur 15 ans de Swissmedic avec Swisscom intègre des fonctions robustes d'archivage, de chiffrement et de reprise après sinistre dans la pile informatique de supervision pharmaceutique du régulateur. Des mandats similaires dans les secteurs de la santé et des sciences de la vie déclenchent l'acquisition de contrôleurs de réseau de stockage (SAN) capables d'automatiser la migration des données sur des architectures à deux ou trois sites. Les transferts de trafic qui en résultent stimulent l'adoption d'équilibreurs de charge et de contrôleurs de livraison d'applications dimensionnés pour le débit chiffré à mesure que les fenêtres d'archivage se réduisent du jour au lendemain au quasi-temps réel.
Déploiement de centres de données en périphérie et micro-centres de données pour les charges de travail IoT à faible latence
Les pilotes d'usines intelligentes, les tests de véhicules autonomes et les réseaux de capteurs à l'échelle urbaine nécessitent des nœuds de calcul à une proximité de quelques millisecondes. La preuve de concept du Réseau Tout-Photonique de NTT a démontré une latence inter-centres de données inférieure à la milliseconde, validant les topologies optiques conçues pour les clusters en périphérie municipaux suisses.[2]NTT DATA, "All-Photonics Network Demonstration in Switzerland", nttdata.com L'acquisition par nLighten de sept sites en périphérie suisses auprès d'EXA Infrastructure rapproche la capacité des micro-centres de données des zones industrielles et des corridors de transit, augmentant la demande de commutateurs compacts et haute performance dotés d'une alimentation redondante dans des empreintes inférieures à 5 kW.[3]EdgeIR, "nLighten Acquires Seven Swiss Edge Data Centers," edgeir.com Les clients industriels recherchent donc des fabrics à double pile capables de relier les protocoles de technologie opérationnelle (OT) à l'Ethernet standard sur un seul plan de commutation.
Objectifs de neutralité carbone des entreprises favorisant des architectures de commutation économes en énergie
Les labels d'efficacité énergétique influencent désormais les critères d'attribution des appels d'offres aux côtés des scores de débit et de latence. Le programme de certification de l'Association suisse des centres de données, soutenu par l'Office fédéral de l'énergie, évalue les installations sur le bilan énergétique global des sous-systèmes de refroidissement, de calcul et de réseau. Le futur bâtiment de 12 MW de Green Datacenter à Zurich-Ouest intègre l'extraction de chaleur résiduelle pour le chauffage urbain et la circulation d'air par refroidissement naturel, prouvant que la durabilité ne doit pas limiter les pods haute densité. Ces initiatives favorisent les modules de photonique sur silicium et les optiques co-emballées qui étendent la bande passante tout en réduisant les ratios watts par gigabit.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents certifiés en réseaux de centres de données | -0.8% | National, cantons germanophones | Moyen terme (2-4 ans) |
| Capex/opex élevés pour les solutions optiques et silicium 100 GbE+ | -1.1% | Principaux centres de données | Court terme (≤ 2 ans) |
| Goulets d'étranglement de l'approvisionnement en puces de l'UE | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Contrôle réglementaire sur les équipements d'origine chinoise | -0.4% | Nœuds du secteur financier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents certifiés en réseaux de centres de données
La Suisse ne dispose que d'un vivier limité d'ingénieurs certifiés sur les réseaux définis par logiciel (SDN), les interconnexions optiques et les fabrics intelligentes basées sur l'IA. Swisscom emploie déjà 200 spécialistes en sécurité des données répartis dans six centres de données et investit 1,7 milliard CHF (1,91 milliard USD) annuellement dans l'infrastructure et la formation pour assurer la fidélisation des talents. Les plafonds d'immigration restreignent davantage la disponibilité, poussant les entreprises à externaliser les opérations courantes vers des services gérés ou à adopter des plateformes d'automatisation à faible intervention manuelle qui réduisent les charges de travail de configuration manuelle.
Capex/opex élevés pour les solutions optiques et silicium 100 GbE+
La transition du 10 GbE au 100 GbE+ exige de nouveaux plans de câblage, des optiques de meilleure qualité et une montée en compétences du personnel, portant les dépenses de projet de 40 à 60 % au-delà des mises à niveau électriques selon les références des fournisseurs de photonique sur silicium. La volatilité de l'approvisionnement de l'UE en métaux de terres rares gonfle les coûts des émetteurs-récepteurs, tandis que le nombre limité de dépôts de réparation en Suisse augmente la logistique des pièces de rechange. Les entreprises du marché intermédiaire cadencent donc leurs migrations en phase avec les cycles d'amortissement plutôt qu'avec des exigences de performance immédiates, tempérant l'accélération globale du mix de bande passante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : L'innovation définie par logiciel surpasse l'équipement hérité
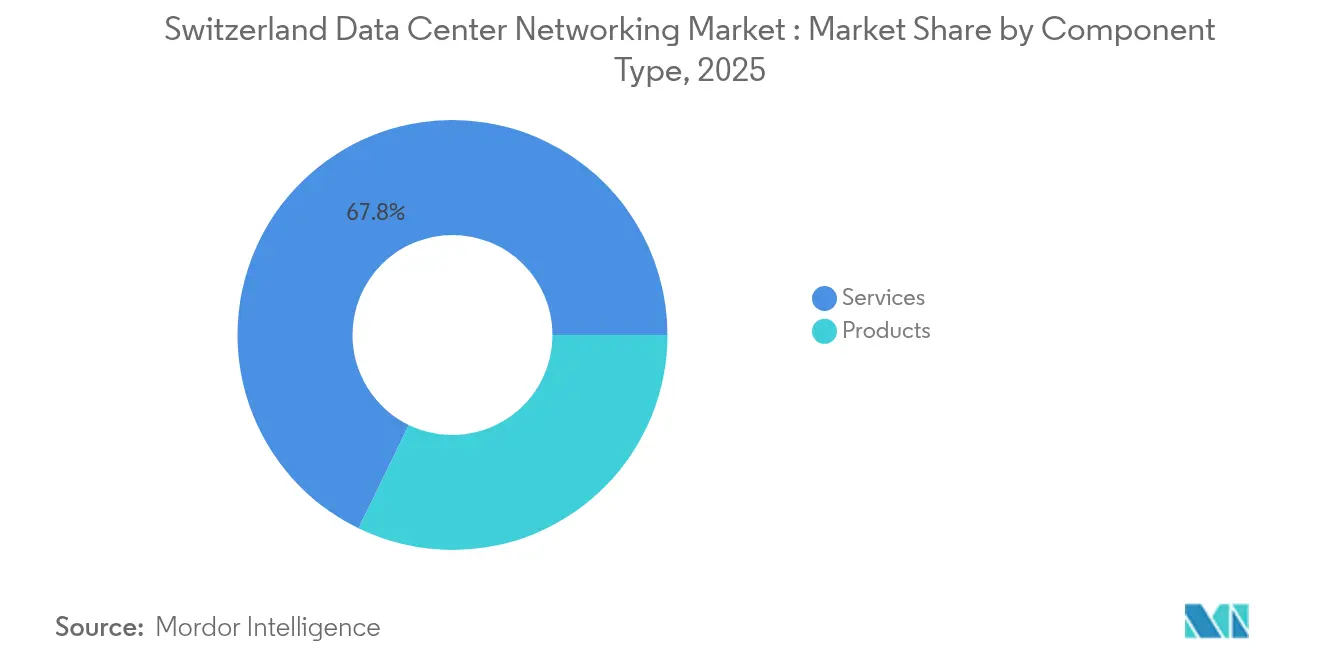
La taille du marché des réseaux de centres de données en Suisse pour les contrôleurs SDN devrait se développer à un TCAC de 12,76 %, reflétant la préférence des entreprises pour l'orchestration de politiques basée sur des contrôleurs sur les empreintes sur site, en colocation et multicloud. La part du marché des réseaux de centres de données en Suisse pour les commutateurs Ethernet est restée la plus élevée à 32,20 % en 2025, mais les fabrics subissent des mises à niveau générationnelles passant de configurations feuille-épine 10 GbE fixes à des systèmes modulaires 50-100 GbE qui exploitent les optiques de raccordement et la mémoire tampon profonde. Les routeurs conservent leur pertinence pour les liaisons inter-centres de données, où des tables de routage déterministes garantissent le respect des SLA de latence du secteur financier. Les clusters d'IA stimulent davantage l'adoption des interconnexions optiques 400G, et les optiques dédiées de Cisco pour les fabrics GPU illustrent les stratégies des fournisseurs visant un débit sans perte entre GPU. Les dispositifs de sécurité réseau progressent régulièrement à mesure que les modèles de confiance zéro appliquent l'inspection du trafic est-ouest dans les domaines de virtualisation.
Le mix de composants connaît une innovation en silicium encadrée par des objectifs de durabilité. Les optiques co-emballées réduisent les watts par gigabit, aidant les entreprises à s'aligner sur les références d'efficacité d'utilisation de l'énergie du label d'efficacité. L'équipement de réseau de stockage (SAN) bénéficie d'un investissement renouvelé à mesure que la revLPD invite à la réplication de sauvegarde sur trois sites. Les fournisseurs proposant des modules d'extension de contrôleur pour la cartographie de politiques cloud hybride sont préférés aux produits ponctuels, tandis que les offres matérielles ouvertes en boîte blanche sécurisent des déploiements de niche chez les hyperscalers visant le contrôle des coûts et l'approvisionnement désagrégé.


Par utilisateur final : Les secteurs financiers recherchent une latence déterministe
Au sein du marché des réseaux de centres de données en Suisse, les charges de travail BFSI stimulent la demande premium de commutateurs et de protocoles de synchronisation. Les bureaux de trading à haute fréquence investissent dans des fabrics optiques de contournement de couche 1 pour réduire les microsecondes, stimulant un TCAC de 11,92 % jusqu'en 2031 pour ce segment. Les opérateurs informatiques et télécom du secteur des réseaux de centres de données en Suisse, détenant une part de 33,90 %, restent les locataires ancrés des salles de colocation et les premiers adoptants des backbones 800G reliant les anneaux métropolitains. Les agences du secteur public se modernisent vers des enclaves isolées (air-gapped) dotées de modules obligatoires de gestion des clés sur site. Les prestataires de soins de santé intègrent le découpage réseau pour prioriser les paquets de télémédecine aux côtés des archives d'imagerie conformes aux règles de conservation de Swissmedic, tandis que les entreprises des sciences de la vie s'appuient sur un débit est-ouest déterministe pour les pipelines de génomique. Les fabricants adoptent des fabrics OT/IT convergés pour surveiller la télémétrie de maintenance prédictive et réduire la latence de la boucle de contrôle dans les ateliers de production. Les entreprises de médias transitent des liaisons montantes satellitaires vers des flux de contribution 4K/8K basés sur IP, exigeant des commutateurs de niveau feuille optimisés pour la multidiffusion.
Par type de centre de données : Les hyperscalers dominent les projets d'expansion
La colocation continue d'être le principal lieu du marché des réseaux de centres de données en Suisse avec une part de 44,85 %, mais les hyperscalers bénéficient du TCAC le plus élevé de 14,05 % alors que les fournisseurs mondiaux établissent des régions dans le pays pour servir les charges de travail européennes conformément à la revLPD. La taille du marché des réseaux de centres de données en Suisse pour les segments hyperscale bénéficie de circuits intégrés spécifiques à l'application (ASIC) personnalisés et d'une conception électromécanique co-intégrée qui compresse les enveloppes de puissance des baies tout en visant une disponibilité réseau ≥95 %. Les installations en périphérie et les micro-installations émergent le long des nœuds ferroviaires, des campus d'usines et des tunnels alpins, répondant aux cas d'usage de l'IoT à ultra-faible latence et de la distribution de contenu. Le rachat par Swisscom du site de Bonvillars en décembre 2024 agrandit son cluster de colocation en Romandie, soutenant la géo-redondance pour les entreprises francophones. Les plans de centres de données souterrains, tels que l'installation de Flums avec un indice de coût de 82 %, illustrent des réponses innovantes à la rareté des terrains et à la gestion thermique dans une géologie qui assure la sécurité physique.
Par bande passante : Les transitions vers plus de 100 GbE prennent de l'élan
Les installations suisses grand public se sont standardisées sur 50-100 GbE, qui a capturé une part de 36,40 % en 2025. Cependant, les lignes >100 GbE, menées par l'Ethernet 400G et 800G, progressent à un TCAC de 14,72 % à mesure que les clusters GPU, les fermes d'inférence IA et les plateformes de distribution de données de marché saturent les conduits actuels. La taille du marché des réseaux de centres de données en Suisse pour les portefeuilles >100 GbE est prête à atteindre son sommet à mesure que les coûts de photonique sur silicium se normalisent. Les optiques enfichables QSFP-TEK et à commande linéaire offrent aux fournisseurs des compromis alternatifs entre puissance et latence. À l'inverse, le ≤25 GbE persiste dans les déploiements en périphérie où les budgets de coût et de puissance priment sur le débit brut. Les équipes réseau architecturent les migrations de l'installation de câblage vers des voies multimodes à paire unique pour préparer l'avenir contre les modules 1,6T à venir, tandis que les chaînes d'outils logiciels évoluent pour automatiser l'équilibrage de charge sur les niveaux de vitesse mixtes.
Analyse géographique
Le marché des réseaux de centres de données en Suisse se concentre autour de Zurich, Genève et Bâle, qui accueillent respectivement les sièges de la finance, des organisations internationales et des sciences de la vie. Les places de trading de Zurich imposent des routes en fibre à la microseconde entre les centres de données et les moteurs de bourse, maintenant des tarifs de connectivité premium. Genève attire les organisations multinationales exigeant un hébergement neutre sous des lois strictes sur la vie privée, tandis que le corridor pharmaceutique de Bâle modernise les architectures réseau pour accueillir l'analytique génomique. Les ressources hydroélectriques fournissent 60 % de l'énergie nationale, permettant aux opérateurs de mettre en avant des mix d'énergies renouvelables qui complètent les objectifs de neutralité carbone. La pénétration de la fibre jusqu'au domicile dépasse 50 % au niveau national, mais la variance entre cantons ruraux incite le gouvernement à offrir des incitations pour les constructions de fibre au dernier kilomètre. Les liaisons de fibre noire transfrontalières vers Francfort et Milan étendent les réserves de bande passante, bien que les opérateurs maintiennent des miroirs dans le pays pour respecter la revLPD. Les conceptions souterraines, incluant des cavernes reconverties à partir de bunkers militaires, réduisent les charges de refroidissement en exploitant les températures ambiantes de la roche et offrent une résilience contre les risques de surface. Ces atouts géographiques renforcent la perception de la Suisse comme enclave de souveraineté des données en Europe où une gouvernance réglementaire robuste coexiste avec des modèles d'infrastructure innovants.
Paysage réglementaire
Les exigences suisses en matière de réseautage des centres de données sont façonnées par la convergence des règles relatives à la protection de la vie privée, à la cybersécurité et à l'externalisation sectorielle, qui poussent les opérateurs vers un contrôle national, une forte auditabilité et des niveaux de sécurité plus élevés. La loi révisée sur la protection des données (nLPD) renforce les attentes en matière de gouvernance des données qui, dans la pratique, entraînent des mises à niveau de la segmentation réseau, de la journalisation et du chiffrement pour les charges de travail réglementées hébergées dans des environnements de colocation et de cloud. Parallèlement, la loi sur la sécurité de l'information (LSI) est en vigueur depuis le 1er janvier 2024, introduisant des obligations de signalement des cyberattaques pour les opérateurs d'infrastructures critiques à compter du 1er avril 2025, avec une possibilité de sanctions en place depuis le 1er octobre 2025 (amendes pouvant atteindre 100 000 CHF). Cela accroît la demande d'architectures de commutation et de sécurité résilientes et observables.
Les déploiements liés aux services financiers et aux télécommunications font face à des facteurs de conformité supplémentaires. La circulaire FINMA 2018/3 sur l'externalisation et les orientations connexes (y compris les orientations 03/2024) influencent la manière dont les institutions supervisées gèrent l'externalisation des TIC et du cloud, se traduisant souvent par des exigences de contrôle démontrable sur la sécurité réseau, la surveillance et le risque fournisseur. Les achats et l'assurance qualité font également référence aux normes minimales en matière de TIC publiées par l'Office fédéral pour l'approvisionnement économique du pays (OFAE), alignées sur les concepts du NIST. Par ailleurs, la loi fédérale sur la surveillance de la correspondance par poste et télécommunication (LSCPT) impose une capacité d'interception légale aux fournisseurs concernés, ce qui affecte la conception des réseaux et la sélection des fournisseurs pour les services de connectivité nationaux.
Paysage concurrentiel
Les acteurs mondiaux établis - Cisco, Juniper, Arista - répondent aux exigences de performance et de conformité en intégrant une télémétrie conforme à la revLPD et en intégrant des serveurs locaux de gestion des clés. Les intégrateurs régionaux s'associent à ces fournisseurs pour compenser les pénuries de talents, livrant des remplacements de fabric clé en main qui accélèrent les cycles de mise en service. La collaboration d'Arista avec NVIDIA sur l'Agent IA EOS associe la télémétrie des commutateurs aux métriques d'utilisation des GPU, offrant un contrôle de congestion en boucle fermée adapté aux clusters IA. Des spécialistes optiques tels qu'Infinera et Nokia fournissent des modules cohérents enfichables pour les liaisons métropolitaines, tandis que les fabricants d'équipements d'origine à boîte blanche (ODM) ciblent les hyperscalers cherchant des efficacités de coût par la désagrégation. Les pressions de durabilité stimulent les feuilles de route des fournisseurs vers les optiques co-emballées et les matériaux de châssis recyclables, Green Datacenter expérimentant l'approvisionnement en économie circulaire pour les baies réseau. Le contrôle réglementaire sur les équipements d'origine chinoise oriente les clients financiers vers des fournisseurs occidentaux ou japonais, comprimant la diversité des fournisseurs mais renforçant la confiance en matière de conformité. Les entreprises de taille moyenne exploitent des niches dans l'orchestration en périphérie, vendant des logiciels de contrôleur qui provisionnent des réseaux de micro-centres de données multi-sites depuis un tableau de bord unique. Le champ de fournisseurs global reste modérément fragmenté, mais l'étendue des solutions et l'alignement local dictent de plus en plus la rétention de parts à long terme.
Leaders du secteur des réseaux de centres de données en Suisse
Cisco Systems, Inc.
Arista Networks, Inc.
Hewlett Packard Enterprise Company
Juniper Networks, Inc.
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité la plus évidente réside dans la modernisation guidée par la conformité, associant des architectures à bande passante plus élevée à des capacités de sécurité et de reporting démontrables. Les obligations de signalement des incidents de la LSI (en vigueur depuis le 1er avril 2025) et le régime de sanctions à partir du 1er octobre 2025 accroissent le besoin de télémétrie avancée, de segmentation et d'inspection de sécurité au sein des flux de trafic est-ouest. Cela soutient à son tour la demande de contrôleurs SDN, d'appliances de sécurité réseau et d'équilibrage de charge chiffré à haut débit dans des architectures géo-redondantes. Dans le secteur BFSI, les attentes de la FINMA en matière d'externalisation renforcent les achats de piles réseau contrôlées et auditables dans les environnements de colocation et de cloud privé, élargissant l'espace disponible pour les services réseau gérés et les partenaires d'intégration capables d'associer les contrôles de conformité aux programmes de migration vers le 50-100 GbE et >100 GbE.
Les extensions de capacité et les déploiements cloud axés sur la souveraineté maintiennent une activité soutenue pour la commutation de nouvelle génération et les interconnexions optiques. L'investissement de 400 millions USD de Microsoft dans le cloud et l'IA en Suisse, annoncé en juin 2025, et l'investissement de Green dans un campus de centre de données à grande échelle près de Zurich (500 millions CHF, 46 000 mètres carrés) ancrent des ajouts d'infrastructure à court terme nécessitant des mises à jour spine-leaf, des mises à niveau optiques métropolitaines et des architectures économes en énergie alignées sur les initiatives d'étiquetage d'efficacité énergétique en Suisse. L'accent mis par la Genève internationale sur la résilience cyber et l'infrastructure numérique sécurisée soutient également la demande de connectivité souveraine et à haute assurance, incluant des approches telles que le réseautage résistant aux attaques quantiques et des conceptions de centres de données privés renforcées, laissant de la place aux fournisseurs et intégrateurs capables de livrer des architectures sécurisées avec un solide support de cycle de vie conforme aux attentes réglementaires suisses.
Développements récents du secteur
- Juin 2026 : Arista Networks a lancé un portefeuille de nouvelle génération de 1,6 Térabit conçu pour les architectures de réseautage IA. Ce lancement renforce les capacités de déploiement hyperscale et en périphérie de la Suisse pour la modernisation des centres de données IA. Cette évolution renforce le positionnement d'Arista dans le réseautage haute performance suisse pour les centres de données.
- Avril 2026 : Cisco Systems a annoncé l'agenda officiel de Cisco Connect 2026 Suisse, axé sur les centres de données prêts pour l'IA et la résilience numérique. Cet agenda signale une orientation stratégique vers l'infrastructure adaptée à l'IA et les déploiements de niveau souverain en Suisse. Cette initiative élargit la présence de Cisco dans les mises à niveau des centres de données suisses et les projets de résilience alignés sur les administrations publiques.
- Mars 2026 : Arista Networks a nommé Lars Walter pour diriger les efforts d'expansion sur le marché suisse dans le réseautage des centres de données cloud et IA. Cette nomination renforce l'exécution d'Arista sur le marché suisse pour le réseautage des centres de données cloud et IA. Cette décision accélère la dynamique de mise sur le marché dans l'écosystème suisse des centres de données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les dépenses en Suisse consacrées aux équipements de réseautage et aux services associés utilisés à l'intérieur des centres de données pour transférer les données de manière fiable entre serveurs, stockage et connectivité externe. La valeur est comptabilisée lorsque la solution est achetée pour un usage en centre de données, incluant les nouvelles constructions et les cycles de renouvellement.
Exclusions du périmètre : nous excluons le réseautage d'entreprise général pour campus qui n'est pas déployé dans un environnement de centre de données, ainsi que les dépenses de construction pure des installations telles que les bâtiments, l'alimentation électrique et le refroidissement.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Dispositifs de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscalers/Fournisseurs de services cloud
- Centres de données en périphérie/Micro-centres de données
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites extérieures de la demande en Suisse et pour ancrer les hypothèses difficiles à valider uniquement par des entretiens. Nous nous sommes référés aux indicateurs publics d'infrastructure et de télécommunications, puis les avons traduits selon la manière dont les centres de données renouvellent généralement la commutation, le routage et les couches réseau associées.
Les principales sources publiques utilisées comprennent les statistiques officielles et les publications de politique de l'Office fédéral de la statistique (OFS) et de l'Office fédéral de la communication (OFCOM), ainsi que des ensembles de données internationaux tels que l'UIT et l'OCDE pour le contexte du haut débit et de l'adoption numérique. Nous avons également examiné les publications d'organismes d'échange internet et de réseautage tels que le RIPE NCC et l'IETF, ainsi que des articles évalués par des pairs qui suivent la croissance du trafic et l'évolution de la conception des réseaux de centres de données. Pour relier le modèle aux réalités commerciales, nous avons utilisé des documents d'entreprise, des présentations aux investisseurs et une couverture de presse réputée, ainsi que des abonnements payants sélectifs pour les données financières et de veille d'entreprise, les bases de données de brevets et les contrôles d'expéditions import-export lorsque pertinent. Cette liste n'est qu'illustrative, et d'autres sources ont également été utilisées pour soutenir la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nos entretiens et enquêtes en Suisse couvrent les exploitants de centres de données, les équipes cloud et de colocation, les intégrateurs réseau, les distributeurs et les acheteurs informatiques d'entreprise. Les répondants clarifient les cycles de renouvellement, le mix de bande passante, l'évolution du prix de vente moyen, l'utilisation, le calendrier des projets et la part du réseau dans les budgets des centres de données. Leurs apports servent à tester les indicateurs secondaires, à combler les détails manquants et à appuyer la triangulation finale sur le marché suisse.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une approche descendante où les signaux de capacité des centres de données en Suisse sont traduits en demande de réseautage à travers l'intensité en équipements et le comportement de renouvellement, puis le total est reconstruit par paliers de bande passante et couches d'architecture typiques. Une fois le premier modèle préparé, il est vérifié par recoupement avec des approximations ascendantes, telles que des échantillons de PVM par port multipliés par des volumes de ports estimés pour les classes de commutateurs courantes, ainsi que des contrôles par canal sur la répartition entre nouveaux déploiements et remplacements.
Quelques données pratiques qui façonnent le modèle incluent : la capacité installée et prévue des centres de données, les évolutions de densité de racks qui accentuent le trafic est-ouest, l'adoption de l'Ethernet à plus haute vitesse (passage du 10 GbE au 25-40 GbE et au-delà), les cycles de renouvellement moyens pour les couches cœur et leaf, et le rattachement de services observé pour la conception, l'intégration et la maintenance. Lorsque certaines parties du mix ne sont pas suffisamment visibles, les écarts sont traités en appliquant des fourchettes prudentes qui sont ensuite affinées par consensus d'entretiens. Pour les prévisions, une analyse de scénarios est utilisée afin que la demande puisse être ajustée selon le calendrier de déploiement, le rythme de migration de la bande passante et l'évolution des prix, puis examinée par rapport aux attentes des acheteurs et des experts du côté de l'offre pour les prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin de réduire le biais de source unique. Nous comparons les totaux à des signaux indépendants tels que les ajouts de capacité, le calendrier des achats et les volumes unitaires implicites derrière l'estimation de revenus, puis examinons tout écart important qui ne correspond pas aux schémas de renouvellement connus.
Avant validation finale, le modèle et les hypothèses passent par des révisions successives d'analystes, et de nouveaux contacts sont déclenchés en cas d'écarts significatifs par composant, bande passante ou catégorie d'utilisateur final. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs modifient les prix, l'approvisionnement ou les plans de déploiement. Juste avant la livraison, une nouvelle vérification est effectuée afin que la version finale reflète les développements les plus récents.
Taille du marché suisse du réseautage des centres de données selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le réseautage des centres de données en Suisse peuvent sembler très éloignées les unes des autres, car les limites ne sont pas toujours définies de la même manière, et parce que la tarification et le calendrier de mise à niveau peuvent être traités différemment. En pratique, les plus grands écarts proviennent généralement du fait que les services soient comptabilisés ou non, de la manière dont la migration de bande passante est calendarisée, et du fait que les dépenses d'infrastructure informatique adjacentes soient ou non intégrées au chiffre du réseautage.
En suivant le mix de bande passante, les cycles de renouvellement et les données de tarification spécifiques à la Suisse, Mordor Intelligence maintient le modèle centré uniquement sur les dépenses de réseautage des centres de données, et évite de mélanger des catégories plus larges d'infrastructure de centre de données susceptibles de gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 370 milliards USD (2025) | |
| Cabinet de conseil régional A | 578,3 millions USD (2025) | Cette estimation semble utiliser une vision plus restreinte, uniquement axée sur le réseautage, avec une tarification unitaire différente et un horizon plus long, et il est possible qu'elle n'aligne pas l'année de base et le calendrier monétaire sur les mêmes hypothèses de cycle de renouvellement utilisées dans cette étude. |
| Revue spécialisée B | 820,8 millions USD (2025) | Cette valeur mélange probablement le réseautage avec des dépenses plus larges d'infrastructure de centre de données (où le réseautage n'est qu'une sous-partie), et peut donc surestimer la demande pure de commutation et de routage lorsqu'elle est ramenée aux ports et à l'adoption de bande passante. |
L'écart entre les valeurs publiées s'explique principalement par les limites de périmètre et la manière dont les mises à niveau de bande passante sont converties en dollars au fil du temps. Lorsque les définitions sont maintenues strictes et que les hypothèses sont vérifiées par rapport aux signaux de capacité et à un calendrier de renouvellement réaliste, la taille de marché obtenue devient plus facile à retracer et à reproduire lors des mises à jour.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des réseaux de centres de données en Suisse ?
Le marché est évalué à 396,1 millions USD en 2026 et devrait atteindre 557,1 millions USD d'ici 2031.
Quel segment de composants détient la plus grande part ?
Les commutateurs Ethernet ont représenté 32,20 % de la part de marché en 2025, ce qui en fait la plus grande catégorie de composants.
Pourquoi les hyperscalers se développent-ils rapidement en Suisse ?
Les lois strictes sur la résidence des données, la stabilité politique et la disponibilité des énergies renouvelables encouragent les hyperscalers à construire des régions locales tout en servant des charges de travail européennes plus larges.
Comment les objectifs de durabilité influencent-ils les choix de matériels réseau ?
Les objectifs de neutralité carbone des entreprises et le label de l'Association suisse des centres de données poussent les opérateurs vers des commutateurs économes en énergie, des optiques à photonique sur silicium et des conceptions de réutilisation de la chaleur résiduelle.
Quel niveau de bande passante connaît la croissance la plus rapide ?
Les lignes supérieures à 100 GbE, alimentées par les besoins en IA et en trading à haute fréquence, progressent à un TCAC de 14,72 % jusqu'en 2031.
Quel est le principal frein lié aux talents sur le marché suisse ?
Une pénurie d'ingénieurs certifiés en SDN et en réseaux optiques gonfle les coûts de main-d'œuvre et ralentit la vitesse de déploiement, notamment dans les cantons germanophones.
Dernière mise à jour de la page le:
- Marché de la mise en réseau des centres de données au Vietnam
- Marché de la mise en réseau des centres de données au Nigeria
- Marché du réseau des centres de données des Émirats arabes unis
- Marché des réseaux de centres de données en Australie
- Marché des réseaux de centres de données en Thaïlande
- Marché indonésien des réseaux pour centres de données
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de la sécurité physique des centres de données en Suisse Sécurité physique en Suisse, répartie par type de solution et type de service.
- Marché du stockage des centres de données en Suisse Stockage en Suisse, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché mexicain du refroidissement pour centres de données Le refroidissement au Mexique, réparti par technologie de refroidissement, type et secteur d'utilisateur final.
- Marché de la consommation d'eau des centres de données au Brésil La consommation d'eau au Brésil, répartie par source d'approvisionnement en eau, type de centre de données et taille de centre de données.
- Marché du refroidissement des centres de données en Suisse Refroidissement en Suisse, réparti par type d'installation, niveau et technologie de refroidissement.



