
Tamanho e Participação do Mercado de Sistemas de Navegação Cirúrgica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
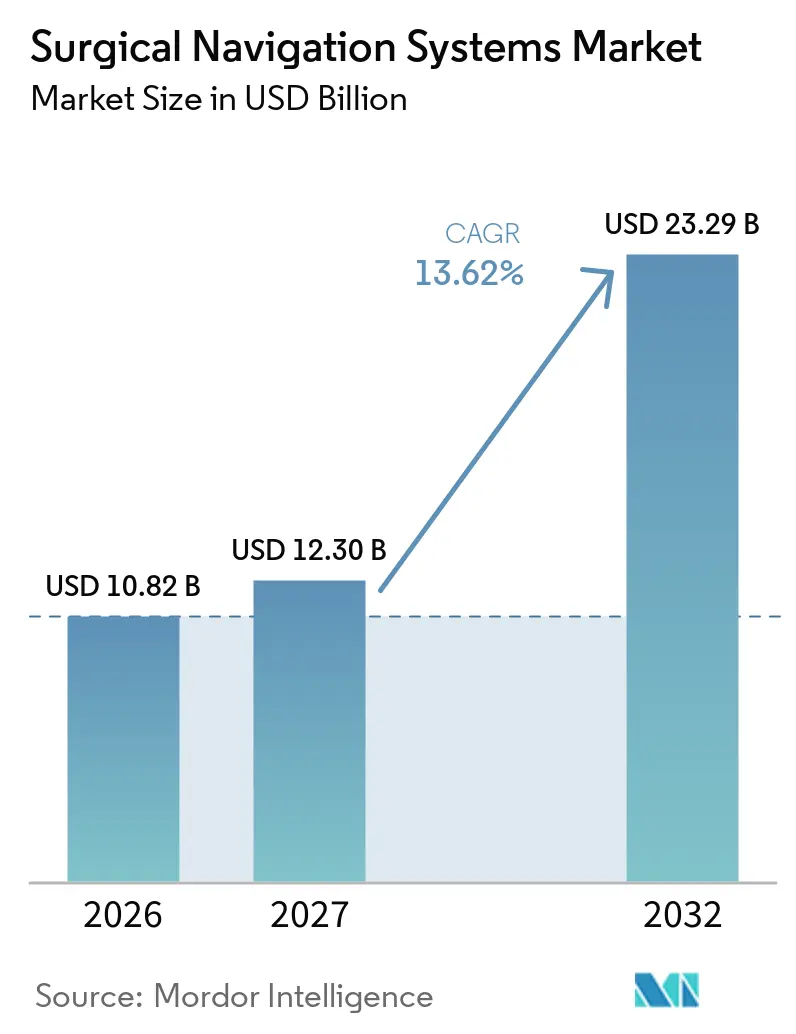
| Tamanho do Mercado (2027) | 12.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
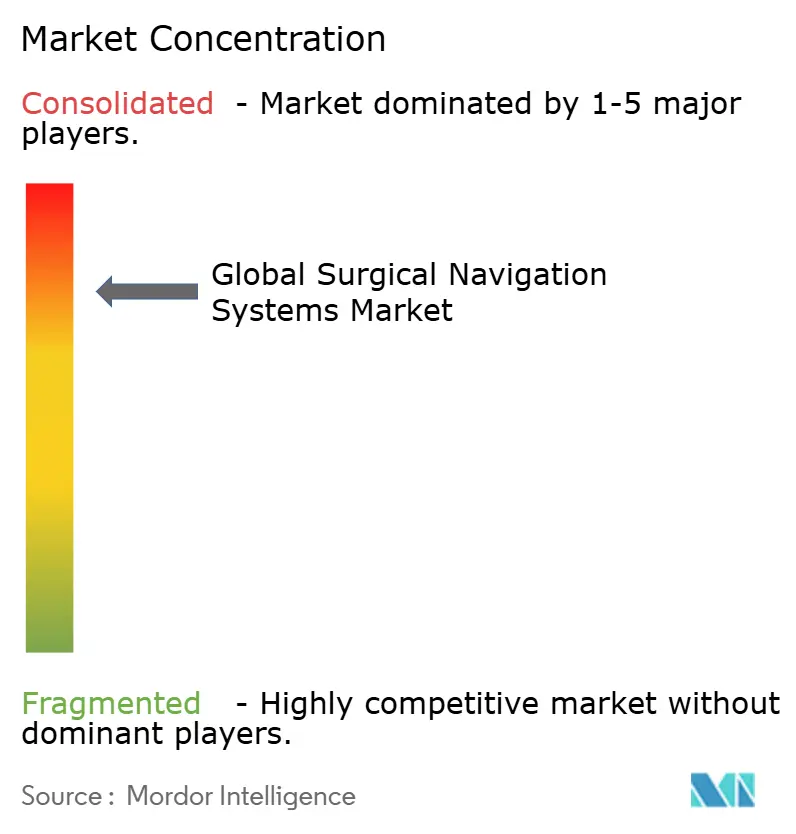
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Navegação Cirúrgica pela Mordor Intelligence
O tamanho do Mercado de Sistemas de Navegação Cirúrgica foi avaliado em 10,82 bilhões de USD em 2026 e estima-se que cresça de 12,30 bilhões de USD em 2027 para atingir 23,29 bilhões de USD até 2032, a um CAGR de 13,62% durante o período de previsão (2027-2032).
A aceleração reflete a ampla migração para procedimentos minimamente invasivos guiados por precisão, que reduzem as taxas de revisão e encurtam os prazos de recuperação dos pacientes. A maior complexidade clínica em casos de coluna vertebral, neurocirurgia e ortopedia leva os hospitais a investir em tecnologias guiadas por imagem, enquanto ferramentas de planejamento habilitadas por inteligência artificial reduzem o tempo operatório e melhoram a precisão do posicionamento de implantes. A cobertura de reembolso mais ampla e os modelos de pagamento agrupado recompensam os prestadores que demonstram ganhos nos resultados, impulsionando ainda mais a adoção. A rápida expansão da infraestrutura na Ásia-Pacífico cria nova demanda por plataformas conectadas que se integram a salas de cirurgia híbridas. Os fornecedores se diferenciam ao fundir imagens 3D com algoritmos de aprendizado de máquina, mas também precisam navegar por regulamentações de cibersegurança e pela escassez de técnicos treinados, o que pode retardar as implantações.
Principais Conclusões do Relatório
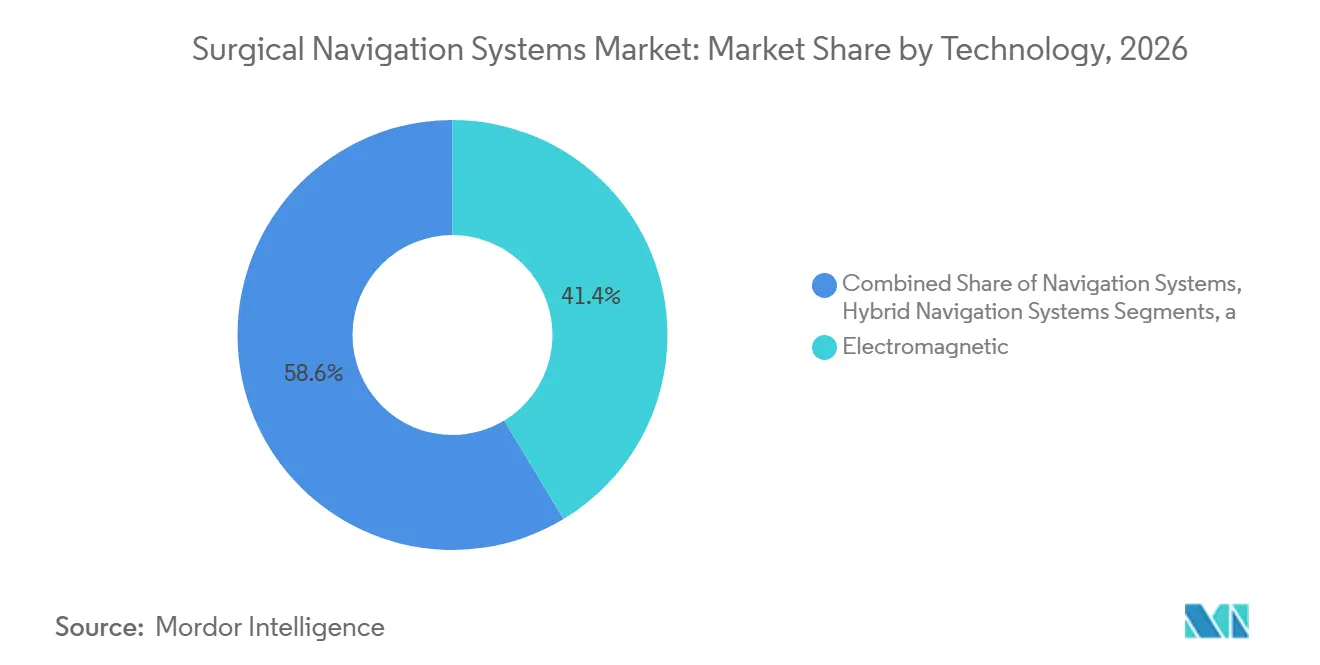
- Por tecnologia, os sistemas eletromagnéticos lideraram com 41,36% da participação do mercado de sistemas de navegação cirúrgica em 2026; os sistemas ópticos registraram o CAGR mais rápido de 18,12% até 2032.
- Por aplicação, a neurocirurgia representou 39,25% da participação do tamanho do mercado de sistemas de navegação cirúrgica em 2026, enquanto os procedimentos de otorrinolaringologia expandiram-se mais rapidamente a um CAGR de 17,95% até 2032.
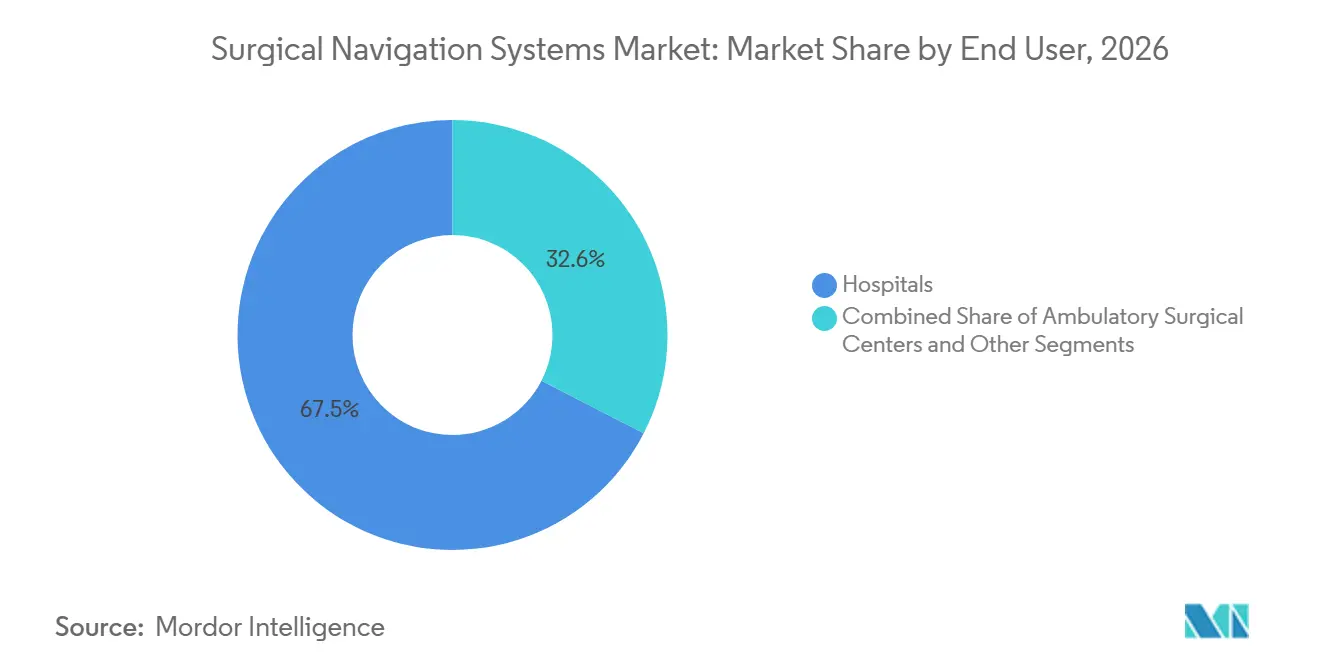
- Por usuário final, hospitais e centros médicos acadêmicos detiveram 67,45% da participação de receita em 2026; os centros cirúrgicos ambulatoriais registraram o CAGR mais elevado de 18,68% até 2032.
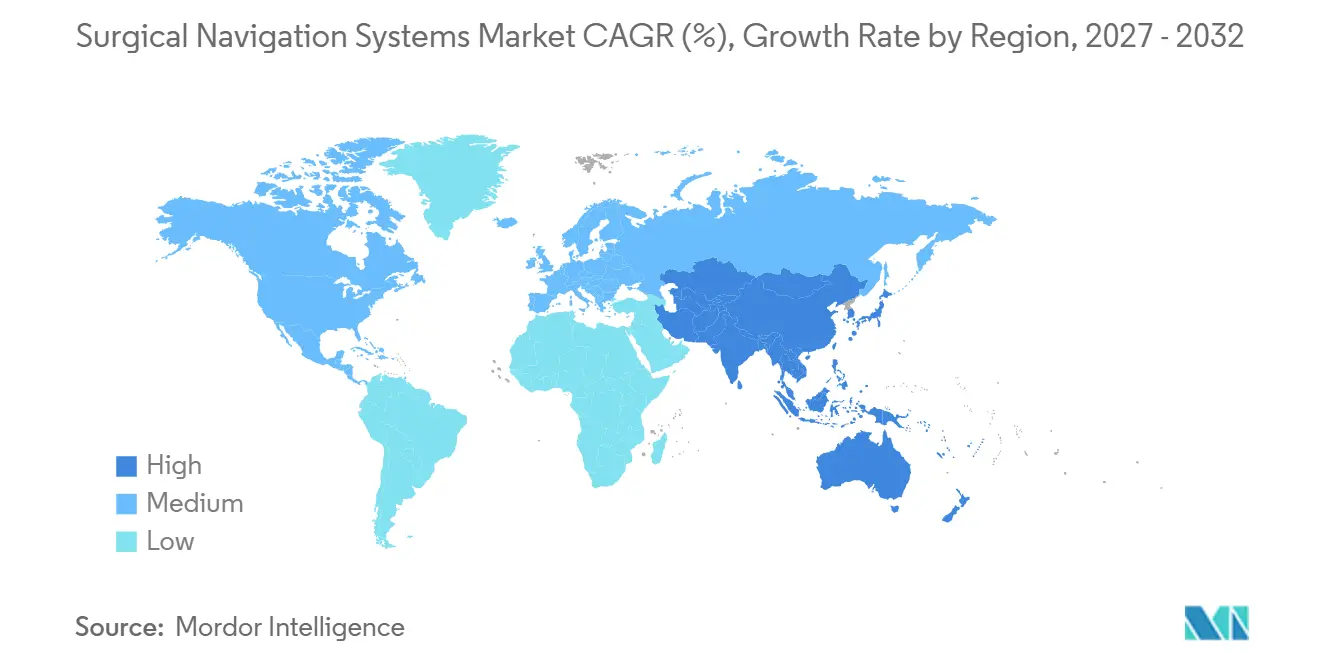
- Por geografia, a América do Norte dominou com uma participação de 37,85% em 2026; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 17,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado Global de Sistemas de Navegação Cirúrgica*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Casos Cirúrgicos Complexos | 3.20% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção Crescente de Procedimentos Minimamente Invasivos e Robóticos | 2.80% | América do Norte e UE liderando, Ásia-Pacífico adotando rapidamente | Curto prazo (≤ 2 anos) |
| Inovações Contínuas em Imagens 3D e Algoritmos de IA | 2.10% | Global, com centros de P&D na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Reembolso e Financiamento Mais Amplos para Tecnologias Avançadas de Sala Cirúrgica | 1.90% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Rápida Expansão da Infraestrutura em Mercados de Saúde Emergentes | 1.70% | Ásia-Pacífico como núcleo, com expansão para Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Integração de Plataformas de Navegação com Salas de Cirurgia Híbridas | 1.40% | Global, sistemas de saúde avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Casos Cirúrgicos Complexos
Oitenta e quatro por cento das operações complexas de deformidade espinhal agora dependem de navegação para atingir precisão de grau A na colocação de parafusos, em comparação com 50-80% sob fluoroscopia, reduzindo os custos de cirurgia de revisão que têm média de USD 33.939 por caso.[1] Populações envelhecidas com multimorbidade ampliam os volumes de casos, de modo que os prestadores justificam o investimento de capital ao associar a orientação de precisão a menores taxas de complicações e internações mais curtas. A demanda, portanto, permanece resiliente mesmo em ambientes com orçamento restrito, fortalecendo o mercado de sistemas de navegação cirúrgica. Os fornecedores respaldados por longos históricos clínicos aumentam ainda mais a confiança dos cirurgiões, acelerando os ciclos de renovação em centros de alto volume.
Adoção Crescente de Procedimentos Minimamente Invasivos e Robóticos
A artroplastia total do joelho assistida por robô já representa 13% do volume nos Estados Unidos, e a navegação é essencial para a ressecção óssea precisa e o alinhamento do implante. Os cirurgiões geralmente atingem proficiência após apenas 12 a 17 casos robóticos, reduzindo a barreira da curva de aprendizado. As instalações ambulatoriais capturam esses procedimentos, respaldadas pelas tarifas do Medicare que favorecem os ambientes ambulatoriais e geraram USD 28,7 bilhões em economias entre 2011 e 2018.[3] Essa migração sustenta ventos favoráveis de vários anos para o mercado de sistemas de navegação cirúrgica, à medida que as ferramentas de precisão se tornam essenciais para abordagens minimamente invasivas seguras
Inovações Contínuas em Imagens 3D e Algoritmos de IA
Os mecanismos de aprendizado de máquina agora classificam tecidos e rastreiam instrumentos em tempo real, reduzindo a carga cognitiva dos cirurgiões e aumentando a precisão operatória. A orientação da Agência de Alimentos e Medicamentos publicada em 2025 esclarece as expectativas para dispositivos habilitados por IA, incentivando os fornecedores a incorporar módulos de suporte à decisão. As sobreposições de realidade aumentada reduzem a perda de sangue intraoperatória em 43% e diminuem as taxas de complicações em 24% durante casos laparoscópicos. Esses aprimoramentos transformam a navegação de "mapa" em "copiloto", tornando a adoção um imperativo estratégico em todos os sistemas de saúde e expandindo o mercado de sistemas de navegação cirúrgica.
Reembolso e Financiamento Mais Amplos para Tecnologias Avançadas de Sala Cirúrgica
O código CPT dedicado +61783 apoia procedimentos espinhais assistidos por computador nos Estados Unidos, enquanto contratos baseados em valor em evolução recompensam tecnologias que reduzem complicações. Os sistemas de Grupos de Diagnóstico Homogêneo europeus ainda apresentam inconsistências tarifárias, mas os projetos-piloto de pagamento agrupado mostram que os hospitais podem recuperar investimentos por meio de menor incidência de revisões. Os fornecedores, portanto, posicionam a navegação como uma alavanca de redução de custos em vez de uma atualização discricionária, sustentando o impulso nos ciclos de orçamento de capital.
Análise de Impacto das Restrições do Mercado Global de Sistemas de Navegação Cirúrgica*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital e Despesas com Ciclo de Vida | -2.10% | Global, particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Processos Prolongados de Aprovação Regulatória Multirregional | -1.80% | Global, com variações por região | Médio prazo (2-4 anos) |
| Escassez de Pessoal Clínico e Técnico Qualificado | -1.50% | Global, aguda em mercados rurais e emergentes | Longo prazo (≥ 4 anos) |
| Crescentes Preocupações com Cibersegurança e Privacidade de Dados | -1.20% | Global, acentuada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital e Despesas com Ciclo de Vida
A aquisição de um O-arm com navegação pode custar USD 589.205 ao longo de quatro anos, e 77% dos cirurgiões de coluna citam o preço como a principal barreira à adoção. Contratos de arrendamento por procedimento e pacotes de financiamento do fabricante tentam amenizar o impacto, mas hospitais menores e prestadores em mercados emergentes ainda enfrentam dificuldades. A ansiedade com custos pode limitar as primeiras instalações, embora modelos econômicos comprovem retornos positivos em centros de alto volume que evitam cirurgias de revisão dispendiosas. À medida que os fornecedores introduzem atualizações modulares, visam nivelar as curvas de gastos e defender o crescimento no mercado de sistemas de navegação cirúrgica.
Crescentes Preocupações com Cibersegurança e Privacidade de Dados
A regra de pré-mercado de 2024 da Agência de Alimentos e Medicamentos obriga os fabricantes a documentar planos de mitigação de ameaças para qualquer "dispositivo cibernético".[2] Como os consoles de navegação fazem interface com sistemas de arquivamento e comunicação de imagens e painéis em nuvem, os hospitais devem reforçar a segmentação de rede, a proteção de endpoints e a resposta a incidentes. Esses investimentos aumentam o custo total de propriedade e podem prolongar os ciclos de aquisição. Ataques de ransomware de alto perfil intensificam o escrutínio no nível do conselho, atrasando algumas implantações apesar dos benefícios clínicos, e criando um obstáculo para o mercado de sistemas de navegação cirúrgica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Global de Sistemas de Navegação Cirúrgica
Por Tecnologia:
Confiabilidade Eletromagnética Encontra Impulso ÓpticoAs plataformas eletromagnéticas detiveram 41,36% da participação do mercado de sistemas de navegação cirúrgica em 2026, devido ao seu desempenho comprovado em anatomias onde a linha de visão está obstruída. Os hospitais valorizam sua capacidade de rastrear instrumentos através de tecidos moles sem refletores volumosos. No entanto, as soluções ópticas estão se aproximando; auxiliadas por câmeras mais rápidas e rastreamento sem marcadores baseado em inteligência artificial, registram um CAGR de 18,12%. A ascensão do segmento revela que as salas de cirurgia valorizam a configuração mais rápida e menores erros de deriva em um campo cirúrgico congestionado, impulsionando as instalações em direção a suítes de dupla modalidade que podem alternar entre modos de rastreamento.
As configurações híbridas combinam bobinas e câmeras em um carrinho unificado, permitindo que os cirurgiões alternem modalidades durante o procedimento. A navegação baseada em fluoroscopia e em tomografia computadorizada garante demanda de nicho em trauma e coluna vertebral complexa, mas enfrenta escrutínio quanto à exposição à radiação. Modalidades emergentes, como headsets de realidade aumentada e sondas eletromagnéticas adaptadas a ressonância magnética, estão na categoria "Outros" e prometem ganhos significativos assim que os caminhos de preço e regulatórios amadurecerem. Essas inovações ajudam a sustentar a expansão de longo prazo do mercado de sistemas de navegação cirúrgica.

Por Aplicação:
Neurocirurgia Lidera, ORL Avança RapidamenteA neurocirurgia reteve 39,25% da participação de receita em 2026, com craniotomias e estimulação cerebral profunda fortemente dependentes de orientação submilimétrica para margens tumorais e posicionamento de eletrodos. No entanto, os procedimentos de otorrinolaringologia crescerão mais rapidamente a um CAGR de 17,95%, à medida que os casos de cirurgia endoscópica dos seios paranasais e implante coclear se proliferam. A implantação coclear guiada por imagem reporta tempo operatório médio de 24,4 minutos com erros de rastreamento insignificantes, elevando a confiança do cirurgião e o fluxo de pacientes. As cirurgias ortopédicas, de trauma e de coluna vertebral também se expandem à medida que os sistemas robóticos se tornam rotineiros na artroplastia articular e na correção de deformidades. As equipes de cardiologia e cirurgia torácica empregam navegação para reparos minimamente invasivos de válvulas, enquanto especialistas em odontologia e cirurgia bucomaxilofacial exploram fluxos de trabalho guiados para implantes. Essas indicações em expansão ampliam o tamanho do mercado de sistemas de navegação cirúrgica e redirecionam os roteiros de desenvolvimento de produtos para consoles versáteis e multiespecialidade.
Por Usuário Final:
O Impulso dos Centros Cirúrgicos Ambulatoriais Perturba a Dominância HospitalarOs hospitais respondem por 67,45% da receita devido ao mix de casos complexos e à infraestrutura de imagem integrada. No entanto, os centros cirúrgicos ambulatoriais registram o CAGR mais rápido de 18,68%, à medida que procedimentos de joelho, ombro e coluna vertebral migram para suítes ambulatoriais, impulsionados pelo menor risco de infecção e alta mais rápida. Os centros cirúrgicos ambulatoriais economizaram 28,7 bilhões de USD ao Medicare entre 2011 e 2018 e podem gerar mais 73,4 bilhões de USD em economias até 2028, ressaltando o apoio dos pagadores à migração. Consequentemente, os fornecedores agora oferecem carrinhos de menor porte e modelos de assinatura adaptados aos orçamentos dos centros cirúrgicos ambulatoriais, ampliando o mercado endereçável de sistemas de navegação cirúrgica. As clínicas especializadas complementam a demanda ao se concentrar na excelência em uma única disciplina, frequentemente aproveitando a navegação para obter vantagem de encaminhamento em corredores urbanos competitivos.
Análise Geográfica
Mercado de Sistemas de Navegação Cirúrgica da América do Norte
A América do Norte captura 37,85% da receita de 2026, apoiada por forte reembolso, ampla construção de salas de cirurgia híbridas e adoção antecipada de módulos de inteligência artificial. Os Estados Unidos lideram o crescimento regional, auxiliados por vias de Terminologia de Procedimento Atual (CPT) que reembolsam a navegação estereotáxica em procedimentos de coluna vertebral e cerebrais, enquanto o Canadá expande o financiamento provincial para atualizações de capital. Os acordos de fornecimento transfronteiriço de dispositivos do México tornam os consoles de alta tecnologia mais acessíveis aos hospitais privados. No entanto, a saturação nos centros metropolitanos direciona o mercado norte-americano de sistemas de navegação cirúrgica para substituição em vez de primeiras compras, levando os fabricantes a destacar melhorias de fluxo de trabalho e cibersegurança em vez de ganhos brutos de precisão.
Mercado de Sistemas de Navegação Cirúrgica da Ásia-Pacífico
A Ásia-Pacífico é a arena de crescimento mais rápido com um CAGR de 17,76% até 2032. A China prioriza programas domésticos de neurorrobótica, e as reformas da Administração Nacional de Produtos Médicos reduziram os tempos de aprovação para plataformas inovadoras, encorajando tanto os participantes locais quanto os estrangeiros. O Japão e a Coreia do Sul aproveitam robustas cadeias de suprimentos de eletrônicos para acelerar parcerias de fabricação por contrato (OEM), enquanto os crescentes clusters de turismo médico da Índia demandam consoles de navegação avançados, porém com boa relação custo-benefício.
Mercado de Sistemas de Navegação Cirúrgica da EMEA e da América Latina
A Europa apresenta adoção estável, porém variável, devido aos sistemas de reembolso em múltiplas camadas e aos prazos de marcação CE. A Alemanha e a França adotam precocemente em razão de orçamentos hospitalares robustos e pressão dos cirurgiões, mas as ambiguidades tarifárias nos sistemas de GRD podem atrasar as aquisições na Itália e na Espanha. Os consórcios de pesquisa transfronteiriços mantêm a inovação vibrante, enquanto a Lei de Inteligência Artificial da UE poderá harmonizar os padrões de saúde digital, facilitando os lançamentos em toda a região. O surto de gastos nos estados do GCC e na África do Sul abre novos canais para os fornecedores no Oriente Médio e África, ao passo que a volatilidade macroeconômica da América Latina modera as instalações de curto prazo fora da rede privada do Brasil. Ao longo do período de previsão, esses fatores mistos reforçam coletivamente a expansão de longo prazo do mercado de sistemas de navegação cirúrgica.
Panorama regulatório
Os sistemas de navegação cirúrgica são regulamentados como dispositivos médicos nos principais mercados, com destaque para o escrutínio sobre software, conectividade e integração com imagem ou robótica. Na UE, o framework EU MDR 2017/745 rege a avaliação clínica, a vigilância pós-mercado, as obrigações de PMCF e PSUR, e a governança do ciclo de vida para sistemas orientados por software. Os marcos de 2026 citados incluem janeiro de 2026, quando a ClearPoint Neuro obteve a certificação EU MDR para o ClearPoint Navigation Software v3.0.2, fevereiro de 2026, quando a Synaptive Medical alcançou a marcação CE EU MDR para o Modus Nav, e abril de 2026, quando a Medtronic obteve a marcação CE para o sistema de navegação Stealth AXiS, junto com comunicações de marcação CE em junho de 2026 para procedimentos de ORL.
Nos EUA, os caminhos regulatórios da FDA para dispositivos de navegação normalmente baseiam-se em autorizações 510(k) e, quando necessário, em submissões De Novo, com expectativas de cibersegurança para dispositivos conectados reforçadas pela orientação de 2024. Globalmente, a orientação de SaMD do IMDRF continua a influenciar a caracterização de risco e a governança do ciclo de vida para plataformas de navegação habilitadas por IA.
Panorama Competitivo
O mercado de sistemas de navegação cirúrgica exibe concentração moderada. Medtronic, Stryker e Brainlab aproveitam décadas de dados clínicos, redes de serviços e consumíveis adjuntos para defender sua participação. O StealthStation da Medtronic guiou mais de 3,5 milhões de procedimentos globalmente; as instalações do Mako da Stryker ultrapassam 1.500 unidades com mais de 1 milhão de casos articulares concluídos. A Brainlab integra fluxos de trabalho cranial, espinhal e de ORL em uma única camada de software, aumentando os custos de troca para os hospitais.
A atividade de fusões e aquisições permanece intensa. A Zimmer Biomet adquiriu a OrthoGrid Systems em 2024 para incorporar orientação fluoroscópica por IA em sua plataforma HipIQ, e a KARL STORZ adquiriu a Asensus Surgical para adicionar robótica senhance à sua pilha de imagens. Startups como a Elucent Medical captaram USD 42,5 milhões em 2024 para sondas de localização por aprendizado de máquina, sinalizando o apetite dos investidores por inovação de nicho. A vantagem competitiva depende cada vez mais de IA incorporada, sobreposições de realidade aumentada e análises seguras em nuvem. As empresas que combinam esses recursos com programas de educação completos podem superar a escassez de habilidades e acelerar a penetração global do mercado de sistemas de navegação cirúrgica.
A regulamentação também molda a rivalidade. Regras mais rígidas de cibersegurança de pré-mercado da Agência de Alimentos e Medicamentos favorecem os incumbentes com equipes de conformidade robustas, potencialmente excluindo participantes com menos capital. Por outro lado, software de arquitetura aberta e parcerias em nível de API permitem que players ágeis conectem módulos especializados a consoles legados, fragmentando os fluxos de receita. Consequentemente, alianças entre grandes empresas de imagem e fornecedores de navegação — exemplificadas pela parceria da Medtronic em 2025 com a Siemens Healthineers — devem proliferar, tecendo ecossistemas que fidelizam os clientes por ciclos de renovação de vários anos.
Líderes do Setor de Sistemas de Navegação Cirúrgica
-
Zimmer Biomet Holdings
-
B Braun Melsungen AG
-
Medtronic
-
Stryker
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Navegação Cirúrgica Empresas cobertas neste relatório
- Medtronic
- Stryker
- Brain Lab
- Siemens Healthineers
- Zimmer Biomet
- B. Braun (Aesculap)
- KARL STORZ SE
- Fiagon GmbH
- DePuy Synthes (J&J)
- CAScination AG
- Intuitive Surgical
- Smiths Group
- Globus Medical
- GE Healthcare
- Royal Philips
- Accuray
- Surgalign Holdings
- Scopis GmbH (Stryker)
- Synaptive Medical
- Elvation Medical
Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é reduzir as barreiras de capital e de fluxo de trabalho para que a navegação possa operar em ambientes ambulatoriais, incluindo ASCs e locais ortopédicos de alto volume. A autorização 510(k) da FDA dos EUA em junho de 2026 para o Lantern ASC mostra um caminho para navegação portátil e de fácil integração, adequada a espaços menores e que apoia uma rotatividade mais rápida em fluxos de trabalho ortopédicos ambulatoriais. Em paralelo, a autorização da FDA em abril de 2026 para o Pixee Medical Knee+ NexSight, numa plataforma de realidade aumentada para artroplastia total do joelho, reforça o impulso para o planeamento assistido por RA em cirurgias articulares ambulatoriais.
Desenvolvimentos Recentes do Setor no Mercado Global de Sistemas de Navegação Cirúrgica
- Junho de 2026: a OrthAlign Lantern ASC recebeu a autorização 510(k) da FDA dos EUA para o Lantern ASC, uma solução de navegação ortopédica portátil concebida para ASCs. Esta autorização apoia uma transição para navegação portátil e adequada a alta rotatividade em fluxos de trabalho ortopédicos ambulatoriais.
- Maio de 2026: a Zeta Surgical recebeu a autorização 510(k) da FDA dos EUA para o Zeta Navigation System, juntamente com o Zeta Stylet e o Zeta Bolt, para ampliar as opções de navegação no ponto de atendimento em procedimentos neurocirúrgicos. A autorização destaca o impulso por trás da visão computacional e da navegação habilitada por IA, focada numa configuração mais rápida e num acesso mais amplo além das salas tradicionais intensivas em capital.
- Abril de 2026: a Medtronic anunciou a marcação CE para o sistema de navegação cirúrgica Stealth AXiS, apoiando a comercialização europeia de uma plataforma integrada de planeamento, navegação e robótica para procedimentos de coluna e cranianos. Este marco reforça a capacidade da Medtronic de padronizar fluxos de trabalho entre locais nos EUA e na UE sob os requisitos do EU MDR, e melhora o seu posicionamento competitivo em ecossistemas cirúrgicos conectados.
Mercado de Sistemas de Navegação Cirúrgica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange sistemas que auxiliam os cirurgiões a navegar instrumentos em tempo real usando hardware e software de rastreamento, tipicamente vinculados a ferramentas de imagem e planejamento. Inclui equipamentos e softwares relacionados utilizados nas principais especialidades cirúrgicas em ambientes hospitalares e de cirurgia ambulatorial.
Exclusões de escopo: Aplicativos de referência exclusivamente para smartphones que não rastreiam instrumentos em tempo real não são contabilizados neste mercado.
Visão Geral da Segmentação
- Por Tecnologia
- Sistemas de Navegação Eletromagnética
- Sistemas de Navegação Óptica
- Sistemas Híbridos
- Sistemas Baseados em Fluoroscopia
- Sistemas Baseados em Tomografia Computadorizada
- Outros
- Por Aplicação
- Neurocirurgia
- Cirurgia Ortopédica e de Trauma
- Cirurgia de Coluna
- Cirurgia de ORL
- Cirurgia Cardíaca e Torácica
- Cirurgia Odontológica e Maxilofacial
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo, de modo a mapear como a demanda é gerada e onde a receita é efetivamente registrada. Fontes públicas como os bancos de dados de dispositivos da Agência de Alimentos e Medicamentos dos EUA (FDA), os Centros de Serviços Medicare e Medicaid dos EUA, as estatísticas de saúde da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e os indicadores de gastos em saúde do Banco Mundial foram revisados para ancorar os ambientes de procedimentos, os sinais de adoção e as tendências de prestação de cuidados.
Também foram referenciadas fontes como periódicos clínicos revisados por pares sobre resultados de cirurgia guiada por imagem, sites de associações nacionais de hospitais e cirurgia, e relatórios anuais e apresentações para investidores de empresas, para compreender o posicionamento de produtos e os padrões de venda. Onde disponíveis, assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, e bancos de dados de patentes foram utilizadas para apoiar verificações cruzadas sobre a presença de produtos e a atividade tecnológica. Estes são exemplos ilustrativos, e muitas outras fontes públicas também foram revisadas para coletar dados, validar premissas e esclarecer inconsistências.
Entrevistas Primárias e Pesquisas
Conversas primárias foram realizadas com uma combinação de fabricantes de dispositivos, distribuidores, cirurgiões, equipes de sala de cirurgia e equipes de compras hospitalares para confirmar o que é utilizado na prática e o que é incluído nos contratos. Como a demanda é global, os dados foram verificados nas principais regiões compradoras para validar o ritmo de adoção por tipo de procedimento, o papel dos contratos de serviço e os ciclos típicos de substituição antes de os números finais serem consolidados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 47% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 41% | Europa, Oriente Médio e África (EMEA): 29% |
| Players menores: 22% | Gerentes: 43% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de pool de demanda de cima para baixo que vincula o crescimento do volume de procedimentos a onde a navegação é clinicamente relevante e onde os compradores efetivamente a adotam em termos financeiros, e então converte esse pool em receita de sistemas e software usando premissas práticas de utilização e precificação. Como as contagens de procedimentos isoladas podem superestimar a demanda, o modelo também aplica taxas de penetração por especialidade cirúrgica e ambiente, seguidas pelo tempo típico de substituição de capital e pela parcela de instalações que operam fluxos de trabalho integrados.
Para manter os totais realistas, aproximações seletivas de baixo para cima são usadas como verificações cruzadas, incluindo preço médio de venda amostrado por tipo de sistema, feedback de canal sobre colocações anuais e uma verificação de sanidade das taxas de adesão de serviço e software. Os principais insumos utilizados no modelo incluem crescimento nos volumes de casos ortopédicos e neurocirúrgicos, utilização de navegação por especialidade, ciclos de substituição da base instalada, taxas de adesão a contratos de serviço e progressão do preço médio de venda por região, com o timing cambial refletido na série. Onde os dados de países menores são escassos, as lacunas são tratadas com indicadores substitutos, como crescimento da infraestrutura hospitalar e expansão de suítes de imagem, que são então testados durante as entrevistas.
Para a previsão, a análise de cenários é utilizada com um caso base refletindo a adoção esperada de fluxos de trabalho minimamente invasivos e de precisão, além de casos conservadores e agressivos para refletir mudanças no reembolso e oscilações no orçamento de capital hospitalar. As premissas sobre penetração, precificação e substituição são revisadas com especialistas, e a previsão é ajustada quando o consenso das entrevistas aponta para um ritmo de adoção diferente do sugerido pela série histórica.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de triangulação entre indicadores de procedimentos, sinais da base instalada e indicadores de receita de divulgações públicas, e então comparados com o ritmo implícito de colocação de sistemas para detectar supercontagem. Quando um salto inesperado aparece, ele é investigado por meio de verificações documentais adicionais, e chamadas de acompanhamento são acionadas para determinar se a mudança foi impulsionada por precificação, mudança de mix ou uma licitação pontual.
Antes do lançamento, o modelo passa por múltiplas revisões de analistas para que as premissas permaneçam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias ou mudanças significativas nos padrões de gastos hospitalares. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Sistemas de Navegação Cirúrgica da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para sistemas de navegação cirúrgica podem parecer muito distantes entre si porque diferentes estudos contabilizam coisas diferentes sob o mesmo nome, e também escolhem diferentes anos-base e janelas de crescimento. As maiores variações geralmente decorrem do que é tratado como parte da venda do sistema versus ferramentas adjacentes, e de como os serviços, módulos de planejamento e descartáveis são tratados na linha de receita.
Algumas estimativas expandem o escopo ao incorporar tecnologias habilitadoras próximas, ou assumem aumentos mais rápidos no preço médio de venda sem vinculá-los aos padrões de instalação. A dispersão também se amplia quando o timing da conversão cambial difere, quando um estudo reporta um cenário agressivo como o número principal, ou quando a cadência de atualização não reavalia o sentimento de despesas de capital hospitalar e as tendências de recuperação de procedimentos no ano mais recente. Por essa razão, as inclusões relativas a contratos de manutenção e módulos de planejamento integrados são tratadas explicitamente no modelo utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,83 bilhões de USD (2026) | |
| Consultoria Global A | 9,72 bilhões de USD (2025) | Utiliza um ano-base e uma janela de estudo diferentes, e o resumo público não indica claramente como contratos de serviço, software de planejamento e consumíveis são contabilizados no total do mercado. |
| Editora do Setor B | 8,38 bilhões de USD (2024) | Parte de uma base de 2024 e projeta até 2030, o que pode alterar os totais quando o timing de substituição e a penetração são assumidos mais cedo ou mais tarde, e quando as inclusões relativas a software agrupado e suporte não são separadas de forma consistente. |
Entre os três valores, a maior parte da variância pode ser atribuída à escolha do ano-base, ao que está incluído no escopo de receita e se as premissas de adoção estão vinculadas a sinais de procedimentos e base instalada. Ao manter os insumos rastreáveis à relevância do procedimento, penetração, ciclos de substituição e taxas de adesão, obtemos um número que pode ser recriado e ajustado de forma sensata quando novas evidências surgem.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de navegação cirúrgica?
O mercado vale 10,82 bilhões de USD em 2026 e está projetado para atingir 23,29 bilhões de USD até 2032 a um CAGR de 13,62% no período 2027-2032.
Qual segmento de tecnologia lidera o mercado atualmente?
O rastreamento eletromagnético domina com 41,36% de participação de receita, valorizado pela confiabilidade em campos cirúrgicos obstruídos.
Por que os centros cirúrgicos ambulatoriais estão investindo em plataformas de navegação?
Os centros cirúrgicos ambulatoriais se beneficiam de menor risco de infecção, internações mais curtas e pagamentos do Medicare que direcionam os procedimentos para longe dos hospitais, de modo que as ferramentas de navegação os ajudam a realizar casos complexos com segurança, enquanto economizam bilhões de dólares em custos para os pagadores.
Qual é a maior barreira à adoção em mercados emergentes?
As altas despesas de capital e de ciclo de vida permanecem o principal obstáculo, embora os fabricantes agora ofereçam modelos de pagamento por procedimento e arrendamento para aliviar o ônus inicial.
Como a IA e a realidade aumentada estão mudando a navegação cirúrgica?
Os algoritmos de aprendizado de máquina automatizam o reconhecimento de tecidos e o rastreamento de instrumentos, enquanto as sobreposições de realidade aumentada melhoram a visualização, reduzindo conjuntamente o tempo operatório e as taxas de complicações.