
Tamanho e Participação do Mercado de Sistemas de Navegação Ortopédica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
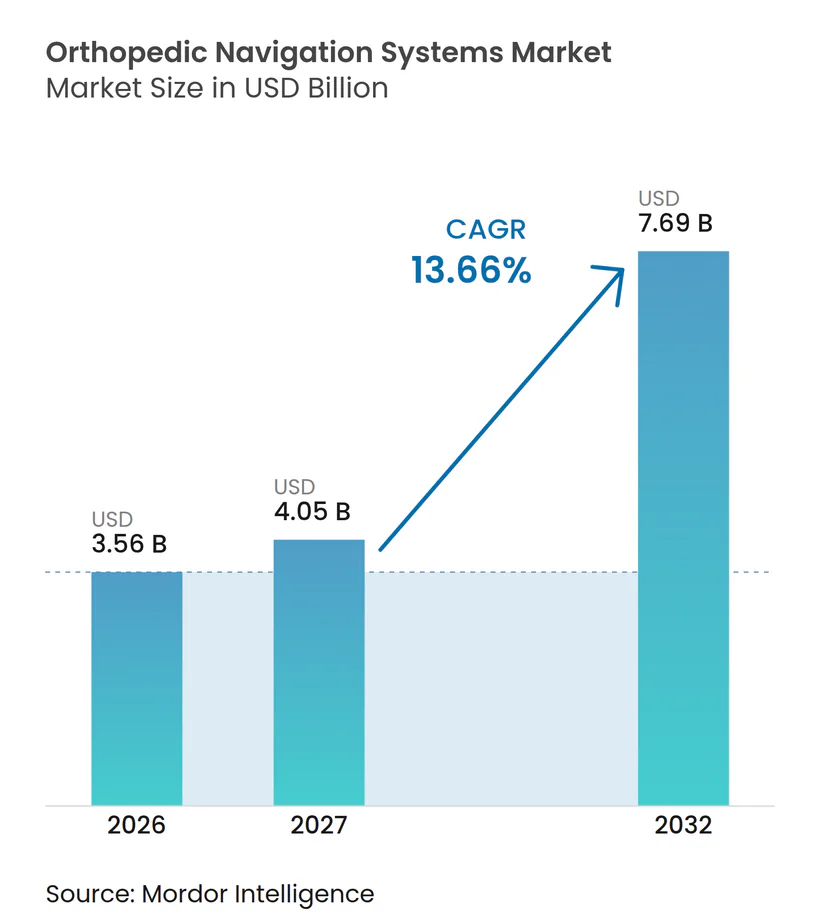
| Tamanho do Mercado (2027) | 4.05 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Navegação Ortopédica por Mordor Intelligence
O tamanho do Mercado de Sistemas de Navegação Ortopédica foi avaliado em 3,56 bilhões de USD em 2026 e estima-se que cresça de 4,05 bilhões de USD em 2027 para atingir 7,69 bilhões de USD até 2032, a um CAGR de 13,66% durante o período de previsão (2027-2032).
O crescimento decorre de uma convergência entre o envelhecimento populacional, o aumento dos volumes de procedimentos minimamente invasivos e as contínuas inovações em imagem e software que permitem o posicionamento preciso de implantes mesmo em anatomias restritas. As iniciativas de contenção de custos dos sistemas de saúde agora favorecem a precisão cirúrgica na primeira intervenção, incentivando hospitais e centros cirúrgicos ambulatoriais (CCAs) a investir em plataformas de orientação que reduzam o risco de revisão. Os fornecedores de tecnologia estão respondendo com soluções integradas de rastreamento óptico, eletromagnético e de realidade aumentada (RA) que reduzem os tempos de configuração e melhoram o fluxo de trabalho intraoperatório. Ao mesmo tempo, as compras baseadas em valor na América do Norte e na Europa recompensam taxas de complicação mais baixas, enquanto os mercados emergentes na Ásia-Pacífico estão ampliando a capacidade ortopédica e exigindo os mesmos padrões de precisão. Em conjunto, esses fatores sustentam o atual impulso do mercado de sistemas de navegação ortopédica.
Principais Conclusões do Relatório
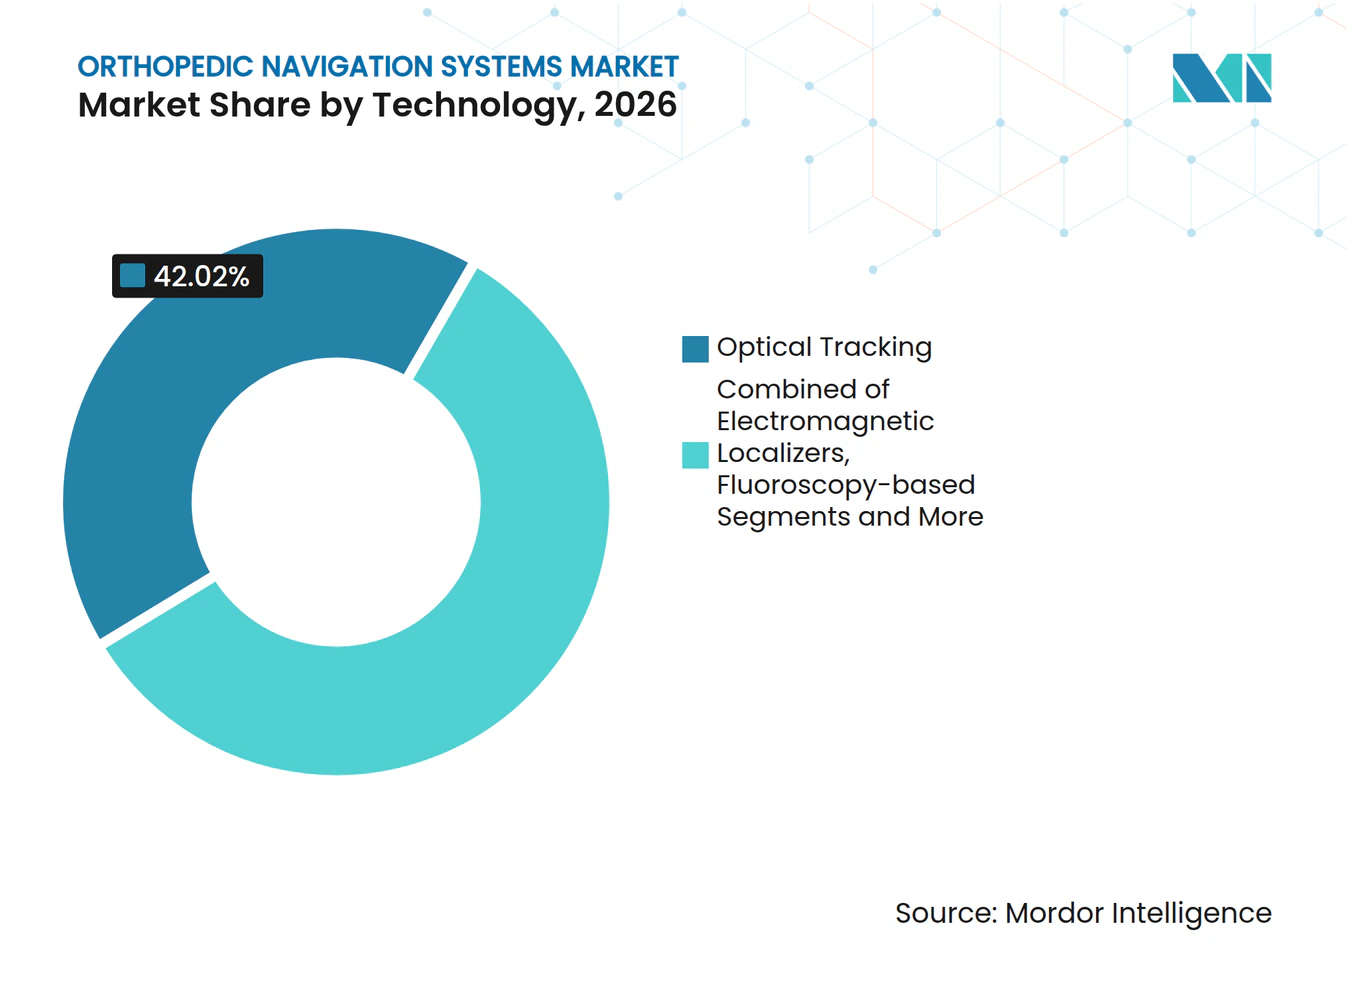
- Por tecnologia, o rastreamento óptico liderou com 42,02% da participação do mercado de sistemas de navegação ortopédica em 2026, enquanto a RA/realidade mista tem previsão de expansão a um CAGR de 17,85% até 2032.
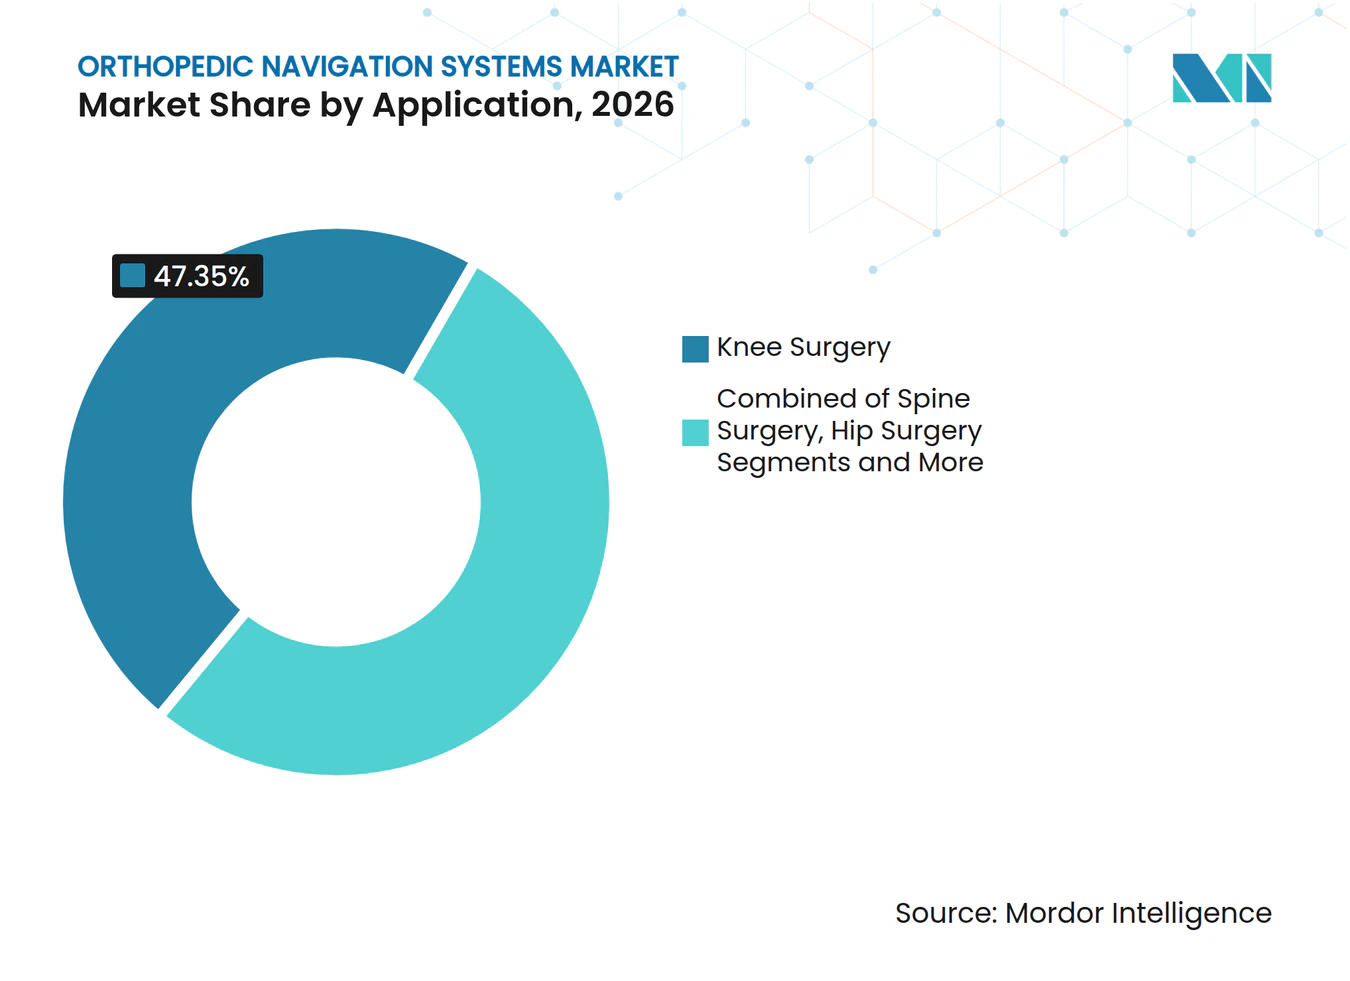
- Por aplicação, a cirurgia do joelho representou 47,35% do tamanho do mercado de sistemas de navegação ortopédica em 2026; os procedimentos de ombro e extremidade superior estão avançando a um CAGR de 13,95% até 2032.
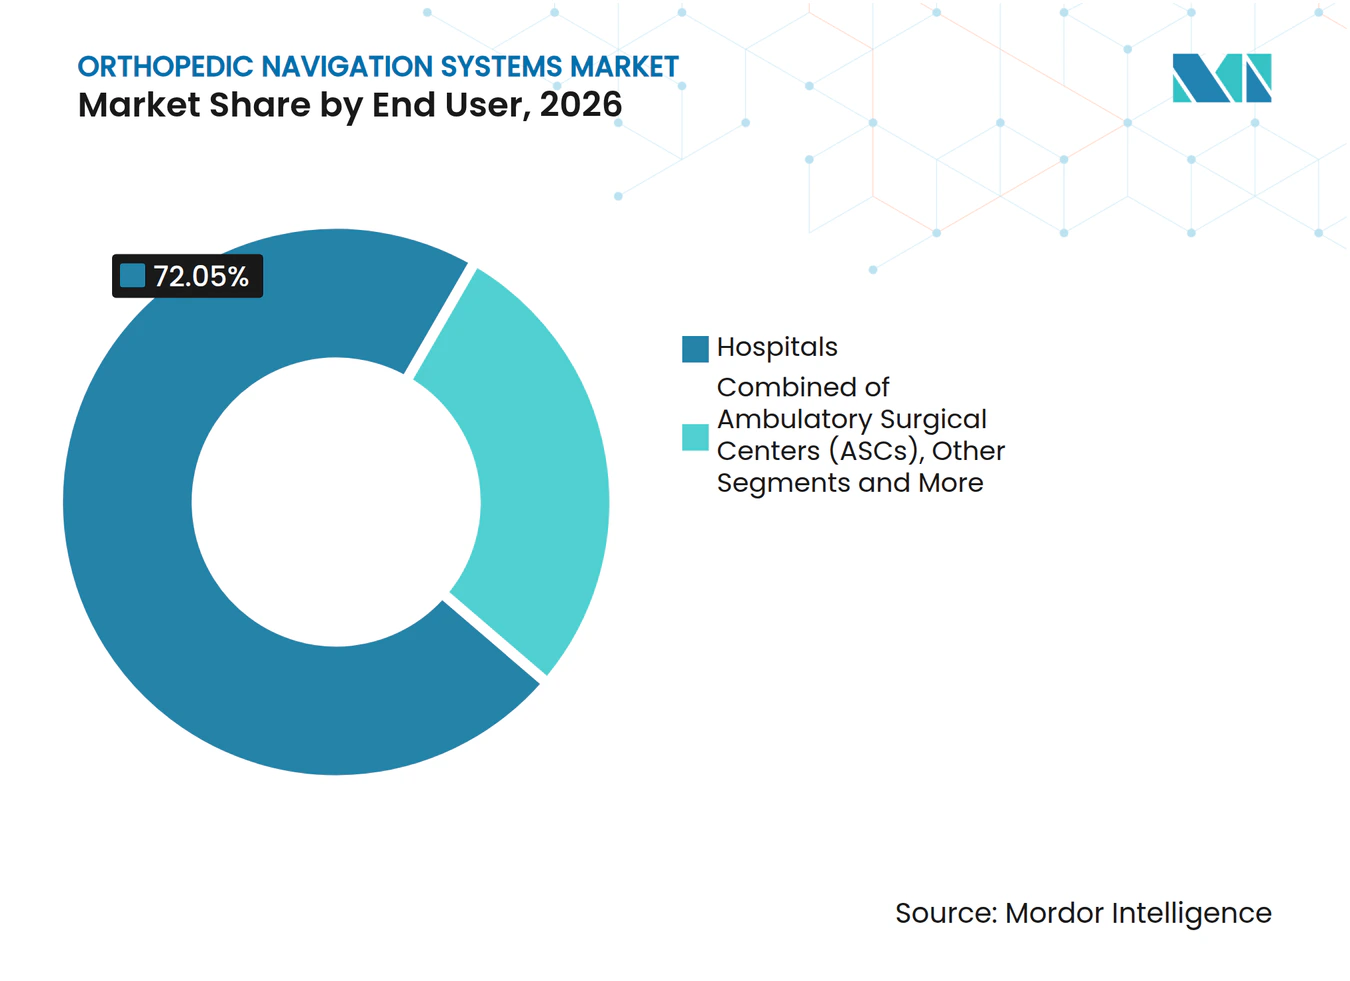
- Por usuário final, os hospitais retiveram 72,05% da participação de receita do mercado de sistemas de navegação ortopédica em 2026, enquanto os CCAs apresentam o crescimento mais rápido, a um CAGR de 15,55% até 2032.
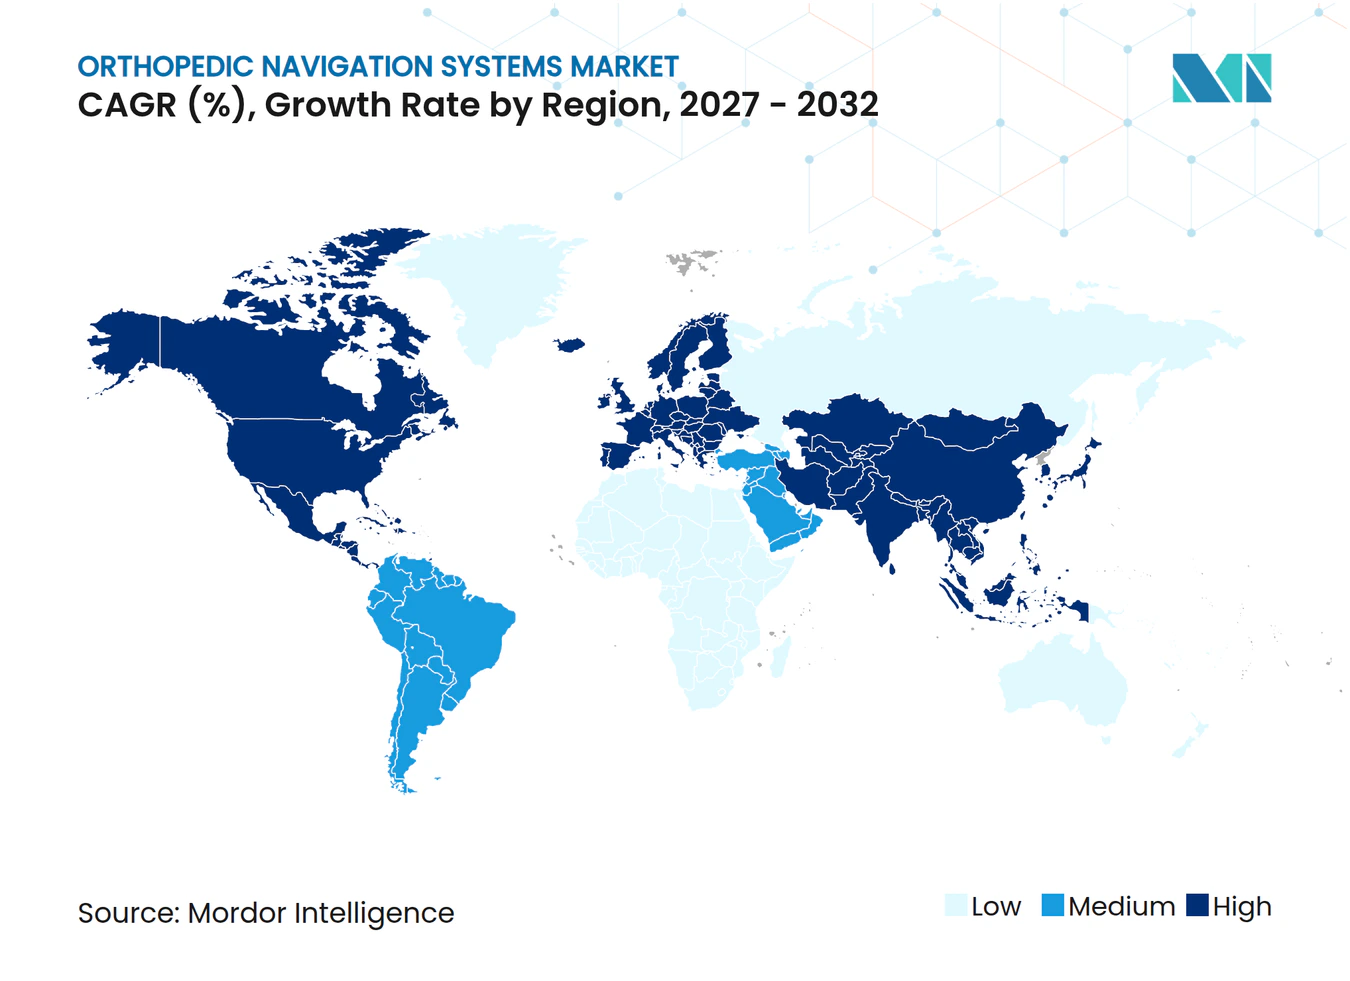
- Por geografia, a América do Norte deteve 40,74% da participação do mercado de sistemas de navegação ortopédica em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, a um CAGR de 15,24%.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de procedimentos ortopédicos minimamente invasivos | +2.80% | Global; ganhos iniciais na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Base instalada em expansão de plataformas de cirurgia assistida por robótica | +2.10% | América do Norte como núcleo; expansão para a APAC | Longo prazo (≥4 anos) |
| Avanços em imagem em tempo real e fusão de sensores para orientação intraoperatória | +1.90% | Global; centros de alto volume | Curto prazo (≤2 anos) |
| Carga crescente de doenças musculoesqueléticas em populações em envelhecimento | +2.30% | Global; mercados desenvolvidos | Longo prazo (≥4 anos) |
| Dispositivos portáteis e sem pinos de baixo custo voltados para ambientes de CCA | +1.70% | América do Norte e UE; expansão para a APAC | Médio prazo (2 a 4 anos) |
| Programas de Evidências do Mundo Real da FDA acelerando o uso de dados pós-comercialização | +1.20% | Centrado nos EUA; expansão global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Procedimentos Ortopédicos Minimamente Invasivos
Os cirurgiões favorecem cada vez mais incisões menores que minimizam o trauma tecidual, mas ainda exigem precisão submilimétrica no posicionamento de implantes. A navegação auxilia guiando instrumentos no espaço tridimensional, permitindo 93% de alinhamento dentro de ±2° durante a artroplastia total do joelho.[1]Os benefícios econômicos se acumulam quando internações mais curtas e reabilitação mais rápida reduzem os gastos dos pagadores. Os sistemas integrados com fluoroscopia reduzem ainda mais a exposição à radiação em 91,8% em comparação com os métodos convencionais.
Expansão da Base Instalada de Plataformas de Cirurgia Assistida por Robótica
Os hospitais que já dependem de robótica estão adicionando software de navegação aos braços existentes para formar ecossistemas abrangentes. O próximo lançamento do Mako 4 da Stryker amplia sua presença de quadris e joelhos para coluna e ombros, incorporando o módulo Q Guidance para sincronização perfeita entre imagem e robô. Pesquisas revisadas por pares mostram que a navegação robótica nivela a curva de aprendizado na artroplastia do quadril para cirurgiões em início de carreira, alcançando precisão de nível veterano mais rapidamente.[2]
Avanços em Imagem em Tempo Real e Fusão de Sensores para Orientação Intraoperatória
Câmeras de visão computacional, rastreadores ópticos e bobinas eletromagnéticas agora mesclam fluxos de dados para produzir mapas anatômicos ao vivo. Em correções de escoliose pediátrica, essa fusão reduziu o tempo de fluoroscopia em 68% e a radiação em 66%. As sobreposições de RA posicionam marcos anatômicos holográficos diretamente no campo de visão, reduzindo a carga cognitiva, enquanto algoritmos de IA preveem trajetórias de perfuração que evitam perfurações corticais antes que ocorram.
Carga Crescente de Doenças Musculoesqueléticas em Populações em Envelhecimento
A carga crescente de doenças musculoesqueléticas provavelmente aumentará a demanda por sistemas de navegação ortopédica, com expectativa de impulsionar o crescimento do segmento. Por exemplo, de acordo com o estudo publicado no Journal of Indian Rheumatology Association, a prevalência geral de osteoartrite primária do joelho nas grandes cidades da Índia foi de 33,2%, 19,3% nas cidades pequenas, 18,3% nas vilas e 29,2% nas aldeias. O estudo também demonstrou que a prevalência de osteoartrite primária sintomática do joelho nas áreas urbanas é muito maior do que a relatada nas regiões rurais da Índia. Os ossos mais velhos frequentemente apresentam anatomia atípica, tornando a precisão crucial para evitar o afrouxamento precoce. A navegação reduz as taxas de revisão e proporciona ganhos em anos de vida ajustados pela qualidade a USD 45.554 por QALY na substituição do joelho.[3]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e por procedimento das plataformas de navegação | -2.40% | Global; agudo em mercados emergentes | Médio prazo (2 a 4 anos) |
| Curva de aprendizado acentuada e interrupção do fluxo de trabalho para equipes cirúrgicas | -1.80% | Global; varia por instituição | Curto prazo (≤2 anos) |
| Aprovação regulatória rigorosa em múltiplas regiões e risco de recall de dispositivos | -1.60% | Zonas dos EUA e da UE | Médio prazo (2 a 4 anos) |
| Canibalização competitiva por robôs ortopédicos totalmente integrados | -1.40% | América do Norte e UE; expansão para a APAC | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e por Procedimento das Plataformas de Navegação
Os sistemas são listados de USD 475.000 a mais de USD 1 milhão, enquanto os descartáveis podem adicionar USD 442 a 1.500 por caso. As lacunas de reembolso frequentemente levam as instalações a financiar as atualizações com recursos próprios. Algumas evidências mostram que a neutralidade é alcançada quando a navegação evita 17 revisões de coluna por centro. Modelos portáteis de menor custo estão gradualmente reduzindo a barreira financeira para hospitais de médio porte e CCAs.
Curva de Aprendizado Acentuada e Interrupção do Fluxo de Trabalho para Equipes Cirúrgicas
Os cirurgiões podem precisar de 20 a 30 casos antes que os tempos operatórios se normalizem; os casos iniciais se prolongam em 6 a 15 minutos. A equipe da sala de cirurgia deve ajustar o posicionamento, o gerenciamento de cabos e a técnica estéril, adicionando atrito. Pesquisas indicam que 63,5% dos cirurgiões de coluna citam tempos mais longos como uma desvantagem, mas interfaces guiadas por IA que automatizam o registro estão impulsionando um domínio mais rápido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Liderança Óptica, Impulso da RA/Realidade MistaOs sistemas ópticos controlaram 42,02% do mercado de sistemas de navegação ortopédica em 2026, graças a matrizes de câmeras bem validadas que oferecem precisão submilimétrica durante substituições de joelho de alto volume. As soluções de realidade aumentada e mista agora registram o CAGR mais rápido do segmento, de 17,85%, impulsionadas por displays montados na cabeça que posicionam guias holográficos no campo de visão do cirurgião e eliminam as restrições de linha de visão comuns às câmeras fixas. Os rastreadores eletromagnéticos estão ganhando espaço em cirurgias da coluna vertebral, onde instrumentos metálicos obscurecem os marcadores ópticos, enquanto a orientação baseada em fluoroscopia permanece um recurso essencial em salas de trauma que necessitam de imagem instantânea. As plataformas específicas para ressonância magnética ocupam um nicho para ressecções de tumores guiadas por tecidos moles que dependem de contraste detalhado.
A concorrência está se intensificando à medida que os players estabelecidos integram sensores, GPUs e análises em nuvem em pacotes únicos. O Sistema de Cirurgia Espacial TESSA da Smith+Nephew opera em tempo real em chips NVIDIA para orientar a reconstrução do ligamento cruzado anterior sem câmeras externas, ilustrando a transição para dispositivos híbridos compactos. Os módulos proprietários de inteligência artificial agora segmentam automaticamente os ossos em exames intraoperatórios e refinam os trajetos dos instrumentos, reduzindo as etapas manuais. Com a confiabilidade óptica já comprovada, as empresas buscam diferenciação reduzindo o tamanho dos equipamentos, eliminando cabos e integrando RA. À medida que os preços caem, o mercado de sistemas de navegação ortopédica provavelmente verá sobreposição de tecnologias em vez de um único vencedor por modalidade.



Por Aplicação:
Dominância do Joelho, Avanço do OmbroOs procedimentos de joelho geraram 47,35% da participação de receita de 2026, pois décadas de evidências randomizadas mostram alinhamento do eixo dentro de ±2° em mais de 90% dos joelhos navegados, levando os pagadores a reembolsar a orientação para deformidades complexas. As cirurgias da coluna vertebral capturam uma participação crescente porque parafusos pediculares mal posicionados representam risco neurológico, promovendo a adoção mesmo em ambientes de recursos limitados que não podem arcar com robótica completa. A artroplastia do quadril também está se beneficiando das abordagens anteriores diretas, que exigem inclinação e versão precisas da cúpula.
As operações de ombro e extremidade superior estão preparadas para um CAGR de 13,95%, o mais rápido no setor de sistemas de navegação ortopédica, à medida que atletas e populações envelhecidas buscam implantes que preservem o movimento. O portfólio Tornier da Stryker agora combina planejamento 3D com rastreadores intraoperatórios que confirmam o eixo glenoidal, impulsionando a adoção em centros de excelência. Os grupos de trauma e medicina esportiva preferem dispositivos portáteis que permitem implantação rápida em horários irregulares. Subespecialidades emergentes, como a reconstrução do pé e tornozelo, diversificarão ainda mais a demanda assim que os preços descartáveis se alinharem às margens ambulatoriais.

Por Usuário Final:
Hospitais Dominam enquanto os CCAs AceleramOs hospitais retiveram 72,05% da participação do mercado de sistemas de navegação ortopédica em 2026, aproveitando orçamentos de capital e volumes de casos multiespecialidade que amortizam os equipamentos rapidamente. Os centros acadêmicos priorizam a navegação para o treinamento de residentes e como geradores de dados ao vivo que alimentam registros que avaliam a longevidade dos implantes. A integração com prontuários eletrônicos permite que os hospitais analisem resultados e negociem prêmios de pagamento agrupado com seguradoras interessadas em resultados previsíveis.
Os CCAs são os que crescem mais rapidamente, a um CAGR de 15,55%, incentivados por mudanças de política que reembolsam mais substituições articulares fora dos muros hospitalares. Dispositivos portáteis e sem pinos pesando menos de 3 kg se adaptam a salas cirúrgicas compactas e evitam longos períodos de rotatividade. A Sg2 projeta migração de dois dígitos de casos ortopédicos para os CCAs, e a navegação ajuda esses centros a defender as métricas de qualidade necessárias para contratos com pagadores. Clínicas especializadas e hospitais de caridade globais representam segmentos menores, mas ilustram como plataformas de orientação simplificadas podem prosperar em contextos econômicos variados.
Análise Geográfica
Mercado de Sistemas de Navegação Ortopédica da América do Norte
A América do Norte respondeu por 40,74% das vendas em 2026, refletindo a adoção precoce, códigos CPT claros que reembolsam a navegação em articulações complexas e a presença de fornecedores capazes de oferecer suporte de campo 24 horas por dia, 7 dias por semana. A migração de substituições de quadril e joelho para os CCAs intensifica a demanda por plataformas compactas que replicam a precisão de nível hospitalar. Uma redução de custos de 26% em comparação com os departamentos ambulatoriais hospitalares foi documentada quando os CCAs implantam protocolos navegados para cirurgias articulares. O Canadá segue esse caminho com programas de financiamento provincial que incentivam resultados verificados por dados, enquanto o México se beneficia do comércio transfronteiriço de dispositivos e do crescimento de hospitais privados.
Mercado de Sistemas de Navegação Ortopédica da Europa
A Europa forma o segundo maior bloco, com Alemanha, Reino Unido e França adotando diretrizes rigorosas baseadas em evidências que favorecem a navegação quando a precisão do alinhamento prevê a longevidade de implantes de alto custo. A diversidade dos regimes de reembolso implica variação na adoção: os pagadores estatutários na Alemanha cobrem os descartáveis de navegação, ao passo que os mercados do sul dependem de seguradoras privadas ou de modelos de pagamento direto pelo paciente. Centros acadêmicos como o Charité em Berlim e o Oxford University Hospitals publicam registros robustos que validam a tecnologia, influenciando os padrões continentais. As nações emergentes da Europa Central e Oriental modernizam agora seus departamentos de ortopedia com fundos de recuperação da UE e enxergam a navegação como um caminho para reduzir revisões onerosas.
Mercado de Sistemas de Navegação Ortopédica da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, registrando um CAGR de 15,24% até 2032, à medida que o envelhecimento demográfico encontra níveis de renda crescentes. O setor de implantes de artroplastia da Índia está se expandindo a um CAGR próximo de 25%, mas a conscientização limitada sobre as opções de substituição articular limita os volumes imediatos. A penetração na China permanece baixa, com apenas 8,31% dos cirurgiões de quadril utilizando navegação ou robótica, mas os planos quinquenais do Estado voltados para a saúde avançada devem elevar a utilização. O Japão e a Coreia do Sul já operam esquemas de reembolso maduros, enquanto o registro nacional de articulações da Austrália comprova a relação entre navegação e menor risco de revisão, reforçando a adoção. Os mercados do Sudeste Asiático atraem turistas médicos em busca de cirurgias de alta tecnologia, incentivando os hospitais privados a investir em navegação como diferencial competitivo.
Panorama regulatório
Os sistemas de navegação ortopédica são regulados como dispositivos médicos nos principais mercados, com muitas ofertas dos EUA se enquadrando na Classe II da FDA com Controles Especiais (21 CFR 882.4560). Esses produtos comumente utilizam a via 510(k) para autorizações e para alterações incrementais.
Em maio de 2026, a FDA publicou orientação final sobre Guias Personalizados para o Paciente para Implantes Ortopédicos, aprimorando as expectativas para dados de projeto, validação e conteúdo de submissão para fluxos de trabalho específicos do paciente. Esses fluxos de trabalho frequentemente se conectam com software de navegação e imagem intraoperatória. Os fabricantes também se alinham aos requisitos globais de sistema de qualidade, com a ISO 13485:2016 permanecendo como uma base amplamente adotada para SGQ de dispositivos médicos. Em abril de 2026, a FDA emitiu uma ordem final classificando determinados instrumentos cirúrgicos manuais destinados à seleção adequada de pacientes para implantes ortopédicos na Classe II (Controles Especiais), reforçando controles mais claros para ferramentas e softwares que influenciam a seleção e o posicionamento de implantes. Essa orientação aumenta o peso dado à documentação, ao monitoramento pós-comercialização e à rastreabilidade para fluxos de trabalho habilitados para navegação.
Panorama Competitivo
Concentração do Mercado
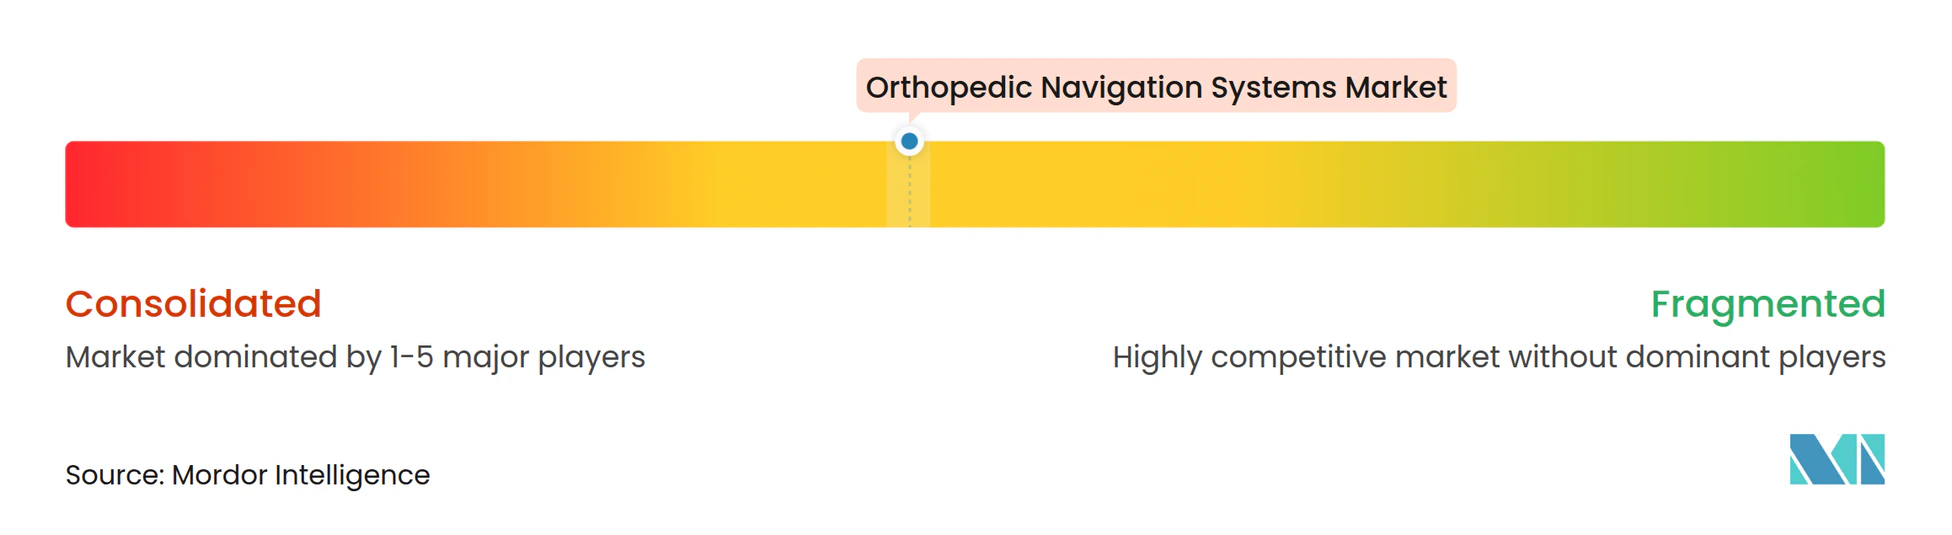
O mercado de sistemas de navegação ortopédica é moderadamente fragmentado. Os grandes fabricantes globais de dispositivos agrupam a navegação em amplos portfólios de implantes, conferindo-lhes alavancagem de venda cruzada e contratos de serviço plurianuais. A Stryker unifica seus robôs Mako com a plataforma de câmera Q Guidance, oferecendo uma interface única para procedimentos de quadril, joelho, ombro e coluna. A aquisição da OrthoGrid pela Zimmer Biomet traz análises de fluoroscopia baseadas em IA, complementando sua linha de robôs ROSA. A Smith & Nephew entra na cirurgia espacial com o TESSA, sublinhando uma mudança do rastreamento passivo para a orientação imersiva por RA.
Especialistas como Brainlab, 7D Surgical e OrthAlign conquistam nichos por meio de registro ultrarrápido de câmeras, imagem instantânea ou modelos de negócios exclusivamente baseados em descartáveis que eliminam barreiras de capital. Novos entrantes exploram algoritmos de aprendizado de máquina licenciados de laboratórios acadêmicos para oferecer navegação sem rastreador que depende exclusivamente de imagem intraoperatória, contornando matrizes volumosas. As parcerias florescem: a Smith & Nephew colabora com a JointVue para planejamento por ultrassom, enquanto a Zimmer Biomet distribui o robô de joelho sem fio da THINK Surgical para CCAs. Os fornecedores também exploram os repositórios de dados criados por robôs conectados para desenvolver manutenção preditiva e obter insights sobre a longevidade dos implantes, fortalecendo os relacionamentos pós-venda.
A canibalização competitiva surge à medida que os robôs totalmente integrados ameaçam as vendas de navegação autônoma. No entanto, os hospitais ainda adquirem sistemas de câmera onde o volume ou o orçamento não justificam a robótica completa, mantendo a base endereçável ampla. Os produtos portáteis e sem pinos atraem em geografias sensíveis a custos e entre cirurgiões resistentes a grandes consoles. Ao longo do período de previsão, a diferenciação se concentrará na automação baseada em IA, na redução das curvas de aprendizado e na interoperabilidade com plataformas de integração de salas cirúrgicas, em vez de na precisão pura de rastreamento, que agora é um requisito básico.
Líderes do Setor de Sistemas de Navegação Ortopédica
-
Stryker
-
Zimmer Biomet
-
Smith + Nephew
-
Medtronic
-
NuVasive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Navegação Ortopédica Empresas cobertas neste relatório
- Stryker
- Zimmer Biomet
- Smiths Group
- Medtronic
- Brain Lab
- NuVasive
- B. Braun
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis (Stryker)
Oportunidades de mercado e perspectivas futuras
A navegação assistida por IA e a interpretação intraoperatória automatizada estão emergindo como um tema central de desenvolvimento de produtos, e isso cria espaço para sistemas que reduzem a marcação manual de pontos de referência e agilizam o tempo de registro em artroplastias de alto volume. Em junho de 2026, a DePuy Synthes anunciou a disponibilidade comercial nos EUA do VELYS Hip Navigation with AI Assistance, apontando para avanços na interpretação automatizada de imagens e identificação de pontos de referência para artroplastia total de quadril. O mesmo conjunto de capacidades pode ser expandido conforme os fornecedores ampliam suas bibliotecas de procedimentos.
A migração para o ambulatório também está impulsionando uma mudança em direção a ofertas de navegação portáteis e projetadas para fins específicos, alinhadas com a economia dos ASCs e restrições de espaço, o que sustenta a demanda além dos orçamentos de capital de grandes hospitais. A OrthAlign recebeu autorização 510(k) da FDA em junho de 2026 para o sistema Lantern ASC e relatou os primeiros casos clínicos em julho de 2026, indicando comercialização ativa de navegação portátil projetada para locais de atendimento ambulatorial. A inovação em modalidade de rastreamento é outra área de oportunidade. Em maio de 2026, a DePuy Synthes firmou um acordo definitivo para adquirir a tecnologia de rastreamento por radiofrequência Gemtrack da MinMaxMedical para uso em seu portfólio de reconstrução articular, refletindo investimento em alternativas ao rastreamento infravermelho por linha de visão e esforços para simplificar o fluxo de trabalho na sala de cirurgia, reduzindo a dependência de arranjos de câmeras fixas.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Navegação Ortopédica
- Julho de 2026: a Stryker anunciou o lançamento comercial completo nos EUA do Mako RPS (Robotic Power System) para substituição total do joelho, introduzindo sua plataforma Mako Handheld Robotics. A abordagem portátil visa restrições de fluxo de trabalho e espaço, ampliando a base endereçável além das grandes instalações de braço robótico. Isso também aumenta a pressão competitiva sobre os fornecedores independentes de navegação, estreitando a ligação entre instrumentação motorizada, orientação e o ecossistema Mako mais amplo.
- Novembro de 2025: a Zimmer Biomet recebeu autorização 510(k) da FDA dos EUA para o ROSA Knee with OptimiZe, adicionando planejamento cirúrgico inteligente personalizado ao sistema ROSA Knee. A autorização fortalece a diferenciação da Zimmer Biomet liderada por software em torno do planejamento e da orientação intraoperatória, em vez de apenas hardware. Também apoia a comercialização de robótica e navegação como uma plataforma integrada em programas de joelho hospitalares e ambulatoriais.
- Julho de 2024: a Stryker recebeu autorização 510(k) da FDA dos EUA para o Q Guidance System com Spine Guidance 5 Software, com recurso Copilot. A atualização combina software de navegação com recursos de orientação projetados para melhorar a precisão intraoperatória em procedimentos de coluna. Isso reforça a abordagem da Stryker de expandir as capacidades de navegação em múltiplas anatomias, mantendo o ímpeto regulatório para lançamentos iterativos de software.
Mercado de Sistemas de Navegação Ortopédica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por sistemas de navegação ortopédica utilizados para orientar cortes ósseos e o posicionamento de implantes durante procedimentos ortopédicos, juntamente com o software principal, rastreadores e acessórios vinculados a procedimentos comercializados com esses sistemas em hospitais e centros cirúrgicos.
Exclusões de escopo: Excluímos o uso de navegação veterinária e sistemas de diagnóstico por imagem independentes que não são comercializados para navegação intraoperatória.
Visão Geral da Segmentação
- Por Tecnologia
- Localizadores Eletromagnéticos
- Rastreamento Óptico
- Baseado em Fluoroscopia
- Baseado em RM
- Sistemas de Realidade Aumentada / Realidade Mista
- Outras Tecnologias Emergentes
- Por Aplicação
- Cirurgia do Joelho
- Cirurgia da Coluna
- Cirurgia do Quadril
- Ombro e Extremidade Superior
- Trauma e Lesão Esportiva
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais (CCAs)
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do que é comercializado como sistema de navegação ortopédica e como ele é tipicamente adquirido (console de capital, módulos de software e itens complementares utilizados por caso). Revisamos fontes públicas como bancos de dados de dispositivos da FDA dos EUA, listagens regulatórias europeias quando aplicável, estatísticas de procedimentos de fontes como a OCDE e o CDC, além de métodos e evidências de adoção provenientes de periódicos ortopédicos revisados por pares.
Também utilizamos relatórios anuais de empresas, apresentações a investidores e notas de teleconferências de resultados para compreender como as receitas de navegação são discutidas e onde se inserem nos portfólios ortopédicos mais amplos. Estatísticas de importação e exportação, como as séries do UN Comtrade para categorias de dispositivos relevantes, são verificadas para validar a direção dos embarques por região. Bancos de dados de patentes auxiliam no rastreamento da intensidade tecnológica e no provável momento de mudanças nos produtos. Parte do trabalho analítico é apoiada por assinaturas pagas de inteligência financeira corporativa, notícias e dados financeiros, além de consultas a patentes, mas o modelo final de mercado é construído a partir de premissas rastreáveis. A lista de fontes documentais acima é meramente ilustrativa, e muitos outros documentos públicos foram revisados para validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas de Campo
As conversas primárias são utilizadas para testar a robustez das taxas de adoção, faixas de preço e ciclos de substituião de plataformas de navegação em centros de alta demanda de reconstrução articular e centros especializados em coluna vertebral. As entrevistas também esclarecem qual parcela dos volumes de procedimentos efetivamente utiliza navegação, especialmente quando os cirurgiões empregam uma combinação de opções de orientação. Entrevistamos um conjunto diversificado de fabricantes, distribuidores, cirurgiões, gestores de salas cirúrgicas e equipes de engenharia biomédica nas principais regiões, de modo que as premissas reflitam como as práticas de aquisição e utilização variam por país e ambiente de atendimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 13% | APAC: 41% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os volumes de procedimentos ortopédicos e a base instalada endereçável são reconstruídos por região e, em seguida, filtrados pela penetração da navegação, pelo preço médio dos sistemas e pelas taxas típicas de adesão de acessórios. Uma vez construído esse conjunto de demanda, ele é corroborado por verificações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos embarques unitários estimados para as principais geografias, além de verificações de canal sobre posicionamento de sistemas e cronograma de substituição.
Os dados de entrada relevantes neste mercado incluem volumes de procedimentos de substituição articular e de coluna vertebral, utilização de navegação por tipo de procedimento, ciclos de substituição de sistemas de capital, movimentação do preço médio de venda de consoles e software, e a parcela de casos que utilizam rastreadores e arrays descartáveis ou reutilizáveis. Onde os dados unitários diretos são escassos, as lacunas são tratadas com o uso de indicadores indiretos, como crescimento de procedimentos, contagem de instalações e curvas de adoção observadas nas entrevistas, com ajustes realizados durante a revisão.
Para a previsão, utiliza-se análise de cenários para refletir diferentes velocidades de adoção vinculadas ao treinamento de cirurgiões, ao impacto no fluxo de trabalho da sala cirúrgica e aos ciclos de orçamento de capital. Os cenários são então conciliados com as expectativas de consenso dos especialistas primários.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em diversas etapas, começando por verificações de variância em relação a sinais independentes, como crescimento de procedimentos, lógica da base instalada e receita plausível por sistema ativo por região. Se um número parecer inconsistente, revisitamos os fatores de entrada, verificamos novamente o rastro das fontes e, seletivamente, recontatamos os entrevistados para confirmar se o problema está relacionado a preço, utilização ou escopo.
Antes da aprovação final, outro analista revisa os cálculos, as premissas e as variações ano a ano, de modo que o modelo permaneça consistente entre regiões e ao longo do tempo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos regulatórios, tecnológicos ou de demanda relevantes alteram materialmente a adoção ou os preços. Uma revisão final pré-entrega é concluída para refletir as informações públicas mais recentes.
Tamanho do Mercado de Sistemas de Navegação Ortopédica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para sistemas de navegação ortopédica frequentemente não coincidem, pois o limite de produtos incluídos não é o mesmo e o ano utilizado como ponto de referência também pode variar. Na prática, as diferenças geralmente decorrem de se as receitas de robótica adjacente estão agrupadas, se serviços e software são contabilizados como receita recorrente e da velocidade com que se assume que os preços diminuem à medida que mais sistemas são instalados.
A tabela apresenta uma ampla variação principalmente devido à lógica de escopo e precificação; no modelo da Mordor Intelligence, apenas a receita de sistemas de navegação ortopédica é contabilizada (incluindo acessórios vinculados a procedimentos), enquanto plataformas robóticas adjacentes e sistemas de diagnóstico por imagem independentes são excluídos, mesmo quando utilizados na mesma sala cirúrgica.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,56 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 2,25 bilhões de USD (2026) | Utiliza uma definição de dispositivo mais restrita que parece subestimar o software e os acessórios por procedimento, e provavelmente aplica premissas de adoção conservadoras nos centros de substituição articular. |
| Blog do Setor B | 2,20 bilhões de USD (2022) | Ancora a estimativa em um ano mais antigo e pode combinar diferentes momentos de precificação e câmbio, o que pode reduzir o valor quando as mudanças posteriores de adoção e de preço médio de venda dos sistemas não são revalidadas. |
Em conjunto, a diferença não se refere apenas à taxa de crescimento, mas ao que é contabilizado e como cada componente é precificado ao longo do tempo. Ao manter o modelo vinculado a volumes de procedimentos, utilização realista e um tratamento claro de sistemas de capital versus itens vinculados a casos, o número final permanece explicável e reproduzível quando as premissas são revisitadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Sistemas de Navegação Ortopédica?
O tamanho do Mercado de Sistemas de Navegação Ortopédica é de 3,56 bilhões de USD em 2026 e tem projeção de crescimento a um CAGR de 13,66% durante o período de previsão (2027-2032).
Quem são os principais players do Mercado de Sistemas de Navegação Ortopédica?
Stryker, Zimmer Biomet, Smith + Nephew, Medtronic e NuVasive são as principais empresas que operam no Mercado de Sistemas de Navegação Ortopédica.
Qual é a região de crescimento mais rápido no Mercado de Sistemas de Navegação Ortopédica?
A Ásia-Pacífico tem estimativa de crescimento ao maior CAGR durante o período de previsão (2027-2032), de 15,24%.
Qual região tem a maior participação no Mercado de Sistemas de Navegação Ortopédica?
Em 2026, a América do Norte detém a maior participação de mercado no Mercado de Sistemas de Navegação Ortopédica, com 40,74%.
Quais anos este relatório do Mercado de Sistemas de Navegação Ortopédica abrange?
O relatório abrange o tamanho histórico do Mercado de Sistemas de Navegação Ortopédica para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Sistemas de Navegação Ortopédica para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.