
Tamanho e Participação do Mercado de Streetwear
Análise do Mercado de Streetwear por Mordor Intelligence
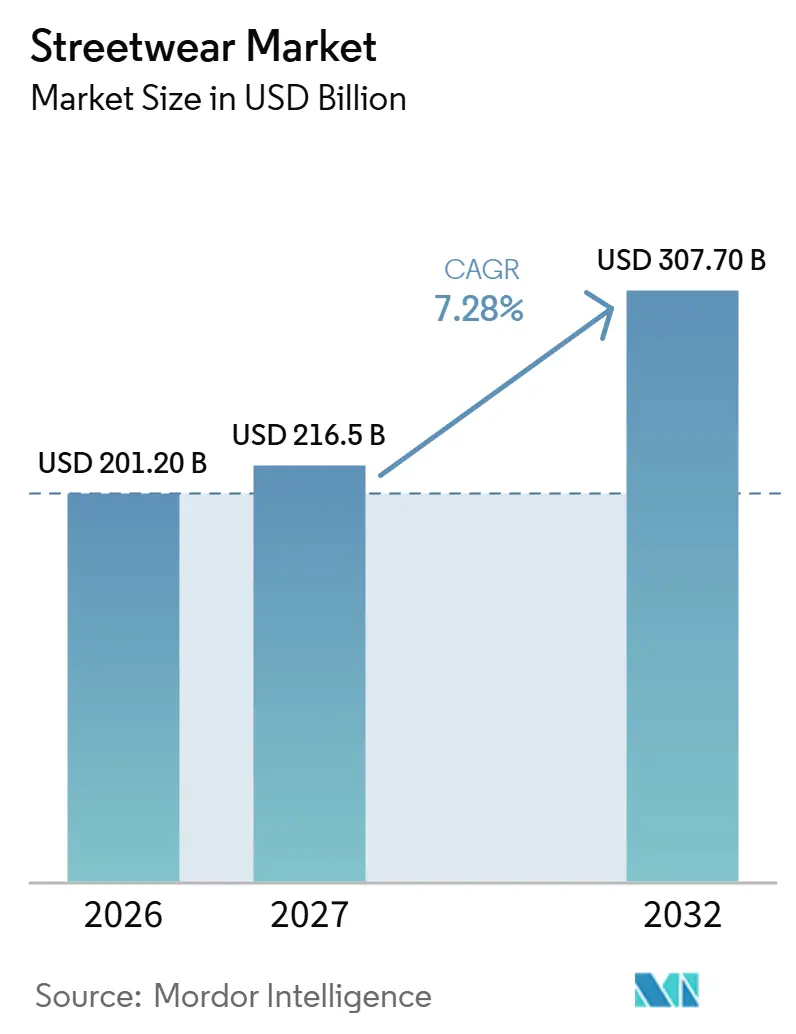
O tamanho do mercado de streetwear foi avaliado em 201,2 bilhões de USD em 2026 e estima-se que cresça de 216,5 bilhões de USD em 2027 para atingir 307,7 bilhões de USD até 2032, a um CAGR de 7,28% durante o período de previsão (2027-2032).
A demanda por roupas juvenis nos Estados Unidos e a descoberta social na Indonésia oferecem aos fornecedores formas de conectar a identidade da marca a públicos identificáveis. Coleções colaborativas e acesso controlado a tênis podem transformar esse reconhecimento em uma proposta de produto diferenciada. Canais de venda integrados podem ajudar a converter o interesse, enquanto falsificações e mudanças rápidas de estilo ameaçam transações autênticas e receitas a preço cheio. Os fornecedores, portanto, precisam que a identidade do produto e a execução no varejo se reforcem mutuamente à medida que buscam uma demanda mais ampla.
Principais Conclusões do Relatório
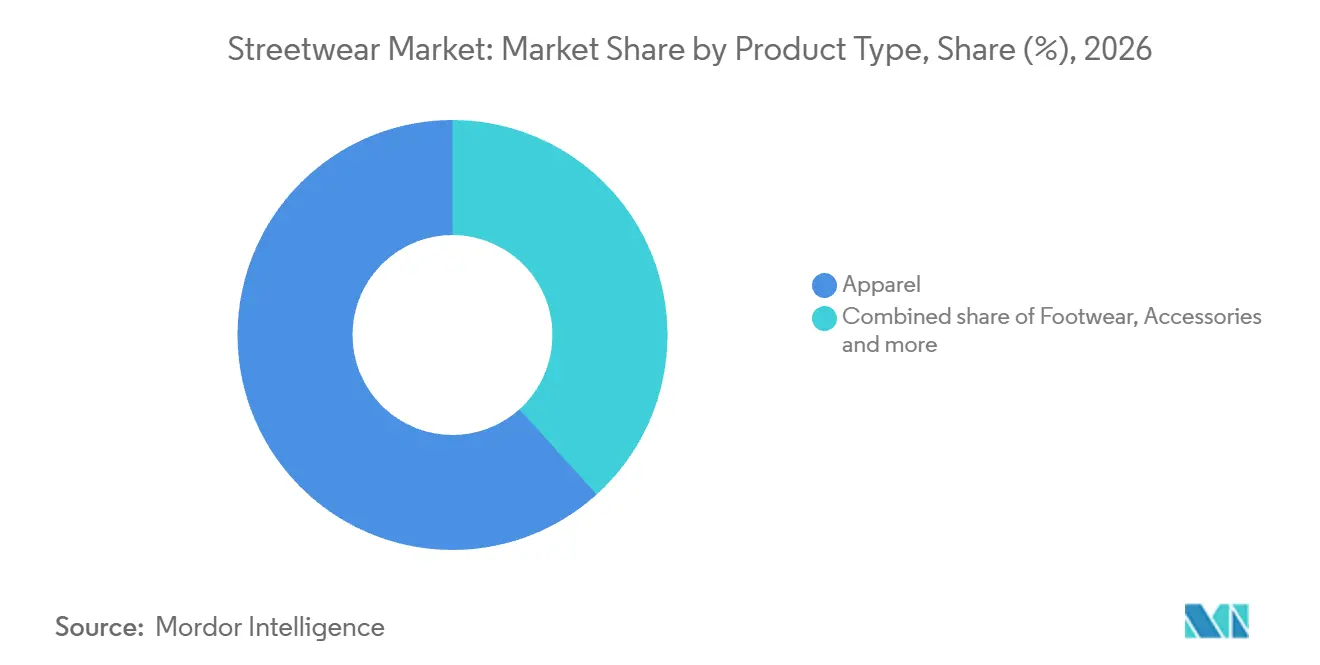
- Por tipo de produto, o vestuário liderou com uma participação de 61,69% no tamanho do mercado de streetwear em 2026, enquanto o calçado é previsto como o segmento de crescimento mais rápido, com um CAGR de 8,05% durante 2027-2032.
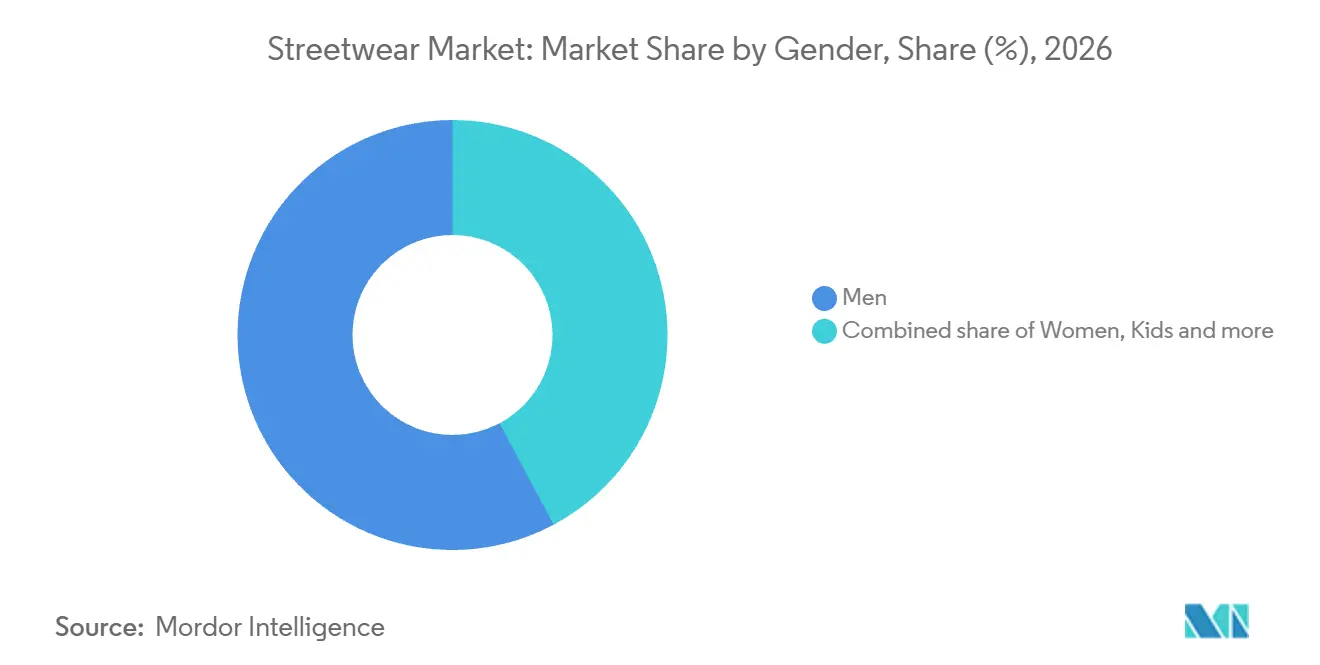
- Na composição por gênero, o masculino representou 57,8% da participação no mercado de streetwear em 2026, e o feminino é previsto para crescer mais rapidamente, com um CAGR de 8,6% durante 2027-2032.
- Entre as categorias de preço, os produtos de mercado intermediário detiveram 43,58% dos gastos dos consumidores com streetwear em 2026, com o segmento premium previsto como o de crescimento mais rápido, com um CAGR de 8,4% durante 2027-2032.
- Os canais de distribuição foram liderados pelas lojas de varejo físico, com 59,42% dos gastos dos consumidores com streetwear em 2026, e as lojas de varejo online são previstas para crescer mais rapidamente, com um CAGR de 8,45% durante 2027-2032.
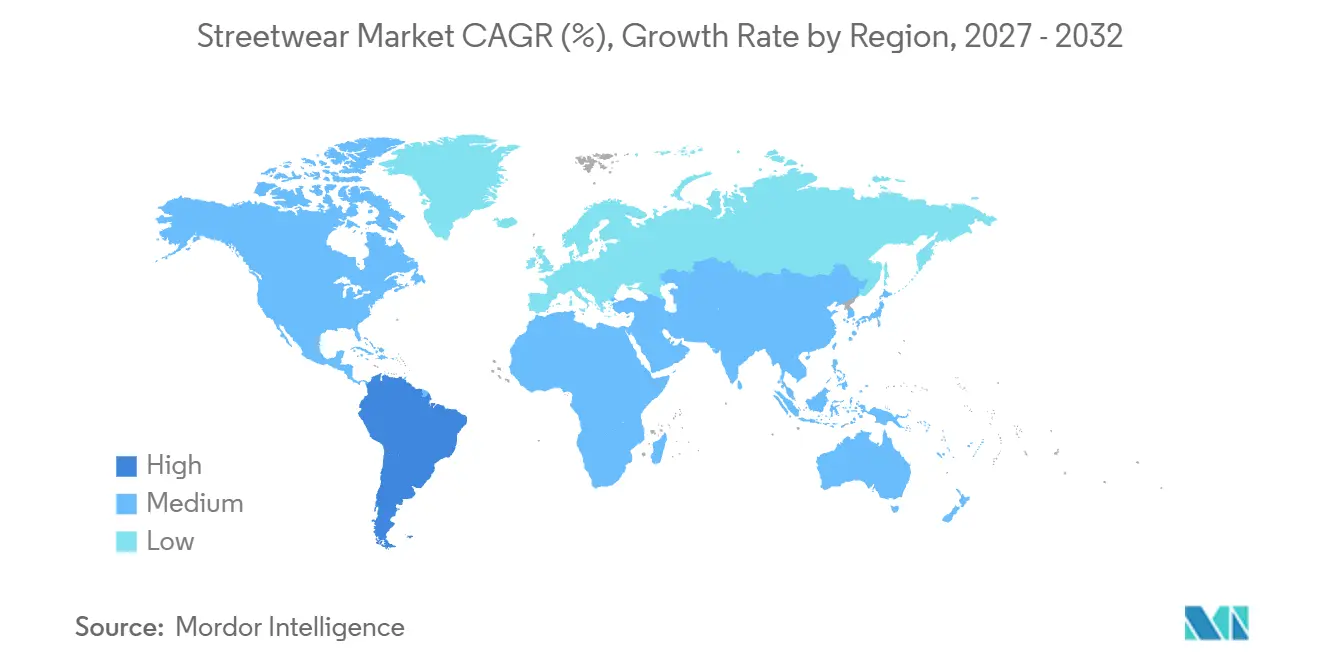
- Geograficamente, a Ásia-Pacífico liderou com 34,81% dos gastos dos consumidores com streetwear em 2026, enquanto a América do Sul é prevista para crescer mais rapidamente, com um CAGR de 8,55% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cultura Jovem e Dados Demográficos | +2.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Impacto das Mídias Sociais | +2.5% | República da Indonésia | Curto prazo (≤ 2 anos) |
| Escassez e Exclusividade | +1.8% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Colaborações e Parcerias | +2.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sustentabilidade e Moda Ética | +0.7% | Países da União Europeia | Longo prazo (≥ 4 anos) |
| Engajamento Digital e Omnicanal | +1.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cultura Jovem e Dados Demográficos
A demanda por roupas juvenis oferece às marcas de streetwear um público cuja capacidade de gasto e preferências de marca podem embasar escolhas comerciais distintas. A pesquisa de outono de 2025 da Piper Sandler com 10.969 adolescentes nos Estados Unidos classificou a Nike em primeiro lugar entre as marcas de roupas.[1] Entre os adolescentes de renda mais alta, a participação do vestuário na carteira cresceu 1 ponto percentual em relação ao ano anterior, impulsionada pelas adolescentes do sexo feminino após uma queda de 1% na primavera anterior. O ranking abrange os adolescentes pesquisados em geral, enquanto o aumento na alocação de vestuário diz respeito ao grupo de renda mais alta. A primeira colocação da Nike entre os adolescentes pesquisados favorece marcas menores que desenvolvem uma oferta distinta para adolescentes do sexo feminino, em linha com o ganho de participação na carteira do grupo de renda mais alta, em vez de espelhar sua linha de produtos.
Impacto das Mídias Sociais
As mídias sociais podem conectar a descoberta do estilo streetwear a uma decisão de compra quando a comunicação alcança consumidores já interessados na categoria. Um estudo de 2026 pesquisou 103 respondentes da Geração Z em Surabaya, Indonésia, que usavam ativamente as mídias sociais e haviam comprado streetwear nos 6 meses anteriores. O estudo constatou efeitos positivos e significativos de influenciadores de moda e promoção digital, com a promoção digital apresentando a influência mais forte. Para marcas que atendem a compradores comparáveis, essa distinção apoia a combinação de exposição por criadores de conteúdo com promoções que ajudem os consumidores a agir sobre o interesse no produto. Dentro dessa combinação, a associação mais forte da promoção digital com a decisão de compra favorece priorizá-la no orçamento em detrimento dos honorários de criadores isoladamente.
Escassez e Exclusividade
A escassez confere a um lançamento de tênis cobiçado uma proposta comercial distinta quando mais consumidores desejam o produto do que a oferta disponível pode satisfazer. A Nike afirma que a demanda por lançamentos de tênis cobiçados no SNKRS frequentemente supera a oferta e oferece aos membros acesso por tempo limitado a produtos selecionados. O Acesso Exclusivo oferece uma oportunidade de compra, e não uma reserva ou garantia de recebimento do tênis. Para uma marca que opera esse modelo, o design do acesso torna-se parte da oferta, pois o interesse por si só não garante um par. Ao tornar o acesso limitado no tempo, o modelo pode dar aos fãs um motivo para se engajar com a associação ao SNKRS e buscar o próximo lançamento, mesmo quando não conseguem obter um par.
Colaborações e Parcerias
As colaborações permitem que uma marca de streetwear expanda sua proposta de design por meio de um parceiro, mantendo uma identidade reconhecível em toda a coleção. Em 24 de setembro de 2025, Stüssy e Wales Bonner anunciaram uma cpsula com camisetas com co-branding e oxfords de popeline de algodão. O anúncio programou a disponibilidade mundial para 26 de setembro, por meio de lojas selecionadas da Stüssy e dos sites de ambas as marcas. Aplicar um tratamento visual compartilhado a peças casuais e mais estruturadas confere à parceria mais do que um papel de produto único. Ela pode conectar diferentes ocasiões de uso dentro de uma oferta identificável, sem exigir um rótulo separado. Com o canal anunciado abrangendo lojas selecionadas da Stüssy e ambos os sites, a cápsula pode alcançar os compradores de qualquer uma das marcas sem precisar primeiro conquistar um novo varejista independente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produtos Falsificados | -1.3% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Médio prazo (2-4 anos) |
| Ciclos de Tendências Acelerados | -1.1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos Custos de Produção e Varejo | -0.7% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Interrupções na Cadeia de Suprimentos | -0.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Produtos Falsificados
O calçado esportivo falsificado cria uma opção de compra concorrente para marcas que vendem tênis genuínos. A pesquisa de 2025 do Escritório de Propriedade Intelectual do Reino Unido incluiu 172 respondentes que haviam comprado conscientemente calçado esportivo falsificado. Questionados sobre sua compra mais recente, 27% afirmaram que comprariam diretamente da marca se o calçado esportivo falsificado não estivesse disponível.[2] Para os compradores que indicam o canal próprio da marca como alternativa, a oferta falsificada pode deslocar uma venda direta genuína da marca, colocando essa receita em risco mesmo quando os consumidores sabem que estão comprando calçado falsificado.
Ciclos de Tendências Acelerados
Mudanças rápidas de estilo podem encurtar o período em que um varejista de streetwear consegue vender uma coleção pelo preço pretendido. Em sua divulgação de riscos do exercício fiscal de 2025, a Zumiez afirmou que subestimar as mudanças de estilo poderia resultar em vendas abaixo do previsto, estoque não vendido e descontos em seu negócio de varejo de streetwear e outros estilos de vida. Essa exposição torna um design bem-sucedido insuficiente se o varejista se comprometer com quantidades que ultrapassem seu apelo. Os descontos podem liquidar o estoque de baixo giro. Uma coleção mal avaliada pode, portanto, deixar o varejista com menos vendas do que o previsto e receitas reduzidas nas unidades que exigem descontos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Escala do Vestuário Encontra a Expansão do CalçadoO vestuário representou uma participação de 61,69% no tamanho do mercado de streetwear em 2026. O vestuário masculino representou 47% das vendas de mercadorias na Zumiez, um varejista especializado que atende clientes de esportes de ação, streetwear e outros estilos de vida, no exercício fiscal encerrado em 31 de janeiro de 2026. A composição desse varejista oferece aos fornecedores de vestuário uma rota substancial para clientes interessados em vários estilos de vida relacionados, vinculando as vendas de peças a uma proposta de varejo especializado mais ampla. Os fornecedores de vestuário podem, portanto, atender a uma grande parte do negócio de mercadorias desse varejista por meio de uma linha masculina, sem precisar entrar em suas categorias separadas de calçados ou artigos esportivos.
O calçado é previsto como o segmento de crescimento mais rápido, com um CAGR de 8,05% durante 2027-2032. A Amer Sports relatou que o crescimento do calçado Salomon em 2025 foi liderado pela Grande China e pela Ásia-Pacífico, com uma inflexão de crescimento na Europa e na América do Norte. O crescimento em várias bases regionais oferece a uma marca de calçados mais de uma rota comercial para expandir, com sua proposta de produto precisando funcionar em diferentes mercados. Os acessórios representaram 16% das vendas de mercadorias da Zumiez no exercício encerrado em 31 de janeiro de 2026, sem alteração em relação ao exercício encerrado em 1º de fevereiro de 2025. Sua posição na composição desse varejista oferece aos fornecedores uma categoria de coleção complementar, permitindo que uma oferta se estenda por mais produtos acabados do que apenas calçados.

Por Gênero:
A Escala Masculina Enquadra uma Oportunidade Feminina DistintaO segmento masculino representou 57,8% da participação no mercado de streetwear em 2026, tornando-o o maior segmento. Os membros da Associação Internacional de Lojas de Departamento (IADS) relataram que o vestuário masculino representou em média 17% do faturamento total em 2025, ante 16% em 2024. A IADS observou que os formatos de loja, a exposição ao turismo e as arquiteturas de preços dos membros variavam, ao mesmo tempo em que descrevia o vestuário masculino como estável ou em crescimento. Os fornecedores de streetwear que buscam esses compradores de lojas de departamento podem adaptar uma proposta masculina ao formato de loja pretendido, uma vez que a categoria opera em diferentes exposições de turismo e preço.
O feminino é previsto como o segmento de crescimento mais rápido, com um CAGR de 8,6% durante 2027-2032. A JD Sports Fashion relatou aproximadamente 2% de crescimento orgânico em vestuário e acessórios na América do Norte nas 26 semanas encerradas em 1º de agosto de 2026, com as linhas femininas e marcas próprias apresentando desempenho particularmente bom. O crescimento orgânico exclui aquisições e alienações e utiliza taxas de câmbio constantes. A receita da NIKE Brand Women's foi de 9,72 bilhões de USD no exercício fiscal de 2025, queda de 6% em relação ao exercício fiscal de 2024 em base reportada. O desempenho das linhas femininas da JD Sports torna seu negócio de vestuário na América do Norte um potencial parceiro para fornecedores que visam essa demanda, enquanto a queda da Nike no exercício fiscal de 2025 descreve o resultado global de uma marca, e não o teto de crescimento do segmento.
Por Categoria:
Posicionamento de Preço e Varejo Especializado Moldam a DemandaOs produtos de mercado intermediário formaram o maior segmento, com 43,58% dos gastos dos consumidores com streetwear em 2026. Para compradores que montam um conjunto dentro de um orçamento intermediário, um comprometimento menor por peça pode tornar as compras coordenadas viáveis sem gastos no nível premium. Um sortimento multimarca poderia atender a essa necessidade, permitindo comparações entre estilos e preços de peças dentro de um único ambiente de varejo. A abertura comercial do segmento é, portanto, um conjunto coordenado a um preço total acessível, dando aos fornecedores de vestuário um motivo para criar peças complementares em vez de depender de um único lançamento escasso.
O premium é previsto como o segmento de crescimento mais rápido, com um CAGR de 8,4% durante 2027-2032. O Footshop Group, um varejista europeu de streetwear especializado em calçados casuais premium e vestuário, reportou receita líquida consolidada de aproximadamente CZK 1,89 bilhão (86,1 milhões de USD) em 2025, alta de 32,1% em relação ao ano anterior. Sua receita consolidada no primeiro semestre de 2026 cresceu 8% em relação ao ano anterior, para CZK 961 milhões (46,1 milhões de USD). O Footshop afirmou que o crescimento mais lento estava dentro das expectativas e refletia um período de comparação forte, especialmente o primeiro trimestre de 2025, e reduziu sua perspectiva para o ano completo. O varejo especializado, portanto, oferece aos fornecedores premium uma rota estabelecida para expandir as vendas, mas o crescimento subsequente mais lento favorece alinhar os compromissos à demanda do varejista em vez de extrapolar o surto anterior.
Por Canal de Distribuição:
Redes de Lojas e E-Commerce Operado pela Marca Moldam o AcessoAs lojas de varejo físico foram o maior segmento, respondendo por 59,42% dos gastos dos consumidores em 2026. A Zumiez, que atende ao streetwear e estilos de vida relacionados, reportou 714 lojas nos Estados Unidos, Canadá, Europa e Austrália em 29 de agosto de 2026. Essa rede demonstra como uma proposta de varejo especializado pode ser replicada em mercados regionais, oferecendo aos consumidores pontos de acesso locais a vestuário, calçados e acessórios. Um único relacionamento com uma rede especializada pode abrir acesso a múltiplos pontos de venda locais, tornando a adequação ao varejista uma rota para a distribuição física para marcas que buscam alcance geográfico replicável.
As lojas de varejo online são previstas como o segmento de crescimento mais rápido, com um CAGR de 8,45% durante 2027-2032. As vendas de e-commerce da marca Adidas cresceram 16% em base neutra em relação a moedas em 2025, com as vendas Yeezy excluídas da comparação do ano anterior. A Adidas reportou foco contínuo em propostas a preço cheio nesse canal. A venda online operada pela marca oferece aos fornecedores uma rota de vendas ao consumidor na qual podem manter o controle sobre a linha e sua apresentação. Para marcas de streetwear, o mecanismo de expansão é o acesso direto a compradores além das áreas de captação de lojas individuais, com o valor comercial dependendo da conversão desse acesso em compras a preço cheio.
Análise Geográfica
Mercado de Streetwear da Ásia-Pacífico
A Ásia-Pacífico foi a maior geografia, respondendo por 34,81% do tamanho do mercado de streetwear em 2026. Na Grande China, a categoria Lifestyle da Adidas — de calçados, vestuário e acessórios nascidos do esporte e usados pelo estilo — cresceu em ritmo de dois dígitos em 2025. As unidades de varejo de tamanho acima do designado da China venderam CNY 121,3 bilhões (18,1 bilhões de USD) em roupas, calçados, chapéus e têxteis em setembro de 2026, alta de 1,2% em relação ao ano anterior em termos nominais. O crescimento nominal de 1,2% da categoria na China em setembro de 2026 favorece competir por meio de uma linha distintiva em vez de depender do crescimento da categoria, enquanto o crescimento de dois dígitos do Lifestyle da Adidas na Grande China em 2025 ilustra a oportunidade.
Mercado de Streetwear da América do Sul
A América do Sul é prevista como a geografia de crescimento mais rápido, com um CAGR de 8,55% durante 2027-2032. A Adidas abriu a primeira loja conceito Originals do Brasil no bairro de Pinheiros, em São Paulo, em 2025, expandindo seu canal de varejo de estilo de vida urbano. A Centauro, varejista esportiva brasileira do Grupo SBF, reportou crescimento de 19,9% na receita líquida da plataforma digital em 2025 em comparação com 2024. No entanto, o volume de vendas no varejo mais amplo do Brasil para tecidos, roupas e calçados caiu 3,9% em relação ao ano anterior em agosto de 2026. A venda digital e as lojas urbanas curadas oferecem aos fornecedores rotas para alcançar compradores além do varejo indiferenciado, tornando a expansão específica por canal um mecanismo de crescimento mais crível do que presumir uma recuperação na categoria mais ampla de roupas e calçados do Brasil.
Na América do Norte, o modelo operacional da Adidas em 2025 incluía centros de criação em Portland e Los Angeles para adaptar produtos às necessidades dos consumidores locais. Na Europa, seu negócio Lifestyle mais amplo cresceu em ritmo de um dígito alto em 2025, com o Sportswear crescendo dois dígitos e o Originals em um dígito alto. O desenvolvimento local de produtos oferece a uma marca uma forma de adaptar sua oferta, enquanto o crescimento das vendas na Europa cria uma base comercial para suas linhas de estilo de vida mais amplas. No Oriente Médio e África, um relatório de 2025 do Doha Festival City descreveu jovens compradores no shopping do Qatar combinando streetwear com silhuetas modestas. Para fornecedores que atendem a esses compradores, o estilo reconhecível do streetwear pode coexistir com formas de peças modestas, tornando a silhueta parte da proposta de produto local.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de grandes fornecedores que vendem vestuário têxtil de streetwear coberto. Rótulos de fibra, rastreabilidade de insumos e avaliação de conformidade impõem diferentes tarefas entre a peça acabada e sua venda no varejo. Deveres de rotulagem definidos podem ser incorporados à preparação repetível do produto, enquanto a certificação faz com que a colocação no mercado dependa de uma etapa adicional de avaliação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio; Comissão de Segurança de Produtos de Consumo | Serviços Locais de Padrões Comerciais na Inglaterra, Escócia e País de Gales | Administração Estatal para Regulação do Mercado; departamentos locais de regulação do mercado | Inmetro | Organização Saudita de Padrões, Metrologia e Qualidade |
| Principais instrumentos ou diretrizes | 16 CFR Parte 303; consideração pré-normativa de uma isenção de inflamabilidade para elastano | Regulamentos de rotulagem têxtil de 2012 na Inglaterra, Escócia e País de Gales | Medidas para produtos de fibra em vigor a partir de 1º de julho de 2026; norma recomendada de identificação de fibra a ser publicada | Portaria Inmetro nº 118/2021, incluindo isenções de rótulo têxtil | Regulamento de Produtos Têxteis, Edição 2; abrangência inclui produtos com pelo menos 80% de fibras têxteis em peso |
| Efeito comercial | Rotular ou faturar os têxteis cobertos conforme exigido e alinhar a publicidade às normas | Fabricantes ou importadores do Reino Unido fornecem rótulos de fibra em inglês, duráveis, legíveis, visíveis e acessíveis, indicando o conteúdo de cada componente diferente | Os produtores mantêm registros de inspeção de insumos por pelo menos 2 anos; os rótulos identificam insumos reutilizados quando utilizados | Têxteis domésticos e importados cobertos divulgam tipo de fibra, percentual e nome genérico, com requisitos de cuidado e embalagem | Fornecedores para colocação no mercado obtêm certificados de conformidade aplicáveis de organismos de avaliação aprovados |
| Atratividade atual da política | Alta | Alta | Média | Alta | Baixa |
| Direção futura da atratividade da política | Em flexibilização | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Para grandes fornecedores de vestuário têxtil, os Estados Unidos merecem Alta por deveres de rotulagem definidos e isenções de teste de tecido qualificado, enquanto Em flexibilização reflete a consideração pré-normativa da CPSC em 2026 de uma isenção para elastano, sem nenhuma adotada até 16 de outubro de 2026. O Reino Unido merece Alta por deveres definidos de rotulagem de fibras na Inglaterra, Escócia e País de Gales, e Sem alteração porque nenhuma emenda específica para têxteis seguiu a proposta de 31 de março de 2026 de consolidar poderes de fiscalização em um único instrumento estatutário. Os deveres vinculantes de registro de insumos da China em vigor a partir de 1º de julho de 2026 sustentam Média, enquanto a substituição recomendada da GB/T 29862-2013 pela GB/T 29862-2026 em 1º de agosto de 2027 sustenta Sem alteração ao manter esses deveres vinculantes intactos. A Portaria Inmetro 118/2021 de composição e rotulagem de cuidados do Brasil sustenta Alta, e a certificação TIPO 3 ou TIPO 1A aplicável da Arábia Saudita sob a Edição 2 sustenta Baixa, com Sem alteração refletindo deveres contínuos sem transições programadas.
Etapas da Cadeia de Valor
A cadeia de valor compara como o desenvolvimento de produtos de marca, o fornecimento de componentes, a fabricação e o varejo convertem um design em uma venda ao consumidor. A Jordan Brand da Nike projeta, distribui e licencia calçados, vestuário e acessórios atléticos e casuais focados predominantemente em performance esportiva e streetwear.[3] A Pou Chen Corporation derivou 70% da receita operacional consolidada da fabricação de calçados em 2025 e reportou receita separada de clientes externos para fabricação de calçados, varejo e atacado combinados de artigos esportivos e outras atividades no primeiro semestre de 2026. Essa separação cria diferentes mecanismos de geração de receita para os proprietários da proposta ao consumidor e os fornecedores pagos para fabricar o produto.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design e licenciamento de produtos | Proprietários de marcas como Nike Inc por meio da Jordan Brand | Vendas de produtos de marca e receita de licenciamento | Preservar a coerência do design em calçados, vestuário e acessórios | Aplicar padrões de design compartilhados em todos os briefings de produto |
| Produção de componentes de calçados | Fabricantes de componentes como a Air Manufacturing Innovation de propriedade da Nike e a Pou Chen Corporation | Receita de fornecimento de componentes | Revisões de design que chegam após os compromissos de produção de componentes | Coordenar as revisões de design de componentes e do calçado acabado |
| Fabricação de calçados acabados | Fabricantes de calçados contratados como a Pou Chen Corporation | Vendas de fabricação contratada | Produção de calçados da NIKE Brand no exercício fiscal de 2026 concentrada no Vietnã, Indonésia e China | Desenvolver fornecimento local para linhas de produtos responsivas |
| Atacado e varejo ao consumidor | Vendedores de marcas como Adidas AG e VF Corporation por meio da Vans | Vendas de mercadorias no atacado e vendas de produtos ao consumidor | Coordenar lançamentos de produtos em canais parceiros e próprios | Usar planos de lançamento específicos por canal em lojas e sites |
| Fonte: Mordor Intelligence | ||||
A Adidas reportou aumento do fornecimento local para local na Grande China, Índia, Brasil e Argentina em 2025, com seu modelo na Grande China permitindo prazos de ponta a ponta mais curtos para artigos responsivos. Esse exemplo posiciona a resiliência na interface de fornecimento e design, onde as escolhas de produção podem mudar a rapidez com que uma marca responde à demanda. Um fornecimento mais local tornaria a execução dentro de mercados individuais uma consideração competitiva mais forte ao lado da escala de fabricação global.
Cenário Competitivo
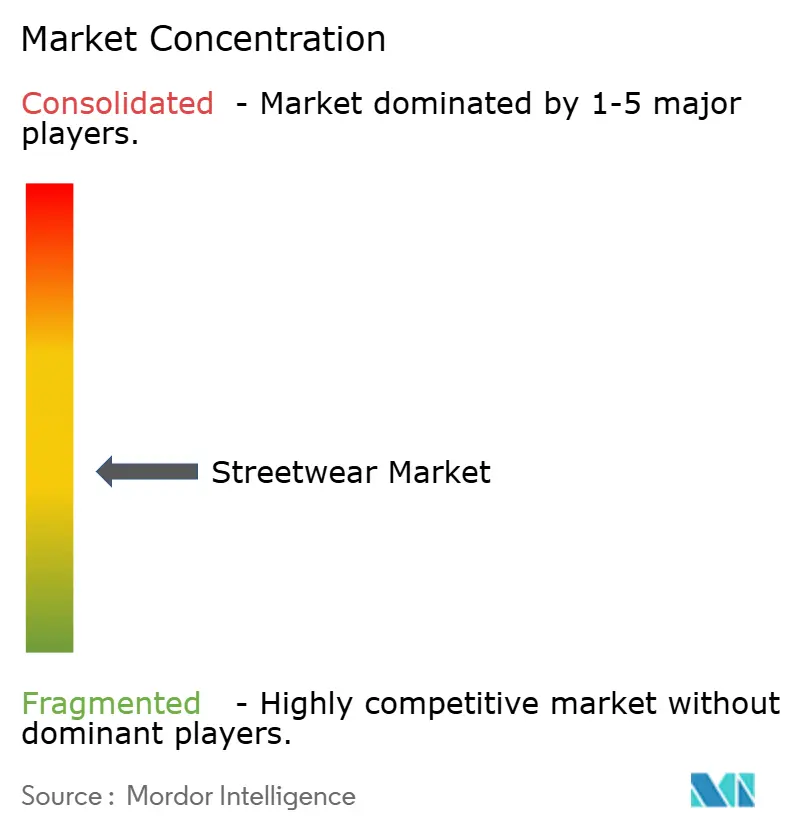
A concorrência é moderadamente fragmentada entre fornecedores diversificados de calçados e vestuário e marcas especializadas de streetwear. Os principais participantes incluem Nike Inc em calçados, vestuário e acessórios, Adidas AG em calçados, vestuário e acessórios, Puma SE por meio de canais de atacado e consumidor, VF Corporation por meio da Vans e Cold Culture por meio de sua loja de streetwear. No primeiro semestre de 2026, o valor das vendas globais no atacado da Puma caiu 8,2% em relação ao primeiro semestre de 2025, enquanto o valor das vendas diretas ao consumidor cresceu 2%, ambos em base ajustada por moeda. Os comparativos do ano anterior foram ajustados para operações descontinuadas, e as vendas diretas ao consumidor incluem lojas próprias e e-commerce. A seleção de canal, portanto, importa tanto quanto a amplitude do produto, pois o fornecimento no atacado e a venda em canal próprio podem gerar resultados comerciais diferentes para a mesma marca no mesmo período.
A Cold Culture abriu uma loja flagship em Barcelona em 2025, adicionando um ponto físico à sua rede de varejo de streetwear. Em 9 de setembro de 2025, a Bicycle anunciou uma cápsula global de edição limitada da Cold Culture com baralhos personalizados e 2 camisetas de streetwear, com disponibilidade online e flagships em Madri, Barcelona, Berlim, Londres e Amsterdã. A receita de calçados da marca Adidas cresceu 12% em base neutra em relação a moedas em 2025. Para uma marca especializada que compete ao lado de um negócio de calçados maior, uma cápsula em parceria e flagships próprias podem conectar um lançamento distintivo diretamente aos compradores sem primeiro conquistar espaço nas prateleiras do atacado.
A marca Vans da VF Corporation registrou uma queda de 9% na receita global no exercício fiscal de 2026, incluindo um impacto cambial favorável de 2%. O relatório do exercício fiscal de 2026 da Nike identificou a aplicação malsucedida de propriedade intelectual como um risco que poderia prejudicar suas vendas e marca e desviar a preferência do consumidor de seus produtos. A proteção contra vendas continuadas de produtos falsificados ou infratores pode, portanto, complementar a qualidade da coleção para manter a preferência do consumidor e a receita com o proprietário da marca.
Líderes do Setor de Streetwear
-
Nike Inc
-
Adidas AG
-
Puma SE
-
VF Corporation
-
Cold Culture
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Streetwear Empresas cobertas neste relatório
- Nike Inc
- Adidas AG
- VF Corporation
- Puma SE
- Cold Culture
- XinDeSheng
- New Balance Athletics Inc.
- Stussy Inc.
- A Bathing Ape (BAPE)
- Palace Skateboards
- Kith Retail LLC
- LVMH
- ASICS Corp.
- Deckers Outdoor Corporation
- Converse Inc.
- Skechers USA, Inc.
- Reebok International Ltd.
- HUF Worldwide LLC
- Carhartt WIP
- Vans
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam rotas de vendas de produtos ao consumidor para vendedores de streetwear que respondem às restrições da UE sobre a destruição de mercadorias não vendidas. Uma proibição da UE para grandes empresas destruírem roupas, acessórios de vestuário e calçados não vendidos entrou em vigor em 19 de julho de 2026, sujeita a exceções limitadas. Linhas de arquivo de propriedade da marca e parcerias com varejistas podem oferecer aos produtos não vendidos elegíveis uma rota adicional para os consumidores, com o valor comercial dependendo da conversão da oferta de produtos em vendas no varejo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Vestuário de arquivo controlado pela marca | Os vendedores cobertos têm incentivo para manter uma rota de vendas para o vestuário não vendido | Compradores de vestuário que buscam estilos de marca de temporadas anteriores | Construir uma linha de arquivo distinta voltada ao consumidor dentro dos canais próprios | Manter a oferta de arquivo distinta das coleções atuais | Marcas de vestuário como a Cold Culture |
| Varejo especializado de calçados autorizados não vendidos | O escopo de calçados cobertos sustenta um ponto de venda para produtos elegíveis | Compradores de calçados de marca que utilizam varejistas especializados | Adquirir calçados autorizados não vendidos para um sortimento de varejo ao consumidor definido | Garantir um fluxo confiável de produtos de marca autorizados | Varejistas especializados como o Footshop Group |
| Parcerias de varejo para marcas de médio porte | Empresas de médio porte entram na proibição a partir de 2030 | Públicos consumidores de marcas de streetwear da UE de médio porte | Desenvolver parcerias de varejo ao consumidor antes da entrada em vigor gradual | Acordar o controle do sortimento e as responsabilidades de precificação | Parceiros de varejo como o Footshop Group |
| Fonte: Mordor Intelligence | |||||
Manter os produtos elegíveis disponíveis para compra pelo consumidor pode transformar uma obrigação sobre mercadorias não vendidas em uma oportunidade de varejo. Essa oportunidade depende de um sortimento cuja identidade de marca seja clara no ponto de venda. O controle do vendedor sobre a apresentação e o acesso a um público de varejo adequado determinam então se a rota adicional pode gerar gastos dos consumidores.
Desenvolvimentos industriais recentes em Mercado de Streetwear
- Out 2026: A Nike anunciou o Pace, uma transformação global do modelo operacional que inclui a modernização da cadeia de suprimentos e deve gerar aproximadamente 2,5 bilhões de USD em economias acumuladas até o exercício fiscal de 2031, antes de encargos esperados e reinvestimento futuro.
- Jul 2026: A Vans, marca da VF Corporation, disponibilizou sua cápsula Golden do KPop Demon Hunters online e nas lojas. A coleção apresentou calçados Old Skool e camisetas de vestuário em uma colaboração com o KPop Demon Hunters da Netflix.
Mercado de Streetwear Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de Streetwear mede os gastos anuais dos consumidores com vestuário, calçados e acessórios de streetwear globalmente. As vendas são classificadas por tipo de produto, gênero pretendido, categoria, canal de distribuição e geografia.
Exclusões de escopo: Têxteis vendidos separadamente e outras matérias-primas, transferências no atacado entre empresas, serviços de reparo e alteração vendidos separadamente, e vestuário, calçados e acessórios que não sejam streetwear estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário
- Calçados
- Acessórios
- Outros
- Por Gênero
- Masculino
- Feminino
- Unissex
- Por Faixa de Preço
- Popular
- Premium/Luxo
- Por Canal de Distribuição
- Lojas de Varejo Físicas
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As estatísticas domiciliares e de e-commerce do Eurostat, as Perspectivas da População Mundial das Nações Unidas, a pesquisa com adolescentes da Piper Sandler e a pesquisa sobre falsificações do Escritório de Propriedade Intelectual do Reino Unido fornecem exemplos de evidências públicas sobre atividade no varejo, contexto demográfico, canais ao consumidor e autenticidade de produtos. Essas fontes ajudam a enquadrar indicadores regionais e de canal e o comportamento do consumidor, enquanto dados alfandegários e de comércio podem ajudar a distinguir fluxos de produtos acabados de materiais a montante.
Relatórios anuais de empresas, materiais para investidores, comunicados de resultados e imprensa de negócios de reputação fornecem evidências adicionais sobre linhas de produtos, canais de varejo, desempenho de vendas e exposição regional. Esses registros podem cruzar sinais de categoria e empresa com séries estatísticas públicas. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas e pesquisas teriam como alvo executivos de marcas e varejo, líderes de produto e merchandising, e gerentes de canal com experiência em vestuário, calçados e acessórios de streetwear em regiões globais. Suas respostas testariam evidências secundárias sobre produto, faixa de preço, canal e demanda regional, e esclareceriam onde os registros públicos deixam uma lacuna de cobertura ou temporalidade. Os analistas comparariam as evidências dos respondentes com indicadores independentes de mercado e empresa, registrando as diferenças não resolvidas para acompanhamento, em vez de tratar qualquer resposta individual como um total de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
A estimativa começa com uma visão de cima para baixo dos gastos globais dos consumidores no varejo com produtos de streetwear acabados, organizados por vestuário, calçados e acessórios, e verificada seletivamente em relação às divulgações de vendas de fornecedores e varejistas e ao preço de varejo amostrado multiplicado pelos volumes de produtos observados onde as evidências públicas permitem. Os analistas constroem participações de produto, gênero, categoria de preço, canal e regional a partir de composições de vendas reportadas, indicadores de varejo e cobertura de produtos, e então reconciliam as participações com o total global sem contabilizar duas vezes as transferências no atacado. Os indicadores relevantes incluem gastos domiciliares com roupas e calçados, atividade de compra online de roupas e calçados, população por faixa etária e região, tendências de vendas no varejo de vestuário e calçados, e crescimento de canal e regional reportado pelas empresas. Esses indicadores informam a escala da demanda, a composição de canais ou a alocação geográfica. A análise de cenários leva esses sinais de demanda e canal para a perspectiva de 2027-2032, com preço e composição de produtos considerados onde divulgados. As observações ausentes são preenchidas com a série pública comparável mais próxima e verificadas em relação ao limite do mercado. Os respondentes primários revisariam a direção e a relevância das premissas no nível das variáveis, enquanto verificações seletivas de baixo para cima testariam se a atividade observada no varejo e nos fornecedores é consistente com os totais de cima para baixo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam gastos públicos, varejo, comércio, dados demográficos e sinais de empresa com evidências dos respondentes, e então investigam anomalias e variações materiais em relação à estimativa anterior e categorias adjacentes antes da aprovação. Uma segunda revisão verifica datas das fontes, unidades, limite do mercado, participações de segmento e aritmética. O contato de acompanhamento é acionado quando uma fonte é ambígua ou indicadores independentes apontam em direções diferentes. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material de mercado altera as condições de demanda ou canal, e submetido a uma nova revisão de fonte e consistência antes da entrega.
Dimensionamento do Mercado de Streetwear da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de Streetwear mede os gastos anuais dos consumidores com vestuário, calçados e acessórios de streetwear globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas constroem participações de produto, gênero, categoria de preço, canal e regional a partir de composições de vendas reportadas, indicadores de varejo e cobertura de produtos, e então reconciliam as participações com o total global sem contabilizar duas vezes as transferências no atacado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 216,5 bilhões de USD (2027) | |
| Consultoria Global A | 273,67 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 26,4% acima do valor de 2027 deste relatório de 216,5 bilhões de USD, 2 anos depois. Seus canais de distribuição listados incluem plataformas de revenda, que podem incluir transações secundárias entre consumidores além da medida de vendas de marcas e varejistas deste relatório. |
| Consultoria Global B | 199,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 8,0% abaixo do valor de 2027 deste relatório de 216,5 bilhões de USD, 2 anos depois. Seu valor publicado é para 2025, dois anos antes do ano de comparação deste relatório. |
Os analistas da Mordor Intelligence triangulam gastos públicos, varejo, comércio, dados demográficos e sinais de empresa com evidências dos respondentes, e então investigam anomalias e variações materiais em relação à estimativa anterior e categorias adjacentes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de streetwear?
O tamanho foi de 201,2 bilhões de USD em 2026 e é estimado em 216,5 bilhões de USD em 2027. A previsão é de atingir 307,7 bilhões de USD até 2032, a um CAGR de 7,28% durante 2027-2032.
O que sustenta a demanda por produtos de streetwear?
A afinidade de marca entre os jovens e a promoção digital ajudam a conectar estilos aos compradores. Na pesquisa de outono de 2025 da Piper Sandler com 10.969 adolescentes nos Estados Unidos, a Nike ficou em primeiro lugar entre as marcas de roupas.
Qual categoria de produto lidera as vendas de streetwear?
O vestuário deteve 61,69% dos gastos dos consumidores em 2026. O calçado é previsto para crescer mais rapidamente, com um CAGR de 8,05% durante 2027-2032.
Quais empresas moldam a concorrência no streetwear?
Os principais participantes incluem Nike Inc, Adidas AG, Puma SE, VF Corporation e Cold Culture.
Como os ciclos de moda afetam os varejistas de streetwear?
A divulgação de riscos do exercício fiscal de 2025 da Zumiez afirmou que subestimar as mudanças de estilo poderia deixar seu negócio de streetwear e outros estilos de vida com mercadorias não vendidas e exigir descontos.
Quais regiões lideram os gastos e o crescimento no streetwear?
A Ásia-Pacífico liderou com 34,81% dos gastos dos consumidores em 2026. A América do Sul é prevista para crescer mais rapidamente, com um CAGR de 8,55% durante 2027-2032.