
Tamanho e Participação do Mercado de Fast Fashion
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 179.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 279.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.25 % |
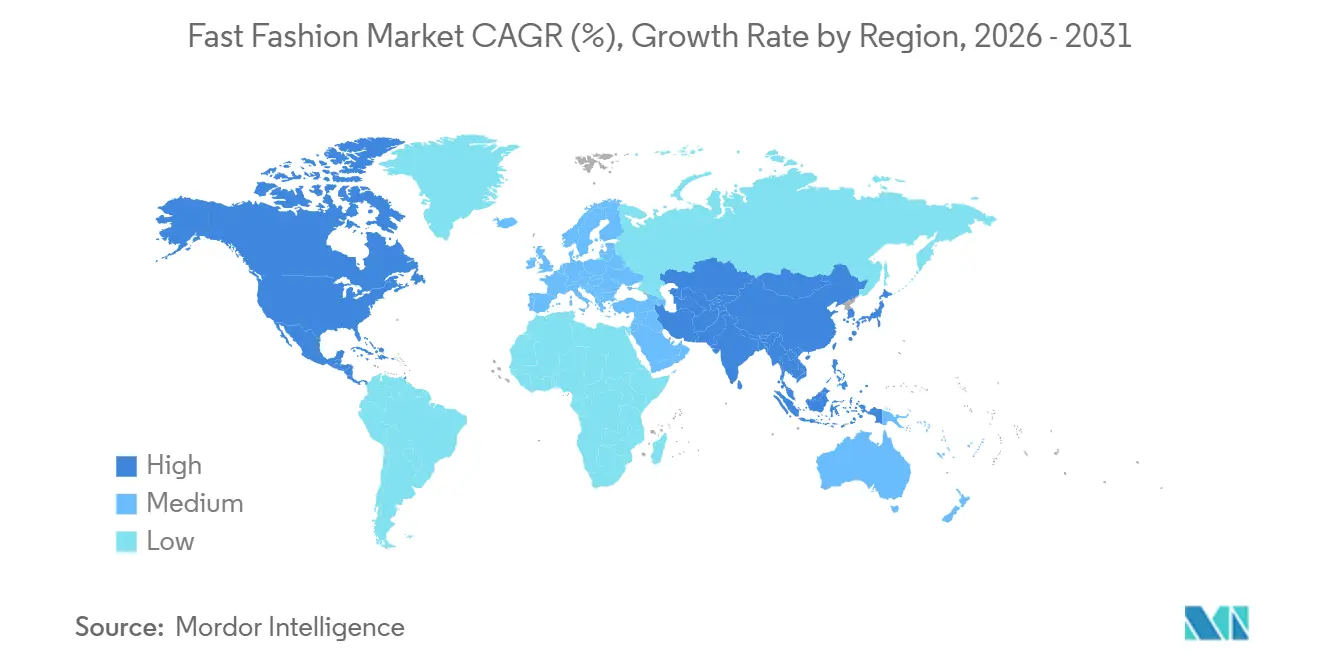
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
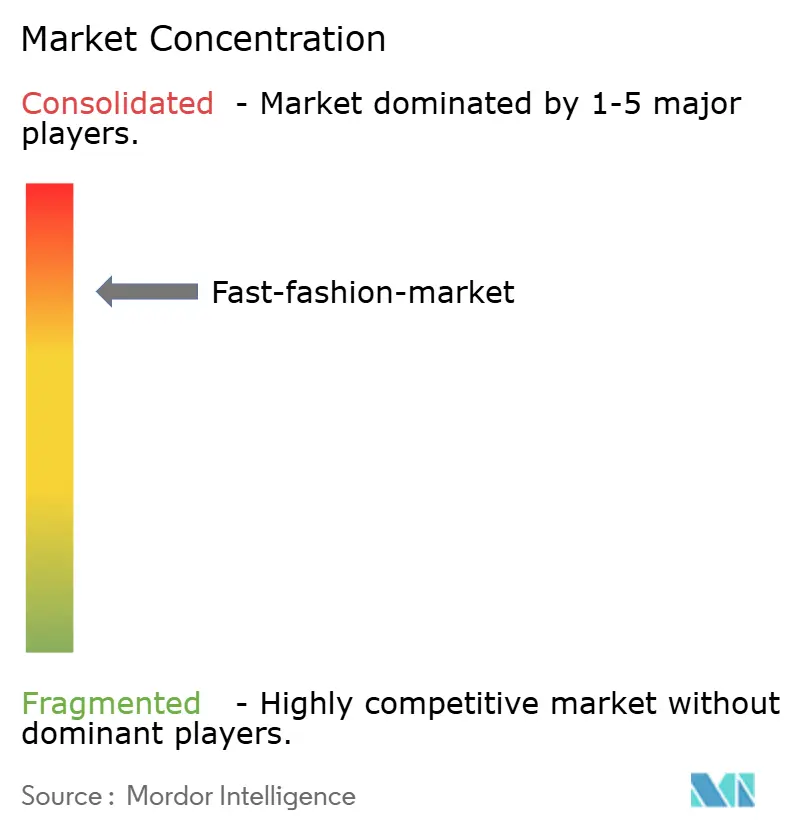
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fast Fashion por Mordor Intelligence
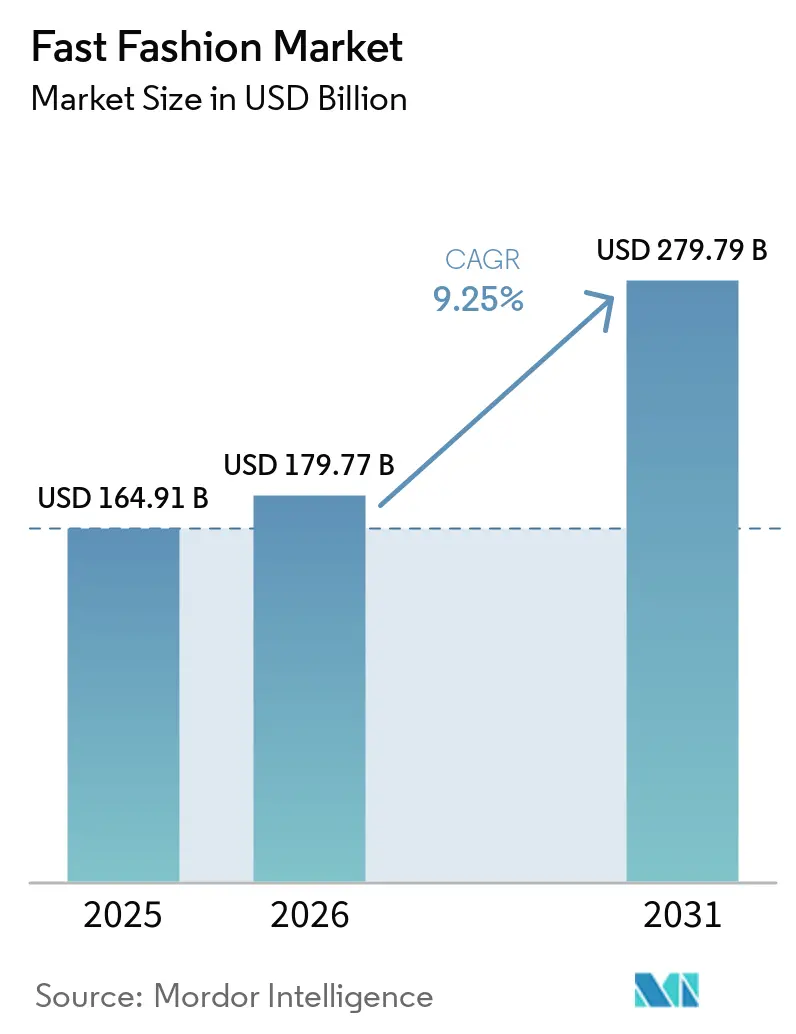
O tamanho do mercado de moda rápida foi avaliado em 164,91 bilhões de USD em 2025 e está projetado para atingir 179,77 bilhões de USD em 2026 e 279,79 bilhões de USD em 2031, crescendo a um CAGR de 9,25% de 2026 a 2031. Vestuário acessível e orientado por tendências continua a atender consumidores em todos os níveis de renda e regiões. Ciclos curtos de produto tornam a velocidade, o acesso a preços e a resposta de estoque centrais para o desempenho competitivo. O comércio móvel está encurtando o caminho entre a descoberta do produto e a compra, particularmente em mercados consumidores de alto crescimento. Requisitos regulatórios e custos de importação também estão alterando as decisões de fornecimento, os processos de devolução e a gestão de estoque. Empresas que combinam redes de fornecimento responsivas com propostas de valor claras têm mais espaço para gerenciar essas pressões.
Principais Conclusões do Relatório
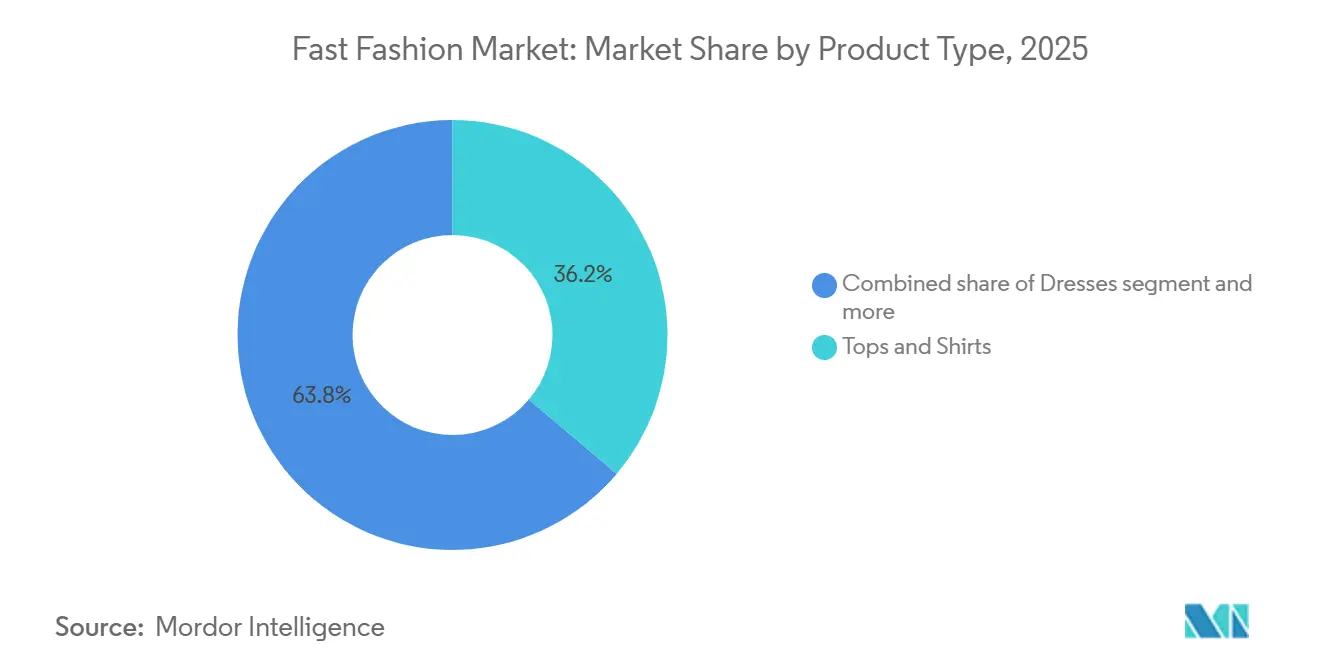
- Por tipo de produto, Tops e Camisas detinham 36,17% da participação do mercado de moda rápida em 2025, enquanto Vestidos e Peças Únicas estão projetados para crescer a um CAGR de 10,08% até 2031.
- Por usuário final, Mulheres detinham 60,94% da participação do mercado de moda rápida em 2025, enquanto Homens estão projetados para crescer a um CAGR de 10,09% até 2031.
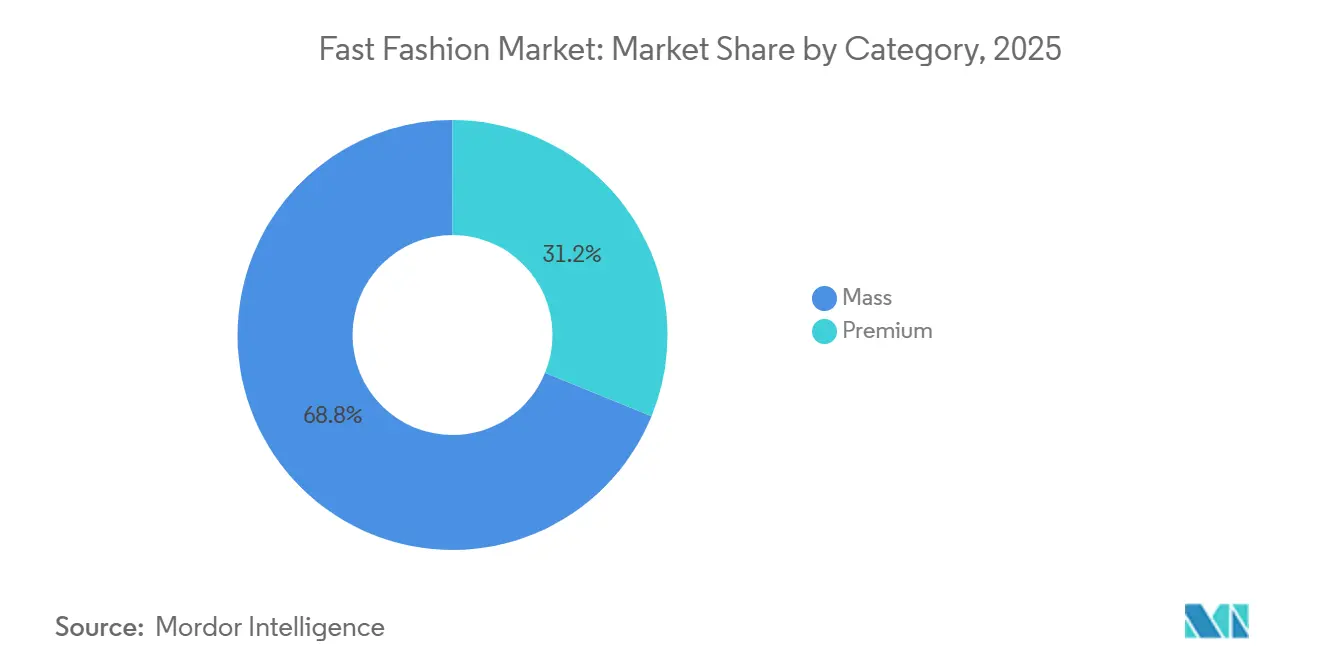
- Por categoria, Massa representou 68,83% do tamanho do mercado de moda rápida em 2025, enquanto a Moda Rápida Premium está projetada para crescer a um CAGR de 11,66% até 2031.
- Por canal de distribuição, o Varejo Físico detinha 62,47% da participação do mercado de moda rápida em 2025, enquanto o Varejo Online está projetado para crescer a um CAGR de 12,34% até 2031.
- Por geografia, a Ásia-Pacífico detinha 35,77% do tamanho do mercado de moda rápida em 2025 e está projetada para crescer a um CAGR de 10,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Colaborações com Influenciadores e Endossos de Celebridades | +2.1% | Global, com maior intensidade na América do Norte, Reino Unido e núcleo da APAC | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Roupas Acessíveis e na Moda | +2.3% | Global; maior contribuição incremental do Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Descontos Frequentes e Estratégias de Preços Promocionais | +1.5% | Global; mais forte na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Comparação Fácil de Produtos entre Múltiplas Marcas | +0.9% | Global; concentrado em mercados com alta penetração de comércio eletrônico | Médio prazo (2-4 anos) |
| Políticas Convenientes de Devolução e Troca Impulsionando Compras | +0.8% | América do Norte, UE, Austrália | Curto prazo (≤ 2 anos) |
| Lançamentos de Produtos Mais Rápidos e Atualizações de Coleções | +1.4% | Global; mais impactante em mercados da APAC e europeus sensíveis a tendências | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Colaborações com Influenciadores e Endossos de Celebridades
O marketing nativo de redes sociais passou de uma alocação orçamentária experimental para o principal motor de geração de demanda na moda rápida, com o comércio liderado por criadores comprimindo a lacuna entre conteúdo e conversão. O Índice de Influência de Moda 2026 da WeArisma relata que o valor de mídia conquistada (EMV) de moda do TikTok cresceu 45% em 2025 e agora representa 25% de todo o EMV de moda globalmente, a aproximadamente 2,5 vezes o valor por publicação do Instagram, indicando que marcas que otimizam para alcance sem priorizar a profundidade de engajamento específica da plataforma estão sistematicamente abaixo do desempenho de seu investimento. A implicação de segunda ordem, frequentemente subestimada pelas equipes de planejamento, é que os ciclos de conteúdo viral do TikTok estão reformulando o planejamento de estoque: o conteúdo orgânico de alta velocidade comprime a janela entre a identificação de tendências e a venda para dias, recompensando marcas com capacidades ágeis de reabastecimento.
Demanda Crescente por Roupas Acessíveis e na Moda
A pressão financeira dos consumidores está amplificando a demanda por moda rápida, à medida que os compradores priorizam cada vez mais a eficiência estilo-custo em detrimento da durabilidade, tanto em mercados desenvolvidos quanto emergentes. A rápida urbanização no Sudeste Asiático, Sul da Ásia e África Subsaariana expande continuamente a população endereçável: consumidores urbanos de primeira geração tipicamente ancoram os gastos com guarda-roupa em opções acessíveis e orientadas por tendências antes de subir na escada de qualidade, criando um pipeline de demanda previsível de vários anos. A implicação estratégica, distinta do apelo óbvio de preço, é que marcas que ampliam faixas de tamanho, modelagens inclusivas e designs regionalmente relevantes estão capturando lealdade desproporcional em coortes demográficas em expansão, onde a frequência de recompra é o verdadeiro motor de lucratividade. Marcas estagnadas em pontos de preço médio-premium sem clara diferenciação de qualidade enfrentam pressão simultânea de baixo e de cima, pois o Briefing de Primavera 2026 do Asia Business Council confirma que a receita internacional da Uniqlo atingiu aproximadamente 12 bilhões de USD no exercício fiscal de 2025, demonstrando que o posicionamento de qualidade com valor pode coexistir lucrativamente com a moda rápida em escala global [1].
Descontos Frequentes e Estratégias de Preços Promocionais
A velocidade dos descontos evoluiu para uma característica estrutural do comércio de moda rápida, em vez de uma alavanca tática, com calendários de reduções algorítmicas projetados para sustentar a urgência de compra em sessões de compradores com profundidade promocional quase contínua. A distorção competitiva incorporada neste impulsionador está se tornando evidente por meio da aplicação regulatória: a DGCCRF (Direção-Geral de Concorrência, Assuntos do Consumidor e Prevenção de Fraudes) da França emitiu uma multa de 2,3 milhões de EUR contra a Boohoo em agosto de 2026 por práticas de preços enganosas, incluindo rotulagem de desconto enganosa, demonstrando que os riscos de preços promocionais agora carregam exposição financeira em nível de aplicação nos principais mercados [2]. Os resultados de 2025 da Zalando oferecem um contraponto estrutural: seu programa de fidelidade Plus, que atingiu 16,8 milhões de membros representando quase metade do GMV do quarto trimestre de 2025, mostra que compras repetidas independentes de desconto são alcançáveis em escala quando a infraestrutura de personalização e os benefícios de associação são suficientemente desenvolvidos.
Lançamentos de Produtos Mais Rápidos e Atualizações de Coleções
A aceleração do lançamento de produtos passou de uma capacidade diferenciadora para um padrão mínimo do setor na moda rápida, e a vantagem competitiva agora reside na capacidade de sustentar a velocidade sem sacrificar a margem ou a consistência de qualidade. Os resultados do primeiro semestre de 2026 da Inditex ilustram o caso comercial: a empresa alcançou 9,2% de crescimento de receita em moeda constante e uma margem bruta de 58,7% enquanto operava em 215 mercados, atribuindo seu desempenho explicitamente ao seu modelo de fornecimento dentro da temporada e à capacidade de reagir às tendências de moda em semanas. A OCDE observa que o modelo de moda ultrarrápida usa análise de dados em tempo real e previsão algorítmica para automatizar a alocação de produção, permitindo o alinhamento do estoque com ciclos de microtendências e comprimindo o prazo de design à prateleira de meses para dias [3].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produtos Falsificados Enfraquecem a Diferenciação de Marca | -1.0% | Global; maior exposição nos canais online da APAC, América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Preocupações dos Compradores com Privacidade de Dados e Cibersegurança | -0.8% | UE (GDPR), América do Norte, APAC; amplificado por violações de varejo de alto perfil em 2025 | Curto prazo (≤ 2 anos) |
| Incerteza em Torno do Dimensionamento e Ajuste de Vestuário Online | -0.7% | Global; mais forte em mercados com acesso limitado ao varejo físico | Médio prazo (2–4 anos) |
| Tarifas de Importação Aumentam os Custos de Fornecimento Transfronteiriço | -1.5% | América do Norte (primário); América do Sul e APAC cada vez mais afetadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de Importação Aumentam os Custos de Fornecimento Transfronteiriço
A política tarifária dos EUA entregou o choque de custo estruturalmente mais significativo à cadeia de suprimentos de moda rápida desde as tarifas iniciais da Seção 301 sobre produtos chineses em 2018. A AAFA relata que as importações de vestuário dos EUA enfrentaram uma taxa tarifária efetiva média próxima do recorde de 24,6% em 2025, enquanto a remoção da isenção de minimis para remessas de origem chinesa, em vigor a partir de maio de 2025, que anteriormente permitia a entrada isenta de impostos para pacotes abaixo de 800 USD, elevou estruturalmente a base de custos para plataformas diretas ao consumidor transfronteiriças. Uma análise da Texas Tech University/ICAC dos dados de importação de vestuário dos EUA até junho de 2026 constatou que os valores de importação ficaram aproximadamente 8% abaixo do período correspondente de 2025, com o fornecimento deslocando-se acentuadamente da China para o Vietnã, Bangladesh e Camboja, embora a expansão de fornecedores alternativos tenha substituído apenas 19,8% do volume físico perdido em vestuário dominado por algodão, indicando que a diversificação da cadeia de suprimentos é mais lenta e operacionalmente mais complexa do que os anúncios públicos de estratégia sugerem.
Produtos Falsificados Enfraquecem a Diferenciação de Marca
A falsificação foi muito além de uma questão de proteção de marca para se tornar uma ameaça competitiva direta e de segurança do consumidor que agrava o desafio de sustentar a diferenciação na extremidade acessível do mercado de moda rápida. Um estudo de 2026 da AAFA e da Intertek constatou que 41% dos produtos falsificados de vestuário, calçados e acessórios testados não atenderam aos padrões de segurança do produto, incluindo limites de risco químico, demonstrando que a proliferação de falsificações não regulamentadas cria exposição de saúde pública que corrói a confiança do consumidor no ecossistema legítimo de moda rápida. Um tribunal francês emitiu uma proibição liminar em julho de 2026 proibindo a Shein de vender produtos que infringem as marcas registradas da Lacoste, concedendo à Lacoste 110.000 EUR em danos provisórios, uma decisão que destaca a exposição legal que as plataformas enfrentam quando vendedores terceiros em mercados abertos contornam a conformidade com propriedade intelectual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vestuário para Ocasiões Especiais Muda o Mix de Produtos da Moda RápidaTops e camisas detinham 36,17% da participação de mercado da moda rápida em 2025, tornando esta categoria o maior tipo de produto. A categoria se beneficia da substituição frequente e do uso amplo em ambientes casuais, de trabalho e sociais. Ela também apresenta uma baixa barreira à adoção de tendências, pois os consumidores podem adicionar uma nova peça superior sem precisar renovar todo o guarda-roupa. As peças inferiores, incluindo calças, jeans e saias, continuam sendo uma parte importante do mix de produtos, pois sustentam compras recorrentes de guarda-roupa. O denim continua a fornecer uma base estável, enquanto joggers inspirados no athleisure e calças estruturadas ampliam a categoria. Jaquetas e roupas de exterior ocupam uma posição de menor volume, mas as mudanças nos padrões climáticos e os looks de streetwear em camadas estendem sua relevância além dos períodos sazonais tradicionais. Outros vestuários, incluindo básicos, loungewear e acessórios, contribuem para cestas de compras maiores quando os varejistas apresentam itens relacionados em conjunto. Esses produtos são particularmente adequados para a venda cruzada em lojas digitais, onde os clientes podem adicionar itens complementares durante o processo de finalização da compra.
Vestidos e roupas de peça única têm previsão de expansão a um CAGR de 10,08% até 2031. A demanda é sustentada por consumidores que buscam peças que funcionem tanto para uso diurno quanto para ocasiões sociais, sem necessitar de camadas adicionais de estilização. A categoria se encaixa nos gastos vinculados a eventos, viagens, reuniões e conteúdo para redes sociais, onde os compradores podem buscar uma roupa distinta para um momento específico. Esse padrão de compra difere da demanda por reposição de básicos, pois a novidade visual pode desempenhar um papel mais relevante. Varejistas que oferecem diferentes modelagens, comprimentos e faixas de preço conseguem atender a uma gama mais ampla de ocasiões. O design do produto também é importante, pois o mesmo item deve atender às expectativas de conforto, aparência e uso repetido. A categoria oferece aos varejistas de moda rápida mais uma forma de equilibrar os essenciais de alto volume com escolhas mais específicas para cada ocasião. Ela também aumenta o valor de calendários de lançamento responsivos quando o interesse muda rapidamente em torno de eventos sazonais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Mulheres Mantêm a Maior Base Enquanto a Demanda Masculina CresceMulheres detinham 60,94% da participação do mercado de moda rápida em 2025 e permaneceram o maior grupo de usuários finais. Sua posição reflete compras frequentes em tops e camisas, vestidos e peças únicas, partes de baixo e acessórios. As mulheres também se envolvem com uma ampla gama de ciclos de tendências, o que apoia atualizações regulares de produtos em todos os varejistas. O segmento infantil é menor, mas as decisões de compra dos adultos podem criar demanda repetida quando as famílias confiam na qualidade, modelagem e preços de um varejista. A familiaridade com a marca em idades precoces também pode apoiar relacionamentos de longo prazo com os clientes à medida que as necessidades de compra mudam. A escolha de produtos dentro deste segmento deve considerar durabilidade, progressão de tamanho e confiança dos pais. O conteúdo online focado em novidades e estilo acessível pode atrair atenção para sortimentos voltados para mulheres. Isso torna a descoberta social e digital importante ao lado das lojas e das atividades promocionais tradicionais.
Os homens estão previstos para crescer a um CAGR de 10,09% até 2031, superando a taxa de crescimento geral do mercado. Códigos de vestimenta no local de trabalho mais relaxados ampliaram a demanda por roupas casuais e influenciadas pelo streetwear. Os homens também estão comprando um conjunto mais amplo de produtos que combinam uso cotidiano com detalhes inspirados em desempenho. Joggers, moletons técnicos e roupas esportivas estruturadas migraram para as coleções de moda rápida masculina convencional. Essa mistura reduz a necessidade de os varejistas separarem roupas casuais e estilos influenciados pelo atletismo em sortimentos distintos. Ela também apoia um conjunto maior de faixas de preço e opções de estilo no vestuário masculino. As marcas podem responder melhorando a consistência do ajuste e expandindo as escolhas em cor, tecido e características práticas. O papel crescente deste grupo de usuários finais aumenta a importância do investimento equilibrado em vestuário feminino e masculino.
Por Categoria:
O Volume de Massa Permanece Central à Medida que a Moda Rápida Premium AvançaMassa representou 68,83% do tamanho do mercado de moda rápida em 2025 e permaneceu a categoria de volume central. Ela atende compradores que priorizam preços acessíveis, novidades regulares e uma ampla seleção de vestuário cotidiano. As lojas físicas continuam sendo importantes para este grupo em mercados onde o acesso e a confiança no comércio eletrônico ainda estão se desenvolvendo. As expectativas dos consumidores estão, no entanto, aumentando dentro da categoria de massa, particularmente para ajuste consistente, qualidade aceitável e informações mais claras sobre materiais. Compradores mais jovens podem mudar de plataforma rapidamente quando esses requisitos não são atendidos. Isso cria um limite mínimo de qualidade mesmo para varejistas que competem em preços baixos. Modelos baseados em lojas ainda podem gerar volume forte quando o controle de custos, a disponibilidade de produtos e os estilos atuais estão alinhados. A categoria, portanto, permanece central para o setor de moda rápida mesmo quando as expectativas dos consumidores se tornam mais exigentes.
A moda rápida premium está projetada para crescer a um CAGR de 11,66% até 2031. Marcas estabelecidas estão usando linhas de maior qualidade e designs mais diferenciados para criar distância da concorrência de custo ultrabaixo. A abordagem visa melhorar a economia unitária enquanto preserva um ponto de preço que permanece acessível para um público amplo. O posicionamento premium depende de o cliente ver uma melhoria real em materiais, design, ajuste ou redução de descontos. Um rótulo por si só não fornece essa distinção se o produto não mostrar uma mudança visível. Os varejistas também precisam gerenciar a seleção de produtos com cuidado para que itens de maior valor não criem risco excessivo de estoque. Um sortimento mais focado pode apoiar o investimento em qualidade e reduzir a pressão de reduções de preço. Essa abordagem oferece às marcas um caminho para atender compradores que desejam valor mais forte sem migrar para o vestuário premium tradicional.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
O Varejo Físico Mantém Escala Enquanto o Varejo Online AceleraO varejo físico detinha 62,47% da participação do mercado de moda rápida em 2025 e permaneceu o maior canal de distribuição. As lojas físicas permitem que os compradores avaliem o ajuste, o tecido, a cor e o estilo antes de comprar. Elas também apoiam a descoberta, a coleta imediata e as experiências de compras sociais que os canais digitais não substituem totalmente. As redes de lojas continuam sendo importantes em mercados onde os consumidores têm confiança limitada no dimensionamento online. A Inditex planeja aproximadamente 2,3 bilhões de EUR em despesas de capital ordinárias durante 2026 para ampliação de lojas, reforma e integração de tecnologia, incluindo sistemas de checkout assistido e etiquetas suaves. Esse investimento mostra que os varejistas líderes continuam a tratar as lojas como parte de um sistema de varejo integrado. Os pontos de venda físicos também podem traduzir a atenção das redes sociais em visitas por meio de edições de produtos e merchandising local. O canal permanece relevante onde a experiência na loja e a conveniência digital trabalham juntas.
O varejo online está projetado para crescer a um CAGR de 12,34% até 2031, a taxa mais rápida entre os canais de distribuição. O comércio móvel está expandindo o acesso no Sudeste Asiático, Sul da Ásia e América Latina. A personalização digital pode ajudar os compradores a encontrar produtos relevantes e pode reduzir o atrito na navegação e na compra. A Zalando relatou que sua IA de Tamanho e Ajuste usa dados de medidas corporais de mais de 1 milhão de clientes e reduziu as devoluções relacionadas ao tamanho em mais de 8%. Isso mostra por que as informações de ajuste e os processos de devolução se tornaram centrais para o desempenho do vestuário online. Varejistas que melhoram a velocidade de atendimento, as informações sobre produtos e o gerenciamento de devoluções podem fortalecer as compras repetidas. Essas capacidades também ajudam a reduzir a desvantagem criada pela incerteza sobre dimensionamento e ajuste. O crescimento do canal depende de os varejistas conseguirem tornar a compra de vestuário online mais fácil e confiável para os consumidores.
Análise Geográfica
Mercado de Fast Fashion da APAC
A Ásia-Pacífico detinha 35,77% da participação no mercado de fast fashion em 2025 e tem previsão de crescimento a um CAGR de 10,61% até 2031. A região combina grandes redes de fabricação com uma base de consumidores ampla e em expansão. A China continua sendo importante para a produção e a demanda interna, enquanto Índia, Indonésia e Vietnã contribuem com crescimento adicional de consumidores. O aumento dos níveis de renda e o comércio móvel estão atraindo mais compradores para categorias de moda acessível. Os formatos de comércio social podem conectar a descoberta de produtos e a compra em uma única experiência digital. Isso favorece os varejistas que conseguem responder rapidamente às preferências locais e gerenciar jornadas de clientes com foco em dispositivos móveis.
Mercado de Fast Fashion da América do Norte
A América do Norte continua sendo um mercado regional significativo, embora os custos de importação e as condições do consumidor criem pressão para os varejistas que dependem fortemente de fornecimento externo. A American Apparel & Footwear Association informou que a alíquota tarifária efetiva média sobre as importações de vestuário dos EUA atingiu 24,6% em 2025. A eliminação da isenção de minimis para remessas de origem chinesa a partir de maio de 2025 elevou a base de custos para as remessas transfronteiriças diretas ao consumidor afetadas. Essas mudanças tornam a diversificação da cadeia de suprimentos e as decisões de precificação mais importantes. A Inditex continuou a investir nos Estados Unidos durante 2026, incluindo a abertura da primeira loja da Bershka nos EUA no Aventura Mall. O Canadá e o México acrescentam volume à região, com o México também se beneficiando do interesse em produção próxima à costa.
Mercado de Fast Fashion da EMEA
A Europa continua sendo uma importante base de consumo e operação para o mercado de fast fashion. O registro do Passaporte Digital de Produto da UE tornou-se operacional em julho de 2026, no âmbito do Regulamento de Ecodesign para Produtos Sustentáveis. As grandes empresas também ficaram sujeitas a restrições sobre a destruição de vestuário, acessórios de vestuário e calçados não vendidos a partir de julho de 2026. Esses requisitos colocam maior foco no planejamento de estoque, na rastreabilidade dos produtos e no risco de superprodução. Alemanha, Reino Unido, França e os países nórdicos continuam sendo os principais centros de gastos, enquanto Polônia, Espanha e Itália oferecem espaço para maior desenvolvimento do varejo digital. O Oriente Médio e a África também apresentam demanda emergente por meio de consumidores mais jovens e conectados digitalmente, além do crescimento do comércio móvel.
Cenário Competitivo
O mercado de moda rápida é altamente concentrado, com Inditex, H&M Group, Shein e Fast Retailing entre as empresas líderes. Seus modelos operacionais diferem, mas cada um compete por meio de acesso a preços, marcas reconhecíveis, disponibilidade de produtos e, cada vez mais, por meio de capacidade digital. A Inditex combina o fornecimento dentro da temporada com operações físicas e digitais integradas. A empresa reportou vendas líquidas de 19,8 bilhões de EUR no primeiro semestre de 2026, crescimento de 9,2% em moeda constante e uma margem bruta de 58,7%. Seu modelo de fornecimento apoia a reação às mudanças na demanda de moda em semanas. Essa abordagem operacional ajuda o grupo a gerenciar a atualização das coleções enquanto mantém controle próximo sobre o merchandising e a execução nas lojas.
O H&M Group focou em eficiência de compras, disciplina de custos e alocação apoiada por inteligência artificial como parte de sua resposta operacional. A empresa reportou uma margem bruta de 54% e uma margem operacional de 10,6% no terceiro trimestre de 2026. Ela também declarou que está aumentando as compras dentro da temporada e usando alocação apoiada por inteligência artificial para melhorar a resposta à demanda. A Fast Retailing continua a buscar crescimento internacional por meio da Uniqlo, mantendo um posicionamento orientado por valor. As plataformas digitais também estão mudando o cenário competitivo ao ajudar as marcas a alcançar os consumidores sem possuir a mesma escala de rede de lojas. A Zalando reportou um GMV de 17,56 bilhões de EUR em 2025 e 62 milhões de clientes ativos, sublinhando a escala da demanda online de múltiplas marcas. A empresa está integrando conteúdo mais personalizado e ferramentas de ajuste em sua experiência do consumidor.
Empresas menores competem por meio de relevância de design local, atividade em redes sociais e flexibilidade regional da cadeia de suprimentos. Urban Revivo, Fashion Nova e Trendyol ilustram o desafio que operadores com foco regional podem apresentar a varejistas globais maiores. Essas empresas podem responder às preferências de produtos locais sem aplicar o mesmo plano de mercadoria em todas as geografias. As melhores oportunidades são encontradas em sortimentos culturalmente relevantes e produtos acessíveis com diferenciação visível de qualidade ou design. Essas posições podem apoiar melhores margens e menos devoluções do que um modelo baseado apenas em preços baixos. A Zalando também expandiu seu papel como fornecedora de capacidades por meio de parcerias baseadas no SCAYLE que apoiam o comércio de marcas e as operações de atendimento. O sucesso competitivo depende cada vez mais de uma empresa conseguir combinar relevância de marca com fornecimento confiável, uso de dados e atendimento ao cliente.
Líderes do Setor de Fast Fashion
-
Gap Inc.
-
Shein Group Ltd.
-
Next plc
-
Primark Limited
-
adidas AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Moda Rápida Empresas cobertas neste relatório
- Industria de Diseño Textil, S.A. (Inditex)
- H & M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- Shein Group Ltd.
- Boohoo Group plc
- Mango MNG, S.A.
- Next plc
- Primark Limited
- BESTSELLER A/S
- LPP S.A.
- ASOS plc
- NIKE, Inc.
- adidas AG
- PUMA SE
- VF Corporation
- PVH Corp.
- Levi Strauss & Co.
- American Eagle Outfitters, Inc.
- Abercrombie & Fitch Co.
Desenvolvimentos industriais recentes em Mercado de Moda Rápida
- Agosto de 2026: A Inditex abriu a primeira loja da Bershka nos EUA no Aventura Mall em Miami. A abertura faz parte de 20 projetos de expansão planejados nos EUA até o final de 2027 nas marcas Zara, Bershka e Massimo Dutti.
- Setembro de 2026: A H&M expandiu sua presença no varejo em Gurugram, na Índia, com uma nova loja no Ireo Boulevard. A abertura fez parte da estratégia da empresa para a Índia, com planos de 90 novas aberturas líquidas e 170 fechamentos globalmente durante 2026.
- Outubro de 2025: A SHEIN e a rapper GloRilla lançaram uma coleção com marca conjunta nas linhas de marca MUSERA e SHEIN ICON da SHEIN. Os preços variaram de 2 USD a 46 USD, ampliando a atividade de colaboração com celebridades da SHEIN nos Estados Unidos.
Escopo do Relatório do Mercado Global de Fast Fashion
A moda rápida refere-se a roupas acessíveis e na moda que transitam rapidamente do design para o varejo, com o objetivo de capitalizar as tendências atuais. O Relatório do Mercado de Moda Rápida é segmentado por Tipo de Produto (Tops e Camisas, Partes de Baixo, Vestidos e Peças Únicas, Jaquetas e Roupas de Exterior, Outros Vestuários), por Usuário Final (Homens, Mulheres e Crianças), por Categoria (Massa e Premium), por Distribuição (Varejo Físico e Varejo Online) e por Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Tops e Camisas |
| Partes de Baixo (Calças, Jeans e Saias) |
| Vestidos e Peças Únicas |
| Jaquetas e Roupas de Exterior |
| Outros Tipos de Produto |
| Homens |
| Mulheres |
| Crianças |
| Massa |
| Premium |
| Varejo Físico |
| Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Tops e Camisas | |
| Partes de Baixo (Calças, Jeans e Saias) | ||
| Vestidos e Peças Únicas | ||
| Jaquetas e Roupas de Exterior | ||
| Outros Tipos de Produto | ||
| Usuário Final | Homens | |
| Mulheres | ||
| Crianças | ||
| Categoria | Massa | |
| Premium | ||
| Canal de Distribuição | Varejo Físico | |
| Varejo Online | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do Mercado de Moda Rápida até 2031?
O mercado de moda rápida está projetado para atingir 279,79 bilhões de USD até 2031, a partir de 164,91 bilhões de USD em 2025, a um CAGR de 9,25% de 2026 a 2031.
Qual tipo de produto tem a maior participação na moda rápida?
Tops e camisas lideraram a demanda por produto com uma participação de 36,17% em 2025. Vestidos e peças únicas são o tipo de produto de crescimento mais rápido, com um CAGR de 10,08% até 2031.
Qual grupo de consumidores está crescendo mais rapidamente na moda rápida?
Homens é o grupo de usuários finais de crescimento mais rápido, com um CAGR projetado de 10,09% até 2031. Mulheres permaneceram o maior grupo com uma participação de 60,94% em 2025.
Por que o varejo online está crescendo na moda rápida?
O varejo online está previsto para crescer a um CAGR de 12,34% até 2031, à medida que as compras por dispositivos móveis, a personalização, o atendimento e as ferramentas de ajuste melhoram a experiência de compra digital.