
Tamaño y Participación del Mercado de Streetwear
Análisis del Mercado de Streetwear por Mordor Intelligence
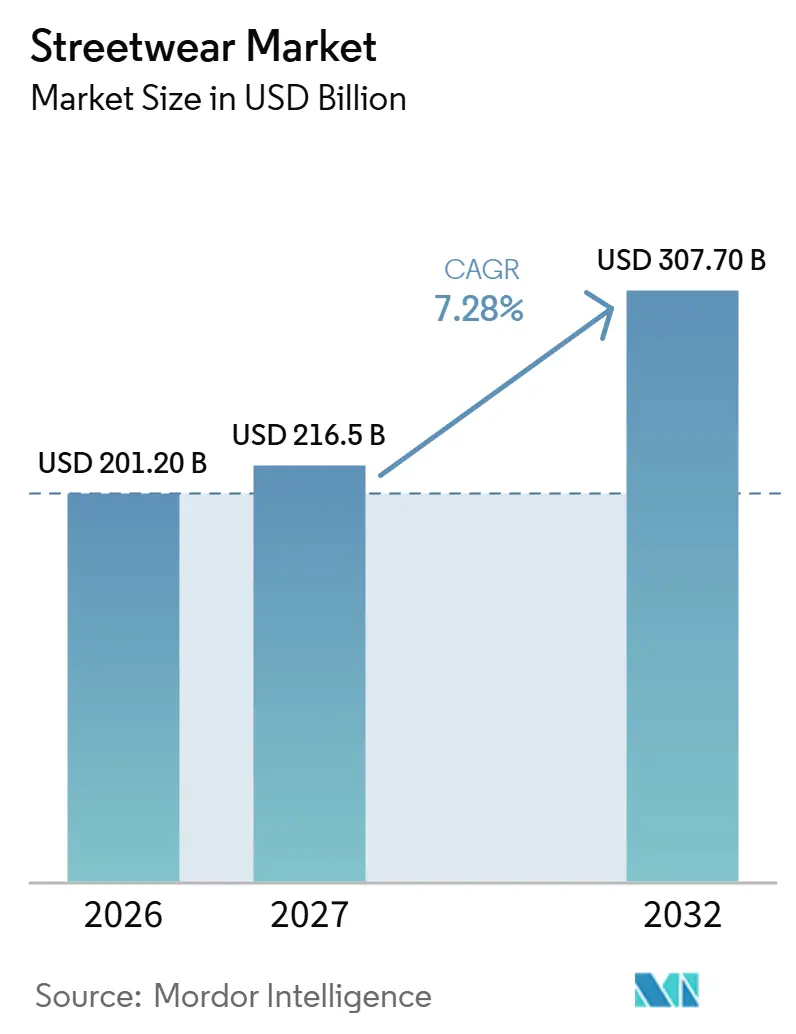
El tamaño del mercado de streetwear se valoró en 201,2 mil millones de USD en 2026 y se estima que crecerá desde 216,5 mil millones de USD en 2027 hasta alcanzar 307,7 mil millones de USD en 2032, a una CAGR del 7,28% durante el período de pronóstico (2027-2032).
La demanda de ropa juvenil en los Estados Unidos y el descubrimiento social en Indonesia ofrecen a los proveedores formas de conectar la identidad de marca con audiencias identificables. Las colecciones colaborativas y el acceso controlado a zapatillas pueden convertir ese reconocimiento en una propuesta de producto diferenciada. Los canales de venta integrados pueden ayudar a convertir el interés, mientras que las falsificaciones y los cambios rápidos de tendencia amenazan las transacciones auténticas y los ingresos a precio completo. Por lo tanto, los proveedores necesitan que la identidad del producto y la ejecución minorista se refuercen mutuamente a medida que persiguen una demanda más amplia.
Conclusiones Clave del Informe
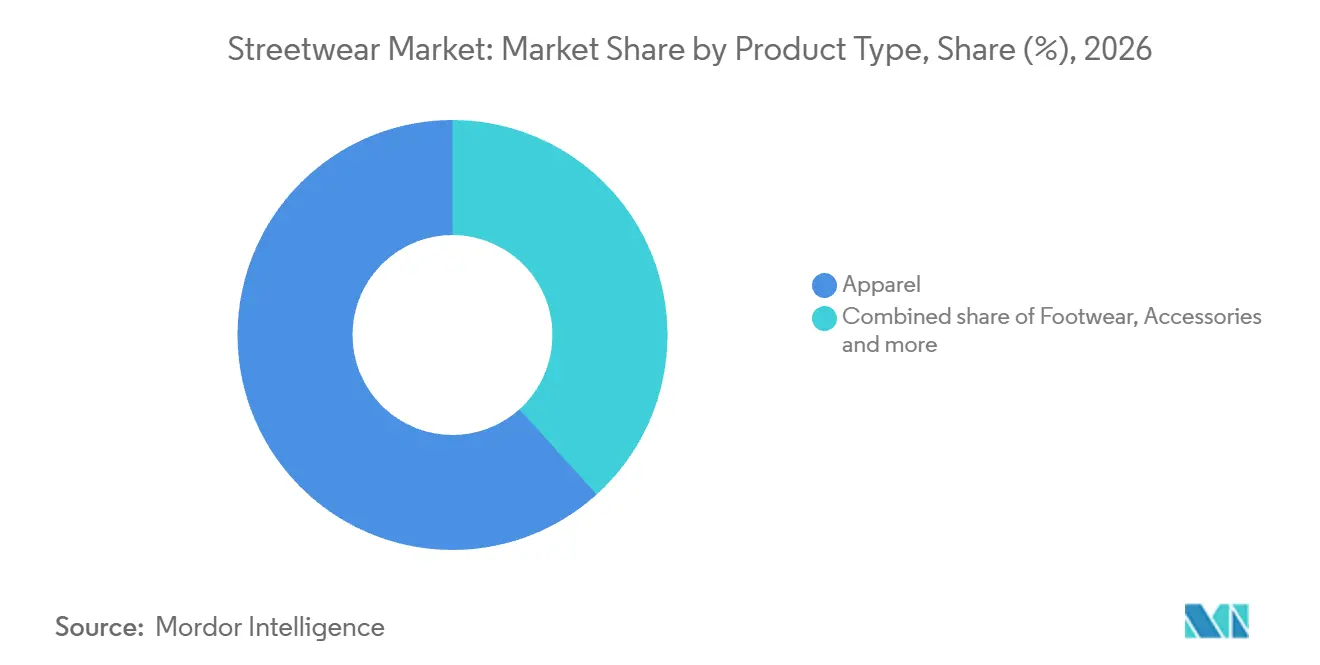
- Por tipo de producto, la ropa lideró con una participación del 61,69% del tamaño del mercado de streetwear en 2026, mientras que se prevé que el calzado sea el segmento de mayor crecimiento con una CAGR del 8,05% durante 2027-2032.
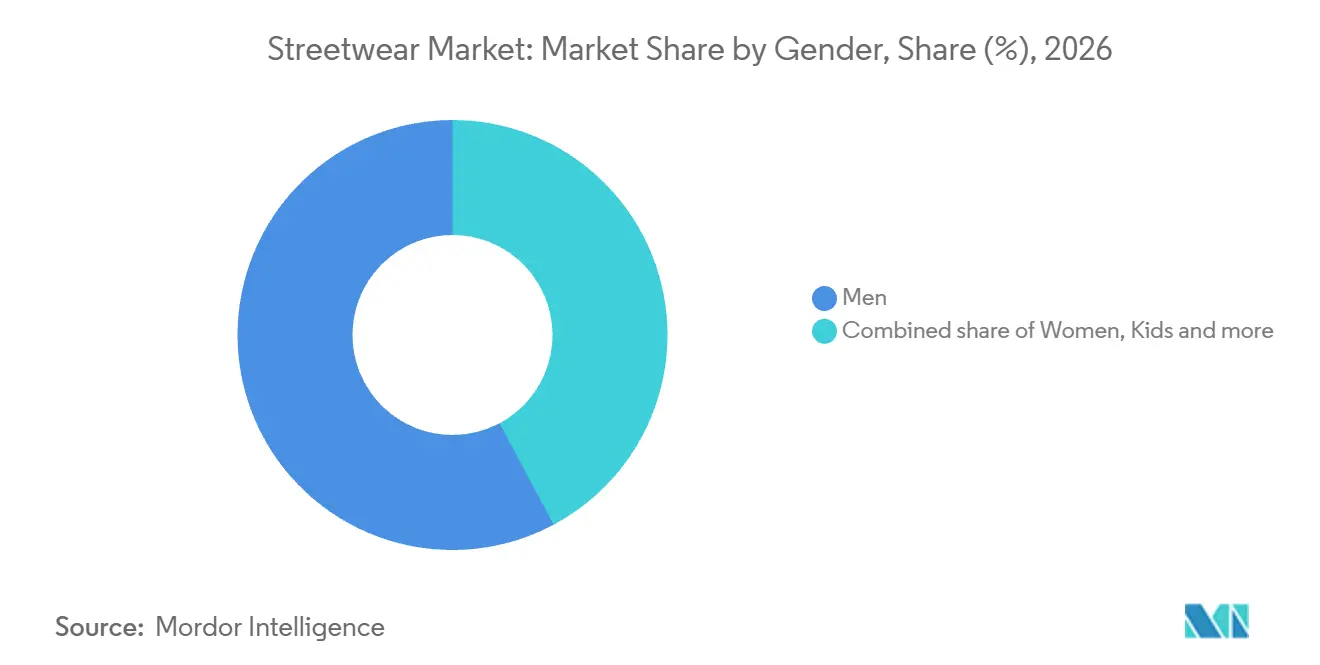
- Dentro de la distribución por género, los hombres representaron una participación del 57,8% del mercado de streetwear en 2026, y se prevé que las mujeres crezcan más rápido con una CAGR del 8,6% durante 2027-2032.
- En las categorías de precio, los productos de mercado medio representaron el 43,58% del gasto en streetwear de los consumidores en 2026, con el segmento premium previsto como el de mayor crecimiento con una CAGR del 8,4% durante 2027-2032.
- Los canales de distribución estuvieron liderados por las tiendas minoristas físicas con el 59,42% del gasto en streetwear de los consumidores en 2026, y se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 8,45% durante 2027-2032.
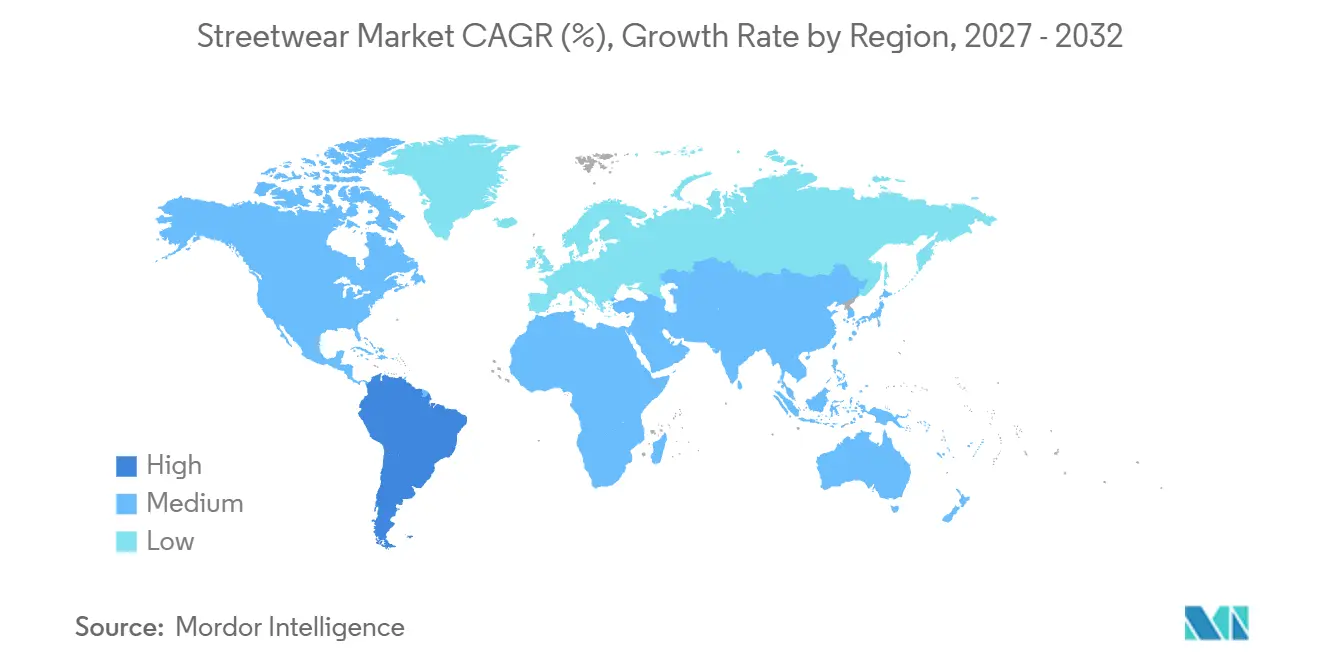
- Geográficamente, Asia-Pacífico lideró con el 34,81% del gasto en streetwear de los consumidores en 2026, mientras que se prevé que América del Sur crezca más rápido con una CAGR del 8,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cultura Juvenil y Demografía | +2.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Impacto de las Redes Sociales | +2.5% | República de Indonesia | Corto plazo (≤ 2 años) |
| Escasez y Exclusividad | +1.8% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Colaboraciones y Alianzas | +2.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Sostenibilidad y Moda Ética | +0.7% | Países de la Unión Europea | Largo plazo (≥ 4 años) |
| Participación Digital y Omnicanal | +1.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cultura Juvenil y Demografía
La demanda de ropa juvenil ofrece a las marcas de streetwear una audiencia cuya capacidad de gasto y preferencias de marca pueden orientar decisiones comerciales diferenciadas. La encuesta de otoño de 2025 de Piper Sandler realizada a 10.969 adolescentes en los Estados Unidos clasificó a Nike en primer lugar entre las marcas de ropa.[1] Entre los adolescentes de ingresos altos, la participación de la ropa en el gasto creció un punto porcentual interanual, impulsada por las adolescentes tras una caída del 1% en la primavera anterior. La clasificación abarca a los adolescentes encuestados en general, mientras que el aumento en la asignación de gasto en ropa concierne al grupo de ingresos altos. El primer lugar de Nike entre los adolescentes encuestados favorece a las marcas más pequeñas que desarrollan una oferta diferenciada para las adolescentes, respaldada por la ganancia de participación en el gasto del grupo de ingresos altos, en lugar de imitar su gama.
Impacto de las Redes Sociales
Las redes sociales pueden conectar el descubrimiento del estilo streetwear con una decisión de compra cuando la comunicación llega a consumidores que ya están interesados en la categoría. Un estudio de 2026 encuestó a 103 participantes de la Generación Z en Surabaya, Indonesia, que usaban activamente las redes sociales y habían comprado streetwear en los 6 meses anteriores. Se encontraron efectos positivos y significativos de los influenciadores de moda y la promoción digital, siendo la promoción digital la que mostró la mayor influencia. Para las marcas que se dirigen a compradores comparables, esa distinción respalda la combinación de la exposición a creadores de contenido con promociones que ayuden a los consumidores a actuar sobre su interés en el producto. Dentro de esa combinación, la mayor asociación de la promoción digital con la decisión de compra favorece otorgarle prioridad presupuestaria por encima de los honorarios de creadores de contenido por sí solos.
Escasez y Exclusividad
La escasez otorga a un lanzamiento de zapatillas codiciado una propuesta comercial diferenciada cuando más consumidores desean el producto de lo que la oferta disponible puede satisfacer. Nike afirma que la demanda de los lanzamientos de zapatillas codiciados en SNKRS a menudo supera la oferta y ofrece a los miembros acceso por tiempo limitado a productos seleccionados. El Acceso Exclusivo brinda una oportunidad de compra, no una reserva ni una garantía de recibir las zapatillas. Para una marca que opera bajo este modelo, el diseño del acceso se convierte en parte de la oferta, ya que el interés por sí solo no puede asegurar un par. Al hacer que el acceso sea por tiempo limitado, el modelo puede dar a los fanáticos una razón para interactuar con la membresía de SNKRS y buscar el próximo lanzamiento, incluso cuando no obtienen un par.
Colaboraciones y Alianzas
Las colaboraciones permiten a una marca de streetwear ampliar su propuesta de diseño a través de un socio, manteniendo al mismo tiempo una identidad reconocible en toda la colección. El 24 de septiembre de 2025, Stüssy y Wales Bonner anunciaron una cápsula con camisetas de marca compartida y camisas oxford de popelín de algodón. El anuncio programó la disponibilidad mundial para el 26 de septiembre a través de tiendas Stüssy seleccionadas y los sitios web de ambas marcas. Aplicar un tratamiento visual compartido a prendas casuales y más estructuradas le da a la colaboración un papel que va más allá de un único producto. Puede conectar diferentes ocasiones de uso dentro de una oferta identificable sin necesidad de una etiqueta separada. Con la ruta anunciada que abarca tiendas Stüssy seleccionadas y ambos sitios web, la cápsula podría llegar a los compradores de cualquiera de las marcas sin necesidad de asegurar primero un nuevo minorista independiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Productos Falsificados | -1.3% | Reino Unido de Gran Bretaña e Irlanda del Norte | Mediano plazo (2-4 años) |
| Ciclos de Tendencias Rápidos | -1.1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Altos Costos de Producción y Venta Minorista | -0.7% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro | -0.4% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Productos Falsificados
El calzado deportivo falsificado crea una opción de compra alternativa para las marcas que venden zapatillas auténticas. La investigación de 2025 de la Oficina de Propiedad Intelectual del Reino Unido incluyó a 172 encuestados que habían comprado conscientemente calzado deportivo falsificado. Al preguntarles sobre su compra más reciente, el 27% afirmó que compraría directamente a la marca si el calzado deportivo falsificado no estuviera disponible.[2] Para los compradores que señalan el canal propio de la marca como su alternativa, la oferta falsificada podría desplazar una venta directa de la marca auténtica, poniendo en riesgo esos ingresos incluso cuando los consumidores saben que están comprando calzado falsificado.
Ciclos de Tendencias Rápidos
Los cambios rápidos de estilo pueden acortar el período en que un minorista de streetwear puede vender una colección a su precio previsto. En su divulgación de riesgos del ejercicio fiscal 2025, Zumiez señaló que una mala evaluación de los estilos cambiantes podría generar ventas inferiores a las previstas, inventario sin vender y descuentos en su negocio de venta minorista de streetwear y otros estilos de vida. Esta exposición hace que un diseño exitoso sea insuficiente si el minorista se compromete con cantidades que superan el período de atractivo del producto. Los descuentos pueden liquidar el inventario de lenta rotación. Por lo tanto, una colección mal evaluada puede dejar al minorista con menos ventas de las previstas y menores ingresos en las unidades que requieren descuentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de la Ropa se Encuentra con la Expansión del CalzadoLa ropa representó una participación del 61,69% del tamaño del mercado de streetwear en 2026. La ropa masculina representó el 47% de las ventas de mercancía en Zumiez, un minorista especializado que atiende a clientes de deportes de acción, streetwear y otros estilos de vida, en el ejercicio fiscal finalizado el 31 de enero de 2026. La combinación de ese minorista ofrece a los proveedores de ropa una ruta sustancial hacia clientes interesados en varios estilos de vida relacionados, vinculando las ventas de prendas a una propuesta de venta minorista especializada más amplia. Los proveedores de ropa pueden, por lo tanto, abordar una gran parte del negocio de mercancía de este minorista a través de una gama masculina, sin necesidad de ingresar a sus categorías separadas de calzado o artículos duros.
Se prevé que el calzado sea el segmento de mayor crecimiento, con una CAGR del 8,05% durante 2027-2032. Amer Sports informó que el crecimiento del calzado Salomon en 2025 estuvo liderado por la Gran China y Asia-Pacífico, con una inflexión de crecimiento en Europa y América del Norte. El crecimiento en varias bases regionales ofrece a una marca de calzado más de una ruta comercial para expandirse, con su propuesta de producto que debe funcionar en diferentes mercados. Los accesorios representaron el 16% de las ventas de mercancía de Zumiez en el año finalizado el 31 de enero de 2026, sin cambios respecto al año finalizado el 1 de febrero de 2025. Su lugar en la combinación de ese minorista ofrece a los proveedores una categoría de colección complementaria, permitiendo que una oferta se extienda a más productos terminados que solo el calzado.

Por Género:
La Escala Masculina Enmarca una Oportunidad Femenina DiferenciadaEl segmento masculino representó una participación del 57,8% del mercado de streetwear en 2026, siendo el segmento más grande. Los miembros de la Asociación Internacional de Grandes Almacenes (IADS, por sus siglas en inglés) reportaron que la ropa masculina representó en promedio el 17% del volumen de negocios total en 2025, frente al 16% en 2024. La IADS señaló que los formatos de tienda, la exposición al turismo y las arquitecturas de precios de sus miembros variaban, al tiempo que describía la ropa masculina como estable o en crecimiento. Los proveedores de streetwear que se dirigen a estos compradores de grandes almacenes pueden adaptar una propuesta masculina al formato de tienda previsto, dado que la categoría opera en diferentes exposiciones de turismo y precio.
Se prevé que las mujeres sean el segmento de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032. JD Sports Fashion reportó aproximadamente un 2% de crecimiento orgánico en ropa y accesorios en América del Norte para las 26 semanas finalizadas el 1 de agosto de 2026, con las gamas femeninas y las marcas propias con un desempeño particularmente bueno. El crecimiento orgánico excluye adquisiciones y desinversiones y utiliza tipos de cambio constantes. Los ingresos de la Marca NIKE para Mujeres fueron de 9,72 mil millones de USD en el ejercicio fiscal 2025, una caída del 6% respecto al ejercicio fiscal 2024 en términos reportados. El desempeño de las gamas femeninas de JD Sports convierte a su negocio de ropa en América del Norte en un socio potencial para los proveedores que apuntan a esa demanda, mientras que la caída de Nike en el ejercicio fiscal 2025 describe el resultado global de una marca en particular, no el techo de crecimiento del segmento.
Por Categoría:
La Posición de Precio y la Venta Minorista Especializada Configuran la DemandaLos productos de mercado medio formaron el segmento más grande, con el 43,58% del gasto en streetwear de los consumidores en 2026. Para los compradores que arman un conjunto dentro de un presupuesto intermedio, un menor compromiso por prenda puede hacer que las compras coordinadas sean viables sin necesidad de un gasto de nivel premium. Un surtido multimarca podría satisfacer esa necesidad al permitir comparaciones entre estilos y precios de prendas dentro de un mismo entorno minorista. La apertura comercial del nivel es, por lo tanto, un conjunto coordinado a un precio total accesible, lo que da a los proveedores de ropa una razón para diseñar piezas complementarias en lugar de depender de un único lanzamiento escaso.
Se prevé que el segmento premium sea el de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032. Footshop Group, un minorista europeo de streetwear de calzado casual y ropa premium, reportó ingresos netos de toda la empresa en 2025 de aproximadamente CZK 1.890 millones (86,1 millones de USD), un aumento del 32,1% interanual. Sus ingresos de toda la empresa en el primer semestre de 2026 aumentaron un 8% interanual hasta CZK 961 millones (46,1 millones de USD). Footshop señaló que el menor crecimiento coincidió con las expectativas y reflejó un período de comparación sólido, en particular el primer trimestre de 2025, y redujo sus perspectivas para el año completo. La venta minorista especializada ofrece, por lo tanto, a los proveedores premium una ruta establecida para expandir las ventas, pero el crecimiento posterior más lento favorece ajustar los compromisos a la demanda del minorista en lugar de extrapolar el auge anterior.
Por Canal de Distribución:
Las Redes de Tiendas y el Comercio Electrónico Operado por la Marca Configuran el AccesoLas tiendas minoristas físicas fueron el segmento más grande, representando el 59,42% del gasto de los consumidores en 2026. Zumiez, que atiende al streetwear y estilos de vida relacionados, reportó 714 tiendas en los Estados Unidos, Canadá, Europa y Australia al 29 de agosto de 2026. Esa red muestra cómo una propuesta de venta minorista especializada puede replicarse en mercados regionales, ofreciendo a los consumidores puntos de acceso locales a ropa, calzado y accesorios. Una relación con una cadena especializada puede abrir el acceso a múltiples puntos de venta locales, convirtiendo el ajuste con el minorista en una ruta hacia la distribución física para las marcas que buscan un alcance geográfico replicable.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con una CAGR del 8,45% durante 2027-2032. Las ventas de comercio electrónico de la marca Adidas aumentaron un 16% en términos neutrales en cuanto a divisas en 2025, con las ventas de Yeezy excluidas de la comparación del año anterior. Adidas reportó un enfoque continuo en propuestas a precio completo en este canal. La venta en línea operada por la marca ofrece a los proveedores una ruta de ventas al consumidor en la que pueden mantener el control sobre la gama y su presentación. Para las marcas de streetwear, el mecanismo de expansión es el acceso directo a los compradores más allá de las áreas de captación de tiendas individuales, con un valor comercial que depende de convertir ese acceso en compras a precio completo.
Análisis Geográfico
Mercado de Streetwear en Asia-Pacífico
Asia-Pacífico fue la geografía más grande, representando el 34,81% del tamaño del mercado de streetwear en 2026. En la Gran China, la categoría Lifestyle de Adidas de calzado, ropa y accesorios nacidos del deporte y usados por estilo creció a una tasa de dos dígitos en 2025. Las unidades minoristas chinas de tamaño superior al designado vendieron CNY 121.300 millones (18.100 millones de USD) en ropa, calzado, sombreros y textiles en septiembre de 2026, un aumento del 1,2% interanual en términos nominales. El crecimiento nominal del 1,2% de la categoría en China en septiembre de 2026 favorece competir a través de una gama distintiva en lugar de depender del impulso de la categoría, mientras que el crecimiento de dos dígitos de Adidas en Lifestyle en la Gran China en 2025 ilustra la oportunidad.
Mercado de Streetwear en América del Sur
Se prevé que América del Sur sea la geografía de mayor crecimiento, con una CAGR del 8,55% durante 2027-2032. Adidas abrió la primera tienda de concepto Originals de Brasil en Pinheiros, São Paulo, en 2025, ampliando su canal de venta minorista de estilo de vida urbano. Centauro, el minorista deportivo brasileño de Grupo SBF, reportó un crecimiento de los ingresos netos de la plataforma digital del 19,9% en 2025 en comparación con 2024. Sin embargo, el volumen de ventas minoristas más amplio de Brasil para telas, ropa y calzado cayó un 3,9% interanual en agosto de 2026. La venta digital y las tiendas urbanas seleccionadas ofrecen a los proveedores rutas para llegar a los compradores más allá del comercio minorista indiferenciado, lo que convierte la expansión específica por canal en un mecanismo de crecimiento más creíble que asumir una recuperación en la categoría más amplia de ropa y calzado de Brasil.
En América del Norte, el modelo operativo de Adidas en 2025 incluyó centros de creación en Portland y Los Ángeles para adaptar los productos a las necesidades de los consumidores locales. En Europa, su negocio Lifestyle más amplio creció a una tasa alta de un solo dígito en 2025, con Sportswear creciendo a dos dígitos y Originals a un alto de un solo dígito. El desarrollo local de productos ofrece a una marca una forma de adaptar su oferta, mientras que el crecimiento de las ventas en Europa crea una base comercial para sus gamas de estilo de vida más amplias. Dentro de Oriente Medio y África, un informe de 2025 de Doha Festival City describió a jóvenes compradores en el centro comercial de Qatar combinando streetwear con siluetas modestas. Para los proveedores que se dirigen a dichos compradores, el estilo reconocible del streetwear puede coexistir con formas de prendas modestas, convirtiendo la silueta en parte de la propuesta de producto local.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de grandes proveedores que venden ropa textil de streetwear cubierta. Las etiquetas de fibra, la trazabilidad de los insumos y la evaluación de la conformidad asignan diferentes tareas entre la prenda terminada y su venta minorista. Los deberes de etiquetado definidos pueden incorporarse en la preparación repetible del producto, mientras que la certificación hace que la colocación en el mercado dependa de un paso de evaluación adicional.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio; Comisión de Seguridad de Productos para el Consumidor | Servicios Locales de Normas Comerciales en Inglaterra, Escocia y Gales | Administración Estatal para la Regulación del Mercado; departamentos locales de regulación del mercado | Inmetro | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | 16 CFR Parte 303; consideración previa a la norma de una exención de inflamabilidad del spandex | Reglamentos de etiquetado textil de 2012 en Inglaterra, Escocia y Gales | Medidas sobre productos de fibra vigentes desde el 1 de julio de 2026; próxima norma recomendada de identificación de fibras | Portaria Inmetro No. 118/2021, incluidas las exenciones de etiquetado textil | Reglamento de Productos Textiles, Edición 2; la cobertura incluye productos con al menos el 80% de fibras textiles en peso |
| Efecto comercial | Etiquetar o facturar los textiles cubiertos según lo requerido y alinear la publicidad con las normas | Los fabricantes o importadores del Reino Unido proporcionan etiquetas de fibra en inglés, duraderas, legibles, visibles y accesibles que muestran el contenido de cada componente diferente | Los productores conservan los registros de inspección de insumos durante al menos 2 años; las etiquetas identifican los insumos reutilizados cuando se utilizan | Los textiles domésticos e importados cubiertos divulgan el tipo de fibra, el porcentaje y el nombre genérico, con requisitos de cuidado y embalaje | Los proveedores que colocan productos en el mercado obtienen los certificados de conformidad aplicables de organismos de evaluación aprobados |
| Atractivo de la política actual | Alto | Alto | Medio | Alto | Bajo |
| Dirección futura del atractivo de la política | Facilitación | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Para los grandes proveedores de ropa textil, los Estados Unidos merece Alto por los deberes de etiquetado definidos y las exenciones de prueba de telas calificadas, mientras que Facilitación refleja la consideración previa a la norma de la CPSC en 2026 de una exención para el spandex, sin que ninguna haya sido adoptada antes del 16 de octubre de 2026. El Reino Unido merece Alto por los deberes definidos de etiquetado de fibras en Inglaterra, Escocia y Gales, y Sin cambios porque ninguna enmienda específica para textiles siguió a la propuesta del 31 de marzo de 2026 de consolidar los poderes de aplicación en un único instrumento legal. Los deberes vinculantes de registro de insumos de China vigentes desde el 1 de julio de 2026 respaldan Medio, mientras que el reemplazo recomendado de GB/T 29862-2013 por GB/T 29862-2026 el 1 de agosto de 2027 respalda Sin cambios al dejar intactos esos deberes vinculantes. La Portaria Inmetro 118/2021 de Brasil sobre composición y etiquetado de cuidado respalda Alto, y la certificación aplicable TIPO 3 o TIPO 1A de Arabia Saudita bajo la Edición 2 respalda Bajo, con Sin cambios que refleja deberes continuos sin transiciones programadas.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el desarrollo de productos de marca, el suministro de componentes, la fabricación y la venta minorista convierten un diseño en una venta al consumidor. Jordan Brand de Nike diseña, distribuye y licencia calzado, ropa y accesorios deportivos y casuales centrados predominantemente en el rendimiento deportivo y el streetwear.[3] Pou Chen Corporation derivó el 70% de sus ingresos operativos consolidados de la fabricación de calzado en 2025 e informó ingresos separados de clientes externos para la fabricación de calzado, la venta minorista y mayorista combinada de artículos deportivos, y otras actividades en el primer semestre de 2026. Esta separación crea diferentes mecanismos de ganancias para los propietarios de la propuesta al consumidor y los proveedores pagados para fabricar el producto.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de producto y licencias | Propietarios de marcas como Nike Inc a través de Jordan Brand | Ventas de productos de marca e ingresos por licencias | Preservar la coherencia del diseño en calzado, ropa y accesorios | Aplicar estándares de diseño compartidos en los briefings de producto |
| Producción de componentes de calzado | Fabricantes de componentes como Nike-owned Air Manufacturing Innovation y Pou Chen Corporation | Ingresos por suministro de componentes | Revisiones de diseño que llegan después de los compromisos de producción de componentes | Coordinar las revisiones de diseño de componentes y calzado terminado |
| Fabricación de calzado terminado | Fabricantes de calzado por contrato como Pou Chen Corporation | Ventas de fabricación por contrato | La producción de calzado de la Marca NIKE en el ejercicio fiscal 2026 se concentró en Vietnam, Indonesia y China | Desarrollar abastecimiento local para líneas de productos ágiles |
| Venta mayorista y minorista al consumidor | Vendedores de marca como Adidas AG y VF Corporation a través de Vans | Ventas mayoristas de mercancía y ventas de productos al consumidor | Coordinar los lanzamientos de productos en canales propios y de socios | Utilizar planes de lanzamiento específicos por canal en tiendas y sitios web |
| Fuente: Mordor Intelligence | ||||
Adidas reportó un aumento del abastecimiento local para consumo local en la Gran China, India, Brasil y Argentina en 2025, con su modelo de la Gran China que permite plazos de entrega de extremo a extremo más cortos para artículos ágiles. Ese ejemplo sitúa la resiliencia en la interfaz de abastecimiento y diseño, donde las decisiones de producción pueden cambiar la rapidez con que una marca responde a la demanda. Un mayor abastecimiento local convertiría la ejecución dentro de los mercados individuales en una consideración competitiva más sólida junto con la escala de fabricación global.
Panorama Competitivo
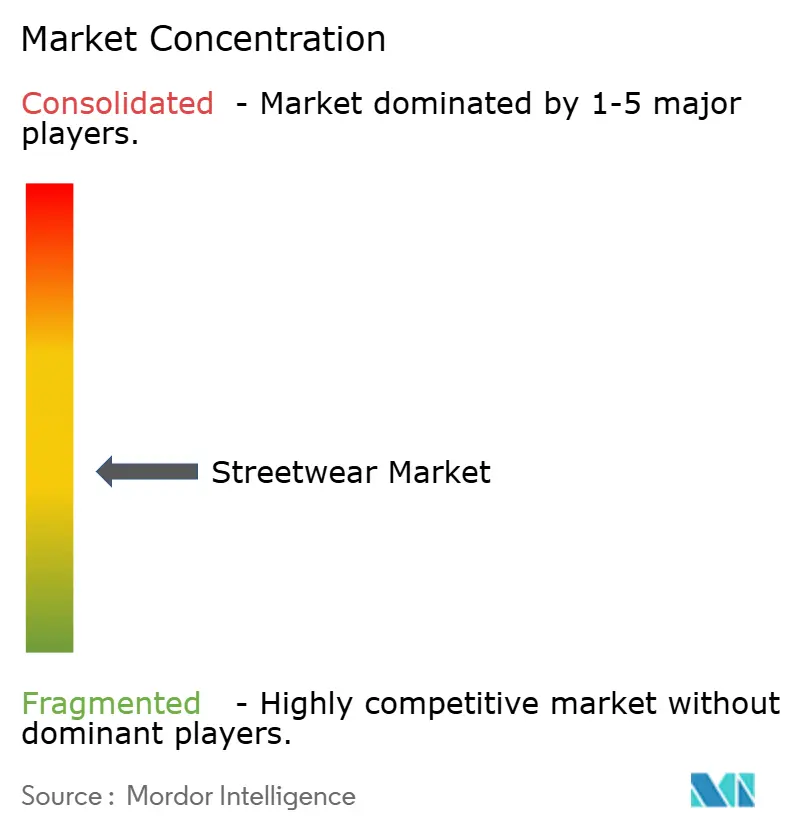
La competencia está moderadamente fragmentada entre proveedores diversificados de calzado y ropa, y marcas especializadas de streetwear. Los principales actores incluyen Nike Inc en calzado, ropa y accesorios; Adidas AG en calzado, ropa y accesorios; Puma SE a través de canales mayoristas y al consumidor; VF Corporation a través de Vans; y Cold Culture a través de su tienda de streetwear. En el primer semestre de 2026, el valor de las ventas mayoristas globales de Puma cayó un 8,2% respecto al primer semestre de 2025, mientras que el valor de las ventas directas al consumidor creció un 2%, ambos en términos ajustados por divisas. Los comparativos del año anterior se ajustaron por operaciones discontinuadas, y las ventas directas al consumidor incluyen tiendas propias y comercio electrónico. La selección del canal importa, por lo tanto, junto con la amplitud del producto, porque el suministro mayorista y la venta en canal propio pueden generar resultados comerciales diferentes para la misma marca en el mismo período.
Cold Culture abrió un establecimiento insignia en Barcelona en 2025, añadiendo una ubicación física a su red de venta minorista de streetwear. El 9 de septiembre de 2025, Bicycle anunció una cápsula global de edición limitada de Cold Culture con naipes personalizados y 2 camisetas de streetwear, con disponibilidad en línea y en establecimientos insignia en Madrid, Barcelona, Berlín, Londres y Ámsterdam. Los ingresos por calzado de la marca Adidas crecieron un 12% en términos neutrales en cuanto a divisas en 2025. Para una marca especializada que compite junto a un negocio de calzado de mayor tamaño, una cápsula con un socio y establecimientos insignia propios pueden conectar un lanzamiento distintivo directamente con los compradores sin necesidad de ganar primero espacio en estanterías mayoristas.
La marca Vans de VF Corporation registró una caída del 9% en los ingresos globales en el ejercicio fiscal 2026, incluido un impacto cambiario favorable del 2%. La presentación del ejercicio fiscal 2026 de Nike identificó la aplicación infructuosa de la propiedad intelectual como un riesgo que podría perjudicar sus ventas y su marca, y desviar la preferencia del consumidor de sus productos. La protección contra las ventas continuas de productos falsificados o infractores puede, por lo tanto, complementar la calidad de la colección para mantener la preferencia del consumidor y los ingresos con el propietario de la marca.
Líderes del Sector de Streetwear
-
Nike Inc
-
Adidas AG
-
Puma SE
-
VF Corporation
-
Cold Culture
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Streetwear Empresas cubiertas en este informe
- Nike Inc
- Adidas AG
- VF Corporation
- Puma SE
- Cold Culture
- XinDeSheng
- New Balance Athletics Inc.
- Stussy Inc.
- A Bathing Ape (BAPE)
- Palace Skateboards
- Kith Retail LLC
- LVMH
- ASICS Corp.
- Deckers Outdoor Corporation
- Converse Inc.
- Skechers USA, Inc.
- Reebok International Ltd.
- HUF Worldwide LLC
- Carhartt WIP
- Vans
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las rutas de venta de productos al consumidor para los vendedores de streetwear que responden a las restricciones de la UE sobre la destrucción de bienes no vendidos. Una prohibición de la UE para que las grandes empresas destruyan ropa, accesorios de ropa y calzado no vendidos entró en vigor el 19 de julio de 2026, sujeta a excepciones limitadas. Las gamas de archivo de propiedad de la marca y las alianzas con minoristas pueden ofrecer a los productos no vendidos elegibles una ruta adicional hacia los consumidores, con un valor comercial que depende de convertir la oferta de productos en ventas minoristas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ropa de archivo controlada por la marca | Los vendedores cubiertos tienen un incentivo para mantener una ruta de ventas para la ropa no vendida | Compradores de ropa que buscan estilos de marca de temporadas anteriores | Construir una gama de archivo diferenciada orientada al consumidor dentro de los canales propios | Mantener la oferta de archivo diferenciada de las colecciones actuales | Marcas de ropa como Cold Culture |
| Venta minorista especializada de calzado autorizado no vendido | El alcance del calzado cubierto respalda un punto de venta minorista para los productos elegibles | Compradores de calzado de marca que utilizan minoristas especializados | Obtener calzado de marca autorizado no vendido para un surtido minorista al consumidor definido | Asegurar un flujo confiable de productos de marca autorizados | Minoristas especializados como Footshop Group |
| Alianzas minoristas para marcas de tamaño mediano | Las empresas de tamaño mediano entran en la prohibición a partir de 2030 | Audiencias de consumidores de marcas de streetwear de la UE de tamaño mediano | Desarrollar alianzas de venta minorista al consumidor antes de la entrada en vigor gradual | Acordar el control del surtido y las responsabilidades de fijación de precios | Socios minoristas como Footshop Group |
| Fuente: Mordor Intelligence | |||||
Mantener los productos elegibles disponibles para la compra del consumidor puede convertir una obligación sobre bienes no vendidos en una oportunidad minorista. Esa oportunidad depende de un surtido cuya identidad de marca sea clara en el punto de venta. El control del vendedor sobre la presentación y el acceso a una audiencia minorista adecuada determinan entonces si la ruta adicional puede generar gasto del consumidor.
Desarrollos recientes de la industria en Mercado de Streetwear
- Oct 2026: Nike anunció Pace, una transformación del modelo operativo global que incluye la modernización de la cadena de suministro y se espera que genere aproximadamente 2.500 millones de USD en ahorros acumulados hasta el ejercicio fiscal 2031, antes de los cargos esperados y la reinversión futura.
- Jul 2026: Vans, una marca de VF Corporation, puso a disposición en línea y en tiendas su cápsula dorada KPop Demon Hunters. La colección presentó calzado Old Skool y camisetas de ropa en una colaboración con KPop Demon Hunters de Netflix.
Mercado de Streetwear Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de Streetwear mide el gasto anual de los consumidores en ropa, calzado y accesorios de streetwear a nivel mundial. Las ventas se clasifican por tipo de producto, género previsto, categoría, canal de distribución y geografía.
Exclusiones del alcance: Se excluyen los textiles vendidos por separado y otras materias primas, las transferencias mayoristas entre empresas, los servicios de reparación y alteración vendidos por separado, y la ropa, el calzado y los accesorios que no son streetwear.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ropa
- Calzado
- Accesorios
- Otros
- Por Género
- Masculino
- Femenino
- Unisex
- Por Punto de Precio
- Masivo
- Premium/Lujo
- Por Canal de Distribución
- Tiendas Minoristas Físicas
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las estadísticas de hogares y comercio electrónico de Eurostat, las Perspectivas de Población Mundial de las Naciones Unidas, la encuesta de adolescentes de Piper Sandler y la investigación sobre productos falsificados de la Oficina de Propiedad Intelectual del Reino Unido proporcionan ejemplos de evidencia pública sobre la actividad minorista, el contexto demográfico, los canales del consumidor y la autenticidad del producto. Estas fuentes ayudan a enmarcar los indicadores regionales y de canal, así como el comportamiento del consumidor, mientras que los datos de aduanas y comercio pueden ayudar a distinguir los flujos de productos terminados de los materiales intermedios.
Los informes anuales de empresas, los materiales para inversores, los comunicados de resultados y la prensa empresarial de reputación proporcionan evidencia adicional sobre las gamas de productos, los canales minoristas, el desempeño de las ventas y la exposición regional. Estos registros pueden contrastar las señales de categoría y empresa con las series estadísticas públicas. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas se dirigirían a ejecutivos de marcas y minoristas, líderes de producto y merchandising, y gerentes de canal con experiencia en ropa, calzado y accesorios de streetwear en regiones globales. Sus respuestas pondrían a prueba la evidencia secundaria sobre el producto, el nivel de precio, el canal y la demanda regional, y aclararían dónde los registros públicos dejan una brecha de cobertura o de tiempo. Los analistas compararían la evidencia de los encuestados con indicadores independientes de mercado y empresa, registrando las diferencias no resueltas para seguimiento en lugar de tratar cualquier respuesta individual como un total del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza con una visión de arriba hacia abajo del gasto minorista global de los consumidores en productos de streetwear terminados, organizado por ropa, calzado y accesorios, y verificado selectivamente con las divulgaciones de ventas de proveedores y minoristas, y con precios minoristas muestreados multiplicados por volúmenes de productos observados donde la evidencia pública lo permite. Los analistas construyen las participaciones de producto, género, categoría de precio, canal y región a partir de las combinaciones de ventas reportadas, los indicadores minoristas y la cobertura de productos, y luego reconcilian las participaciones con el total global sin contar dos veces las transferencias mayoristas. Los indicadores relevantes incluyen el gasto de los hogares en ropa y calzado, la actividad de compra en línea de ropa y calzado, la población por edad y región, las tendencias de ventas minoristas de ropa y calzado, y el crecimiento regional y por canal reportado por las empresas. Estos indicadores informan la escala de la demanda, la combinación de canales o la asignación geográfica. El análisis de escenarios lleva estas señales de demanda y canal a las perspectivas 2027-2032, con el precio y la combinación de productos considerados donde se divulgan. Las observaciones faltantes se complementan con la serie pública comparable más cercana y se verifican con respecto al límite del mercado. Los encuestados primarios revisarían la dirección y la relevancia de los supuestos a nivel de variable, mientras que las verificaciones selectivas de abajo hacia arriba comprobarían si la actividad minorista y de proveedores observada es coherente con los totales de arriba hacia abajo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las señales públicas de gasto, venta minorista, comercio, demografía y empresa con la evidencia de los encuestados, luego investigaron las anomalías y las variaciones materiales respecto a la estimación anterior y las categorías adyacentes antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, el límite del mercado, las participaciones de segmento y la aritmética. El contacto de seguimiento se activa cuando una fuente es ambigua o los indicadores independientes apuntan en direcciones diferentes. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material del mercado cambia las condiciones de demanda o de canal, y se somete a una revisión fresca de fuentes y coherencia antes de la entrega.
Comparación del Dimensionamiento del Mercado de Streetwear de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de Streetwear mide el gasto anual de los consumidores en ropa, calzado y accesorios de streetwear a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas construyen las participaciones de producto, género, categoría de precio, canal y región a partir de las combinaciones de ventas reportadas, los indicadores minoristas y la cobertura de productos, y luego reconcilian las participaciones con el total global sin contar dos veces las transferencias mayoristas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 216,5 mil millones de USD (2027) | |
| Consultora Global A | 273,67 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 26,4% superior al valor de 2027 de este informe de 216,5 mil millones de USD, 2 años después. Sus canales de distribución enumerados incluyen plataformas de reventa, que pueden incluir transacciones secundarias entre consumidores más allá de la medida de ventas de marcas y minoristas de este informe. |
| Consultora Global B | 199,1 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 8,0% inferior al valor de 2027 de este informe de 216,5 mil millones de USD, 2 años después. Su valor publicado corresponde a 2025, dos años antes del año de comparación de este informe. |
Los analistas de Mordor Intelligence triangulan las señales públicas de gasto, venta minorista, comercio, demografía y empresa con la evidencia de los encuestados, luego investigan las anomalías y las variaciones materiales respecto a la estimación anterior y las categorías adyacentes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de streetwear y sus perspectivas de crecimiento?
El tamaño fue de 201,2 mil millones de USD en 2026 y se estima en 216,5 mil millones de USD en 2027. Se prevé que alcance los 307,7 mil millones de USD en 2032, a una CAGR del 7,28% durante 2027-2032.
¿Qué respalda la demanda de productos de streetwear?
La afinidad de marca juvenil y la promoción digital ayudan a conectar los estilos con los compradores. En la encuesta de otoño de 2025 de Piper Sandler realizada a 10.969 adolescentes en los Estados Unidos, Nike ocupó el primer lugar entre las marcas de ropa.
¿Qué categoría de producto lidera las ventas de streetwear?
La ropa representó el 61,69% del gasto de los consumidores en 2026. Se prevé que el calzado crezca más rápido con una CAGR del 8,05% durante 2027-2032.
¿Qué empresas configuran la competencia en el streetwear?
Los principales participantes incluyen Nike Inc, Adidas AG, Puma SE, VF Corporation y Cold Culture.
¿Cómo afectan los ciclos de moda a los minoristas de streetwear?
La divulgación de riesgos del ejercicio fiscal 2025 de Zumiez señaló que una mala evaluación de los estilos cambiantes podría dejar a su negocio de streetwear y otros estilos de vida con mercancía sin vender y requerir descuentos.
¿Qué regiones lideran el gasto y el crecimiento en streetwear?
Asia-Pacífico lideró con el 34,81% del gasto de los consumidores en 2026. Se prevé que América del Sur crezca más rápido con una CAGR del 8,55% durante 2027-2032.