
Tamanho e Participação do Mercado de Specialty PACS
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.64 % |
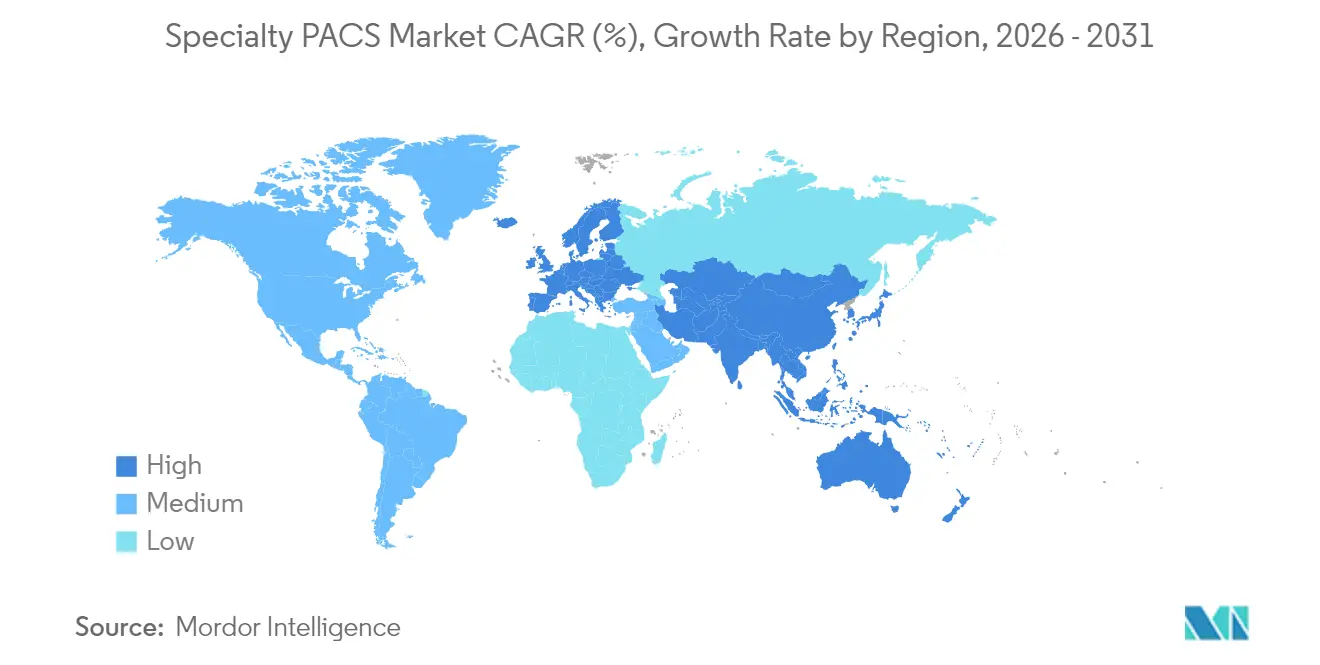
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
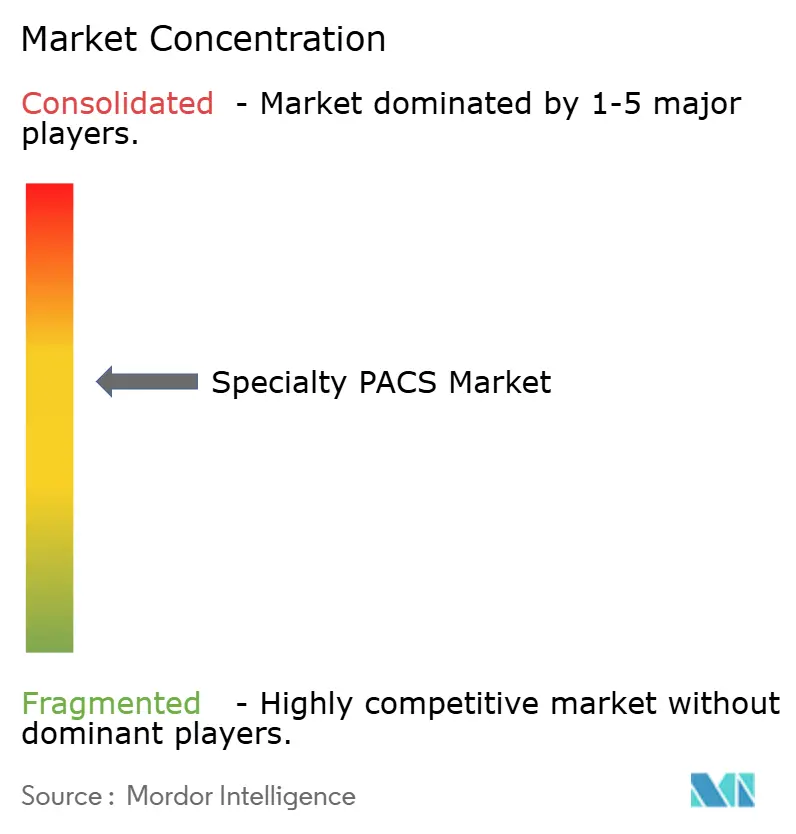
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Specialty PACS por Mordor Intelligence
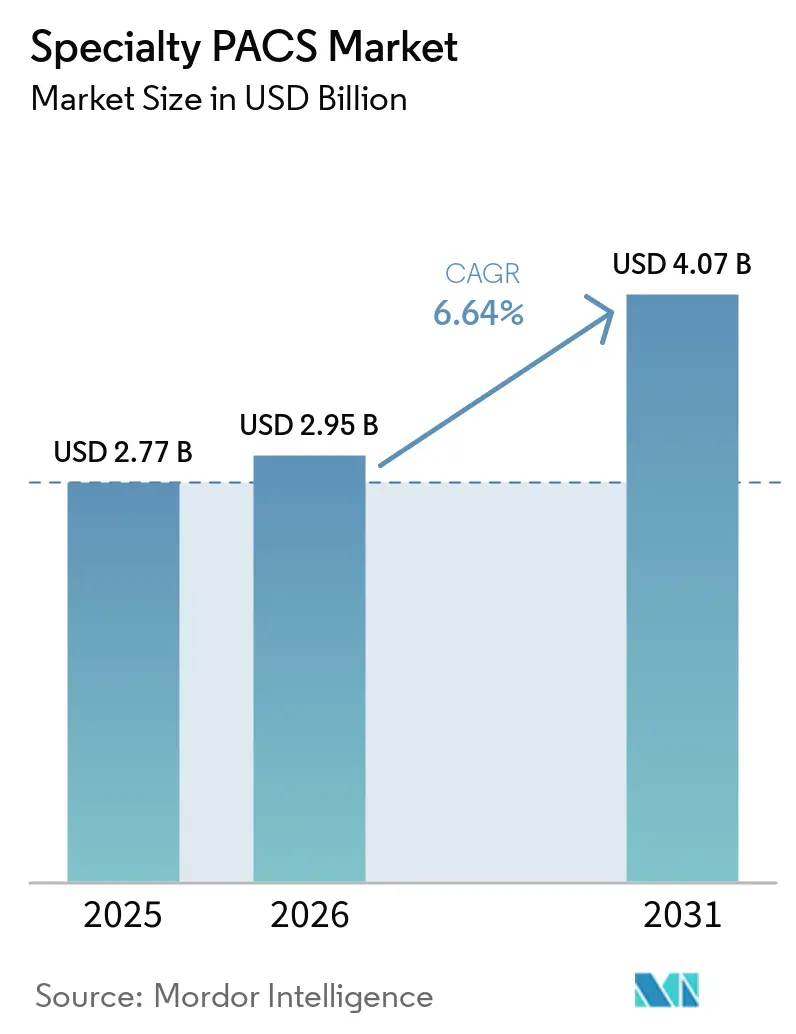
O tamanho do mercado de Specialty PACS foi avaliado em USD 2,77 bilhões em 2025 e estima-se que cresça de USD 2,95 bilhões em 2026 para atingir USD 4,07 bilhões até 2031, a um CAGR de 6,64% durante o período de previsão (2026-2031). A crescente adoção de imagens em toda a empresa, a rápida migração para a nuvem e as arquiteturas preparadas para IA estão reforçando a visibilidade de receita de longo prazo para o mercado de Specialty PACS. Fornecedores com credenciais robustas em cibersegurança e conformidade regulatória estão atraindo contratos maiores à medida que os hospitais priorizam serviços gerenciados em nuvem que reduzem o custo total de propriedade. Enquanto isso, as ferramentas de orquestração de fluxo de trabalho orientadas por IA estão se tornando indispensáveis à medida que os volumes de imagens aumentam e os modelos de reembolso recompensam melhorias de qualidade habilitadas por análises. Espera-se que a crescente lacuna de capacidade entre as plataformas de nuvem modernas e os sistemas departamentais legados mantenha os ciclos de substituição ágeis, notavelmente na América do Norte e na Ásia-Pacífico.
Principais Conclusões do Relatório
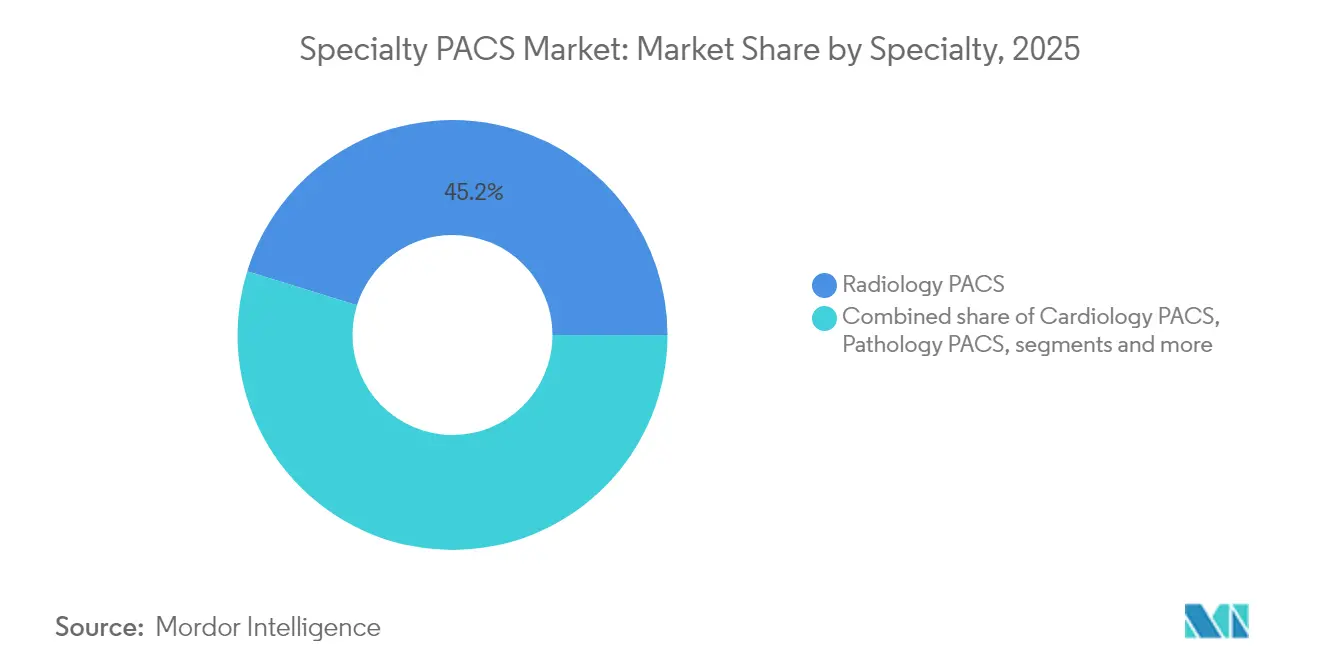
- Por especialidade, a Radiologia detinha 45,20% da participação de mercado de Specialty PACS em 2025, enquanto o PACS de Oftalmologia tem projeção de expansão a um CAGR de 7,28% até 2031.
- Por componente, o software liderou com uma participação de 58,70% do tamanho do mercado de Specialty PACS em 2025, mas os serviços estão a caminho de um CAGR de 8,18% no período 2026-2031.
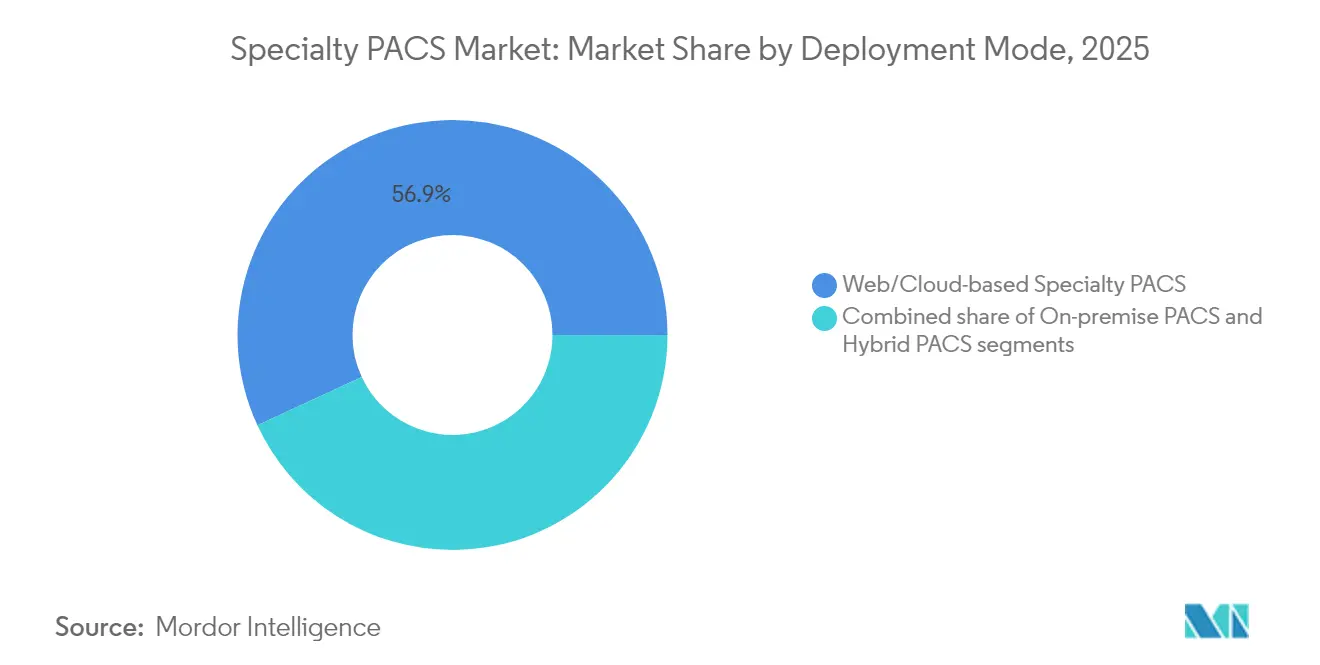
- Por modelo de implantação, as plataformas web/nuvem capturaram 56,90% da participação de mercado de Specialty PACS em 2025 e devem crescer a um CAGR de 8,86%.
- Por usuário final, os hospitais responderam por 61,95% do tamanho do mercado de Specialty PACS em 2025, enquanto os centros de diagnóstico por imagem estão posicionados para um CAGR de 8,05%.
- Por geografia, a América do Norte detinha 43,85% da participação de mercado de Specialty PACS em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,15%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente uso de dispositivos de imagem | +1.8% | Global, América do Norte e APAC | Médio prazo (2-4 anos) |
| Aumento da carga de doenças crônicas | +1.5% | Global, principalmente APAC e MEA | Longo prazo (≥ 4 anos) |
| Adoção de imagens em toda a empresa | +1.2% | América do Norte e UE, APAC em recuperação | Médio prazo (2-4 anos) |
| Demanda por arquitetura preparada para IA | +1.1% | América do Norte e UE como núcleo, transbordamento para APAC | Curto prazo (≤ 2 anos) |
| Análise de imagens vinculada ao reembolso | +0.9% | América do Norte, mercados selecionados da UE | Médio prazo (2-4 anos) |
| Ensaios descentralizados e tele-imagem | +0.7% | Global, zonas rurais e carentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Uso de Dispositivos de Imagem
A tomografia computadorizada de contagem de fótons avançada e o SPECT digital entraram em implantação comercial em 2025, intensificando o rendimento de imagens e ampliando a diversidade de modalidades. A adoção de ultrassom no ponto de cuidado permanece alta em ambientes pós-pandêmicos, compelindo os prestadores a selecionar plataformas do mercado de Specialty PACS que gerenciem dados de dispositivos móveis com a mesma facilidade que suítes de radiologia. O crescimento de dois dígitos no reembolso para angiografia coronariana por TC aumenta ainda mais os volumes de exames, amplificando a necessidade de arquivos neutros de fornecedores. Essas dinâmicas elevam as ferramentas de fluxo de trabalho orientadas por IA que automatizam a triagem e os relatórios entre modalidades, ressaltando por que os sistemas de saúde estão modernizando a infraestrutura do mercado de Specialty PACS em vez de prorrogar contratos legados.
Aumento da Carga de Doenças Crônicas
A prevalência global do diabetes e o envelhecimento da população estão remodelando os fluxos de trabalho de imagens em oftalmologia e cardiologia. Modelos de IA agora entregam 100% de sensibilidade na triagem de retinopatia diabética, levando clínicas oftalmológicas a incorporar recursos de comparação longitudinal em ambientes do mercado de Specialty PACS. Os estudos de ecocardiografia também exigem sistemas integrados de informações cardiovasculares para análise precisa de tendências, enquanto as práticas oncológicas demandam agregação de imagens entre especialidades para se alinhar com protocolos de medicina de precisão.
Adoção de Imagens em Toda a Empresa
Os sistemas de saúde continuam a substituir silos departamentais por arquivos unificados que abrangem radiologia, cardiologia e patologia, eliminando barreiras de acessibilidade que dificultam o atendimento multidisciplinar. Mais de 95% dos prestadores norte-americanos têm planos ativos de migração para a nuvem, uma mudança que acelera a adoção do mercado de Specialty PACS à medida que os arquivos neutros de fornecedores se tornam obrigatórios para proteger investimentos futuros.[1]A melhoria da liquidez de dados também simplifica simultaneamente a implantação de modelos de IA em conjuntos de dados maiores e mais diversos, aprimorando a robustez dos algoritmos e o valor clínico.
Demanda por Arquitetura Preparada para IA
A orientação do FDA de 2025 sobre planos de controle de mudanças predeterminados está catalisando a confiança hospitalar em fluxos de trabalho de IA. As plataformas PACS-IA agora habilitam inferência em tempo real no console de modalidade, reduzindo o tempo de documentação em 45% e aumentando a resposta de cuidados intensivos em 37,8%. As soluções nativas em nuvem do mercado de Specialty PACS entregam a elasticidade necessária para treinamento contínuo de algoritmos sem custosos clusters de GPU on-premises, avançando a adoção de análises preditivas além dos centros acadêmicos pioneiros.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preocupações com segurança de dados e privacidade | -1.3% | Global, América do Norte e UE com maior ênfase | Curto prazo (≤ 2 anos) |
| Alto capex e custos de migração | -1.1% | Global, sistemas menores mais afetados | Médio prazo (2-4 anos) |
| Risco de dependência de fornecedor | -0.8% | Global, mercados fragmentados | Longo prazo (≥ 4 anos) |
| Lacuna de competências em nuvem/IA | -0.9% | Global, aguda em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Privacidade
Grupos de ransomware como o Rhysida estão mirando arquivos de imagens, com uma violação na Pensilvânia custando USD 65 milhões em acordos e atraindo atenção para as vulnerabilidades do PACS. Os próximos requisitos obrigatórios de cibersegurança nos EUA provavelmente impulsionarão atualizações urgentes do mercado de Specialty PACS, porém avaliações de segurança prolongadas atrasam as entradas em operação. Os fornecedores agora promovem arquiteturas de confiança zero e criptografia de ponta a ponta, mas curvas de aprendizado acentuadas podem retardar a adoção pelos médicos.
Alto Capex e Custos de Migração
As turbulências na cadeia de suprimentos adicionaram entre USD 100.000 e USD 200.000 aos preços de scanners premium, inflando os orçamentos de substituição. Hospitais comunitários menores frequentemente adiam projetos do mercado de Specialty PACS, aumentando o risco de silos de dados. As assinaturas em nuvem reduzem os gastos iniciais em até 30%, embora os CIOs permaneçam cautelosos quanto às tarifas recorrentes e aos custos de egresso.[2]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Especialidade:
A Dominância da Radiologia Enfrenta a Disrupção da OftalmologiaA Radiologia respondeu por 45,20% da participação de mercado de Specialty PACS em 2025, um reflexo de seu status como espinha dorsal de imagem para cuidados agudos e ambulatoriais. A adoção permanece estável à medida que os orçamentos de imagem empresarial priorizam fluxos de trabalho de radiologia de alto volume. Em contraste, a Oftalmologia registrou uma perspectiva de CAGR de 7,28% até 2031, impulsionada por programas de triagem retiniana habilitados por inteligência artificial que identificam edema macular diabético com 97% de precisão. O tamanho do mercado de Specialty PACS para oftalmologia tem projeção de ampliação à medida que agências de saúde pública patrocinam triagens em massa, exigindo recursos de comparação longitudinal ausentes em sistemas departamentais mais antigos. O crescimento do PACS de Cardiologia continua por meio da integração estreita com suítes de relatórios de ecocardiografia, enquanto a patologia digital ganha impulso por meio de mandatos de telepatologia na Europa.
Especialidades de segundo nível, como neurologia e saúde da mulher, estão integrando módulos de inteligência artificial para detecção de AVC e avaliação de densidade mamária, catalisando a adoção além dos centros terciários. Os segmentos de ortopedia e dermatologia se beneficiam da demanda da medicina esportiva e da análise de lesões por inteligência artificial, mas enfrentam lacunas de interoperabilidade que prolongam os ciclos de aquisição. O mercado de Specialty PACS favorece, em última análise, fornecedores que oferecem fluxos de trabalho configuráveis que respeitam as nuances de cada especialidade, ao mesmo tempo em que compartilham uma infraestrutura empresarial comum.

Por Componente:
Serviços em Alta em Meio à Saturação de SoftwareO software manteve 58,70% de participação no tamanho do mercado de Specialty PACS em 2025, refletindo as bases de licenças consolidadas nas redes hospitalares. No entanto, os serviços — hospedagem, migração, cibersegurança e gerenciamento de modelos de IA — estão previstos para um CAGR de 8,18%, superando o software devido à mudança dos hospitais em direção a contratos baseados em resultados. Cada vez mais, os CIOs optam por PACS gerenciado em nuvem para compensar a escassez de talentos e implantar rapidamente novos recursos. O mercado de Specialty PACS agora recompensa os fornecedores que agrupam monitoramento 24 horas por dia, 7 dias por semana e ajuste contínuo de desempenho, em vez de depender de atualizações periódicas de versão.
As receitas de hardware estabilizam à medida que a consolidação de centros de dados e a virtualização reduzem os volumes de atualização de estações de trabalho. No entanto, monitores de diagnóstico de alta resolução e dispositivos de armazenamento em cache local permanecem essenciais para casos de uso sensíveis à latência. Os modelos de assinatura vinculados ao volume de imagens proporcionam previsibilidade orçamentária, alinhando os incentivos dos fornecedores com os objetivos de eficiência operacional dos prestadores.
Por Modelo de Implantação:
A Aceleração da Nuvem Remodela a InfraestruturaAs implantações web/nuvem detiveram 56,90% da participação do mercado de Specialty PACS em 2025 e apresentam a perspectiva de CAGR mais elevada de 8,86%. A COVID-19 impulsionou políticas de teletrabalho que consolidaram a demanda por leitura remota segura, enquanto os crescentes incidentes de ransomware levaram os executivos a optar por ambientes gerenciados profissionalmente. As abordagens híbridas oferecem aos sistemas mais cautelosos uma trajetória de migração, mantendo arquivos críticos on-premises e ao mesmo tempo aproveitando a elasticidade da nuvem para o processamento de IA. As implantações on-premises persistem em centros de defesa e acadêmicos com requisitos de cibersegurança específicos, mas sua proporção diminuirá à medida que a largura de banda da rede melhorar.
As arquiteturas nativas em nuvem desbloqueiam análises em tempo real e relatórios conversacionais. Radiologistas que utilizam ditado por IA generativa em um ambiente de mercado de Specialty PACS baseado em nuvem relataram ganhos de produtividade de 20%, aumentando o moral em meio à escassez de mão de obra. Os designs multitenant seguros também simplificam as atualizações, permitindo a implantação simultânea de algoritmos de IA aprovados pelo FDA em toda a empresa sem indisponibilidade nos fins de semana.
Por Usuário Final:
Hospitais Lideram Enquanto Centros de Imagem AceleramOs hospitais representaram 61,95% do tamanho do mercado de Specialty PACS em 2025, ancorados por investimentos empresariais em imagens que convergem repositórios de radiologia, cardiologia e patologia. As grandes redes de distribuição integradas (IDNs) aproveitam economias de escala para negociar acordos agrupados de hardware, software e serviços. No entanto, os centros de diagnóstico por imagem estão previstos para um CAGR de 8,05% até 2031, à medida que os pagadores transferem procedimentos para ambientes ambulatoriais de menor custo. Esses centros favorecem PACS em nuvem que requerem mínima infraestrutura de TI local, possibilitando expansão rápida de unidades.
Centros cirúrgicos ambulatoriais e clínicas especializadas adicionam modalidades de imagem para reter encaminhamentos, selecionando plataformas leves do mercado de Specialty PACS com triagem de IA incorporada para imagens musculoesqueléticas e mamárias. Institutos acadêmicos continuam implantando PACS de pesquisa para ensaios clínicos, reforçando a necessidade de fluxos de trabalho de desidentificação configuráveis.
Análise Geográfica
Mercado de Specialty PACS da América do Norte
A América do Norte deteve 43,85% da participação de mercado de Specialty PACS em 2025, apoiada por esquemas de reembolso maduros e estratégias de nuvem de ponta. As expansões de telessaúde do CMS e o framework de IA da FDA fomentam um ambiente favorável à rápida iteração de produtos. A instalação de 34 milhões de USD da Canon Medical em Cleveland sublinha a atratividade da região para investimentos em P&D. No entanto, os mandatos reforçados de cibersegurança elevam os custos de conformidade e prolongam os ciclos de testes de implementação.
Mercado de Specialty PACS da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registre um CAGR de 9,15%, o mais elevado entre todas as regiões. Singapura destinou 200 milhões de USD para inovação em IA, enquanto o programa de hospitais inteligentes da Coreia do Sul, no valor de 1,2 trilhão de won (830 milhões de USD), acelera a penetração do mercado de Specialty PACS. A adoção de PACS em nuvem mitiga as lacunas de pessoal de TI, e fundos de private equity têm como alvo redes regionais de diagnóstico por imagem para estratégias de consolidação. O segmento de IA em medtech está projetado para atingir 250 milhões de USD até 2028, impulsionando ainda mais a demanda por TI em imagem médica.
Mercado de Specialty PACS da Europa
A Europa desfruta de uma adoção estável, impulsionada por serviços de nuvem alinhados ao GDPR e projetos de saúde digital transfronteiriços. A Philips expandiu o imaging empresarial na AWS para atender provedores da UE, integrando relatórios automatizados de IA e salvaguardando a privacidade dos dados. No entanto, as divergentes regras nacionais de aquisição prolongam os ciclos de vendas, obrigando os fornecedores a manter equipes regulatórias multijurisdicionais.
Panorama regulatório
O PACS especializado é regulamentado principalmente como software de dispositivo médico quando destinado ao gerenciamento de imagens diagnósticas. Nos Estados Unidos, os produtos relacionados a PACS são comumente classificados sob os requisitos de sistemas de gerenciamento e processamento de imagens médicas da FDA Classe II (21 CFR 892.2050) e revisados por meio da via 510(k). A atividade de autorização continuou em 2026, incluindo a autorização 510(k) da FDA para o CCI PACS VIEWER da CliniComp International (K254237, 23 de abril de 2026), reforçando a necessidade de desempenho validado, controles de cibersegurança e gestão disciplinada de mudanças para visualizadores e arquivos de imagens clínicas.
A interoperabilidade e a governança de IA estão se tornando mais rigorosas em paralelo. A ISO publicou a ISO 12052:2026 (DICOM) em fevereiro de 2026, substituindo a edição de 2017 e estabelecendo uma nova referência para a formatação e troca de dados de imagem que os fornecedores de PACS especializados devem suportar em todas as modalidades e programas de imagem corporativa. Na Europa, a MDCG 2025-6 (junho de 2025) fornece orientação sobre o alinhamento da documentação técnica de software de dispositivos médicos com o EU AI Act (Regulamento (UE) 2024/1689). A Comissão Europeia também emitiu o COM(2025) 1023 final (dezembro de 2025), propondo alterações ao MDR/IVDR destinadas a simplificar elementos do quadro regulatório e ajustar mecanismos de transição, o que pode afetar o planejamento de acesso ao mercado e as estratégias de documentação para fornecedores que vendem para sistemas de saúde da UE.
Análise da cadeia de valor
A cadeia de valor do PACS especializado abrange (1) insumos de infraestrutura, como servidores, armazenamento, redes, estações de trabalho diagnósticas e ferramentas de cibersegurança, (2) o desenvolvimento de software principal para captação de imagens, arquivamento, visualizadores, fluxo de trabalho e módulos específicos de especialidade, e (3) implantação, integração e serviços gerenciados fornecidos por fornecedores e integradores de sistemas para hospitais, centros de imagem e clínicas especializadas. A entrega em nuvem aumentou a importância da infraestrutura hiperescalável e das operações de segurança gerenciadas no início da cadeia, enquanto o valor a jusante se concentra cada vez mais em serviços de implementação, migração de dados e operações contínuas da plataforma, à medida que os provedores buscam reduzir a carga interna de TI.
Os padrões de interoperabilidade influenciam a seleção de fornecedores e o esforço de integração. O DICOM continua sendo fundamental para objetos de imagem, com ênfase crescente na troca baseada em web e API usando DICOMweb (por exemplo, WADO-RS, STOW-RS) e recursos de imagem HL7 FHIR (por exemplo, ImagingStudy, ImagingSelection) para suportar imagens corporativas, leitura multi-site e troca entre organizações. Nos Estados Unidos, as iniciativas de troca habilitadas por imagem se alinham com uma infraestrutura de interoperabilidade mais amplo, como o TEFCA e discussões relacionadas ao USCDI. Comentários da RSNA apresentados em março de 2026 pediram uma incorporação mais forte do DICOM e dos recursos de imagem FHIR nos requisitos nacionais de interoperabilidade, levando os fornecedores a investir em conformidade com padrões, correspondência de identidade e capacidades de governança em radiologia, cardiologia, patologia e outras especialidades.
Cenário Competitivo
O campo competitivo permanece moderadamente fragmentado, com os principais players, como Siemens Healthineers, GE HealthCare, Agfa HealthCare, Philips e Canon Medical Systems, realizando aquisições direcionadas para expandir os portfólios de IA. O salto de 7,6% na receita de imagens da Siemens no primeiro trimestre de 2025 e seu programa "New Ambition" para crescimento anual de 6 a 8% destacam uma estratégia para aprofundar as ofertas digitais. A aquisição da MIM Software e do negócio de IA da Intelligent Ultrasound pela GE HealthCare amplia sua suíte de análise multimodalidade.
Os novos participantes com foco em nuvem promovem preços pay-as-you-go e implantação rápida, ressoando com centros ambulatoriais que buscam sobrecarga mínima de infraestrutura. No entanto, o rigor do FDA e as exigências dos clientes por garantias de nível de serviço favorecem os players estabelecidos com amplos recursos regulatórios e de suporte. Os arquivos neutros de fornecedores tornaram-se fatores decisivos, pressionando os fornecedores de PACS proprietários a abrirem interfaces ou arriscarem a erosão de participação.
As batalhas de propriedade intelectual sobre algoritmos de IA estão se intensificando, com empresas correndo para assegurar patentes para modelos de detecção específicos de órgãos. Enquanto isso, alianças estratégicas entre fornecedores de modalidades e startups de IA aceleram soluções integradas, fechando lacunas de funcionalidades e elevando os custos de mudança.
Líderes do Setor de Specialty PACS
-
Siemens Healthineers
-
Fujifilm Holdings Corporation
-
Agfa HealthCare
-
GE Healthcare
-
Sectra AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Specialty PACS Empresas cobertas neste relatório
- Agfa HealthCare
- Canon
- FUJIFILM
- Merative L.P.
- Mckesson
- Novarad
- Koninklijke Philips
- Sectra
- Siemens Healthineers
- Topcon
- GE Healthcare
- Carestream Health
- Change Healthcare (Optum, Inc.)
- Intelerad Medical Systems
- RamSoft
- Visage Imaging
- Infinitt Healthcare
- Konica Minolta Healthcare
- Cerner Corporation (Orcale Health)
- Hyland Healthcare
- Mach7 Technologies
Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo na intersecção entre a consolidação de imagens corporativas e a profundidade do fluxo de trabalho especializado. Os sistemas de saúde que substituem silos departamentais buscam arquiteturas modulares que combinem arquivamento e segurança em toda a empresa com leitura, relatórios e comparação longitudinal adaptados à especialidade. Essa abordagem pode reduzir o risco de dependência de fornecedor, mantendo os fluxos de trabalho otimizados para radiologia, cardiologia, oftalmologia e patologia. Programas de grandes provedores fornecem sinais tangíveis dessa mudança de aquisição, incluindo o anúncio da GE HealthCare e da Sutter Health de uma parceria estratégica de sete anos em janeiro de 2025 para integrar fluxos de trabalho clínicos de imagem, o que aumenta os requisitos para plataformas de PACS especializado e imagem corporativa escaláveis e interoperáveis.
Outra área de oportunidade é a interoperabilidade orientada por padrões para patologia digital e imagem multi-ologia, onde a adoção está migrando de pilhas proprietárias de scanner-visualizador para integrações interoperáveis. O Comitê Técnico IHE PaLM publicou o Perfil de Fluxo de Trabalho de Patologia Digital, Aquisição de Imagem (DPIA) em março de 2026, definindo transações de mensagens para aquisição de ativos digitais e apoiando uma integração mais consistente de imagens de lâmina completa em programas de imagem corporativa. À medida que os provedores modernizam para arquiteturas em nuvem e híbridas, os fornecedores que operacionalizam a troca baseada em DICOM, DICOMweb e FHIR, e que incorporam resultados de IA diretamente no visualizador clínico e no fluxo de trabalho, estão posicionados para conquistar implantações multidepartamentais que agrupam software com serviços de migração e gerenciados.
Desenvolvimentos industriais recentes em Mercado de Specialty PACS
- Junho de 2026: A Sectra anunciou que a Oak Valley Health, no Canadá, selecionou o Sectra One Cloud para consolidar radiologia e imagem mamária em uma única plataforma gerenciada. A seleção apoia a padronização corporativa e fortalece a postura de cibersegurança por meio de um modelo operacional entregue em nuvem.
- Janeiro de 2025: A GE HealthCare e a Sutter Health anunciaram uma parceria estratégica de sete anos focada na integração de fluxos de trabalho clínicos de imagem e no avanço da entrega de imagens. O acordo eleva a demanda por TI de imagem escalável e interoperável entre departamentos e cria um caminho maior para a modernização de imagens corporativas e PACS especializado.
- Novembro de 2024: A Konica Minolta Healthcare lançou o Exa Enterprise, uma solução de gerenciamento de imagens baseada em nuvem projetada para hospitais e centros de imagem. O lançamento reflete o investimento contínuo dos fornecedores em plataformas nativas de nuvem voltadas para consolidar o conteúdo de imagem entre locais e reduzir a dependência de infraestrutura local.
Mercado de Specialty PACS Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange sistemas especializados de arquivamento e comunicação de imagens utilizados para armazenar, gerenciar e visualizar imagens médicas e dados clínicos relacionados para um fluxo de trabalho de especialidade definido em ambientes de saúde.
Exclusões de escopo: Excluímos os PACS de uso geral que não estão configurados para fluxos de trabalho de imagem específicos de especialidade, bem como módulos de TI hospitalar não relacionados que não são utilizados para arquivamento e visualização de imagens.
Visão Geral da Segmentação
- Por Especialidade
- PACS de Radiologia
- PACS de Cardiologia
- PACS de Patologia
- PACS de Oftalmologia
- PACS de Ortopedia
- PACS de Oncologia
- PACS de Dermatologia
- PACS de Neurologia
- PACS de Saúde da Mulher
- Outros PACS de Especialidade
- Por Componente
- Software
- Serviços
- Hardware
- Por Modelo de Implantação
- PACS On-Premise
- Specialty PACS Baseado na Web/Nuvem
- PACS Híbrido
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Centros Cirúrgicos Ambulatoriais e Clínicas
- Institutos de Pesquisa e Acadêmicos
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do mercado e definir limites realistas para demanda e precificação. Baseamo-nos em fontes de acesso aberto, como as listagens de dispositivos e softwares da FDA dos EUA, onde aplicável, a Biblioteca Nacional de Medicina dos EUA para literatura clínica de imagem, as séries de despesas com saúde da OCDE e do Banco Mundial, e as estatísticas de utilização de serviços de saúde do CDC como indicadores direcionais, além de publicações selecionadas de ministérios nacionais de saúde sobre iniciativas de digitalização.
Para conectar esses indicadores à receita, também analisamos relatórios anuais de empresas, apresentações a investidores, comunicados à imprensa e orientações de órgãos regulatórios ou de normalização que influenciam os requisitos de armazenamento de imagens, segurança cibernética e interoperabilidade. Utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bases de dados de patentes, para confirmar a atividade de produtos e a intensidade de investimentos em software de imagem especializada. Essas fontes são ilustrativas, e também utilizamos outras referências públicas e proprietárias para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
As discussões primárias foram realizadas com uma combinação de fornecedores de software de imagem especializada, integradores de TI em saúde e usuários finais, como hospitais e centros de diagnóstico por imagem, de modo que os padrões de adoção pudessem ser verificados em relação às práticas de implantação no campo. A cobertura foi equilibrada entre as Américas, EMEA e APAC, pois os ciclos de instalação, a aceitação da nuvem e as prioridades orçamentárias podem variar por região, e essas diferenças alimentam as premissas finais de dimensionamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 19% | APAC: 48% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Players menores: 21% | Gerentes: 47% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os sinais de digitalização de imagens e a capacidade de prestação de serviços de saúde são convertidos em um conjunto endereçável para armazenamento e visualização de imagens especializadas, e então filtrados por padrões de adoção e implantação. Para manter o resultado fundamentado, os totais são corroborados por meio de aproximações seletivas de baixo para cima, como faixas de preço médio de venda amostradas, verificações de canal com integradores e uma consolidação limitada de receitas de soluções especializadas onde há divulgação disponível.
Os insumos utilizados no modelo incluem volumes de procedimentos de imagem e mix de modalidades, contagens de hospitais e centros de diagnóstico, participação de implantação em nuvem versus local, duração média de contratos com comportamento de renovação, e progressão esperada de preços de software e serviços vinculada às necessidades de armazenamento e requisitos de conformidade. Onde informações de baixo para cima estão ausentes para países menores, aplicamos índices de proxy com base em gastos com saúde comparáveis e intensidade de imagem, e então ajustamos com base no feedback das entrevistas.
A previsão foi realizada por meio de análise de cenários apoiada por linhas de tendência no crescimento de procedimentos e gastos com TI, seguida de uma etapa de suavização exponencial para mudanças de adoção de curto prazo, onde os ciclos de compra criam volatilidade de curto prazo. As premissas foram revisadas até que a direção da previsão correspondesse ao que os respondentes descreveram para atualizações de fluxo de trabalho de especialidade e cronograma de migração para a nuvem.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que o modelo permaneça alinhado com o comportamento real de compra. Comparamos os resultados com sinais independentes, como crescimento do orçamento de TI em saúde, tendências de utilização de imagens e o ritmo de transição para a nuvem relatado por fornecedores e usuários finais. Quaisquer anomalias são revisadas e corrigidas antes da aprovação final.
Uma segunda revisão por analista é concluída para verificar cálculos, variações ano a ano e quaisquer premissas de precificação ou penetração discrepantes. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas, alterações de reembolso que afetam a demanda por imagens ou mudanças tecnológicas notáveis em imagem empresarial. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível naquele momento.
Estimativa do Mercado de Specialty PACS da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para Specialty PACS podem parecer muito diferentes, mesmo quando estão acompanhando a mesma trajetória ampla de adoção. As diferenças geralmente decorrem do que é contabilizado como receita de Specialty PACS, de como as assinaturas e serviços em nuvem são tratados e de qual ano e momento de conversão cambial são utilizados.
A tabela de referência mostra um valor de 2025 inferior ao de algumas outras publicações, e no modelo da Mordor Intelligence a contagem permanece dentro do software de PACS focado em especialidade e dos serviços e hardware associados, em vez de combinar imagem empresarial adjacente, pacotes de PACS mais amplos ou outros módulos de TI hospitalar. As diferenças também aparecem quando uma estimativa utiliza uma curva de migração para a nuvem agressiva, ou quando os preços são projetados para o futuro sem verificar os descontos de renovação e as estruturas de contratos plurianuais por meio de entrevistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,77 bilhões de USD (2025) | |
| Publicador Global de Pesquisa A | 3,94 bilhões de USD (2025) | Utiliza uma cesta de receitas mais ampla que pode incluir elementos de imagem empresarial e definições de especialidade mais abrangentes, o que pode elevar o total de 2025 mesmo que as contagens de usuários finais sejam semelhantes. |
| Publicador de Relatório do Setor B | 3,34 bilhões de USD (2025) | Apoia-se em uma trajetória de crescimento de curto prazo mais acelerada e em um tratamento diferente da precificação de implantação, onde o aumento de assinaturas e a vinculação de serviços são aplicados de forma mais uniforme entre as regiões. |
Em conjunto, a dispersão é explicada principalmente pelo escopo e pela lógica de precificação, e não por uma divergência sobre a direção da demanda. Nossa abordagem permanece rastreável à capacidade observável de saúde e à atividade de imagem, sendo então testada sob pressão por meio de entrevistas para que o número final seja reproduzível e fácil de auditar ano a ano.
Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de Specialty PACS?
A ampla migração para a nuvem, as arquiteturas preparadas para IA e o aumento dos volumes de imagens estão acelerando a adoção, impulsionando o mercado global em direção a USD 4,07 bilhões até 2031, a um CAGR de 6,64%.
Qual segmento de especialidade está expandindo mais rapidamente?
O PACS de Oftalmologia tem projeção de crescimento a um CAGR de 7,28%, impulsionado por programas de triagem de retinopatia diabética e degeneração macular habilitados por inteligência artificial.
Por que os serviços estão superando o software em crescimento?
Os hospitais preferem serviços gerenciados em nuvem que reduzem as necessidades de pessoal de TI e fornecem atualizações contínuas de modelos de IA, resultando em um CAGR de 8,18% para serviços em comparação com a trajetória mais lenta do software.
Qual é a relevância da implantação em nuvem neste setor?
As plataformas web/nuvem já detêm 56,90% da participação de mercado e estão previstas para um CAGR de 8,86%, refletindo o apetite dos prestadores por soluções de imagem escaláveis, seguras e acessíveis remotamente.
Quais regiões oferecem o maior potencial de crescimento?
A Ásia-Pacífico lidera com um CAGR projetado de 9,15% até 2031, impulsionada por investimentos governamentais em saúde digital em larga escala e pelo crescente financiamento do setor privado.