
Tamanho e Participação do Mercado de Equipamentos de Mineração da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.69 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.61 % |
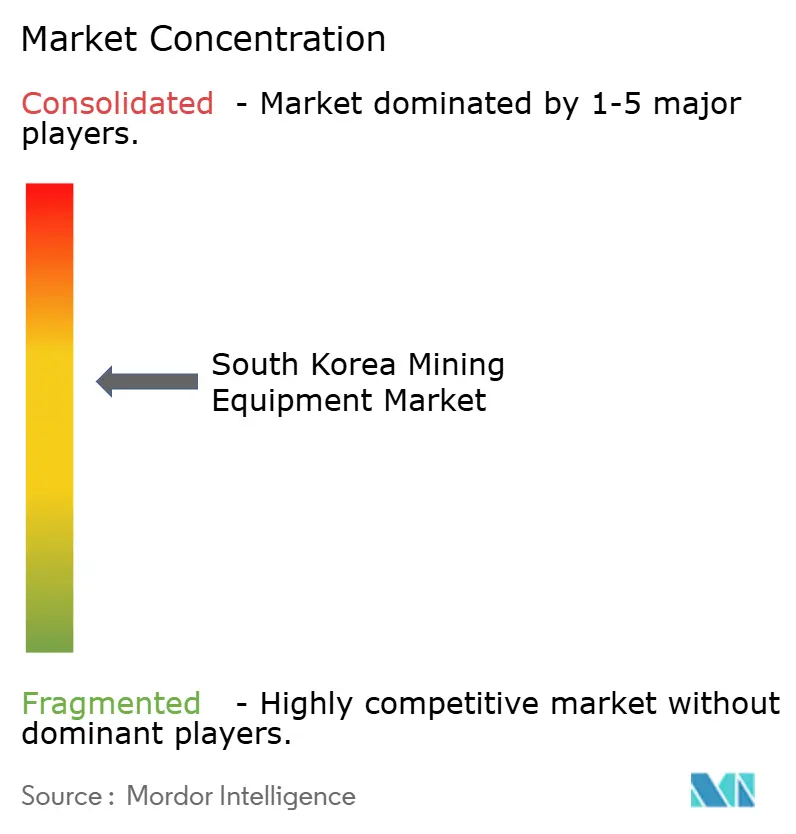
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração da Coreia do Sul por Mordor Intelligence
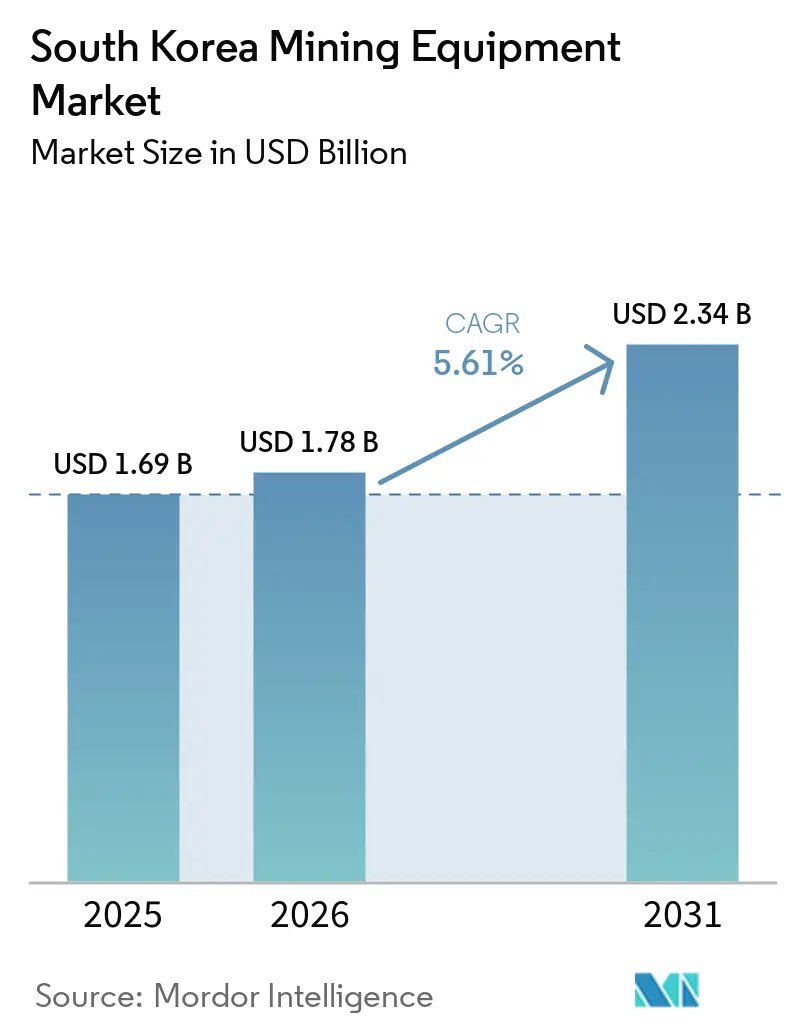
Espera-se que o mercado de equipamentos de mineração da Coreia do Sul cresça de 1,69 bilhões de USD em 2025 para 1,78 bilhões de USD em 2026, com previsão de atingir 2,34 bilhões de USD até 2031 a um CAGR de 5,61%. Essa trajetória reflete a mudança de Seul em direção à autossuficiência em minerais críticos e as demandas de capital em cascata da LG Energy Solution e da SK On, cujos investimentos combinados de vários bilhões de dólares em plantas de fosfato de ferro-lítio e íons de lítio criam ciclos de aquisição voláteis que repercutem nos pedidos de escavadeiras e equipamentos de processamento. O Ministério do Comércio, Indústria e Energia aumentou o financiamento para exploração de minerais críticos de KRW 39 bilhões para KRW 67,5 bilhões em 2026. Estabeleceu um fundo estratégico de reserva de KRW 250 bilhões, sinalizando que a extração de tungstênio, terras raras e lítio ancorarão a demanda por equipamentos ao longo do período de previsão.
Principais Conclusões do Relatório
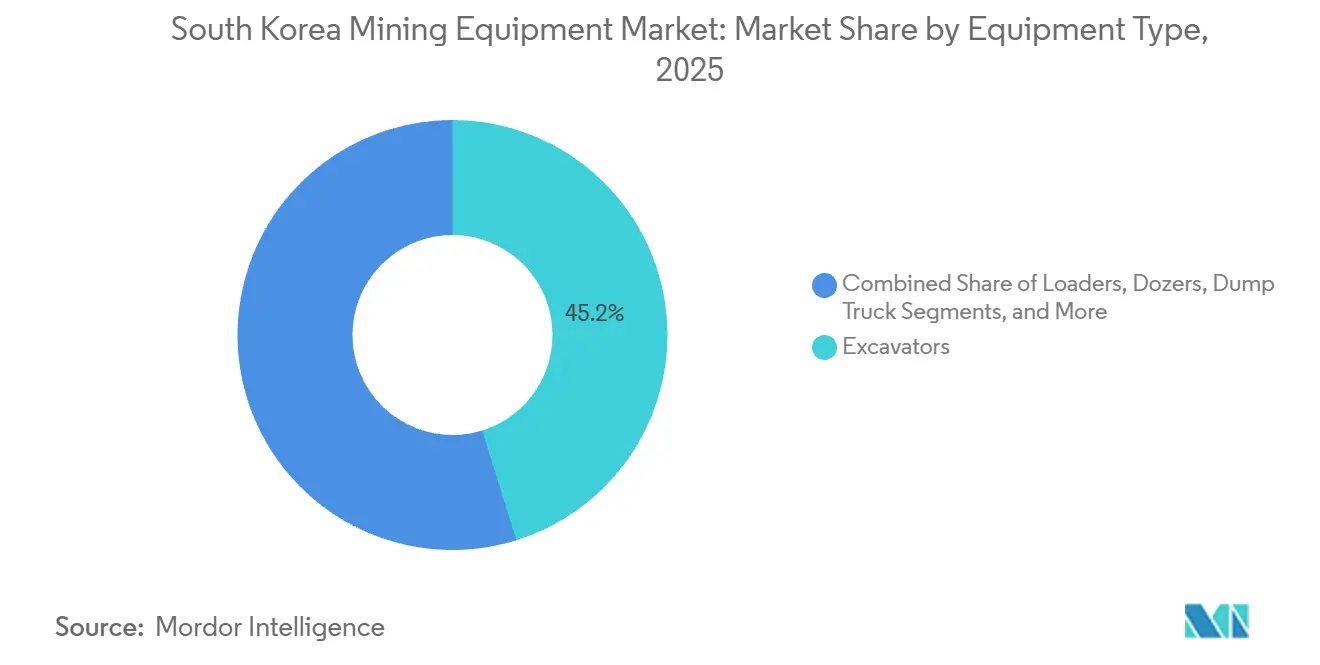
- Por tipo de equipamento, as escavadeiras lideraram o mercado de equipamentos de mineração da Coreia do Sul, com uma participação de 45,21% em 2025; a mesma categoria deve se expandir a um CAGR de 5,97% até 2031.
- Por método de mineração, as operações de superfície responderam por 66,43% da participação do mercado de equipamentos de mineração da Coreia do Sul em 2025, enquanto a mineração subterrânea avança a um CAGR de 6,46% até 2031.
- Por aplicação, a mineração de metais respondeu por 49,85% do mercado de equipamentos de mineração da Coreia do Sul em 2025, e a mineração de minerais deve crescer a um CAGR de 6,93% até 2031.
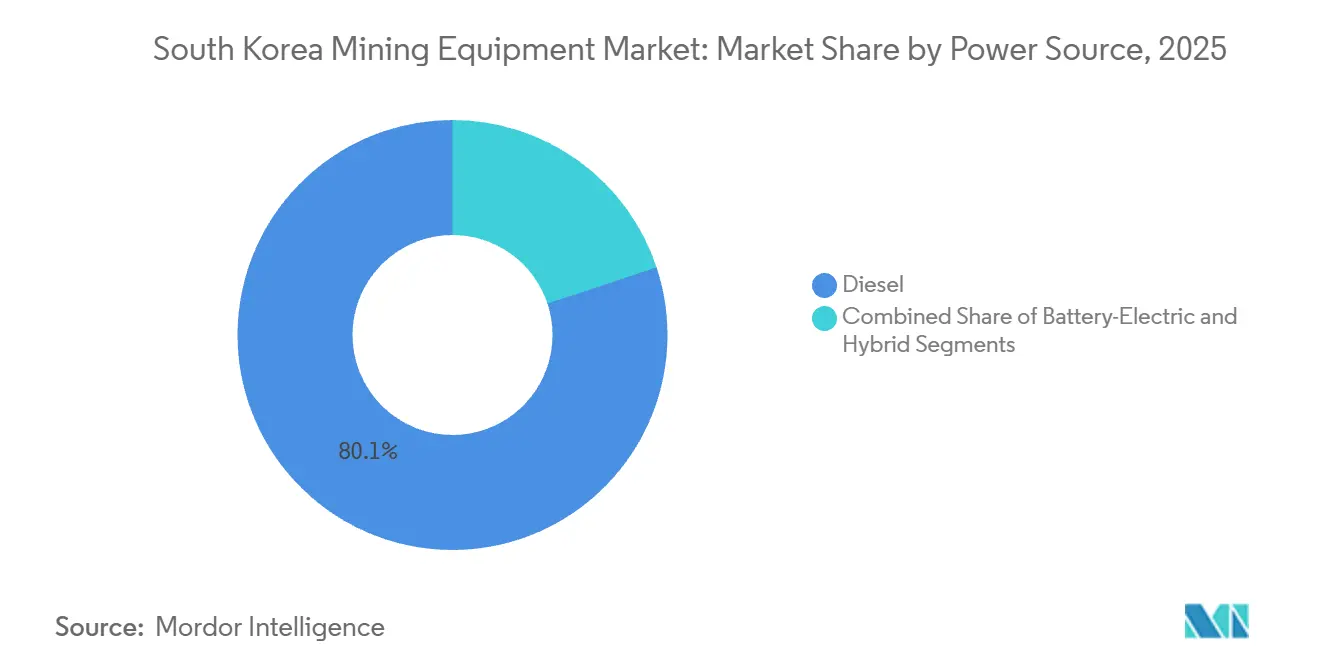
- Por fonte de energia, os equipamentos a diesel dominaram o mercado de equipamentos de mineração da Coreia do Sul, com uma participação de 80,13% em 2025, enquanto as alternativas elétricas a bateria crescem a um CAGR de 8,13% no período 2026-2031.
- Por nível de automação, os sistemas manuais detinham 74,17% da participação do mercado de equipamentos de mineração da Coreia do Sul em 2025, mas as soluções totalmente autônomas estão preparadas para um CAGR de 15,16% até 2031.
- Por geografia, a Área da Capital de Seul respondeu por 45,33% da participação do mercado de equipamentos de mineração da Coreia do Sul em 2025, e Yeongnam tem previsão de registrar o CAGR mais rápido de 7,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso à Eletrificação por Gigantes do Aço e de Baterias | +1.2% | Área da Capital de Seul, Yeongnam | Médio prazo (2-4 anos) |
| Subsídios para Exploração de Minerais Críticos | +0.9% | Nacional, ganhos iniciais em Yeongnam e Hoseo | Longo prazo (≥4 anos) |
| Programa de Retrofit de Motores Tier-4 Final (2027) | +0.8% | Nacional | Curto prazo (≤2 anos) |
| Redes Privadas 5G em Minas | +0.7% | Área da Capital de Seul, Yeongnam | Médio prazo (2-4 anos) |
| Plataforma de Dados K-SmartMine Agnóstica ao Fabricante | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Reciclagem de Resíduos do Processamento de Terras Raras | +0.4% | Área da Capital de Seul, Honam | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso à Eletrificação por Gigantes Domésticos do Aço e de Baterias
Em abril de 2026, a POSCO assinou um memorando com a Volvo Construction Equipment para codesenvolver aço de alta resistência para estruturas de escavadeiras elétricas a bateria. Isso destaca como as siderúrgicas coreanas enxergam as frotas de mineração eletrificadas tanto como clientes quanto como campos de teste para ligas avançadas. A LG Energy Solution está investindo 5,5 bilhões de USD em plantas de fosfato de ferro-lítio e sistemas de armazenamento de energia no Arizona a partir de 2026. A SK On garantiu um contrato governamental de aquisição de armazenamento de energia de 13,5 bilhões de USD e está construindo a maior fábrica de células LFP da Coreia. Esses investimentos criam ciclos de despesas de capital flutuantes, impactando o mercado doméstico de escavadeiras à medida que as empresas de baterias alternam entre expansão e redução de custos. Em 2024, a planta da Volvo CE em Changwon começou a produzir pacotes de baterias de íons de lítio, permitindo a montagem local de carregadeiras e caminhões elétricos, reduzindo tarifas de importação e prazos de entrega para empreiteiros de túneis na área de Seul. O acordo de fornecimento de lítio entre POSCO e SK On para 25.000 toneladas entre 2026 e 2028 vincula a demanda por escavadeiras aos cronogramas de produção de precursores de cátodos, fazendo com que os pedidos de equipamentos aumentem durante os surtos de investimento em materiais para baterias. Isso contrasta com os ciclos estáveis de substituição de equipamentos para carvão e introduz volatilidade, complicando o planejamento de estoque dos revendedores.
Subsídios Governamentais para Exploração de Minerais Críticos
A Coreia do Sul está investindo significativamente para reduzir a dependência de importações de minerais críticos, oferecendo subsídios que cobrem até 30% das despesas de capital para perfuratrizes compatíveis com Tier-4 Final, LHDs autônomos e sistemas de triagem de minério.[1]"Estrutura de Subsídios para Minerais Críticos," Ministério do Comércio, Indústria e Energia, mk.co.kr. O Ministério do Comércio, Indústria e Energia de Seul aumentou o financiamento para exploração para KRW 67,5 bilhões em 2026 e alocou KRW 250 bilhões para uma reserva estratégica. Isso reflete o foco na autossuficiência em terras raras e tungstênio por meio de perfuração sustentada e desenvolvimento subterrâneo. A Coreia reativou o braço de exploração da Korea Resources Corporation em 2024 e estabeleceu uma meta de reciclagem de 20% de terras raras até 2030, impulsionando a demanda por sondas de perfuração e britadores. A mina de tungstênio Sangdong da Almonty Industries destaca essa mudança. A Fase 1 atingiu 640.000 toneladas de minério e 2.300 toneladas de concentrado em 2025. A Fase 2 visa 1,2 milhão de toneladas de minério e 4.600 toneladas de concentrado até 2027, exigindo carregadeiras e sistemas de transporte adicionais. O governo prioriza fornecedores domésticos, com a Hyundai Doosan Infracore garantindo pedidos de escavadeiras e carregadeiras por meio de financiamento denominado em won e depósitos de peças na Província de Gangwon. Embora minas de carvão como Dogye estejam fechando, os projetos de minerais críticos oferecem vidas úteis de 45 anos, garantindo oportunidades de substituição de equipamentos a longo prazo.
Programa Obrigatório de Retrofit para Motores Tier-4 Final
Em 2015, a Coreia adotou os padrões de diesel fora de estrada Tier 4 Final da US EPA. Os operadores de escavadeiras e carregadeiras fabricadas antes desse prazo enfrentam um prazo de conformidade em 2027 que exige trocas de motor, retrofits de redução catalítica seletiva ou aposentadoria da frota. A HD Hyundai Engine e a Doosan Infracore oferecem kits de repotenciação Tier 4 Final, mas os altos custos de retrofit, estimados em 30 a 40% do valor residual de uma escavadeira usada, levam muitos proprietários a optar por novas aquisições, especialmente com empréstimos governamentais de baixo juro para projetos de minerais críticos. A regulamentação impacta significativamente as pedreiras da Área da Capital de Seul, onde frotas envelhecidas e fluxo de caixa limitado aceleram a renovação da frota e aumentam as exportações de máquinas anteriores a 2015 para o Sudeste Asiático. A produção antecipada Tier 4 Final da Komatsu em 2014 proporcionou uma vantagem de conformidade, enquanto as entradas pós-2015 da SANY e da XCMG com motores compatíveis reduziram a vantagem regulatória dos incumbentes.
Implantação de Redes Privadas 5G em Minas Habilitando Autonomia
Em 2024, a KT Corporation implantou uma rede privada 5G e LTE na mina de tungstênio Sangdong da Almonty, permitindo telemetria em tempo real para carregadeiras e controle remoto de ventilação a partir de um centro de superfície. Em 2025, a Hanwha Systems e a KT assinaram um acordo para desenvolver soluções de mineração inteligente para as pedreiras de calcário de Taebaek, integrando caminhões autônomos com britadores conectados por 5G para melhorar o rendimento. A sonda de perfuração Boomer S2 da Epiroc na mina Samcheok da Daesung MDI usou 5G para sincronizar padrões de furos de detonação com dados geológicos, aumentando a eficiência de perfuração em 5-10% e a produção de minério em 10-20%. A Coreia abriu o espectro 5G privado em 2021, permitindo que os operadores de minas licenciem fatias dedicadas sem compartilhar largura de banda, acelerando a adoção de autonomia em comparação com mercados que dependem de redes públicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Operadores Qualificados | -0.8% | Nacional, aguda na Área da Capital de Seul | Curto prazo (≤2 anos) |
| Ciclos Voláteis de Investimento da LG e SK | -0.6% | Área da Capital de Seul, Yeongnam | Médio prazo (2-4 anos) |
| Limites Rígidos de Emissão de Ruído | -0.4% | Área da Capital de Seul, periferias urbanas | Longo prazo (≥4 anos) |
| Aumento das Importações de Equipamentos Usados | -0.3% | Nacional, cidades portuárias | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Crônica de Operadores Qualificados Inflacionando os Custos de Mão de Obra
Uma força de trabalho envelhecida e currículos de mineração limitados deixam as taxas de utilização de caminhões de transporte abaixo de 65%, elevando os salários em 18% somente em 2024 [2] "Tendências da Força de Trabalho na Mineração Coreana," Sociedade Coreana de Engenheiros de Recursos Minerais e Energéticos, ksmer.org. A demografia envelhecida continua a agravar os desafios da força de trabalho, particularmente em setores que dependem de mão de obra qualificada. Em 2024, a idade mediana dos operadores de equipamentos subterrâneos ultrapassou 50 anos, sublinhando o crescente problema de uma força de trabalho envelhecida. Essa tendência representa preocupações significativas para a sustentabilidade das operações, à medida que trabalhadores mais velhos se aproximam da aposentadoria e menos jovens ingressam na área. Concomitantemente, de 2020 a 2025, as matrículas em treinamento vocacional para maquinário pesado despencaram 30%, à medida que as gerações mais jovens gravitam cada vez mais em direção a profissões de escritório. Essa mudança nas preferências de carreira agrava ainda mais a escassez de mão de obra, criando uma necessidade urgente de estratégias para atrair e reter talentos neste setor crítico.
Ciclos Voláteis de Investimento Controlados pela LG e SK
Em 2026, o acordo de fosfato de ferro-lítio da LG Energy Solution com a Tesla no valor de 4,3 bilhões de USD e o investimento de 5,5 bilhões de USD na planta do Arizona impulsionaram a demanda por escavadeiras para minas de salmoura de lítio e grafite. No entanto, um programa de redução de custos de 1,2 bilhão de USD no terceiro trimestre de 2026 interrompeu as aquisições discricionárias de equipamentos, deixando os revendedores com excesso de estoque. O contrato governamental de armazenamento de energia de 13,5 bilhões de USD da SK On causou um pico de aquisições em 2025-2026, seguido de uma pausa em 2027 à medida que as adições de capacidade foram absorvidas. Esses ciclos encurtam os períodos de retorno dos equipamentos, forçando vendas em dificuldades e reduzindo os valores residuais. O acordo de fornecimento de lítio entre POSCO e SK On para 25.000 toneladas entre 2026 e 2028 estabiliza parcialmente a demanda, mas cria um vale em 2027, deixando escavadeiras ociosas nas minas de matéria-prima para precursores. A volatilidade do investimento em materiais para baterias causa oscilações de demanda de 18 a 24 meses, pressionando os buffers de capital de giro dos revendedores e aumentando a dependência de importações usadas da Austrália e do Japão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Escavadeiras Dominam em Todas as Aplicações
Em 2025, as escavadeiras responderam por 45,21% da receita do mercado e devem crescer a um CAGR de 5,97% até 2031, superando o CAGR geral do mercado de 5,61%. O crescimento é impulsionado por projetos subterrâneos de tungstênio e terras raras que exigem modelos de grande alcance e corpo estreito. A mina Sangdong da Almonty Industries utiliza escavadeiras de 30 e 50 toneladas para manuseio de minério e resíduos, com a expansão da Fase 2 exigindo 8 a 10 unidades adicionais até 2027. As carregadeiras detêm a segunda maior participação, servindo principalmente às pedreiras de calcário nas províncias de Gangwon e Chungcheong. A planta da Volvo CE em Changwon fornece carregadeiras elétricas a bateria para empreiteiros da área de Seul para conformidade com emissão zero em túneis. Tratores de esteira e motoniveladoras atendem a aplicações de nicho, como preparação de terreno e manutenção de estradas de transporte, mas detêm menos de 15% do mercado devido à preferência por sistemas de escavadeira-caminhão.
Caminhões basculantes e perfuratrizes/rompedores contribuem cada um com 8 a 12% da receita. Os caminhões articulados estão ganhando espaço nas rampas subterrâneas de Sangdong, onde os caminhões de chassi rígido são menos eficazes. Os equipamentos de britagem, pulverização e peneiramento constituem um segmento de alto valor impulsionado pela mudança para o processamento de calcário e rejeitos de terras raras. Britadores de mandíbula modulares e peneiras vibratórias estão em demanda por sua mobilidade. A Metso Outotec e a Sandvik lideram esse segmento, enquanto a Hyundai Doosan está desenvolvendo uma linha doméstica de britadores cônicos para capturar receita de peças de reposição à medida que as margens das escavadeiras enfrentam pressão das importações usadas. A categoria "Outros", incluindo roadheaders, mineradores contínuos e equipamentos de ancoragem de rocha, está crescendo com a automação subterrânea. O roadheader MT720 da Sandvik no túnel Indeokwon-Dongtan demonstra escavação de baixo ruído e alta precisão, superando os métodos convencionais em áreas urbanas.


Por Método de Mineração: Mineração Subterrânea Avança com o Impulso dos Minerais Críticos
Em 2025, a mineração de superfície contribuiu com 66,43% da receita de mineração da Coreia, impulsionada pelas pedreiras de calcário. Em 2019, 83.769 quilotoneladas de calcário responderam por 78% do valor da produção mineral do país. A mineração subterrânea, com uma participação de 33,57%, deve crescer a um CAGR de 6,46% até 2031 devido aos subsídios governamentais para depósitos profundos de tungstênio e terras raras. A mina Sangdong da Almonty destaca essa mudança, com a Fase 1 extraindo 640.000 toneladas anuais usando lavra por furos longos. A Fase 2 visa 1,2 milhão de toneladas com desmoronamento por subnível e carregadeiras autônomas. O Ministério do Comércio, Indústria e Energia alocou KRW 67,5 bilhões para exploração subterrânea, enquanto a Korea Resources Corporation retomou levantamentos geológicos em 2024 para mapear veios de tungstênio.
As operações de superfície dominam a extração de calcário para cimento e fundente de aço. No entanto, o fechamento da Mina de Carvão Dogye em julho de 2025 encerrou 1,2 milhão de toneladas de demanda anual de carvão de superfície. A última mina de carvão privada fechará em 2028, redirecionando investimentos para projetos de terras raras e salmoura de lítio, favorecendo métodos subterrâneos. Na mina Samcheok da Daesung MDI, a sonda de perfuração Boomer S2 da Epiroc aumentou a produção de minério em 10-20% por meio de otimização de furos de detonação em tempo real. A rede 5G da KT Corporation em Sangdong permite a operação remota de carregadeiras, reduzindo os riscos dos operadores e aumentando a utilização dos equipamentos de 65% para 80%, justificando o custo mais elevado das máquinas autônomas.
Por Aplicação: Mineração de Metais Lidera, Processamento de Minerais Acelera
Em 2025, a mineração de metais contribuiu com 49,85% das receitas, apoiada por operações como o tungstênio de Sangdong e o cobre-zinco na Província de Gangwon. A mineração de minerais, incluindo o processamento de terras raras, feldspato e sílica, deve crescer a 6,93% até 2031. Esse crescimento está alinhado com a meta de reciclagem de 20% de terras raras de Seul para 2030, aprimorando as capacidades de processamento secundário. Em 2024-2025, empresas como POSCO HY Clean Metal, LG Energy Solution e SK Innovation iniciaram projetos-piloto de recuperação de terras raras usando fornos de decrepitação por hidrogênio e separadores magnéticos. Esses requerem plantas de britagem modulares próximas às gigafábricas de baterias na Área da Capital de Seul e nas regiões de Hoseo. Após o fechamento de Dogye, a participação da mineração de carvão caiu abaixo de 5%. Com a última mineradora privada fechando em 2028, a demanda por escavadeiras e caminhões de transporte migrará para aplicações de metais e minerais.
O calcário, sob mineração de minerais, foi a principal commodity da Coreia por tonelagem, com 83.769 quilotoneladas em 2019, mas seu baixo valor unitário de 8 a 12 USD por tonelada limita os investimentos em equipamentos. O concentrado de tungstênio, avaliado em 250 a 300 USD por unidade de tonelada métrica, contrasta acentuadamente. Um acordo de fornecimento de lítio entre POSCO e SK On para 25.000 toneladas de 2026 a 2028 vincula a demanda por equipamentos de mineração de metais aos ciclos de aquisição de materiais para baterias. O processamento de rejeitos de terras raras exigirá circuitos de britagem especializados para proteger o neodímio e o disprósio da oxidação. Em 2025, a Metso Outotec testou um sistema de britador de mandíbula de circuito fechado para massa negra de íons de lítio, mas os operadores coreanos preferem a Hyundai Doosan por sua proximidade de pós-venda. Essa preferência cria oportunidades para empresas domésticas desenvolverem módulos de reciclagem completos. O Ministério do Comércio, Indústria e Energia alocou KRW 250 bilhões de seu fundo de minerais críticos para fortalecer a infraestrutura de processamento secundário. O CAGR de 6,93% para mineração de minerais reflete o crescimento tanto na extração primária quanto na demanda por reciclagem.
Por Fonte de Energia: Diesel Domina, Elétrico a Bateria Ganha Espaço
As fontes de energia a diesel responderam por 80,13% da receita de 2025 devido à base existente e à densidade de energia necessária para turnos de 12 horas. As unidades elétricas a bateria devem crescer a um CAGR de 8,13% até 2031, apoiadas pela produção de íons de lítio da Volvo CE e por mandatos mais rígidos de emissão zero em Seul. As fontes de energia híbridas, combinando geradores a diesel com buffers de bateria, devem capturar 5 a 8% de participação de mercado, atraindo operadores que buscam redução no consumo de combustível. O WX04B da Komatsu e o Scooptram ST14 SG da Epiroc iniciaram testes na Coreia em 2025, com a adoção dependendo de infraestrutura de carregamento, como as estações de carregamento rápido de Sangdong, que permitem 18 horas de utilização.
A adoção pela Coreia dos padrões Tier 4 Final da US EPA em 2015 e o prazo de retrofit de 2027 levarão os operadores de escavadeiras anteriores a 2015 a escolher entre substituições de motor dispendiosas ou modelos elétricos a bateria. O CAGR de 8,13% para unidades elétricas a bateria reflete uma adoção cautelosa à medida que os operadores aguardam a comprovação da paridade de custos. A degradação de baterias de íons de lítio e os altos custos de substituição desafiam o caso de negócios se a utilização anual for inferior a 2.000 horas.
Por Nível de Automação: Frotas Manuais Persistem, Totalmente Autônomo Avança
Os equipamentos manuais responderam por 74,17% da base instalada em 2025, refletindo os altos custos de retrofits autônomos que variam de 200.000 a 300.000 USD por escavadeira e a disponibilidade limitada de minas habilitadas para 5G fora da Província de Gangwon. Os sistemas semiautônomos detinham uma participação de mercado de 15 a 20%, atraindo operadores que buscam melhorias de produtividade sem atualizações completas de infraestrutura. Os equipamentos totalmente autônomos, contribuindo com 5 a 8% da receita de 2025, devem crescer a 15,16% até 2031, apoiados por implantações de redes privadas 5G e kits de retrofit dos principais fabricantes. O Boomer S2 da Epiroc na mina Samcheok da Daesung MDI demonstrou os benefícios da autonomia além da economia de custos de mão de obra, alcançando ganhos de eficiência e produção.
Em 2021, a Coreia abriu o espectro 5G privado, permitindo que os operadores de minas licenciem largura de banda dedicada sem competir com o tráfego de consumidores. Essa vantagem regulatória acelerou a adoção de autonomia em comparação com mercados que dependem de redes públicas. Na mina Sangdong da Almonty, a rede 5G/LTE da KT permite o controle remoto de carregadeiras subterrâneas, reduzindo o número de operadores e aumentando a utilização dos equipamentos. A escassez de operadores qualificados e o aumento dos salários tornaram o período de retorno de 3 a 4 anos para sistemas autônomos mais atraente. No entanto, a participação de 74,17% dos equipamentos manuais destaca os desafios de retrofitar frotas legadas, limitando a adoção a locais greenfield e grandes operadores, enquanto pedreiras menores continuam a depender de equipamentos manuais.
Análise Geográfica
A Área da Capital de Seul respondeu por 45,33% da receita de 2025, impulsionada por projetos de extensão do metrô e pela sede da Hyundai Doosan Infracore em Incheon, que reduziu os prazos de entrega de peças e permitiu resposta de serviço 24 horas. O roadheader MT720 da Sandvik, utilizado no túnel ferroviário Indeokwon-Dongtan, demonstrou escavação de baixo ruído e precisão, operando a 68 dB(A) e superando os métodos convencionais na escavação de granito urbano. Espera-se que o crescimento se modere para 4,8 a 5,2% até 2031 devido às restrições de emissão de ruído previstas na Lei de Controle de Ruído e Vibração, que estão impulsionando a relocação de pedreiras e aumentando os custos de capital para equipamentos compatíveis.
Yeongnam deve alcançar o CAGR regional mais rápido de 7,11% até 2031, apoiado por subsídios governamentais para projetos de minerais críticos. A expansão da mina Sangdong da Almonty Industries dobrará o processamento de minério até 2027, exigindo equipamentos autônomos adicionais integrados à rede 5G da KT. O Ministério do Comércio, Indústria e Energia aumentou o financiamento para exploração e estabeleceu uma reserva estratégica, reforçando a demanda de longo prazo por equipamentos de mineração na região.
As regiões de Honam e Hoseo contribuem com participações menores, principalmente de pedreiras de calcário que atendem a plantas de cimento, com crescimento limitado a 3,5 a 4,5% devido à propriedade fragmentada e ao capital restrito para retrofits de baixo ruído. A categoria "Outros", incluindo a Ilha de Jeju e o interior de Gangwon, responde por menos de 5% da receita, impulsionada pela extração de agregados em pequena escala e pedra ornamental, favorecendo equipamentos usados.
Cenário Competitivo
O mercado de equipamentos de mineração da Coreia do Sul é moderadamente concentrado, com Caterpillar, Komatsu e Hitachi Construction Machinery mantendo fortes redes de revendedores e suporte de serviço 24 horas. A Hyundai Doosan Infracore, formada em janeiro de 2026 pela fusão da HD Hyundai Construction Machinery e da HD Hyundai Infracore, aproveita as preferências por conteúdo local e o financiamento denominado em won para garantir pedidos de clientes-chave como POSCO e SK Ecoplant. Os fabricantes chineses SANY e XCMG oferecem preços mais baixos, mas enfrentam desafios devido a preocupações com a disponibilidade de peças e o valor de revenda, limitando sua participação de mercado a 8-10%. O aumento das importações de escavadeiras usadas do Japão e da Austrália, avaliadas em 1,73 bilhões de USD em 2025, pressionou as margens para modelos de médio porte, levando os fabricantes a oferecer pacotes de telemática, garantias estendidas e subsídios de financiamento, que impactam a lucratividade apesar de volumes unitários estáveis.
Existem oportunidades em plantas de britagem elétricas a bateria para rejeitos de terras raras, impulsionadas por mandatos de emissão zero em locais na periferia urbana, e em sondas de perfuração semiautônomas para depósitos de tungstênio em veios estreitos, segmentos mal atendidos pelos fabricantes globais. A colaboração da Volvo CE com a POSCO para desenvolver aço de alta resistência para estruturas de escavadeiras elétricas a bateria reflete um alinhamento estratégico entre as siderúrgicas coreanas e as frotas de mineração eletrificadas, com expectativa de impulsionar a produção doméstica e reduzir os prazos de importação. A sonda de perfuração autônoma Boomer S2 da Epiroc na mina Samcheok da Daesung MDI mostrou ganhos de produção de minério de 10 a 20%, destacando o potencial da autonomia além da economia de mão de obra, enquanto o roadheader MT720 recondicionado da Sandvik implantado no túnel Indeokwon-Dongtan demonstra soluções econômicas e de alto desempenho.
As empresas de engenharia coreanas estão emergindo como disruptoras ao desenvolver módulos completos de reciclagem de terras raras, como plantas de britagem compactas próximas a gigafábricas de baterias, um nicho negligenciado pelos fabricantes globais. O fundo de minerais críticos de KRW 250 bilhões do Ministério do Comércio, Indústria e Energia apoia a infraestrutura de processamento secundário, criando oportunidades para fornecedores domésticos que oferecem financiamento denominado em won e entrega rápida de peças. Esses desenvolvimentos, combinados com o apoio político e as colaborações estratégicas, estão moldando o cenário competitivo do mercado de equipamentos de mineração da Coreia do Sul.
Líderes do Setor de Equipamentos de Mineração da Coreia do Sul
Caterpillar Inc.
Komatsu Ltd.
Hyundai Doosan Infracore
Hitachi Construction Machinery
Volvo Construction Equipment
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2025: A fabricante sueca Volvo Construction Equipment anunciou um investimento de aproximadamente 260 milhões de USD para expandir a produção de escavadeiras de esteira em regiões globais, incluindo a Coreia do Sul. A iniciativa foca na localização da capacidade de fabricação para reduzir a dependência de exportações de longa distância e fortalecer as cadeias de suprimentos regionais.
- Maio de 2025: A HD Hyundai Construction Equipment inaugurou uma fábrica inteligente em Ulsan com um investimento de aproximadamente 131 milhões de EUR (KRW 200 bilhões) para modernizar suas capacidades de produção. A instalação integra inspeção baseada em inteligência artificial, robótica e sistemas de rastreamento de produção em tempo real para aprimorar a eficiência de fabricação.


Escopo do Relatório do Mercado de Equipamentos de Mineração da Coreia do Sul
| Escavadeiras |
| Carregadeiras |
| Tratores de Esteira |
| Motoniveladoras |
| Caminhões Basculantes |
| Perfuratrizes e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Outros |
| Mineração Subterrânea |
| Mineração de Superfície |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Diesel |
| Elétrico a Bateria |
| Híbrido |
| Equipamentos Manuais |
| Semiautônomo |
| Totalmente Autônomo |
| Área da Capital de Seul |
| Yeongnam (Sudeste) |
| Honam (Sudoeste) |
| Hoseo (Centro) |
| Outros |
| Por Tipo de Equipamento | Escavadeiras |
| Carregadeiras | |
| Tratores de Esteira | |
| Motoniveladoras | |
| Caminhões Basculantes | |
| Perfuratrizes e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Outros | |
| Por Método de Mineração | Mineração Subterrânea |
| Mineração de Superfície | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão | |
| Por Fonte de Energia | Diesel |
| Elétrico a Bateria | |
| Híbrido | |
| Por Nível de Automação | Equipamentos Manuais |
| Semiautônomo | |
| Totalmente Autônomo | |
| Por Geografia | Área da Capital de Seul |
| Yeongnam (Sudeste) | |
| Honam (Sudoeste) | |
| Hoseo (Centro) | |
| Outros |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de mineração da Coreia do Sul em 2025?
O mercado é avaliado em 1,69 bilhões de USD em 2025 e tem previsão de atingir 2,34 bilhões de USD até 2031.
Qual categoria de equipamento gera mais receita?
As escavadeiras lideram com uma participação de 45,21% em 2025 e continuam a se expandir mais rapidamente a um CAGR de 5,97%.
Qual região apresenta o maior impulso de crescimento?
Yeongnam, no Sudeste da Coreia, deve crescer a um CAGR de 7,11% até 2031 devido a investimentos em aço e materiais para baterias.
Qual é a velocidade de crescimento das máquinas elétricas a bateria?
Os equipamentos de mineração elétricos a bateria devem crescer a um CAGR de 8,13% à medida que os operadores se afastam do diesel.
Página atualizada pela última vez em:



