
Tamanho e Participação do Mercado de Equipamentos de Processamento de Minerais da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 6.66 Milhões de dólares |
| Tamanho do Mercado (2031) | 9.12 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.51 % |
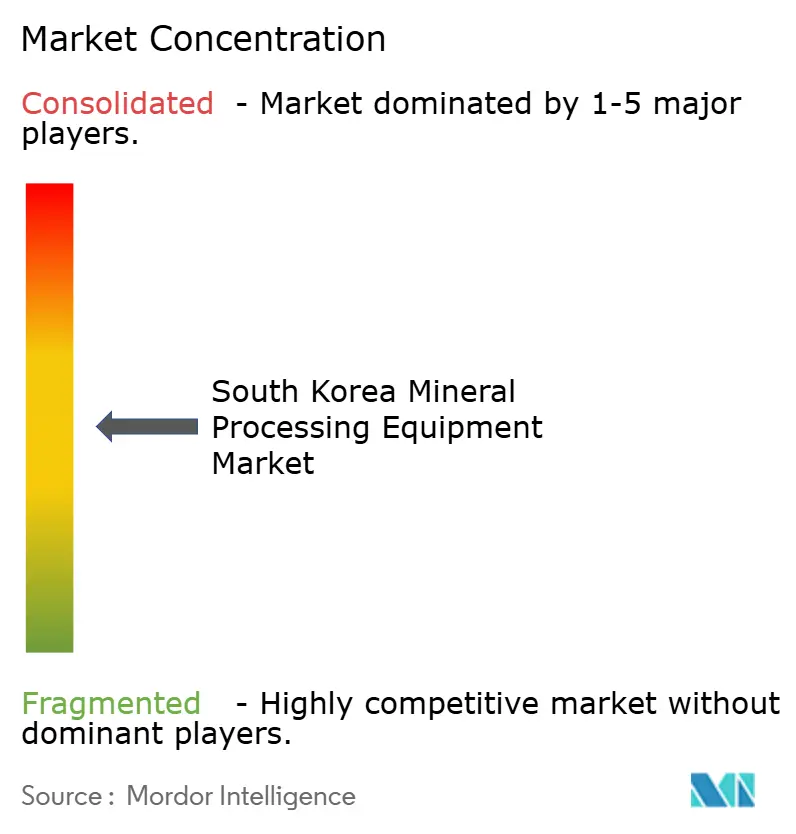
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Processamento de Minerais da Coreia do Sul por Mordor Intelligence
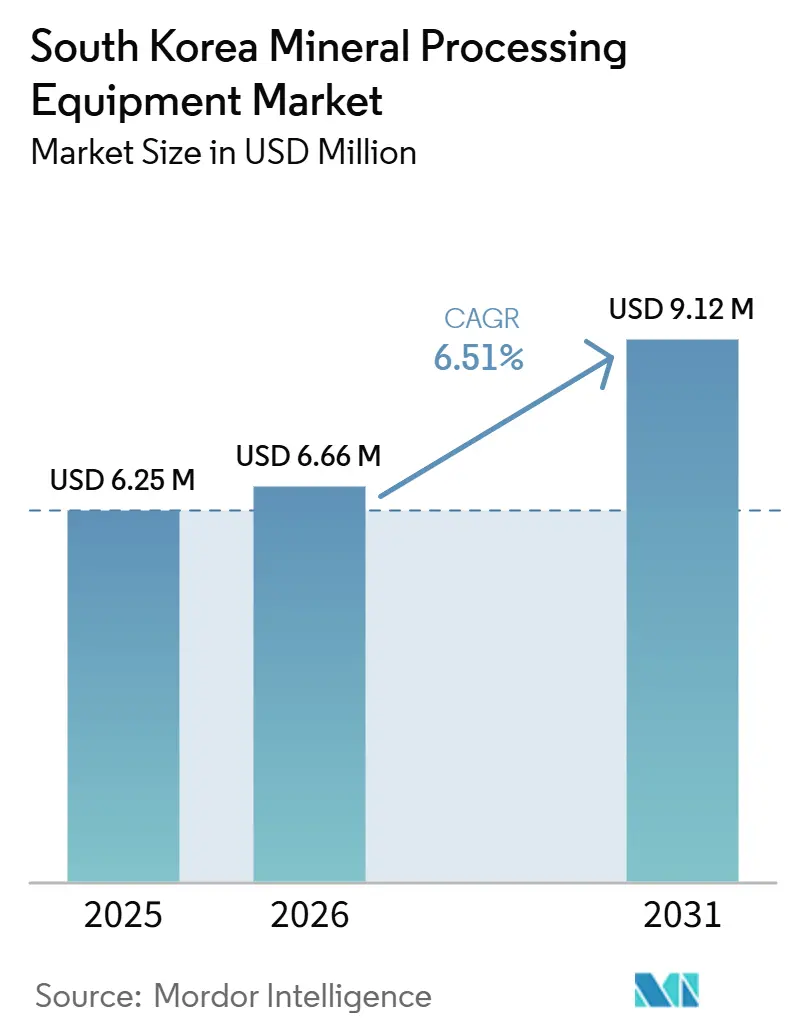
O tamanho do mercado de equipamentos de processamento mineral da Coreia do Sul foi avaliado em 6,25 milhões de USD em 2025 e estima-se que cresça de 6,66 milhões de USD em 2026 para atingir 9,12 milhões de USD até 2031, a um CAGR de 6,51% no período de 2026-2031. O impulso de Seul pela autossuficiência em metais para baterias, a revitalização da mina de tungstênio de Sangdong e os incentivos fiscais do governo — voltados a reduzir significativamente os custos das linhas de processamento avançado — estão impulsionando esse crescimento. À medida que novas capacidades para lítio, terras raras e reciclagem de baterias emergem, há uma demanda crescente por rolos de moagem de alta pressão, separadores eletrostáticos e cascatas de extração por solvente. Além disso, as atualizações obrigatórias em barragens de rejeitos estão estimulando um boom nos sistemas de desaguamento. Em outro fronte, o aumento acentuado nas tarifas de eletricidade está acelerando a transição para plantas totalmente automatizadas e energeticamente eficientes, com ênfase no monitoramento de condições baseado em inteligência artificial e nas operações sem presença humana.
Principais Conclusões do Relatório
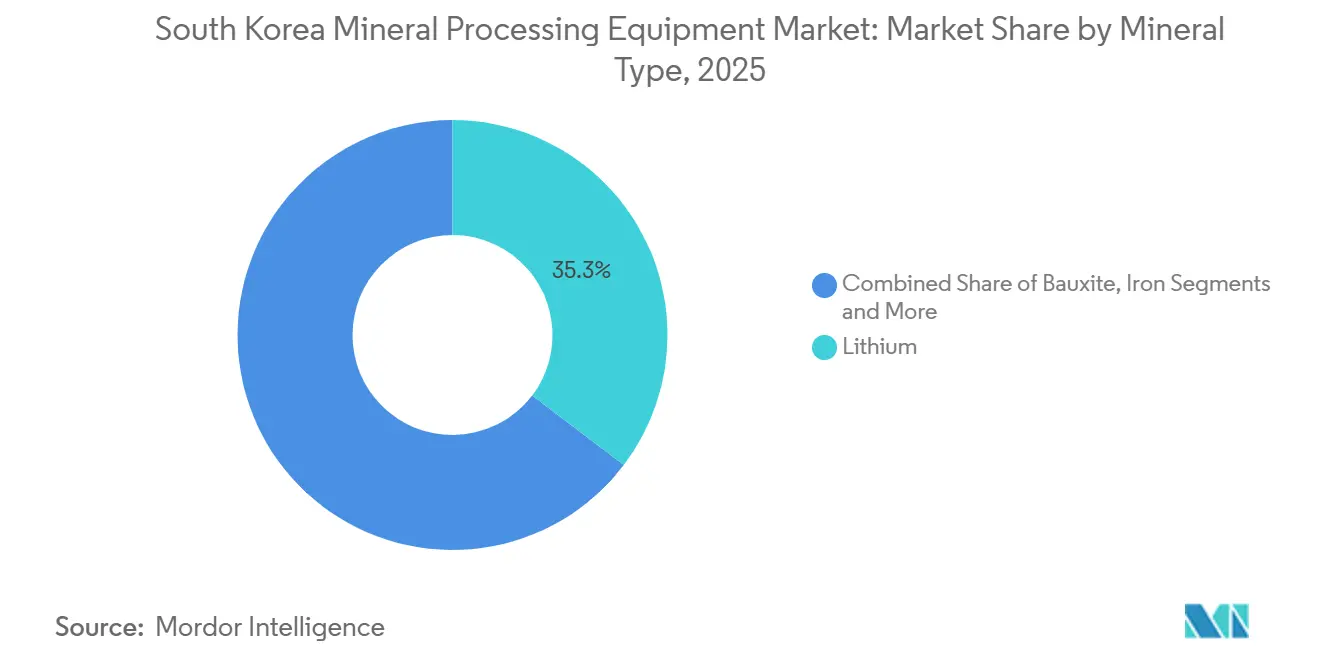
- Por tipo de mineral, o processamento de lítio liderou com 35,34% da participação do mercado de equipamentos de processamento mineral da Coreia do Sul em 2025, enquanto os óxidos de terras raras registraram o crescimento mais rápido, avançando a um CAGR de 9,46% até 2031.
- Por tipo de equipamento, as britadeiras comandaram 28,72% do faturamento de 2025, enquanto os sistemas de desaguamento de rejeitos têm previsão de crescer a um CAGR de 9,23% até 2031.
- Por método de mineração, as operações de superfície responderam por 64,26% da participação na receita em 2025, ao passo que a mineração subterrânea tem previsão de crescer a um CAGR de 10,28% até 2031.
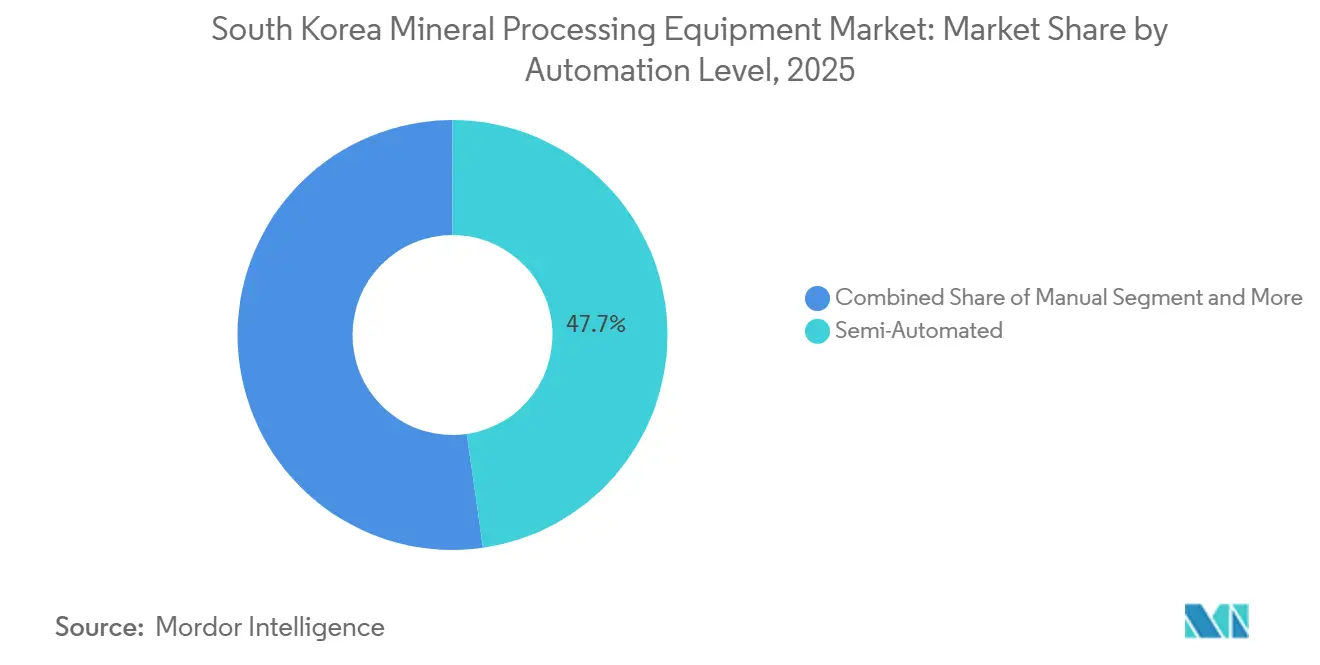
- Por nível de automação, as unidades semiautomatizadas comandaram 47,74% dos gastos de 2025, mas os sistemas totalmente automatizados devem registrar um CAGR de 10,37% no período de 2026-2031.
- Por modelo de aquisição, os equipamentos novos responderam por 71,19% da receita de 2025, e o segmento de pós-venda tem projeção de crescimento a um CAGR de 9,43% durante o período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Processamento de Minerais da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom dos Metais para Baterias | +1.8% | Províncias de Gyeonggi e Gangwon | Médio prazo (2 a 4 anos) |
| Incentivos Fiscais | +1.2% | Nacional, regiões de mineração estratégica | Curto prazo (≤ 2 anos) |
| Demanda por Reciclagem | +0.9% | Clusters industriais em Gyeonggi e Chungcheong do Sul | Médio prazo (2 a 4 anos) |
| Atualizações de Barragens de Rejeitos | +0.7% | Áreas de mineração ativas, notadamente a Província de Gangwon | Longo prazo (≥ 4 anos) |
| Estocagem Estratégica | +0.6% | Reservas nacionais e instalações de processamento | Longo prazo (≥ 4 anos) |
| Monitoramento de Condições por Inteligência Artificial | +0.4% | Operações de mineração avançadas em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção de Minerais para o Suprimento de Metais para Baterias
A estratégia de eletrificação da Coreia do Sul desencadeia uma cascata de investimentos em processamento mineral, especialmente em linhas de extração de hidróxido de lítio, sulfato de níquel e terras raras. O complexo de hidróxido de lítio da POSCO em Gwangyang, avaliado em KRW 760 bilhões, tem como meta 43.000 toneladas por ano e depende de módulos robustos de britagem, moagem e hidrometalurgia[1]"Atualização do Projeto de Hidróxido de Lítio de Gwangyang,", POSCO Holdings, posco.com. Os programas nacionais de aquisição que priorizam 10 minerais estratégicos garantem visibilidade de demanda plurianual para unidades de separação, filtração e secagem. Além disso, cada refinaria adicional de precursores de baterias estimula pedidos paralelos de alimentadores, transportadores e estações de ensacamento, criando um efeito multiplicador em todo o mercado de equipamentos de processamento mineral da Coreia do Sul. As metas governamentais de reduzir a dependência de importações de minerais críticos de 80% para 50% até 2030 consolidam ainda mais um pipeline estável de contratos de equipamentos para projetos greenfield e brownfield.
Incentivos Fiscais Expansionistas para a Modernização da Mineração Doméstica
O código tributário atualizado introduz incentivos significativos, incluindo créditos substanciais para equipamentos, depreciação integral no primeiro ano para equipamentos relacionados à inteligência artificial e generosas deduções de P&D. Essas medidas reduzem significativamente o custo da transição para fábricas inteligentes. As startups que operam em complexos industriais RE100 se beneficiam de isenções de imposto de renda estendidas, seguidas de alívio parcial nos anos subsequentes. Essas vantagens fiscais estão impulsionando investimentos em britadeiras digitais, alimentadores habilitados para IoT e transportadores conectados à nuvem. Consequentemente, proprietários de pedreiras de médio porte estão entrando em ciclos de despesas de capital antes do previsto.
Aumento da Demanda por Plantas de Reciclagem de Subprodutos Industriais
O apoio governamental ao polo de reciclagem de baterias de Chungbuk está impulsionando o aumento da demanda por equipamentos essenciais, incluindo trituradores, separadores magnéticos e reatores hidrometalúrgicos. As colaborações da SK Ecoplant com empresas como BMW, Ascend Elements e a joint venture LG-Toyota destacam como os recicladores estão obtendo materiais de sucata internacionalmente e processando-os domesticamente. Essa abordagem garante a segurança do estoque de matéria-prima, ao mesmo tempo que fomenta uma demanda constante por sistemas de processamento modulares.
Atualizações Obrigatórias de Barragens de Rejeitos Impulsionando Retrofits de Equipamentos
As novas regras da Lei de Conservação do Ambiente Hídrico determinam o monitoramento em tempo real da qualidade da água e padrões mais rigorosos de efluentes. Como resultado, as pedreiras de calcário e grafite agora são obrigadas a investir em peneiras de desaguamento, espessadores e plantas de preenchimento em pasta, levando a um aumento significativo em seus gastos de capital greenfield. Embora essas regulamentações desviem temporariamente recursos de investimentos voltados ao aumento de produtividade, elas também garantem um fluxo de receita consistente de longo prazo para os fabricantes de equipamentos de gestão hídrica [2]"Soluções de Gestão Hídrica para Minas,", Veolia Korea, veolia.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras de Gases de Efeito Estufa e Água | -0.8% | Nacional, fiscalização mais rigorosa em zonas industriais | Curto prazo (≤ 2 anos) |
| Tarifas de Energia Elevadas | -0.5% | Nacional, afetando particularmente o processamento intensivo em energia | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos em Mecatrônica | -0.4% | Clusters industriais em Gyeonggi, Gangwon e províncias de Chungcheong | Médio prazo (2 a 4 anos) |
| Risco de Dependência de Importações | -0.3% | Nacional, afetando ciclos de manutenção e substituição de equipamentos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Emissão de Gases de Efeito Estufa e Descarga de Água Cada Vez Mais Rigorosas
O Sistema Integrado de Gestão Ambiental da Coreia, por meio de suas licenças unificadas, estende significativamente os prazos dos projetos. Essas licenças determinam o uso de equipamentos de supressão de poeira, transportadores fechados e circuitos de água em circuito fechado. Embora a conformidade sobrecarregue o capital de giro e desacelere os ciclos de substituição em sites menores, ela simultaneamente impulsiona as vendas de equipamentos de controle ambiental.
Tarifas Elevadas de Eletricidade Industrial
As tarifas industriais aumentaram significativamente, reduzindo as margens de britagem e moagem e desestimulando a atualização de máquinas de alto consumo energético. Os operadores estão priorizando acionamentos de alta eficiência, alimentadores de frequência variável e moagem sem presença humana para gerenciar os custos de energia. No entanto, o aumento nas despesas operacionais (opex) está restringindo as despesas de capital (capex) discricionárias em pedreiras mais antigas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Mineral: A Demanda por Metais para Baterias Sustenta o Valor Enquanto as Terras Raras Aceleram o Ritmo
As instalações de lítio comandaram 35,34% da receita de 2025, impulsionadas pelo projeto Saemangeum da POSCO Future M e pelos planos de cátodo da CNP New Materials. Os óxidos de terras raras estão no caminho para um CAGR de 9,46%, apoiados pela designação da Coreia de minerais de terras raras em sua lista de minerais críticos estratégicos. O manuseio de minério de ferro permanece estável, e a produção de tungstênio da mina de Sangdong está remodelando o tamanho do mercado de equipamentos de processamento mineral da Coreia do Sul para circuitos de cominuição de alta densidade.
O apoio político aos polos de reciclagem de baterias está gerando uma nascente sexta categoria que depende mais de trituradores e reatores de lixiviação do que de britadeiras, diversificando ainda mais o mercado de equipamentos de processamento mineral da Coreia do Sul.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Equipamento: Britadores Primários Dominam os Gastos Enquanto as Tecnologias de Rejeitos Superam o Crescimento
As britadeiras comandaram 28,72% do faturamento de 2025, consolidando seu papel como equipamento de primeira etapa em fluxogramas de ferro, lítio e tungstênio. As operações a céu aberto favoreceram unidades giratórias de serviço pesado com capacidade acima de 10.000 t/h, enquanto os projetos subterrâneos optaram por britadeiras de mandíbula compactas equipadas com capuzes de supressão de poeira para atender aos limites de ventilação. A otimização do consumo de energia por meio de acionamentos de velocidade variável reduziu os índices de kWh por tonelada métrica, incentivando retrofits que estendem o ciclo de vida dos equipamentos além de 20 anos. Os módulos de britadeiras padronizados facilitaram a logística de peças de reposição para minas remotas, permitindo que os distribuidores mantenham em estoque revestimentos de desgaste universais e buchas excêntricas.
Os sistemas de desaguamento de rejeitos registram o CAGR mais rápido de 9,23%, impulsionados por mandatos mais rigorosos de reciclagem de água e códigos de estabilidade de barragens. Filtros de placas de alta pressão que produzem tortas com umidade abaixo de 15% substituem as arquiteturas tradicionais de espessador-lagoa, reduzindo a área ocupada e liberando terreno para recuperação. As instalações atualizam para conjuntos de sensores inteligentes que registram a densidade do underflow e a vibração da bomba de alimentação, permitindo ajustes em tempo real que reduzem os custos de polímeros. Os rejeitos desaguados encontram uso secundário no preenchimento em pasta cimentada, vinculando os investimentos em desaguamento aos ganhos de produtividade subterrânea. À medida que as minas buscam conformidade com os seguros segundo os padrões globais de gestão responsável, os fornecedores que agrupam software de monitoramento com pacotes mecânicos ganham vantagem competitiva.
Por Método de Mineração: Operações de Superfície Sustentam o Volume Enquanto Minas Subterrâneas Automatizadas Aceleram
A mineração de superfície manteve uma participação de 64,26% em 2025, pois as cavas de minério de ferro, calcário e agregados dependem de frotas de caminhões e escavadeiras com boa relação custo-benefício e estações de britagem fixas. Os pedidos de equipamentos se concentram em alimentadores de avental de alta capacidade, transportadores aéreos e unidades móveis de dimensionamento em cava que se adequam à economia da relação de decapeamento. As atualizações ambientais, como a supressão de poeira por névoa e motores diesel de baixa emissão, permitem que os operadores cumpram as normas locais sem reduzir as taxas de produção. O software de gestão de frota integra o despacho por GPS e a pesagem de carga útil, melhorando os tempos de ciclo nas vias de transporte e reduzindo o consumo de combustível.
A mineração subterrânea está se expandindo mais rapidamente, com um CAGR de 10,28%, à medida que os depósitos de tungstênio, molibdênio e terras raras passam da fase de manutenção para a comercialização. Os veículos de carga, transporte e descarga elétricos a bateria com pacotes de troca rápida reduzem o consumo de energia de ventilação, justificando o investimento em bancos de carregadores e balizas de gerenciamento de tráfego automatizado. As frentes de perfuração e detonação utilizam lanças de jumbo guiadas por LiDAR, reduzindo o excesso de escavação e economizando explosivos. Os sistemas de manuseio de minério por transportador substituem o transporte a diesel em veios estreitos, aumentando a consistência do rendimento. Drones de levantamento autônomos transmitem varreduras de cavidades em 3D para suítes de planejamento de minas, permitindo decisões geotécnicas rápidas que mantêm a extração de minério alinhada com as metas de alimentação do moinho.
Por Nível de Automação: Linhas Semiautomatizadas Dominam Hoje; A Autonomia Total Captura Ganhos Futuros
As plantas semiautomatizadas responderam por 47,74% da receita de 2025, à medida que os operadores combinam supervisão humana com controle por lógica programável de britadeiras, células de flotação e filtros-prensa. As interfaces homem-máquina com tela sensível ao toque simplificam as sequências de partida, enquanto os painéis SCADA de toda a planta alertam as equipes sobre anomalias de temperatura em mancais, contendo o tempo de inatividade não programado. Os modelos de pessoal híbrido permitem que as empresas treinem técnicos para funções de maior valor em dados, reduzindo a resistência à adoção de tecnologia. Os kits de retrofit, como complementos de classificação óptica de minério e servidores de monitoramento de condições por inteligência artificial, prolongam a vida útil dos equipamentos sem substituição total.
As configurações totalmente automatizadas crescem a um CAGR de 10,37%, lideradas por refinarias de lítio greenfield e polos de separação de terras raras que valorizam a repetibilidade do processo. Os algoritmos de controle avançado de processo em circuito fechado equilibram o pH, a dosagem de reagentes e a densidade da polpa dentro de faixas estreitas, protegendo a pureza do produto necessária para clientes de baterias e semicondutores. Os laboratórios de amostragem robótica entregam resultados de ensaios em menos de uma hora, acelerando os ajustes de granulometria e reagentes. Os gêmeos digitais simulam perfis de desgaste para revestimentos e ciclones, permitindo o despacho de peças just-in-time e reduzindo os custos de estoque. À medida que a escassez de mão de obra e as regulamentações de segurança se intensificam, a justificativa para o capex em operações sem presença humana se fortalece, elevando a demanda por suítes de automação integradas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Aquisição: Equipamentos Novos Ancoram os Gastos, mas os Serviços de Ciclo de Vida Superam o Crescimento
As compras de equipamentos novos responderam por 71,19% dos gastos de 2025, refletindo uma onda de expansões de capacidade em conversão de lítio, beneficiamento de minério de ferro e projetos de reinício de tungstênio. Os contratos EPC turnkey agrupam serviços de engenharia, aquisição e comissionamento que aceleram os cronogramas dos projetos para cumprir os prazos apertados de fornecimento de baterias. Os bens de capital se beneficiam de isenções fiscais e subsídios estatais, reduzindo as taxas mínimas de retorno para os desenvolvedores de minas. Os moinhos primários de alto rendimento e as células de flotação representam os maiores itens de linha individuais, frequentemente financiados por esquemas de pagamento diferido apoiados pelos fornecedores.
Os serviços de pós-venda e peças de reposição têm projeção de crescimento a um CAGR mais rápido de 9,43% até 2031, à medida que os operadores priorizam o tempo de atividade em detrimento da substituição total. As plataformas de manutenção preditiva alimentam dados de vibração e análise de óleo em análises baseadas em nuvem, acionando o reabastecimento automático de componentes críticos, como painéis de peneira, impulsores de bomba e mantos de britadeira. As equipes de campo dos fabricantes de equipamentos originais executam campanhas de revestimento de moinhos durante as paradas programadas, agrupando mão de obra, ferramentas e fornecimento de revestimentos em contratos combinados. Os acordos de serviço baseados em desempenho garantem metas de rendimento ou consumo de energia, alinhando os incentivos dos fornecedores com a economia da planta. Essa mudança converte o capex outrora cíclico em receita recorrente estável, aprofundando a colaboração entre fornecedor e operador ao longo do ciclo de vida do ativo.
Análise Geográfica
No triângulo industrial costeiro da Coreia — composto por Pohang, Saemangeum e a Baía de Gwangyang — novas plantas de metais para baterias estão surgindo. Esses polos estão centralizando pedidos de pacotes de moagem fina, esferonização e extração por solvente. Enquanto isso, os cinturões de calcário do interior em torno de Danyang, Taebaek e Chungbuk são fundamentais, pois abrigam britadeiras, peneiras e equipamentos de desaguamento. Espera-se que esses locais do interior respondam pela maior parte dos gastos em mineração de superfície.
A Província de Gangwon está emergindo como líder em automação subterrânea. É sede da mina de tungstênio de Sangdong e está pilotando iniciativas pioneiras de mineração inteligente habilitadas por 5G. A proximidade da região a um pool de mão de obra qualificada e à infraestrutura LTE facilita a integração de sondas de perfuração e carregadeiras totalmente automatizadas, impulsionando assim a demanda por salas de controle baseadas em inteligência artificial.
Os portos do sul, como Ulsan e Yeosu, designados para complexos RE100, estão colhendo os benefícios de incentivos fiscais aprimorados. Esses benefícios estão atraindo recicladores de médio porte, que preferem unidades de processo modulares e conteinerizadas com custos mínimos de instalação. Essa tendência está diversificando o mercado de equipamentos de processamento mineral da Coreia do Sul, mantendo ao mesmo tempo uma trajetória de crescimento constante.
Cenário Competitivo
Os fabricantes de equipamentos originais globais como Metso, Sandvik, Weir, FLSmidth e Komatsu Ltd. lideram em tecnologias de cominuição e separação em grande escala. Enquanto isso, as empresas locais Wellcron Hantec e HAEIN, com suas extensas redes de filiais, atendem rapidamente às lacunas de serviço. Em um movimento estratégico, a Weir atualizou sua fundição ESCO na China, reduzindo os custos de fundição e aprimorando sua vantagem competitiva no mercado de agregados sensível a preços da Coreia.
O sucesso do AutoMine da Sandvik na Asia Cement não apenas destaca sua expertise em automação de perfuração, mas também garante um fluxo constante de receita de serviços. O posicionamento estratégico da Metso de moinhos SAG e de bolas em Sangdong a coloca em posição vantajosa para as fases futuras de expansão. A Emerson Korea está se estabelecendo no domínio de sensores de retrofit e análises, oferecendo soluções que se integram a linhas legadas e prometem retornos rápidos.
O financiamento de clusters governamentais está direcionando pedidos futuros para fornecedores com fabricação local ou parcerias de P&D. Em resposta, os fabricantes de equipamentos originais multinacionais estão cada vez mais buscando joint ventures e acordos de licenciamento para aproveitar esses subsídios. Essa mudança estratégica está prestes a intensificar a concorrência, ao mesmo tempo que enriquece o panorama tecnológico do setor de equipamentos de processamento mineral da Coreia do Sul.
Líderes do Setor de Equipamentos de Processamento de Minerais da Coreia do Sul
-
Metso Oyj
-
FLSmidth A/S
-
Sandvik AB
-
Weir Group PLC
-
Komatsu Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: O MOTIE identificou todas as 17 terras raras como críticas, garantiu empréstimos para desenvolvimento de recursos no exterior no valor de KRW 67,5 bilhões e estabeleceu um fundo dedicado de P&D para terras raras a fim de aprimorar as capacidades domésticas e reduzir a dependência de importações. Essa iniciativa visa fortalecer a cadeia de suprimentos e garantir a disponibilidade sustentável desses materiais críticos.
- Março de 2025: A Atlas Copco reforçou sua produção local de compressores ao adquirir a Kyungwon Machinery Industry Co., um movimento voltado a aprimorar suas capacidades de fabricação e fortalecer sua presença no mercado regional.


Escopo do Relatório do Mercado de Equipamentos de Processamento de Minerais da Coreia do Sul
O relatório do mercado de equipamentos de processamento mineral da Coreia do Sul é segmentado por tipo de mineral (bauxita, ferro, lítio, óxidos de terras raras e outros), tipo de equipamento (britadeiras, moinhos e trituradores, alimentadores, transportadores, perfuratrizes e rompedores, separadores (magnéticos, eletrostáticos), peneiras e ciclones, sistemas de desaguamento de rejeitos e outros), método de mineração (mineração de superfície, mineração subterrânea e mineração marinha e por dragagem), nível de automação (manual, semiautomatizado e totalmente automatizado) e modelo de aquisição (equipamentos novos e pós-venda/peças de reposição). As previsões de mercado são fornecidas em termos de valor (USD).
| Bauxita |
| Ferro |
| Lítio |
| Óxidos de Terras Raras |
| Outros |
| Britadores |
| Moinhos e Trituradores |
| Alimentadores |
| Transportadores |
| Perfuratrizes e Rompedores |
| Separadores (Magnéticos, Eletrostáticos) |
| Peneiras e Ciclones |
| Sistemas de Desaguamento de Rejeitos |
| Outros |
| Mineração de Superfície |
| Mineração Subterrânea |
| Mineração Marinha e por Dragagem |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Equipamento Novo |
| Pós-venda / Peças de Reposição |
| Por Tipo de Mineral | Bauxita |
| Ferro | |
| Lítio | |
| Óxidos de Terras Raras | |
| Outros | |
| Por Tipo de Equipamento | Britadores |
| Moinhos e Trituradores | |
| Alimentadores | |
| Transportadores | |
| Perfuratrizes e Rompedores | |
| Separadores (Magnéticos, Eletrostáticos) | |
| Peneiras e Ciclones | |
| Sistemas de Desaguamento de Rejeitos | |
| Outros | |
| Por Método de Mineração | Mineração de Superfície |
| Mineração Subterrânea | |
| Mineração Marinha e por Dragagem | |
| Por Nível de Automação | Manual |
| Semiautomatizado | |
| Totalmente Automatizado | |
| Por Modelo de Aquisição | Equipamento Novo |
| Pós-venda / Peças de Reposição |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de processamento mineral da Coreia do Sul em 2026?
O tamanho do mercado de equipamentos de processamento mineral da Coreia do Sul é estimado em 6,66 milhões de USD em 2026, com previsão de CAGR de 6,51% até 2031.
Qual mineral impulsiona a maior demanda por equipamentos?
As instalações de lítio lideraram a demanda em 2025, capturando 35,34% da receita à medida que novas plantas de grafite esférico e cátodo LFP entraram em operação.
Por que se espera que a mineração subterrânea cresça mais rapidamente do que a mineração de superfície?
Os avanços em automação reduzem os custos de extração subsuperficial, impulsionando um CAGR previsto de 10,28% para as operações subterrâneas.
Como os incentivos fiscais apoiam a modernização de equipamentos?
Subsídios que cobrem até 80% dos gastos de capital e isenções fiscais de sete anos aceleram a substituição de maquinário legado.
Qual modelo de aquisição apresenta crescimento mais forte?
Os serviços de pós-venda e peças de reposição estão se expandindo a um CAGR de 9,43%, refletindo a mudança em direção à receita de serviços de ciclo de vida.
Página atualizada pela última vez em:



