
Tamanho e Participação do Mercado de Alternativas a Laticínios da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
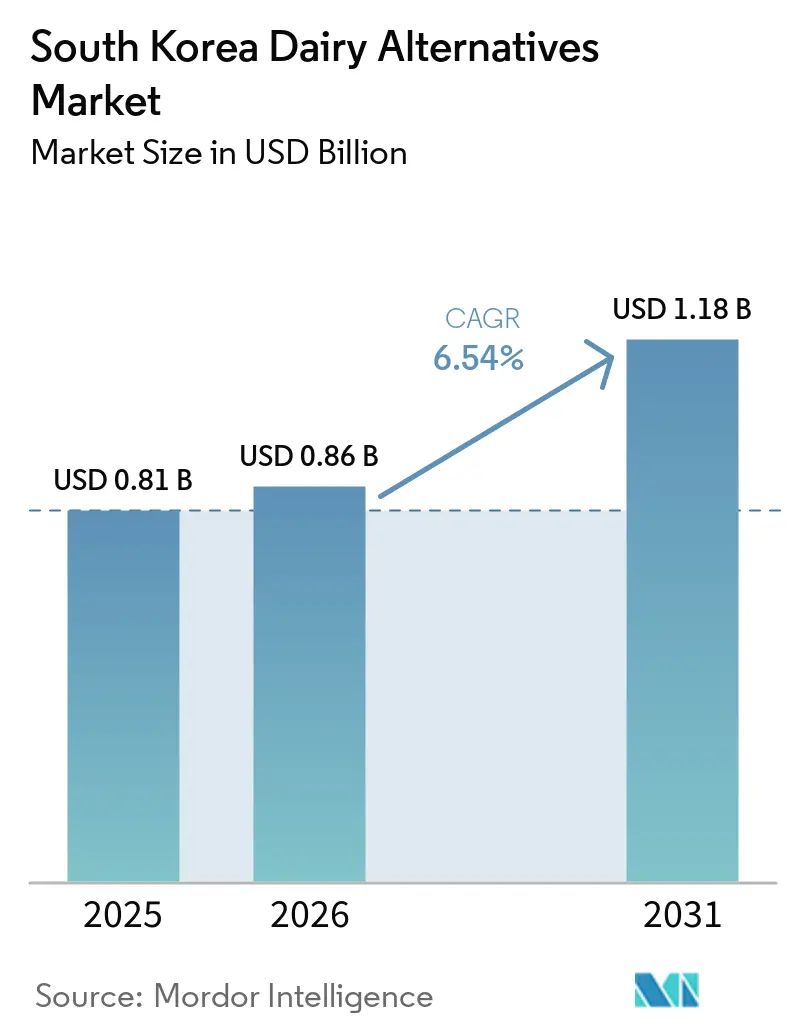
| Tamanho do mercado no ano base (2025) | 0.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.54 % |
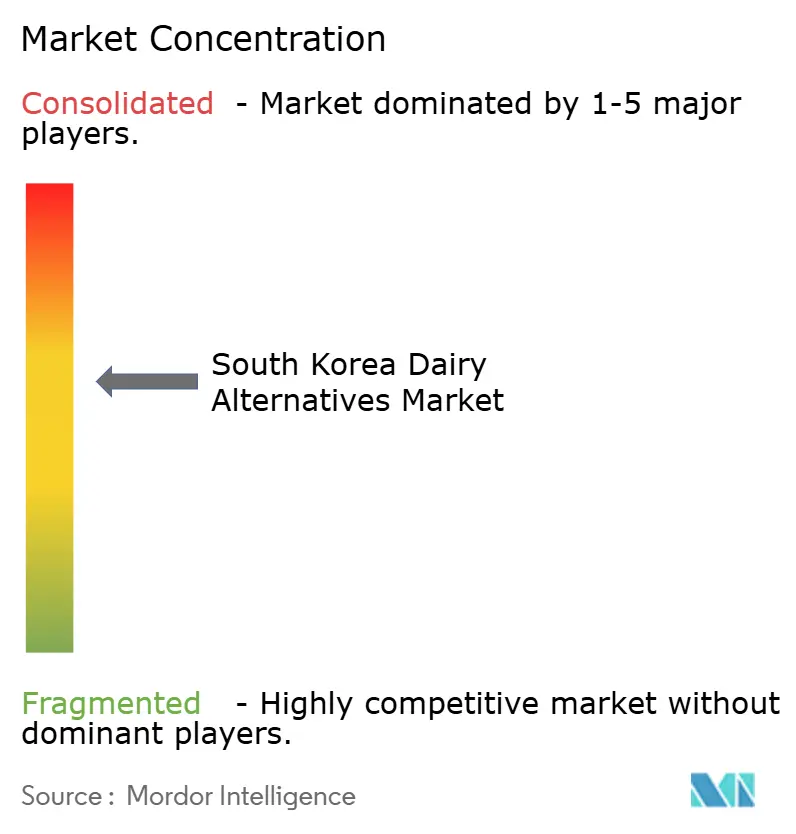
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alternativas a Laticínios da Coreia do Sul por Mordor Intelligence
O tamanho do mercado de alternativas ao leite da Coreia do Sul foi avaliado em 0,81 bilhões de USD em 2025 e deve atingir 0,86 bilhões de USD em 2026 e 1,18 bilhões de USD até 2031, crescendo a um CAGR de 6,54% no período de 2026 a 2031. O menor consumo de leite branco criou espaço para bebidas que atendem às mudanças nas preferências nutricionais e de estilo de vida, enquanto o leite convencional enfrenta maior concorrência de preços após as mudanças tarifárias em 2026. O mercado de alternativas ao leite da Coreia do Sul é liderado por produtos que se adequam aos hábitos de consumo cotidianos, em vez de uso especializado ocasional. Os produtores estão respondendo com listas de ingredientes mais simples, narrativas de matérias-primas domésticas e formatos adequados ao varejo e às cafeterias. O mercado de alternativas ao leite da Coreia do Sul também se beneficia do teste impulsionado por cafeterias, que pode se traduzir em compras repetidas para consumo doméstico. A disponibilidade de insumos, o sabor e o preço premium dos produtos de origem vegetal continuam sendo limitações práticas para uma adoção mais ampla.
Principais Conclusões do Relatório
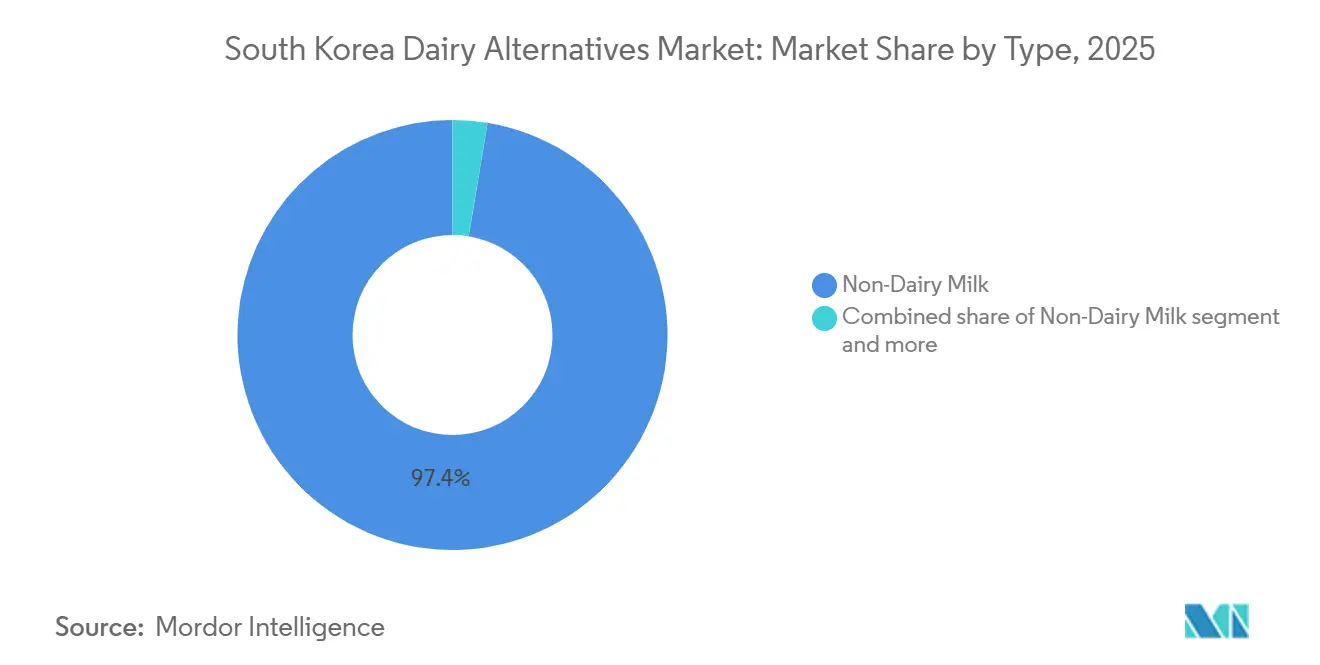
- Por tipo, o Leite Não Lácteo detinha 97,46% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025, enquanto o Leite Não Lácteo registrou o maior CAGR projetado de 6,86% até 2031.
- Por sabor, Sem Sabor detinha 41,04% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025, enquanto Com Sabor registrou o maior CAGR projetado de 7,45% até 2031.
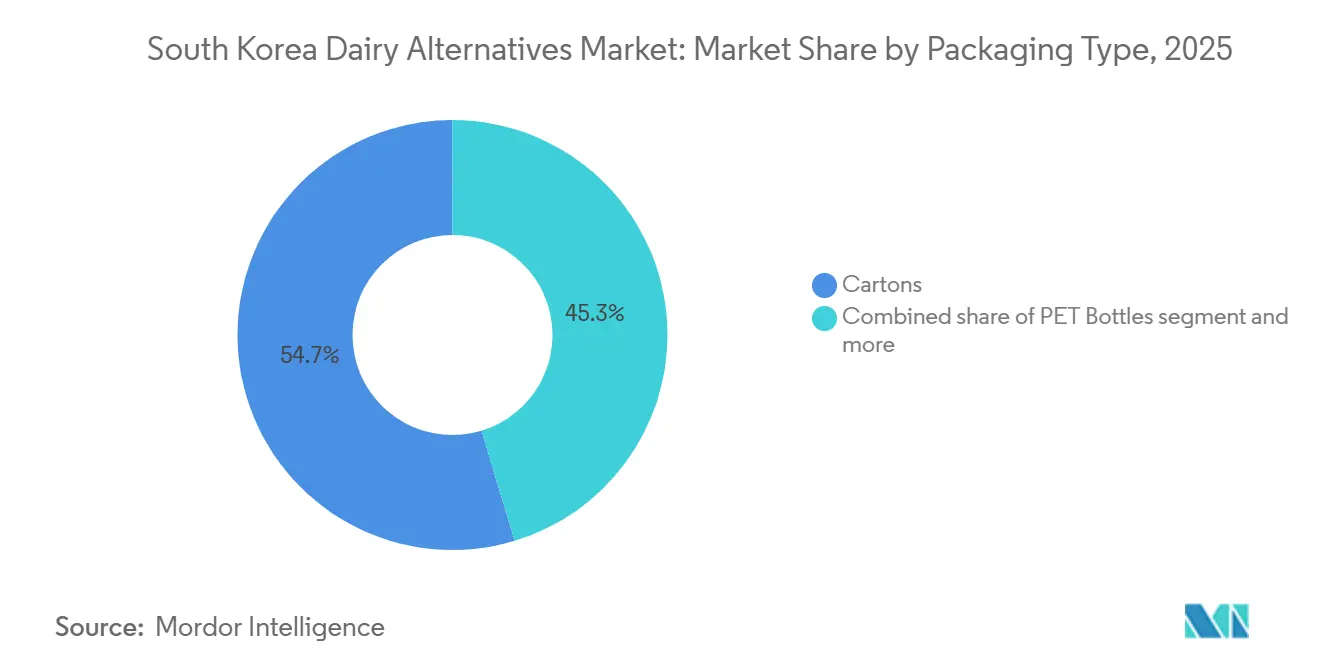
- Por tipo de embalagem, Caixas detinham 54,67% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025, enquanto Garrafas PET registraram o maior CAGR projetado de 7,23% até 2031.
- Por canal de distribuição, o Canal Off-Trade detinha 96,88% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025, enquanto o Canal On-Trade registrou o maior CAGR projetado de 6,87% até 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Interesse em Saúde e Bem-Estar | +1.8% | Nacional, com concentração em Seul e Gyeonggi-do | Médio prazo (2-4 anos) |
| Mudança em Direção a Dietas com Foco em Vegetais | +1.3% | Nacional, liderado por millennials urbanos e Geração Z em Seul, Busan e Incheon | Longo prazo (≥ 4 anos) |
| Apoio Governamental e da Indústria à Inovação de Base Vegetal | +0.7% | Nacional, com centros de inovação na Província de Jeonbuk e em Seul | Médio prazo (2-4 anos) |
| Forte Cultura de Cafeterias e Café | +1.2% | Nacional, concentrado em Seul, Gyeonggi-do e principais centros urbanos | Curto prazo (≤ 2 anos) |
| Avanços em Tecnologia Alimentar | +0.6% | Nacional, com ganhos iniciais em clusters de fermentação de precisão | Longo prazo (≥ 4 anos) |
| Crescente Preocupação com o Bem-Estar Animal | +0.4% | Nacional, mais proeminente entre consumidores urbanos e mais jovens | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Interesse em Saúde e Bem-Estar
O conforto digestivo continua sendo uma razão importante para os consumidores coreanos considerarem alternativas ao leite. Os produtos de origem vegetal podem abordar preocupações relacionadas à lactose sem exigir que os consumidores abram mão de ocasiões de consumo de bebidas familiares. O sabor continua sendo a principal consideração de compra para alimentos de origem vegetal na Coreia do Sul, com nutrição e rotulagem logo em seguida. Essa combinação favorece produtos que oferecem tanto sabor aceitável quanto uma proposta nutricional clara. Os produtores no mercado de alternativas ao leite da Coreia do Sul estão, portanto, priorizando proteínas, probióticos e formulações mais simples. Essas características podem ampliar a demanda além dos consumidores que se identificam ativamente com dietas de origem vegetal.
Mudança em Direção a Dietas com Foco em Vegetais
A alimentação com foco em vegetais recebeu maior atenção pública durante a temporada de boknal de 2025, quando campanhas e eventos públicos destacaram alternativas às refeições tradicionais ricas em carne. A mudança é relevante porque o boknal tem uma forte associação cultural com pratos convencionais à base de animais. Orientações sobre refeições de base vegetal também estavam presentes em todos os 17 escritórios metropolitanos e provinciais de educação em 2024. As orientações recomendavam refeições escolares de base vegetal de 1 a 2 vezes por mês. A exposição regular nas escolas pode tornar esses alimentos mais familiares em todas as regiões. Isso apoia uma base de consumidores de longo prazo para o mercado de alternativas ao leite da Coreia do Sul.
Apoio Governamental e da Indústria à Inovação de Base Vegetal
A Coreia do Sul promulgou a Lei de Promoção da Indústria de Tecnologia Alimentar em dezembro de 2024. A legislação estabeleceu uma base política dedicada para clusters de tecnologia alimentar, centros de apoio à pesquisa e aplicações de melhoria regulatória. Um centro de apoio à pesquisa de alimentos de base vegetal estava programado para abrir em 2026. A Província de Jeonbuk e a Embaixada dos Países Baixos em Seul também assinaram um memorando de entendimento em 2025 para apoiar a inovação em proteínas alimentares. Essas ações podem melhorar o acesso a redes de pesquisa e esclarecer caminhos para a inovação. Elas também apoiam o mercado de alternativas ao leite da Coreia do Sul ao incentivar o desenvolvimento de produtos além das bebidas de soja já estabelecidas.
Forte Cultura de Cafeterias e Café
As cafeterias apresentam aos consumidores bebidas de aveia e amêndoa em bebidas à base de espresso já familiares. Esse ambiente reduz o risco percebido de experimentar um novo produto, pois o formato da bebida já é bem compreendido. O leite de aveia Amazing Haute Barista da Maeil Co. Ltd estava disponível em 7.600 cafeterias em todo o país em 2024 e registrou crescimento de vendas de 38% naquele ano. A alta densidade de cafeterias na Coreia do Sul apoia o posicionamento premium dos leites de origem vegetal, enquanto as plataformas de comércio eletrônico permitem que os consumidores repliquem bebidas no estilo de cafeteria em casa. Por exemplo, de acordo com o Ministério da Segurança Alimentar e de Medicamentos, mais de 966.200 restaurantes estavam em operação na Coreia do Sul [1]. Esse extenso ecossistema de serviços de alimentação, particularmente a prevalência de cafeterias, desempenha um papel fundamental no estímulo à demanda por alternativas ao leite por meio de serviços de bebidas em alto volume e adaptações de cardápios de base vegetal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limitações de Sabor e Textura | -0.8% | Nacional, afetando particularmente as compras repetidas entre flexitarianos | Curto prazo (≤ 2 anos) |
| Percepção dos Produtos de Origem Vegetal como Altamente Processados | -0.6% | Nacional, concentrado entre consumidores mais velhos e consumidores focados em saúde | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Certas Variedades | -0.4% | Regional, mais acentuada fora de Seul e Gyeonggi-do | Curto prazo (≤ 2 anos) |
| Vulnerabilidades na Cadeia de Suprimentos | -0.5% | Nacional, com exposição à volatilidade dos preços de commodities globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Sabor e Textura
A aceitação do consumidor depende de se uma bebida de origem vegetal tem bom desempenho no consumo rotineiro e no uso com café. Pesquisas sobre leite de origem vegetal constataram que percepções de artificialidade e neofobia alimentar podem reduzir a disposição de adotar esses produtos. Essa questão é especialmente relevante quando os consumidores comparam os produtos diretamente com o leite de origem animal. Uma primeira experiência ruim pode limitar a compra repetida mesmo que o produto tenha informações nutricionais favoráveis. O mercado de alternativas ao leite da Coreia do Sul, portanto, tem um forte incentivo para melhorar o sabor, a sensação na boca e a funcionalidade. Formulações mais simples também podem reduzir a preocupação de que as alternativas ao leite sejam altamente processadas. Essas mudanças são importantes para atrair consumidores flexitarianos que não têm um compromisso dietético firme com produtos de origem vegetal.
Percepção dos Produtos de Origem Vegetal como Altamente Processados
A percepção dos produtos de origem vegetal como altamente processados é um fator limitante para o mercado de alternativas ao leite da Coreia do Sul. Os consumidores expressam preocupações com aditivos, estabilizantes, emulsificantes e fortificantes em produtos como leite de soja, amêndoa e aveia, frequentemente os vendo como artificiais apesar das alegações de rótulo limpo. Muitos preferem produtos lácteos naturais e tradicionais ou fermentados não processados como o doenjang, impulsionados pelo ceticismo consciente em relação à saúde em relação a alimentos ultraprocessados associados a riscos metabólicos. Essa percepção é particularmente forte entre os grupos demográficos mais velhos e as populações rurais, como as de Jeolla, que valorizam o processamento mínimo. Como resultado, a adoção de iogurtes e queijos não lácteos, que dependem de gomas para textura, permanece limitada. No entanto, os millennials urbanos estão cada vez mais impulsionando a demanda por transparência, favorecendo produtos com listas de ingredientes mais curtas e formulações naturais aprimoradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Leite Não Lácteo Ancora a Demanda Enquanto as Categorias Especializadas Constroem DiferenciaçãoO leite não lácteo representou 97,46% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025. O leite de soja continua sendo central porque já é familiar para muitos consumidores como bebida cotidiana. O leite de aveia ganhou atenção por meio do uso em cafeterias, enquanto o leite de amêndoa é posicionado com mais frequência em ofertas premium. O tamanho do mercado de alternativas ao leite da Coreia do Sul para leite não lácteo é sustentado pelo reabastecimento no varejo, em vez de experimentação única. O produto Premium Grade Domestic Soymilk da Pulmuone utilizou 96,37% de suco de soja doméstico integralmente moído e 3 ingredientes.
O leite não lácteo também é o tipo de crescimento mais rápido, com um CAGR projetado de 6,86% até 2031. Seu crescimento a partir de uma base estabelecida mostra que a renovação de produtos continua sendo possível na maior categoria. A Maeil Co. Ltd lançou o Sangha Farm Bean Water Soymilk em agosto de 2026 com variedades de soja preta, artemísia e feijão vermelho feitas de ingredientes agrícolas domésticos. Essas ofertas mostram como os sabores locais podem criar diferenciação dentro de um formato familiar. Queijo não lácteo, sobremesas e iogurte permanecem como categorias menores. Eles fornecem um caminho para os fornecedores atenderem a usos onde o desempenho funcional, a indulgência ou a textura semelhante à do leite podem importar mais do que os hábitos diários de consumo de bebidas.

Por Sabor:
Sem Sabor Lidera Enquanto os Produtos Com Sabor Atraem Novas OcasiõesOs produtos sem sabor detinham 41,04% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025. O leite de soja puro continua sendo uma compra rotineira estabelecida, e o leite de aveia de sabor neutro é adequado para o preparo de café. Essa demanda reflete o valor de produtos que podem se encaixar em diferentes ocasiões diárias sem alterar o sabor de uma refeição ou bebida. Os produtos sem sabor também oferecem às cafeterias uma base confiável para bebidas de espresso. Sua posição de liderança mostra que os formatos simples continuam a sustentar o mercado de alternativas ao leite da Coreia do Sul. Os varejistas podem usar esse segmento para atender às necessidades de bebidas familiares, práticas e versáteis.
As alternativas ao leite com sabor devem se expandir a um CAGR de 7,45% até 2031. Receitas prontas para cafeteria, opções à base de grãos e ingredientes como artemísia, feijão preto e feijão vermelho criam uma razão mais forte para experimentar novas variantes. O lançamento da Maeil Co. Ltd em agosto de 2026 incluiu artemísia e feijão vermelho em uma linha premium de leite de soja. Esses sabores conectam novos produtos com tradições alimentares coreanas reconhecíveis. As linhas com sabor também podem apoiar ofertas sazonais e uma gama mais ampla de cardápios de serviços de alimentação. A expansão do segmento indica que a novidade pode funcionar ao lado do apelo estabelecido do leite de soja puro.
Por Tipo de Embalagem:
Caixas Apoiam a Escala Enquanto as Garrafas PET Ganham RelevânciaAs caixas detinham 54,67% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025. As caixas de longa vida se adequam às necessidades de supermercados, hipermercados e armazenamento doméstico do país. Seu uso é bem adequado para compras repetidas de leite de soja e outras bebidas cotidianas. As caixas também facilitam a distribuição nacional sem uma extensa cadeia de frio. Em setembro de 2025, a Tetra Pak Korea e a Maeil Co. Ltd introduziram uma caixa asséptica comercial com barreira à base de papel para o Maeil Soy Milk 99.9. O produto combinou uma camada protetora de papel com um polímero derivado da cana-de-açúcar.
As garrafas PET são o formato de embalagem de crescimento mais rápido, com um CAGR projetado de 7,23% até 2031. O formato é relevante para usos premium, refrigerados e convenientes de dose única. Além disso, a escalabilidade econômica apoia a introdução de produtos premium com sabor, enquanto os recursos à prova de adulteração constroem confiança entre os consumidores sensíveis a alérgenos. Esse crescimento está alinhado com as metas de sustentabilidade da Coreia do Sul, impulsionado por inovações em reciclagem de rPET e sistemas de depósito. Esses avanços apoiam soluções de embalagem portáteis nos segmentos de comércio eletrônico e serviços de alimentação para consumo imediato. De acordo com o Ministério do Clima, Energia e Meio Ambiente, a Coreia do Sul pretende reduzir a geração de resíduos plásticos em 50% e aumentar a taxa de reciclagem de resíduos plásticos de 34% para 70% até 2030 [2]. Espera-se que essas iniciativas impulsionem ainda mais as adaptações ecológicas das garrafas PET, atendendo à crescente demanda por produtos veganos e de origem vegetal.
Por Canal de Distribuição:
O Canal Off-Trade Impulsiona o Volume Enquanto o Canal On-Trade Expande o TesteO canal off-trade representou 96,88% da participação do mercado de alternativas ao leite da Coreia do Sul em 2025. Supermercados, hipermercados, lojas de conveniência e varejo online continuam sendo as principais rotas para compras rotineiras. Esses canais permitem que os consumidores reabasteçam bebidas familiares sem visitar pontos de venda especializados. As lojas de conveniência são especialmente importantes para os consumidores que buscam produtos imediatos de dose única. A Pulmuone planejou estender seu leite de soja doméstico premium para lojas de conveniência após seu lançamento no início de 2026. O amplo acesso ao varejo continua sendo essencial porque o Leite Não Lácteo é o principal impulsionador de volume da categoria.
Espera-se que o canal on-trade cresça a um CAGR de 6,87% até 2031. As cafeterias especializadas usam leites de origem vegetal de qualidade barista para atender clientes que desejam uma opção sem laticínios com café. As redes de serviços de alimentação estão inovando ao incorporar alternativas ao leite em bebidas e produtos de panificação, aumentando a visibilidade e fomentando o consumo repetido. Essa tendência está alinhada com a crescente conscientização sobre saúde, à medida que os consumidores buscam substitutos sem colesterol e enriquecidos com nutrientes. Além disso, o aumento do veganismo ético e das preferências por refeições sustentáveis está impulsionando o consumo per capita no canal on-trade de alternativas ao leite. De acordo com o Departamento de Agricultura dos Estados Unidos (USDA), os gastos mensais per capita neste setor atingiram USD 139,1, destacando os fortes investimentos em serviços de alimentação que estão acelerando a adoção de alternativas de origem vegetal [3].
Cenário Competitivo
O mercado de alternativas ao leite da Coreia do Sul reflete participantes domésticos de escala significativa ao lado de marcas especializadas e entrantes globais. Califia Farms LLC, Dr. Chung's Food Co. Ltd, Maeil Co. Ltd e Seoul Dairy Cooperative podem aproveitar relacionamentos estabelecidos no varejo e operações de bebidas. A Sahmyook Foods mantém credibilidade junto aos consumidores que há muito associam sua marca à nutrição de origem vegetal. A concorrência se concentra em listas de ingredientes mais simples, posicionamento nutricional e desempenho no uso em serviços de alimentação. Essa combinação deixa espaço para empresas que podem oferecer tanto sabores familiares quanto uma razão distinta para migrar para produtos de maior valor.
A fermentação de precisão está emergindo como uma tecnologia transformadora no mercado, permitindo que startups e empresas ágeis produzam caseínas e proteínas do soro de leite de origem não animal. Essas inovações aprimoram as qualidades sensoriais dos produtos não lácteos, como derretimento, elasticidade e douramento em queijos e iogurtes, abordando as principais barreiras à adoção em massa. Esse avanço tecnológico posiciona os disruptores para competir com os incumbentes nos segmentos premium. Além disso, a fermentação de precisão apoia texturas escaláveis e personalizáveis para produtos como sorvetes veganos, alinhando-se com as demandas éticas dos consumidores e a expansão das cafeterias urbanas.
Fornecedores globais e especializados adicionam pressão em nichos selecionados. Vitasoy, Califia Farms e Oatly contribuem para a escolha do consumidor em formatos de cafeteria e varejo premium. O posicionamento orientado para cafeterias da Oatly é relevante porque o café é uma rota importante para o teste da categoria. O lançamento de embalagens assépticas recicláveis da Seoul Dairy Cooperative em 2025 ilustra como os fornecedores podem competir com base em credenciais de embalagem, além da formulação do produto. O campo competitivo não é dominado por um único produtor. O mercado de alternativas ao leite da Coreia do Sul favorecerá as empresas que puderem combinar amplo acesso com diferenciação de produto credível.
Líderes do Setor de Alternativas a Laticínios da Coreia do Sul
-
Armored Fresh
-
Blue Diamond Growers
-
Califia Farms LLC
-
Dr. Chung's Food Co. Ltd
-
Maeil Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Sul-Coreano de Alternativas ao Laticínio Empresas cobertas neste relatório
- Armored Fresh
- Blue Diamond Growers
- Califia Farms LLC
- Dr. Chung's Food Co. Ltd
- Hanmi Healthcare Inc.
- Maeil Co. Ltd
- Namyang Dairy Products Co. Ltd
- Otsuka Holdings Co. Ltd
- Sahmyook Foods
- Danone Korea
- Vitasoy International
- Lotte Foods Co. Ltd
- NotCo Korea
- Nestlé S.A.
- Pulmuone Co. Ltd
- Yuhan Care
- Yakult Korea
- Seoul Dairy Co-op (plant-based line)
- CJ CheilJedang Corp. (Veggie Garden)
- Daesang Wellife
Desenvolvimentos industriais recentes em Mercado Sul-Coreano de Alternativas ao Laticínio
- Agosto de 2026: A Maeil Co. Ltd lançou o "Sangha Farm Bean Water Soymilk" em 3 variedades premium: soja preta, artemísia e feijão vermelho. O lançamento estendeu sua marca de laticínios ecológica Sangha Farm para bebidas de origem vegetal e teve como alvo a categoria de alimentos premium. A linha utilizou 100% de produtos agrícolas domésticos e aplicou padrões de gestão de qualidade anteriormente usados para laticínios convencionais.
- Julho de 2026: A Maeil Co. Ltd entrou na loja física da Olive Young nos EUA em Pasadena e em sua plataforma online nos EUA com 8 produtos, incluindo 3 variedades de Maeil Soymilk. A iniciativa posicionou as bebidas de origem vegetal como produtos de exportação de bem-estar coreano (K-wellness) à medida que o consumo doméstico per capita de leite branco continuava a declinar.
- Outubro de 2025: A Seoul Dairy Cooperative lançou produtos em caixas assépticas SIG Terra sem alumínio + Barreira Completa. A embalagem foi classificada como reciclável sob o sistema de classificação de reciclabilidade da Coreia do Sul. O design removeu a camada de alumínio, que a SIG afirmou representar 25% da pegada de carbono de uma caixa asséptica padrão, apesar de representar apenas 5% de seu peso.
Escopo do Relatório do Mercado de Alternativas a Laticínios da Coreia do Sul
O Mercado de Alternativas ao Leite da Coreia do Sul é Segmentado por Tipo (Leite Não Lácteo, Queijo Não Lácteo, Sobremesas Não Lácteas, Iogurte Não Lácteo e Outros), Sabor (Com Sabor e Sem Sabor), Tipo de Embalagem (Garrafas PET, Latas, Caixas e Outros) e Canal de Distribuição (Canal On-Trade e Canal Off-Trade). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas).
Visão geral da segmentação
| Leite Não Lácteo | Leite de Aveia |
| Leite de Cânhamo | |
| Leite de Avelã | |
| Leite de Soja | |
| Leite de Amêndoa | |
| Leite de Coco | |
| Leite de Caju | |
| Queijo Não Lácteo | |
| Sobremesas Não Lácteas | |
| Iogurte Não Lácteo | |
| Outros |
| Com Sabor |
| Sem Sabor |
| Garrafas PET |
| Latas |
| Caixas Cartonadas |
| Outros |
| On-Trade | |
| Off-Trade | Lojas de Conveniência |
| Supermercados e Hipermercados | |
| Varejo Online | |
| Outros (Clubes de Armazém, Postos de Gasolina, etc.) |
| Por Tipo | Leite Não Lácteo | Leite de Aveia |
| Leite de Cânhamo | ||
| Leite de Avelã | ||
| Leite de Soja | ||
| Leite de Amêndoa | ||
| Leite de Coco | ||
| Leite de Caju | ||
| Queijo Não Lácteo | ||
| Sobremesas Não Lácteas | ||
| Iogurte Não Lácteo | ||
| Outros | ||
| Por Sabor | Com Sabor | |
| Sem Sabor | ||
| Tipo de Embalagem | Garrafas PET | |
| Latas | ||
| Caixas Cartonadas | ||
| Outros | ||
| Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas de Conveniência | |
| Supermercados e Hipermercados | ||
| Varejo Online | ||
| Outros (Clubes de Armazém, Postos de Gasolina, etc.) | ||
Definição de mercado
- Alternativas a Laticínios - Alternativas a laticínios são alimentos feitos a partir de leite/óleos de origem vegetal em vez dos seus habituais produtos de origem animal, como queijo, manteiga, leite, sorvete, iogurte, etc. O leite alternativo de origem vegetal ou não lácteo é o segmento de mais rápido crescimento na nova categoria de desenvolvimento de produtos alimentares de bebidas funcionais e especiais em todo o mundo.
- Manteiga Não Láctea - A manteiga não láctea é uma alternativa vegana à manteiga tradicional feita a partir de uma mistura de óleos vegetais. Com o aumento de dietas alternativas como vegetarianismo, veganismo e intolerância ao glúten, a manteiga vegetal é um substituto saudável e não lácteo para a manteiga comum.
- Sorvete Não Lácteo - O sorvete de origem vegetal é uma categoria em crescimento. O sorvete não lácteo é um tipo de sobremesa feita sem quaisquer ingredientes de origem animal. Isso é tipicamente considerado um substituto para o sorvete comum para aqueles que não podem ou não consomem produtos de origem animal ou derivados de animais, incluindo ovos, leite, creme ou mel.
- Leite de Origem Vegetal - Os leites de origem vegetal são substitutos do leite feitos de nozes (por exemplo, avelãs, sementes de cânhamo), sementes (por exemplo, gergelim, nozes, cocos, castanhas de caju, amêndoas, arroz, aveia, etc.) ou leguminosas (por exemplo, soja). Leites de origem vegetal como o leite de soja e o leite de amêndoa são populares no Leste Asiático e no Oriente Médio há séculos.
| Palavra-chave | Definição |
|---|---|
| Manteiga Fermentada | A manteiga fermentada é preparada submetendo a manteiga crua a processamento químico, com a adição de certos emulsificantes e ingredientes estrangeiros. |
| Manteiga Não Fermentada | Este tipo de manteiga é aquele que não foi processado de nenhuma forma. |
| Queijo Natural | O tipo de queijo em sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos do queijo natural; no entanto, requer mais etapas e muitas formas diferentes de ingredientes. A fabricação do queijo processado envolve derreter o queijo natural, emulsificá-lo e adicionar conservantes e outros ingredientes ou corantes artificiais. |
| Creme Simples | O creme simples contém cerca de 18% de gordura. É uma única camada de creme que aparece sobre o leite fervido. |
| Creme Duplo | O creme duplo contém 48% de gordura, mais que o dobro da quantidade de gordura do creme simples. É mais pesado e mais espesso que o creme simples. |
| Creme de Bater | Este tem uma porcentagem de gordura muito mais alta do que o creme simples (36%). Usado para cobrir bolos, tortas e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Congeladas | Sobremesas destinadas a serem consumidas congeladas. Por exemplo, sorbets, sorvetes de frutas, iogurtes congelados. |
| Leite UHT (Leite de Ultra-Alta Temperatura) | Leite aquecido a uma temperatura muito elevada. O processamento de leite a ultra-alta temperatura (UHT) envolve aquecimento por 1 a 8 segundos a 135–154°C, o que elimina o micro-organismo patogênico formador de esporos, resultando em um produto com prazo de validade de vários meses. |
| Manteiga Não Láctea / Manteiga de Origem Vegetal | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte Não Lácteo | Iogurte feito tipicamente a partir de nozes, como amêndoas, castanhas de caju, cocos, e também de outros alimentos como soja, bananas-da-terra, aveia e ervilhas. |
| On-Trade | Refere-se a restaurantes, QSRs e bares. |
| Off-Trade | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos da França. É um queijo macio, levemente esfarelento, maturado em molde, com casca florida, feito na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semi-vegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar presente no leite. Ela causa sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Queijo Creme | O queijo creme é um queijo fresco macio e cremoso com sabor levemente ácido, feito a partir de leite e creme. |
| Sorbets | O sorbet é uma sobremesa congelada feita com gelo combinado com suco de frutas, purê de frutas ou outros ingredientes, como vinho, licor ou mel. |
| Sherbet | O sherbet é uma sobremesa congelada adoçada feita com frutas e algum tipo de produto lácteo, como leite ou creme. |
| Estável em Prateleira | Alimentos que podem ser armazenados com segurança em temperatura ambiente, ou <q>na prateleira,</q> por pelo menos um ano e não precisam ser cozidos ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta em Loja (Direct Store Delivery) é o processo na gestão da cadeia de abastecimento pelo qual o produto é entregue diretamente da planta de fabricação ao varejista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher sediada na cidade de Nova York. |
| Gelato | O gelato é uma sobremesa cremosa congelada feita com leite, creme de leite pesado e açúcar. |
| Vacas Alimentadas a Pasto | As vacas alimentadas a pasto são autorizadas a pastar em campos, onde comem uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bases de Dados e Plataformas de Assinatura




