
Tamanho e Participação do Mercado de Reciclagem de Painéis Solares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 461.11 Milhões de dólares |
| Tamanho do Mercado (2031) | 718.7 Milhões de dólares |
| Growth Rate (2026 - 2031) | 9.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
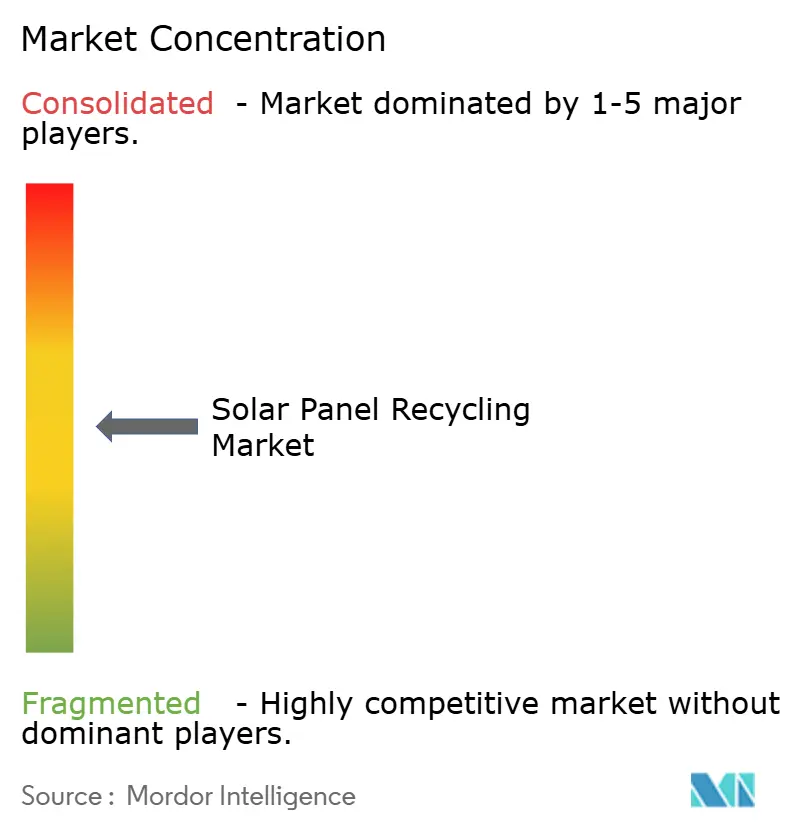
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reciclagem de Painéis Solares por Mordor Intelligence
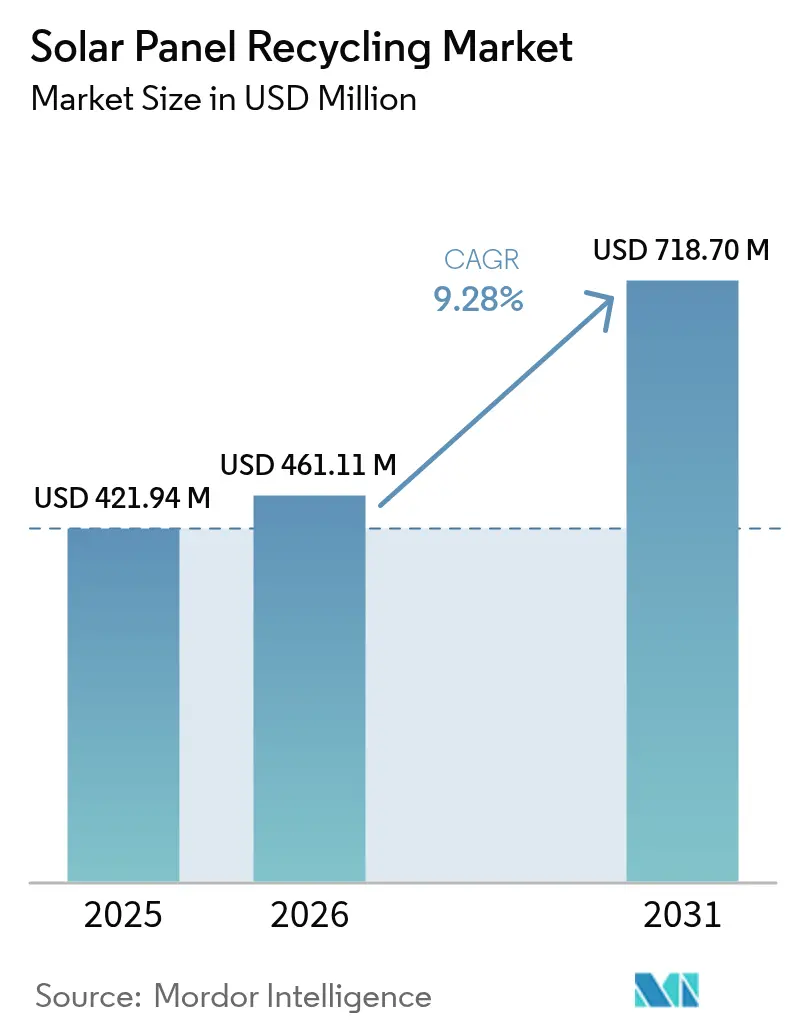
O tamanho do mercado de reciclagem de painéis solares deve crescer de USD 421,94 milhões em 2025 para USD 461,11 milhões em 2026 e deve atingir USD 718,7 milhões até 2031, a uma CAGR de 9,28% no período de 2026 a 2031.
Mandatos legislativos, uma iminente onda de aposentadoria de módulos de primeira geração e a valorização de commodities estão convergindo para reformular os modelos de negócios. As regras europeias baseadas na WEEE (Diretiva de Resíduos de Equipamentos Elétricos e Eletrônicos) impulsionam fluxos de materiais previsíveis, enquanto os Estados Unidos estão canalizando os incentivos da Lei de Redução da Inflação para a capacidade doméstica de reciclagem. O processamento mecânico atualmente domina, mas os sistemas de laser de precisão estão escalando rapidamente à medida que os desenvolvedores buscam a recuperação de prata e silício de maior pureza. O reabastecimento das cadeias de suprimentos impulsiona ainda mais a demanda por minerais críticos secundários, e os fundos de descomissionamento vinculados a seguros estão convertendo a conformidade de fim de vida em uma linha de serviço respaldada por receita.
Principais Conclusões do Relatório
- Por processo, os métodos mecânicos detinham 63,72% da participação no mercado de reciclagem de painéis solares em 2025, enquanto a tecnologia laser deve expandir a uma CAGR de 14,88% até 2031.
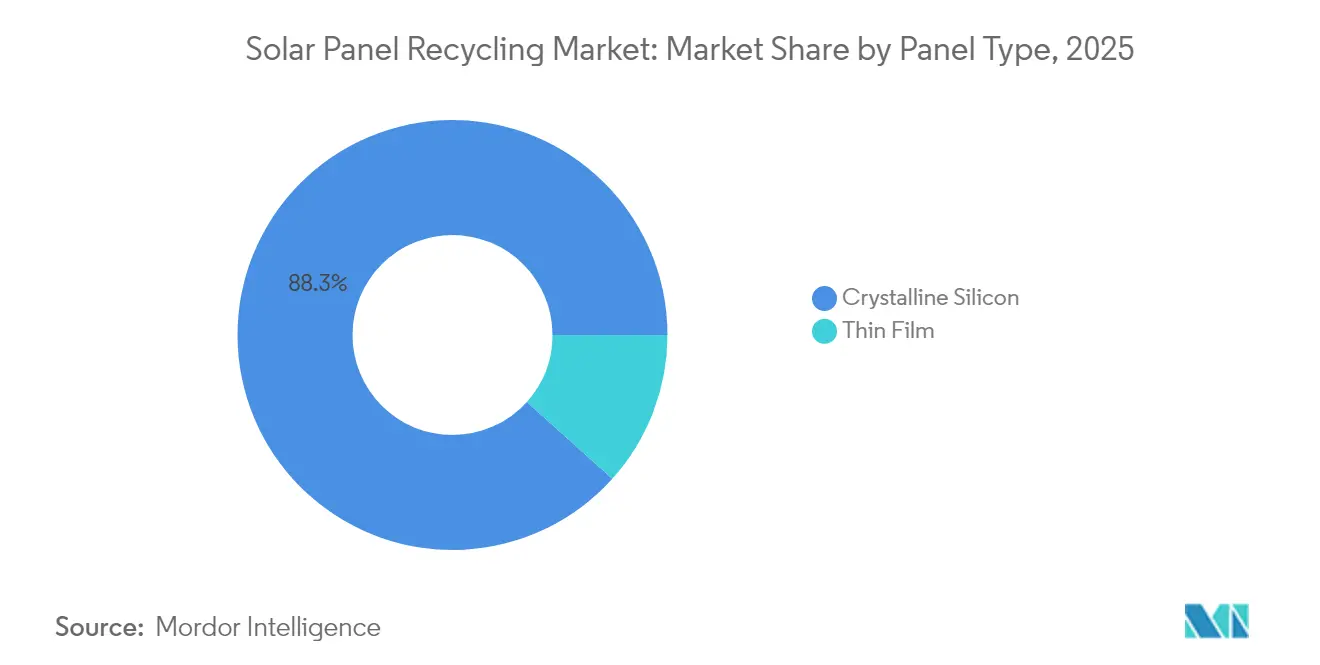
- Por tipo de painel, o silício cristalino representou uma participação de 88,34% no tamanho do mercado de reciclagem de painéis solares em 2025; o filme fino deve crescer a uma CAGR de 17,46% até 2031.
- Por vida útil, os módulos de perda normal capturaram 72,45% da participação no mercado de reciclagem de painéis solares em 2025, enquanto os painéis de perda precoce devem avançar a uma CAGR de 13,52% até 2031.
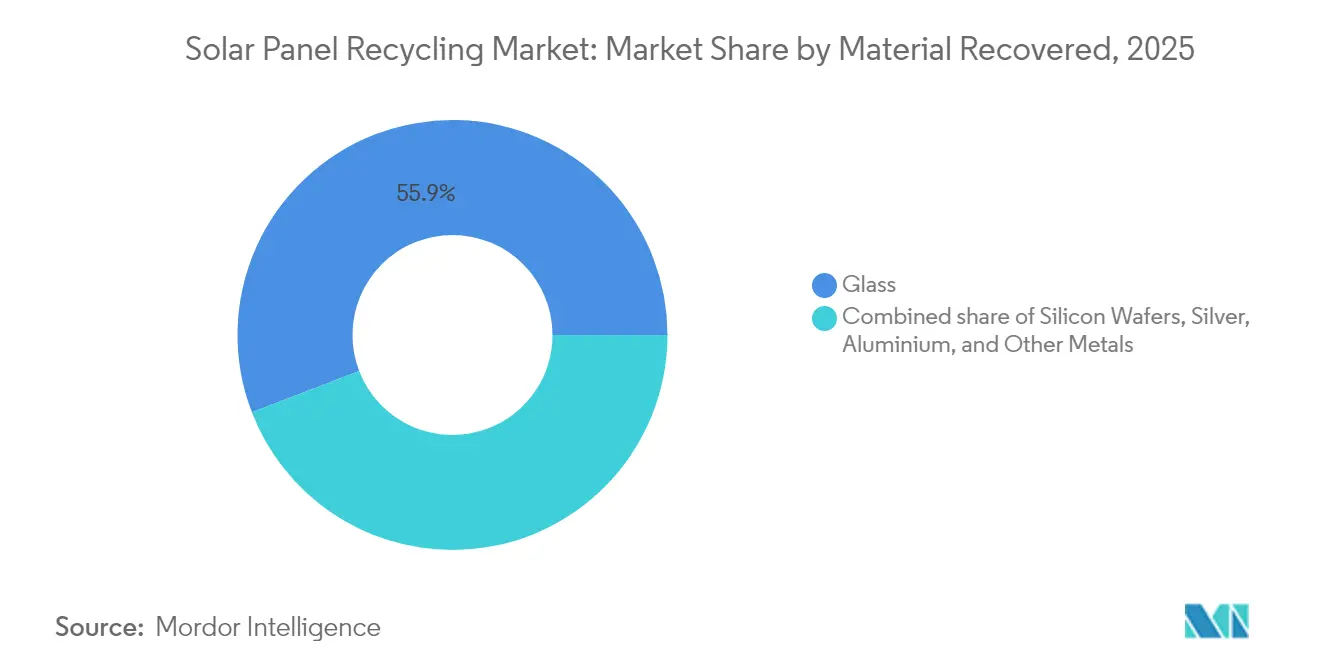
- Por material recuperado, o vidro comandou uma participação de 55,85% no tamanho do mercado de reciclagem de painéis solares em 2025, e a recuperação de prata deve crescer a uma CAGR de 13,07% até 2031.
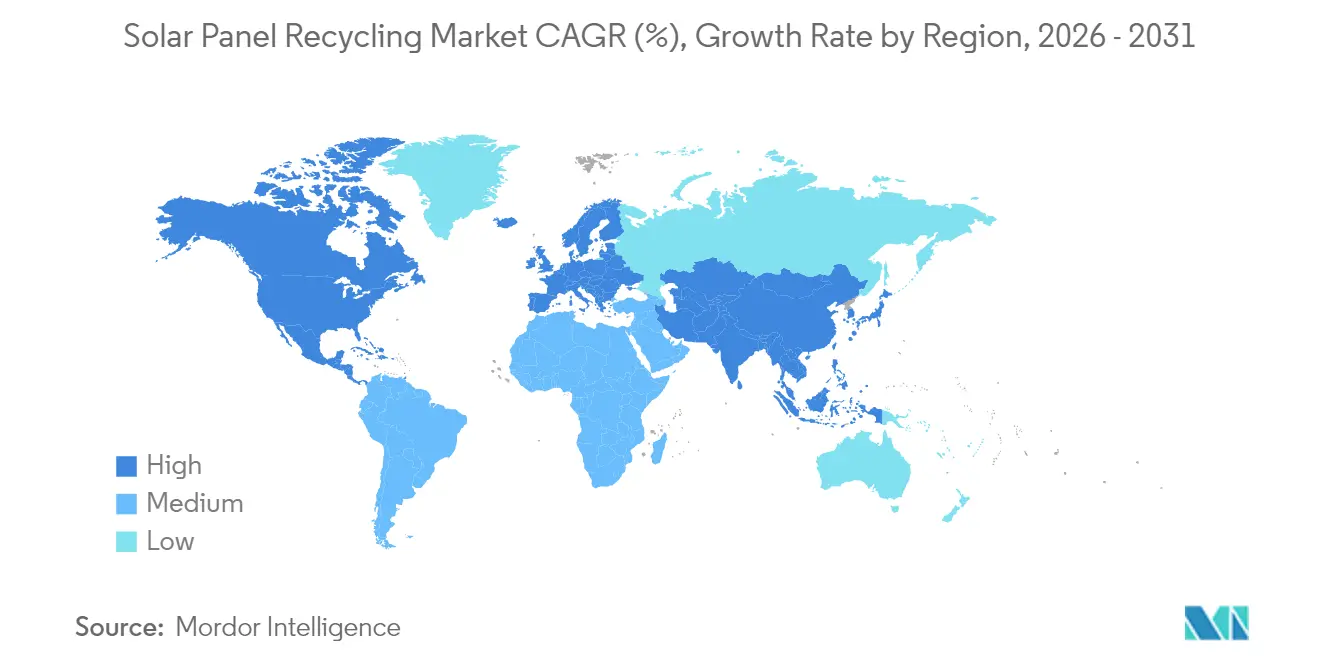
- Por geografia, a Europa liderou o mercado de reciclagem de painéis solares com uma participação de 38,15% em 2025; a região Ásia-Pacífico deve crescer a uma CAGR de 15,92% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Reciclagem de Painéis Solares
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Onda de módulos fotovoltaicos em fim de vida, 2025-2030 | 2.80% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Expansão global de mandatos no estilo WEEE | 2.10% | Europa liderando; América do Norte e Ásia-Pacífico em adoção | Longo prazo (≥ 4 anos) |
| Aumento dos preços da prata, índio e outros minerais | 1.90% | Global, maior onde existem plantas avançadas | Curto prazo (≤ 2 anos) |
| Reduções de custo em processos híbridos mecânico-térmicos | 1.40% | América do Norte, Europa, em breve Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reabastecimento da cadeia de suprimentos de minerais secundários | 1.20% | Principalmente América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fundos de descomissionamento vinculados a seguros | 0.80% | Adoção inicial em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Onda de Módulos Fotovoltaicos em Fim de Vida Chegando em 2025-2030
Um quarto de século após o primeiro boom das tarifas de alimentação, uma onda de instalações legadas está se aproximando da aposentadoria. A Itália espera 4,52 milhões de t de resíduos fotovoltaicos até 2050, com pico próximo a 2036, quando os incentivos iniciais para telhados atingirem a obsolescência.[1]A. Latini, "Previsão de Resíduos Fotovoltaicos Italianos," Energies, mdpi.com A China, com 393 GW instalados até 2022, antecipa 18 GW de módulos descartados até 2030 e estabeleceu grupos de trabalho de reciclagem dedicados para lidar com esse fluxo.[2]Associação da Indústria Fotovoltaica da China, "Grupos de Trabalho de Fotovoltaica em Fim de Vida," cpia.cn A concentração de volumes reduz os custos unitários de logística e permite que os processadores amortizem equipamentos de alta precisão, deslocando o mercado de reciclagem de painéis solares da eliminação de resíduos para a extração de valor.
Mandatos de Conformidade WEEE no Estilo da UE em Expansão Mundial
As metas de coleta de 85% e recuperação de materiais de 80% da União Europeia tornaram-se o modelo global padrão. A lei de devolução ao produtor do Estado de Washington entrou em vigor em julho de 2025. A Carolina do Sul seguiu em 2024 com um regime de registro para instalações maiores que 13 acres. As propostas de regras federais norte-americanas para resíduos universais, previstas para meados de 2025, harmonizariam os requisitos interestaduais. Para os investidores, os custos de conformidade previsíveis sustentam os retornos de investimento plurianuais em plantas de reciclagem, e para o mercado de reciclagem de painéis solares, os mandatos garantem o fornecimento recorrente de matéria-prima.
Valorização das Commodities de Prata, Índio e Outros Materiais Críticos
Os preços da prata tiveram média de USD 680/kg para pasta fotovoltaica em 2024.[3]Instituto Internacional de Metais Preciosos, "Uso de Prata em Energia Fotovoltaica 2024," ipmi.org O setor consumiu 6.577 t — 19% da demanda global. A eletrodeposição avançada agora extrai 98,7% da prata de células trituradas. A escassez de índio está se aproximando à medida que os módulos de heterojunção escalam; a reciclagem poderia cobrir uma parcela significativa desse metal que atualmente não tem mineração doméstica nos Estados Unidos. Os elevados valores dos metais tornaram o mercado de reciclagem de painéis solares lucrativo mesmo antes de considerar as taxas evitadas de aterro sanitário.
Processos Híbridos Mecânicos + Térmicos em Escala Comercial Reduzem os Custos de Reciclagem
A trituração tradicional recupera vidro a granel, mas contamina os metais de alto valor. As linhas híbridas agora integram a remoção mecânica de molduras, a delaminação térmica em baixa temperatura e a robótica de precisão de coleta e colocação, possibilitando a integração perfeita desses processos. A SOLARCYCLE relata 95% de recuperação do valor dos materiais após implantar a delaminação assistida por micro-ondas e controle de qualidade por inteligência artificial. Projetos-piloto acadêmicos que utilizam CO₂ supercrítico atingem 96% de recuperação de vidro e metais com menor intensidade energética do que os fornos a gás. Esses avanços estão redefinindo a economia unitária em todo o mercado de reciclagem de painéis solares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo de reciclagem ainda supera o valor do vidro a granel recuperado | -1.80% | Todos os mercados, regiões sensíveis ao preço do vidro | Curto prazo (≤ 2 anos) |
| Logística de coleta fragmentada | -1.40% | América do Norte, economias emergentes | Médio prazo (2-4 anos) |
| Propriedade fragmentada de ativos de telhado | -1.10% | Mercados com predominância residencial globalmente | Longo prazo (≥ 4 anos) |
| Regras transfronteiriças de transporte de materiais perigosos | -0.90% | Particularmente rigorosas em economias da OCDE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Custo de Reciclagem Ainda Supera o Valor do Vidro a Granel Recuperado
O vidro representa dois terços da massa de um painel, mas oferece valor mínimo de revenda. O custo para reciclar um módulo pode variar de USD 15 a USD 45, em comparação com USD 2 para descarte em aterro sanitário.[4]EnergyBin, "Comparação de Custos: Reciclagem vs. Aterro Sanitário para Módulos Fotovoltaicos," energybin.com Projetos-piloto na Europa, no entanto, produziram vidro plano que atende às especificações de grau fotovoltaico, sugerindo que o vidro premium de baixo carbono poderia fechar essa lacuna. No curto prazo, subsídios e regras de ecodesign permanecem essenciais para a fração de vidro do mercado de reciclagem de painéis solares.
Logística de Coleta Fragmentada e Redes de Cadeia de Suprimentos Reversa
Muitas jurisdições carecem de pontos de coleta padronizados, especialmente para instalações em telhados dispersos. Estudos de simulação em Nova Gales do Sul indicam que a otimização da rede pode reduzir os custos em até 37%, mas os investimentos iniciais de capital são substanciais. A PV Cycle europeia demonstrou trituradores móveis que percorrem depósitos regionais, oferecendo um modelo que outros podem adotar. Até que a infraestrutura se densifique, a logística fragmentada continuará a prejudicar o mercado de reciclagem de painéis solares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo: Lasers de Precisão Desafiam os Incumbentes Mecânicos
A trituração mecânica detinha 63,72% de participação de mercado no mercado de reciclagem de painéis solares em 2025, favorecida pelo baixo gasto de capital e pela capacidade de processamento comprovada. No entanto, a delaminação habilitada por laser está crescendo a uma CAGR de 14,88%, aproveitando pulsos de femtossegundo para desprender células sem fundir a solda, preservando assim a pureza da prata. O tamanho do mercado de reciclagem de painéis solares para linhas de laser deve triplicar à medida que os resultados do NREL (Laboratório Nacional de Energia Renovável) migram do piloto para a adoção comercial. Os fluxogramas híbridos que começam com a remoção da moldura e concluem com delaminação a laser ou térmica agora exibem taxas de recuperação que se aproximam de 95%, reduzindo a diferença de custo em relação às importações de matérias-primas. As instalações de segunda geração cada vez mais combinam classificadores de visão computacional com preensores robóticos, reduzindo o trabalho manual à metade e melhorando a segurança do operador. As plataformas mecânicas continuam a lidar com a desmontagem de vidro e alumínio de forma eficiente, especialmente para inventários em escala de utilidade. A coexistência de fluxos de volume em massa e de valor de precisão ilustra a transição do mercado de reciclagem de painéis solares de um serviço de tecnologia única para um portfólio de processos diversificado, otimizado para uma combinação de matérias-primas.
Por Tipo de Painel: Dominância do Cristalino Encontra Ascensão do Filme Fino
Os módulos de silício cristalino representaram 88,34% dos fluxos de resíduos de 2025, ancorando assim o tamanho do mercado de reciclagem de painéis solares para essa categoria. Os volumes de filme fino permanecem modestos, mas devem crescer a uma CAGR de 17,46% à medida que as implantações de CIGS e CdTe aumentam, especialmente nos segmentos de utilidade. A rede global da First Solar, que reciclou quase 400.000 toneladas de módulos de CdTe, apresenta uma taxa de recuperação de materiais de 95% e estabelece um referencial que outras empresas de filme fino almejam igualar.
A economia diverge acentuadamente: os caminhos cristalinos enfatizam a recuperação de prata e wafer, enquanto os fluxos de filme fino visam telúrio, cádmio e índio. A lixiviação especializada e a eletrodeposição agora podem recuperar 52% ou mais de índio em 48 horas, limitando assim o risco de fornecimento de matéria-prima para linhas de heterojunção de próxima geração. À medida que a diversidade de módulos cresce, crescerão também as instalações especializadas, adicionando complexidade, mas também profundidade de receita ao mercado de reciclagem de painéis solares.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Vida Útil: Fluxos de Perda Precoce Ganham Peso Estratégico
Os painéis de perda normal, que superaram 25 anos de serviço, ainda representam 72,45% dos volumes, destacando como a degradação clássica influencia a participação no mercado de reciclagem de painéis solares. Os painéis de perda precoce, com menos de 10 anos, frequentemente substituídos por atualizações de eficiência ou danos por tempestade, experimentarão um crescimento de CAGR de 13,52%. Essas unidades mais jovens frequentemente retêm células de alta qualidade adequadas para reforma ou vendas secundárias antes da recuperação final do material.
As seguradoras influenciam esse submercado ao ditar as decisões de reparar versus substituir após eventos de granizo ou furacão. A termografia infravermelha e a imagem por eletroluminescência são agora ferramentas de triagem padrão que direcionam os módulos para funis de reutilização, revenda ou reciclagem. Essa camada de diagnóstico está direcionando o mercado de reciclagem de painéis solares para uma pilha de serviços que abrange avaliação, reforma e reciclagem de alto valor.
Por Material Recuperado: Volume de Vidro, Valor da Prata
O vidro representou 55,85% da tonelagem de 2025, mas a receita fluiu principalmente da prata, cujo segmento de recuperação deve crescer a uma CAGR de 13,07%. Inovações como a corrosão salina em hidróxido fundido recuperam 99% da prata e 98% do silício, reduzindo a intensidade de carbono. Simultaneamente, linhas de vidro em circuito fechado na Geórgia visam abastecer 5-6 GW de novos módulos anualmente com chapa de vidro reciclado, impulsionando o tamanho do mercado de reciclagem de painéis solares para vidro ao agregar um prêmio de baixo carbono.
Novos métodos de lixiviação em duas etapas produzem 99% de alumínio, seguido de 99,9% de prata de alta pureza. Ao integrar fluxos de múltiplos metais em instalações únicas, os operadores reduzem os fluxos de resíduos e aumentam o ROIC (Retorno sobre o Capital Investido), reforçando uma hierarquia baseada em valor em todo o mercado de reciclagem de painéis solares.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
A Europa controlou 38,15% do mercado de reciclagem de painéis solares em 2025, principalmente devido à implementação das metas obrigatórias de coleta de 85% e recuperação de 80% sob a Diretiva WEEE (Diretiva de Resíduos de Equipamentos Elétricos e Eletrônicos). A Alemanha prevê de 400.000 a 1 milhão de t de resíduos fotovoltaicos até 2030, catalisando expansões de capacidade alinhadas com os critérios mais rigorosos de reciclabilidade da Diretiva de Ecodesign. Colaborações transfronteiriças, como a parceria da AGC Glass Europe com a ROSI Solar em vidro de ultrabaixo carbono, exemplificam o alinhamento industrial com a política de economia circular.
A Ásia-Pacífico está preparada para uma CAGR de 15,92% à medida que a base instalada de 393 GW da China se traduz no maior pool de fim de vida do mundo. Os grupos de trabalho financiados pela CP (política climática) estão elaborando padrões nacionais, e plantas-piloto em Jiangsu e Shanxi estão escalando híbridos mecânico-térmicos para níveis industriais. As regras provisórias da Índia propõem financiamento de lacuna de viabilidade para recicladores e relatórios obrigatórios de resíduos, medidas que se espera desbloquear investimentos após a adoção. A política de fundo de reserva do Japão garante financiamento para reciclagem e restauração de terras, fornecendo um modelo replicável para a região.
A América do Norte se beneficia dos créditos fiscais da Lei de Redução da Inflação, que tratam os metais reciclados como conteúdo doméstico. A lei de devolução ao produtor do Estado de Washington de 2025 e as regras de localização da Carolina do Sul de 2024 adicionam certeza subnacional. A designação federal de resíduo universal, prevista para 2025, simplificaria os fluxos interestaduais. A planta de Cedartown da SOLARCYCLE, de USD 344 milhões, é emblemática da confiança do setor privado, capaz de processar 10 milhões de módulos por ano e fornecer 5-6 GW de vidro reciclado.

Panorama regulatório
Os arcabouços de políticas definem cada vez mais os volumes de coleta, os caminhos de manuseio permitidos e a economia da recuperação. Na União Europeia, os módulos fotovoltaicos estão sujeitos ao arcabouço da Diretiva REEE com metas obrigatórias (85% de coleta e 80% de recuperação de material), e a Diretiva (UE) 2024/884 exige que a Comissão Europeia avalie se a Diretiva REEE 2012/19/UE precisa de revisão até 31 de dezembro de 2026, incluindo a possibilidade de uma categoria dedicada para fotovoltaicos separada de equipamentos de grande porte. Nos Estados Unidos, o fim de vida útil de painéis fotovoltaicos é tratado principalmente por exigências estaduais, incluindo a lei de devolução obrigatória pelo fabricante do Estado de Washington, em vigor desde julho de 2025, e a S3399 de Nova Jersey (sancionada em janeiro de 2026), que utiliza uma abordagem de reciclagem obrigatória diferente das estruturas típicas de EPR.
As normas norte-americanas também estão avançando na direção de reclassificar os módulos fotovoltaicos para simplificar a conformidade e a logística. A EPA dos EUA vem desenvolvendo uma proposta de caminho sob o RCRA para incluir painéis solares em fim de vida útil no programa federal de resíduos universais (40 CFR Part 273), enquanto a Califórnia continua a gerenciar os módulos fotovoltaicos por meio do arcabouço de resíduos universais do DTSC e avalia o AB-864 (2025-2026) para desenvolver padrões alternativos de gestão voltados à melhoria da recuperação de materiais. O Canadá acrescenta outro ponto de referência, com a Alberta Recycling Management Authority confirmando o lançamento de um programa provincial de reciclagem solar em 1º de outubro de 2026, apoiado por uma estrutura de taxa ambiental (rascunho de 14 CAD por módulo de 1 metro quadrado ou maior), sinalizando uma transição para capacidade de coleta e processamento financiada por taxas.
Cenário Competitivo
O mercado de reciclagem de painéis solares permanece fragmentado, sem nenhuma empresa superando uma participação de 10%, mas a consolidação está em andamento. A SOLARCYCLE lidera a inovação na América do Norte, combinando 95% de recuperação de valor com contratos antecipados da Canadian Solar e Q-Cells. A First Solar opera cinco plantas globais focadas na reciclagem de filme fino de CdTe, atingindo 95% de recuperação, o que reforça sua estratégia do berço ao berço e fortalece as cadeias de suprimentos circulares regionais.
A instalação da OnePlanet de USD 90 milhões na Flórida integra visão por inteligência artificial e robótica para atingir uma taxa de recuperação de metais de 97%, ilustrando como a automação está elevando os referenciais de desempenho. Especialistas europeus como a ROSI Solar visam matéria-prima de prata e silício de alta pureza para plantas domésticas de wafer, enquanto a Veolia continua a ampliar as linhas mecânicas na França e no Reino Unido. Os pedidos de patentes se concentram em delaminação a laser, extração com CO₂ supercrítico e corrosão salina, indicando que a propriedade intelectual tecnológica é o novo diferencial competitivo no mercado de reciclagem de painéis solares.
Líderes do Setor de Reciclagem de Painéis Solares
Veolia Environnement SA
First Solar Inc.
PV Cycle
Reclaim PV Recycling Pty Ltd
ROSI Solar
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Adições de capacidade em escala industrial e automação abrem espaço para polos regionais que reduzem os custos de logística reversa e melhoram a certeza do fornecimento de matéria-prima. Nos Estados Unidos, o início das operações da SOLARCYCLE em sua instalação em Cedartown, Geórgia, em janeiro de 2026 (255.000 pés quadrados) oferece um modelo visível para plantas de alto rendimento vinculadas a insumos de fabricação nacional, com marcos de ramp-up direcionados comunicados para painéis processados e produção de vidro reciclado. A expansão da Comstock Metals na infraestrutura de reciclagem e logística por meio do anúncio de um polo em Cambridge, Ohio (junho de 2026) e a subsequente comissão de sistemas robóticos de carregamento e transporte de front-end (julho de 2026) reforçam o foco de investimento em eficiência de pré-processamento, triagem e manuseio, o que pode ser replicado próximo a grandes bases instaladas para reduzir a intensidade de transporte.
Mecanismos de aquisição e licitação impulsionados por políticas também podem oferecer acesso estruturado a volumes, especialmente na Europa, onde as obrigações da REEE já sustentam o desempenho de coleta e recuperação. A seleção pela Soren, da França, de múltiplos operadores industriais para capacidade de reciclagem de módulos fotovoltaicos (capacidade combinada superior a 45.000 toneladas métricas por ano, março de 2026) mostra como os esquemas de conformidade podem alocar tonelagem e sustentar a utilização de capacidade. A oportunidade também se concentra em torno de rotas de recuperação de maior valor, onde avanços nas taxas de recuperação de componentes críticos (por exemplo, alta recuperação de silício relatada por desenvolvedores de tecnologia em 2026) sustentam produções de qualidade premium para os mercados de materiais secundários. Essa direção está alinhada com o Regulamento de Ecodesign para Produtos Sustentáveis da UE (Regulamento 2024/1781/UE), que está implementando gradualmente exigências relacionadas à reparabilidade e reciclabilidade e incentiva recicladores e fabricantes originais a integrar especificações de design para reciclagem e materiais de circuito fechado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Comstock Metals integrou e comissionou sistemas robóticos de carregamento e transporte de front-end em sua instalação de reciclagem de painéis solares em escala industrial. A atualização avança o manuseio automatizado e o rendimento, fortalecendo a proposta de polos regionais que reduzem a intensidade de mão de obra e melhoram a consistência no pré-processamento antes das etapas de separação de maior valor.
- Março de 2026: A organização francesa de conformidade Soren selecionou seis operadores industriais, incluindo First Solar e ROSI, para gerenciar a reciclagem de painéis fotovoltaicos em fim de vida útil, com capacidade anual combinada superior a 45.000 toneladas métricas. O mecanismo de alocação baseado em licitação formaliza a expansão da capacidade nacional e melhora a visibilidade da rota até o volume para processadores que operam sob obrigações decorrentes da REEE.
- Junho de 2025: A PV CYCLE relatou a coleta e gestão de 17.416 toneladas de painéis fotovoltaicos em 2024, conforme divulgado em seu relatório anual de 2024. Esse dado mostra como redes estabelecidas de devolução traduzem mandatos em fluxos de materiais mensuráveis que sustentam o planejamento de investimentos para a capacidade de reciclagem downstream.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita obtida com serviços que coletam, transportam, desmontam e processam painéis solares fotovoltaicos em fim de vida útil, de modo que materiais aproveitáveis possam ser recuperados, tratados e reintegrados às cadeias de valor industriais.
Exclusões de abrangência: excluímos a venda de painéis solares novos, serviços de O&M de rotina e o manuseio geral de lixo eletrônico não vinculado à reciclagem de módulos fotovoltaicos.
Visão geral da segmentação
- Por Processo
- Térmico
- Mecânico
- Laser
- Por Tipo de Painel
- Silício Cristalino
- Filme Fino
- Por Vida Útil
- Perda Normal (Acima de 25 anos)
- Perda Precoce (Abaixo de 10 anos)
- Por Material Recuperado
- Vidro
- Wafers de Silício
- Prata
- Alumínio
- Outros Metais (Cu, Índio, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a base factual sobre a capacidade fotovoltaica instalada, as desativações esperadas e as regras que definem a devolução e a reciclagem. Consultamos fontes públicas como a International Energy Agency (IEA), a IRENA, a EPA dos EUA, o Eurostat e o UN Comtrade para entender as adições de capacidade, os fluxos de resíduos e a movimentação transfronteiriça de materiais relacionados.
Para tornar as premissas mais aplicáveis, também revisamos sites de recicladores e associações do setor solar, artigos revisados por pares sobre a composição de resíduos fotovoltaicos e rendimentos de recuperação, além de registros corporativos e apresentações a investidores em que a atividade de reciclagem é descrita. Para verificações cruzadas sobre a atividade corporativa, utilizamos assinaturas pagas de dados financeiros de empresas e inteligência de negócios, além de bases de dados de patentes para identificar mudanças de processo que possam impactar o valor de recuperação. Esses exemplos não são exaustivos, e muitos outros documentos públicos e comunicados também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como os painéis fluem para a reciclagem, quais preços são comuns para coleta e processamento, e como a economia de recuperação varia por tipo e idade de módulo. Conversamos com recicladores, partes interessadas em conformidade e stewardship, parceiros logísticos e compradores de materiais downstream em APAC, EMEA e Américas, de modo que as premissas da pesquisa documental pudessem ser testadas e depois refinadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 16% | APAC: 38% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% | EMEA: 37% |
| Empresas menores: 17% | Gerentes: 45% | Américas: 25% |
Dimensionamento e previsão de mercado
Nosso modelo parte de um conjunto de demanda top-down, reconstruído a partir da base fotovoltaica instalada e do momento de desativação, sendo então convertido em volumes elegíveis para reciclagem após considerar os canais de coleta e a pressão regulatória. Para manter os totais realistas, os resultados são corroborados por meio de aproximações seletivas bottom-up, como verificações amostrais de capacidade de instalações, benchmarks de ASP por serviço (coleta, desmontagem, recuperação de material) e verificações de sanidade entre volume e receita a partir de dados de entrevistas.
As principais entradas usadas no modelo incluem instalações fotovoltaicas acumuladas por região, volumes esperados de fim de vida útil por vida útil típica de módulo e taxas de substituição antecipada, a divisão entre painéis de silício cristalino versus filme fino, peso médio do painel e composição de material recuperável (vidro, alumínio, silício e metais), e faixas observadas de taxas de reciclagem e transporte. Quando os dados são escassos para países menores, as lacunas são tratadas usando indicadores de adoção proxy (tendência de implantação solar e maturidade das políticas) e depois normalizadas em relação a sinais regionais de resíduos e capacidade.
Para a previsão, utilizamos principalmente análise de cenários apoiada por sensibilidade de estilo de regressão simples sobre crescimento de instalações e desativações, pois o mercado pode mudar rapidamente com a aplicação de políticas, restrições de aterro e alterações nos preços de materiais recuperados. As premissas foram revisadas com especialistas e ajustadas para que a série temporal final permaneça consistente com o fluxo físico de resíduos e a receita de serviços que pode ser obtida a partir dele.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação repetida entre sinais independentes, incluindo séries de instalação fotovoltaica, desativações esperadas, anúncios de capacidade de recicladores e faixas observadas de preços de serviços. Quando aparecem valores discrepantes, os fatores são reverificados, os cálculos são refeitos e ligações de acompanhamento são acionadas para confirmar o que mudou no terreno.
Antes da aprovação final, a planilha completa é revisada em várias etapas para que premissas, unidades e conversões de moeda permaneçam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes (por exemplo, uma grande mudança de política ou uma variação abrupta no valor do material recuperado). Imediatamente antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de reciclagem de painéis solares da Mordor Intelligence comparado a outras estimativas publicadas
É normal observar diferentes tamanhos de mercado para a reciclagem de painéis solares, mesmo quando o mesmo tema está sendo discutido. As diferenças geralmente decorrem de como cada publicador trata a cadeia de valor, quais anos são usados como base, e como as desativações de painéis são convertidas em atividade de reciclagem paga.
Algumas estimativas ampliam a abrangência para incluir a gestão mais amplo de resíduos fotovoltaicos solares e o manuseio informal de descarte, aplicando então um único fator de receita ao fluxo total de resíduos. Na Mordor Intelligence, as receitas são contabilizadas apenas para serviços de reciclagem vinculados a módulos fotovoltaicos e são construídas a partir de volumes elegíveis para reciclagem e verificações de preços de serviços, o que reduz a contagem duplicada quando os painéis são desviados ou tratados fora da reciclagem formal.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 461,11 milhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 404,60 milhões de USD (2026) | Utiliza uma abordagem de volume reciclado multiplicado por uma receita média por unidade, o que pode subestimar regiões em que os custos de conformidade elevam os preços dos serviços e onde são utilizadas rotas de recuperação de maior valor. |
| Rastreador de Mercado B | 288,32 milhões de USD (2025) | O ano-base e a janela de previsão diferem, e a abrangência parece se apoiar em premissas de adoção de reciclagem em estágio mais inicial, o que pode reduzir as taxas de coleta implícitas e retardar o reconhecimento de receita. |
A tabela mostra que a seleção do ano e a forma como os volumes elegíveis para reciclagem são definidos impulsionam a maior parte da dispersão, seguidos de como o preço e o valor de recuperação são tratados. Ao manter a construção vinculada ao fluxo físico de desativações e depois verificá-la em relação a sinais reais de preços de serviços, podemos fornecer um número mais fácil de rastrear e reproduzir quando o mercado se altera.


Principais Questões Respondidas no Relatório
Qual é o valor global projetado da reciclagem de painéis solares em 2031?
Prevê-se que a atividade atinja USD 718,7 milhões, acima dos USD 461,11 milhões em 2026.
Qual região deve expandir mais rapidamente na reciclagem de painéis solares entre 2026-2031?
A Ásia-Pacífico deve registrar uma CAGR de 15,92%, liderada pela grande base instalada da China e pelos marcos de política emergentes na Índia e no Japão.
Como os processos baseados em laser melhoram a recuperação de módulos fotovoltaicos aposentados?
Os lasers de femtossegundo separam as camadas das células sem danos térmicos, aumentando a pureza da prata e ajudando os operadores a atingirem até 95% de extração do valor total do material.
Por que os fundos de descomissionamento vinculados a seguros estão reformulando a gestão de fim de vida dos ativos solares?
Os requisitos de reserva tornam a reciclagem uma obrigação contratual, garantindo matéria-prima para os recicladores e reduzindo a responsabilidade para os financiadores e proprietários de projetos.
Qual proporção dos módulos descartados é de silício cristalino hoje?
O silício cristalino representa cerca de 88,34% das unidades que atingem o fim de vida, refletindo seu domínio nas instalações históricas.
Como a reciclagem fortalece a segurança da cadeia de suprimentos para minerais críticos como a prata?
Os metais recuperados fornecem fornecimento secundário doméstico, qualificando-se para incentivos de energia limpa e reduzindo a exposição a riscos de abastecimento geopolíticos.
Página atualizada pela última vez em:



