
Tamanho e Participação do Mercado de Rifles de Precisão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
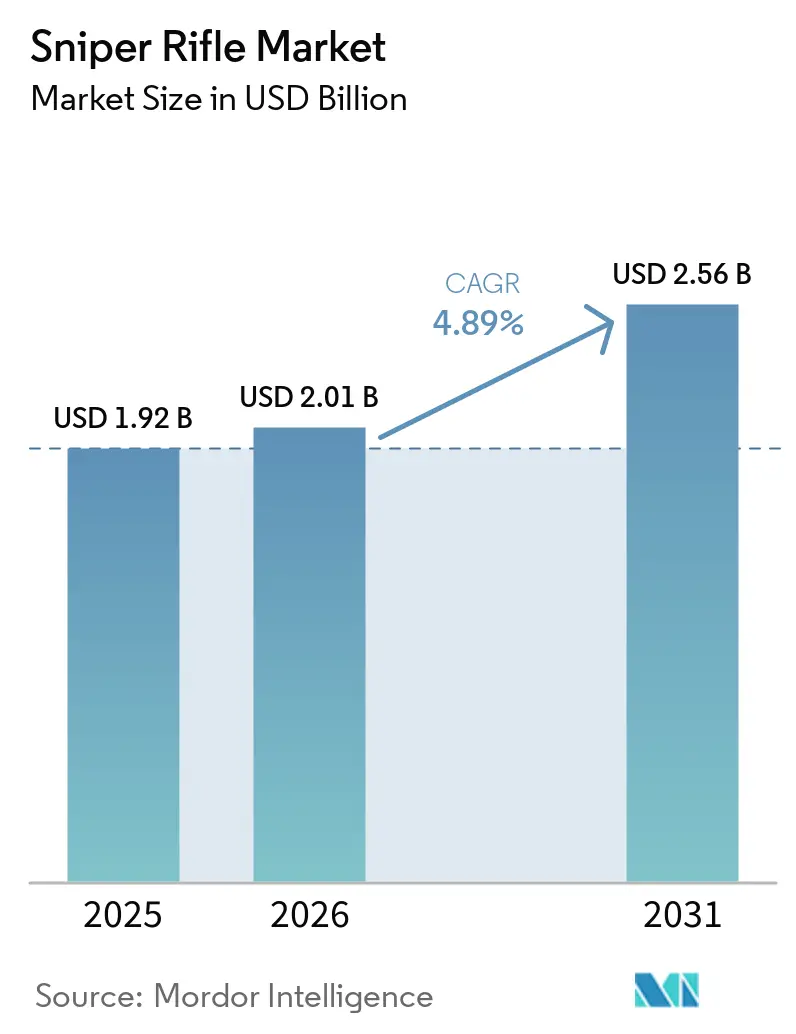
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.89 % |
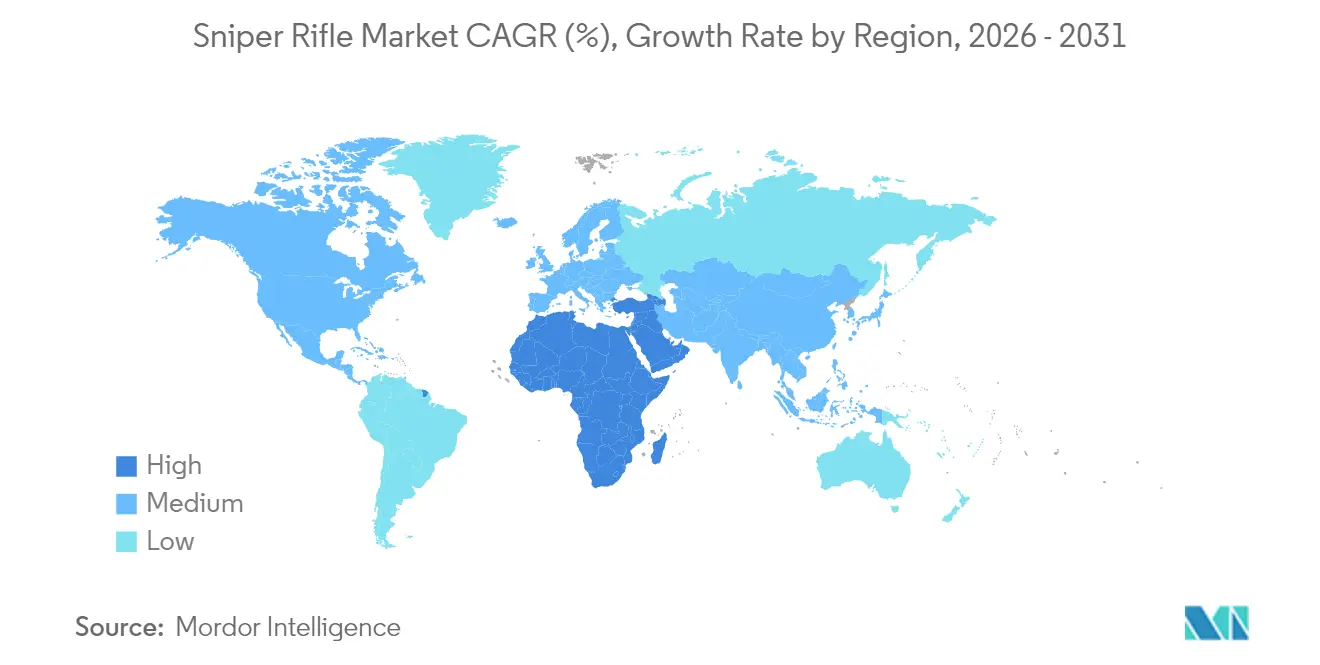
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
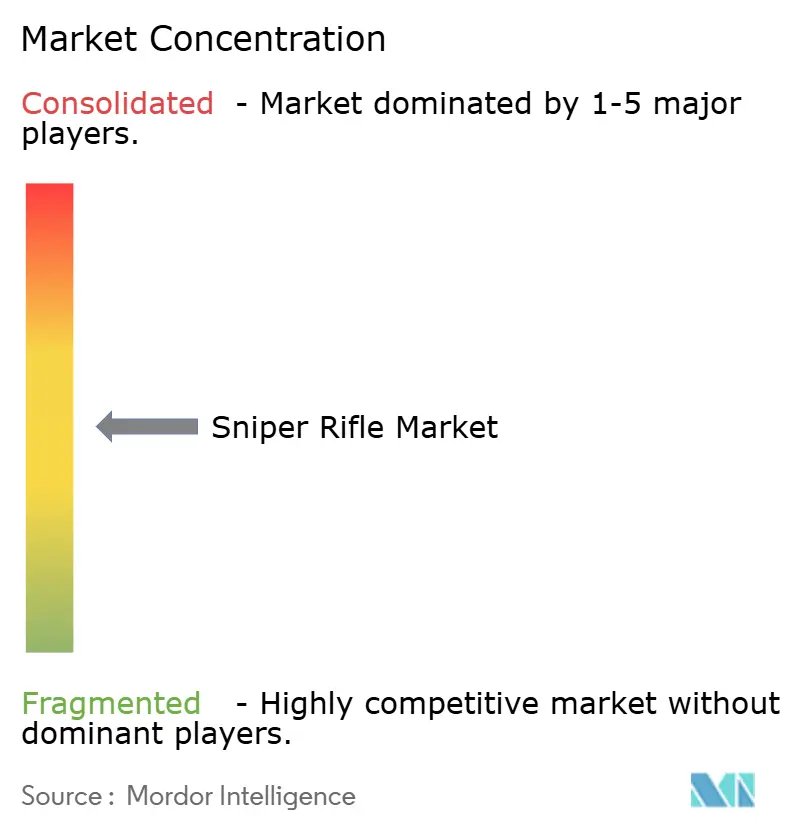
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rifles de Precisão por Mordor Intelligence
O tamanho do mercado de rifles de precisão em 2026 é estimado em USD 2,01 bilhões, crescendo a partir do valor de 2025 de USD 1,92 bilhão, com projeções para 2031 indicando USD 2,56 bilhões, crescendo a um CAGR de 4,89% no período 2026-2031. Programas contínuos de modernização da defesa, a proliferação de plataformas de armas multicalibre e a demanda por ópticas habilitadas digitalmente sustentam essa trajetória constante. Programas de recapitalização militar nos Estados Unidos, na Europa e nos estados do Golfo continuam a ancorar os volumes de aquisição, enquanto o tiro de precisão de longo alcance competitivo e a caça constroem uma base de receita civil considerável. A aceleração da inovação em controle de fogo óptico, o surgimento de munição de precisão sem chumbo e o aumento das aquisições de segurança interna em resposta aos requisitos urbanos de contra-atirador de precisão reforçam ainda mais o crescimento futuro. Ao mesmo tempo, regimes de controle de exportação mais rígidos e custos de ciclo de vida mais elevados moderam a adoção entre usuários finais com orçamento limitado, promovendo uma expansão moderada, porém resiliente, no mercado de rifles de precisão.
Principais Conclusões do Relatório
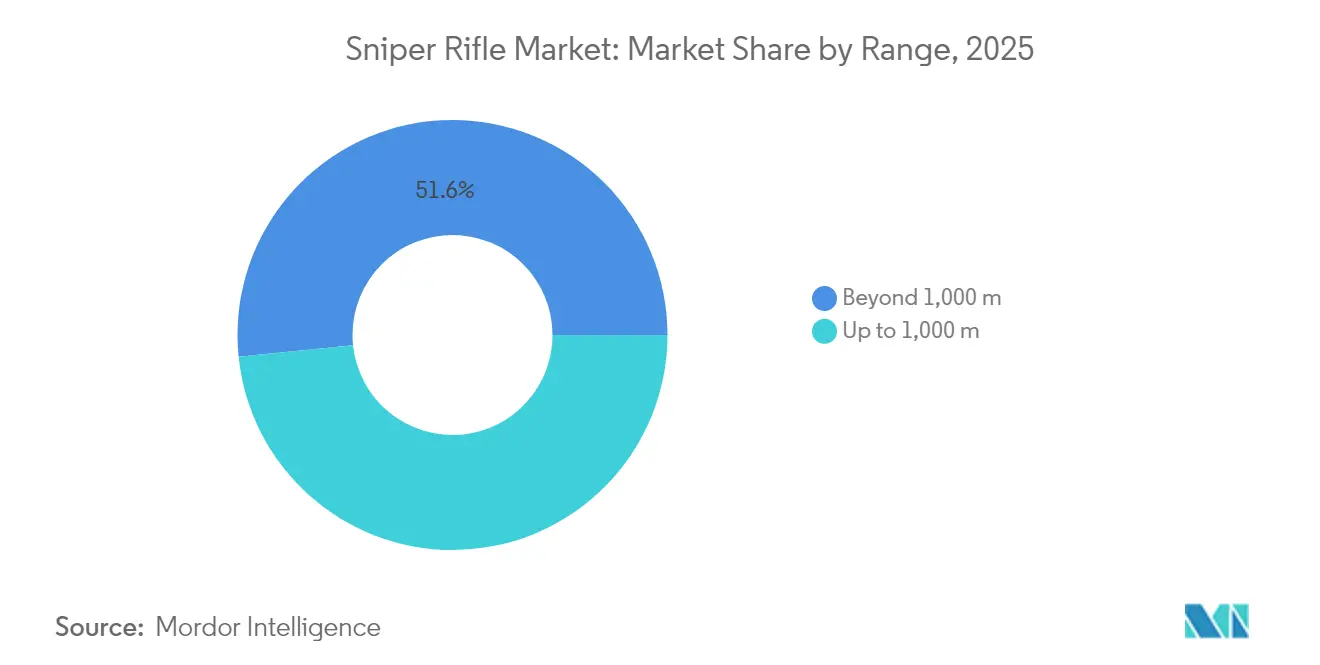
- Por alcance, os sistemas de armas acima de 1.000 m lideraram com 51,62% de participação na receita em 2025, e a mesma categoria está projetada para registrar o CAGR mais rápido de 5,86% até 2031.
- Por aplicação, o segmento militar detinha 60,35% da participação do mercado de rifles de precisão em 2025, enquanto as aquisições de segurança interna estão previstas para avançar a um CAGR de 6,72% até 2031.
- Por calibre, o .338 Lapua Magnum representou 23,44% do tamanho do mercado de rifles de precisão em 2025, enquanto os "outros calibres" estão definidos para expandir a um CAGR de 5,65% até 2031.
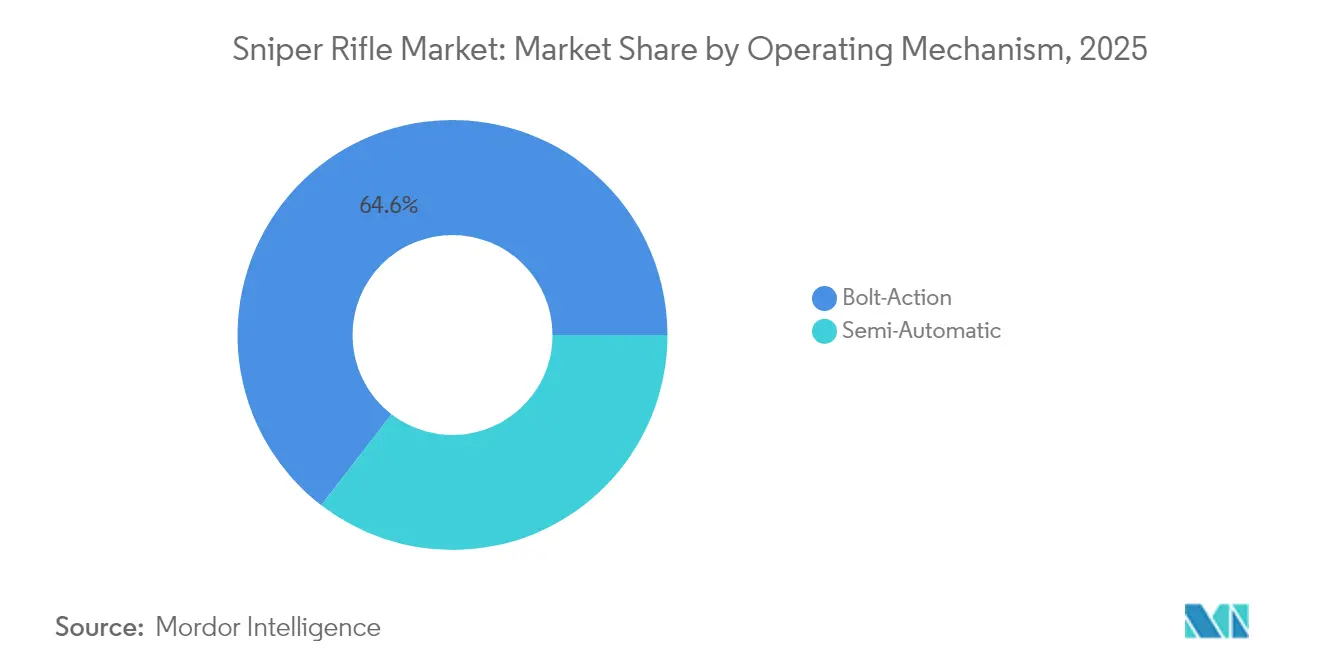
- Por mecanismo de operação, as plataformas de ferrolho comandaram 64,55% da receita em 2025; os sistemas semiautomáticos devem crescer a um CAGR de 6,21% durante o período de perspectiva.
- Por geografia, a América do Norte contribuiu com 38,22% da receita de 2025, mas a região do Oriente Médio e África está prevista para entregar o CAGR mais alto de 6,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento dos orçamentos de modernização da defesa impulsionando a aquisição de rifles de precisão | +1.8% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Crescente popularidade do tiro de precisão de longo alcance no mercado civil | +0.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Atualizações de capacidade de contra-atirador de precisão impulsionando a modernização das forças de segurança | +0.7% | Mercados desenvolvidos em todo o mundo | Curto prazo (≤ 2 anos) |
| Integração de ópticas digitais e fusão de múltiplos sensores aprimorando os sistemas de mira | +1.2% | Global, adoção inicial pela OTAN | Médio prazo (2-4 anos) |
| Benefícios logísticos impulsionando a adoção de plataformas modulares de rifles de precisão multicalibre | +0.8% | Usuários militares em todo o mundo | Médio prazo (2-4 anos) |
| Regulamentações ambientais acelerando a transição para munição de precisão sem chumbo | +0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Orçamentos de Modernização da Defesa Impulsionando a Aquisição de Rifles de Precisão
O aumento das alocações para capacidades de fogo de precisão na OTAN e nos países parceiros se traduz em programas plurianuais de substituição de rifles e atualizações de ópticas. O Exército dos EUA destinou USD 367,3 milhões para Armas de Esquadrão de Próxima Geração no exercício fiscal de 2025, e o Corpo de Fuzileiros Navais dos EUA concluiu seu programa de 587 unidades MK22 antes do prazo, sublinhando a prioridade institucional para desempenho multicalibre e de alcance extremo. Os gastos dos estados do Golfo — encabeçados pela compra estrutural de USD 100 bilhões da Arábia Saudita — acrescentam outro considerável conjunto de demanda, enquanto militares europeus menores, como os da Noruega e da Alemanha, padronizam novos rifles de longo alcance para fazer frente a ameaças de pares próximos. Essas iniciativas sincronizadas recompensam os fabricantes que combinam probabilidade de acerto no primeiro disparo com cadeias logísticas simplificadas, posicionando o mercado de rifles de precisão para pedidos de grande volume duradouros.
Crescente Popularidade do Tiro de Precisão de Longo Alcance no Mercado Civil
Ligas de tiro competitivo, caça de longo alcance e competições recreativas de precisão criam um vibrante canal de vendas não militar. A Smith & Wesson atribuiu uma parcela significativa de suas vendas líquidas de USD 535,8 milhões no exercício fiscal de 2024 a rifles de precisão de longo alcance adaptados para a linha de tiro de 1.000 jardas. O maior volume civil permite linhas de fabricação compartilhadas com programas militares, reduzindo os custos unitários e acelerando a transferência de gatilhos ajustáveis do mercado secundário, canos de fibra de carbono e calculadoras balísticas avançadas. O padrão de desempenho sub-MOA agora esperado pelos entusiastas civis pressiona os fornecedores a manter ciclos contínuos de atualização de produtos, beneficiando indiretamente os usuários militares que aproveitam as mesmas ferramentas de produção para contratos governamentais.
Atualizações de Capacidade de Contra-Atirador de Precisão Impulsionando a Modernização das Forças de Segurança
Equipes de serviço de proteção e grupos de resposta tática especificam cada vez mais rifles com câmara em 6,5 mm ou calibres similares de alto coeficiente balístico para dobrar a probabilidade de acerto a 1.000 m em comparação com o legado .308 Winchester. Os editais federais enfatizam canos de troca rápida, dispositivos de boca prontos para supressor e compatibilidade com acessórios de carabina semiautomática para agilizar a transição do operador. As doutrinas de implantação urbana exigem precisão a distâncias de segurança para neutralizar ameaças entrincheiradas sem risco colateral, sustentando a demanda premium entre as aquisições em nível estadual, mesmo quando os orçamentos mais amplos de segurança pública permanecem estáveis.
Integração de Ópticas Digitais e Fusão de Múltiplos Sensores Aprimorando os Sistemas de Mira
As ópticas de controle de fogo habilitadas digitalmente transformam os rifles tradicionais em sensores em rede. O contrato de USD 94 milhões do Exército dos EUA para Miras de Armas Infravermelhas Avançadas prevê núcleos térmicos micro-resfriados que fornecem soluções balísticas em tempo real aos atiradores de precisão, ampliando as janelas de engajamento em condições de baixa luminosidade e clima degradado. Os fabricantes de ópticas agora incorporam telêmetros a laser, sensores atmosféricos e links de dados sem fio que se sincronizam com os sistemas do soldado, transformando cada atirador de precisão em um nó na rede tática. À medida que essas capacidades migram do status de protótipo para o de programa oficial, a adoção se acelera nos inventários aliados e eventualmente se transfere para as ópticas civis de alta qualidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Controles de exportação mais rígidos e restrições ITAR limitando as oportunidades de vendas internacionais | -1.1% | Exportadores dos EUA e compradores globais | Curto prazo (≤ 2 anos) |
| Custos elevados de aquisição e manutenção de longo prazo restringindo a adoção mais ampla | -0.8% | Mercados com orçamento limitado | Médio prazo (2-4 anos) |
| Surgimento de sistemas de energia dirigida contra-VANT diminuindo o papel estratégico dos atiradores de precisão | -0.6% | Países da OTAN e forças militares avançadas | Longo prazo (≥ 4 anos) |
| Integração limitada com sistemas de soldado de próxima geração e redes de campo de batalha atrasando a adoção da modernização | -0.7% | Global, com ênfase em militares tecnologicamente avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Controles de Exportação Mais Rígidos e Restrições ITAR Limitando as Oportunidades de Vendas Internacionais
As emendas de maio de 2024 aos Regulamentos de Administração de Exportações dos EUA introduziram novos requisitos de licença para um grupo expandido de armas de fogo e itens de "controle de crimes", adicionando prazo de entrega e custo de conformidade para os fabricantes americanos.[1] Embora visem a coibir o desvio ilícito, as regras inadvertidamente direcionam alguns compradores estrangeiros para fornecedores que operam sob regimes menos rigorosos. Os custos de conformidade incluem revisões jurídicas, classificação de número de peça individual, taxas de diligência prévia de terceiros, erosão da margem em exportações de pequenos lotes e acordos complicados de suporte pós-venda.
Custos Elevados de Aquisição e Manutenção de Longo Prazo Restringindo a Adoção Mais Ampla
Um rifle de precisão multicalibre de próxima geração combinado com ópticas digitais pode atingir USD 25.000 por sistema completo, antes de considerar o treinamento especializado de armeiro e a sustentação de software. As compras militares em grande volume compensam parcialmente esses custos, mas forças menores e departamentos de polícia municipais frequentemente adiam os ciclos de substituição. Exemplos como o cancelamento de protótipos de ultralongo alcance após testes preliminares ilustram como o custo total do programa pode superar resultados impressionantes em testes balísticos. Ao longo da vida útil da arma, a maior frequência de substituição de canos para calibres magnum e as atualizações de firmware para ópticas inteligentes acrescentam pressão orçamentária que desencoraja o emprego universal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Alcance:
Demanda Elevada por Capacidade de Alcance ExtremoOs rifles acima de 1.000 m geraram 51,62% da receita total de 2025, e o segmento avança a um CAGR de 5,86% à medida que os militares priorizam a superioridade a distâncias de segurança. O tamanho do mercado de rifles de precisão para esses sistemas de alcance extremo está previsto para ampliar em USD 0,34 bilhão entre 2026 e 2031, refletindo a aquisição de plataformas .338 NM e .50 BMG em teatros ativos. A eficácia do acerto no primeiro disparo a dois quilômetros fundamenta as doutrinas táticas que enfatizam os engajamentos de contrabateria e as funções antimateriais. Os contratos de aquisição incluem cada vez mais supressores integrados e ópticas diurnas e noturnas com múltiplos sensores para reduzir a assinatura enquanto preservam a aquisição de alvos.
Os rifles de até 1.000 m permanecem vitais para as unidades táticas policiais e a guerra urbana, onde a linha de visada é limitada. Essas armas, geralmente com câmara em 7,62 NATO ou 6,5 mm Creedmoor, registram volume consistente porque os custos de treinamento são menores e a comunalidade logística com os rifles de serviço simplifica o fornecimento de munição. Embora sua participação na receita do mercado de rifles de precisão diminua ligeiramente ao longo do horizonte de previsão, os ciclos consistentes de reposição e substituição garantem uma base sólida de clientes entre as formações da guarda nacional e da gendarmaria.

Por Calibre:
Liderança Consolidada do .338 Lapua Magnum Encontra Nova Inovação em CartuchosO segmento .338 Lapua representou 23,44% da receita de 2025 graças à ampla qualificação militar e às cadeias de fornecimento estabelecidas na Europa, América do Norte e Ásia. À medida que muitos exércitos estendem os alcances de engajamento qualificados para 1.500 m, este calibre permanece o referencial para precisão antipessoal com recuo aceitável. A participação do mercado de rifles de precisão detida pelo .338 Lapua erode apenas marginalmente com a chegada de novos concorrentes, mas a demanda absoluta cresce em linha com a expansão geral do mercado.
"Outros Calibres", abrangendo .300 Norma Magnum, 8,6 Blackout e cartuchos emergentes de 9,4 mm, registram o CAGR mais rápido de 5,65% em meio aos esforços para equilibrar coeficiente balístico, vida útil do cano e desempenho de fogo suprimido. As ações multicalibre permitem que as unidades selecionem cartuchos adequados à altitude, temperatura e conjunto de alvos, isolando os usuários de choques de disponibilidade em qualquer cadeia de fornecimento de commodities. O 7,62*51 mm NATO legado é o cartucho de treinamento padrão, preservando o conhecimento institucional enquanto minimiza o gasto por disparo.
Por Mecanismo de Operação:
Precisão de Ferrolho Versus Responsividade SemiautomáticaOs rifles de ferrolho detinham 64,55% da receita em 2025 devido à sua simplicidade mecânica, travamento rígido e precisão de tiro único inigualável. Esses atributos se alinham com a ênfase doutrinária na letalidade no primeiro disparo a alcance estendido, particularmente para funções antimateriais ou de contra-atirador de precisão. O tamanho do mercado de rifles de precisão associado às plataformas de ferrolho continua a crescer em termos absolutos, embora sua proporção diminua gradualmente à medida que equipes especializadas experimentam projetos de carregamento automático.
Os rifles semiautomáticos, registrando um robusto CAGR de 6,21%, atraem usuários que valorizam disparos de acompanhamento rápidos, assinatura reduzida do atirador e impulso de recuo mais suave. Os avanços tecnológicos em metalurgia de canos, gatilhos de competição de dois estágios e sistemas de pistão fecham as lacunas históricas de precisão, tornando esses rifles viáveis para funções de atirador designado e serviços de proteção que exigem engajamento de múltiplos alvos. As ópticas de controle de fogo definidas por software nivelam ainda mais o campo de jogo, levando os comitês de aquisição a combinar ambos os mecanismos nas estruturas de força futuras.
Por Aplicação:
Núcleo Militar com Demanda Crescente de Segurança InternaOs clientes militares controlavam 60,35% da receita de 2025, à medida que as atualizações doutrinárias priorizam fogos de precisão ao lado de ativos indiretos. Os cronogramas de emprego em equipes de combate de brigada, forças de operações especiais e unidades de abordagem naval impulsionam padrões de pedidos previsíveis que sustentam os modelos de negócios de empreiteiros principais e armeiros especializados. A funcionalidade cruzada com sistemas emergentes de soldado, incluindo trilhos alimentados e links de dados seguros, fortalece a narrativa de integração favorecida pelos conselhos de aquisição.
As agências de segurança interna registram um CAGR de 6,72%, o mais rápido entre os segmentos de aplicação. Incidentes de alta visibilidade levaram os principais departamentos de polícia ocidentais e vários da Ásia-Pacífico a substituir as plataformas legadas .308 por rifles de maior coeficiente balístico e menor recuo, capazes de precisão sub-0,5 MOA a 1.000 m. Os marcos de certificação de operadores cada vez mais vinculam as liberações de financiamento nos marcos de aquisição, garantindo que os orçamentos de treinamento aumentem com os pedidos de equipamentos, consolidando a receita recorrente para munição e kits de sustentação.
Análise Geográfica
Mercado de Rifles de Precisão da América do Norte
A América do Norte representou 38,22% do faturamento de 2025, sustentada pelas dotações orçamentárias contínuas da defesa dos Estados Unidos e pela maior comunidade civil de tiro de precisão do mundo. O tamanho do mercado de rifles de precisão na região se beneficia de economias de escala, à medida que os fabricantes diluem os custos fixos de P&D entre contratos governamentais e comerciais. Ao mesmo tempo, as disposições de compra nacional mantêm o conteúdo doméstico acima de 80% na maioria dos contratos federais. As unidades de operações especiais canadenses seguem os padrões de modernização dos Estados Unidos, impulsionando ainda mais a demanda regional.
Mercado de Rifles de Precisão da Europa
A Europa mantém uma participação significativa por meio da recapitalização gradual, porém constante, entre os membros da OTAN que buscam interoperabilidade e alcances efetivos estendidos. As agendas de aquisição nessa região enfatizam supressores integrados, conformidade com munição sem chumbo e ópticas digitais diurnas e noturnas, alinhando-se a rigorosos padrões ambientais e de sustentabilidade do soldado. Os locais de treinamento em alta altitude na Noruega, na Alemanha e na Itália também oferecem condições para a metalurgia de canos em frio extremo, alimentando inovações que circulam de volta para as linhas de produtos globais.
Mercado de Rifles de Precisão do Oriente Médio e África
O Oriente Médio e a África estão projetados para um CAGR de 6,45% à medida que as monarquias do Golfo avançam em programas de rearmamento de vários bilhões de dólares e as forças da África Subsaariana investem em armas leves, capacidades de contraterrorismo e segurança de fronteiras. Pedidos de grande volume da Arábia Saudita e dos Emirados Árabes Unidos influenciam a padronização de plataformas em toda a região. As forças especiais africanas gravitam em torno de modelos europeus de ferrolho compatíveis com as cadeias de suprimento de munição da OTAN. Parcerias locais de treinamento em manutenção frequentemente acompanham esses contratos, desenvolvendo conjuntos de habilidades indígenas de armeiros que sustentam o ciclo de vida dos equipamentos.
Mercado de Rifles de Precisão da Ásia-Pacífico e América do Sul
A Ásia-Pacífico registra adoção crescente impulsionada pela emergente base de fabricação nacional da Índia e pelos requisitos das operações especiais australianas para sistemas antimaterial com ópticas multifuncionais. O crescimento econômico paralelo no Sudeste Asiático gera orçamentos de segurança discricionários que incluem ativos de precisão de longo alcance, embora as entregas permaneçam sensíveis às aprovações de controle de exportação dos fabricantes de equipamentos originais ocidentais. A América do Sul apresenta demanda moderada, impulsionada principalmente por unidades policiais especializadas no combate ao crime transnacional em ambientes mistos urbano-selváticos, com ciclos de aquisição estreitamente vinculados ao financiamento multilateral de segurança pública.
Panorama regulatório
O mercado de rifles de precisão para atiradores de elite opera sob leis nacionais rigorosas sobre armas de fogo e controles de comércio de defesa que regem tanto armas completas quanto componentes críticos, como canos, silenciadores e ópticas digitalmente habilitadas. Nos Estados Unidos, as exportações são moldadas pela divisão entre o Department of State (ITAR/USML) e o Department of Commerce (EAR/CCL), e as alterações de maio de 2024 do BIS ao Export Administration Regulations expandiram os requisitos de licença relacionados a armas de fogo para um conjunto ampliado de armas e peças. Isso aumenta a carga de trabalho de classificação e licenciamento para os fornecedores dos EUA.
Os requisitos de aquisição e conformidade também moldam a demanda por meio de licitações governamentais e estruturas de contratação. No Reino Unido, o Ministry of Defence está utilizando a atividade de engajamento de mercado do Project SHAMER (incluindo uma rodada de PME-2/RFI em março de 2026) para definir uma capacidade de rifle de precisão multicalibre abrangendo 7,62x51 NATO, .338 Lapua Magnum e .300 Norma Magnum, reforçando requisitos de interoperabilidade e qualificação para fornecedores que visam programas do Reino Unido e alinhados à OTAN. Separadamente, uma proposta de junho de 2026 do US Department of State para emendar o ITAR Part 130 (relatórios de contribuições políticas, taxas e comissões) sinaliza um aperto contínuo dos processos de conformidade que podem afetar a forma como as OEMs estruturam vendas internacionais, relações com agentes e relatórios relacionados a compensações (offsets).
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e insumos de manufatura de precisão, incluindo aço e ligas especiais para ferrolhos e canos, coronhas de fibra de carbono ou compósitos, e revestimentos. Em seguida, passa para fornecedores de subsistemas de gatilhos, interfaces de silenciador, trilhos e ópticas avançadas, como núcleos térmicos, telêmetros a laser, computação balística embarcada e conectividade segura. As OEMs e fabricantes especializados de rifles de precisão integram esses componentes em sistemas de armas completos e realizam testes de qualificação, documentação e controle de configuração para atender às especificações militares, de segurança interna e civis. A distribuição downstream segue canais de contratos governamentais e distribuidores de defesa autorizados, com o varejo civil apoiado por treinamento, serviços de armeiro, peças de reposição e sustentação de ciclo de vida.
Mudanças recentes do lado da oferta indicam como parcerias industriais e a consolidação estão remodelando o controle sobre a capacidade de precisão e a tecnologia. A Índia está construindo nós de montagem e manufatura localizados por meio de transferência de tecnologia, ilustrado pelo ICOMM-CARACAL Small Arms Complex em Hyderabad e a subsequente produção local do CSR 338 para o CRPF, o que afeta o abastecimento regional de canos, ferrolhos e integração final. No segmento premium da manufatura de rifles de ferrolho de precisão, a consolidação corporativa também está mudando o conjunto competitivo, com o FN Browning Group avançando para adquirir a Accuracy International. A combinação pode reunir marca, distribuição e escala de manufatura em todo o ecossistema de rifles de precisão, enquanto os fornecedores ainda gerenciam atritos de controle de exportação para entregas transfronteiriças e suporte pós-venda.
Cenário Competitivo
A intensidade competitiva é moderada, caracterizada por uma mistura de marcas de armas de fogo de longa data e grandes empresas de defesa diversificadas. A Barrett Firearms expandiu sua capacidade de produção no Tennessee por meio de um investimento de USD 76 milhões em instalações para atender aos pedidos em atraso do projeto adaptativo multifunção MK22.[2] A empresa aproveita décadas de experiência em grande calibre enquanto integra canos de troca rápida que se alinham com as tendências atuais de modularidade. Fornecedores europeus como a Heckler & Koch atendem à demanda doméstica por programas de soldado do futuro, tendo garantido o contrato G210 do Exército Alemão para rifles de precisão semiautomáticos de próxima geração. Essas plataformas priorizam ergonomia, revestimentos de baixa assinatura visual e otimização de supressor, alinhando-se com os requisitos dos usuários finais continentais para furtividade e engajamento rápido. No nível de componentes, os fabricantes de ópticas, incluindo Leonardo DRS, ELCAN e fornecedores menores de miras habilitadas por inteligência artificial, competem em poder de computação embarcado, fusão de sensores e recursos de segurança de rede.[3]
Os novos participantes do mercado concentram-se cada vez mais em materiais sustentáveis e assinaturas sonoras reduzidas, abordando dois pontos de dor dos clientes que emergem rapidamente: conformidade ambiental e ocultação em guerra urbana. Os fabricantes de projéteis sem chumbo fazem parceria com fornecedores de canos para mitigar o desgaste acelerado, formando consórcios entre empresas para acelerar os ensaios de qualificação. Enquanto isso, empresas de cibersegurança corporativa colaboram com fabricantes de equipamentos originais de ópticas para proteger os links sem fio de calculadoras balísticas contra ameaças de guerra eletrônica, sinalizando uma convergência de eletrônica de defesa e expertise tradicional em armas de fogo no mercado de rifles de precisão.
Líderes do Setor de Rifles de Precisão
-
SNT Motiv Co., Ltd.
-
Accuracy International Ltd.
-
Strategic Armory Corps, LLC
-
Barrett Firearms Mfg, Inc.
-
Knights Armament Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rifles de Precisão Empresas cobertas neste relatório
- SNT Motiv Co., Ltd.
- Savage Arms, Inc.
- FN Browning Group
- Knights Armament Company
- Accuracy International Ltd.
- Strategic Armory Corps, LLC
- Zastava Arms USA
- B&T AG
- PGM Précision
- Heckler & Koch GmbH
- Barrett Firearms Mfg, Inc.
- STEYR ARMS GmbH
- Desert Tech LLC
- RemArms LLC
- Lobaev Arms
- Sabatti S.p.A.
- Sako Ltd. (Beretta Holding S.A.)
Oportunidades de mercado e perspectivas futuras
Sistemas de precisão multicalibre e arquiteturas modulares oferecem um espaço em branco de aquisição e desenvolvimento de produtos, já que reduzem a necessidade de empregar múltiplos rifles dedicados em diferentes cenários de missão. Isso se reflete na atividade de aquisição em andamento, como o engajamento de mercado do Project SHAMER do UK Ministry of Defence, que exige uma única capacidade de arma de precisão de ferrolho multicalibre abrangendo 7,62x51 NATO, .338 Lapua Magnum e .300 Norma Magnum. Nos EUA, a atividade contínua de contratação em torno de sistemas legados semiautomáticos de precisão, incluindo atividade de pré-solicitação para peças e acessórios do M110 SASS, indica demanda de sustentação juntamente com a recapitalização. Isso apoia oportunidades para OEMs e fornecedores de nível inferior em peças de reposição, upgrades e kits de retrofit com gestão de configuração.
O escopo de modernização está se expandindo além do rifle para munições, gestão de assinatura e infraestrutura de treinamento, ampliando a oportunidade endereçável para fabricantes primários e fornecedores de nicho. O US Army está desenvolvendo a XM1224 Hybrid-Anti Materiel Round para apoiar os efeitos do MK22 Precision Sniper Rifle, e os testes liderados pelo Exército sobre gestão de assinatura multiespectral em treinamento de atiradores de precisão destacam a demanda por materiais e acessórios que reduzem a detecção por sensores térmicos. À medida que as distâncias de engajamento se estendem, a modernização de campos de tiro e treinamento também se torna uma via de aquisição ligada à implantação de sistemas avançados, apoiando a demanda por pacotes integrados que incluem ópticas, ferramentas balísticas, configurações prontas para silenciador, peças de reposição e treinamento de operadores e armeiros, em vez de vendas isoladas de rifles.
Desenvolvimentos industriais recentes em Mercado de Rifles de Precisão
- Maio de 2026: FN Browning Group e Accuracy International anunciaram uma aquisição estratégica que traz um fabricante especializado britânico de rifles de precisão de ferrolho para um grupo maior de armas de fogo. A aquisição vincula o design e a produção de plataformas de precisão premium a uma pegada global de distribuição e industrial mais amplas, moldando a dinâmica competitiva para programas militares e policiais especializados.
- Abril de 2025: A Icomm Tele Ltd e a CARACAL inauguraram o ICOMM CARACAL Small Arms Complex em Hyderabad, na Índia, para apoiar a produção local de rifles de precisão de ferrolho, incluindo o CSR 338, CSR 308 e CSR 50. A instalação amplia a capacidade de montagem e sustentação no país e reforça caminhos de aquisição que favorecem a manufatura localizada e a transferência de tecnologia.
- Maio de 2024: A Strategic Armory Corps assinou um acordo com a City of Bryan, Texas, para estabelecer uma nova sede mundial e instalação. O investimento planejado adiciona capacidade de manufatura e corporativa que pode apoiar a escalada da produção de armas de fogo de precisão e serviços de pós-venda associados para os canais governamentais e civis.
Mercado de Rifles de Precisão Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de rifles de precisão abrange rifles desenvolvidos especificamente para fogo de precisão em alcances estendidos, nas categorias militar, segurança interna e uso civil, contabilizados como receita proveniente da venda dos rifles em USD nas principais regiões.
Exclusões do escopo: Este dimensionamento exclui munição, miras e ópticas, supressores, tripés, serviços de treinamento e categorias mais amplas de armas leves que não são comercializadas como rifles de precisão dedicados.
Visão Geral da Segmentação
- Por Alcance
- Até 1.000 m
- Acima de 1.000 m
- Por Calibre
- 7,62*51 mm
- .300 Winchester Magnum
- .338 Lapua Magnum
- .50 BMG
- Outros Calibres
- Por Mecanismo de Operação
- Ferrolho
- Semiautomático
- Por Aplicação
- Militar
- Segurança Interna
- Civil
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com documentos públicos de orçamento de defesa e publicações de aquisição, avançando para estatísticas de importação e exportação de armas leves e peças, onde os códigos eram relevantes para verificações direcionais. Fontes abertas como o material de transferência de armas do SIPRI, tabelas do UN Comtrade, referências de padronização e interoperabilidade da OTAN e portais de adjudicação de contratos governamentais foram revisadas para descrições de produtos e quantidades divulgadas.
Para manter o modelo de mercado prático, complementamos essas fontes com relatórios anuais de empresas e apresentações a investidores, notas de modernização de ministérios da defesa e forças de segurança, e cobertura jornalística de renome sobre conquistas de contratos e cronogramas de implantação. Bancos de dados de patentes e dados de importação ou exportação em nível de remessa foram utilizados seletivamente para verificar mudanças tecnológicas e padrões de fornecimento transfronteiriço para calibres e plataformas principais. As fontes de pesquisa documental listadas aqui são ilustrativas, e outras referências públicas também foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas breves com especialistas em aquisição e sustentação de defesa, participantes dos canais de distribuição e treinamento de armas de fogo, e especialistas no assunto que acompanham a demanda por tiro de precisão. Essas discussões foram utilizadas para confirmar o que é contabilizado como rifle de precisão em comparação com rifles de precisão adjacentes, testar as faixas de preço unitário por calibre e mecanismo, e então ajustar as premissas de adoção regional para os ciclos de compra militar e de segurança interna.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 51% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 55% | Américas: 20% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento parte de uma construção de cima para baixo que reconstrói a demanda utilizando sinais de aquisição de defesa e segurança, mapeando-os em volumes prováveis de rifles por tipo de programa e cadência de substituição, seguidos de faixas de preço que refletem o calibre e o mecanismo de operação. Uma vez estabelecida essa estrutura, corroboramos os totais por meio de aproximações seletivas de baixo para cima, incluindo verificações de quantidades em contratos amostrados, pontos de preço de canal para plataformas civis de precisão e discussões de volume com fornecedores onde a divulgação foi permitida.
Os principais insumos do modelo incluíram adoção por aplicação (militar, segurança interna, civil), mudanças na composição de calibres (por exemplo, 7,62x51 mm versus .338 Lapua Magnum e .50 BMG), variações na participação entre ferrolho e semiautomático, cronogramas de modernização regional e progressão observável de preço unitário por especificação e tamanho do pedido. Para a previsão, foi utilizada análise de cenários para que o risco de timing de aquisição, o atrito do controle de exportação e a aceleração da modernização pudessem ser refletidos sem forçar um único caminho estreito. Onde os sinais de baixo para cima eram incompletos, as lacunas foram tratadas por meio de premissas conservadoras de penetração que foram então verificadas novamente com o feedback primário e o comportamento histórico dos programas.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de múltiplas rodadas, nas quais os resultados do modelo foram comparados com sinais independentes, como ciclos de contratos conhecidos, direção do orçamento de defesa e narrativas de aquisição regional visíveis em fontes públicas. Valores discrepantes foram sinalizados para revisão, e as premissas foram reformuladas quando os preços ou volumes implícitos não correspondiam ao que os entrevistados afirmaram ser alcançável em pedidos de compra reais.
Antes da aprovação final, uma segunda revisão analítica é concluída para testar a matemática, os limites do escopo e a continuidade ano a ano, e então uma revisão final é realizada próximo à entrega para capturar novos contratos ou eventos de política. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando um evento material de aquisição ou mudança regulatória é observado e confirmado.
Dimensionamento do Mercado de Rifles de Precisão da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de rifles de precisão frequentemente diferem porque o limite do produto contabilizado muda, e então os indicadores de preço e demanda utilizados para escalar os volumes também mudam. As diferenças também podem decorrer de se o ano representa aquisição contabilizada, entregas ou uma visão combinada que mistura o timing civil e de defesa.
O rastreamento de adjudicação de contratos, as verificações de composição de plataformas por nível de calibre e a validação da cadência de aquisição regional são os pontos de evidência que mantêm a Mordor Intelligence alinhada a um conjunto de receitas exclusivo de rifles em 2026, em vez de expandir o total com armas de fogo de precisão adjacentes ou acessórios acoplados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,01 bilhões de USD (2026) | |
| Consultoria Global A | 3,36 bilhões de USD (2024) | O valor mais elevado parece estar vinculado a uma interpretação mais ampla do limite de mercado e a um ano-base que pode combinar picos anteriores de aquisição com a demanda civil, o que eleva o volume implícito e o preço médio de venda em comparação com uma contagem exclusiva de rifles. |
| Publicação Setorial B | 3,30 bilhões de USD (2025) | Esta estimativa é provavelmente influenciada por um conjunto de inclusão mais amplo e por um tratamento diferente da progressão de preços, onde os preços de tabela e as configurações em pacote podem ser refletidos de forma mais direta, em vez de serem filtrados pelo timing de adjudicação e entrega em nível de programa. |
A tabela mostra que a escolha do ano e o que é incluído em torno do próprio rifle são responsáveis pela maior parte da variação, e então a lógica de precificação amplifica a diferença. Ao manter o escopo ancorado nos rifles de precisão e validar o total com sinais de cadência de aquisição e composição de calibres, o número final permanece rastreável a etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de rifles de precisão?
O mercado de rifles de precisão atingiu USD 2,01 bilhões em 2026 e está projetado para subir para USD 2,56 bilhões até 2031, refletindo um CAGR de 4,89% durante o período de previsão.
Qual categoria de alcance detém a maior participação?
Os sistemas de armas acima de 1.000 m detinham 51,62% da receita em 2025 e manterão a liderança até 2031.
Qual região está crescendo mais rapidamente?
A região do Oriente Médio e África está prevista para registrar o CAGR mais rápido de 6,45% até 2031, impulsionada por grandes programas de aquisição do Golfo.
Por que os controles de exportação são considerados uma restrição fundamental?
Mudanças recentes nas regras dos EUA adicionaram novas etapas de licenciamento para muitos rifles e ópticas, aumentando os custos de conformidade e atrasando as remessas para os exportadores.
Como a demanda civil está influenciando a inovação de produtos?
As ligas de tiro competitivo impulsionam a demanda por precisão sub-MOA e ópticas inteligentes, obrigando os fabricantes a introduzir recursos que posteriormente migram para as variantes militares.
Qual tendência tecnológica moldará as futuras aquisições?
As ópticas de controle de fogo digital integradas que combinam imagem térmica, computação balística e rede sem fio devem se tornar padrão nos rifles de precisão de próxima geração.