
Tamanho e Participação do Mercado de Munições de Grande Calibre
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.55 % |
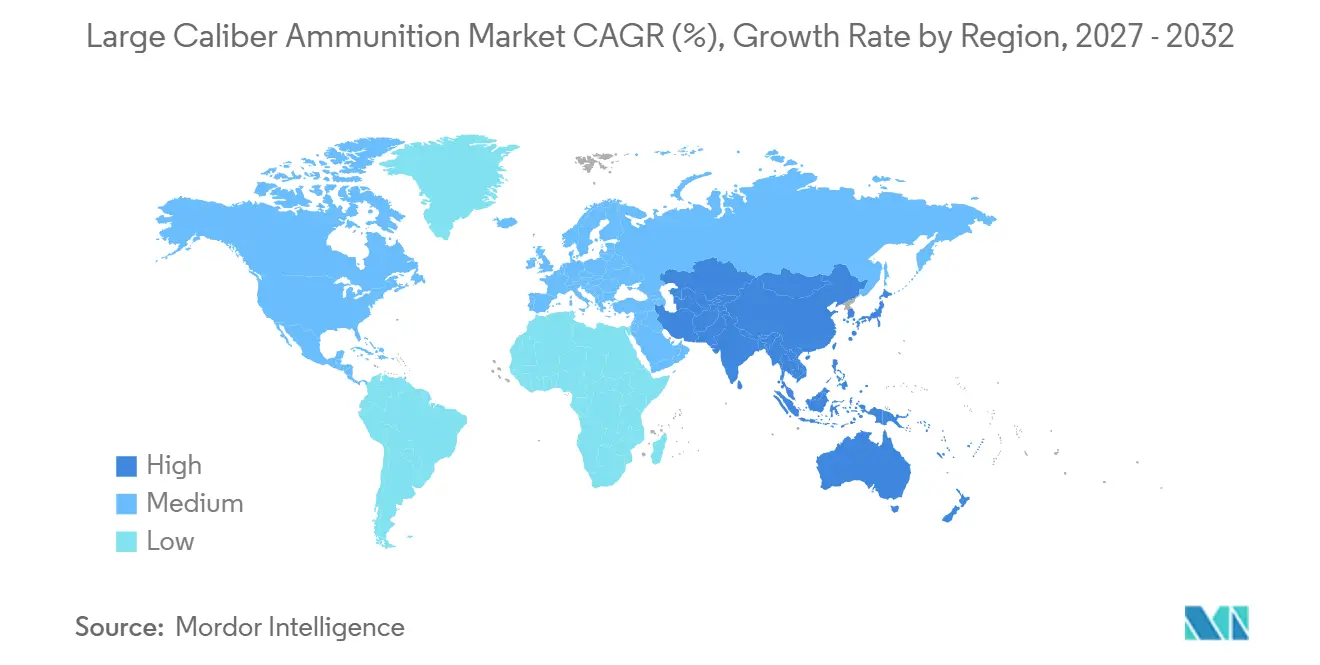
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
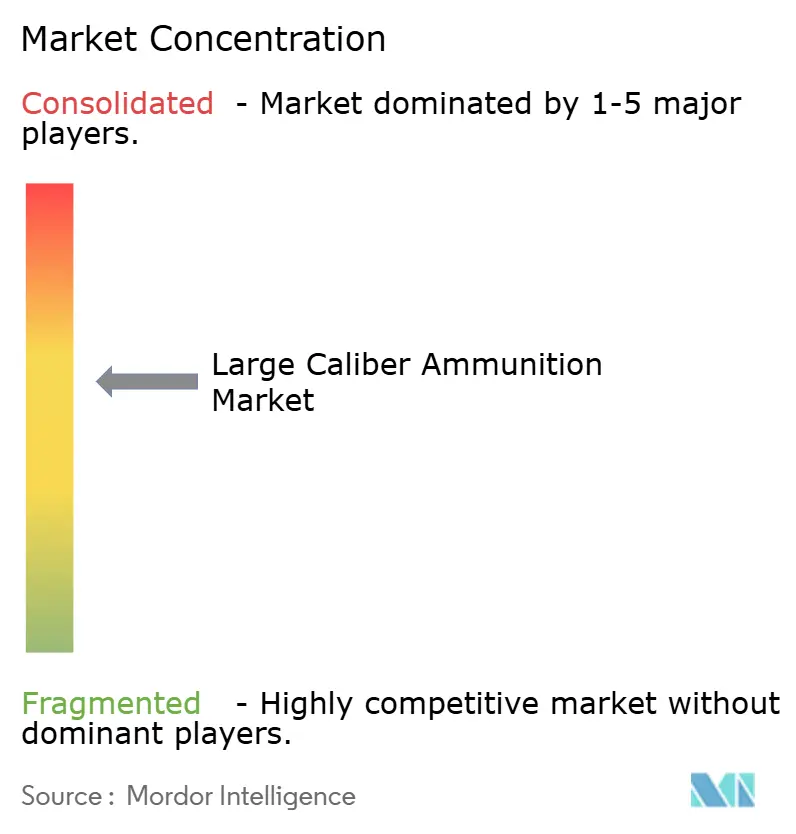
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Munições de Grande Calibre por Mordor Intelligence
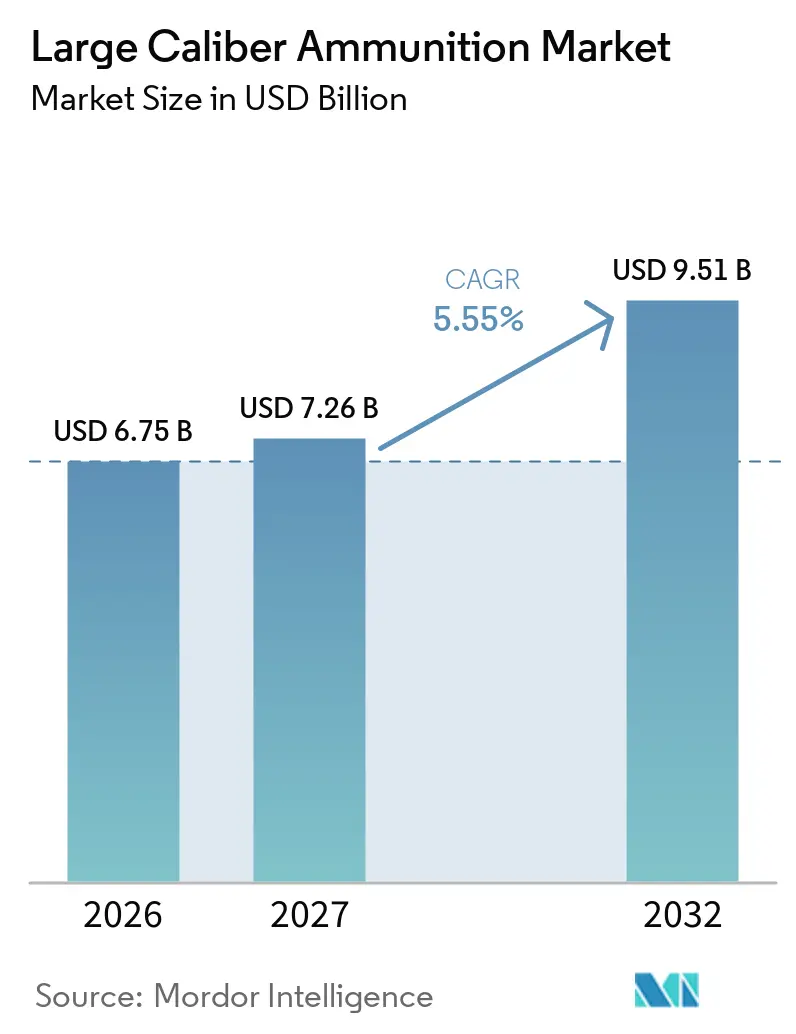
O tamanho do mercado de munições de grande calibre foi avaliado em 6,75 bilhões de USD em 2026 e está projetado para crescer de 7,26 bilhões de USD em 2027 para 9,51 bilhões de USD até 2032, registando um CAGR de 5,55% entre 2027 e 2032. O primeiro ano de previsão reflete o efeito dos contratos de reabastecimento celebrados antes de a capacidade de produção de longo prazo se tornar disponível. A procura é sustentada por requisitos de reserva revistos entre os membros da NATO e por esforços paralelos de prontidão entre parceiros do Indo-Pacífico. Os governos estão a passar de ciclos de aquisição curtos para acordos plurianuais que conferem aos produtores uma visibilidade mais clara da procura. Os maiores compradores incrementais frequentemente carecem de cadeias de produção doméstica completas, enquanto os produtores estabelecidos enfrentam grandes carteiras de encomendas pendentes. Este padrão cria oportunidades para produção localizada, fornecimento seguro de insumos e processos de qualificação comuns nos mercados aliados.
Principais Conclusões do Relatório
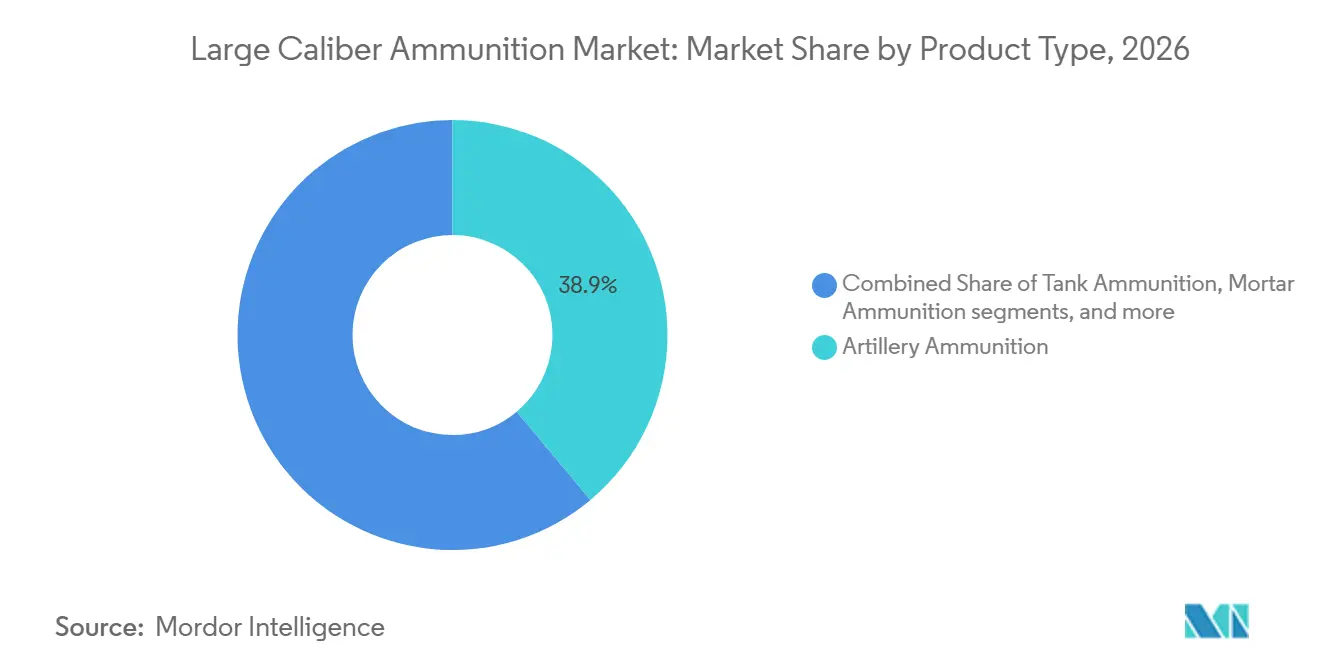
- Por tipo de produto, as munições de artilharia representaram 38,91% da participação do mercado de munições de grande calibre em 2026, enquanto as munições de morteiro estão projetadas para crescer a um CAGR de 7,37% até 2032.
- Por utilizador final, as aquisições militares representaram 55,27% da participação do mercado de munições de grande calibre em 2026, enquanto as forças de segurança e segurança interna estão projetadas para crescer a um CAGR de 8,43% até 2032.
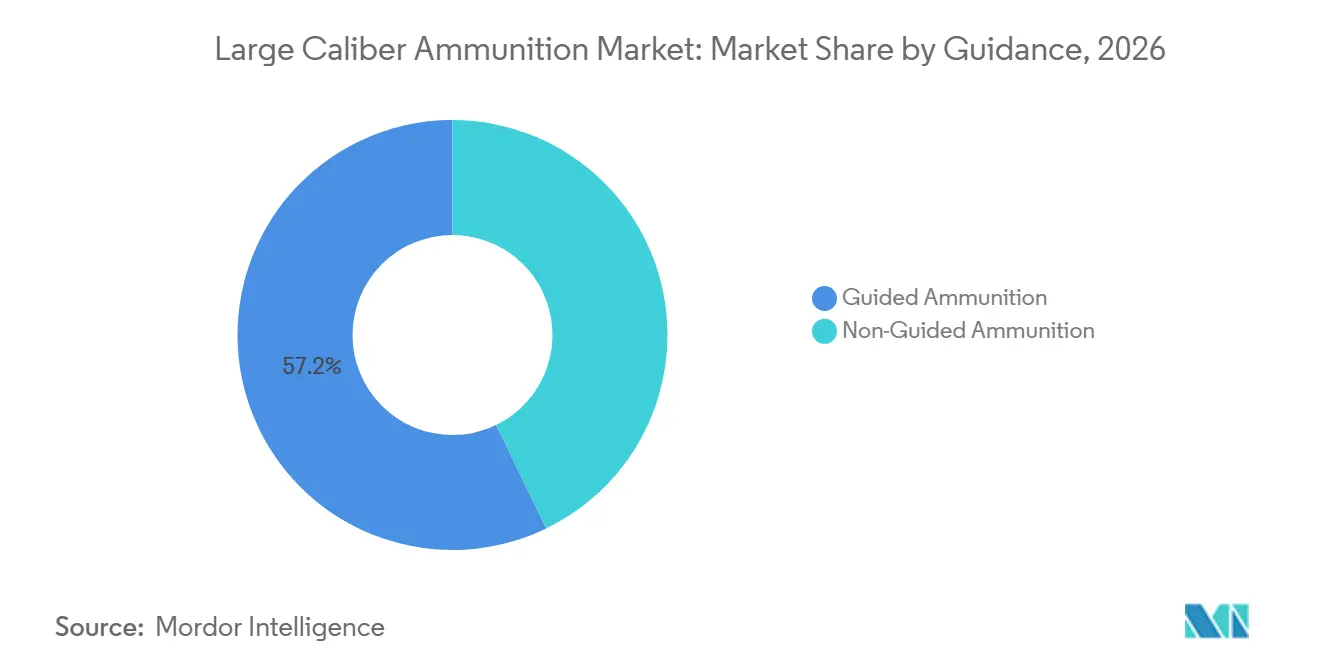
- Por orientação, as munições guiadas detinham 57,18% da participação do mercado de munições de grande calibre em 2026, enquanto as munições não guiadas estão projetadas para crescer a um CAGR de 6,68% até 2032.
- Por componente, as espoletas detinham 39,72% da participação do mercado de munições de grande calibre em 2026, enquanto os propelentes estão projetados para crescer a um CAGR de 8,58% até 2032.
- Por geografia, a América do Norte detinha 46,72% da participação do mercado de munições de grande calibre em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Reabastecimento de reservas de defesa e aquisição para prontidão operacional | +1.80% | Global, com foco principal na NATO e na Europa de Leste | Curto prazo (≤ 2 anos) |
| Modernização da artilharia e investimento em fogos de longo alcance | +1.20% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Incentivos à produção doméstica e políticas de segurança do fornecimento | +0.90% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Adoção de munições de precisão guiada e de alcance estendido | +0.70% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Localização da produção em torno de normas de interoperabilidade da aliança | +0.50% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas de munições modulares e de extensão da vida útil das plataformas | +0.40% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reabastecimento de Reservas de Defesa e Aquisição para Prontidão Operacional
O mercado de munições de grande calibre é sustentado por esforços para restaurar as reservas após anos de aquisição baseada no consumo em tempo de paz. O Departamento de Defesa dos Estados Unidos (DoD) reportou que o Exército havia despendido 4,5 bilhões de USD em infraestrutura de produção de munições de 155 mm entre fevereiro de 2022 e setembro de 2025. A mesma avaliação registou 36.000 projéteis de 155 mm carregados, montados e embalados por mês em março de 2026, face a uma meta do Exército de 100.000 projéteis por mês. Esta lacuna associa a procura tanto às granadas acabadas como aos insumos industriais necessários para as produzir. A Rheinmetall AG recebeu a sua primeira chamada ao abrigo de um enquadramento da Agência de Apoio e Aquisição da NATO em fevereiro de 2026 para munições de tanque de 120 mm, com um valor de encomenda de cerca de 200 milhões de EUR (236,16 milhões de USD). As chamadas de longo prazo podem apoiar calendários de produção mais estáveis do que as encomendas de emergência pontuais.
Modernização da Artilharia e Investimento em Fogos de Longo Alcance
Os programas de fogos de longo alcance estão a aumentar as exigências técnicas colocadas sobre os projéteis de grande calibre. A General Dynamics Ordnance and Tactical Systems recebeu um contrato ERAP do Exército dos Estados Unidos em junho de 2026 para o seu projétil Vulcano 155 mm Guided Long Range.[1] A Rheinmetall AG e a General Atomics também acordaram em junho de 2026 examinar a coprodução da munição manobável Vektrex de 155 mm. Estes programas estendem a procura para além dos corpos dos projéteis, abrangendo sistemas de orientação, espoletas e sistemas de propelente modular. Os requisitos de carga de maior pressão para plataformas de 52 calibres também aumentam a importância da produção química especializada. Os produtores que conseguem validar sistemas completos de projéteis estão melhor posicionados para servir estes programas. O mercado de munições de grande calibre beneficia, portanto, dos gastos em modernização, mesmo quando as necessidades básicas de reabastecimento começam a diminuir.
Incentivos à Produção Doméstica e Políticas de Segurança do Fornecimento
Os governos estão a utilizar aquisições plurianuais, requisitos de conteúdo local e programas de capacidade apoiados pelo Estado para reforçar o fornecimento doméstico. A Munitions India Limited reportou uma receita de INR 10.954 crore (1,3 bilhão de USD) no exercício fiscal 2025-2026, representando um crescimento de 33,35% face ao ano anterior. Os resultados da empresa refletem um papel mais relevante das aquisições domésticas na cadeia de fornecimento de munições da Índia. Na Alemanha, a Rheinmetall AG inaugurou a sua instalação Werk Niedersachsen em Unterlüß em setembro de 2025, após menos de 15 meses de construção. A instalação foi concebida para produzir 140.000 granadas de 155 mm em 2026 e 350.000 em 2027. Tais programas podem alterar as classificações dos fornecedores, uma vez que a capacidade está cada vez mais localizada próximo dos países que financiam a procura.
Adoção de Munições de Precisão Guiada e de Alcance Estendido
Os projéteis guiados estão a aproximar-se dos requisitos centrais de aquisição para missões que exigem precisão e efeitos flexíveis. A Northrop Grumman Corporation recebeu um contrato plurianual do Exército dos Estados Unidos em junho de 2026 para produzir a munição de tanque M1147 Advanced Multi-Purpose de 120 mm. O M1147 utiliza configurações programáveis para detonação pontual, retardo e funções de detonação aérea. Este tipo de projétil pode substituir múltiplos tipos legados e reduzir a variedade de munições que devem ser transportadas e geridas. A procura por sistemas de espoletas de orientação e programáveis confere aos especialistas em componentes um papel mais relevante no valor do projétil acabado. O mercado de munições de grande calibre mantém uma necessidade distinta de alto volume para projéteis convencionais, mas os modelos guiados expandem o valor endereçável de cada plataforma.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Estrangulamentos em explosivos, propelentes e nitrocelulose | -0.70% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Prazos de qualificação e certificação de segurança | -0.50% | Europa e Global | Médio prazo (2-4 anos) |
| Volatilidade orçamental e dependência de contratos plurianuais | -0.50% | Global | Médio prazo (2-4 anos) |
| Complexidade de integração de orientação digital, espoletas e energéticos | -0.30% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estrangulamentos em Explosivos, Propelentes e Nitrocelulose
A disponibilidade de propelentes e nitrocelulose continua a ser uma restrição material no mercado de munições de grande calibre. A Rheinmetall AG adquiriu a Hagedorn-NC GmbH em abril de 2025 para garantir uma fonte doméstica de nitrocelulose para aplicações militares.[2] Esta ação demonstra que o controlo dos materiais energéticos se tornou uma prioridade de produção, em vez de uma atividade de aquisição de rotina. Uma escassez nesta fase limita a produção de instalações de montagem de granadas e linhas de carregamento que de outra forma estariam concluídas. Pode também atrasar a entrega face a contratos, mesmo quando existe capacidade de montagem final. Os produtores com acesso a fornecimentos seguros de energia e propelentes podem reduzir esta exposição, enquanto as empresas dependentes de fontes externas enfrentam maior risco de entrega.
Prazos de Qualificação e Certificação de Segurança
Os requisitos de qualificação podem atrasar a conversão de capacidade recém-instalada em munições prontas para uso em campo. Os fornecedores devem demonstrar que os projéteis cumprem os requisitos técnicos, de segurança e de desempenho antes de as forças nacionais poderem aceitar as entregas. Este processo é particularmente exigente quando os projéteis integram novas espoletas, sistemas de orientação ou configurações de propelente. Aprovações separadas em diferentes países clientes podem aumentar os custos e atrasar o reconhecimento de receitas. A barreira resultante favorece os produtores com registos de ensaio estabelecidos e controlos de fabrico reconhecidos. O mercado de munições de grande calibre pode, portanto, registar um atraso entre os anúncios públicos de produção e a produção sustentada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Granadas de Artilharia Ancoram a Procura Enquanto as Munições de Morteiro Lideram o Crescimento da CategoriaAs munições de artilharia representaram 38,91% da participação de mercado de munições de grande calibre em 2026, sendo os projéteis de 155mm o principal motor da demanda. Os programas de reabastecimento ocidentais e as expansões de fábricas permanecem fortemente concentrados neste calibre. O Exército dos EUA informou que sua capacidade de carregamento, montagem e embalagem de munições de 155mm era de 36.000 projéteis por mês em março de 2026. A instalação de Unterlüß da Rheinmetall está planejada para adicionar uma produção substancial de 155mm durante 2026 e 2027.[3] As munições para tanques permanecem um centro de demanda secundário, com a solicitação de retirada da Rheinmetall em fevereiro de 2026 fornecendo evidências diretas da continuidade dos requisitos de 120mm.
Prevê-se que as munições de morteiro registem o CAGR mais rápido por tipo de produto, de 7,37%, até 2032. O seu crescimento está associado ao apoio de infantaria descentralizado, no qual sistemas mais leves operados por equipes podem proporcionar tempos de resposta mais curtos. A demanda por morteiros complementa a demanda por artilharia, pois muitas forças estão renovando simultaneamente várias categorias de apoio de fogo, e linhas de produção flexíveis podem atender tanto aos pedidos de alto volume de 155mm quanto aos requisitos de calibres menores. As munições navais e de artilharia de foguetes continuam relevantes para a modernização de plataformas. O mercado de munições de grande calibre está, portanto, ancorado na produção de artilharia, com os projéteis de morteiro contribuindo com a maior taxa de crescimento.



Por Utilizador Final:
As Aquisições Militares Comandam o Volume, as Forças de Segurança Aceleram a Partir de uma Base ReduzidaAs aquisições militares representaram 55,27% da participação de mercado de munições de grande calibre em 2026. As encomendas do Exército são centrais porque incluem requisitos de munições para obuses, tanques e morteiros. O contrato plurianual M1147 da Northrop Grumman Corporation demonstra a procura militar sustentada por munições de tanque programáveis. Os compradores militares utilizam enquadramentos plurianuais para proteger a capacidade de produção e apoiar o planeamento de reservas, como demonstrado pelo enquadramento de aquisição NATO da Rheinmetall AG para munições de tanque de 120 mm. Este grupo de clientes continua a definir os requisitos de volume que determinam o investimento em capacidade de fabrico.
As forças de segurança e a segurança interna estão previstas para ser as categorias de utilizador final de crescimento mais rápido, com um CAGR de 8,43% até 2032. O segmento parte de uma base menor do que as aquisições militares. A sua expansão reflete a utilização de sistemas de grande calibre por agências de segurança interna e paramilitares em países selecionados, ao mesmo tempo que acrescenta uma fonte alternativa de procura quando os ciclos orçamentais militares são irregulares. Os fornecedores devem responder às regras de aquisição e necessidades operacionais distintas destes clientes. O mercado de munições de grande calibre depende dos compradores militares para escala, enquanto esta categoria cria um fluxo de procura menor, mas de crescimento mais rápido.
Por Orientação:
Os Projéteis Guiados Lideram em Receita Enquanto a Produção de Não Guiados Aumenta com a Procura de ReabastecimentoAs munições guiadas representaram 57,18% da participação de mercado de munições de grande calibre em 2026, refletindo o maior valor dos projéteis que integram funções de guiamento e espoleta programável. O projétil M1147 da Northrop Grumman ilustra como uma única munição programável pode cobrir os requisitos de detonação por ponto, retardo e explosão aérea. A adjudicação do ERAP ao GDOTS pelo Exército dos EUA demonstra ainda a demanda por projetos guiados de 155mm de alcance estendido. Esses sistemas podem exigir um valor maior por projétil e ampliar o papel de fornecedores especializados de componentes e capacidades de ensaio. Os projéteis guiados, portanto, lideram em receita mesmo quando sua produção física é inferior ao volume da produção convencional.
Prevê-se que as munições não guiadas se expandam a um CAGR de 6,68% até 2032. Os governos que enfrentam lacunas nos estoques necessitam, em primeiro lugar, de projéteis padrão amplamente disponíveis que possam ser entregues em volume. A CSG declarou que sua capacidade de munições de artilharia e tanques de grande calibre superou 800.000 projéteis numa base anualizada durante o primeiro trimestre de 2026. Essa escala apoia o ciclo de reabastecimento, enquanto a recuperação de estoques pode direcionar as aquisições para atualizações de precisão e capacidades de alcance estendido. O mercado de munições de grande calibre combina, assim, um segmento guiado de alto valor com um segmento não guiado de crescimento mais acelerado.

Por Componente:
As Espoletas Lideram em Valor, os Propelentes Correm para Fechar as Lacunas de Fornecimento SoberanoAs espoletas representaram 39,72% da participação de mercado de munições de grande calibre em 2026, sustentadas pelo valor das tecnologias multimodais e programáveis. O contrato do M1147 demonstra o papel das configurações de espoleta na criação de um efeito de munição flexível para as forças blindadas. As espoletas vinculadas a sistemas de guiamento podem aumentar o valor capturado por especialistas em componentes dentro do projétil acabado. Escorvadores, estojos de cartucho, corpos de projétil e ogivas continuam sendo partes necessárias de cada projétil. A segurança dos componentes está cada vez mais associada à capacidade de entregar sistemas completos de munições.
Prevê-se que os propelentes cresçam a um CAGR de 8,58% até 2032, refletindo tanto o aumento da produção de munições quanto o investimento em fornecimento soberano de energia. A aquisição da Hagedorn-NC pela Rheinmetall foi concebida para fortalecer seu acesso à nitrocelulose para aplicações militares. A disponibilidade de propelentes pode limitar a produção de projéteis acabados quando os insumos químicos são escassos, e constitui um ponto de entrada estratégico para empresas que atendem a políticas de produção doméstica. O mercado de munições de grande calibre, portanto, atribui um prémio aos insumos seguros e à capacidade de carga modular.
Análise Geográfica
Mercado de Munições de Grande Calibre da América do Norte
A América do Norte detinha 46,72% da participação no mercado de munições de grande calibre em 2026, apoiada pelas aquisições do Exército dos EUA, pela infraestrutura industrial estabelecida e pelos investimentos regionais em manufatura. O Departamento de Defesa dos EUA reportou uma capacidade mensal de carregamento, montagem e embalagem de 36.000 projéteis de 155 mm em março de 2026. O Exército projetou 140.000 projéteis por mês até dezembro de 2027, sujeito à expansão das instalações, e a CSG iniciou as obras de um Complexo de Artilharia do Futuro no Iowa durante 2026. A América do Norte permanece um centro-chave de demanda e produção, pois sua base de aquisições pode sustentar compromissos de capacidade de longa duração e a qualificação de novas linhas.
Mercado de Munições de Grande Calibre da Ásia-Pacífico
A Ásia-Pacífico deverá registar o maior CAGR regional, de 8,11%, até 2032. A região combina iniciativas de capacidade doméstica com investimentos estratégicos em estoques na Coreia do Sul, Índia, Japão e Austrália. A receita da Munitions India Limited no exercício fiscal 2025-2026, de INR 10.954 crore (1,3 bilhões de USD), aponta para a escala da atividade de aquisição doméstica na Índia. Os fabricantes regionais estão a ganhar relevância à medida que os governos reduzem a dependência de fornecimento externo e buscam capacidade que possa atender tanto à demanda nacional quanto às oportunidades de exportação regional. Esta combinação de demanda doméstica e investimento industrial sustenta as perspetivas de crescimento líderes da região.
Mercado de Munições de Grande Calibre da EMEA e América do Sul
A Europa permanece central no mercado de munições de grande calibre à medida que reconstitui estoques e expande a capacidade para atender à demanda da OTAN. A instalação de Unterlüß da Rheinmetall AG está programada para atingir uma produção anual de 350.000 projéteis de 155 mm em 2027. A Alemanha também apoiou a construção de uma nova fábrica de munições na Lituânia por meio de uma iniciativa de lançamento em novembro de 2025. O Médio Oriente e África permanecem áreas de demanda secundária. Ao mesmo tempo, a América do Sul está mais focada em sistemas de artilharia legados.
Panorama Competitivo
Concentração do Mercado
Mercado de Munições de Grande Calibre na América do Norte
O mercado de munições de grande calibre é moderadamente consolidado entre os fabricantes de primeiro nível, com os programas alinhados à OTAN liderados pela Rheinmetall AG, General Dynamics Corporation, BAE Systems plc e Northrop Grumman Corporation. A Rheinmetall reforçou a integração vertical ao adquirir a Hagedorn-NC GmbH para garantir o fornecimento de nitrocelulose. A solicitação de retirada da Agência de Apoio e Aquisições da OTAN de fevereiro de 2026 para munições de tanques de 120mm e a expansão da fábrica de Unterlüß demonstram uma estratégia construída em torno de contratos de longo prazo, controlo de materiais e capacidade de produção do projétil final. Esta abordagem pode reduzir a exposição a restrições de insumos e fortalecer a certeza de entrega para os clientes aliados.
A Northrop Grumman compete por meio de contratos plurianuais com o Exército dos EUA e projetos avançados de munições. O seu contrato M1147 de junho de 2026 reforça o seu papel nas munições de tanques de 120mm programáveis. A General Dynamics Ordnance and Tactical Systems está posicionada em artilharia de alcance estendido por meio da adjudicação do ERAP de junho de 2026 para o Vulcano 155mm Guided Long Range. A CSG acrescenta pressão competitiva por meio de alta capacidade de munições de artilharia e tanques, que superou 800.000 projéteis anuais no primeiro trimestre de 2026. A concorrência ocorre em capacidade convencional, insumos seguros e sistemas de guiamento de maior valor, e não numa única métrica de produção.
No mercado de munições de grande calibre, as oportunidades estão concentradas na produção de propelentes, cargas modulares e componentes de guiamento integrados. Estas áreas respondem tanto aos atuais estrangulamentos de produção quanto aos futuros requisitos de precisão, enquanto o desempenho comprovado em qualidade e segurança continua a favorecer os produtores estabelecidos e os parceiros qualificados. Os novos participantes podem ganhar relevância quando a política doméstica proporciona financiamento, demanda de longo prazo e um caminho garantido para a qualificação.
Líderes do Setor de Munições de Grande Calibre
-
General Dynamics Corporation
-
Rheinmetall AG
-
Northrop Grumman Corporation
-
Nammo AS
-
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Munições de Grande Calibre Empresas cobertas neste relatório
- General Dynamics Corporation
- BAE Systems plc
- Rheinmetall AG
- Nammo AS
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- KNDS N.V.
- Hanwha Corporation
- Thales Group
- Leonardo S.p.A.
- Saab AB
- Singapore Technologies Engineering Ltd.
- Munitions India Limited
- Poongsan Corporation
- Denel SOC Ltd.
- Diehl Stiftung & Co. KG
Desenvolvimentos industriais recentes em Mercado de Munições de Grande Calibre
- Junho de 2026: A General Dynamics Ordnance and Tactical Systems (GDOTS) recebeu um contrato do Exército dos Estados Unidos para um projétil de artilharia de alcance estendido de próxima geração derivado do sistema Vulcano 155 Guided Long Range. A munição de precisão pode atingir alcances de até 70 km e utiliza orientação por GPS com um buscador terminal Semi-Ativo a Laser (SAL). Uma configuração alternativa com buscador de Infravermelho Distante está disponível para o engajamento de alvos marítimos e operação em ambientes com GPS contestado.
- Junho de 2026: A Northrop Grumman Corporation recebeu um contrato de cinco anos do Exército dos Estados Unidos para produzir a munição de tanque M1147 Advanced Multi-Purpose (AMP) de 120 mm para o M1 Abrams e parceiros internacionais. A munição programável consolida as capacidades de quatro projéteis legados e suporta os modos de detonação pontual, detonação pontual com retardo e detonação aérea contra múltiplos tipos de alvos.
Mercado de Munições de Grande Calibre Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor das munições de grande calibre utilizadas em plataformas militares, contabilizadas como projéteis acabados fornecidos para uso ou armazenamento em reserva, nas principais regiões, com o intervalo de calibre definido de 40 mm até 155 mm.
Exclusões do âmbito: Projéteis de armas ligeiras e de calibre médio abaixo de 40 mm, juntamente com armas, lançadores e serviços de apoio não relacionados, não são contabilizados nesta dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Calibre
- 40-60 mm
- 60-90 mm
- Acima de 90 mm
- Por Utilizador Final
- Forças Navais
- Forças Terrestres (Força Aérea, Exército, Forças Especiais, Segurança de Fronteiras, Agências Federais, etc.)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América Latina
- Brasil
- Resto da América Latina
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começámos por definir os limites do mercado e construir indicadores de procura utilizando referências públicas de defesa e comércio que podem ser verificadas e repetidas. Os insumos de fontes incluíram publicações do Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI), estatísticas de comércio do UN Comtrade, publicações da NATO e dos ministérios nacionais de defesa, e revisões de aquisição do Gabinete de Responsabilidade do Governo dos Estados Unidos (GAO), que ajudaram a mapear os ciclos de aquisição e as prioridades de reservas.
Em seguida, traduzimos esses sinais em insumos de modelo que podem ser atualizados de forma consistente. Isto incluiu documentos orçamentais nacionais e notas de audiências parlamentares, padrões de comércio ao nível de alfândegas e remessas para categorias relevantes, e relatórios anuais de empresas e apresentações a investidores para comentários sobre capacidade e encomendas. Onde as divulgações eram limitadas, utilizámos uma subscrição paga para dados financeiros de empresas, notícias e pesquisas de patentes. As fontes documentais aqui listadas são ilustrativas e não exaustivas, uma vez que outras referências públicas também foram utilizadas para recolha de dados, validação e esclarecimento.
Entrevistas Primárias e Inquéritos
Para testar os pressupostos documentais, conversámos com profissionais das áreas de aquisição, fabrico e operações, incluindo pessoas familiarizadas com o fornecimento de artilharia e morteiros, planeamento de munições navais e tópicos de ensaio e certificação. Recolhemos contributos na APAC, EMEA e nas Américas, o que nos permitiu comparar o calendário de aquisições, o comportamento de reabastecimento e os movimentos de preços, utilizando depois essas diferenças para refinar o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | Diretores executivos (CXOs): 12% | APAC: 51% |
| Nível médio: 49% | Líderes funcionais/de unidade: 36% | EMEA: 31% |
| Participantes menores: 18% | Gestores: 52% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento central começa com uma construção de cima para baixo, onde os gastos em defesa, as linhas de aquisição de munições e os planos de reabastecimento são traduzidos num conjunto de procura de projéteis de 40 mm a 155 mm por região. Após essa estrutura ser definida, aplicamos verificações seletivas de baixo para cima utilizando uma consolidação amostral da capacidade de fornecimento conhecida e da visibilidade das encomendas, e depois realizamos uma verificação de razoabilidade de preço médio de venda multiplicado pelo volume para os calibres principais.
Para manter o modelo prático, alguns insumos foram tratados como principais impulsionadores e depois atualizados através de entrevistas e sinais públicos. Estes impulsionadores incluem a cadência de aquisição de artilharia e morteiros, os objetivos de reconstituição de reservas, o calendário de adjudicação de contratos, as divisões típicas entre consumo de treino e operacional, e o movimento do preço médio de venda por calibre à medida que os custos de materiais e energia mudam. Onde um país tinha divulgação limitada, as estimativas foram preenchidas utilizando rácios de países pares ligados à estrutura de forças e à frequência de aquisição, e depois revistas face à atividade de concurso observada e aos padrões de comércio.
Para as previsões, foi utilizada análise de cenários para que os picos de aquisição e as mudanças graduais no reabastecimento pudessem ser capturados em vez de suavizados. Os cenários foram ancorados na direção orçamental esperada, na prontidão planeada das plataformas e no calendário dos contratos plurianuais de munições que foram repetidamente destacados pelos entrevistados.
Validação de Dados e Ciclo de Atualização
Triangulamos os resultados com mais de um sinal para que um único ponto de dados não domine o resultado. Os totais modelados são comparados com anúncios de aquisição, movimentos comerciais quando aplicável, e intensidade de procura implícita extraída de discussões sobre a reconstituição de reservas, e investigamos quaisquer grandes saltos antes de os números serem aprovados.
Antes da publicação, o modelo é revisto em etapas, incluindo verificações de pressupostos e verificações de consistência de unidades, e o contacto de acompanhamento é desencadeado quando os preços, o calendário dos contratos ou a combinação de calibres mudam significativamente. Os relatórios são atualizados anualmente, e as atualizações intercalares são feitas quando grandes programas de aquisição, conflitos ou mudanças de política alteram materialmente a procura. Imediatamente antes da entrega, um analista realiza uma revisão final para que o resultado reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Munições de Grande Calibre da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados podem parecer muito distantes porque o termo grande calibre não é utilizado da mesma forma por todos os estudos, e porque alguns estudos agrupam famílias de produtos que se encontram adjacentes nos orçamentos de aquisição. O calendário também é importante, uma vez que as encomendas de defesa são frequentemente irregulares, e nem todas as estimativas têm em conta os efeitos do ano do contrato, o calendário de conversão de moeda e a divisão entre procura de treino e operacional.
Algumas estimativas externas incluem tudo a partir de 20 mm para cima e frequentemente agrupam projéteis de canhão de aeronaves e categorias adjacentes no mesmo total. A Mordor Intelligence contabiliza apenas munições de grande calibre de 40 mm a 155 mm e associa os totais a sinais de aquisição e reabastecimento por utilizador final e região, o que reduz a sobreposição acidental com a procura de calibre médio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 335,53 milhões de USD (2025) | |
| Publicador do Setor A | 8,74 bilhões de USD (2025) | Utiliza um ponto de partida de calibre mais amplo (20 mm+) e combina múltiplas famílias de munições de sistemas de armas, o que pode elevar os totais ao incluir categorias fora de 40 mm a 155 mm e ao aplicar pressupostos de valor de aquisição mais amplos. |
| Fonte de Pesquisa B | 3,37 bilhões de USD (2025) | Inclui bandas de calibre pequeno e médio (até 12,7 mm) e agrupamentos de plataformas como armas de infantaria, o que expande o conjunto de procura contabilizado e altera a combinação de preços implícita em comparação com uma visão estritamente de grande calibre. |
A tabela indica que grande parte da dispersão provém dos limites de calibre e das categorias adjacentes agrupadas. Ao manter o conjunto de procura associado a intervalos de calibre claros, ao comportamento de aquisição por utilização final e a verificações repetíveis de sinais de preço e volume, o valor final é mais fácil de acompanhar e atualizar ano após ano.
Principais Questões Respondidas no Relatório
O que está a impulsionar a procura de munições de grande calibre?
A procura é sustentada pelo reabastecimento de reservas esgotadas, pelos requisitos de prontidão militar, pela modernização da artilharia e pelos investimentos em fogos de longo alcance e munições de precisão guiada.
Qual é a categoria de produto de munições com crescimento mais rápido?
As munições de morteiro estão previstas para ser a categoria de produto de crescimento mais rápido, expandindo a um CAGR de 7,37% até 2032, enquanto as munições de artilharia permanecem a maior categoria, representando 38,91% do mercado em 2026.
Por que razão os propelentes são importantes para a cadeia de fornecimento de munições de grande calibre?
Os propelentes estão previstos para ser a categoria de componente de crescimento mais rápido, com um CAGR de 8,58% até 2032, uma vez que a sua disponibilidade pode restringir a produção de projéteis acabados mesmo quando a capacidade de montagem de munições está disponível.
Qual região lidera as aquisições de munições de grande calibre?
A América do Norte liderou o mercado com uma participação de 46,72% em 2026, sustentada pelas aquisições do Exército dos Estados Unidos, pelo reabastecimento de reservas e pelos investimentos em capacidade de produção doméstica de munições.
Qual região está a expandir mais rapidamente até 2032?
A Ásia-Pacífico está prevista para expandir a um CAGR de 8,11% até 2032, impulsionada por investimentos em capacidade de produção doméstica de munições, modernização militar e reabastecimento estratégico de reservas.
Os projéteis guiados ou não guiados estão a crescer mais rapidamente?
As munições não guiadas estão previstas para crescer mais rapidamente, a um CAGR de 6,68% até 2032, enquanto as munições guiadas representaram a maior participação de receita de 57,18% em 2026, refletindo o seu maior valor por projétil.
Quais são as principais restrições que afetam a produção de munições de grande calibre?
As restrições de fornecimento de propelentes, explosivos e nitrocelulose, combinadas com os prazos de qualificação, os requisitos de fabrico especializado e a dependência de contratos de aquisição plurianuais, podem restringir a expansão da produção.
Como está a modernização das munições a influenciar o mercado?
A modernização está a aumentar a procura de munições de precisão guiada, de alcance estendido, programáveis e multiuso, enquanto os modelos modulares e as espoletas melhoradas estão a permitir múltiplos efeitos sobre alvos a partir de um menor número de variantes de munições.