
Tamanho e Participação do Mercado de Sistemas de Consciência Situacional
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.99 % |
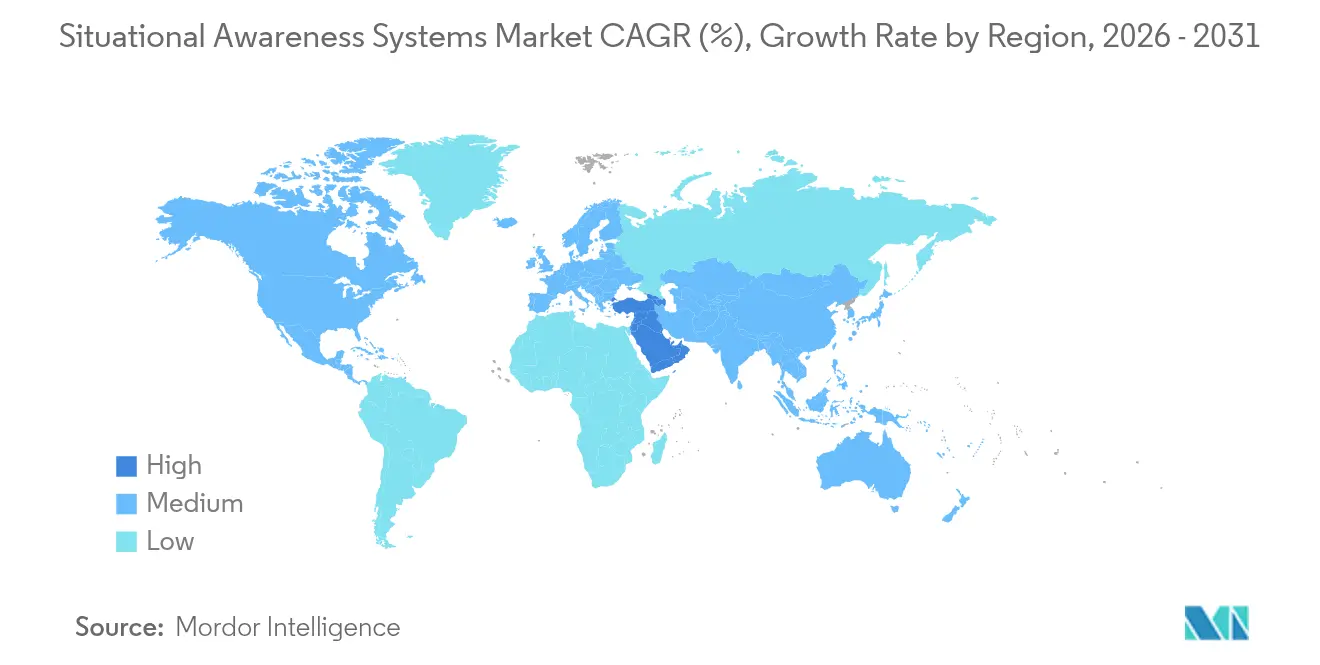
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
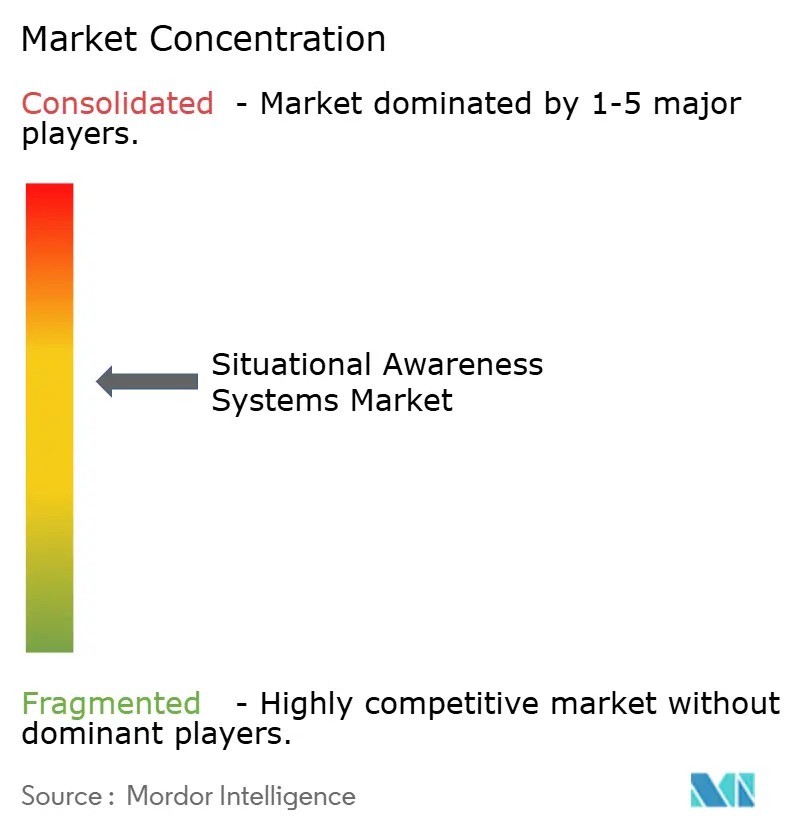
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Consciência Situacional por Mordor Intelligence
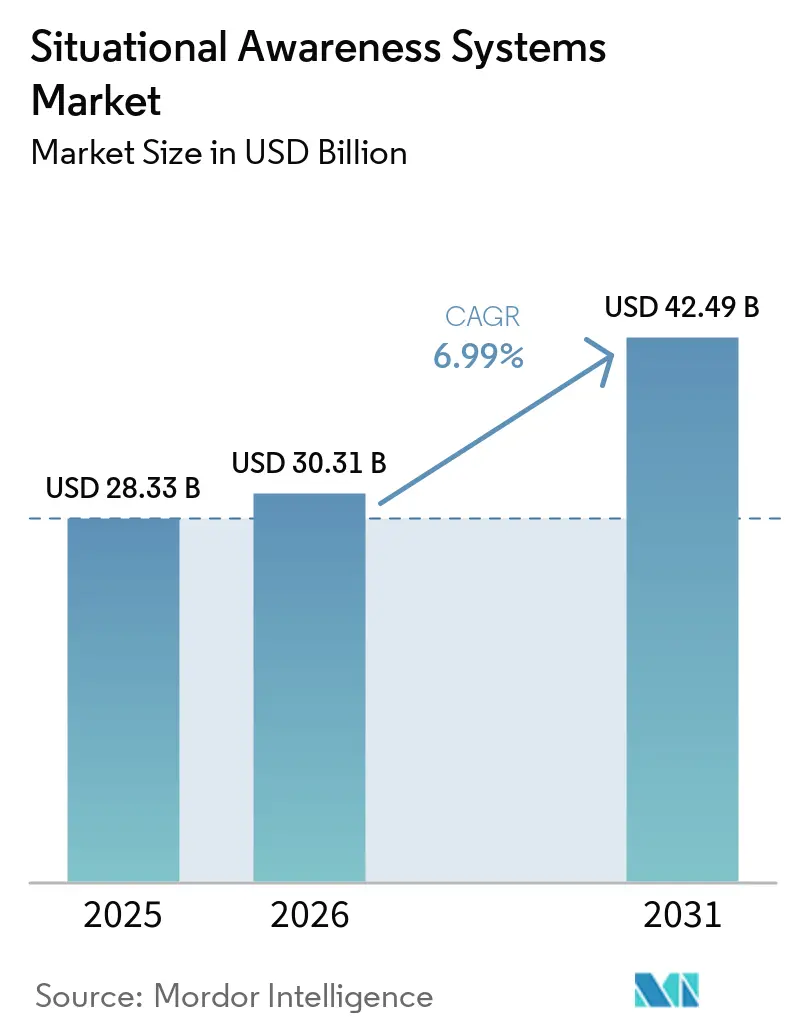
O tamanho do mercado de sistemas de consciência situacional foi avaliado em USD 28,33 bilhões em 2025 e estima-se que cresça de USD 30,31 bilhões em 2026 para atingir USD 42,49 bilhões até 2031, a uma CAGR de 6,99% durante o período de previsão (2026-2031). A demanda está se acelerando à medida que os ministérios da defesa investem em fusão de sensores habilitada por IA, constelações de CubeSats e plataformas de comando de arquitetura aberta que suportam operações em múltiplos domínios. Os mandatos de interoperabilidade da OTAN, a cooperação de segurança do QUAD e o surgimento de programas de segurança para cidades inteligentes estão ampliando a base de usuários para além do âmbito militar. A Ásia-Pacífico domina as receitas atuais, enquanto os países do Golfo alocam orçamentos recordes para enfrentar ameaças regionais. No nível de plataforma, os sistemas terrestres permanecem como os maiores contribuintes de receita, mas os segmentos aéreo e espacial são onde os pipelines de crescimento de dois dígitos estão se formando. Os fornecedores de componentes estão migrando para atualizações definidas por software, permitindo que os operadores renovem capacidades sem trocas de hardware dispendiosas. A intensidade competitiva está aumentando à medida que grandes integradores buscam parcerias com especialistas em IA para defender sua participação contra novos entrantes centrados em software.
Principais Conclusões do Relatório
- Por plataforma, os sistemas terrestres lideraram com uma participação de mercado de 39,02% dos sistemas de consciência situacional em 2025; as plataformas aéreas têm previsão de registrar a taxa de crescimento mais rápida de 8,05% até 2031.
- Por tipo, as soluções de comando e controle responderam por 29,05% da receita de 2025, enquanto as tecnologias de optrónica e EO/IR devem se expandir a uma CAGR de 7,86% até 2031.
- Por componente, as unidades de processamento e computação detinham uma participação de 33,74% do tamanho do mercado de sistemas de consciência situacional em 2025; o software deve crescer a uma CAGR de 7,62% no período 2026-2031.
- Por usuário final, o segmento de defesa manteve uma participação de 46,18% em 2025, enquanto as aplicações de aviação e aeroespacial avançam a uma CAGR de 7,98%.
- Por aplicação, C4ISR e gestão de batalha representaram 40,66% da receita de 2025; os casos de uso de segurança e vigilância devem crescer a uma CAGR de 9,05%.
- Por geografia, a Ásia-Pacífico capturou 38,12% da receita global em 2025, e o Oriente Médio está posicionado para o crescimento mais rápido, com uma CAGR de 10,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos orçamentos de modernização da defesa | +1.8% | Global (mais forte na Ásia-Pacífico e América do Norte) | Médio prazo (2-4 anos) |
| Aumento de plataformas autônomas e de pilotagem remota | +1.5% | Global (liderado pela América do Norte e Europa) | Curto prazo (≤ 2 anos) |
| Demanda de uso duplo de infraestrutura crítica e segurança de cidades inteligentes | +1.2% | América do Norte e UE; expandindo-se para cidades da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos de interoperabilidade da OTAN e do QUAD | +0.9% | América do Norte, Europa, aliados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de constelações de sensoriamento espacial baseadas em CubeSats | +0.8% | Global (implantação inicial na América do Norte) | Longo prazo (≥ 4 anos) |
| Fusão de sensores orientada por IA reduzindo a carga cognitiva do operador | +0.7% | Global (mercados tecnologicamente avançados primeiro) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Orçamentos de Modernização da Defesa
Os ciclos de aquisição globais estão se deslocando em direção a sistemas capazes de integrar dados de plataformas aéreas, terrestres, marítimas e espaciais em uma única plataforma. A solicitação do Departamento de Defesa dos EUA para o ano fiscal de 2025 aumenta o financiamento para nós de comando habilitados por IA, enquanto os governos da Ásia-Pacífico canalizam orçamentos crescentes para soluções indígenas que reduzem a dependência estrangeira. A Lockheed Martin reportou USD 18 bilhões em vendas no primeiro trimestre de 2025, sustentada por pacotes de sensores integrados embutidos em programas de mísseis e controle de fogo. O aumento dos gastos está alinhado com os objetivos de capacidade soberana, criando demanda consistente por arquiteturas de consciência situacional modulares e atualizáveis.
Aumento de Plataformas Autônomas e de Pilotagem Remota
A adoção tri-serviço de aeronaves não tripuladas, veículos terrestres e drones marítimos cria novos requisitos para processamento embarcado capaz de classificar e priorizar ameaças sem supervisão humana contínua. O envolvimento da Boeing no programa de Dominância Aérea da Próxima Geração sublinha o desenvolvimento de roteiros de caças de sexta geração, que se centram na autonomia orientada por IA e motores adaptativos.[1] A RTX testou com sucesso em voo receptores de alerta de radar com aprendizado de máquina que retrofitam caças legados com priorização cognitiva de ameaças.[2] A mesma lógica sustenta as soluções contra-UAS, como o pacote modular Reveal e Intercept da Honeywell, que integra sensores EO/IR com detectores de RF para neutralizar enxames de drones.
Demanda de Uso Duplo de Infraestrutura Crítica e Segurança de Cidades Inteligentes
Os operadores de infraestrutura crítica utilizam a fusão de sensores de grau de defesa para monitorar oleodutos, portos e redes elétricas, enquanto os municípios integram a tecnologia de centros de comando em suas plataformas de tráfego e segurança pública. A implantação de USD 125 milhões do SeaVision pelo Centro de Guerra de Informação Naval dos EUA para a Índia demonstra ferramentas de vigilância marítima migrando para funções de rastreamento de embarcações civis. O programa MARSUR III da Europa permite que 20 nações compartilhem dados marítimos entre usuários de defesa e guarda costeira, destacando uma proposta de valor de missão múltipla.[3]
Mandatos de Interoperabilidade da OTAN e do QUAD
As doutrinas da aliança prescrevem compartilhamento de dados de forma contínua entre frotas heterogêneas. O Programa Global de Combate Aéreo, que une o Reino Unido, o Japão e a Itália, requer padrões de aviônica comuns e fluxos de trabalho de produção sincronizados. A Thales está coordenando o consórcio EISNET de 23 parceiros para estabelecer interfaces uniformes de Defesa Aérea e Antimíssil Integrada em toda a Europa. Os fornecedores capazes de certificar seus produtos em conformidade com esses padrões abertos asseguram caminhos de exportação de longo prazo.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de aquisição e ciclo de vida | –1.3% | Global (especialmente orçamentos de defesa menores) | Médio prazo (2-4 anos) |
| Vulnerabilidades de cibersegurança em operações centradas em rede | –0.8% | Global (preocupação elevada em nações da OTAN) | Curto prazo (≤ 2 anos) |
| Congestionamento do espectro de RF causando interferência em sensores | –0.6% | Global (agudo em áreas urbanas densas e contestadas) | Médio prazo (2-4 anos) |
| Endurecimento dos controles de exportação sobre sensores de imagem avançados | –0.5% | Global (afeta notavelmente o comércio internacional) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Ciclo de Vida
O custo total de propriedade vai muito além da aquisição inicial, abrangendo treinamento de operadores, módulos criptográficos soberanos, manutenção de software e atualização de sensores na metade do ciclo de vida. Orçamentos de defesa menores frequentemente adiam ou agrupam compras, promovendo o desenvolvimento de estruturas conjuntas, como os acordos da Agência de Suporte e Aquisição da OTAN. As arquiteturas intensivas em software incorrem em despesas recorrentes de conformidade com cibersegurança que podem superar os gastos com hardware ao longo de um ciclo de vida de 20 anos.
Vulnerabilidades de Cibersegurança em Operações Centradas em Rede
A mesma conectividade que possibilita a consciência do domínio em tempo real cria superfícies de ataque lucrativas. Os adversários visam enlaces de dados não protegidos e computadores de missão sem correções para interromper os processos de tomada de decisão. Os governos agora exigem arquiteturas de confiança zero, criptografia pós-quântica e atestações de cadeia de fornecimento segura antes de implantar novos conjuntos de sistemas de consciência situacional. Os integradores que incorporam agilidade criptográfica e resiliência cibernética em suas plataformas ganham preferência em processos de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
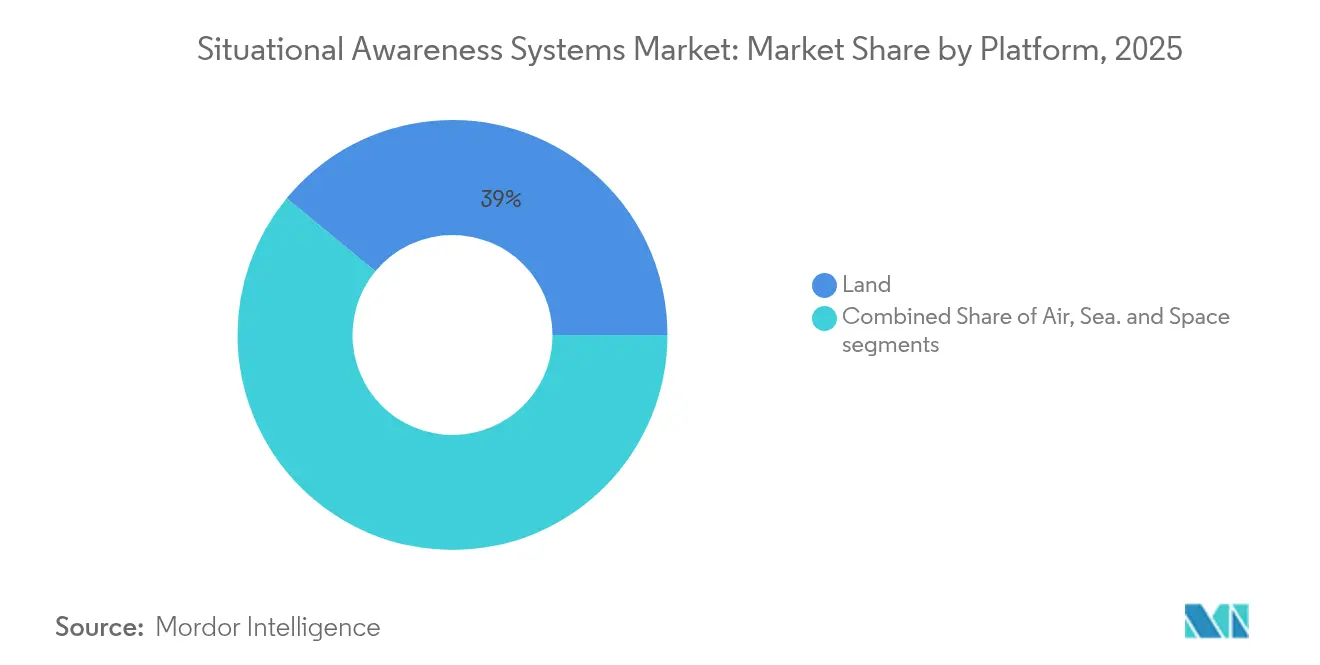
Dominância Terrestre Impulsiona a Integração MultidomainAs plataformas terrestres controlaram 39,02% da receita do mercado de sistemas de consciência situacional em 2025, sustentadas por centros de comando móveis e eletrônica de veículos blindados. Essa crescente demanda por capacidades de vigilância, detecção e monitoramento de ameaças baseadas em solo também está apoiando o desenvolvimento do mercado de sistemas de consciência situacional baseados em terra, particularmente em veículos militares, centros de comando e aplicações de soldados desmontados. As redes integradas de gestão de batalha fundem dados de radares terrestres, sensores acústicos e sistemas de soldados desmontados em um quadro operacional comum. No entanto, as plataformas aéreas estão impulsionando o crescimento futuro a um CAGR de 8,05%, à medida que caças de próxima geração e drones do Grupo 5 padronizam conjuntos de sensores panorâmicos. Espera-se que o tamanho do mercado de sistemas de consciência situacional para plataformas aéreas cresça rapidamente, impulsionado pela necessidade de operar em espaço aéreo contestado com GPS degradado. Os CubeSats ampliam cada vez mais o horizonte das forças terrestres, conectando-se a terminais portáteis que substituíram os rádios legados de linha de visada.
Os ativos espaciais formam a camada mais recente, porém mais disruptiva. As constelações persistentes em órbita baixa terrestre transmitem dados táticos diretamente para processadores de borda, reduzindo os ciclos de observar-orientar-decidir de minutos para segundos. As plataformas marítimas continuam a investir em sensores de defesa aérea para navios de superfície, enquanto projetos de segurança portuária adotam embarcações de superfície não tripuladas para patrulha autônoma. Coletivamente, a integração multidomínio favorece middlewares abertos que permitem aos operadores reconfigurar sensores entre teatros de operações sem exigir a reescrita do código central. Os sistemas proprietários isolados estão perdendo espaço para estruturas modulares de plug-and-play exigidas pelos planejadores de coalizão.


Por Tipo:
Sistemas de Comando Lideram Enquanto a Optrónica se AceleraOs hubs de comando e controle geraram 29,05% da receita de 2025, sublinhando seu status como centro nervoso orquestrador de cada nó de sensor. Esses sistemas traduzem diversas entradas — como trilhas de radar, dados de navios AIS e medidas de suporte eletrônico — em tarefas acionáveis. A execução de algoritmos avançados na borda dentro dos próximos cinco anos elevará sua participação no tamanho do mercado de sistemas de consciência situacional para suítes de C2.
As tecnologias de optrónica e EO/IR, embora menores atualmente, estão se expandindo a uma CAGR de 7,86%, à medida que a resolução, o alcance de visão noturna e a sensibilidade térmica melhoram. A família RAIVEN da RTX alcança ganhos de alcance de detecção de cinco vezes ao combinar hiperspectral, lidar e filtragem por IA em um único cardan. O radar permanece indispensável para detecção em todas as condições climáticas, porém a lacuna entre o sensoriamento por radiofrequência e óptico se estreita à medida que o software combina as pistas. O SONAR mantém seu nicho no rastreamento de submarinos, enquanto os kits de ADAS para veículos aproveitam o patrimônio militar para auxiliar a autonomia de comboios em ambientes de baixa visibilidade. O mercado de sistemas de consciência situacional agora favorece a diversidade de sensores em detrimento da supremacia de modalidade única.
Por Componente:
Poder de Processamento Impulsiona a Inovação em SoftwareAs unidades de processamento e computação capturaram 33,74% da receita em 2025, refletindo a demanda insaciável por GPUs e processadores de sinal em tempo real capazes de processar feeds multiespectrais. A computação de borda elimina a latência de satélite e garante que os comandantes recebam trilhas coerentes mesmo quando os enlaces de dados caem. O software, por sua vez, é o que cresce mais rapidamente, com uma CAGR de 7,62%, pois os microsserviços em contêiner permitem que os usuários adicionem atualizações de IA por meio de atualizações no estilo de nuvem, em vez de visitas a depósitos.
Os sensores e antenas continuam a diminuir, beneficiando drones de pequeno fator de forma do Grupo 1 que retransmitem dados de ISR para centros de direção de fogo montados em caminhões. Os visores evoluem de unidades multifuncionais fixas para sobreposições de realidade aumentada montadas em capacete. O sistema ClearVision da Universal Avionics, selecionado pela Boom Supersonic, sobrepõe simbologia ao campo de visão do piloto durante partidas em condições de baixa visibilidade. O hardware de rede agora incorpora formas de onda ad-hoc móveis, formando automaticamente malhas seguras em ambientes de interferência.
Por Indústria do Usuário Final:
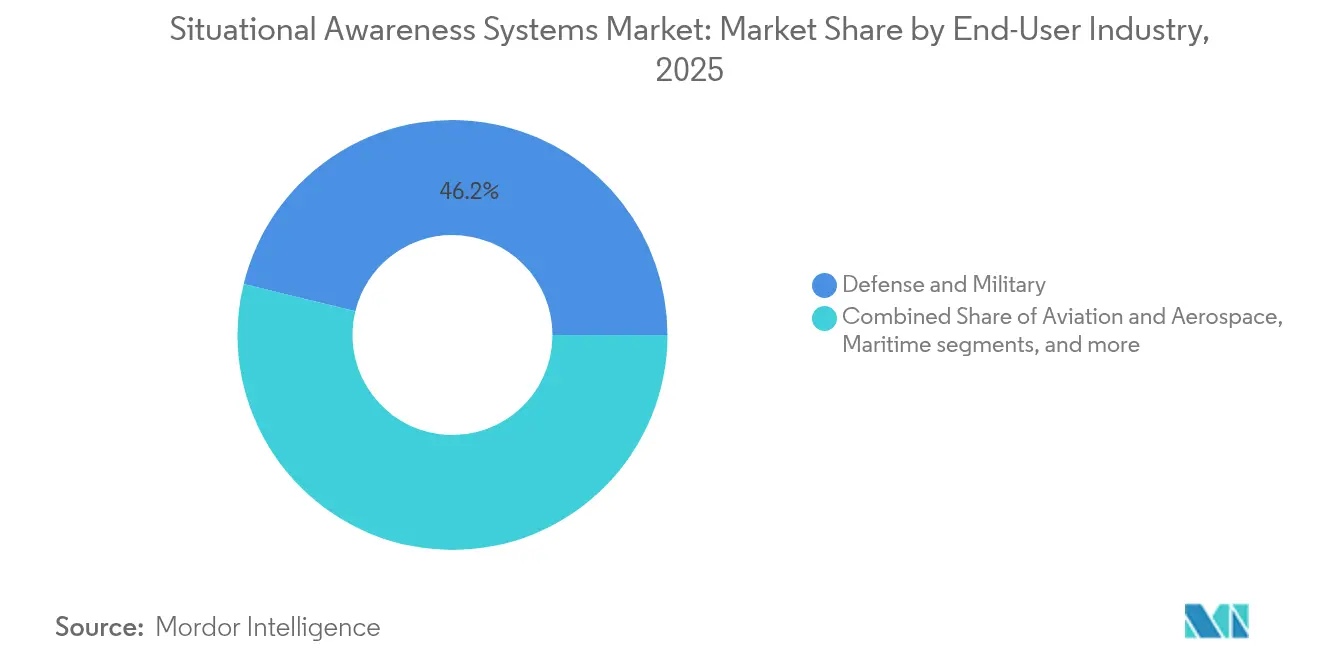
Defesa Lidera Enquanto a Aviação se AceleraOs ministérios da defesa constituíram 46,18% dos gastos de 2025, continuando a ancorar o mercado de sistemas de consciência situacional. O treinamento live-sintético e a prontidão para o espaço contestado garantem que as aquisições permaneçam robustas, mesmo em meio ao escrutínio orçamentário. No entanto, a aviação comercial e os voos espaciais devem crescer na CAGR mais rápida de 7,98%, à medida que os reguladores adotam algoritmos militares de colisão de tráfego para corredores movimentados de mobilidade aérea urbana.
As agências de segurança nacional integram torres de vigilância de fronteiras, radar costeiro e análise de vídeo habilitada por IA para salvaguardar infraestruturas críticas. Os operadores marítimos adotam veículos de superfície não tripulados equipados com mastros de ISR para patrulhar instalações de energia offshore. As entidades de gestão de emergências implantam tablets de comando robustificados que executam as mesmas ferramentas de decisão antes reservadas para comandantes de teatro. O setor de sistemas de consciência situacional se beneficia de certificações como a DO-178C, que agilizam a adoção de sistemas de uso duplo.
Por Aplicação:
Dominância do C4ISR Encontra o Crescimento da VigilânciaO C4ISR e a gestão de batalha respondem por 40,66% dos gastos de 2025, consolidando seu papel como espinha dorsal digital das forças conjuntas modernas. A participação de mercado dos sistemas de consciência situacional para plataformas de C4ISR permanece alta, pois os comandantes priorizam mosaicos de sensores fundidos e recomendações automatizadas de curso de ação.
Segurança e vigilância é o motor de crescimento de destaque, com uma CAGR de 9,05%. As autoridades municipais na Europa e na América do Norte implantam painéis integrados que combinam câmeras de tráfego, leitores de placas e alertas de sensores químicos. As equipes de resposta a desastres, por sua vez, utilizam imagens de satélite processadas por classificadores de IA para alocar ativos de socorro minutos após um ciclone. As aplicações de navegação e controle de tráfego incorporam sensores inerciais independentes de GNSS para manter as rotas aéreas durante interferências ao GNSS. O software de simulação agiliza os ciclos de treinamento ao replicar comportamentos exatos de sensores, permitindo que as equipes ensaiem cenários de ameaças emergentes antes da implantação.
Análise Geográfica
Mercado de Sistemas de Consciência Situacional da APAC
A região da Ásia-Pacífico deteve 38,12% da receita global em 2025, à medida que China, Índia, Japão, Coreia do Sul e Austrália executaram roteiros de modernização sobrepostos. Os programas de fabricação indígena de sensores recebem financiamento preferencial, enquanto fornecedores estrangeiros garantem contratos por meio de cláusulas de compensação e transferência de tecnologia. O Procedimento de Aquisição de Defesa da Índia agiliza a aprovação de chips de radiofrequência importados que alimentam módulos de comando montados localmente. A participação japonesa no Programa Global de Aeronave de Combate alinha o cockpit de seu caça de próxima geração com os padrões europeus de interface homem-máquina, possibilitando o estabelecimento de cadeias de suprimentos compartilhadas.
Mercado de Sistemas de Consciência Situacional do Oriente Médio
Prevê-se que o Oriente Médio registre um CAGR de 10,18% até 2031. A Visão 2030 da Arábia Saudita exige 50% de conteúdo doméstico em novos conjuntos de consciência situacional, direcionando integradores como a Thales para joint ventures locais. As forças aéreas dos Emirados Árabes Unidos integram links de downlink de CubeSat em capacetes de pilotos para imagens situacionais marítimas em tempo real sobre o Estreito de Ormuz. No mercado de sistemas de consciência situacional marítima, o PROTEUS é utilizado para identificar, consultar e filtrar embarcações marítimas com base em critérios definidos pelo usuário e fornece consciência situacional marítima global em tempo quase real. Israel continua a exportar fusão de sensores centrada em software, frequentemente agrupada com camadas de ciberdefesa ativa especificamente ajustadas para ambientes desérticos suscetíveis a interferências térmicas.
Mercado de Sistemas de Consciência Situacional das Américas, Europa e África
A América do Norte mantém a liderança tecnológica por meio de gastos sustentados do Departamento de Defesa dos EUA. A iniciativa de Comando e Controle em Todos os Domínios Conjuntos (JADC2) do Pentágono financia middleware de padrões abertos que prepara os EUA para conquistas de exportação. O Canadá moderniza radares de vigilância do Ártico para rastrear veículos planadores hipersônicos. A Europa enfatiza a interoperabilidade: o consórcio EISNET classifica bibliotecas de ameaças para que operadores de defesa antimíssil alemães, franceses e italianos interpretem sinais de sensores de forma idêntica. África e América do Sul permanecem como adotantes emergentes; a reforma dos radares costeiros da Colômbia e o programa de drones de monitoramento de oleodutos da Nigéria ilustram como as missões de segurança civil frequentemente precedem a adoção plena de defesa.

Panorama regulatório
A aquisição de sistemas de conhecimento situacional é cada vez mais moldada por requisitos de arquitetura aberta e conformidade de cibersegurança vinculados a programas de aquisição de defesa. Nos Estados Unidos, o Departamento de Defesa continua a impulsionar a adoção da Modular Open Systems Approach (MOSA) em grandes programas de aquisição de defesa, com a conformidade avaliada por meio de marcos e revisões técnicas de engenharia de sistemas que reforçam a integração plug-and-play para pilhas de C2, ISR e fusão de sensores. Em janeiro de 2026, o DoD publicou sua Digital Standards Strategy, sinalizando requisitos digitais nativos que afetam software, modelos de dados e interoperabilidade em plataformas de comando multidomínio.
A atenção regulatória também se estende a conjuntos de missões adjacentes que dependem do conhecimento situacional, especialmente contra-UAS e compartilhamento de dados de coalizão. Em julho de 2026, uma norma final no Federal Register implementou uma norma provisória sob a estrutura do SAFER SKIES Act para certificação e mitigação contra-UAS, o que eleva os requisitos para fluxos de detecção, identificação e comando usados por operadores de segurança pública e infraestrutura crítica. Na Europa, o Regulamento (UE) 2025/2643 (EDIP) apoia o fortalecimento da base industrial de defesa durante 2025-2027, enquanto as instituições da UE avançaram propostas para simplificar os processos de aquisição de defesa e estender a duração dos acordos-quadro, melhorando a estabilidade de planejamento para programas de ciclo longo de C4ISR e gestão de batalha.
Análise da cadeia de valor
A cadeia de valor abrange componentes upstream de semicondutores, RF, EO/IR e detecção, hardware midstream de computação e rede, e camadas downstream de comando e controle, fusão de sensores e visualização, intensivas em software, entregues por integradores principais e fornecedores especializados. Os canais de aquisição e certificação de defesa dominam a comercialização para implantações críticas de missão, enquanto programas de uso duplo em portos, conhecimento do domínio marítimo e centros de comando de cidades inteligentes expandem os caminhos comerciais e governamentais-civis. A integração de sistemas e os testes de interoperabilidade representam etapas importantes de valor agregado, pois as plataformas devem fundir fluxos heterogêneos (radar, AIS, EO/IR, EW e dados baseados no espaço) em um quadro operacional comum com cibersegurança de nível de missão.
Parcerias recentes mostram a captura de valor migrando para integração aberta, fusão de dados e software específico de domínio que pode ser retroadaptado em frotas existentes. A BAE Systems e a Kongsberg Defence and Aerospace assinaram um acordo de colaboração em outubro de 2024 para integrar a Integrated Combat Solution para conhecimento situacional de plataforma em veículos de combate dos EUA, refletindo a importância da integração e certificação de veículos. A L3Harris e a Palantir anunciaram uma parceria estratégica em outubro de 2024 para combinar sensores e sistemas definidos por software com o Palantir AIP para conhecimento situacional conjunto e multidomínio, destacando o papel das plataformas de IA em análises downstream. Na camada de espaço à borda, a ICEYE e a Aechelon Technology fizeram uma parceria em novembro de 2024 para combinar dados de satélite SAR com fusão de sensores 3D em tempo real e ML, enquanto esforços de resiliência da cadeia de suprimentos, como o trabalho do US Defense Business Board sobre iluminação da cadeia de suprimentos, enfatizam a visibilidade além do Tier 1, onde fundições, forjados e eletrônicos especializados podem se tornar pontos de estrangulamento.
Cenário Competitivo
No mercado de sistemas de consciência situacional, um grupo de grandes players domina, mas especialistas em nichos ainda encontram seu espaço. Empresas como Lockheed Martin Corporation, RTX Corporation e BAE Systems plc não estão apenas vendendo produtos; estão aprimorando suas ofertas. Por exemplo, o Tech Refresh 3 do F-35 da Lockheed Martin não apenas atualiza processadores, mas também abre caminho para futuras capacidades de IA. Enquanto isso, a RTX demonstra sua estratégia ao integrar medidas de suporte eletrônico cognitivo em pods de radar atuais, destacando o potencial lucrativo de suas instalações estabelecidas.
Os concorrentes de médio porte, como L3Harris, Saab e Leonardo, se diferenciam por meio de kits de arquitetura aberta que retrofitam frotas envelhecidas. O radar Giraffe 1X da Saab integra-se com software de comando de terceiros por meio de modelos de dados compatíveis com a OTAN, reduzindo os prazos de implantação para nações menores. Enquanto isso, os disruptores tecnológicos se concentram em mecanismos de inferência de IA que combinam feeds de sensores díspares em dispositivos portáteis. A Palantir, sediada na Califórnia, e a Adarga, sediada no Reino Unido, licenciam algoritmos de aprendizado de máquina para ministérios da defesa que preferem ciclos de atualização comerciais.
As parcerias entre especialistas em hardware e software estão se proliferando. A Honeywell se une à Shield AI para incorporar autonomia em drones de segurança de perímetro; a Airbus se associa à Helsing para injetar bibliotecas de manobras de combate aéreo por IA em conceitos de formação com tripulação e sem tripulação. Os fornecedores capazes de certificar seus produtos como cibernéticamente robustecidos e em conformidade com exportações, utilizando padrões abertos, obtêm vantagens de licitação, pois os governos se esforçam para evitar a dependência de fornecedores.
Líderes do Setor de Sistemas de Consciência Situacional
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
Honeywell International Inc.
-
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Consciência Situacional Empresas cobertas neste relatório
- Honeywell International Inc.
- RTX Corporation
- BAE Systems plc
- General Dynamics Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Leonardo DRS, Inc.
- Thales Group
- Saab AB
- The Boeing Company
- L3Harris Technologies, Inc.
- Airbus Defence and Space SAS (Airbus SE)
- Safran SA
- Rheinmetall AG
- Indra Sistemas S.A.
- Kongsberg Gruppen ASA
- Israel Aerospace Industries Ltd.
- Cubic Corporation

Oportunidades de mercado e perspectivas futuras
Grandes programas de registro e iniciativas de camada de dados comuns estão criando espaço em branco para fornecedores que podem entregar pilhas de software alinhadas ao MOSA e reforçadas em cibersegurança que fundem sensores multidomínio em fluxos de trabalho operacionais. Nos Estados Unidos, o Exército concedeu um contrato IDIQ de 350 milhões de USD em junho de 2026 à 3dB Labs para adquirir e implantar o Spectrum Situational Awareness System (S2AS), reforçando a demanda por conhecimento situacional do espectro eletromagnético como uma capacidade autônoma integrada em arquiteturas mais amplas de C2 e gestão de batalha. Paralelamente, o Exército selecionou a Anduril Industries em junho de 2026 para liderar a linha de base da camada de dados comum para seu esforço Next Generation Command and Control, expandindo o mercado endereçável para gestão de dados, processamento de borda e ferramentas de integração usadas para apoiar a fusão de sensores entre plataformas.
Ações orçamentárias e iniciativas de comando baseadas em nuvem também ampliam o conjunto de oportunidades entre usuários de defesa e de uso duplo. O Departamento de Defesa propôs mais de 2 bilhões de USD para o ano fiscal de 2027 para expandir o Maven Smart System e incluiu financiamento para iniciativas como um Virtual Joint Operations Center, indicando canais de aquisição ativos para auxiliares de decisão habilitados por IA vinculados ao conhecimento situacional e C2. A solicitação do DoD de 42,7 bilhões de USD para programas C5ISR do AF2026 (um aumento de 11,4% em relação a 2025) fornece um cenário de demanda para fornecedores de processamento/computação, redes definidas por software e serviços seguros de compartilhamento de dados. No lado da implementação, programas como o esforço Cloud-Based Command and Control da Força Aérea dos EUA, incluindo um contrato inicial de 24 milhões de USD para um sistema de fusão de dados operacional entregue pela SciTec (Firefly Aerospace), apontam para uma tração de curto prazo para soluções de fusão de nuvem para borda que unificam fluxos dispersos em uma imagem comum do campo de batalha, atendendo às restrições de cibersegurança e interoperabilidade.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Consciência Situacional
- Julho de 2026: A Lockheed Martin implantou sua arquitetura Next Generation Command and Control (NGC2) no Lightning Surge 4, combinando computação de borda, auxiliares de decisão de IA e uma imagem unificada de conhecimento situacional para operações em escala de divisão. A implantação reforça a mudança de ferramentas específicas de plataforma para pilhas de C2 definidas por software que podem fundir sensores multidomínio em condições de comunicação contestadas.
- Maio de 2026: A RTX BBN Technologies apresentou o PACE4ACE, uma abordagem de comunicação com comutação automática e autorreparação, demonstrada com o apoio do Air Force Research Laboratory para manter o fluxo de dados críticos durante interrupções de rede. O transporte de dados resiliente e a continuidade apoiam diretamente aplicações de fusão de sensores e gestão de batalha, onde links degradados poderiam, de outra forma, romper a imagem operacional comum.
- Abril de 2026: A Northrop Grumman entregou sua capacidade Interoperable C4i Services ao Joint Warfare Centre da OTAN em Stavanger, Noruega, substituindo o legado Maritime Command and Control Information System para fortalecer a imagem marítima reconhecida e o conhecimento do domínio. A atualização destaca a demanda de modernização impulsionada pela OTAN por serviços de software interoperáveis e atualizáveis, alinhados aos requisitos de compartilhamento de dados de coalizão.


Mercado de Sistemas de Consciência Situacional Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de sistemas de consciência situacional abrange hardware e software que detectam, fundem, exibem e compartilham dados do quadro operacional para apoiar decisões em tempo real em missões de defesa e segurança, incluindo implantações fixas e móveis.
Exclusões de escopo: Exclui contratos exclusivamente de serviços, sistemas básicos de CFTV sem camadas de análise ou integração, e infraestrutura de TI de uso geral que não seja comercializada como parte de uma solução de consciência situacional.
Visão Geral da Segmentação
- Por Plataforma
- Aéreo
- Terrestre
- Marítimo
- Espacial
- Por Tipo
- Sistemas de Comando e Controle
- RADAR
- SONAR
- Optrónica e EO/IR
- SAS/ADAS para Veículos
- Por Componente
- Sensores e Antenas
- Visores e HUDs
- Unidades de Processamento/Computação
- Hardware de Comunicações e Redes
- Software
- Por Indústria do Usuário Final
- Defesa e Militar
- Segurança Nacional e Segurança Pública
- Aviação e Aeroespacial
- Marítimo
- Por Aplicação
- C4ISR e Gestão de Batalha
- Segurança e Vigilância
- Resposta a Desastres e Gestão de Emergências
- Navegação e Controle de Tráfego
- Monitoramento Ambiental/Meteorológico
- Treinamento e Simulação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de uma base de fatos para os fatores de demanda e sinais de aquisição, mapeando esses sinais para as categorias de sistemas utilizadas neste mercado. As fontes públicas analisadas incluíram documentos de orçamento de defesa e notas de programas, portais nacionais de aquisição e publicações anuais de agências focadas em defesa e segurança.
Também utilizamos a União Internacional de Telecomunicações para o contexto de prontidão em comunicações, referências de espectro da FCC dos EUA para restrições operacionais, o UN Comtrade para fluxos comerciais que indicam movimentações de sensores e rádios, e periódicos revisados por pares para padrões de adoção de fusão de sensores e comando e controle. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para confirmar quais famílias de produtos estão sendo comercializadas e o ritmo das atualizações. Assinaturas pagas foram utilizadas seletivamente para dados financeiros e de inteligência de empresas, rastreamento de contratos e licitações, e bases de dados de patentes para verificar cronogramas e foco tecnológico. Esses exemplos não são exaustivos, e fontes adicionais foram consultadas para apoiar a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é contabilizado como sistema de consciência situacional em aquisições reais, e como a precificação típica varia com o mix de plataformas, a densidade de sensores e o conteúdo de software. Conversamos com uma combinação de especialistas do lado dos fabricantes de equipamentos originais, integradores e usuários nas Américas, EMEA e APAC, de modo que os padrões regionais de aquisição e os ciclos de atualização pudessem ser reconciliados com os sinais documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 17% | APAC: 44% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Players menores: 22% | Gerentes: 48% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo, na qual os sinais de gastos em defesa e segurança são filtrados em um conjunto de demanda para consciência situacional, depois divididos por plataforma e tipo de sistema com base em padrões observáveis de aquisição e modernização. Os resultados são corroborados por verificações seletivas de baixo para cima, como valores de programas amostrados, verificações de canal sobre configurações típicas de sistemas e premissas de preço por unidade para camadas de radar, optrônica, sonar e comando e controle.
Os principais insumos utilizados no modelo incluem atividade e ciclos de modernização de frotas de plataformas, intensidade de aquisição para atualizações de sensores e C2, mudanças de mix entre casos de uso aéreo, terrestre, marítimo e espacial, conteúdo típico de integração por implantação e timing de câmbio para valores de contratos em moedas não denominadas em dólar americano. Onde as evidências eram incompletas para programas menores, as lacunas foram tratadas com o uso de análogos de programas comparáveis e faixas conservadoras de adoção acordadas em entrevistas, e então revisadas em relação ao envelope geral de gastos.
Para as previsões, foi utilizada análise de cenários em torno do ritmo de aquisição e do timing de atualização, seguida de uma verificação de estilo regressivo que relaciona o crescimento aos gastos em defesa, às entregas de plataformas e aos ciclos de atualização tecnológica. As premissas foram mantidas transparentes para que o modelo possa ser replicado utilizando os mesmos indicadores públicos mais as atualizações das entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações, incluindo a comparação cruzada dos totais com sinais independentes de orçamento e aquisição, a revisão de variações ano a ano e o teste para verificar se as participações por plataforma e tipo permanecem dentro de limites realistas. Se um valor discrepante aparecer, o fator determinante é rastreado até um insumo específico, e os especialistas são novamente consultados quando a mudança está vinculada a um atraso de programa, uma alteração de escopo ou uma mudança de precificação.
Antes da aprovação final, o modelo e o texto passam por revisões analíticas passo a passo para que as premissas e os cálculos sejam consistentes entre as seções. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes adjudicações de contratos, mudanças de política ou mudanças visíveis nas prioridades de modernização. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Sistemas de Consciência Situacional da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de consciência situacional nem sempre se alinham porque cada publicador faz escolhas diferentes sobre o que contabilizar, em qual ano-base ancorar e como tratar o mix de plataformas e o conteúdo de software. As diferenças também decorrem da forma como a conversão cambial é realizada e se os picos pontuais de programas são suavizados ou mantidos como estão.
As vinculações entre orçamento e adjudicação e os sinais de atualização de plataformas são utilizados para manter a estimativa de 2026 da Mordor Intelligence atrelada a aquisições que agrupam explicitamente sensores com camadas de comando e controle e integração. Quando outras fontes aparecem com valores maiores ou menores, frequentemente se deve ao fato de que categorias adjacentes, como software de segurança mais amplo, contratos exclusivamente de serviços ou mercados parciais de sensores, estão sendo incluídas, ou porque o ano-base está definido para 2025 e então projetado com uma postura de cenário diferente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,31 bilhões de USD (2026) | |
| Industry Publisher A | 32,10 bilhões de USD (2025) | Utiliza um ano-base diferente e uma estrutura de consciência situacional mais ampla que pode incluir cobertura adicional de software e usuários finais além das aquisições de sistemas estritamente definidas, e sua página apresenta inconsistências internas de valores que são difíceis de reconciliar. |
| Regional Consultancy B | 44,44 bilhões de USD (2032) | Apenas um ponto final de horizonte distante é declarado, com visibilidade limitada sobre o valor inicial e os filtros de escopo, o que torna o número sensível ao CAGR assumido e à questão de se serviços e categorias adjacentes de vigilância são contabilizados. |
No geral, a dispersão nos valores publicados é explicada principalmente pela escolha do ano-base, pelos limites das categorias e pela intensidade com que a previsão assume novas aquisições versus uma demanda mais lenta impulsionada por atualizações. Ao manter os insumos rastreáveis aos indicadores de aquisição e atualização, e ao testar os totais com verificações práticas de baixo para cima, o tamanho do mercado permanece mais fácil de auditar e reutilizar em discussões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de consciência situacional?
O mercado está avaliado em USD 30,31 bilhões em 2026 e tem projeção de atingir USD 42,49 bilhões até 2031, avançando a uma CAGR de 6,99%.
Qual região gera a maior receita?
A Ásia-Pacífico contribui com 38,12% da receita global graças a iniciativas de modernização sustentadas na China, Índia, Japão e Coreia do Sul.
Qual categoria de plataforma está crescendo mais rapidamente?
As plataformas aéreas têm previsão de se expandir a uma CAGR de 8,05%, pois os caças de próxima geração e os sistemas aéreos não tripulados demandam fusão avançada de sensores.
Qual é o segmento de aplicação líder?
Os sistemas de C4ISR e gestão de batalha detêm 40,66% da receita, refletindo sua centralidade nas operações conjuntas.
Como as soluções de software estão impactando o mercado?
O software é o componente de crescimento mais rápido, com uma CAGR de 7,62%, pois as atualizações em contêiner permitem que os operadores adicionem capacidades de IA sem substituição de hardware.
Qual é a principal restrição para uma adoção mais ampla?
Os altos custos de aquisição e ciclo de vida continuam a limitar a adoção entre orçamentos de defesa menores, pois as despesas contínuas de cibersegurança e manutenção de software elevam os custos totais de propriedade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
