Tamanho e Participação do Mercado de Sistemas de Proteção Ativa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
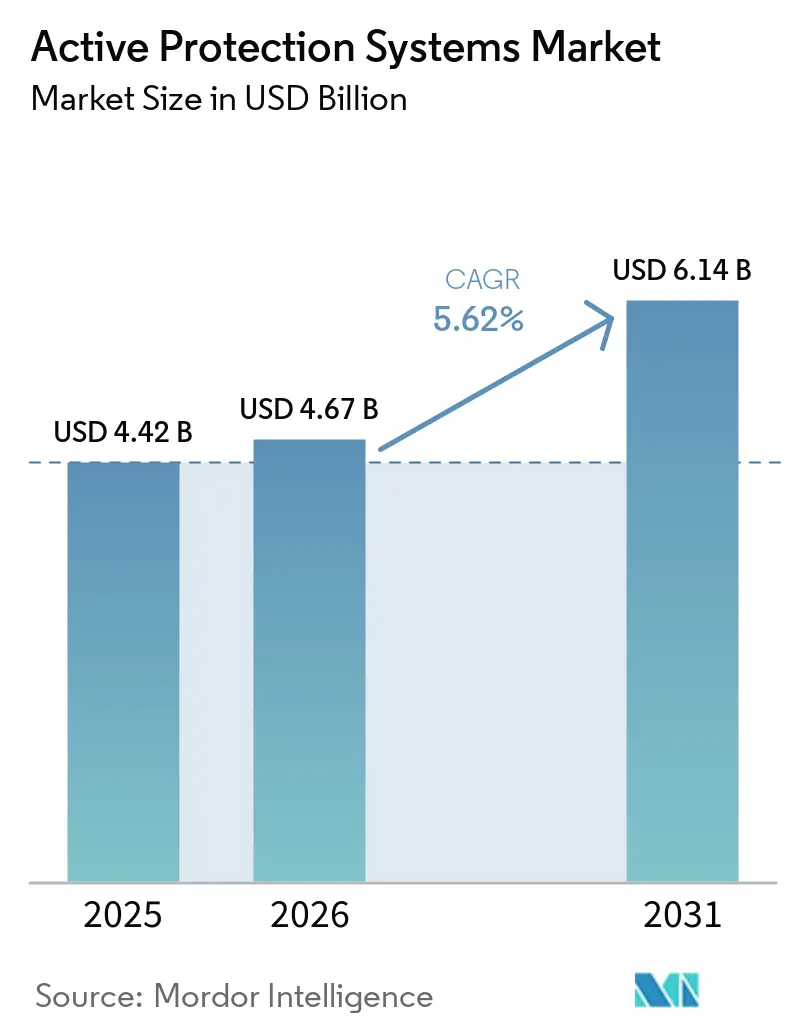
| Tamanho do Mercado (2026) | 4.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
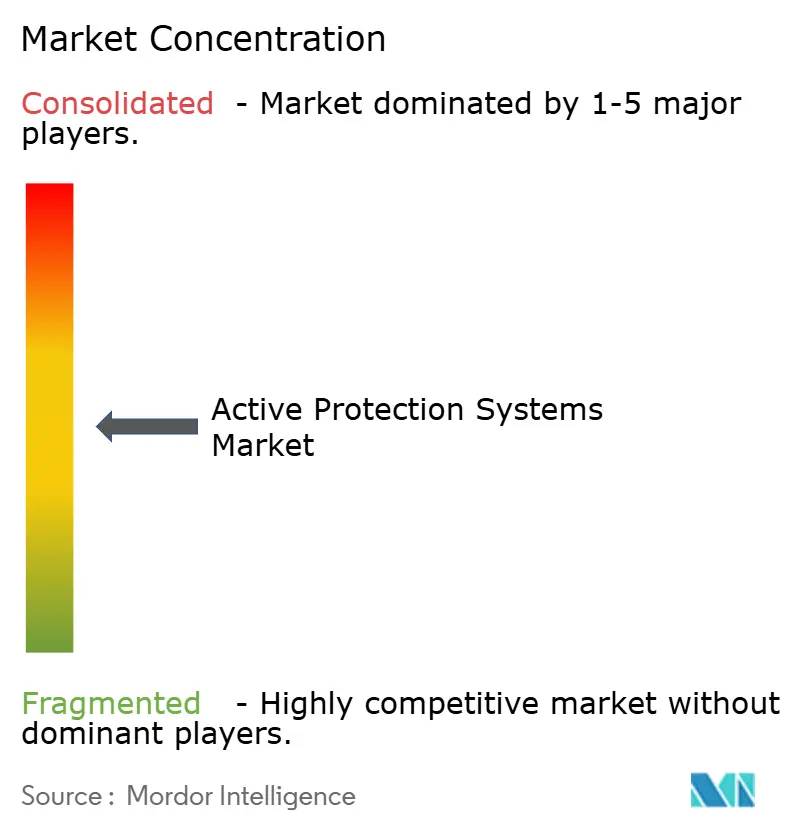
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Proteção Ativa pela Mordor Intelligence
O tamanho do mercado de sistemas de proteção ativa foi avaliado em 4,42 bilhões de USD em 2025 e estima-se que cresça de 4,67 bilhões de USD em 2026 para atingir 6,14 bilhões de USD até 2031, a um CAGR de 5,62% durante o período de previsão (2026-2031). O mercado é impulsionado pela corrida militar para blindar veículos contra a proliferação de mísseis antitanque guiados e munições de perambulação. O mandato da OTAN para tanques de batalha principais equipados com sistemas de proteção ativa e os programas europeus respondem pela maior parcela. Ao mesmo tempo, os crescentes orçamentos da Ásia-Pacífico financiam soluções nacionais que reduzem a dependência de fornecedores estrangeiros.[1] A demanda está se deslocando para contramedidas integradas de eliminação direta e de eliminação suave habilitadas por IA que classificam e neutralizam ameaças em microssegundos, reduzindo os riscos de danos colaterais em ambientes urbanos. A fragilidade da cadeia de suprimentos em torno dos chips de nitreto de gálio continua a moderar a produção no curto prazo. No entanto, o financiamento de capital de risco acima de 500 milhões de USD em 2024–2025 está acelerando o desenvolvimento de protótipos de fusão de sensores e energia dirigida que prometem níveis de proteção com avanços significativos.
Principais Conclusões do Relatório
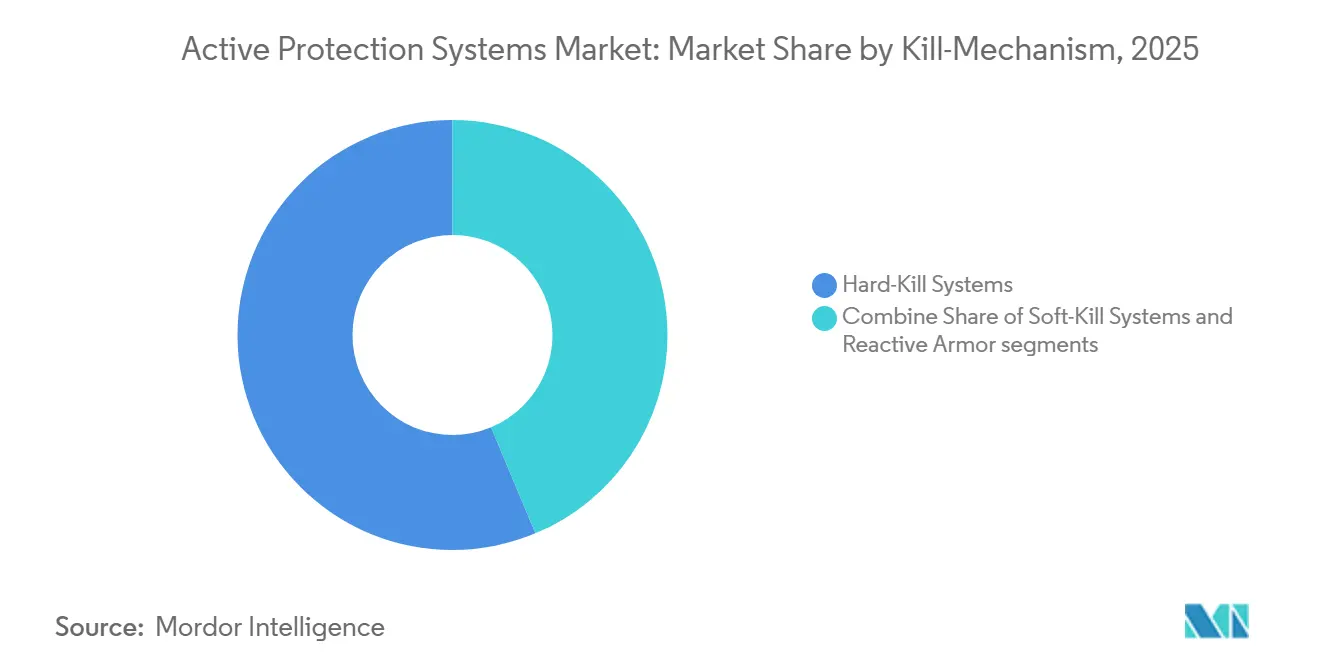
- Por mecanismo de neutralização, os sistemas de destruição direta lideraram com 56,30% da participação de mercado dos sistemas de proteção ativa em 2025; as contramedidas de destruição indireta têm previsão de crescer a um CAGR de 7,28% até 2031.
- Por plataforma, as plataformas terrestres responderam por 72,90% do mercado de sistemas de proteção ativa em 2025, enquanto as plataformas aéreas têm previsão de crescer a um CAGR de 8,05% até 2031.
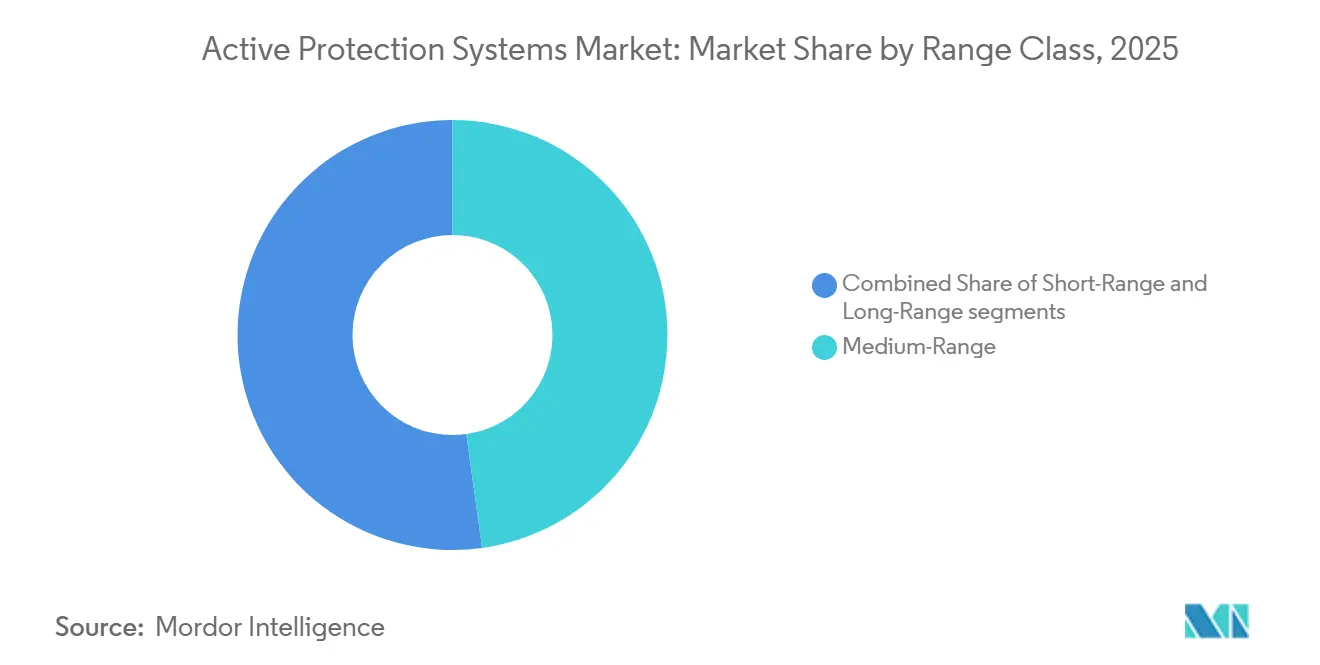
- Por classe de alcance, as soluções de médio alcance capturaram uma participação de 47,80% do mercado de sistemas de proteção ativa em 2025; os sistemas de longo alcance têm previsão de expandir a um CAGR de 6,95% até 2031.
- Por utilizador final, as forças de defesa dominaram com 91,10% da participação de mercado dos sistemas de proteção ativa em 2025, enquanto os utilizadores de segurança interna têm projeção de crescer a um CAGR de 7,62% até 2031.
- Por região, a Europa liderou com uma participação de receita de 38,40% em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandato da OTAN para TBPs equipados com sistemas de proteção ativa até 2030 | +1.2% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Integração rápida de chips de fusão de sensores com IA | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Onda de aquisição de arquitetura aberta MAPS dos EUA | +0.8% | América do Norte, nações aliadas | Médio prazo (2-4 anos) |
| Lançadores de abate eletrônico alimentados eletricamente reduzem SWaP | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Lições do conflito ucraniano acelerando as retrofitagens | +1.1% | Europa, Europa Oriental | Curto prazo (≤ 2 anos) |
| Modos de neutralização de enxames de drones apoiados por capital de risco | +0.7% | Global, concentrado nos EUA/Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandato da OTAN para TBPs Equipados com Sistemas de Proteção Ativa até 2030
O STANAG 4686 da OTAN estabelece referências de desempenho unificadas que impulsionaram os gastos dos Estados-membros em soluções comuns de sistemas de proteção ativa, reduzindo os custos unitários e padronizando a logística nas frotas Leopard 2A8 e Challenger 3. A adjudicação de contratos no valor de EUR 800 bilhões (USD 943,72 bilhões) no âmbito do Plano ReArm Europa destina atualizações de sobrevivência como prioridade máxima, antecipando as aquisições para cumprir o prazo de 2030. As vantagens de escala resultantes favorecem os fornecedores estabelecidos com hardware comprovado em combate e encurtam os ciclos de certificação para atualizações incrementais.
Integração Rápida de Chips de Fusão de Sensores com IA
Modelos de aprendizado de máquina executados em processadores de radar de nitreto de gálio permitem que os sistemas de proteção ativa prevejam o comportamento de projéteis, reduzam alertas de falsos positivos e escolham a contramedida menos destrutiva.[2] Os ganhos de desempenho estão vinculados ao fornecimento de semicondutores, que permanece vulnerável às limitações de exportação de gálio chinesas que já impulsionaram iniciativas da DARPA dos EUA para wafers alternativos.
Onda de Aquisição de Arquitetura Aberta MAPS dos EUA
O programa Sistema de Proteção Ativa Modular adota padrões agnósticos de sensores e de efetores, permitindo atualizações plug-and-play nas formações Abrams e Stryker. Este modelo amplia a base de fornecedores para start-ups de IA e eletro-óptica de nicho, comprime os ciclos de renovação e mitiga os riscos de dependência exclusiva de fornecedor que historicamente retardaram os roteiros de sobrevivência do Exército dos EUA.
Lições do Conflito Ucraniano Acelerando as Retrofitagens
Os dados de linha de frente confirmam que a blindagem reativa por si só não consegue deter os modernos mísseis antitanque guiados e drones FPV, levando os membros da OTAN a retrofitar kits de sistemas de proteção ativa comprovados nas frotas em serviço dentro de janelas de dois anos. O emprego do Arena-M pela Rússia espelhou essa urgência, mas as soluções ocidentais mantêm vantagem na precisão de discriminação de sensores. Os cronogramas acelerados privilegiam sistemas prontos para entrega e marginalizam conceitos não testados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Falhas de compatibilidade eletromagnética em veículos legados | -0.8% | Global, particularmente operadores de frotas mais antigas | Curto prazo (≤ 2 anos) |
| Restrições de controle de exportação em chips de radar de nitreto de gálio | -0.6% | Global, concentrado na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Altas taxas de falsos positivos em terreno urbano denso | -0.5% | Implantações focadas em ambiente urbano globalmente | Longo prazo (≥ 4 anos) |
| Risco de responsabilidade por lesões causadas por fragmentação em operações de manutenção da paz | -0.3% | Regiões de manutenção da paz da ONU, África/Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falhas de Compatibilidade Eletromagnética em Veículos Legados
Veículos blindados antigos carecem de blindagem contra rajadas de radar de alta potência, forçando uma reformulação elétrica dispendiosa que pode superar o preço dos sistemas de proteção ativa e atrasar o emprego.[3] Os operadores devem escolher entre perda parcial de capacidade durante as ativações ou reformulações elétricas completas, restringindo a possibilidade de retrofitagem em plataformas anteriores a 2000.
Restrições de Controle de Exportação em Chips de Radar de Nitreto de Gálio
Os embargos de nitreto de gálio (GaN) aumentam os prazos de entrega e obrigam a redesenhos em direção a semicondutores de menor desempenho, dividindo o mercado de sistemas de proteção ativa em países que possuem a tecnologia e os que não a possuem, com base em laços geopolíticos. O licenciamento complexo também aumenta o atrito no ciclo de vendas para fornecedores menores com equipe de conformidade limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mecanismo de Abate:
Confiabilidade do Abate Físico e Agilidade do Abate EletrônicoOs sistemas de destruição direta responderam por 56,30% da receita de 2025 no mercado de sistemas de proteção ativa, refletindo a confiança dos operadores em interceptadores que destroem fisicamente penetradores de carga moldada e de energia cinética em pleno voo. A demonstração do Iron Fist da Elbit Systems contra projéteis sabot de 120 mm provou que lançadores compactos conseguem neutralizar projéteis de alta velocidade, levando os exércitos a adotar defesas em camadas que combinam contramedidas explosivas com blindagem passiva. Projetos maduros de destruição direta, como o Trophy da Rafael, integram agora priorização de alvos por inteligência artificial, permitindo que os veículos neutralizem múltiplas ameaças que chegam com milissegundos de diferença entre si e registem telemetria que alimenta atualizações contínuas de software. A capacidade de reabastecer rapidamente os tubos de lançamento em bases operacionais avançadas reduz o tempo de inatividade. Mantém as unidades de combate no teatro de operações, uma vantagem logística que ressoa junto dos planeadores da NATO encarregados de manter brigadas mecanizadas operacionais em rotações prolongadas.
Os lançadores de destruição indireta continuam a representar o menor conjunto de receitas, mas o seu CAGR de 7,28% sublinha uma viragem estratégica para modos de neutralização não letais que reduzem os danos colaterais e cumprem as regras de empenhamento em guerra urbana. A fumaça multispectral e os ofuscadores de infravermelhos acionados eletricamente eliminam a necessidade de cartuchos explosivos, reduzindo o peso, aumentando a capacidade dos carregadores e diminuindo os custos do ciclo de vida. Os classificadores de redes neurais decidem agora em tempo real se devem cegar o seeker ou enganar o seu circuito de guiamento, reduzindo as falsas ativações que afetaram os bloqueadores de primeira geração. Estas características tornam os conjuntos de destruição indireta atrativos para missões de apoio à paz, comboios de VIP e frotas de segurança interna que operam próximo de populações civis. À medida que os governos impõem restrições mais rigorosas ao risco de fragmentação, os fornecedores capazes de certificar danos civis próximos de zero estão posicionados para ganhar quota de mercado.


Por Plataforma:
Veículos Terrestres Dominam enquanto a Demanda Aerotransportada se AceleraOs veículos terrestres responderam por 72,90% do mercado de sistemas de proteção ativa em 2025, impulsionados por programas de retrofit em massa que instalam o Trophy, o Iron Fist e o StrikeShield em frotas de Leopard 2, Abrams e Bradley na Europa e nos Estados Unidos. Estas plataformas de lagartas já dispõem de reservas de energia suficientes e oferecem amplo espaço no casco, simplificando o posicionamento dos mastros de sensores e as instalações de cablagem. Os gabinetes de programas beneficiam também de décadas de conhecimento de integração, manutenção estabelecida ao nível de depósito e um grupo disponível de instrutores capazes de certificar tripulações em semanas. O resultado é um percurso de aquisição previsível que permite aos Ministérios da Defesa comprometer fundos plurianuais sem risco técnico excessivo.
A procura aerotransportada está a crescer a um CAGR de 8,05%, à medida que os veículos aéreos de combate não tripulados e os ativos de asa rotativa necessitam de proteção contra mísseis disparados do ombro e drones kamikaze. O Trophy-Light e derivados semelhantes reduzem o tamanho da abertura do radar e substituem os interceptadores explosivos por impulsos de energia dirigida para se manterem dentro de envelopes de peso rigorosos. Os desenvolvedores também combinam painéis AESA compactos com ofuscadores laser conformais para proteger aeronaves tiltrotor durante descolagens a bordo de navios e em campo austero, ambientes onde as ameaças portáteis são mais agudas. Os primeiros testes de voo dos protótipos UH-60 e V-280 mostram impacto negligenciável no alcance ou na carga útil, eliminando uma objeção fundamental entre os gestores de programas de aviação. À medida que a doutrina de operações distribuídas empurra os helicópteros para zonas de aterragem pequenas e dispersas, a proposta de valor dos sistemas de proteção ativa aerotransportados passa de desejável a obrigatória.
Por Classe de Alcance:
Ponto Ideal do Médio Alcance e Camada de Longo Alcance EmergenteOs interceptadores de médio alcance detinham uma participação de 47,80% do mercado de sistemas de proteção ativa em 2025, oferecendo um afastamento de 10 a 100 m que equilibra o horizonte do radar com a necessidade de evitar ativações por objetos civis. O seu rácio custo-cobertura torna-os a camada de base na maioria dos veículos de combate de infantaria da NATO, e a arquitetura escala facilmente de arrays de quatro sensores para seis sensores à medida que os comandantes de veículos exigem envelopes de 360 graus. O software integrado de gestão de batalha aciona agora o radar de controlo de fogo apenas quando os rastreadores de infravermelhos detetam um objeto provavelmente hostil, reduzindo drasticamente as emissões que poderiam revelar as posições dos veículos.
Os conceitos de longo alcance têm previsão de crescer a um CAGR de 6,95% à medida que os exércitos enfrentam veículos de planeio hipersónicos, mísseis de ataque superior e enxames de drones que requerem empenhamento mais precoce. Os manuais de campo da NATO descrevem agora construções multicamadas de "sistemas de proteção ativa mais SHORAD". Os pacotes de longo alcance transferem as ameaças sobreviventes para nós de médio e curto alcance, garantindo profundidade vertical e horizontal. Os fornecedores estão a experimentar interceptadores de duplo impulso e mini-mísseis que partilham pilhas de propulsão com sistemas de armas de curto alcance instalados em navios, reduzindo os custos por disparo através da comunalidade entre domínios. À medida que as formas de onda definidas por software permitem aos sensores estender a deteção a 3 km e além, a fronteira entre os sistemas de proteção ativa e a defesa aérea montada em veículos continua a esbater-se, abrindo reservas orçamentais anteriormente reservadas para programas de defesa aérea de brigada.
Por Usuário Final:
Predominância Militar Encontra a Adoção pela Segurança InternaAs forças de defesa absorveram 91,10% da procura de 2025, resultado dos preços unitários elevados e de métricas doutrinais claras que associam diretamente a sobrevivência dos veículos à manutenção do poder de combate. Os canais governo a governo aceleram as aprovações, enquanto os acordos de compensação canalizam a produção de subsistemas para fábricas nacionais, alinhando os objetivos de política industrial com os calendários de aquisição. Os contratos plurianuais de âmbito alargado permitem aos exércitos adquirir sobressalentes e atualizações de software sob a mesma rubrica, facilitando o orçamento de sustentação e incentivando incrementos de capacidade graduais em vez de dispendiosas atualizações em bloco.
Os utilizadores de segurança interna têm previsão de crescer a um CAGR de 7,62% à medida que a polícia paramilitar, as forças de fronteira e os guardas de infraestruturas energéticas equipam veículos de alto valor com cortinas de destruição indireta que ocultam assinaturas térmicas e enganam drones comerciais. Estas agências cofinanciam frequentemente a investigação e desenvolvimento com ministérios da defesa, aproveitando subsídios de dupla utilização para compensar os custos de aquisição. A seleção de disparos habilitada por inteligência artificial permite às tripulações operar com segurança em corredores urbanos congestionados, e a natureza não letal dos projéteis de cortina de fumo ou ofuscamento laser satisfaz os organismos de supervisão civil. À medida que os drones de entrega autónomos e os quadricópteros de hobbyistas proliferam, espera-se que a procura de soluções de sistemas de proteção ativa escaláveis e compatíveis com a regulamentação se desloque das unidades táticas de intervenção rápida para as frotas de serviços de emergência municipais, alargando a base de clientes para além das agências de segurança tradicionais.
Análise Geográfica
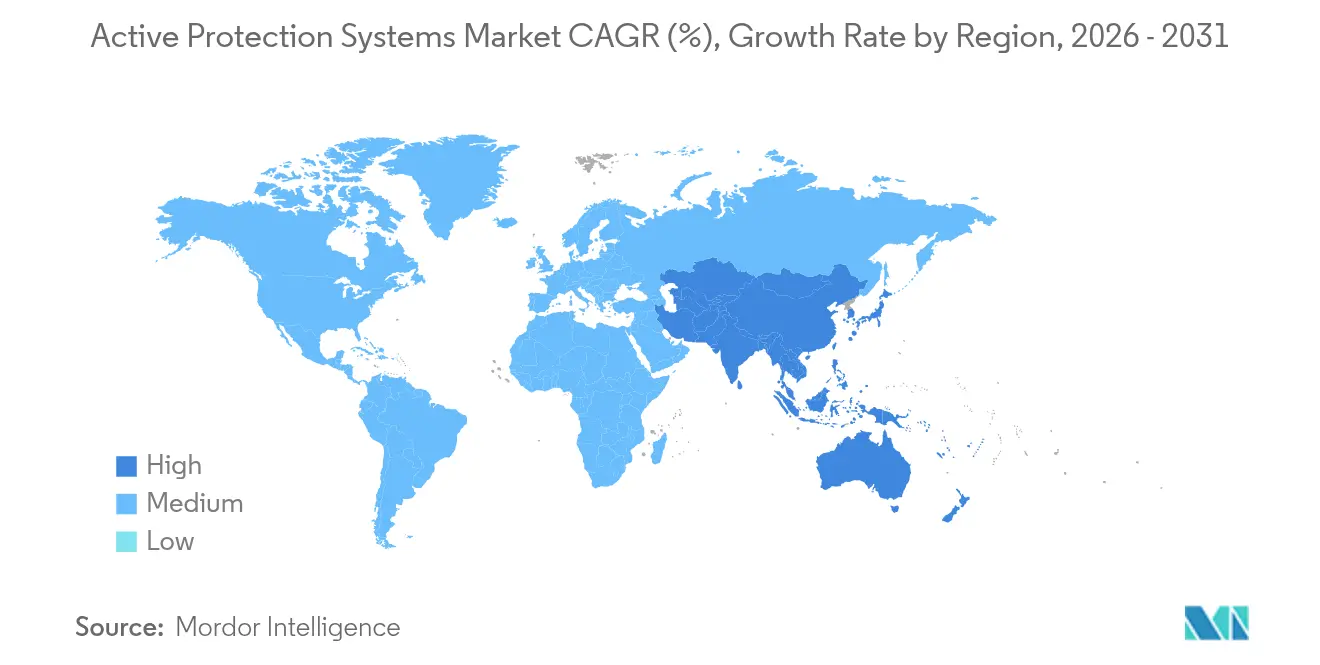
Mercado Europeu de Sistemas de Proteção Ativa
A Europa manteve a liderança com 38,40% da receita de 2025 após a Alemanha e o Reino Unido padronizarem o Trophy como sistema de proteção ativa, catalisando compras subsequentes nos países nórdicos, em Itália e na Polónia. O Plano ReArm Europe aloca 800 mil milhões de euros (943,72 mil milhões de USD) para colmatar lacunas de capacidade, priorizando kits de sobrevivência de veículos que cumpram as regras de intercambiabilidade da NATO.
Mercado de Sistemas de Proteção Ativa da Ásia-Pacífico
A Ásia-Pacífico regista o CAGR mais rápido de 6,55%; as atualizações do Type 10 do Japão, os melhoramentos do K2 da Coreia do Sul e os programas internos da Índia reforçam as cadeias de abastecimento regionais, reduzindo a dependência dos prazos das Vendas Militares Estrangeiras dos Estados Unidos. Os gastos com defesa no Leste Asiático subiram 6,2% para 411 mil milhões de USD em 2023, proporcionando uma base de financiamento duradoura para fundições locais de chips de fusão de sensores.
Mercado de Sistemas de Proteção Ativa da América do Norte e do Oriente Médio
A América do Norte beneficia dos lançamentos de arquitetura aberta MAPS e de investimento robusto em capital de risco que incentiva startups de micro-ondas e laser, enquanto o Médio Oriente aproveita as elevadas receitas petrolíferas para importar camadas cinéticas e de energia dirigida; só a Arábia Saudita reservou 78 mil milhões de USD para defesa em 2025. A exportação israelita de variantes do Arrow 3 e do Iron Beam sublinha o apetite da região por capacidades de sobrevivência de vanguarda para além da blindagem tradicional.
Panorama regulatório
A aquisição e certificação de Sistemas de Proteção Ativa são moldadas por normas militares de segurança e interoperabilidade que determinam como os sensores, os efetores e o software são integrados em plataformas blindadas. Para os utilizadores da NATO, a orientação NGVA (AEP-4754) e as normas de referência de desempenho como a STANAG 4686 apoiam as decisões de integração entre frotas e a comunalidade logística, alinhando-se com o impulso mais amplo da NATO para tanques de batalha principais equipados com sistemas de proteção ativa até 2030, conforme destacado no âmbito deste relatório.
Nos Estados Unidos, o enquadramento MAPS do Exército e o planeamento de conformidade relacionado no âmbito das organizações de veículos terrestres do Exército dos EUA estabelecem expectativas de modularidade, segurança e integração, apoiando abordagens de arquitetura aberta e neutras em relação ao fornecedor. Separadamente, a transferência e produção transfronteiriças de componentes de sistemas de proteção ativa são condicionadas por regimes de controlo de exportações, com os artigos de origem norte-americana sujeitos às vias de licenciamento ITAR ou EAR. Os membros da UE aplicam também a Posição Comum da UE 2008/944/PESC e os controlos nacionais associados, que podem afetar os prazos de entrega e as configurações permitidas para subsistemas de radar, guerra eletrónica e interceptadores.
Análise da cadeia de valor
A cadeia de valor dos sistemas de proteção ativa começa com entradas de componentes críticos, incluindo radar AESA e sensores eletro-óticos, processamento a bordo (frequentemente suportado por semicondutores de alto desempenho como dispositivos baseados em GaN), módulos de guerra eletrónica para efeitos de destruição indireta e direta, e efetores de destruição direta (lançadores, interceptadores, espoletas e dispositivos de segurança). Os principais contratantes e integradores especializados montam estes componentes em kits específicos para cada veículo, validando-os depois através de testes de segurança, compatibilidade eletromagnética e qualificação de plataforma antes de disponibilizarem os sistemas com sobressalentes, linhas de base de software e pacotes de formação.
A jusante, a aquisição e a sustentação dependem de contratantes principais e parcerias estruturadas que ligam os fornecedores de subsistemas aos fabricantes de equipamento original de veículos e aos depósitos. A atividade contratual recente reflete esta estrutura: a Elbit Systems recebeu um contrato de seguimento de 228 milhões de USD da General Dynamics Ordnance and Tactical Systems para fornecer o Iron Fist como sistema de proteção ativa para a frota Bradley do Exército dos EUA, e as seleções do Trophy para o Leopard 2A8 europeu foram executadas através da EuroTrophy GmbH, tendo a KNDS Deutschland como contraparte industrial. A cadeia permanece sensível a estrangulamentos em eletrónica avançada e componentes de radar, e os programas enfatizam cada vez mais interfaces modulares, como as arquiteturas de estilo MAPS, para qualificar alternativas e reduzir o risco de dependências de ponto único.
Cenário Competitivo
O mercado de sistemas de proteção ativa é moderadamente fragmentado: os principais contratantes israelitas, alemães e norte-americanos detêm portfólios comprovados em combate, mas mais de 20 empresas de nível médio fornecem sensores, lançadores ou middleware de inteligência artificial. A Rafael capitaliza o historial operacional inigualável do Trophy para garantir posições de produção em série nas variantes do Leopard 2A8, Challenger 3 e Abrams. A Rheinmetall diferencia-se através das placas híbridas reativas-ativas do StrikeShield que reduzem o peso em relação às gaiolas aparafusadas, enquanto a Elbit Systems posiciona o Iron Fist como uma alternativa de menor custo para veículos de combate de infantaria.
A consolidação estratégica está a acelerar. A aquisição da BlueHalo pela AeroVironment por 4,1 mil milhões de USD combina o conhecimento em munições de loitering com algoritmos contra enxames, criando uma potência verticalmente integrada de drone a defesa. A compra do negócio de radar da Numerica pela Anduril complementa a sua plataforma de inteligência artificial Lattice e sinaliza uma entrada nos mercados de veículos blindados anteriormente dominados pelos principais contratantes tradicionais.
As oportunidades de espaço em branco giram em torno da redução de falsos alarmes em megacidades. As startups que visam a compreensão de cenas por inteligência artificial, lançadores de estado sólido de baixo SWaP e feixes de micro-ondas não cinéticos estão a atrair rondas de capital de risco consideráveis, evidenciando a crença dos investidores de que a proteção definida por software impulsionará a próxima reconfiguração competitiva.
Líderes do Setor de Sistemas de Proteção Ativa
-
Rafael Advanced Defense Systems Ltd.
-
Rheinmetall AG
-
BAE Systems plc
-
Elbit Systems Ltd
-
ASELSAN A.Ş.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Proteção Ativa
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group
Oportunidades de mercado e perspectivas futuras
A adoção de arquitetura aberta cria oportunidades de interoperabilidade para fornecedores de sensores, efetores e software, permitindo-lhes integrar-se em estruturas de integração padronizadas em vez de fornecer conjuntos exclusivos para cada veículo. A abordagem MAPS do Exército dos EUA, juntamente com o programa de registo do Soft Kill APS com a BAE Systems (ROOK) em 2026, sinaliza a continuação da aquisição de modos de neutralização não cinéticos e apoia a procura de software de aviso multispectral, guerra eletrónica e classificação de ameaças que se integra com as plataformas existentes.
O pipeline de modernização blindada da Europa está também a transformar o Trophy e sistemas semelhantes em programas industriais repetíveis em vez de retrofits pontuais, com as implantações do Trophy no Leopard 2A8 em múltiplas nações da NATO a indicar uma padronização multinacional. Ao nível dos subsistemas, colaborações como o acordo de junho de 2026 entre a Rheinmetall e o Indra Group para integrar o radar NEMUS AESA no StrikeShield reforçam um percurso de atualização para radares de maior desempenho e melhorias de fusão de sensores que podem ser inseridas durante os ciclos de reposição dos veículos.
Recent Industry Developments in Mercado de Sistemas de Proteção Ativa
- Junho de 2026: A Rheinmetall e o Indra Group assinaram um acordo para integrar o radar NEMUS AESA da Indra no sistema de proteção ativa StrikeShield da Rheinmetall. O acordo reforça a camada de sensores do StrikeShield e apoia atualizações modulares para melhorar o desempenho de deteção e classificação contra ameaças aéreas e anticarro mais rápidas e de menor dimensão.
- Maio de 2026: A BAE Systems garantiu um contrato do Exército dos EUA para o programa de registo do Sistema de Proteção Ativa de Destruição Indireta, centrado na sua solução Rapid Optical Observation and Kill (ROOK). O contrato avança as arquiteturas de sobrevivência que combinam a neutralização não cinética com interceptadores de destruição direta.
- Janeiro de 2026: A EuroTrophy GmbH assinou um contrato com a KNDS Deutschland para fornecer o sistema de proteção ativa Trophy da Rafael para tanques de batalha principais Leopard 2A8 para a Lituânia, os Países Baixos, a República Checa e a Croácia. O acordo reforça o Trophy como solução padronizada nas frotas de blindados pesados europeus e apoia percursos integrados de entrega e sustentação.

Mercado de Sistemas de Proteção Ativa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange sistemas de proteção ativa utilizados para detectar, rastrear e neutralizar ameaças recebidas contra plataformas militares, incluindo soluções de eliminação direta e de eliminação suave comercializadas como sistemas, atualizações ou pacotes de integração.
Exclusões de escopo: Excluímos soluções exclusivamente de blindagem passiva, sistemas autônomos contra drones que não estão integrados como sistemas de proteção ativa, e munições que não fazem parte do kit de sistemas de proteção ativa.
Visão Geral da Segmentação
- Por Mecanismo de Abate
- Sistemas de Abate Físico
- Sistemas de Abate Eletrônico
- Blindagem Reativa
- Por Plataforma
- Terrestre
- Naval
- Aerotransportada
- Por Classe de Alcance
- Curto Alcance
- Médio Alcance
- Longo Alcance
- Por Usuário Final
- Forças de Defesa
- Segurança Interna e Paramilitar
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Israel
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com sinais abertos de gastos com defesa e aquisições, de modo que o conjunto de demanda não seja construído com base em suposições. Revisamos fontes como os dados de gastos militares do SIPRI, os códigos comerciais do UN Comtrade para eletrônicos de defesa relevantes e subsistemas de veículos, documentos públicos da OTAN, livros de justificativa orçamentária do Departamento de Defesa dos EUA e relatórios do Serviço de Pesquisa do Congresso onde os programas de sistemas de proteção ativa são discutidos em nível de programa.
Em seguida, verificamos a produção de plataformas e a atividade de atualização utilizando materiais como anúncios de contratos governamentais, publicações de comitês parlamentares de defesa, e relatórios anuais e apresentações a investidores de empresas. Bancos de dados de patentes são utilizados para compreender a direção tecnológica (por exemplo, fusão de sensores e projetos de interceptadores) e para identificar quando novas variantes começam a escalar. Em paralelo, assinaturas pagas de dados financeiros e de inteligência de empresas, além de contratos e licitações globais, são utilizadas para confirmar o momento de adjudicação, as janelas de entrega prováveis e a divisão entre atividade de nova construção e de retrofit. Essas fontes são indicativas e não exaustivas, e muitos outros documentos públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar o que está sendo efetivamente adquirido e implantado, pois os sistemas de proteção ativa são frequentemente agrupados em pacotes maiores de atualização de veículos ou navais. Conversamos com uma combinação de partes interessadas em aquisições de defesa e programas, integradores de sistemas e especialistas em nível de componentes na Ásia-Pacífico, EMEA e nas Américas, para que as premissas sobre taxas de instalação, cronograma de contratos e curvas de preços possam ser verificadas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 37% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Players menores: 18% | Gerentes: 56% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O mercado é construído principalmente por meio de uma reconstrução de demanda de defesa de cima para baixo, na qual linhas orçamentárias, adjudicações de contratos e planos de modernização de plataformas são traduzidos em valor de instalação e atualização de sistemas de proteção ativa. O que ajuda a manter o modelo fundamentado é que a demanda por sistemas de proteção ativa está vinculada a contagens observáveis de plataformas e ciclos de atualização, e então os preços são mapeados para o conteúdo típico do kit (sensores, processamento, lançadores, contramedidas e integração).
Para manter os totais realistas, os resultados são corroborados com verificações seletivas de baixo para cima, como a consolidação de valores de contratos amostrados para os principais programas, o uso de uma aproximação de volume multiplicado pelo preço médio de venda para kits de retrofit, e a realização de verificações de canal sobre serviços de integração e suporte. Os principais insumos do modelo incluem a atividade de entrega e retrofit de veículos blindados, os cronogramas de atualização de combatentes navais, as taxas conhecidas de instalação de sistemas de proteção ativa por classe de plataforma, a progressão média do preço médio de venda do sistema ao longo do tempo e os atrasos entre adjudicação e entrega que distribuem o reconhecimento de receita ao longo dos anos. As previsões utilizam análise de cenários apoiada por opiniões de especialistas sobre o ritmo de aquisição, além de suavização dos ciclos históricos de adjudicação para que picos de um único ano não distorçam a curva. Onde os detalhes em nível de programa estão incompletos, as lacunas são tratadas por meio de faixas conservadoras de taxa de instalação e, em seguida, ajustadas após a validação por entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações de consistência em relação a sinais independentes, como entregas de veículos de defesa, orçamentos de modernização conhecidos e totais de contratos publicamente anunciados, que devem se mover na mesma direção que o mercado modelado. As variações são revisadas por outro analista, e os valores discrepantes são rastreados até o nível de premissa, que geralmente é o momento de precificação, o faseamento de entrega ou se um contrato inclui integração e suporte.
Quando uma discrepância é encontrada, entramos em contato novamente com os especialistas relevantes para confirmar se o problema é um limite de escopo ou uma mudança de cronograma nas aquisições. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem ganhos materiais de programas, cancelamentos ou mudanças orçamentárias. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada alinhada às informações públicas mais recentes.
Tamanho do Mercado de Sistemas de Proteção Ativa da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para sistemas de proteção ativa frequentemente divergem porque a receita de sistemas de proteção ativa é registrada de forma diferente entre os estudos, mesmo quando os mesmos países são discutidos. Os principais fatores tendem a ser as escolhas de cronograma, o que é contabilizado no preço do sistema e como o valor de retrofit e serviço é tratado.
Quando a conversão de moeda é fixada em um período de referência e quando os preços médios de venda são atualizados com base em adjudicações recentes e não em preços de catálogo mais antigos, o mercado implícito pode variar em centenas de milhões em um único ano. É por isso que o valor de 4,67 bilhões de USD para 2026 utilizado aqui é acompanhado de verificações rigorosas de faseamento de entrega e, em seguida, consolidado por meio de um processo de atualização anual aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,67 bilhões de USD (2026) | |
| Publicação Especializada do Setor A | 4,49 bilhões de USD (2025) | Utiliza um ano base diferente e um horizonte mais longo, podendo aplicar uma curva de precificação mais ampla sem separar claramente o cronograma de retrofit das entregas de novas plataformas. |
| Consultoria Regional B | 4,35 bilhões de USD (2024) | Combina visões de receita e volume e pode deslocar os totais se o momento de conversão e o escopo de integração e suporte não forem tratados de forma consistente entre as regiões. |
A comparação mostra que a seleção do ano e o momento de precificação explicam uma parcela significativa da dispersão, mesmo antes de a cobertura de plataformas ser debatida. Ao manter as premissas rastreáveis até adjudicações, cronogramas de entrega e uma progressão explícita do preço médio de venda, o modelo permanece repetível e mais fácil de auditar quando novos contratos ou orçamentos movimentam o mercado.

Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de proteção ativa?
O mercado está avaliado em USD 4,67 bilhões em 2026 e está projetado para atingir USD 6,14 bilhões até 2031, avançando a um CAGR de 5,62% durante o período de previsão (2026-2031).
Qual região lidera o mercado de sistemas de proteção ativa?
A Europa detém a maior participação de receita de 38,40%, impulsionada pelos mandatos da OTAN e por programas de atualização de tanques de batalha principal em larga escala.
Qual segmento está crescendo mais rapidamente?
As plataformas aerotransportadas exibem o CAGR mais alto de 8,05% devido a soluções leves para aeronaves não tripuladas e helicópteros.
O que está impulsionando a adoção de IA em sistemas de proteção ativa?
A fusão de sensores habilitada por IA reduz as taxas de falsos positivos e permite a classificação de ameaças em microssegundos, crucial para implantações em ambiente urbano.
Como os controles de exportação de nitreto de gálio estão afetando os fornecedores?
As restrições aos chips de nitreto de gálio (GaN) aumentam os prazos de entrega e pressionam os fabricantes a buscar semicondutores alternativos ou a redesenhar os módulos de radar.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.