
Tamanho e Participação do Mercado de Gateway Web Seguro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
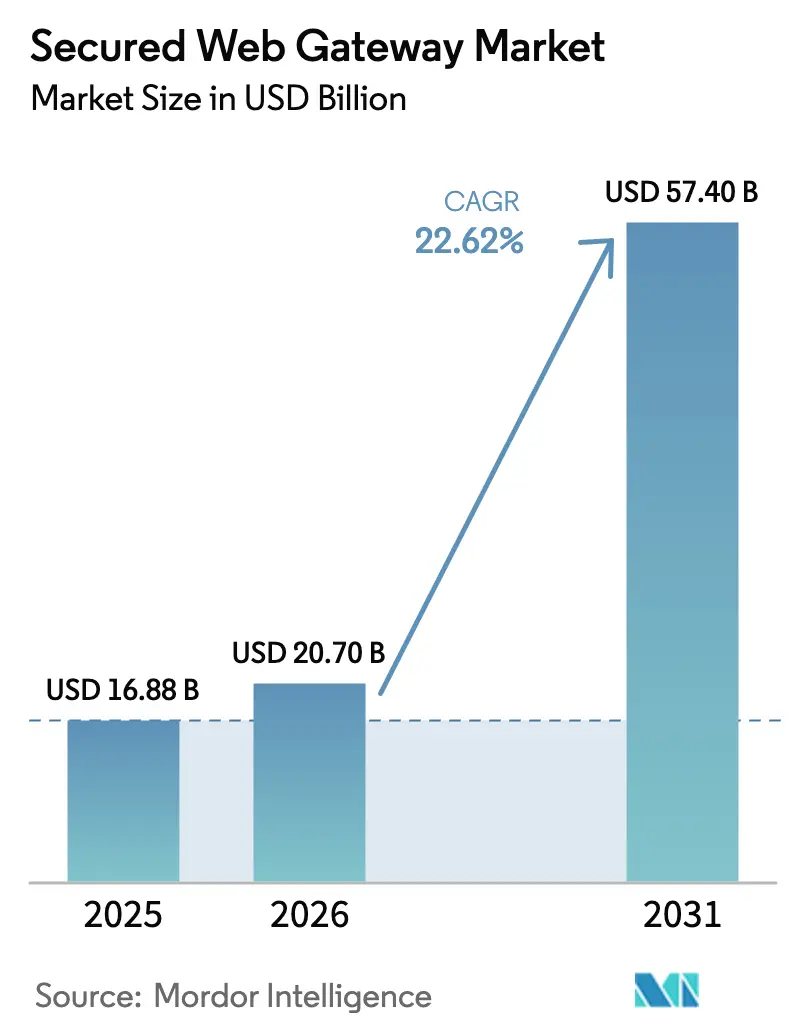
| Tamanho do Mercado (2026) | 20.7 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.4 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 22.62 % |
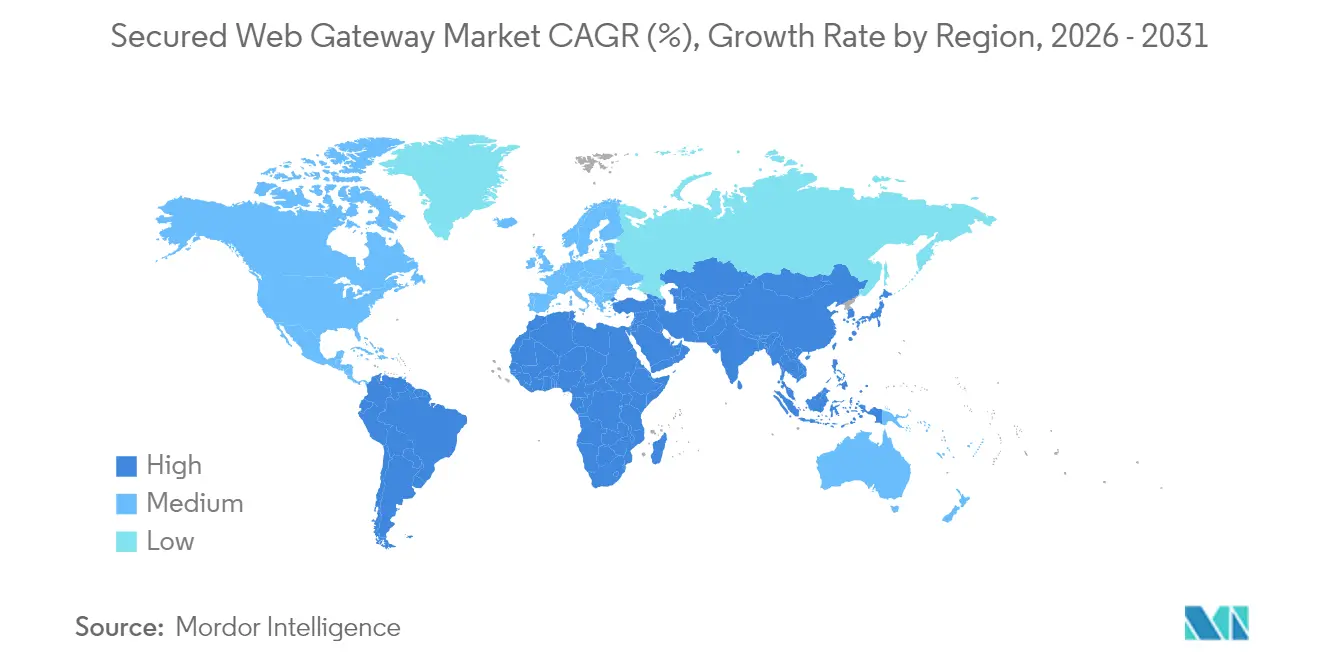
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
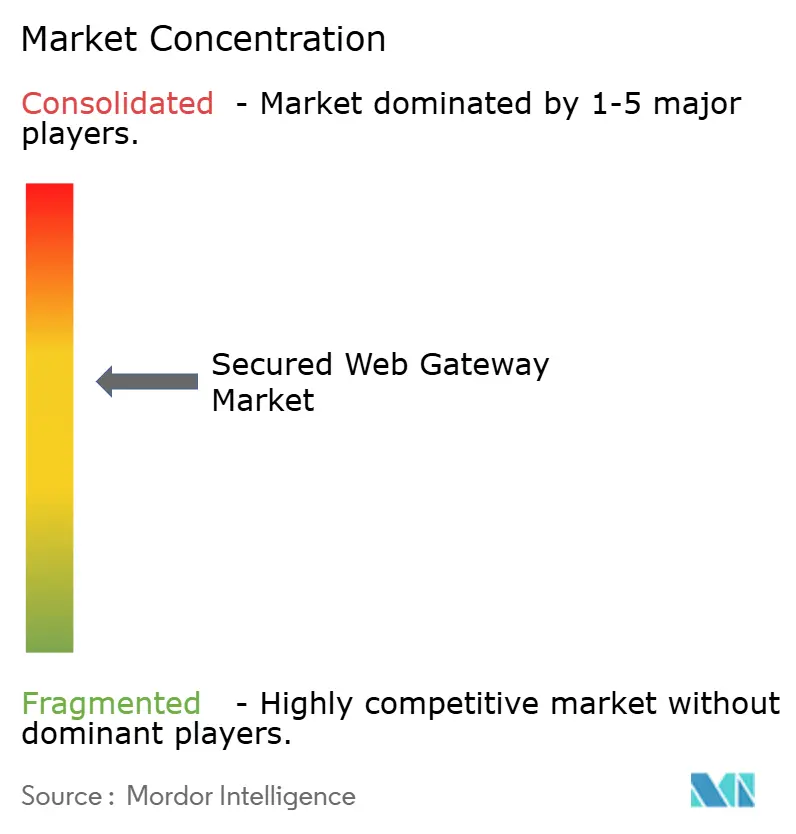
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gateway Web Seguro por Mordor Intelligence
O tamanho do mercado de gateway web seguro deve crescer de USD 16,88 bilhões em 2025 para USD 20,7 bilhões em 2026 e está previsto para atingir USD 57,4 bilhões até 2031 a um CAGR de 22,62% no período de 2026 a 2031. O crescimento se acelera à medida que as empresas redesenham a segurança para um ambiente em que malwares habilitados por IA sofrem mutação em tempo real, regulamentações federais impõem autenticação resistente a phishing e executivos substituem ferramentas de perímetro por controles de confiança zero nativos da nuvem. A migração para a nuvem, o trabalho híbrido permanente e a inflação na cadeia de suprimentos elevam ainda mais a demanda por segurança elástica entregue na borda. A concorrência entre fornecedores se intensifica em torno da detecção orientada por IA, com plataformas como a Zscaler inspecionando mais de 500 bilhões de transações diárias enquanto sustentam expansão de receita de dois dígitos. As organizações continuam abandonando VPNs legadas: a T-Mobile desativou seus gateways locais após uma implantação de três meses do Zero Trust Exchange para todos os funcionários, ilustrando a velocidade com que grandes empresas podem se modernizar quando a experiência do usuário melhora. Enquanto isso, a Sophos pagou USD 859 milhões para adquirir a Secureworks e integrar sua tecnologia XDR a uma plataforma mais ampla, sinalizando uma onda de consolidação que comprime os ciclos de compra e amplifica a influência de alguns conjuntos de soluções com IA em primeiro lugar. O interesse elevado em segurança gerenciada é igualmente visível: limitadas pela escassez de talentos, muitas empresas agora adquirem serviços prontos para uso que operam e ajustam gateways web seguros 24 horas por dia.
Principais Conclusões do Relatório
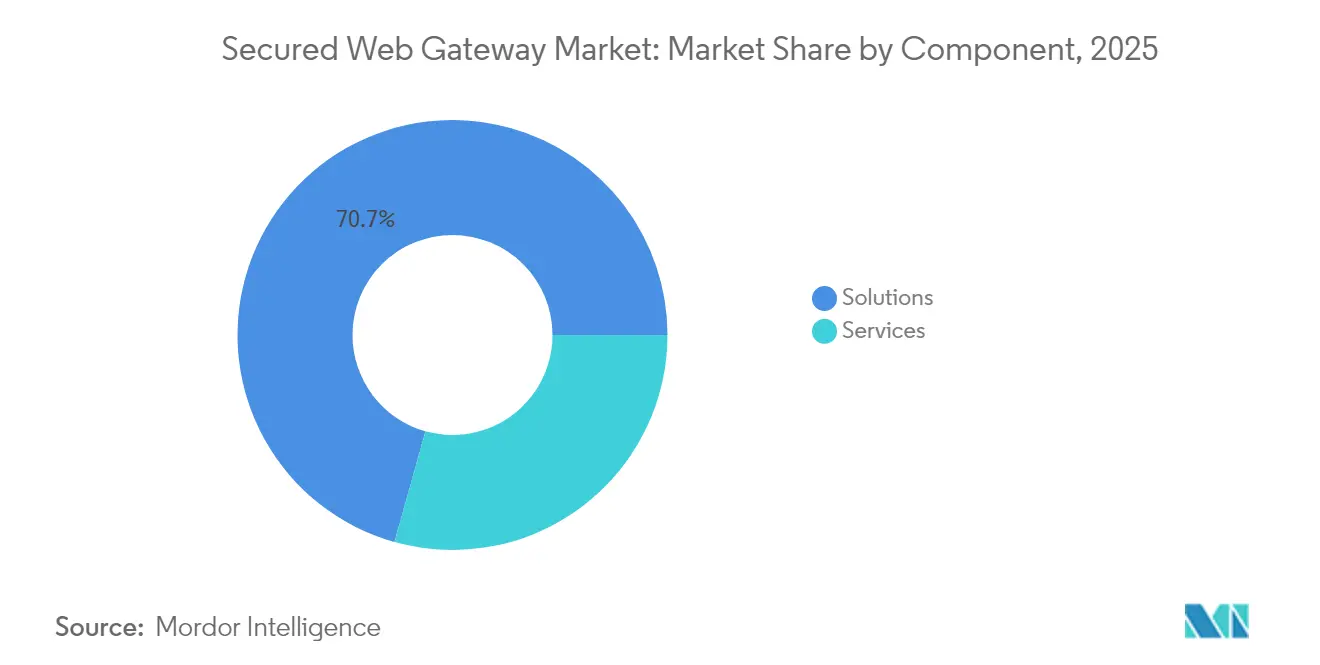
- Por componente, as soluções representaram 70,65% da participação na receita em 2025, enquanto os serviços devem avançar a um CAGR de 18,55% até 2031.
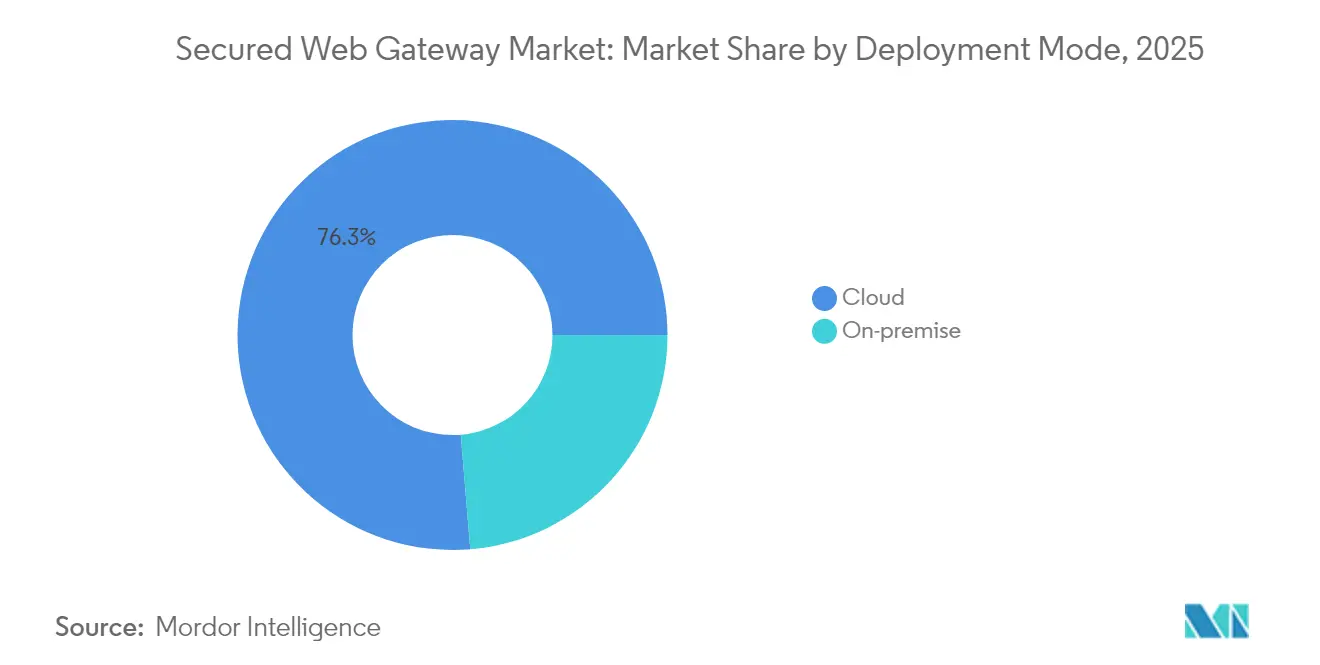
- Por modo de implantação, os modelos em nuvem capturaram 76,32% da participação no mercado de gateway web seguro em 2025 e continuam superando as alternativas locais a um CAGR de 22,05%.
- Por tamanho de organização, as grandes empresas detinham 63,88% do mercado de gateway web seguro em 2025, mas as pequenas e médias empresas estão se expandindo mais rapidamente a um CAGR de 20,05%.
- Por vertical, o BFSI liderou com 27,12% de participação na receita em 2025, enquanto TI e telecomunicações deve crescer 21,34% ao ano até 2031.
- Por geografia, a América do Norte contribuiu com 45,92% da receita global em 2025; a Ásia-Pacífico está no caminho para um CAGR de 19,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão de ataques cibernéticos sofisticados habilitados por IA | +6.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Migração empresarial para a nuvem e crescimento da força de trabalho híbrida | +5.8% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pressão regulatória por controles web de confiança zero | +4.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Integração de SWG nos ciclos de atualização de SASE | +3.7% | Global | Longo prazo (≥ 4 anos) |
| Ascensão do bloqueio de dia zero em tempo real com IA | +3.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de talentos internos em cibersegurança | +3.0% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão de Ataques Cibernéticos Sofisticados Habilitados por IA
As estruturas de ransomware polimórfico agora iteram código malicioso a cada execução, tornando as assinaturas estáticas obsoletas. Laboratórios de segurança demonstraram malwares gerados pelo ChatGPT que alteram tanto o valor de hash quanto o comportamento durante a sessão, forçando os defensores a recorrer a análises comportamentais e validação contínua. Espera-se que os danos causados pelo crime cibernético ultrapassem USD 10,5 trilhões em 2025, colocando um prêmio sobre gateways web seguros que integram mecanismos de inferência de IA capazes de pontuação de anomalias em tempo real. [1]WatchGuard Threat Lab, "Prova de Conceito BlackMamba," watchguard.comA Ásia-Pacífico suporta aproximadamente um terço dos incidentes registrados, aumentando a urgência para implantações de gateways com feeds de inteligência de ameaças multilíngues.
Migração Empresarial para a Nuvem e Expansão da Força de Trabalho Híbrida
A migração para SaaS e IaaS elimina a barreira do data center; funcionários e cargas de trabalho agora se conectam a partir de dispositivos não gerenciados e locais de borda. O Security Service Edge da Microsoft integra controles de identidade, endpoint e rede para que o acesso ao Office 365 ou ao Azure seja verificado em cada solicitação, não apenas no login. A Cisco reforça esse padrão ao fundir SD-WAN e segurança nativa da nuvem em uma arquitetura SASE unificada, permitindo que as políticas de segurança sigam o usuário em vez da rede. [2]Cisco Systems, "Resumo da Solução Secure Access Service Edge," cisco.com A prestadora de serviços de saúde Main Line Health alcançou a microssegmentação sem redesenhar sua rede, ilustrando como a automação dinâmica de políticas protege os dados dos pacientes evitando tempo de inatividade.
Pressão Regulatória por Controles Web de Confiança Zero
A Ordem Executiva 14028 obriga todas as agências federais dos EUA a adotar autenticação multifator resistente a phishing e descoberta contínua de ativos, criando um efeito cascata entre contratantes e operadores de infraestrutura crítica. A Publicação Especial 800-207 do NIST formaliza os conceitos de confiança zero, deslocando os controles do perímetro para cada transação. [3]NIST, "Publicação Especial 800-207 Arquitetura de Confiança Zero," nist.gov Instituições financeiras como o Standard Chartered implementaram plataformas de identidade que satisfazem mais de 30 regulamentações sobrepostas enquanto aceleram o processo de integração digital. Na área de saúde, as regras de segurança atualizadas da HIPAA recomendam explicitamente a segmentação de rede para limitar o movimento lateral não autorizado, impulsionando a rápida adoção de microssegmentação nas configurações de gateway web seguro.
Integração de SWG nos Ciclos de Atualização de SASE
O padrão SASE da MEF agora fornece terminologia comum, permitindo que as equipes de tecnologia comparem ofertas com mais facilidade e favoreçam pilhas de fornecedor único que reduzem a sobrecarga operacional. A Fortinet registrou um salto de 25,7% ano a ano na receita recorrente de SASE Unificado para USD 1,15 bilhão no primeiro trimestre de 2025, demonstrando o apetite empresarial por serviços convergentes de rede e segurança. As redes 5G e LTE privada nativas de borda ampliam o interesse porque os nós de inspeção locais podem aplicar políticas com latência de milissegundos de um único dígito, um nível impossível com tráfego de retorno.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dificuldade em filtrar sites maliciosos polimórficos | –2.8% | Regiões que enfrentam agentes de ameaças avançadas | Curto prazo (≤ 2 anos) |
| Impacto na produtividade pelo bloqueio de URLs não categorizadas | –2.1% | Setores intensivos em conhecimento | Médio prazo (2 a 4 anos) |
| Latência da inspeção SSL profunda para mídia rica | –1.9% | Geografias com uso intensivo de largura de banda | Curto prazo (≤ 2 anos) |
| Aprisionamento tecnológico por linguagens de política proprietárias | –1.6% | Ambientes com múltiplos fornecedores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dificuldade em Filtrar Sites Maliciosos Polimórficos
O código gerado por IA agora oculta a montagem de carga útil dentro de fragmentos benignos de HTML, CSS e JavaScript que só se consolidam no dispositivo final. Os gateways web seguros clássicos inspecionam o tráfego na camada de rede e, portanto, perdem a construção do lado do cliente. Explorações de prova de conceito como o BlackMamba confirmam que a análise dinâmica deve se estender ao próprio navegador. Os fornecedores começaram a incorporar agentes de isolamento leves para obter visibilidade no nível do DOM, mas a complexidade e o custo retardam a adoção por empresas menores.
Impacto na Produtividade pelo Bloqueio de URLs Não Categorizadas
A filtragem de URLs sem contexto frequentemente bloqueia serviços de colaboração que não possuem uma pontuação de reputação formal, interrompendo os fluxos de trabalho dos funcionários. Durante o primeiro semestre de 2025, muitos bancos relataram uma média de 2,4 aplicações de IA generativa bloqueadas por site, privando as equipes de ciência de dados de ferramentas essenciais. Navegadores em nuvem seguros que renderizam páginas da web em um contêiner isolado agora permitem acesso seguro, reduzindo chamados ao suporte técnico e restaurando a experiência do usuário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Impulsionam a Base do MercadoAs soluções geraram USD 11,92 bilhões em 2025, equivalente a 70,65% da receita total do mercado de gateway web seguro. As grandes empresas gravitam em torno de suítes integradas que combinam filtragem de URL, sandboxing, CASB e DLP em um único mecanismo de política, reduzindo a proliferação de consoles. O FortiMail Workspace Security da Fortinet demonstra essa convergência ao estender a defesa de e-mail para aplicativos de colaboração enquanto usa aprendizado de máquina para traçar o perfil do comportamento do usuário. O segmento de serviços, que abrange avaliação, implementação e operações totalmente gerenciadas, se expandirá a um CAGR de 18,55%. A escassez de habilidades persiste: centenas de vagas permanecem abertas para arquitetos de segurança em nuvem, levando os terceirizadores a envolver monitoramento 24 × 7 em torno das plataformas dos fornecedores. Provedores gerenciados que agrupam consultoria de confiança zero com faturamento baseado em consumo atraem fortemente as PMEs que não podem contratar analistas dedicados.
A demanda por serviços de consultoria também aumenta à medida que as empresas migram de appliances de hardware para direcionamento de tráfego em nuvem. Os integradores devem mapear listas de controle de acesso legadas em políticas centradas em identidade, ajustar a descoberta de CASB e orquestrar nós de borda SD-WAN. O setor de gateway web seguro, portanto, vê os compromissos de consultoria migrarem de provas de conceito curtas para programas de transformação plurianuais que garantem a detecção de desvios de política. Os fornecedores fazem parcerias estreitas com operadoras; a BT tornou-se a primeira provedora global a incorporar os gateways orientados por IA da Zscaler dentro de seu backbone MPLS, ilustrando como as empresas de telecomunicações podem monetizar a segurança integrada pós-migração.


Por Tamanho de Organização:
Adoção por PMEs Acelera Apesar das RestriçõesAs grandes empresas detinham 63,88% da receita em 2025, refletindo orçamentos de TI mais amplos e mandatos de gestão de riscos. Muitas corporações da Fortune 500 executam sandboxes piloto que direcionam tráfego suspeito para sessões de navegador isoladas, uma abordagem impraticável em orçamentos menores, mas crítica para a proteção de propriedade intelectual. Por outro lado, as PMEs representam a oportunidade de crescimento mais rápido, expandindo-se a um CAGR de 20,05% à medida que as superfícies de ataque se ampliam entre equipes distribuídas. A PME típica ainda aloca menos de 10% de seu gasto anual em TI para segurança, mas a entrega via SaaS elimina os custos iniciais de appliances e os substitui por assinaturas por usuário, nivelando as barreiras de entrada.
As listagens em marketplaces de nuvem também aceleram a adoção pelas PMEs; as empresas podem incluir o mercado de gateway web seguro em uma única fatura do Azure, simplificando a aquisição. A Plataforma de Segurança Unificada da WatchGuard tem como alvo exatamente esse perfil, agrupando firewall, filtragem na camada DNS e painéis de MDR em uma interface que generalistas de TI podem operar. A diferenciação competitiva se concentra em assistentes de implantação rápida, modelos de conformidade pré-preenchidos e verificações de integridade automatizadas que notificam os administradores antes que ocorram incompatibilidades de política.
Por Modo de Implantação:
Dominância da Nuvem AceleraA implantação em nuvem capturou 76,32% do mercado de gateway web seguro em 2025 e está prevista para atingir mais de 83,40% de participação até 2031. Os fornecedores adicionam continuamente pontos de presença locais para que 95% dos usuários experimentem latência de ida e volta inferior a 50 milissegundos, atendendo a benchmarks de experiência digital antes alcançáveis apenas com saídas regionais. A arquitetura multilocatária da Zscaler processou mais de 500 bilhões de transações diárias no início de 2025, mantendo disponibilidade de 99,999%, evidenciando desempenho em hiperescala. Os gateways locais persistem nos segmentos de defesa e infraestrutura crítica, onde regras de isolamento físico ou residência de dados exigem separação física, mas mesmo esses compradores agora sobrepõem um sandbox em nuvem sobre seu tráfego de alto risco.
A inovação em silício dos fornecedores reforça a mudança. O ASIC FortiSP5 da Fortinet oferece throughput de firewall 17 vezes mais rápido do que uma CPU padrão enquanto consome 88% menos energia, permitindo que os provedores executem mais nós de inspeção por rack e repassem as economias aos clientes. Essas eficiências influenciam diretamente o tamanho do mercado de gateway web seguro para serviços em nuvem, atraindo empresas sensíveis a custos para modelos de assinatura que eliminam despesas de capital.
Por Vertical de Usuário Final:
Serviços Financeiros Lideram a AdoçãoAs organizações de BFSI representaram 27,12% da receita de 2025 porque estruturas regulatórias como o PCI DSS 4.0 e a Ferramenta de Avaliação de Cibersegurança do FFIEC exigem defesas em camadas e visibilidade explícita do tráfego web. Bancos globais implantam classificadores de IA para isolar sites de falsificação de marca antes que ocorra fraude, integrando esses veredictos na pontuação de risco de fraude no nível da transação. Os serviços de telecomunicações e TI, com previsão de crescimento a um CAGR de 21,34%, enfrentam pressões paralelas à medida que as implantações de 5G expandem as bordas da rede e multiplicam os endpoints de API. Operadoras como a Deutsche Telekom incorporam gateways web seguros no núcleo e na borda remota, preservando políticas consistentes em nuvem pública, nós MEC e instalações de clientes.
Os prestadores de serviços de saúde aceleram a adoção após a revisão das diretrizes da HIPAA que enfatiza a microssegmentação e o monitoramento em tempo real do transporte de ePHI. A implantação de segmentação dinâmica da Main Line Health em seus data centers ilustra como os princípios de confiança zero reduzem o risco de movimento lateral sem atualizações completas de infraestrutura. Os fabricantes, por sua vez, integram o isolamento de navegador com firewalls de sistemas de controle industrial para evitar que violações de phishing saltem para as linhas de produção. O tamanho do mercado de gateway web seguro para gateways com reconhecimento de OT deve dobrar até 2030 à medida que os operadores de plantas adotam estratégias de convergência TI-OT.
Análise Geográfica
Mercado de Gateway Web Seguro da América do Norte
A América do Norte contribuiu com 45,92% da receita global do mercado de gateway web seguro em 2025. A Ordem Executiva 14028, os prazos do Memorando M-22-09 do Escritório de Gestão e Orçamento e as metas de maturidade de confiança zero da CISA exigem que agências federais e fornecedores concluam a implementação de MFA resistente a phishing e a descoberta de ativos até o final do ano fiscal de 2025. A adoção comercial reflete a urgência do setor público. A migração da T-Mobile de VPN para gateways em nuvem em três meses comprova que grandes empresas podem executar mudanças com rapidez quando a experiência do usuário melhora. As regulamentações canadenses estão se tornando mais rígidas simultaneamente; o projeto de lei C-27 eleva as penalidades por mau uso de dados a 5% da receita global, impulsionando a aquisição acelerada de gateways entre provedores financeiros e de saúde.
Mercado de Gateway Web Seguro da Ásia-Pacfico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 19,15%. Os governos da Austrália, Singapura e Japão publicaram roteiros de confiança zero que recomendam gateways web seguros como um controle fundamental. Espera-se que os gastos regionais com cibersegurança aumentem de 17,6 bilhões de USD em 2022 para 32 bilhões de USD até 2025, com os prêmios de ciberseguro crescendo quase 50% ao ano. No entanto, a divergência regulatória complica os fluxos de dados transfronteiriços: as regras preliminares da China podem dispensar algumas avaliações de segurança de exportação, mas os "dados importantes" permanecem indefinidos, obrigando as empresas multinacionais a manter instâncias de registro separadas no território continental. Economias em rápida digitalização, como Vietnã, Tailândia e Malásia, tornam-se alvos de entrada para provedores nativos em nuvem que podem oferecer centros de dados localizados sem construir infraestrutura física.
Mercado de Gateway Web Seguro da Europa, América Latina e Oriente Médio
A Europa demonstra adoção constante, impulsionada pelos mandatos de soberania de dados do GDPR. Os reguladores financeiros agora solicitam evidências de desidentificação do tráfego web antes de aprovar migrações para a nuvem, levando à criação de salvaguardas que roteiam categorias sensíveis por meio de nós de inspeção residentes na UE. Em 2025, o Conselho Europeu de Proteção de Dados esclareceu que os dados analíticos pseudonimizados processados em nuvens fora da UE devem permanecer criptografados de ponta a ponta, aumentando a demanda por gateways com tokenização em nível de campo inline. A América Latina e o Oriente Médio, embora menores atualmente, apresentam crescimento de dois dígitos à medida que iniciativas de banco digital e programas de cidades inteligentes ampliam suas superfícies de ataque. No Oriente Médio, empresas nacionais de petróleo implantam isolamento de navegador para proteger redes de tecnologia operacional contra ataques à cadeia de suprimentos, enquanto fintechs brasileiras adotam SWG para atender aos requisitos de open banking.

Panorama regulatório
A regulamentação e as normas estão convergindo para controles web de confiança zero, criptografia validada e monitoramento contínuo, o que está elevando as expectativas de conformidade para implementações de gateway web seguro (SWG) em todas as regiões. Nos Estados Unidos, a Ordem Executiva 14028 e a direção federal relacionada à confiança zero continuam a moldar os requisitos de aquisição, enquanto a NSPM-12 (12 de junho de 2026) determina que o Committee on National Security Systems (CNSS) estabeleça linhas de base de configuração de segurança em nuvem para agências do Federal Civilian Executive Branch e sistemas de segurança nacional. Isso reforça o valor dos gateways nativos em nuvem, da autenticação resistente a phishing e da aplicação auditável de políticas. A atividade da FedRAMP também está reforçando as expectativas em relação à arquitetura nativa em nuvem e aos artefatos de avaliação automatizados, como refletido em seus materiais de pré-visualização pública de 2026.
Na Europa, requisitos de cibersegurança em evolução estão sendo traduzidos em expectativas técnicas por meio de trabalhos de normalização, incluindo o rascunho da ETSI EN 304 636, que abrange requisitos de cibersegurança para firewalls e sistemas de prevenção de intrusões, e apoia objetivos de conformidade vinculados ao Cyber Resilience Act da UE (Regulamento (UE) 2024/2847). Na China, a conformidade de produtos está sendo moldada por novas normas nacionais, incluindo a GB/T 31499-2026 para produtos de gestão unificada de ameaças, em vigor a partir de 1º de novembro de 2026. Os requisitos da IEC 63110-3:2026 para gateways de segurança em nuvem, incluindo controle de acesso de confiança zero e gestão soberana de chaves, também elevam o nível de exigência para criptografia, custódia de chaves e auditabilidade em implementações multinacionais.
Análise da cadeia de valor
A cadeia de valor do SWG começa com o desenvolvimento de tecnologia central, incluindo categorização de URLs, detecção de malware, sandboxing e isolamento de navegador, controles de DLP e CASB, e mecanismos de políticas. Em seguida, se estende à infraestrutura entregue em nuvem e às operações globais de proxy. Grandes fornecedores como Zscaler, Netskope, Cisco e Fortinet operam arquiteturas de inspeção proprietárias e mantêm pontos de presença, antes de empacotar as capacidades em portfólios SSE e SASE vendidos diretamente e por meio de parceiros de canal.
Uma segunda camada é a integração, que torna o SWG aplicável no dia a dia dos ambientes corporativos. Isso inclui conectores de gestão de identidade e acesso, sinais de postura de endpoint e feeds de inteligência de ameaças que apoiam políticas mais precisas, particularmente à medida que o tráfego se torna criptografado e os aplicativos mudam dinamicamente. Rio abaixo, integradores de sistemas, operadoras de telecomunicações e provedores de serviços de segurança gerenciados implementam e ajustam as políticas de SWG, incluindo migrações de pilhas legadas no local para direcionamento em nuvem e gestão unificada de políticas. Para o governo e setores regulados, requisitos de validação como a validação de módulos criptográficos FIPS 140-2, juntamente com práticas de avaliação de segurança e monitoramento contínuo alinhadas à FedRAMP, adicionam mais sobrecarga de conformidade. Como resultado, a automação para conformidade de configuração, avaliação contínua de segurança e relatórios de governança é cada vez mais central, junto com operações gerenciadas 24x7 que ajudam a lidar com as limitações de talentos internos em cibersegurança.
Cenário Competitivo
O mercado de gateway web seguro apresenta concentração moderada. Zscaler, Fortinet e Palo Alto Networks juntas controlavam aproximadamente um terço da receita de 2024, enquanto os próximos dez fornecedores competiam pelo restante. A Zscaler processou mais de 500 bilhões de transações diárias e reportou USD 647,9 milhões em receita no segundo trimestre do exercício fiscal de 2025, um ganho de 23% ano a ano, ilustrando os benefícios de escala do design multilocatário. A Fortinet avança na liderança de desempenho por meio de ASICs personalizados, revelando recentemente o FortiGate 700G, que fornece throughput sete vezes maior a uma fração do consumo de energia dos concorrentes baseados em x86, reduzindo o custo total de propriedade para as operadoras.
As aquisições estratégicas continuam remodelando o campo. A compra de USD 859 milhões da Secureworks pela Sophos traz telemetria de MDR para sua pilha de gateway, visando compradores do mercado intermediário que priorizam XDR integrado, endpoint e controles web. A rodada de financiamento inicial de USD 20 milhões da Lakera se concentra em proteger pipelines de LLM de ataques de injeção de prompt e envenenamento de modelos, indicando que startups de nicho estão conquistando posições especializadas em vez de tentar competir com suítes completas. A consolidação de plataformas também favorece esquemas abertos: a Splunk cofundou o Open Cybersecurity Schema Framework para simplificar o compartilhamento de dados, reduzindo as barreiras para clientes que temem o aprisionamento tecnológico.
As parcerias com operadoras de telecomunicações e hiperescaladores tornaram-se fundamentais. A BT incorpora a pilha de inspeção da Zscaler dentro de seus backbones MPLS e de internet, oferecendo serviços de segurança gerenciada que integram faturamento, conectividade e suporte sob um único SLA. O marketplace do Azure da Microsoft agora lista pacotes combinados de SWG e identidade, permitindo aquisição com um clique que anexa automaticamente os encargos de uso aos compromissos de nuvem existentes. A AWS e o Google Cloud seguem caminhos semelhantes, consolidando a influência dos provedores de serviços em nuvem sobre as escolhas de roteamento. À medida que essas alianças amadurecem, os fabricantes de appliances legados enfrentam compressão de margens, levando-os a reposicionar o hardware como aceleradores de borda em vez de soluções independentes.
Líderes do Setor de Gateway Web Seguro
Zscaler Inc.
Cisco Systems Inc. (Cisco Umbrella)
Broadcom Inc. (Symantec Enterprise Division)
Netskope Inc.
Fortinet Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gateway Web Seguro
- Zscaler Inc.
- Cisco Systems Inc. (Cisco Umbrella)
- Broadcom Inc. (Symantec Enterprise Division)
- Netskope Inc.
- Fortinet Inc.
- Palo Alto Networks Inc.
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- Sophos Ltd.
- McAfee LLC
- Trustwave Holdings Inc.
- Barracuda Networks Inc.
- Forcepoint LLC
- Cloudflare Inc.
- Skyhigh Security
- Proofpoint Inc.
- Menlo Security Inc.
- Akamai Technologies Inc.
- Kaspersky Lab
- iboss Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a compra por parte do governo e de setores regulados que vincula a seleção de SWG a linhas de base de configuração de segurança em nuvem demonstráveis, monitoramento contínuo e criptografia validada, em vez de listas de verificação da era do perímetro. A direção política dos EUA apoia esse caminho: a NSPM-12 (junho de 2026) atribui ao CNSS a tarefa de estabelecer linhas de base de configuração de segurança em nuvem para agências federais e ambientes NSS, enquanto os materiais de pré-visualização da FedRAMP de 2026 enfatizam a arquitetura nativa em nuvem e os artefatos de avaliação automatizados. Esse foco cria espaço para fornecedores e integradores que possam entregar controles de política auditáveis, resultados de conformidade legíveis por máquina e telemetria operacional alinhada à autorização contínua. Para fornecedores já atuantes em implementações de alta segurança, a mesma ênfase amplia a demanda por serviços adjacentes em torno de avaliação, implementação e operações gerenciadas, já que evidências de conformidade, ajuste de inspeção e prontidão para resposta a incidentes se estendem cada vez mais além do próprio gateway.
Outra área de oportunidade é a diferenciação orientada por normas para implementações transfronteiriças e soberanas, onde os compradores exigem garantias mais fortes sobre custódia de chaves, registro e localidade de inspeção. A IEC 63110-3:2026 introduz requisitos para gateways de segurança em nuvem, como controle de acesso de confiança zero e gestão soberana de chaves, e a China emitiu a GB/T 31499-2026 para produtos de gestão unificada de ameaças, em vigor a partir de 1º de novembro de 2026. Na Europa, trabalhos da ETSI, como o rascunho EN 304 636 (requisitos de cibersegurança para firewalls e IPS), apoiam objetivos de conformidade vinculados ao Cyber Resilience Act da UE, reforçando a demanda por gateways que possam comprovar controles seguros por design e processos verificáveis de atualização e tratamento de vulnerabilidades. Esses desenvolvimentos favorecem plataformas de SWG que combinam governança aprofundada de inspeção TLS, forte garantia criptográfica e relatórios de conformidade, além de parceiros que possam operacionalizar esses controles em ambientes multi-nuvem e híbridos sem transferir encargos de latência ou produtividade para os usuários finais.
Recent Industry Developments in Mercado de Gateway Web Seguro
- Julho de 2026: a Cisco Systems implementou um novo modelo de divulgação de vulnerabilidades baseado em risco para lidar com a rápida descoberta de ameaças cibernéticas impulsionadas por IA. A medida fortalece a plataforma de segurança agêntica da Cisco e melhora as capacidades de gestão baseada em risco na proteção de implementações de SWG.
- Junho de 2026: a Cisco Systems apresentou o Cisco Cloud Control, uma plataforma unificada para gerenciar e defender infraestrutura de TI crítica, na Cisco Live. O lançamento amplia o fosso de plataforma da Cisco e a integração entre SWG e pilhas de segurança relacionadas.
- Maio de 2026: a Zscaler, Inc. adquiriu a Symmetry Systems para integrar a tecnologia de gráfico de acesso na proteção da comunicação de agentes de IA. A aquisição consolida a liderança da Zscaler em segurança de IA/agêntica e a profundidade de seu portfólio.


Mercado de Gateway Web Seguro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de gateway web seguro inclui soluções e serviços que inspecionam e controlam o tráfego web do usuário (aplicativos web e em nuvem) para aplicar políticas e bloquear ameaças, entregues por meio de implementações em nuvem ou no local em empresas.
Exclusões de escopo: excluímos hardware de rede genérico que não é vendido ou precificado como uma função de SWG, e também excluímos ferramentas de segurança não relacionadas que não governam o acesso à web.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PME)
- Por Modo de Implantação
- Nuvem
- Local
- Por Vertical de Usuário Final
- BFSI
- Saúde
- Manufatura
- Governo e Defesa
- TI e Telecomunicações
- Serviços Profissionais
- Educação
- Outros Verticais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Países do CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e reunir os sinais iniciais de demanda que podem ser cruzados entre regiões. Baseamo-nos em estatísticas públicas de cibersegurança e indicadores de adoção, incluindo divulgações da CISA, do NIST, da FCC e da OCDE sobre economia digital. Quando esclareceu como as organizações implementam controles de segurança web, também utilizamos material de referência de organismos de normalização, como ISO e IETF.
Em seguida, revisamos materiais que refletem padrões de compra e intenções orçamentárias, incluindo registros na SEC e apresentações a investidores de empresas listadas de segurança e redes, além de coberturas de imprensa confiáveis sobre implementações de SSE e SASE e sites de associações focadas em TI corporativa e segurança da informação. Quando necessário, verificamos declarações de divisão de receita das empresas e o ritmo de negócios usando assinaturas pagas que cobrem finanças e notícias corporativas, e usamos bancos de dados de patentes como referência direcional sobre planos de produtos. As fontes documentais listadas aqui são ilustrativas, e muitas outras fontes públicas e pagas também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar como o SWG é empacotado e precificado no mercado. O licenciamento pode variar entre planos por usuário, por dispositivo e baseados em largura de banda, dependendo do comprador, o que afeta a forma como a demanda é contabilizada. Conversamos com uma combinação de profissionais de produto e canal de SWG, líderes de segurança corporativa e parceiros de implementação na Ásia-Pacífico, EMEA e Américas. Essas discussões ajudaram a preencher lacunas em torno dos ciclos de renovação, da combinação entre nuvem e local, e da adoção típica de funcionalidades (por exemplo, inspeção SSL e DLP).
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 14% | Ásia-Pacífico: 46% |
| Nível médio: 50% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 53% | Américas: 24% |
Dimensionamento e Previsão de Mercado
Dimensionamos o mercado usando uma abordagem top-down. Começamos com os montantes de gastos corporativos em segurança e, em seguida, reconstruímos a demanda por SWG usando a penetração de adoção de pilhas de segurança em nuvem, a parcela de usuários direcionados por controles web seguros e a divisão entre entrega em nuvem e no local. Após estimar esses totais, verificamos com aproximações bottom-up seletivas, como faixas de preço por usuário por mês amostradas multiplicadas por contagens estimadas de usuários protegidos, e então realizamos verificações de razoabilidade usando divulgações de receita de fornecedores onde a receita de SWG é reportada ou pode ser inferida.
As principais entradas do modelo incluíram o número de funcionários corporativos e a base de trabalhadores do conhecimento por região, a combinação de trabalho remoto e híbrido, o crescimento do tráfego web e SaaS direcionado por controles de política, as taxas de adoção de inspeção SSL/TLS, a pressão regulatória e de auditoria que aumenta a profundidade da inspeção, e os termos contratuais típicos que influenciam o momento de renovação. Quando a visibilidade bottom-up direta era limitada, por exemplo se o SWG está incluído em assinaturas SSE mais amplas, usamos participações de alocação orientadas por entrevistas e testamos essas alocações sob estresse em múltiplos cenários.
Para a previsão, usamos análise de cenários porque o crescimento do SWG acompanha o ritmo de adoção da nuvem e as decisões de consolidação de segurança que podem acelerar ou desacelerar a expansão de assentos. A visão prospectiva foi alinhada às expectativas de especialistas sobre tendências de precificação, intensidade de empacotamento e a velocidade com que implementações de proxy legadas migram para SWG em nuvem.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram verificados de forma cruzada com sinais independentes, incluindo o crescimento do orçamento de segurança corporativa, indicadores de adoção de segurança em nuvem e mudanças observáveis no comportamento de renovação e contratação descritas em registros públicos. Verificações de variância foram aplicadas por região e por tipo de implementação, e quaisquer valores discrepantes foram revisados com um segundo analista antes da aprovação final, para reduzir o impacto de qualquer suposição isolada.
O estudo é atualizado em um ciclo anual. Atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças significativas de precificação, alterações no empacotamento de pacotes SSE ou mudanças regulatórias e de conformidade que aumentam os requisitos de inspeção. Antes da entrega, realizamos uma passagem final de atualização e recontatamos especialistas selecionados quando surgem lacunas, para que os clientes recebam uma visão consistente e atualizada.
Dimensionamento do Mercado de Gateway Web Seguro da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para gateway web seguro frequentemente diferem, e as lacunas geralmente podem ser atribuídas ao que cada publicador está contabilizando, ao ano-base utilizado e à forma como a precificação é normalizada entre regiões.
Um fator recorrente é o ritmo de atualização e o momento cambial, já que os contratos de SWG costumam ser anuais e os negócios globais podem ser registrados em moedas diferentes. Isso pode alterar o valor em USD quando as taxas de câmbio se movem. Outro fator é a lógica de ASP. Alguns publicadores tratam assentos SSE empacotados como totalmente SWG, enquanto outros alocam apenas uma parte, e diferenças na validação da combinação de implementação e na profundidade da taxa de renovação também podem ampliar a dispersão. As verificações de precificação de assinatura e as janelas de conversão cambial orientadas por atualização aplicadas pela Mordor Intelligence, portanto, resultam em um total diferente para 2026.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,70 bilhões de USD (2026) | |
| Consultoria Global A | 15,42 bilhões de USD (2025) | Utiliza um ano-base diferente e pode capturar um escopo pago de SWG mais restrito, com transparência limitada sobre o momento da conversão cambial e a forma como as assinaturas SSE empacotadas são alocadas ao SWG. |
| Editora do Setor B | 11,32 bilhões de USD (2024) | O dimensionamento de anos anteriores reduz o efeito das recentes expansões de SWG em nuvem, e a abordagem parece misturar indicadores de estilo de envio com enquadramento de receita, o que pode subestimar o aumento de precificação intenso em assinaturas. |
A tabela indica que as escolhas de momento e empacotamento explicam a maior parte da dispersão, mais do que qualquer fator isolado de demanda. Ao manter o escopo vinculado a soluções e serviços de SWG pagos, e então validar o crescimento de assentos, o comportamento de renovação e a progressão de precificação com dados de campo, o número final permanece rastreável a suposições claras que podem ser reverificadas ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Gateway Web Seguro?
Espera-se que o tamanho do Mercado de Gateway Web Seguro atinja USD 20,7 bilhões em 2026 e cresça a um CAGR de 22,62% para atingir USD 57,4 bilhões até 2031.
Qual é o tamanho atual do Mercado de Gateway Web Seguro?
Em 2026, espera-se que o tamanho do Mercado de Gateway Web Seguro atinja USD 20,7 bilhões.
Quem são os principais players do Mercado de Gateway Web Seguro?
Broadcom., IBM Corporation, Fortinet, Inc., Check Point Software Technologies Ltd. e Cloudflare, Inc. são as principais empresas que operam no Mercado de Gateway Web Seguro.
Qual é a região de crescimento mais rápido no Mercado de Gateway Web Seguro?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Gateway Web Seguro?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Gateway Web Seguro.
Quais anos este Mercado de Gateway Web Seguro abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Gateway Web Seguro foi estimado em USD 20,7 bilhões. O relatório abrange o tamanho histórico do Mercado de Gateway Web Seguro para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Gateway Web Seguro para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



