
Tamanho e Participação do Mercado de Gateway de Aplicação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
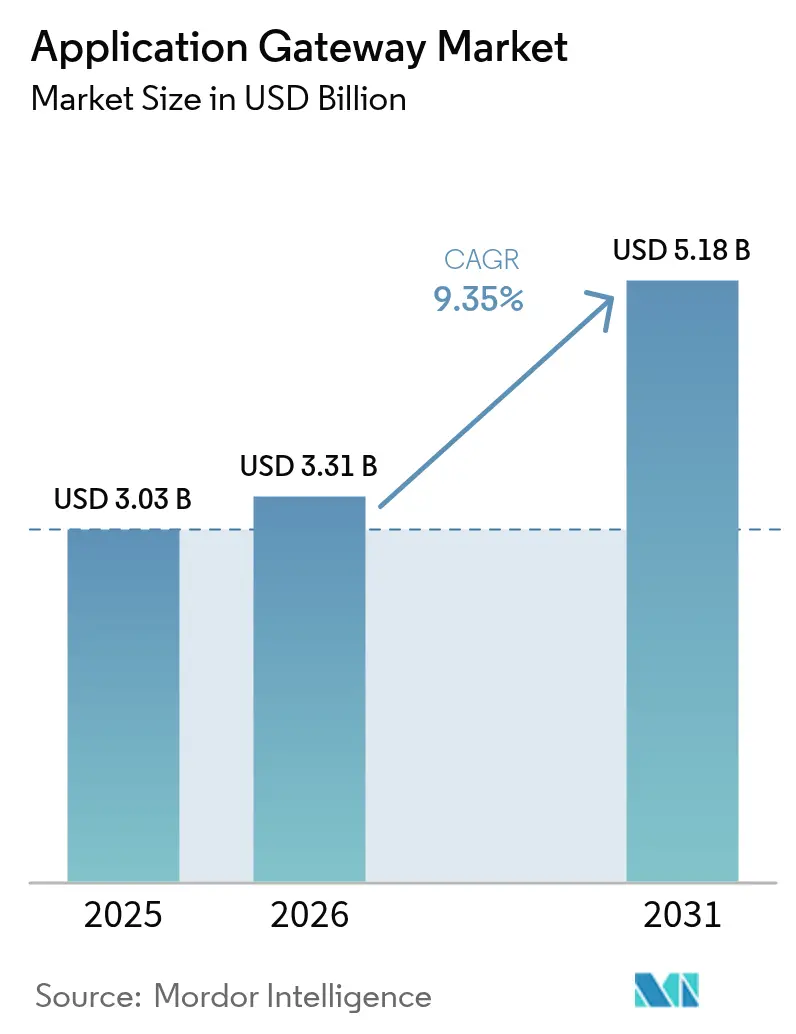
| Tamanho do Mercado (2026) | 3.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gateway de Aplicação pela Mordor Intelligence
O tamanho do Mercado de Gateway de Aplicação em 2026 é estimado em USD 3,31 bilhões, crescendo a partir do valor de 2025 de USD 3,03 bilhões, com projeções para 2031 mostrando USD 5,18 bilhões, crescendo a um CAGR de 9,35% no período 2026-2031. A trajetória ascendente é impulsionada por um aumento acentuado nos ataques DDoS automatizados de Camada 7, pela implantação mais ampla de arquiteturas Zero-Trust e SASE, e pela aceleração dos lançamentos de aplicações nativas em nuvem. As empresas buscam gerenciamento de tráfego orientado por políticas e com baixa latência para ambientes multinuvem híbridos, posicionando os gateways de aplicação no centro das estratégias de segurança e desempenho. O crescente investimento em computação de borda e criptografia resistente a quantum amplia ainda mais a oportunidade endereçável, enquanto os modelos de serviços gerenciados ajudam as empresas a superar a escassez de competências.
Principais Conclusões do Relatório
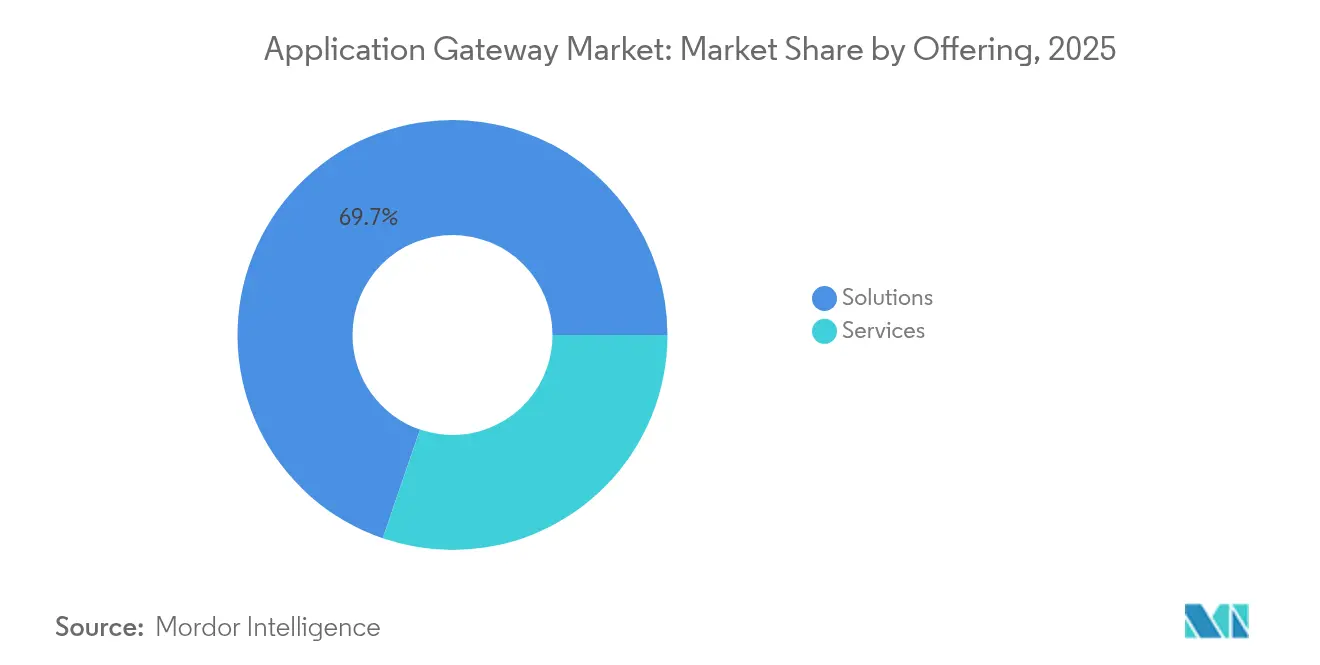
- Por oferta, as soluções retiveram 69,74% da participação de receita do mercado de gateway de aplicação em 2025, enquanto os serviços estão no caminho do CAGR mais rápido de 12,11% até 2031.
- Por modo de implantação, as implementações em nuvem detinham 58,10% da participação do mercado de gateway de aplicação em 2025; as implantações híbridas estão projetadas para registrar um CAGR de 10,84% até 2031.
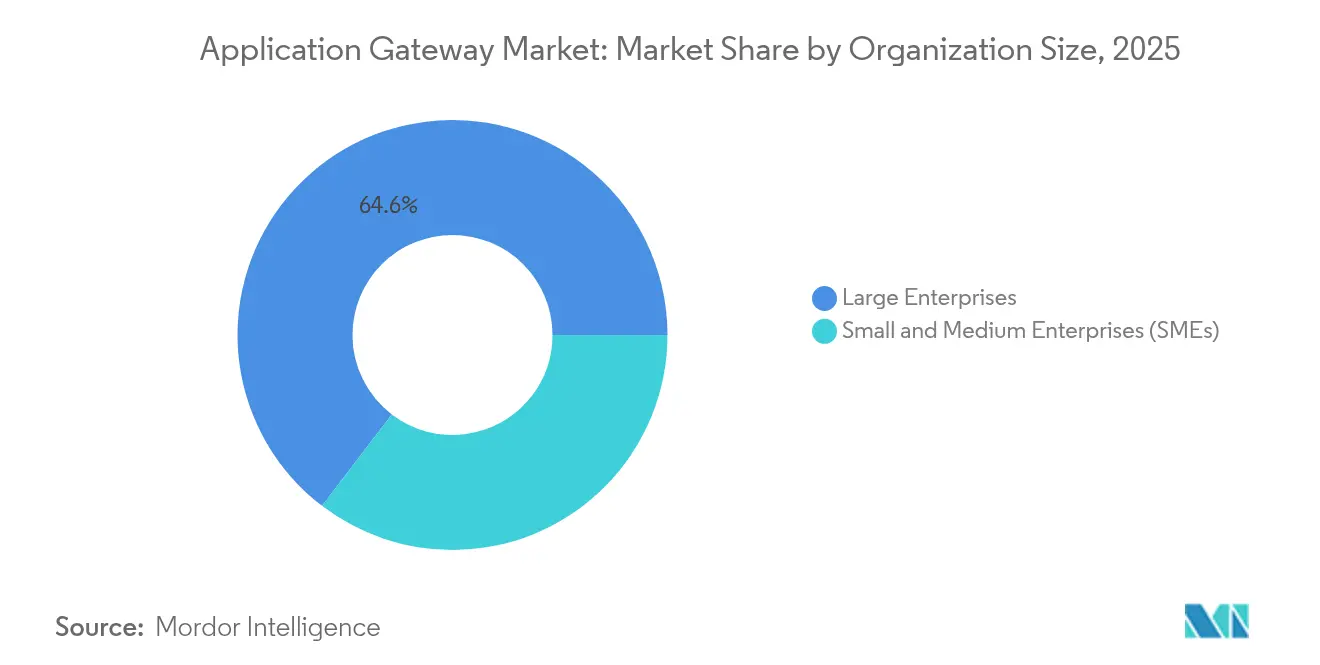
- Por porte organizacional, as grandes empresas comandavam 64,62% do tamanho do mercado de gateway de aplicação em 2025, enquanto o segmento de PMEs está se expandindo a um CAGR de 12,29%.
- Por setor do usuário final, TI e telecomunicações geraram 27,85% da receita em 2025; o varejo e o comércio eletrônico estão previstos para acelerar a um CAGR de 11,12% até 2031.
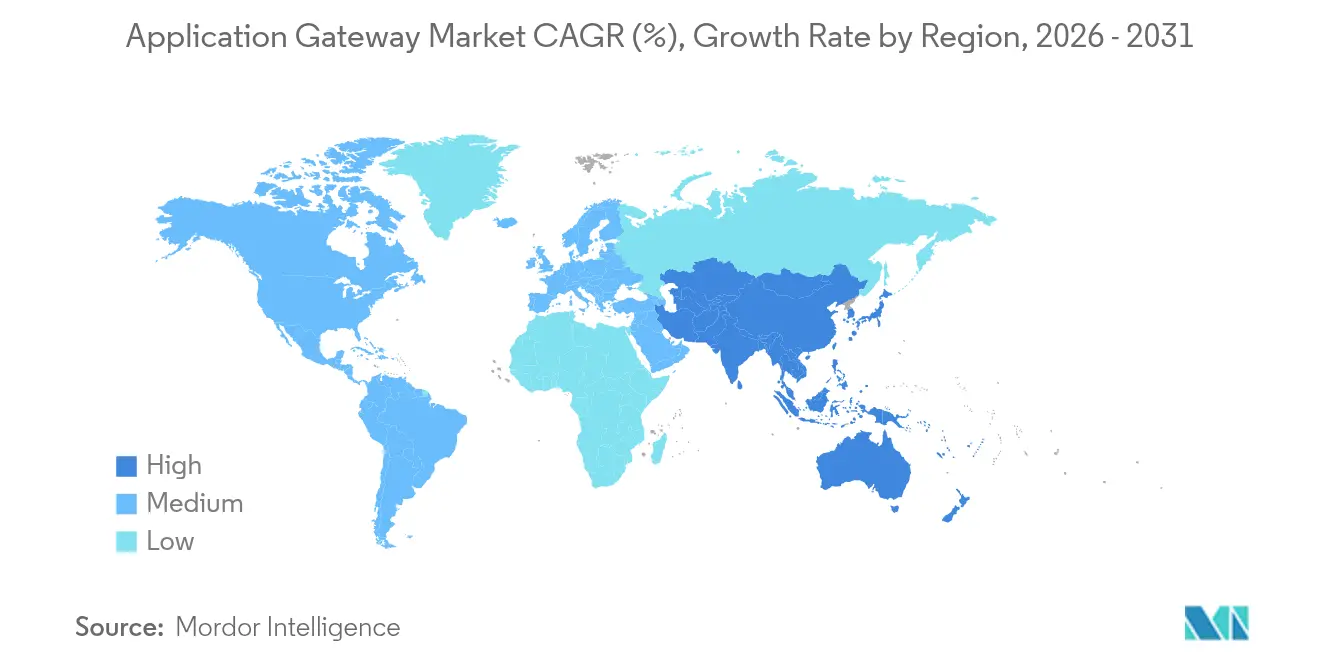
- Por geografia, a América do Norte contribuiu com 37,74% da receita de 2025, enquanto a Ásia-Pacífico está prevista para avançar a um CAGR de 11,93% até 2031.
- F5, Cloudflare e Akamai responderam coletivamente por pouco mais de 40% da receita de 2024, indicando um ambiente moderadamente consolidado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Gateway de Aplicação
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento nos ataques DDoS automatizados de Camada 7 e de bots | +2.1% | Global, com pico na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Transformação digital centrada em API | +1.8% | Global, liderada pela América do Norte e pela APAC | Médio prazo (2-4 anos) |
| Mudança para Zero-Trust e SASE | +1.5% | América do Norte e Europa, com expansão para a APAC | Médio prazo (2-4 anos) |
| Explosão de aplicações nativas em nuvem | +1.4% | Global, com maior adoção na APAC | Longo prazo (≥ 4 anos) |
| Demanda por computação de borda | +1.2% | Núcleo da APAC, com expansão para a América do Norte e a Europa | Longo prazo (≥ 4 anos) |
| P&D em criptografia resistente a quantum | +0.8% | América do Norte e Europa, com adoção seletiva na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos ataques DDoS automatizados de Camada 7 e de bots
Os volumes diários de DDoS de Camada 7 atingiram 4.500 tentativas em 2024, de acordo com a inteligência de ameaças da Microsoft Corporation. Os invasores agora imitam o tráfego legítimo, tornando as assinaturas tradicionais de WAF ineficazes. Os fornecedores respondem com mitigação orientada por aprendizado de máquina, como o Motor DDoS Comportamental da Akamai, que distingue padrões anormais em tempo real. Os serviços financeiros e as plataformas de comércio eletrônico sentem o impacto mais acentuado na receita, o que leva à aquisição urgente de plataformas integradas de gateway de aplicação que combinam análise comportamental, limitação de taxa e detecção de ameaças a API.[1]Microsoft Corporation, "Compreendendo a Ameaça em Evolução dos Ataques DDoS em 2024," techcommunity.microsoft.com
Transformação digital centrada em API entre empresas
Até 2026, 40% das transações financeiras estão projetadas para fluir por canais não bancários, sublinhando a centralidade do desenvolvimento orientado a API. Os gateways de API multinuvem, ilustrados pela implantação da Kong Inc. no First Abu Dhabi Bank, unificam microsserviços e políticas de segurança no AWS e no GCP, reduzindo a complexidade operacional. À medida que os pontos de extremidade de API se multiplicam, a demanda se consolida em torno da Proteção de Aplicações Web e API (WAAP), onde um único gateway aplica inspeção de tráfego, autenticação e observabilidade.[2]Kong Inc., "Implantando um Gateway de API Multinuvem no AWS e no GCP," konghq.com
Mudança acelerada para arquiteturas Zero-Trust e SASE
As empresas abandonam a defesa de perímetro, integrando redes e segurança em pilhas SASE entregues na nuvem. A Palo Alto Networks Inc. agora suporta RFC 9242 e RFC 9370 para VPNs seguros contra quantum, preparando os túneis criptografados para o futuro. Estudos de caso como o da Westfield demonstram economias de 60% nos custos de rede via Prisma SASE, elevando os gateways de aplicação a pontos de aplicação com reconhecimento de identidade que autenticam usuários, dispositivos e contexto em cada solicitação.[3]Palo Alto Networks Inc., "A Contagem Regressiva Quântica: Como a Criptografia Híbrida Está Silenciosamente Fortalecendo sua Navegação na Web e Aplicações," live.paloaltonetworks.com
Explosão de aplicações nativas em nuvem
A adoção do Kubernetes e de arquiteturas sem servidor intensifica a necessidade de gateways capazes de descoberta automática de serviços, política como código e capacidade de expansão. O F5 Distributed Cloud App Stack integra balanceamento de carga entregue como SaaS e WAAP com fluxos de trabalho GitOps, possibilitando configuração consistente em clusters multinuvem. As cargas de trabalho efêmeras impulsionam o interesse em gateways orientados a API que são criados e encerrados junto com os contêineres sem intervenção manual.[4]F5 Inc., "Distributed Cloud App Stack," docs.cloud.f5.com
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacuna de competências em operações de segurança de pilha completa | -1.3% | Global, mais aguda na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Problemas de interoperabilidade em configurações multinuvem | -0.9% | Global, alto impacto em grandes empresas | Médio prazo (2-4 anos) |
| Compressão orçamentária em PMEs | -0.7% | Global, varia de acordo com os ciclos econômicos | Curto prazo (≤ 2 anos) |
| Regulamentações de privacidade emergentes | -0.5% | Europa e APAC, seletiva na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de competências em operações de segurança de aplicação de pilha completa
O Reino Unido registrou um déficit anual de 3.500 profissionais de segurança cibernética qualificados em 2024. Talentos com expertise combinada em redes, segurança de API e Zero-Trust permanecem escassos, atrasando implantações complexas de gateway. Os fornecedores estão cada vez mais agrupando serviços gerenciados e construtores de políticas de baixo código, mas os desafios de recrutamento persistem.
Problemas de interoperabilidade em ambientes multinuvem e híbridos
Nove em cada dez empresas citam dificuldades na orquestração de serviços de gateway distintos e específicos de cada fornecedor. APIs divergentes complicam a aplicação uniforme de políticas e levantam o espectro do aprisionamento tecnológico. Camadas de gerenciamento agnósticas de plataforma de fornecedores como a F5 Inc. abordam parte do problema, mas a padronização abrangente permanece indefinida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Serviços Avançam Apesar do Domínio das Soluções
As soluções geraram 69,74% da receita de 2025 à medida que as empresas implementaram Firewalls de Aplicação Web, gateways de API e balanceadores de carga para combater as crescentes ameaças de Camada 7. O tamanho do mercado de gateway de aplicação vinculado aos serviços está projetado para crescer a um CAGR de 12,11%, superando o crescimento dos produtos à medida que as organizações terceirizam configurações multinuvem complexas. Os serviços gerenciados que cobrem análise de ameaças e ajuste de políticas atraem empresas que lidam com equipes internas reduzidas. A Cardinal Health aproveitou os serviços profissionais em torno do F5 Advanced WAF para reduzir o tráfego malicioso em 40% enquanto melhorava a visibilidade.
As empresas compram cada vez mais resultados como redução de riscos e disponibilidade de SLA, em vez de funcionalidades isoladas, levando os fornecedores a incluir consultoria, implantação e suporte contínuo de SOC em planos de assinatura. O faturamento baseado em consumo alinha os gastos com o uso, reduzindo as barreiras de entrada para PMEs e desbloqueando oportunidades de venda cruzada em pacotes de Zero-Trust e SASE.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Modo de Implantação: O Híbrido Ganha Impulso em Meio à Liderança da Nuvem
A implantação em nuvem detinha 58,10% da receita de 2025, favorecida por sua escala elástica e integração nativa. O Microsoft Azure Application Gateway alcançou um SLA de 99,95%, tornando os serviços de plataforma atraentes para aplicações greenfield. O segmento híbrido, no entanto, está previsto para o maior CAGR de 10,84%, pois as empresas mantêm cargas de trabalho sensíveis no local. A participação do mercado de gateway de aplicação para modelos híbridos cresce à medida que as empresas buscam orquestração uniforme de políticas da borda ao núcleo, evitando a replataformalização total.
Parcerias como F5–NetApp–Red Hat simplificam as redes de sobreposição que abrangem centros de dados e múltiplas nuvens. As empresas dependem do direcionamento de tráfego orientado por políticas para equilibrar latência, conformidade e custo, consolidando os gateways como o tecido conectivo em arquiteturas distribuídas.
Por Porte Organizacional: A Aceleração das PMEs Desafia o Domínio das Grandes Empresas
As grandes empresas representaram 64,62% do mercado de gateway de aplicação em 2025, graças às necessidades complexas de portfólio e aos mandatos regulatórios. O tamanho do mercado de gateway de aplicação atribuível às PMEs, embora menor, está pronto para um CAGR de 12,29%, pois os gateways SaaS acessíveis eliminam os pesados desembolsos de capital. O SD-WAN como serviço da VMware ilustra pacotes personalizados que oferecem otimização de largura de banda e segurança integrada para empresas com recursos limitados.
As PMEs, no entanto, enfrentam ventos contrários orçamentários e equipe limitada; 71% já hospedam cargas de trabalho em nuvens públicas, mas carecem de governança abrangente de gateway, sublinhando uma crescente oportunidade de serviços gerenciados.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor do Usuário Final: O Comércio Eletrônico de Varejo Impulsiona a Segurança do Comércio Digital
TI e telecomunicações impulsionaram 27,85% dos gastos de 2025, beneficiando-se da demanda inerente por entrega de aplicação de nível de operadora. O varejo e o comércio eletrônico estão projetados para o CAGR mais rápido de 11,12%, pois as plataformas omnicanal expõem extensas APIs que requerem segurança granular. O BFSI mantém adoção robusta porque a integridade das transações é crítica e as auditorias regulatórias são rigorosas. Os prestadores de serviços de saúde aceleram o investimento em resposta às diretrizes da FDA sobre segurança cibernética de dispositivos médicos; o Guardian da Medcrypt se integra ao RTI Connext para proteger a autenticação e a integridade dos dados nas redes hospitalares.
Os setores industriais — manufatura e energia — ampliam a adoção para proteger as redes de OT que se fundem com os sistemas de TI sob as iniciativas da Indústria 4.0. As agências governamentais invocam mandatos de Zero-Trust, tornando os gateways essenciais para o acesso centrado no usuário aos serviços ao cidadão.
Análise Geográfica
A América do Norte manteve a liderança de receita de 37,74% em 2025, sustentada por extensas estruturas de TI empresarial e marcos regulatórios que favorecem ciclos rápidos de atualização de segurança. As diretivas federais sobre Zero-Trust e criptografia preparada para quantum aceleram as ordens de compra, enquanto os altos custos de violações aguçam o foco da alta direção nas proteções de Camada 7. A região enfrenta a maior escassez de talentos em segurança cibernética, levando os compradores a optar por modelos de serviços gerenciados para suprir as lacunas operacionais.
A Ásia-Pacífico representa o bloco de expansão mais rápida, com um CAGR de 11,93% até 2031. Nações como a Índia, a China e o Japão lançam substanciais investimentos públicos e privados em nuvem e centros de dados que estimulam a adoção de pilhas avançadas de gerenciamento de tráfego e segurança. Uma adoção de modelos de linguagem de IA de 60% entre as empresas intensifica a demanda de largura de banda, aumentando a dependência de gateways que otimizam o tráfego leste-oeste e norte-sul enquanto aplicam a governança de API. Os ambientes regulatórios fragmentados na APAC exigem mecanismos de políticas flexíveis que segmentem os requisitos de residência e privacidade de dados em uma base por país, favorecendo fornecedores capazes de roteamento granular baseado em regras.
A Europa segue com crescimento estável vinculado à conformidade com o RGPD e aos mandatos de soberania de dados. Os gateways de aplicação que oferecem geocercamento integrado e controles granulares de fronteira ganham preferência entre as empresas que lidam com interpretações divergentes da lei de privacidade após o Brexit. As economias industriais da Alemanha e da França integram gateways em redes de OT para proteger maquinários conectados, enquanto os países nórdicos adicionam criptografia resistente a quantum às implantações de infraestrutura crítica. Os centros de dados de borda proliferam, impulsionando a demanda por aplicação distribuída de políticas para manter a latência abaixo de 20 ms para análises em tempo real.
A América Latina e o Oriente Médio & África permanecem nascentes, mas estratégicos. Bancos digitais no Brasil e na Arábia Saudita adotam gateways nativos em nuvem para proteger APIs de open banking, enquanto os lançamentos de 5G criam terreno fértil para serviços de gateway centrados em telecomunicações. A escassez de talentos em segurança cibernética local e a volatilidade econômica suprimem a escala imediata, mas os modelos de segurança gerenciada reduzem os obstáculos de gastos iniciais. À medida que os regimes de conformidade locais amadurecem, os fornecedores que agrupam serviços de assessoria e implementação se posicionam para uma adoção acelerada além de 2027.

Panorama regulatório
Nos Estados Unidos, os requisitos de segurança de gateways de aplicação estão cada vez mais ancorados nas diretrizes do NIST e nas listas de verificação federais de hardening. Em março de 2026, o NIST finalizou atualizações da SP 800-228 (Guidelines for API Protection for Cloud-Native Systems), reforçando as expectativas para controles de API impostos por gateways, como autenticação, autorização e proteções em tempo de execução. Em maio de 2026, seguiu-se com um rascunho público inicial complementar (SP 800-228A) focado em APIs web RESTful. Paralelamente, a DISA atualizou o Guia de Requisitos de Segurança do Application Layer Gateway (ALG) (STIG) para a versão 2R3 em setembro de 2025, reforçando as bases de implementação para ambientes alinhados às práticas de aquisição e conformidade de defesa dos EUA.
Fora dos EUA, padrões governamentais de segurança de fronteira e controles de cadeia de suprimentos adicionam camadas de conformidade que afetam a seleção de gateways, os padrões de implantação e os roteiros de certificação. A Austrália lançou seu Gateway Security Standard de 2025 sob o Protective Security Policy Framework em julho de 2025, moldando como as capacidades de gateway são especificadas para fronteiras de redes governamentais. No lado dos provedores de nuvem, linhas de base de segurança como a linha de base de segurança do Azure Application Gateway da Microsoft fornecem configurações prescritivas que as empresas usam como evidência de auditoria, moldando modelos de política padrão e acelerando implantações padronizadas em setores regulados.
Cenário Competitivo
Os fornecedores estabelecidos buscam a consolidação de plataformas para integrar balanceamento de carga, WAAP e observabilidade em um único plano de controle. A F5 Inc. registrou receita de USD 731 milhões no segundo trimestre de 2025, com a receita de sistemas subindo 27%, refletindo o sucesso na orquestração híbrida multinuvem. A Cloudflare Inc. combina sua rede global com a expertise em serviços gerenciados da Kyndryl para ganhar negócios de transformação que incorporam políticas de Zero-Trust em ambientes multinuvem.
A Akamai Technologies Inc. aprofunda as capacidades de infraestrutura em nuvem após adquirir a Linode e ativos selecionados da Edgio, adicionando 4.200 pontos de presença para suportar cargas de trabalho de inferência de IA com 3× de taxa de transferência e 60% de menor latência. Concomitantemente, a empresa encerrou as operações de CDN na China, abrindo espaço para provedores regionais captarem clientes focados em conformidade local. Os movimentos estratégicos destacam como a regulação regional molda as táticas de entrada no mercado.
Os novos entrantes disruptivos apostam em arquiteturas orientadas a API e nativas de borda. As startups enfatizam a política como código amigável ao desenvolvedor e a detecção de anomalias orientada por IA. Os depósitos de patentes revelam inovação em failover de caminho de baixa latência e direcionamento de tráfego de IA/ML descarregado, com o objetivo de se diferenciar em desempenho e resiliência. A intensidade competitiva se intensifica à medida que as nuvens de hiperescala expandem os serviços de gateway proprietários com economias em pacote, pressionando os fornecedores independentes a se concentrarem em padrões abertos, observabilidade profunda e ofertas gerenciadas de valor agregado.
Líderes do Setor de Gateway de Aplicação
Akamai Technologies Inc.
Amazon Web Services Inc.
A10 Networks Inc.
Barracuda Networks LLC
Check Point Software Technologies Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está na interseção entre a governança de segurança de APIs e a entrega nativa em nuvem, onde os compradores estão mapeando controles de gateway em relação a diretrizes formais em vez de melhores práticas ad hoc. A atualização do NIST de março de 2026 à SP 800-228 para proteção de API em sistemas nativos em nuvem fornece uma estrutura de controle concreta para gateways de API, criando demanda por produtos e serviços que traduzam as diretrizes em políticas implementáveis como código, configurações testáveis e relatórios contínuos de conformidade em ambientes multicloud. Isso se alinha ao crescimento de serviços, já que empresas com lacunas de habilidades exigem ajustes gerenciados, fluxos de resposta a incidentes e suporte recorrente de auditoria em torno das políticas de gateway.
A consolidação de plataformas também cria oportunidades em ambientes híbridos e de borda, onde a segurança e o gerenciamento de tráfego estão fragmentados entre ferramentas. Em 2026, as discussões do setor sobre arquiteturas Zero Trust apontam para gateways que combinam WAF e segurança de API com registro centralizado e controles integrados, reduzindo lacunas de configuração que frequentemente surgem na interoperabilidade multicloud. Além disso, o aumento do uso de aplicações baseadas em IA e das interações máquina a máquina eleva o valor de gateways que impõem centralmente políticas com reconhecimento de identidade e observabilidade para padrões de tráfego não humano, complementando a mudança mais ampla em direção a funções de gateway alinhadas a WAAP e SASE.
Desenvolvimentos recentes do setor
- Março de 2026: A Barracuda Networks lançou o Barracuda Web Application Firewall Versão 11.0, adicionando recursos como validação de JWT, HTTP/2 para comunicação WAF-servidor e proteção ampliada contra bots. A atualização reforça o alinhamento do gateway de aplicação com padrões de tráfego intensivos em API e comportamentos modernos de clientes, à medida que ataques de Camada 7 imitam cada vez mais sessões legítimas. Também suporta uma aplicação mais rigorosa de políticas sem forçar os clientes a redesenhar seus fluxos de autenticação de aplicações upstream.
- Fevereiro de 2025: A A10 Networks adquiriu ativos da ThreatX Protect para expandir seu portfólio de proteção de aplicações web e APIs (WAAP). A aquisição amplia a cobertura de segurança de aplicações da A10 em direção a pilhas de gateway integradas que combinam gerenciamento de tráfego com defesa contra ameaças de API. Também sinaliza a consolidação contínua, à medida que os fornecedores montam controles de ponta a ponta para implantações multicloud híbridas.
- Dezembro de 2024: A Akamai adquiriu contratos e patentes selecionados de clientes da Edgio. O negócio ampliou o alcance da Akamai em relações de entrega e segurança de aplicações voltadas para a borda, apoiando pegadas de implantação em maior escala para serviços adjacentes a gateways. Também adicionou propriedade intelectual que pode ser usada para fortalecer capacidades de desempenho e segurança em ambientes de borda distribuídos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de gateways de aplicação abrange a receita gerada por gateways de software, virtuais e entregues em nuvem que gerenciam, roteiam e protegem o tráfego em nível de aplicação (principalmente chamadas HTTP/S e de API) para empresas e provedores de serviços.
Exclusões de escopo: excluímos redes de entrega de conteúdo puras, balanceamento de carga básico de camada 4 e produtos de VPN ou roteamento autônomos que não fornecem funções de gateway em nível de aplicação.
Visão geral da segmentação
- Por Oferta
- Soluções
- Firewall de Aplicação Web (WAF)
- Gateway de API / WAAP
- Balanceador de Carga / ADC
- Gateway de Borda de Serviço de Acesso Seguro (SASE)
- Serviços
- Soluções
- Por Modo de Implantação
- On-Premise
- Nuvem
- Híbrido
- Por Porte Organizacional
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Setor do Usuário Final
- BFSI
- TI e Telecomunicações
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Governo e Setor Público
- Manufatura
- Energia e Serviços Públicos
- Educação
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Singapura
- Malásia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir os limites do mercado, construir a estrutura de demanda por país e região, e verificar a consistência dos sinais de adoção ligados à segurança web e de APIs. Consultamos fontes públicas como as diretrizes do NIST sobre controles de segurança de aplicações, alertas da CISA sobre vulnerabilidades exploradas, indicadores de conectividade da FCC e da OCDE, e estatísticas de uso da internet da UIT, que ajudam a explicar onde o tráfego de aplicações e a exposição a riscos estão aumentando.
Também revisamos relatórios anuais e notas de resultados de fornecedores, documentação de padrões de segurança, apresentações a investidores e coberturas de imprensa confiáveis para mapear o posicionamento de produtos e as tendências de implantação em ambientes de nuvem e no local. Quando necessário, o acesso de analistas a assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes, e notícias e dados financeiros apoiaram as divisões de receita, a direção tecnológica e os cronogramas de eventos sem depender de uma única fonte. Essas entradas de pesquisa documental são ilustrativas, já que muitas outras referências públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Os insumos primários foram coletados de partes interessadas em produtos, segurança e infraestrutura em nuvem entre fornecedores, parceiros de canal e usuários corporativos, para que as premissas pudessem ser verificadas em relação a padrões reais de compra e implantação. Para um mercado global, garantimos cobertura entre APAC, EMEA e Américas para refletir diferenças na velocidade de migração para a nuvem, pressão regulatória e prioridades de gastos em segurança.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 15% | APAC: 44% |
| Nível médio: 48% | Líderes funcionais/de unidade: 25% | EMEA: 30% |
| Players menores: 15% | Gerentes: 60% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O mercado foi dimensionado usando uma abordagem top-down, na qual os grupos de gastos em segurança corporativa e infraestrutura de aplicações são reconstruídos por região, e então filtrados pelas taxas de adoção de gateways em nível de aplicação em implantações na nuvem e no local. Para manter os totais realistas, verificações seletivas bottom-up foram adicionadas, incluindo a amostragem de divulgações de receita de fornecedores, a triangulação de adições implícitas à base instalada e a aplicação de ASP por tipo de implantação com verificações de mix de envio e assinatura.
As principais entradas do modelo incluíram a intensidade de migração de cargas de trabalho para a nuvem, o crescimento na exposição ao tráfego de API, a frequência de relatos de ataques a aplicações web, a mudança corporativa para padrões de zero trust, e mudanças observáveis nos orçamentos de segurança ligadas a atividades de conformidade. Quando havia uma lacuna de dados em países menores ou para novos casos de uso, indicadores substitutos, como o crescimento do uso da internet e o impulso de adoção da nuvem, foram usados e depois ajustados após o feedback de especialistas. As previsões foram construídas usando análise de cenários, já que os ciclos macro de gastos em TI e os picos de incidentes de segurança podem mudar a adoção mais rápido ou mais lento do que uma tendência linear, e então os cenários foram refinados usando feedback primário sobre pressão de preços e ciclos de substituição.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de múltiplas verificações, incluindo o cruzamento de referências dos totais regionais com sinais independentes, como padrões de crescimento da infraestrutura em nuvem e a direção dos gastos em software de segurança, antes que qualquer número final seja fechado. Quando um valor discrepante aparece no nível de país ou região, os fatores são revisitados, as premissas são testadas sob estresse, e acompanhamentos de entrevistas são acionados para confirmar se a variação é real ou decorrente do modelo.
Uma revisão em múltiplas etapas é seguida, em que um analista constrói o modelo, outro revisa as premissas e a lógica de cálculo, e um revisor sênior verifica se a narrativa se alinha ao comportamento observável do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente os sinais de demanda. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível no momento da publicação.
Dimensionamento do Mercado de Gateways de Aplicação da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para gateways de aplicação podem variar bastante, mesmo quando os rótulos parecem semelhantes, porque as empresas contabilizam diferentes famílias de produtos e também usam diferentes janelas de tempo para o mix de preços e implantação. As diferenças também surgem de como o preço do consumo em nuvem é tratado, e se os complementos de segurança são registrados no mesmo bloco ou separados.
Algumas estimativas incorporam categorias adjacentes, como entrega de aplicações mais amplas, firewall de aplicações web ou plataformas de segurança de API em um total combinado, e depois projetam crescimento mais rápido usando premissas agressivas de migração para a nuvem. Na abordagem da Mordor Intelligence, o total é limitado à funcionalidade de gateway de aplicação ligada ao gerenciamento e proteção do tráfego em nível de aplicação, e serviços de CDN puros, balanceamento de carga básico de camada 4 e funções de VPN autônomas não são contabilizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,31 bilhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 3,91 bilhões de USD (2025) | Usa um ano-base anterior e aplica uma curva de crescimento maior, e o escopo parece incluir um conjunto mais amplo de funções de segurança e entrega relacionadas a gateways além da receita central de gateways de aplicação. |
| Resumo de Imprensa B | 2,35 bilhões de USD (2023) | Ancorado a um ano de início diferente e pode depender mais de rótulos de categoria definidos pelos fornecedores, o que pode subestimar a receita da nuvem baseada em uso ou excluir implantações híbridas que ainda consomem serviços de gateway. |
A dispersão entre as fontes é explicada principalmente pelo momento e pelo que é agrupado na categoria, e não por uma divergência quanto ao fato de a demanda estar crescendo. Ao manter o escopo ligado ao uso observável de gateways em nível de aplicação e depois verificá-lo com divulgações de fornecedores e premissas de adoção testadas em entrevistas, o número final permanece rastreável a entradas claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de gateway de aplicação?
O tamanho do mercado de gateway de aplicação é de USD 3,31 bilhões em 2026, com uma elevação projetada para USD 5,18 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de gateway de aplicação?
Os serviços, abrangendo ofertas profissionais e gerenciadas, exibem o maior CAGR de 12,11% até 2031.
Por que as implantações híbridas estão ganhando força?
As empresas equilibram a escalabilidade da nuvem com a conformidade no local, impulsionando um CAGR de 10,84% para modelos híbridos que mantêm controles de segurança uniformes em todos os ambientes.
Qual é o principal fator por trás do aumento da adoção do gateway de aplicação?
O aumento dos ataques DDoS automatizados de Camada 7 e de bots exige gateways avançados que combinam análise comportamental e segurança de API em escala.
Qual região lidera o crescimento no mercado de gateway de aplicação?
A Ásia-Pacífico está prevista para o CAGR mais rápido de 11,93%, impulsionada por investimentos em larga escala em infraestrutura digital e crescentes demandas de tráfego de IA.
Qual é o grau de consolidação do cenário competitivo?
Os cinco maiores fornecedores controlam um pouco mais de 60% da receita global, refletindo uma consolidação moderada e amplo espaço para inovadores de nicho.
Página atualizada pela última vez em:



