
Tamanho e Participação do Mercado de Displays sem Tela
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
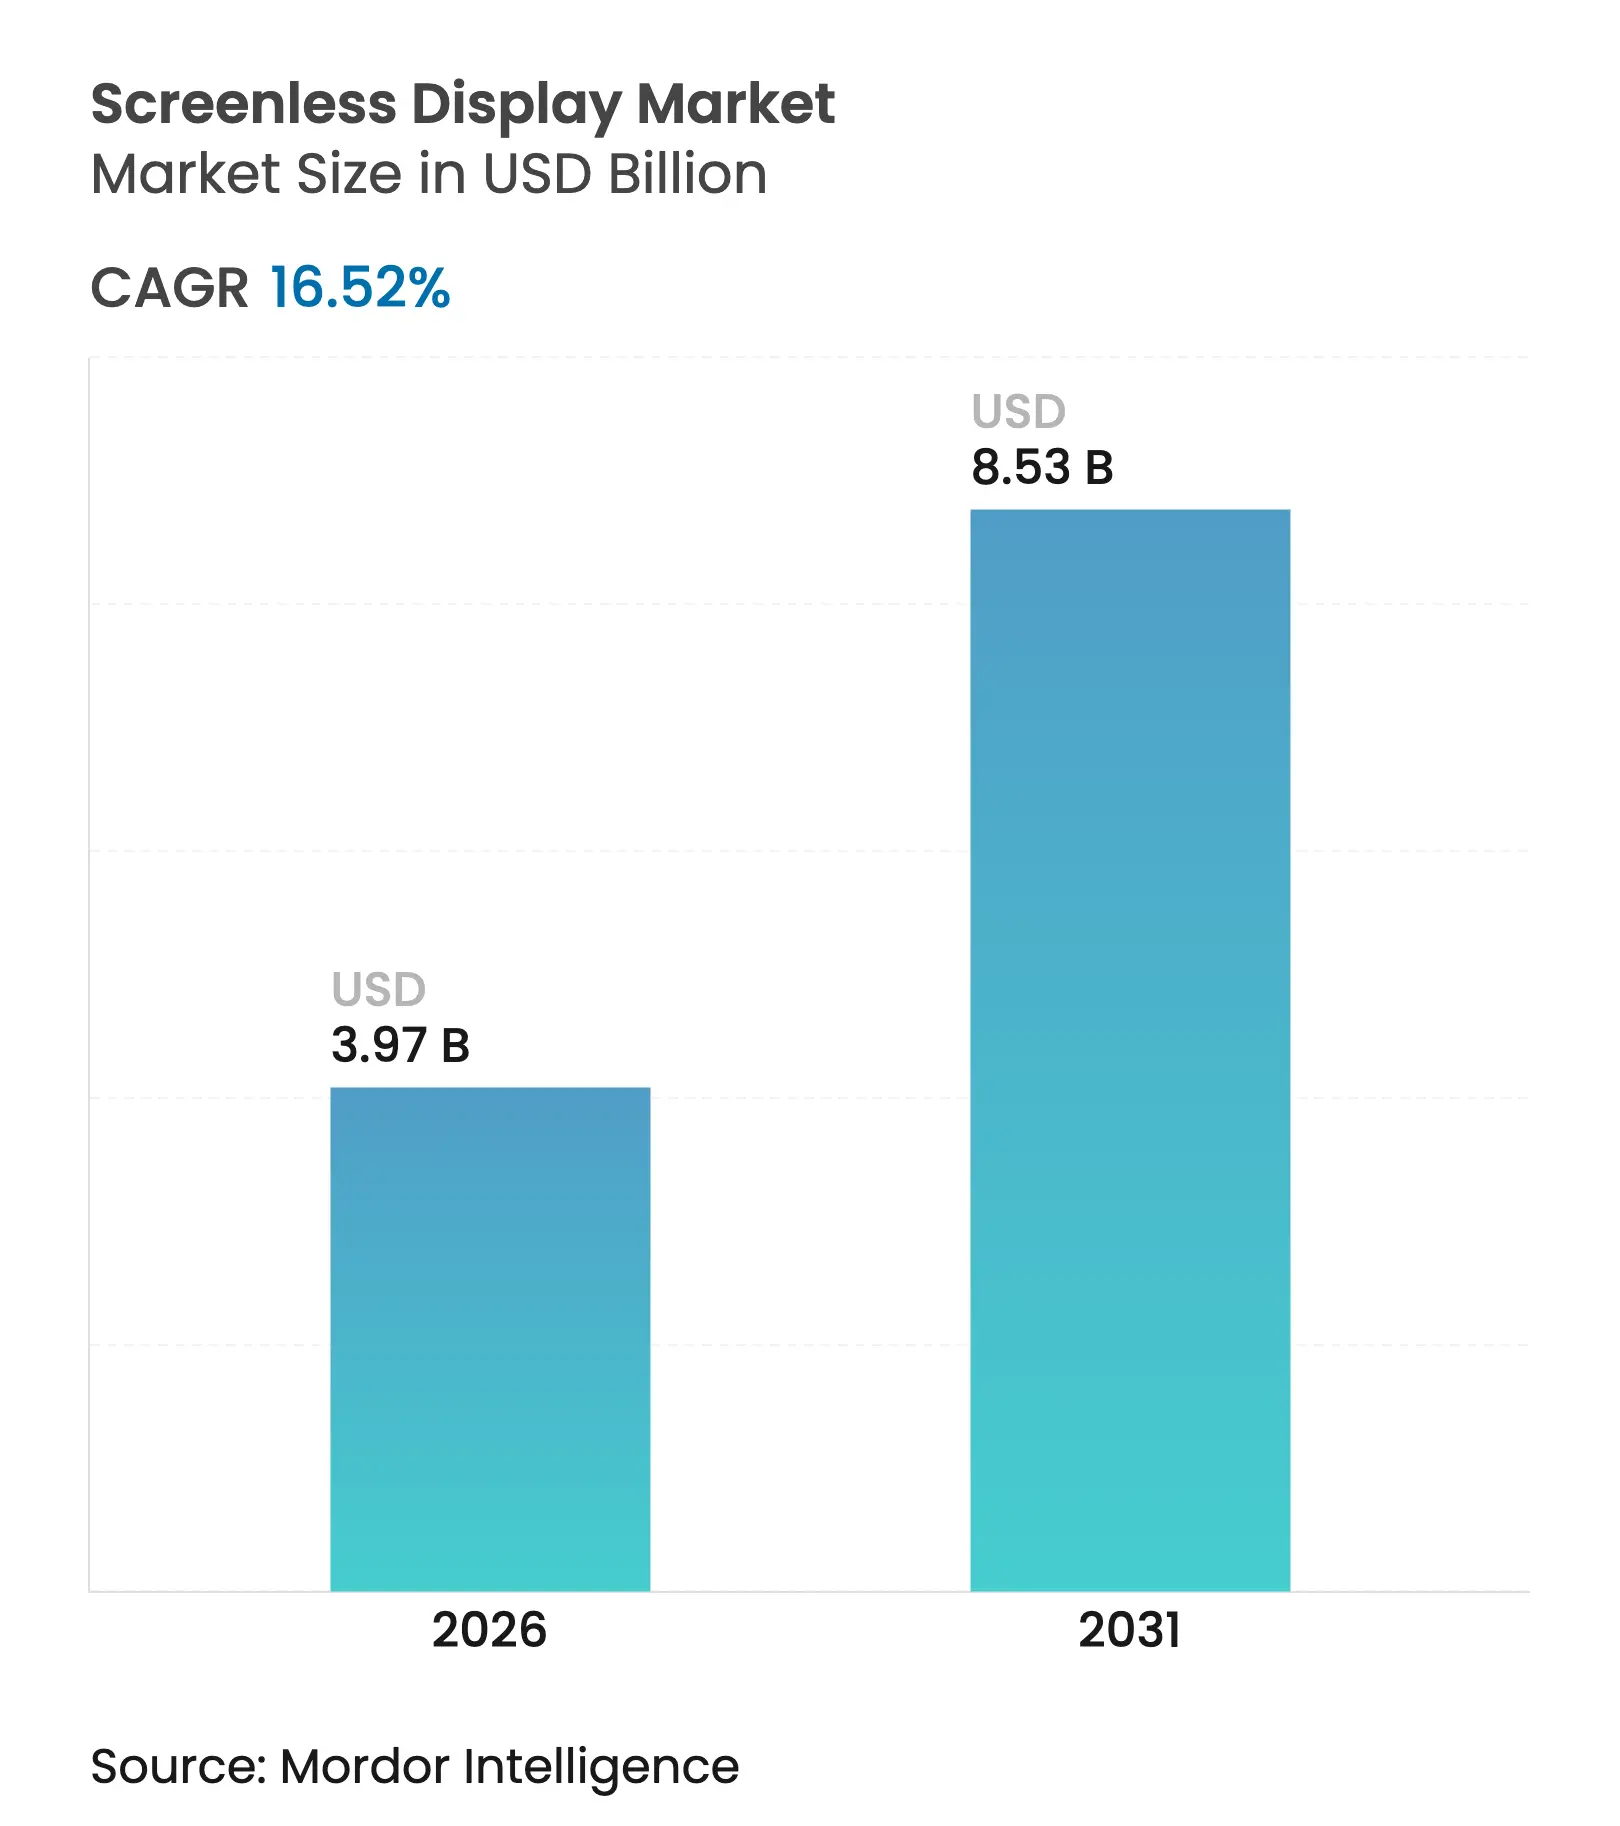
| Tamanho do Mercado (2026) | 3.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.52 % |
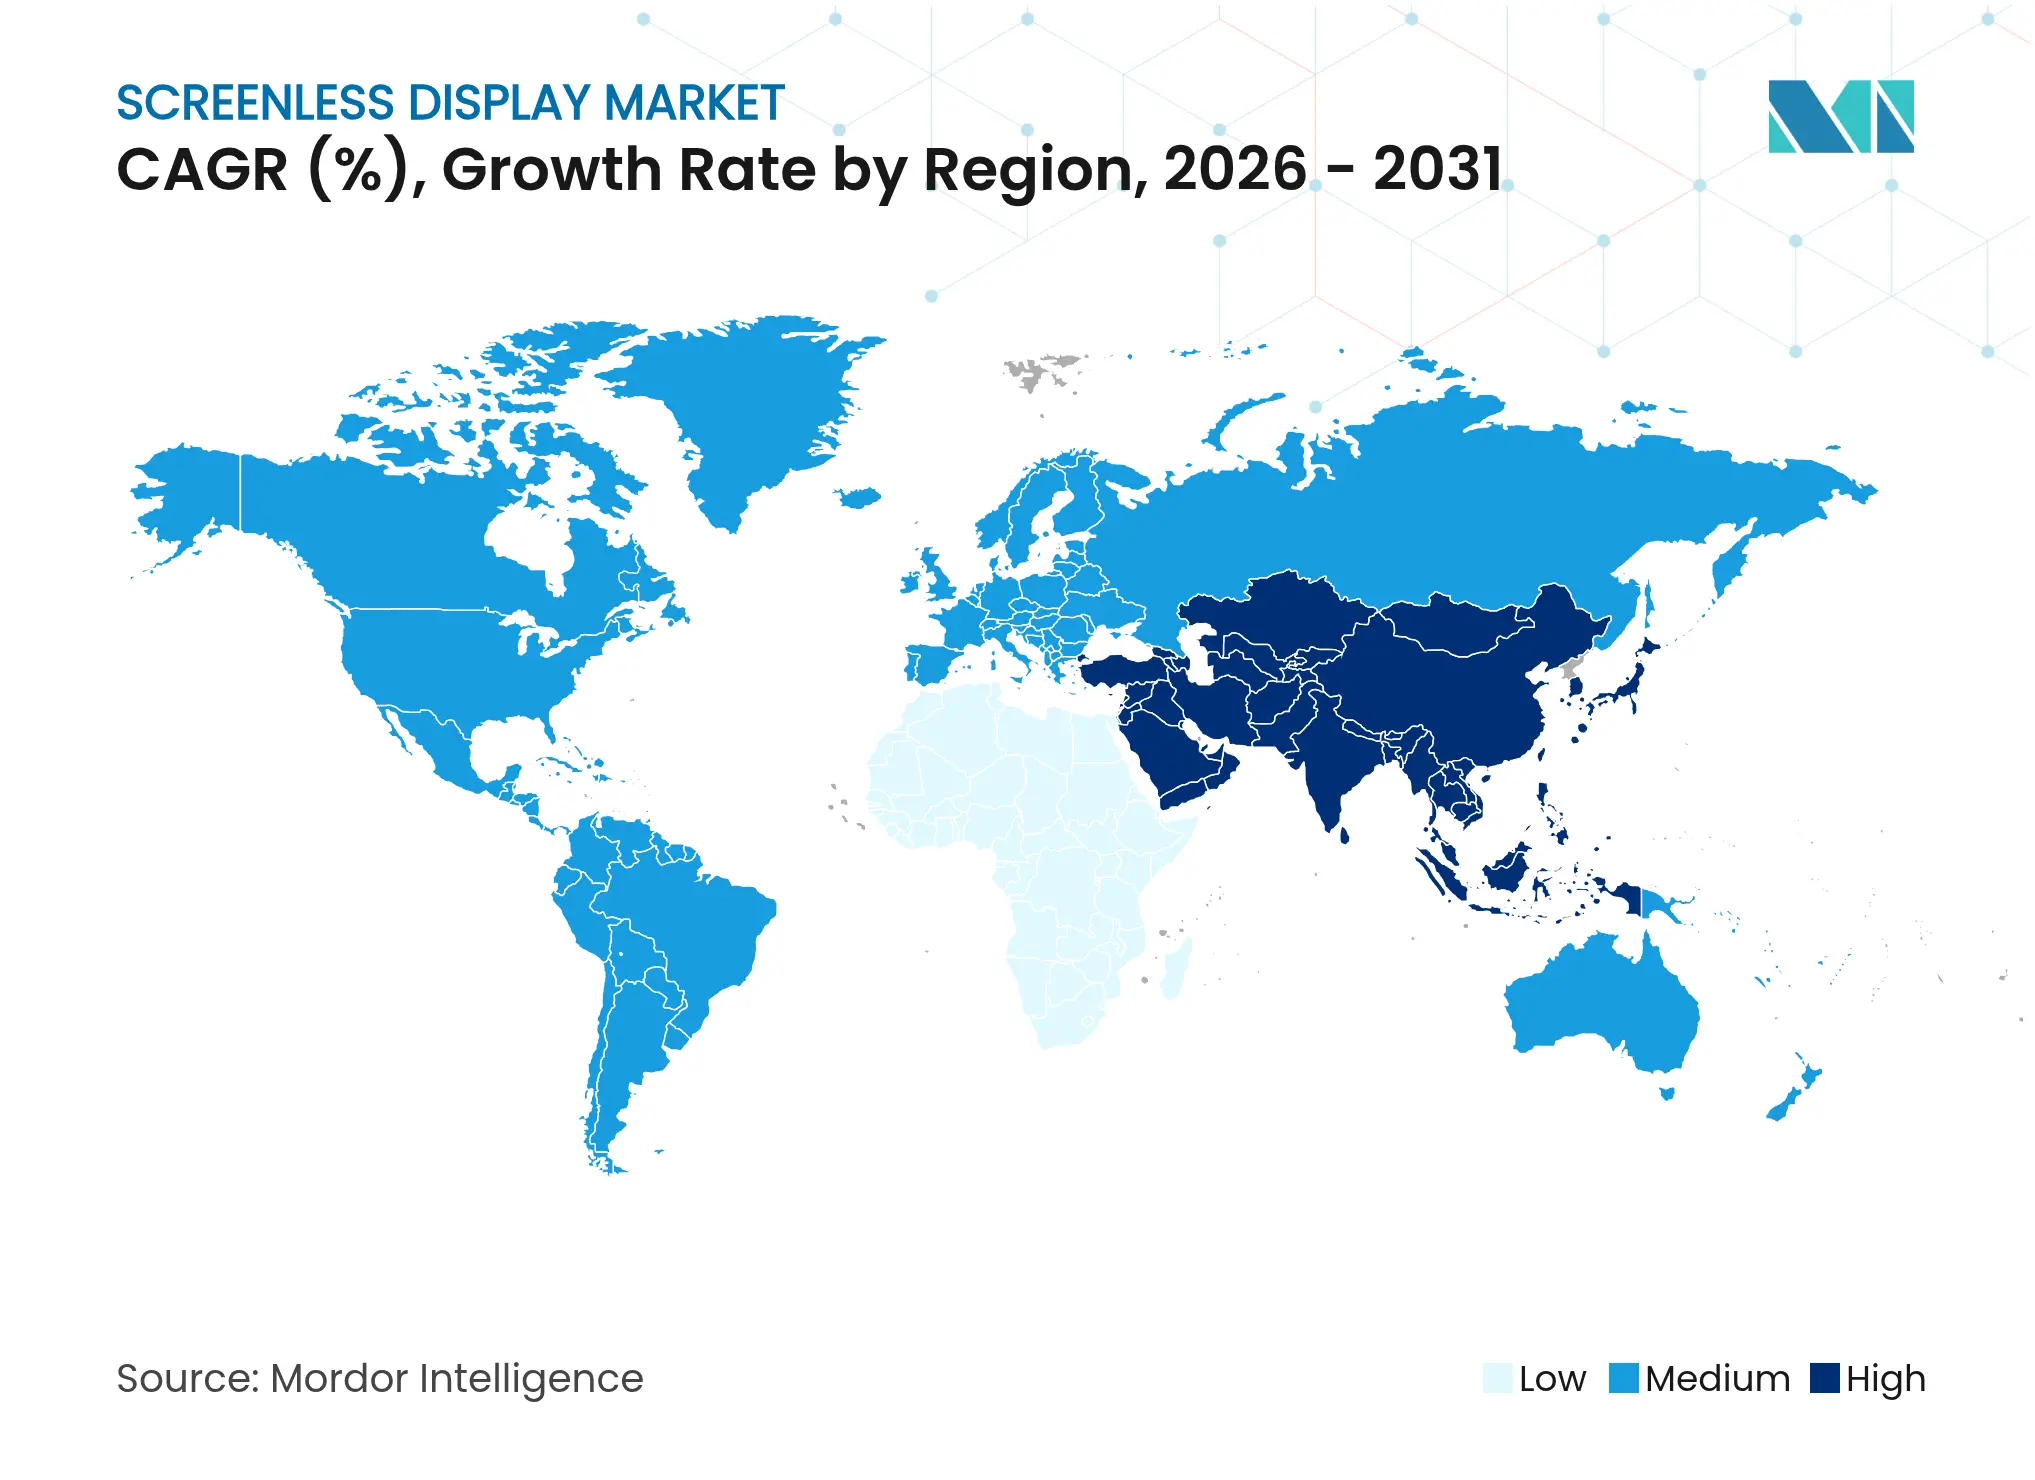
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia |
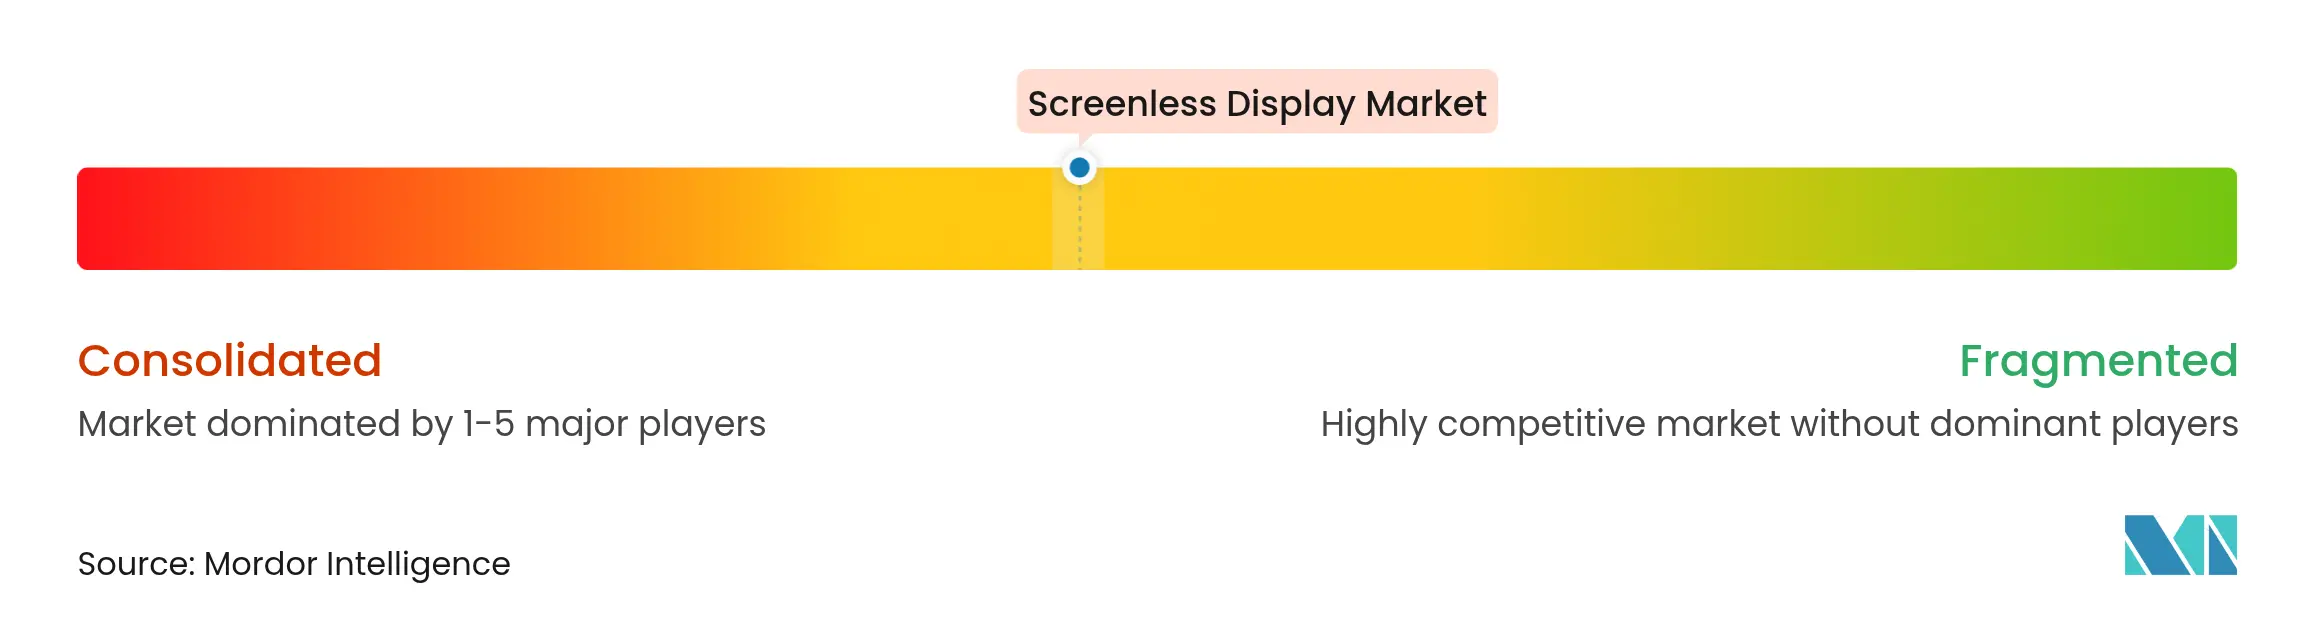
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Displays sem Tela por Mordor Intelligence
O tamanho do mercado de displays sem tela em 2026 é estimado em USD 3,97 bilhões, crescendo a partir do valor de 2025 de USD 3,41 bilhões, com projeções para 2031 mostrando USD 8,53 bilhões, crescendo a um CAGR de 16,52% no período 2026-2031. O crescimento de curto prazo decorre da maturação das cadeias de suprimentos de mini-LED e µLED, da clareza regulatória inicial em torno de próteses retinais e da demanda automotiva por para-brisas de realidade aumentada (AR). No médio prazo, avanços em interfaces neurais, programas soberanos de transformação digital na Ásia e no Oriente Médio, e a queda nos custos de componentes ópticos ampliam os casos de uso comercial. As aquisições militares, notadamente o pedido IVAS 1.2 do Exército dos EUA, sustentam aumentos de volume que ajudam a gerar benefícios de escala para os mercados civis. Enquanto isso, restrições persistentes de fornecimento em vidro de grau para guias de onda e limites de segurança fotônica em projeção retinal de alta luminosidade moderam a curva de crescimento, mas não desviam a trajetória de longo prazo do mercado de displays sem tela.
Principais Conclusões do Relatório
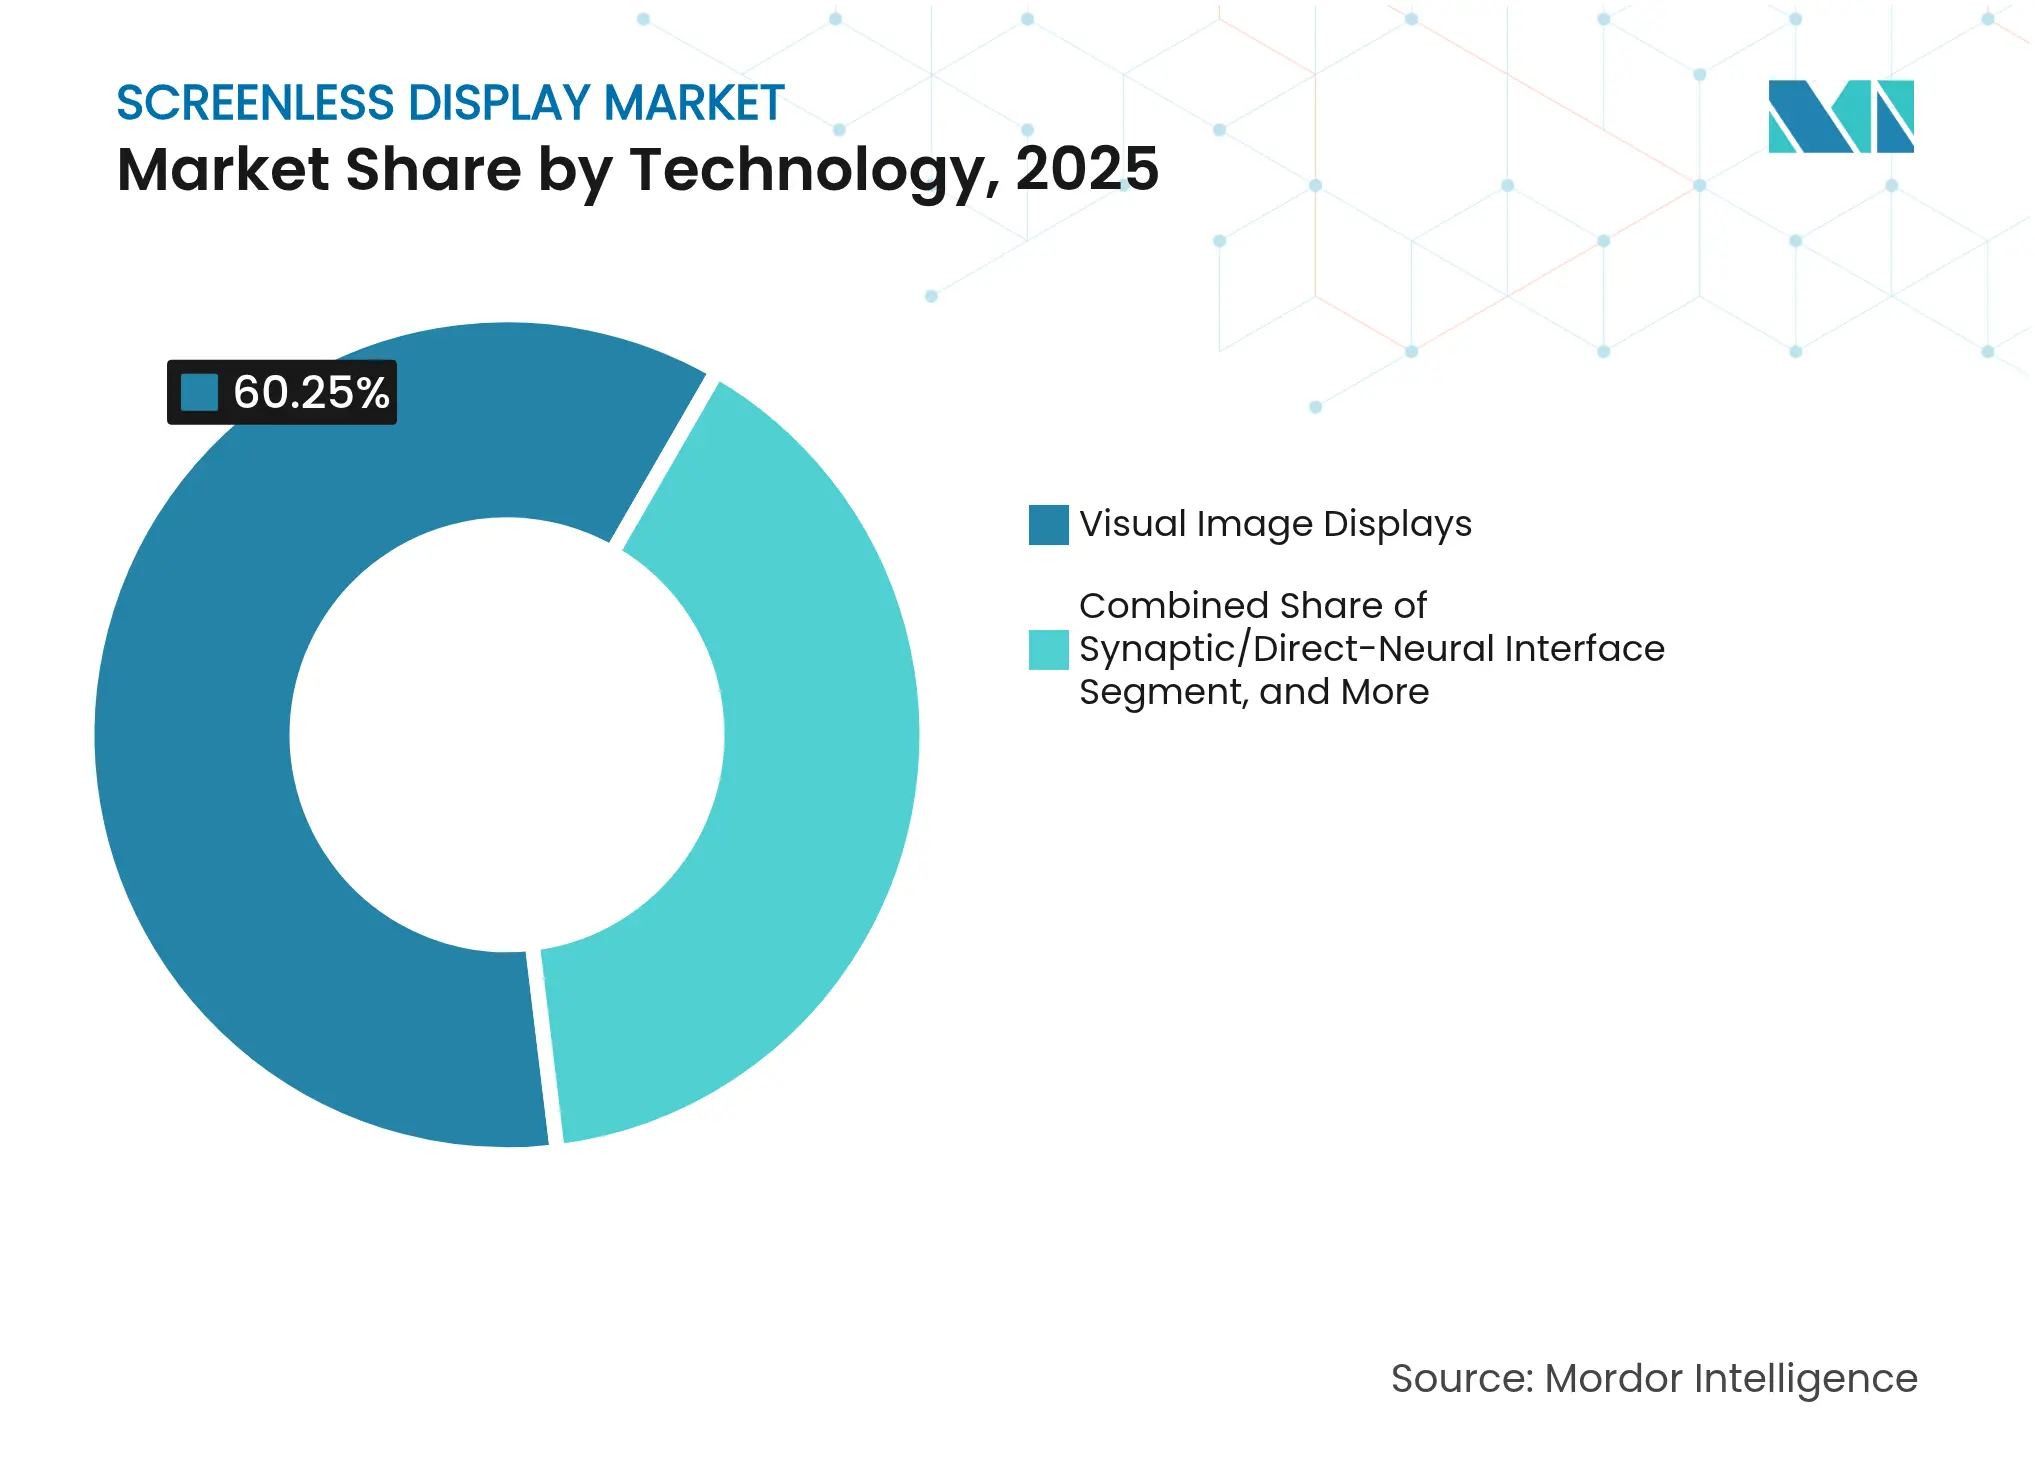
- Por tecnologia, os displays de imagem visual lideraram com 60,25% da participação do mercado de displays sem tela em 2025, enquanto as interfaces sinápticas/neurais diretas têm previsão de crescer a um CAGR de 18,9% até 2031.
- Por tipo de display, os displays head-up controlaram 47,05% da participação de receita em 2025; os microprojetores implantáveis e vestíveis têm projeção de registrar um CAGR de 19,85% até 2031.
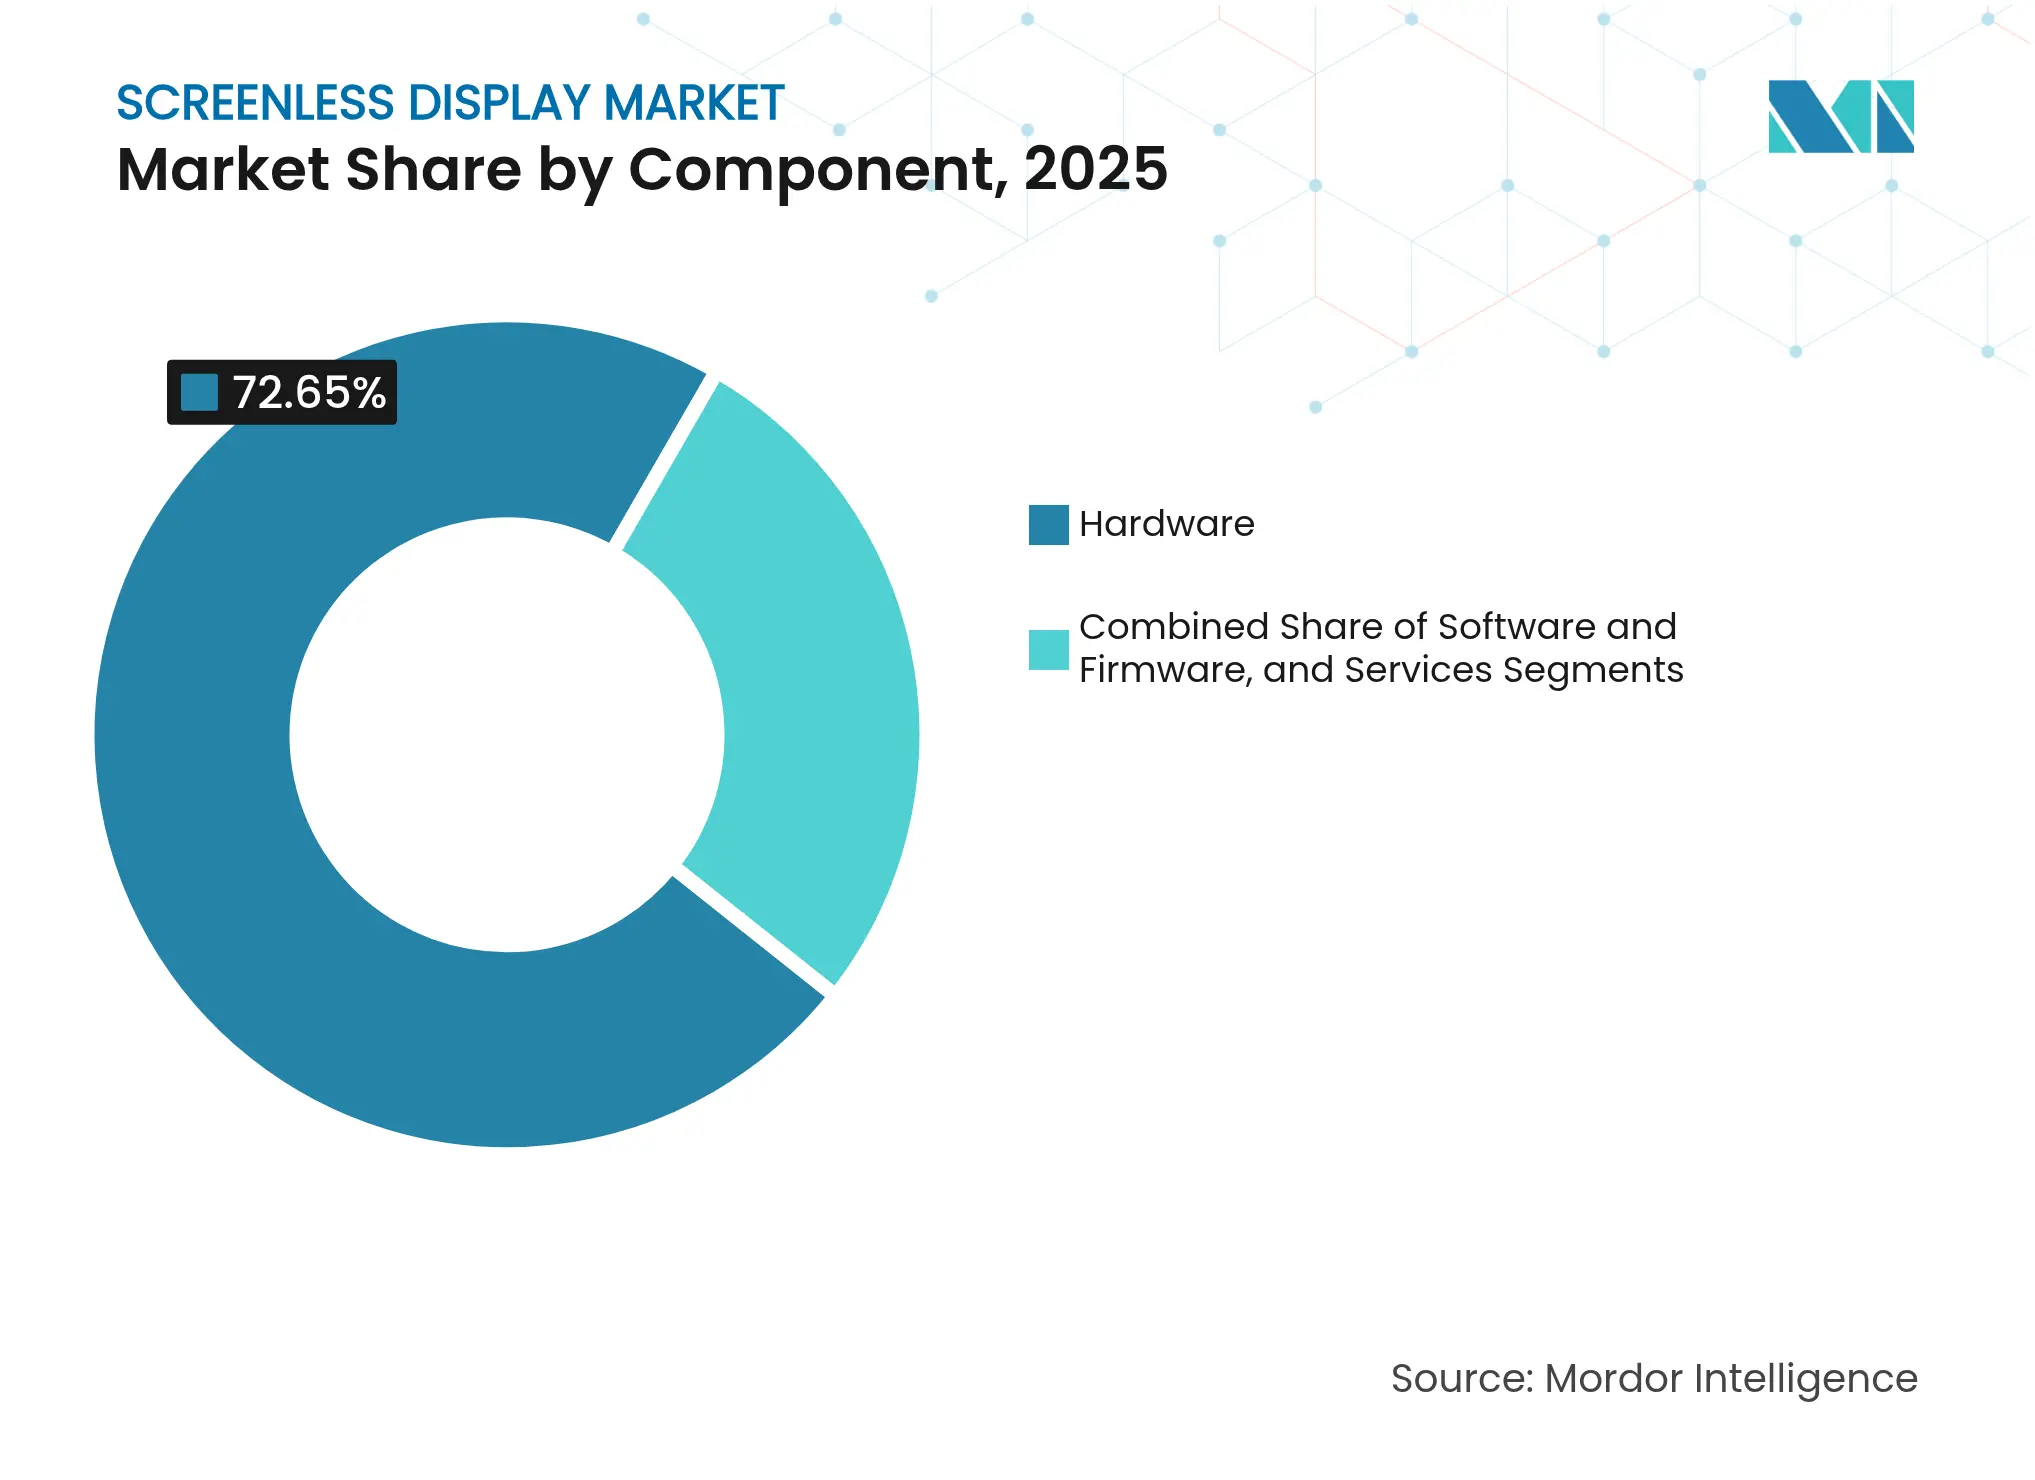
- Por componente, o hardware gerou 72,65% do tamanho do mercado de displays sem tela em 2025, e os serviços estão avançando a um CAGR de 21,78%.
- Por setor de usuário final, os eletrônicos de consumo representaram 37,85% da receita em 2025, enquanto saúde e ciências da vida devem expandir a um CAGR de 20,98%.
- Por geografia, a Ásia-Pacífico comandou 34,55% da receita em 2025; o Oriente Médio é a região de crescimento mais rápido, com um CAGR de 18,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Displays sem Tela
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada de mini-LED e µLED viabilizando projeção holográfica mais brilhante | +3.20% | Global, com liderança de fabricação na APAC | Médio prazo (2-4 anos) |
| Transição do ADAS automotivo para para-brisas de AR | +2.80% | Europa e Ásia-Pacífico como núcleo, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Interfaces retina-chip para próteses neurovisuais | +1.90% | Estados Unidos e Israel, com expansão para a UE | Longo prazo (≥ 4 anos) |
| Demanda militar por displays head-up de baixo SWaP | +2.10% | Países da OTAN, liderança dos EUA e da Europa | Curto prazo (≤ 2 anos) |
| Pressão dos fabricantes de smartphones por notificações sem tela em "modo ambiente" | +1.70% | Global, adoção inicial na América do Norte e na Ásia | Médio prazo (2-4 anos) |
| Plataformas XR multimodais abrindo ecossistemas de desenvolvedores | +2.40% | Núcleo nos Estados Unidos, com expansão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção acelerada de mini-LED e µLED viabilizando projeção holográfica mais brilhante
Os sistemas holográficos agora atingem luminosidade acima de 10^7 nits, superando o ofuscamento pela luz ambiente que antes limitava o uso externo.[1]Light Sci Appl, "Um futuro brilhante para displays de micro-LED," nature.com Densidades de pixels próximas a 3.400 ppi permitem imagens de alta resolução, e a passivação de paredes laterais combinada com planos de fundo CMOS reduz o custo por lúmen. O resultado é um interesse crescente dos setores automotivo, de defesa e de varejo, que exigem imagens legíveis sob luz solar.
Transição do ADAS automotivo para para-brisas de AR
Regulamentações europeias e asiáticas incentivam a incorporação de orientação em nível de faixa, alertas de perigo e indicações de velocidade diretamente nos para-brisas, reduzindo o tempo de refocalização do motorista de vários segundos para menos de 500 ms. [2]Texas Instruments, "Introdução aos Displays Head-Up de Realidade Aumentada Automotiva Usando a Tecnologia TI DLP," ti.com Fornecedores chineses de AR-HUD eliminaram filmes de cunha, reduzindo as perdas ópticas em 30%, enquanto os fabricantes de equipamentos originais da UE integram dados de lidar para contextualizar sobreposições para a autonomia de Nível 3.
Interfaces retina-chip para próteses neurovisuais
Implantes sub-retinais equipados com controladores digitais sem fio elevam a resolução para além de 250 pixels, aproximando-se da visão funcional para pacientes com degeneração macular. Eletrodos de metal líquido e grafeno melhoram a biocompatibilidade, e workshops da FDA agora delineiam estruturas de avaliação de resultados, encurtando o tempo de comercialização para dispositivos futuros.
Demanda militar por displays head-up de baixo SWaP
Os programas da OTAN estipulam módulos ópticos com menos de 150 g e autonomia de bateria para o dia todo. A aquisição de USD 255 milhões do IVAS pelo Exército dos EUA valida a economia de volume, e o contrato de micro-LED colorido para soldados da Kopin semeia emissores RGB robustecidos para equipamentos vestíveis de defesa mais amplos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de segurança fotônica para projeção retinal de alta luminosidade | -1.80% | Global, com regras mais rígidas na UE | Curto prazo (≤ 2 anos) |
| Fornecimento limitado de vidro de grau para guias de onda (oligopólio Corning/Schott) | -2.30% | Impacto na cadeia de suprimentos global | Médio prazo (2-4 anos) |
| Orçamento térmico de GPU em dispositivos vestíveis limitando a vida útil da bateria | -1.50% | Global, foco no consumidor | Médio prazo (2-4 anos) |
| Atraso regulatório em displays implantáveis de Classe II | -1.10% | Estados Unidos e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de segurança fotônica para projeção retinal de alta luminosidade
Os displays retinais com varredura a laser devem atender aos limites de exposição da FDA 21 CFR 1040, restringindo a luminância de pico em ambientes com luz solar intensa. A marcação CE da UE impõe restrições paralelas, estendendo os ciclos de validação e adicionando camadas de custo de certificação para os fabricantes.
Fornecimento limitado de vidro de grau para guias de onda (oligopólio Corning/Schott)
Substratos de alto índice de refração acima de 1,8 permanecem no domínio de dois fornecedores, forçando contratos de alocação de longo prazo e pressionando os novos entrantes. A expansão da capacidade de wafers RealView da Schott para 300 mm alivia modestamente o volume, mas a demanda de para-brisas de AR e óculos inteligentes ainda excede a capacidade de fusão disponível.[3]Schott AG, "Guias de Onda SCHOTT para Realidade Aumentada," schott.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Interfaces neurais impulsionam o crescimento da próxima geração
As interfaces sinápticas/neurais diretas têm projeção de crescer a um CAGR de 18,9% até 2031, enquanto os displays de imagem visual detinham 60,25% do mercado de displays sem tela em 2025. Os sistemas neurais se beneficiam de transbordamentos de P&D militar e do crescente investimento de capital de risco em próteses corticais. As plataformas de imagem visual mantêm sua dominância por meio de arquiteturas HUD econômicas amplamente utilizadas nas indústrias automotiva e de aviação.
Abordagens complementares, como a projeção a laser retinal, são utilizadas para pacientes que não desejam ou não podem se submeter a cirurgia neural invasiva. Os avanços na fotoestimulação por nanopartículas reduzem o risco cirúrgico e podem preencher a lacuna entre as modalidades não invasivas e implantáveis atualmente. À medida que os códigos de reembolso para dispositivos neurovisuais se tornam mais favoráveis, a economia unitária melhora, catalisando ainda mais o impulso no segmento neural.


Por Tipo de Display: Implantáveis emergem como a categoria de alto crescimento
Os microprojetores implantáveis e vestíveis superarão todos os outros fatores de forma a um CAGR de 19,85% até 2031, apesar da liderança de receita de 47,05% dos displays head-up em 2025. O segmento de displays head-up capturou 47,05% da participação do mercado de displays sem tela em 2025, impulsionado pelo uso consolidado em veículos premium e cockpits de caças. O implante sub-retinal sem fio de 256 pixels valida que a resolução adequada para o reconhecimento de letras é agora tecnicamente viável, abrindo caminho para a fabricação em escala de commodities mais adiante na década.
Os displays head-mounted continuam se beneficiando do ciclo de RV para consumidores, mas a fadiga do ecossistema de aplicativos reduz as vendas unitárias. As metassuperfícies de quasicristal em desenvolvimento para quiosques holográficos expandem os casos de uso em publicidade, mas ainda estão a várias reduções de custo de distância da implantação em massa. Ao longo do horizonte de previsão, as aquisições de saúde e defesa moldarão a demanda por soluções integradas ao corpo que ofereçam dados situacionais mãos-livres sem óptica externa.
Por Componente: A aceleração dos serviços reflete a complexidade de integração
O hardware comandou 72,65% da receita de mercado em 2025, mas os serviços registram o maior crescimento, com um CAGR de 21,78%. Integradores de sistemas são necessários para alinhar guias de onda, otimizar envelopes térmicos e personalizar pilhas de software para cada modelo de veículo ou fluxo de trabalho cirúrgico. O tamanho do mercado de displays sem tela para serviços deve se ampliar materialmente à medida que os fabricantes de equipamentos originais terceirizam construções piloto para casas de design que garantem conformidade regulatória.
Os motores de luz mini-LED e µLED permanecem de alta margem dada a sua complexidade de nanofabricação, mas a pressão de comoditização é evidente à medida que as fundições escalam wafers de GaN de seis polegadas. As pilhas de software incorporam cada vez mais algoritmos de IA que ajustam brilho, cor e profundidade focal em tempo real, compensando os limites de segurança fotônica enquanto estendem a vida útil da bateria. Atualizações recorrentes de firmware vinculadas a análises em nuvem fazem a transição da receita para modelos de assinatura.
Por Setor de Usuário Final: Saúde impulsiona aplicações premium
Os eletrônicos de consumo ainda detinham a maior fatia, com 37,85% em 2025, mas saúde e ciências da vida registrarão um CAGR de 20,98%, passando para o segundo lugar antes de 2031. As indicações de navegação cirúrgica e substituição retinal exigem prêmios de reembolso e toleram custos de componentes mais elevados. O setor de displays sem tela utiliza esses reservatórios de lucro para financiar P&D de próxima geração.
A adoção automotiva permanece orientada por políticas: o Euro NCAP e o China NCAP vinculam classificações de segurança de cinco estrelas a indicações de assistência ao motorista de AR, sustentando os volumes de HUD. As aquisições aeroespaciais e de defesa, exemplificadas pelos programas IVAS e de capacete do F-35, garantem compras plurianuais que estabilizam a receita dos fornecedores. A logística industrial realiza testes de prova de conceito para assistência de separação baseada em guias de onda; implantações amplas dependem de maior compressão de custos.
Análise Geográfica
A Ásia-Pacífico contribuiu com 34,55% da receita de 2025, à medida que os fabricantes de equipamentos originais chineses correram para incorporar AR-HUDs em veículos de nova energia e as empresas ópticas japonesas abasteceram integradores globais. Subsídios governamentais canalizados pelo roteiro de "Veículos Conectados Inteligentes" da China subsidiam fornecedores em estágio inicial, enquanto os fabricantes de vidro de precisão do Japão refinam fusões de alto índice que alimentam a cadeia de suprimentos mais ampla. As fábricas de displays da Coreia do Sul investem em módulos de projeção de para-brisas sem espelho que reduzem a altura z e o custo, posicionando a península como um futuro polo de componentes.
A América do Norte sustenta a liderança em propriedade intelectual de interfaces neurais e programas de volume de defesa. O tamanho do mercado de displays sem tela para aplicações militares e de segurança crescerá quando o IVAS passar da produção inicial em baixa taxa para a produção em taxa plena após 2026. O Vale do Silício continua a atrair fundos de capital de risco para plataformas XR multimodais, e a produção automotiva transfronteiriça no México apoia a montagem regional de HUD.
O Oriente Médio cresce a um CAGR de 18,82%, catalisado por fundos de diversificação da Visão 2030 canalizados para projetos piloto de cidades inteligentes. As companhias aéreas do Golfo exploram quiosques holográficos de orientação para melhorar o fluxo nos aeroportos, e fundos soberanos apoiam startups locais de fabricação de vidro com o objetivo de desafiar o oligopólio Corning/Schott. A Europa mantém uma postura regulatória coesa que exige a integração de ADAS, garantindo que os para-brisas de AR ganhem tração primeiro nos modelos premium alemães e franceses antes de se expandir para veículos de médio porte.

Cenário Competitivo
O mercado de displays sem tela apresenta fragmentação moderada. Microsoft, Sony e Apple alavancam ecossistemas de plataformas, enquanto especialistas como Magic Leap, Vuzix e MicroVision competem em propriedade intelectual óptica e ergonomia. Os incumbentes integram verticalmente desde a fabricação de motores de luz até as pilhas de software, conferindo-lhes vantagens de custo e certificação. Os desafiantes de nicho se diferenciam por meio de óptica de propósito único, matrizes de detecção neural ou materiais de gerenciamento térmico.
A concentração de componentes é mais alta no vidro para guias de onda, onde Corning e Schott controlam as receitas de fusão e os processos de recozimento críticos para AR de alto campo de visão. Os novos entrantes buscam alternativas em polímeros e nanocompósitos, mas a qualificação de volume ainda está a três a cinco anos de distância. Os portfólios de patentes em metassuperfícies reflexivas e combinadores holográficos formam fossos defensivos; a Vuzix sozinha detém mais de 400 patentes ativas, apoiando acordos com fabricantes de equipamentos originais nas áreas aeroespacial e de fitness.
Os movimentos estratégicos sublinham a corrida pela escala: o contrato de micro-LED colorido da Kopin garante caminhos de qualificação para defesa; o plano Springboard da Corning destina capital para fábricas de vidro maiores; a aliança do Google com a Magic Leap reúne expertise em plataforma e óptica, revivendo as perspectivas de AR para o consumidor. O capital privado gravita em direção a empresas de middleware que harmonizam entradas multimodais — voz, gesto, rastreamento ocular — em interfaces de usuário unificadas essenciais para a adoção em massa.
Líderes do Setor de Displays sem Tela
Alphabet Inc.
Eon Reality Inc.
Sony Corporation
Microsoft Corporation
Realview Imaging Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2025: A Kopin ganhou um contrato do Exército dos EUA para desenvolver módulos de micro-LED coloridos para soldados.
- Fevereiro de 2025: A Corning atualizou seu plano Springboard, visando uma receita líquida do segmento de displays de USD 900–950 milhões em 2025.
- Outubro de 2024: A Vuzix garantiu USD 20 milhões da Quanta Computer para escalar a produção de óculos inteligentes com IA.
- Setembro de 2024: A Distance Technologies fechou uma rodada semente de EUR 10 milhões liderada pela GV para realidade mista sem óculos.


Escopo do Relatório do Mercado Global de Displays sem Tela
A imagem visual é um tipo de display sem tela que reconhece qualquer imagem ou objeto com a ajuda do olho humano. A seguir estão alguns exemplos de display de imagem visual: display holográfico, óculos de realidade virtual, displays head-up, etc. O display retinal, em vez de usar algum objeto intermediário para reflexão de luz para projetar as imagens, projeta a imagem diretamente na retina. A interface sináptica significa enviar informações diretamente ao cérebro humano sem usar nenhuma luz. Essa tecnologia já foi testada em humanos, e a maioria das empresas começou a usar essa tecnologia para comunicação eficaz, educação, negócios e sistemas de segurança. No escopo do relatório, o cenário de provedores de tecnologia existentes também foi coberto, o que consiste nos principais players que operam no mercado.
| Displays de Imagem Visual |
| Displays de Projeção Retinal |
| Interface Sináptica/Neural Direta |
| Display Head-Up (HUD) |
| Display Head-Mounted (HMD) |
| Quiosques de Projeção Holográfica |
| Microprojetores Implantáveis e Vestíveis |
| Hardware | Motor de Luz e Lasers |
| Guias de Onda e Combinadores Ópticos | |
| CIs e Controladores | |
| Software e Firmware | |
| Serviços (Design, Integração, Manutenção) |
| Eletrônicos de Consumo |
| Automotivo |
| Aeroespacial e Defesa |
| Saúde e Ciências da Vida |
| Industrial e Logística |
| Varejo e Publicidade |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Países do Conselho de Cooperação do Golfo |
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tecnologia | Displays de Imagem Visual | ||
| Displays de Projeção Retinal | |||
| Interface Sináptica/Neural Direta | |||
| Por Tipo de Display | Display Head-Up (HUD) | ||
| Display Head-Mounted (HMD) | |||
| Quiosques de Projeção Holográfica | |||
| Microprojetores Implantáveis e Vestíveis | |||
| Por Componente | Hardware | Motor de Luz e Lasers | |
| Guias de Onda e Combinadores Ópticos | |||
| CIs e Controladores | |||
| Software e Firmware | |||
| Serviços (Design, Integração, Manutenção) | |||
| Por Setor de Usuário Final | Eletrônicos de Consumo | ||
| Automotivo | |||
| Aeroespacial e Defesa | |||
| Saúde e Ciências da Vida | |||
| Industrial e Logística | |||
| Varejo e Publicidade | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Países Nórdicos | |||
| Restante da Europa | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Sudeste Asiático | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Países do Conselho de Cooperação do Golfo | |
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de displays sem tela?
O mercado de displays sem tela atingiu USD 3,97 bilhões em 2026.
Com que rapidez o mercado de displays sem tela deve crescer?
Tem projeção de registrar um CAGR de 16,52% e atingir USD 8,53 bilhões até 2031.
Qual segmento de tecnologia está se expandindo mais rapidamente?
As interfaces sinápticas/neurais diretas têm previsão de crescer a um CAGR de 18,9% até 2031.
Por que os serviços estão crescendo mais rápido do que o hardware?
A crescente complexidade de integração em implantações automotivas, de defesa e médicas impulsiona a demanda por serviços de design, calibração e manutenção, resultando em um CAGR de 21,78% para o segmento de serviços.
Página atualizada pela última vez em:



