
Tamanho e Participação do Mercado de Display Driver
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
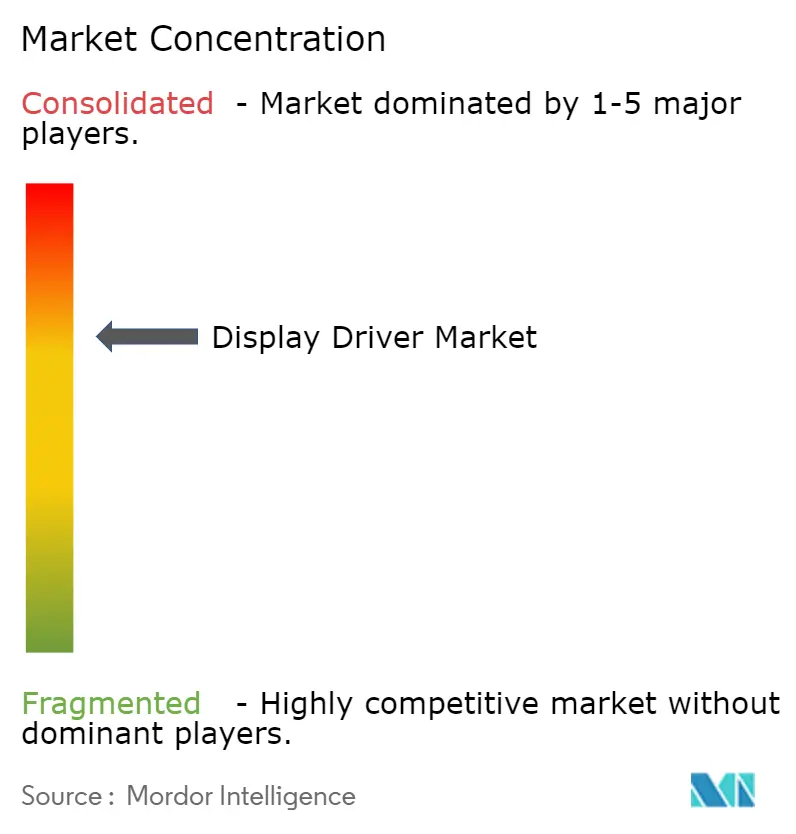
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Display Driver pela Mordor Intelligence
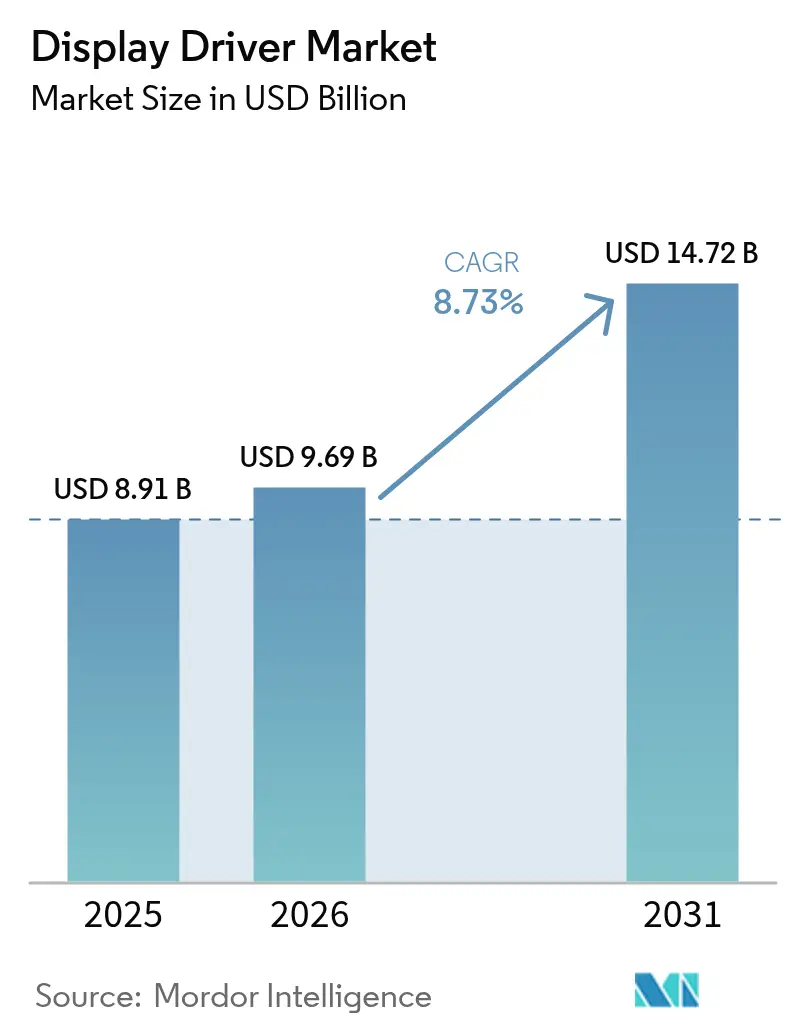
O tamanho do mercado de display driver em 2026 é estimado em USD 9,69 bilhões, crescendo a partir do valor de 2025 de USD 8,91 bilhões com projeções para 2031 mostrando USD 14,72 bilhões, crescendo a um CAGR de 8,73% no período de 2026 a 2031. A demanda em volume acompanha a rápida migração dos LCDs legados para OLED e os primeiros lançamentos comerciais de MicroLED em telas premium para consumidores e automotivas. Os requisitos técnicos também estão aumentando rapidamente: os novos painéis exigem ICs de driver com nós abaixo de 28 nm, controladores de temporização de alta largura de banda e funções de toque integradas que mantêm os orçamentos de energia reduzidos mesmo com taxas de atualização variáveis. A China continua sendo a potência de produção e o maior comprador individual de circuitos de acionamento, mas as expansões de capacidade da Coreia do Sul em fábricas OLED Gen 8.6 geram o crescimento de unidades mais rápido. Enquanto isso, os fabricantes de painéis estão migrando para a área de design de ICs, pressionando fornecedores terceirizados, mas abrindo espaço para fornecedores de nicho que se concentram em backplanes LTPO, interconexões flexíveis e recursos de segurança de nível automotivo.
Principais Conclusões do Relatório
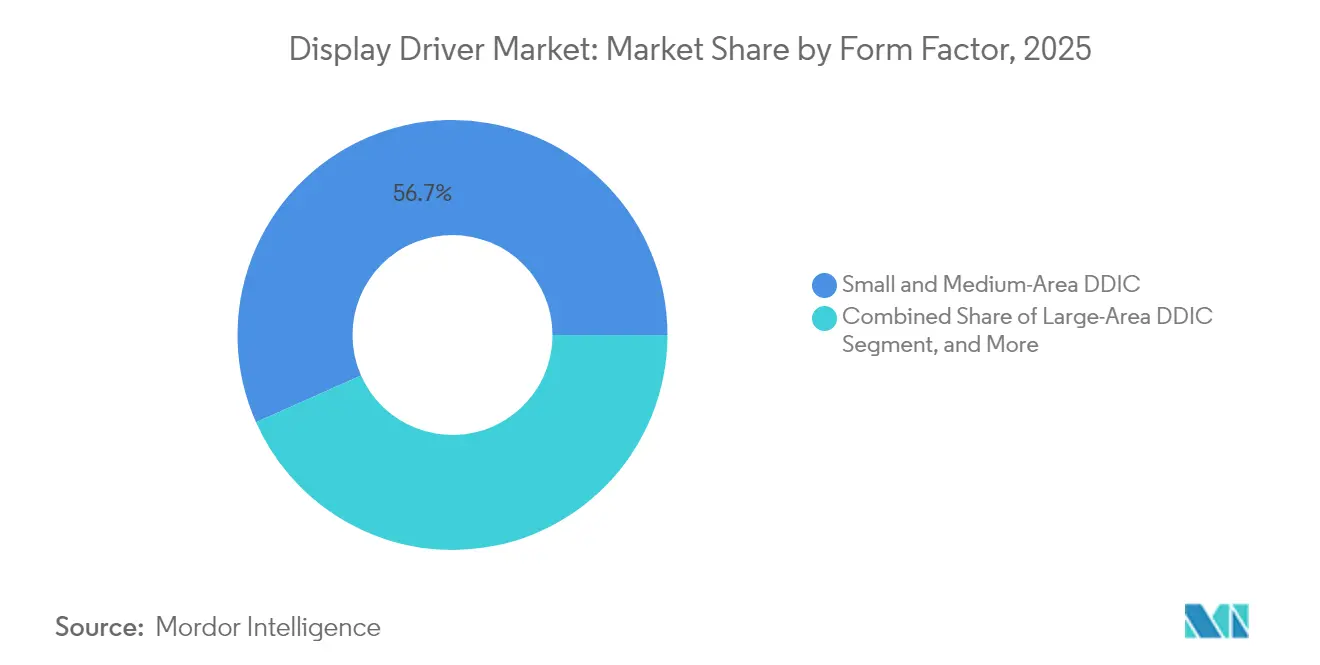
- Por fator de forma, os ICs de driver de pequena e média área lideraram com 56,65% de participação no mercado de display driver em 2025, enquanto as soluções flexíveis/dobráveis devem registrar um CAGR de 11,45% até 2031.
- Por tecnologia de display, o LCD capturou 62,70% do tamanho do mercado de display driver em 2025; projeta-se que o MicroLED avance a um CAGR de 12,25% até 2031.
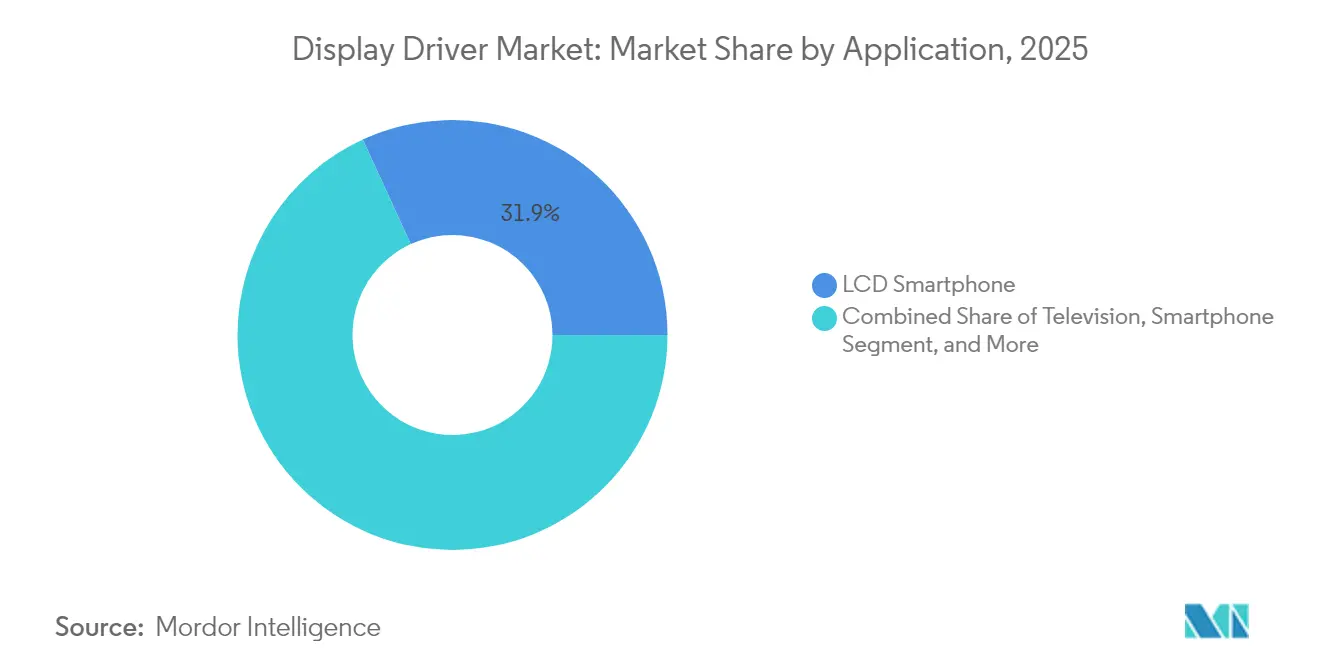
- Por aplicação, os smartphones responderam por 31,85% de participação no mercado de display driver em 2025, enquanto os displays automotivos devem crescer a um CAGR de 15,25% até 2031.
- Por indústria de uso final, a eletrônica de consumo detinha 71,05% da participação no mercado de display driver em 2025; espera-se que o segmento eletrônico mais amplo cresça a um CAGR de 14,10% até 2031.
- Por geografia, a China dominou com 44,25% de participação na receita do mercado de display driver em 2025, enquanto a Coreia do Sul está posicionada para um CAGR de 9,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção exponencial de OLED em smartphones de alto desempenho | +2.10% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de cockpits digitais automotivos | +1.80% | Europa com expansão global | Longo prazo (≥ 4 anos) |
| Migração de televisores LCD 8K de grande área | +1.40% | China com alcance de exportação | Curto prazo (≤ 2 anos) |
| Backplane LTPO e toque integrado em wearables | +1.20% | Global, concentrado na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas de autossuficiência em semicondutores com apoio governamental | +0.90% | Taiwan e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Transição para nós abaixo de 28 nm para displays de infoentretenimento em veículos elétricos | +0.80% | Global, liderado pela Europa e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção exponencial de OLED em smartphones de alto desempenho na América do Norte e na Ásia-Pacífico
O OLED ultrapassou o LCD na participação unitária de smartphones durante 2024 e continua ganhando terreno à medida que as marcas padronizam em atualização adaptativa de 120 Hz e câmeras sob o painel. Os painéis ultrafinos de 0,6 mm da Samsung Display previstos para 2026 reduzirão o consumo de energia em 30% e exigirão drivers capazes de alternar de 1 Hz a 120 Hz sem cintilação.[1]Rasmus Larsen, "Samsung Display iniciará produção de OLEDs Ultrafinos em 2026," FlatpanelsHD, flatpanelshd.com O primeiro iPhone dobrável da Apple, previsto para 2026, valida ainda mais o formato flexível premium e impulsiona a demanda por ICs de driver tolerantes a dobramento com roteamento de trilhas reforçado.[2]Ron Mertens, "Apple usará exclusivamente os displays OLED da SDC em seu iPhone dobrável de 2026," OLED Info, oled-info.com Os backplanes LTPO, que são enviados em volume a partir dos modelos Apple Watch, estão se tornando um padrão para smartphones graças às suas economias de energia de 5 a 15% e superarão o LTPS em unidades acumuladas antes de 2029. Em conjunto, essas mudanças adicionam ventos favoráveis constantes ao mercado de display driver, pois os OEMs precisam de compensação de gate mais complexa e integração de toque.
Aumento na adoção de displays automotivos para cockpits digitais impulsionando a demanda por ICs de driver multicanal na Europa
Os fabricantes de veículos europeus estão acelerando a transição de instrumentos analógicos para domínios de cockpit definidos por software que integram painéis de instrumentos, infoentretenimento e telas de passageiros em um único pipeline de SoC. A quantidade média de painéis por veículo subiu para 4,3 em modelos premium durante 2024, e as taxas de adesão de ICs de driver multicanal acompanharam o mesmo percurso. A Himax registrou seu primeiro trimestre em que a receita de TDDI automotivo superou a receita de DDIC clássico após o envio de 70 milhões de unidades cumulativamente. A aquisição do especialista em conectividade VSI pela Microchip em 2025 expande a largura de banda de rede veicular para 80 Gbps do DisplayPort 2.1, um pré-requisito para painéis 8K não comprimidos. Esses movimentos mantêm o mercado de display driver firmemente ligado ao crescimento de ADAS e cockpit.
Rápida proliferação de painéis de televisores LCD 8K de grande área na China elevando os ASPs dos ICs de driver
A participação de 76% da China na capacidade global de painéis oferece alavancagem para direcionar a indústria para 8K e backlights Mini LED mais rapidamente do que qualquer outra região. Cada coluna adicional de pixels horizontais exige mais transistores de acionamento de corrente, elevando o conteúdo de silício por painel e aumentando os preços médios de venda. Os televisores de 85 polegadas da TCL com atualização nativa de 150 Hz demonstram os controladores de temporização de maior contagem de pinos agora considerados correntes. Os modelos QNED de 100 polegadas da LG ampliam esse requisito para telas de grandes dimensões que precisam de milhares de zonas de escurecimento local. Os fornecedores de drivers capazes de coordenar Mini LED FALD e passos de gate abaixo de 10 µm alcançam um prêmio considerável nesse ambiente.
Migração para backplane LTPO e drivers de toque integrado em wearables impulsionando as vendas de SDDI de alta margem
Os displays de wearables operam sob rigorosas limitações de espaço e bateria, tornando o LTPO uma escolha natural. A arquitetura LTPO-3 da Apple migra cada TFT de acionamento para óxido, reduzindo o consumo geral em até 15% enquanto mantém a capacidade de clock de 1 Hz para modos sempre ativos. A TCL CSOT combina LTPO com Painéis de Microlentes para alcançar uma redução de 30% no consumo de energia, também apoiando-se em formas de onda de acionamento sofisticadas. A integração do sensor de toque no mesmo die desloca controladores separados, transformando a integração de display e toque em um único chip (SDDI) em uma oportunidade de margem elevada para empresas fabless versadas em 22 nm e abaixo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez crônica de capacidade de fundição abaixo de 40 nm | –1.6% | Global, concentrado em Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Intensificação da integração vertical dos fabricantes de painéis | –1.2% | Global, liderado pela China e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Alto custo de royalties de IP de ESD e T-Con | –0.9% | Global | Médio prazo (2-4 anos) |
| Desafios de rendimento na embalagem COF para biseis ultrafinos | –0.7% | Global, concentrado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez crônica de capacidade de fundição abaixo de 40 nm limitando o fornecimento de DDIC
As mesmas fábricas que fabricam ICs de driver também produzem aceleradores de IA. A TSMC projeta USD 31,42 bilhões em receita no segundo trimestre de 2025, impulsionada principalmente por clientes de computação de alto desempenho que bloqueiam a maior parte das fatias de silício de 5 nm e 7 nm.[3]Richard Chen, "Setor de Fundições de Wafer de Taiwan, 2T 2025," DIGITIMES, digitimes.com Os nós maduros de 28 nm e 40 nm enfrentam demanda concorrente de SOCs de consumo, deixando os pedidos de display driver em alocação. A escassez de engenheiros nos Estados Unidos, estimada em 67.000 até 2030, pode atrasar ainda mais as expansões de capacidade greenfield.
Intensificação da integração vertical dos fabricantes de painéis reduzindo o TAM de ICs de driver de terceiros
Os fabricantes de painéis estão absorvendo funcionalidades de driver para reduzir o custo da lista de materiais e garantir o fornecimento. A fábrica de IT OLED Gen 8.6 da Samsung Display, prevista para entrar em operação em 2026, inclui equipes internas de design de driver que antes dependiam da Novatek ou da Raydium. A BOE segue o mesmo caminho: embora as dificuldades com o rendimento do iPhone tenham destacado o risco de execução, sua estratégia permanece intacta. À medida que o fornecimento interno cresce, o mercado aberto de display driver enfrenta uma base endereçável menor, pressionando os fornecedores fabless a se voltarem para nichos diferenciados, como segurança automotiva ou microdisplays de RA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma:
Displays Flexíveis Impulsionam a InovaçãoOs ICs de pequena e média área dominaram as vendas, detendo 56,65% da participação no mercado de display driver em 2025. Esses componentes atendem smartphones, tablets e uma ampla gama de telas IoT que valorizam baixo vazamento e tamanhos de die compactos. O preço unitário médio permanece abaixo de USD 0,90, mas o volume compensa as margens reduzidas, tornando o segmento uma base do mercado de display driver. A demanda permanece resiliente à medida que os OEMs de handsets migram para atualização variável de 120 Hz, provocando um aumento sutil no ASP.
Os ICs de driver flexíveis/dobráveis geram um volume unitário muito menor hoje, mas registram a expansão mais rápida a um CAGR de 11,45%. A série Z da Samsung atingiu 9,25 milhões de painéis enviados no segundo trimestre de 2024, validando os dobráveis no mercado de massa e incentivando marcas concorrentes a seguir o mesmo caminho. A Huawei quase dobrou seus envios de dobráveis no mesmo período, sinalizando um campo mais amplo de compradores. Os drivers nessa categoria devem tolerar dobramento repetitivo em raios abaixo de 2 mm, incorporar algoritmos de compensação para mitigação de vincos e integrar toque para economizar espaço na placa. O substrato COF de dois metais da LG Innotek oferece roteamento de dois lados, reduzindo ainda mais as bordas. A esperada entrada da Apple em 2026 é um catalisador de demanda que praticamente todos os roadmaps fabless já estão visando.


Por Tecnologia de Display:
MicroLED Perturba as Hierarquias TradicionaisO LCD reteve 62,70% da participação na receita do mercado de display driver em 2025 graças à escala de fabricação consolidada, mas a dinâmica de valor está mudando. Os backlights Mini LED forçam contagens de canais muito mais elevadas nos controladores de temporização, dobrando o valor de adesão por painel em televisores premium. Enquanto isso, a adoção de OLED cresce em tablets e laptops, escalando de 5,7% para 18% de penetração em tablets até 2028, uma bonança para drivers com eficiência energética.
O MicroLED, no entanto, se destaca com um CAGR de 12,25% até 2031. Os painéis de emissão direta atingem brilho de pico de 20.000 nits em microdisplays de protótipo, superando o OLED enquanto reduz as preocupações com vida útil. A técnica de conversão de cor por pontos quânticos da Applied Materials reduz os obstáculos de custo e aumenta a uniformidade de rendimento. Os ICs de driver devem agora lidar com passos de pixel abaixo de 5 µm e fornecer correspondência de corrente em nível de diodo, um conjunto de especificações que favorece empresas com herança em circuitos analógicos. O e-paper permanece um nicho, mas mantém um fluxo constante de drivers de gate de baixa frequência para etiquetas de prateleira e leitores.
Por Aplicação:
Segmento Automotivo AceleraOs smartphones ainda entregaram 31,85% dos envios de unidades em 2025, ancorando a escala para a produção de ICs de driver tanto de LCD quanto de OLED. No entanto, os displays automotivos crescem mais rapidamente, com um CAGR previsto de 15,25% à medida que os veículos chegam a uma média de mais de 30 polegadas de área de tela combinada. O tamanho do mercado de display driver para módulos de cockpit está no caminho de superar o de televisão no final da década, assim que a autonomia de Nível 3 ativar novas zonas de exibição contextual.
A Himax lidera o TDDI automotivo com 40% de participação e enviou 70 milhões de unidades desde o lançamento, demonstrando como o silício com classificação de segurança constrói ASP defensável. As categorias de televisão e monitor crescem em dígitos médios únicos, impulsionadas pelas taxas de atualização para jogos e resoluções 8K que aumentam a contagem de pinos dos drivers. Os headsets de RA/RV, energizados pelo Apple Vision Pro e o roadmap LEDoS da Samsung, introduzem novas necessidades em torno de taxas de quadros de FPGA ultraaltas. As interfaces homem-máquina industriais fazem a transição de teclas de membrana para painéis de toque resistivos, espalhando a demanda por drivers pela automação industrial.
Por Indústria de Uso Final:
Segmento Eletrônico Lidera o CrescimentoA eletrônica de consumo controlou 71,05% da receita em 2025 e continua a fornecer o volume que permite às fábricas operarem com alta utilização. O setor de display driver, no entanto, registra seu maior crescimento proporcional dentro do segmento eletrônico mais amplo a um CAGR de 14,10%, uma categoria que abrange alto-falantes inteligentes, painéis de segurança doméstica e termostatos. O automotivo surge como um motor adjacente, adicionando credenciais ISO 26262 e AEC-Q100 que justificam preços premium e sustentam a margem bruta.
Os dispositivos de saúde migram para leituras OLED de alto contraste para sinais vitais de pacientes, gerando demanda por drivers com níveis de preto verdadeiro e confiabilidade de grau FDA. O setor aeroespacial e de defesa exige variantes de temperatura extrema com tolerância estendida à vibração, uma área em que os fornecedores IDM europeus ainda mantêm vantagem. Por fim, a entrada da Índia por meio da Tata Electronics, Himax e PSMC sinaliza uma expansão geográfica da demanda e da fabricação que pode reequilibrar o fornecimento ao longo da próxima década.
Análise Geográfica
Mercado de Display Driver da China
A China liderou o ranking com 44,25% da receita do mercado de display driver em 2025. Massivos incentivos governamentais e investimentos contínuos em painéis tornam o país tanto o maior comprador quanto o mais formidável futuro fornecedor de ICs de driver. As fábricas domésticas avançam de nós de 55 nm para nós viáveis de 28 nm, oferecendo aos clientes locais uma alternativa às fundições de Taiwan e, assim, remodelando o mapa de aquisições. As linhas piloto de OLED impresso por jato de tinta da TCL reforçam esse impulso de autossuficiência. A autossuficiência em painéis se traduz em uma correlação estreita entre a política local e a demanda por drivers.
Mercado de Display Driver da Coreia do Sul
A Coreia do Sul registra o crescimento mais rápido, com um CAGR projetado de 9,85% até 2031. Samsung e LG Display ampliam sua liderança em conhecimento de evaporação de OLED e uniformidade de camadas. O corredor de semicondutores de 471 bilhões de USD apoiado pelo governo planeja colocar dezesseis novas fábricas em operação e mais do que dobrar a capacidade em nível de sistema. Uma parcela significativa desse estoque de wafers será destinada a wafers de display driver fabricados em 22 nm e abaixo.
Mercado de Display Driver de Taiwan, das Américas e da Europa
Taiwan permanece o parceiro de fundição indispensável para os players fabless globais. Somente a TSMC almeja 31,42 bilhões de USD em receita trimestral, mantendo os tape-outs de display driver ativos mesmo enquanto os chips de IA reivindicam a maior parte da capacidade de ponta. Nas Américas, os incentivos do CHIPS Act atraem volumes limitados de drivers para o mercado interno, ilustrado pela construção de 165 bilhões de USD da TSMC no Arizona, que combina lógica com linhas de empacotamento avançado. A Europa consolida seu nicho por meio da demanda por displays automotivos: as montadoras continentais preferem fornecimento local para clusters ADAS de missão crítica, impulsionando casas de design de ICs de driver pequenas, mas estratégicas.
Panorama regulatório
O mercado de drivers de display é moldado pela política comercial, pela política industrial de semicondutores e pelos regimes de conformidade de produtos vinculados ao uso final. Em janeiro de 2026, os Estados Unidos emitiram uma proclamação da Seção 232 cobrindo importações de semicondutores, equipamentos de fabricação de semicondutores e produtos derivados, e comunicações relacionadas a importadores aumentaram a atenção sobre a exposição tarifária e a classificação alfandegária para cadeias de suprimento de chips. Na Europa, a Comissão Europeia propôs o Chips Act 2.0 (COM/2026/504) em 2026, reforçando a direção rumo à resiliência regional de semicondutores e à preparação para crises, o que afeta decisões sobre onde se localizam o design de drivers de display, o fornecimento de wafers e a capacidade de encapsulamento.
No lado do produto, displays automotivos e críticos para a segurança trazem barreiras mais altas por meio de expectativas de qualificação e segurança funcional, como AEC-Q100 e ISO 26262. Em fevereiro de 2026, a Arasan Chip Systems anunciou a certificação de segurança funcional ISO 26262 para sua IP MIPI D-PHY de ultrabaixo consumo de segunda geração, destacando como a IP de interface certificada e as evidências de conformidade influenciam cada vez mais o tempo até a conquista de projetos (design win) para drivers de display de grau automotivo. Normas de conformidade ambiental, incluindo RoHS/REACH, continuam a afetar as escolhas de materiais e embalagens para o fornecimento de CIs de drivers de display destinados à eletrônica de consumo e a dispositivos industriais.
Análise da cadeia de valor
A cadeia de valor de drivers de display começa com blocos de IP e design de CIs de sinal misto (DDIC, TDDI e funções relacionadas à temporização), passando então para a fabricação de wafers em fundições com opções de processo de alta tensão e otimizadas para displays. A partir daí, segue para a montagem e teste (notadamente COF/COG para painéis de moldura fina e flexíveis), seguida pela integração de módulos nos fabricantes de painéis e pela montagem de dispositivos por ODM/OEM. O mercado permanece predominantemente fabless, com dependência da capacidade de fundições especializadas de players como TSMC, UMC e PSMC, enquanto fabricantes de painéis e OEMs de sistemas moldam as especificações por meio de escolhas de interface, orçamentos de energia e ciclos de qualificação.
Os gargalos se concentram em torno da capacidade restrita para processos compatíveis com OLED e de alta tensão, longos prazos de entrega de máscaras e qualificação demorada por parte dos fabricantes de painéis. Esses fatores restringem a oferta durante transições de nó e rampas de novos formatos de produto. Em maio de 2026, a UMC apresentou uma plataforma de tecnologia FinFET de alta tensão embutida (eHV) de 14 nm validada na Fab 12A, indicando uma evolução de processo upstream que suporta maior largura de banda e menor consumo de energia para painéis de próxima geração. A construção de ecossistemas regionais também aparece na cadeia, por exemplo, com a Himax, a Tata Electronics e a PSMC se alinhando em torno de um ecossistema de produtos de display e detecção de IA de ultrabaixo consumo com base na Índia, o que amplia as opções de localização de design, validação e fabricação.
Cenário Competitivo
O mercado de display driver encontra-se em uma faixa de concentração intermediária. Os cinco maiores fornecedores controlam aproximadamente 65% da receita, o suficiente para manter a disciplina de preços, mas ainda suscetível a variações de participação quando novos nós de processo surgem. A Novatek mantém a liderança em drivers de TV e monitor, beneficiando-se de implantações pioneiras de controladores Mini LED. A Samsung Semiconductor aproveita a propriedade de processo vertical para levar drivers móveis de baixo consumo a 22 nm para a produção em massa. A Synaptics concentra-se em toque integrado e hápticos, dominando o espaço premium de notebooks.
Concorrentes chineses como Smart-Chip e Fitipower ganham volume em smartphones de entrada devido à área de die competitiva e à proximidade com os fabricantes de painéis. A unidade interna de design de driver da BOE, embora ainda abaixo da curva de custo dos incumbentes, sinaliza uma ameaça credível à medida que o rendimento melhora. As alianças superam as aquisições diretas: a Tata Electronics se aliou à Himax e à PSMC para canalizar capacidade de fábrica para a Índia voltada a futuros chips de driver e sensores de IA. A aquisição da VSI pela Microchip incorpora IP de link de alta velocidade ao seu portfólio automotivo, complementando as ofertas de cockpit.
As agendas de P&D se concentram na conversão para abaixo de 28 nm, algoritmos de escurecimento adaptativo para MicroLED e aumento da segurança funcional. Os depósitos de patentes mostram atividade elevada em detecção de conexão a quente no lado do painel e codificação de correção de erros, recursos críticos para casos de uso automotivo e de RV. Os fornecedores que conseguem combinar esses blocos avançados em um único die parecem prontos para ocupar slots premium mesmo com os fabricantes de painéis reduzindo seus gastos externos.
Líderes do Setor de Display Driver
Novatek Microelectronics Corp.
Synaptics Incorporated
Samsung Electronics Co., Ltd. (System LSI)
MediaTek Inc.
LX Semicon Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Display Driver
- Novatek Microelectronics Corp.
- Synaptics Incorporated
- Samsung Electronics Co., Ltd. (System LSI)
- Silicon Works Co., Ltd.
- MediaTek Inc.
- LX Semicon Co., Ltd.
- Magnachip Semiconductor Corp.
- Fitipower Integrated Technology Inc.
- Raydium Semiconductor Corp.
- Sitronix Technology Corp.
- Himax Technologies, Inc.
- FocalTech Systems Co., Ltd.
- Parade Technologies, Ltd.
- Solomon Systech Ltd.
- Pixelworks, Inc.
- Alpha and Omega Semiconductor Ltd.
- Chipone Technology (Beijing) Co., Ltd.
- Rockchip Electronics Co., Ltd.
- Ilitek (I-LITEK) Corp.
- Silan Microelectronics Co., Ltd.
- Apple Inc. (Internal Display Driver Group)
- BOE Varitronix Ltd.
- Shenzhen Goodix Technology Co., Ltd.
- Arm Technology (Display HW IP)
- Texas Instruments Incorporated

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde a inovação em painéis aumenta a complexidade dos drivers mais rapidamente do que os ciclos de LCD comoditizado e de smartphones legados. Monitores para jogos de alta taxa de atualização e stacks OLED avançados aumentam a necessidade de maior largura de banda, controle de energia mais rígido e algoritmos de compensação mais robustos em CIs de drivers e funções de temporização. Em julho de 2026, a ASUS anunciou monitores ROG Swift OLED usando a tecnologia Tandem RGB OLED com resolução 4K e operação de até 480 Hz (no modo FHD), reforçando a mudança para painéis de desempenho que exigem acionamento mais capaz, gerenciamento de energia e coordenação de interface.
Os roteiros de dispositivos flexíveis e dobráveis continuam abrindo espaço em branco para interconexões tolerantes a dobras, toque integrado e taxa de atualização variável otimizada para energia em formatos finos e mecanicamente estressados. Em julho de 2026, a Samsung apresentou a tecnologia de display dobrável Flex Titanium, usando filme e placa de liga de titânio para melhorar a durabilidade e reduzir a visibilidade da dobra, o que sustenta o investimento contínuo em dispositivos dobráveis premium que exigem designs de drivers e escolhas de encapsulamento especializados. No setor automotivo, a transição para cockpits com múltiplos displays e as expectativas de segurança funcional sustentam a demanda por CIs de drivers de grau automotivo com profundidade de qualificação, e programas de cadeia de suprimentos, incluindo o Chips Act 2.0 da UE e introduções de plataformas de fundição como a UMC eHV de 14 nm, criam aberturas para fornecedores capazes de garantir capacidade, certificar IP e co-desenvolver com os fabricantes de painéis.
Recent Industry Developments in Mercado de Display Driver
- Junho de 2026: a Synaptics apresentou a família DisplayLink DL-7xxx, expandindo seu portfólio de conectividade DisplayLink para casos de uso empresariais e de computação embarcada. O lançamento posiciona a Synaptics para combinar conectividade de display com recursos de maior valor usados em docks inteligentes e plataformas embarcadas, ampliando seus pontos de fixação além das funções tradicionais de interface de display.
- Junho de 2025: a Tata Electronics formou uma aliança estratégica com a Himax Technologies e a Powerchip Semiconductor Manufacturing Corporation (PSMC) para desenvolver um ecossistema de display e detecção de IA de ultrabaixo consumo com base na Índia. A colaboração apoia a diversificação da cadeia de suprimentos e cria um caminho para validação localizada e produção futura alinhada aos requisitos de CIs de drivers de próxima geração.
- Abril de 2025: a Applied Materials revelou um método de conversão de cor por pontos quânticos para MicroLED, com o objetivo de melhorar a luminância e a eficiência energética. O desenvolvimento do processo apoia uma comercialização mais amplo do MicroLED ao abordar a eficiência de conversão e a uniformidade, o que aumenta a demanda por recursos de controle de corrente mais precisos em CIs de drivers MicroLED.


Mercado de Display Driver Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
O mercado de drivers de display é definido como a receita gerada por circuitos integrados que acionam pixels, convertendo dados de imagem em sinais elétricos usados por displays de painel plano em dispositivos finais.
Exclusões de escopo: este dimensionamento exclui CIs de drivers de iluminação LED, controladores de temporização autônomos e CIs de gerenciamento de energia de uso geral que não são utilizados principalmente para acionamento de pixels.
Visão geral da segmentação
- Por Fator de Forma
- DDIC de Grande Área
- DDIC de Pequena e Média Área
- DDIC Flexível/Dobrável
- Por Tecnologia de Display
- LCD
- OLED
- MicroLED
- E-Paper
- Por Aplicação
- Televisão
- Smartphone
- Tablet
- Notebook PC
- Monitor Desktop
- Displays Automotivos
- Wearables
- Industrial e IHM
- Headsets de RA/RV
- Por Indústria de Uso Final
- Eletrônicos de Consumo
- Automotivo
- Industrial
- Saúde
- Aeroespacial e Defesa
- Por Geografia
- China
- Taiwan
- Coreia do Sul
- Américas
- Restante do Mundo
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para estabelecer o contexto de mercado e construir o primeiro conjunto de premissas para demanda e precificação. Fontes públicas úteis nesse sentido incluem divulgações comerciais e de embarques de semicondutores de grupos como WSTS, estatísticas de eletrônica e TIC de fontes como a OCDE e o Banco Mundial, e fluxos comerciais de fontes como o UN Comtrade. Para o lado dos displays, sinais de embarque e transições tecnológicas foram verificados usando fontes como publicações da SID, boletins comerciais governamentais e artigos revisados por pares sobre OLED e backplanes de LCD avançados.
Também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura da imprensa de boa reputação para entender o posicionamento de produtos e as restrições de fornecimento de CIs de acionamento de pixels. Quando as informações públicas são limitadas, foram usados dados de assinatura paga que cobrem finanças de empresas e um banco de dados de patentes para verificar cruzadamente roteiros de produtos e identificar fornecedores ativos. As fontes de pesquisa documental referenciadas acima são apenas ilustrativas, e fontes públicas e pagas adicionais foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentra em validar o que efetivamente é enviado ao mercado e como a precificação se move por nó e tipo de display, pois é nesse ponto que as fontes documentais podem ficar defasadas. Conversamos com uma combinação de fornecedores de componentes, participantes do ecossistema de módulos e especialistas voltados para OEMs, e então usamos as informações obtidas para confirmar os cronogramas de adoção de OLED, displays flexíveis e painéis de taxa de atualização mais alta nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 44% |
| Nível médio: 56% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Players menores: 15% | Gerentes: 53% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down que vincula a demanda de dispositivos e painéis à taxa de fixação de CIs de drivers de display por tecnologia de display, e então converte essa demanda em valor usando faixas de preço médio de venda. As entradas monitoradas incluem embarques de smartphones, TVs, monitores e displays veiculares, o mix entre LCD e OLED, a participação de painéis flexíveis e de alta taxa de atualização, e a contagem típica de drivers por painel para os principais formatos de produto. As premissas de precificação são orientadas por migrações de nó, níveis de integração como TDDI, e a pressão de preços esperada durante ciclos de excesso de oferta, sendo então verificadas com o feedback das entrevistas.
Verificações seletivas bottom-up são adicionadas para que os totais não se afastem da realidade. Essas verificações usam divisões amostradas de receita de fornecedores por linha de produto, feedback de canais sobre volumes de unidades e uma verificação de sanidade do ASP implícito multiplicado pelos embarques de unidades estimados para os principais grupos de dispositivos. Quando a divulgação direta não está disponível, as lacunas são tratadas por meio de faixas conservadoras. A previsão é feita usando análise de cenários apoiada por perspectivas de embarques de dispositivos e pelo momento de transição de tecnologia de display, sendo então refinada usando o consenso de especialistas sobre adições de capacidade de curto prazo e ciclos de conquista de projetos (design win).
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados comparando as unidades implícitas e as tendências de ASP com sinais independentes, como séries de embarques de dispositivos, mudanças no mix de painéis e pontos de inflexão tecnológica visíveis, como a penetração de OLED em smartphones premium. Quando surgem grandes variações por região ou tecnologia, revisamos as premissas e, quando necessário, entramos em contato novamente com as fontes para confirmar se se trata de uma questão de tempo, uma redução de preço ou uma incompatibilidade de escopo. Antes da aprovação final, o trabalho passa por uma revisão interna em múltiplas etapas para garantir que os cálculos, as conversões de moeda e o alinhamento de anos sejam consistentes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças abruptas na demanda, interrupções na oferta ou grandes expansões de capacidade. Imediatamente antes da entrega, um analista realiza uma revisão final para garantir que os indicadores públicos mais recentes e o feedback das entrevistas sejam refletidos nos números finais.
Tamanho do Mercado de Drivers de Display da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para drivers de display podem parecer diferentes mesmo quando o tema parece semelhante, porque os tipos de CI incluídos e a forma como o valor é reconhecido nem sempre estão alinhados. Diferenças quanto a se o número está vinculado à demanda de painéis, aos embarques de dispositivos ou às receitas na porta de fábrica também criam variações visíveis.
A principal lacuna vem de se CIs adjacentes são misturados na definição, como controladores de temporização, amplificadores VCOM ou componentes mais amplos de interface de display, onde a Mordor Intelligence contabiliza receita apenas para CIs dedicados ao acionamento de pixels vinculados a LCD, OLED, MicroLED e displays de painel plano relacionados. As lacunas de previsão também podem vir de como a velocidade de adoção do OLED é assumida, se os painéis flexíveis têm uma rampa mais rápida, e como a erosão de ASP é aplicada durante transições de nó e períodos de alto estoque.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,91 bilhões de USD (2025) | |
| Editora de Comércio A | 9,31 bilhões de USD (2025) | Utiliza uma captura de valor mais ampla, no estilo porta de fábrica, e parece incluir categorias adjacentes de receita de CIs voltados para displays, o que pode elevar os totais além de uma definição estritamente limitada a drivers. |
| Consultoria Global B | 9,85 bilhões de USD (2025) | Provavelmente aplica um escopo de produto mais amplo e uma mudança de mix mais otimista em direção a drivers OLED e integrados de maior preço, sem mostrar claramente as etapas de unidade para ASP por trás do total. |
Entre os três valores, a diferença é explicada principalmente por escolhas de escopo e de reconhecimento de valor, e não por uma divergência quanto ao fato de o mercado estar crescendo. Ao manter o dimensionamento vinculado a sinais observáveis de dispositivos e painéis, e depois testar sob pressão as premissas de ASP e taxa de fixação com entrevistas, o número resultante permanece rastreável e repetível para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de display driver?
O mercado de display driver atingiu USD 9,69 bilhões em 2026 e projeta-se que cresça de forma constante para USD 14,72 bilhões até 2031.
Qual região está crescendo mais rapidamente no mercado de display driver?
A Coreia do Sul registra o maior CAGR de 9,85% até 2031, impulsionada por grandes expansões de capacidade de OLED e fortes incentivos governamentais.
Por que os displays automotivos são importantes para os fornecedores de ICs de driver?
Os veículos agora dependem de múltiplas telas de alta resolução para painéis de instrumentos e infoentretenimento, impulsionando a demanda por ICs de driver automotivos a um CAGR de 15,25% e sustentando ASPs mais elevados.
Como a tecnologia MicroLED influencia o mercado de display driver?
Os painéis MicroLED exigem controle preciso de corrente e maior densidade de canais, criando novos fluxos de receita para fornecedores capazes de fornecer drivers avançados para metas de brilho de 20.000 nits.
Quais desafios os fornecedores de display driver enfrentam em nós avançados?
As fatias de fundição abaixo de 40 nm são escassas porque os chips de IA dominam a alocação de wafers, levando a restrições de fornecimento e reforçando a necessidade de parcerias estratégicas com fábricas.
A integração vertical dos fabricantes de painéis vai reduzir a demanda por ICs de driver de terceiros?
Sim, à medida que empresas como Samsung Display e BOE projetam drivers internamente, o conjunto endereçável para fornecedores externos diminui, levando os independentes a nichos especializados como segurança automotiva e óptica de RA.
Página atualizada pela última vez em:



