
Tamanho e Participação do Mercado de Servidores para Data Centers da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.79 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.13 % |
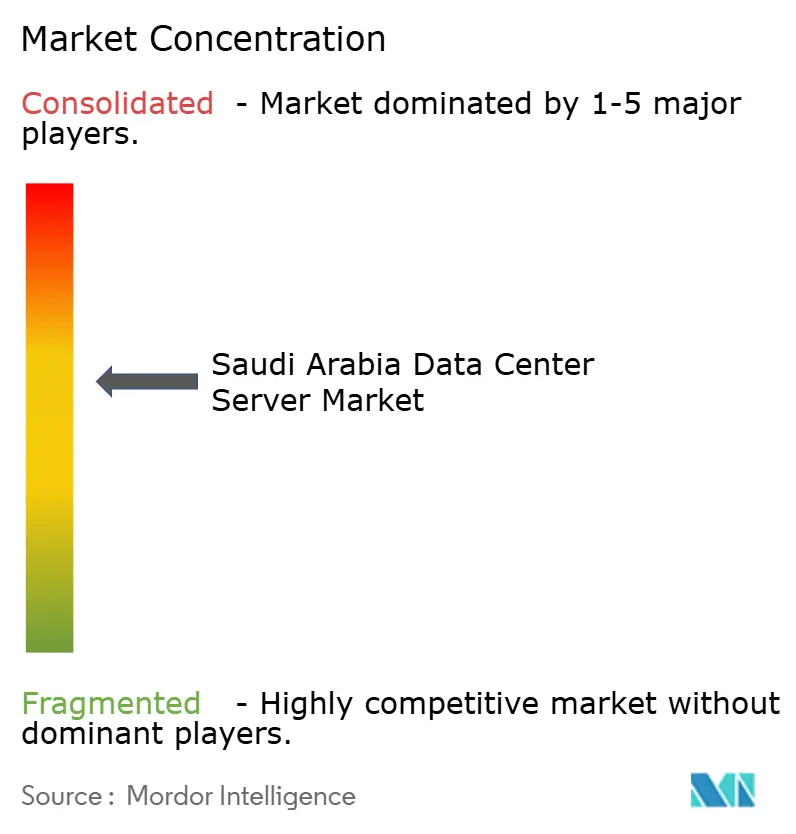
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores para Data Centers da Arábia Saudita por Mordor Intelligence
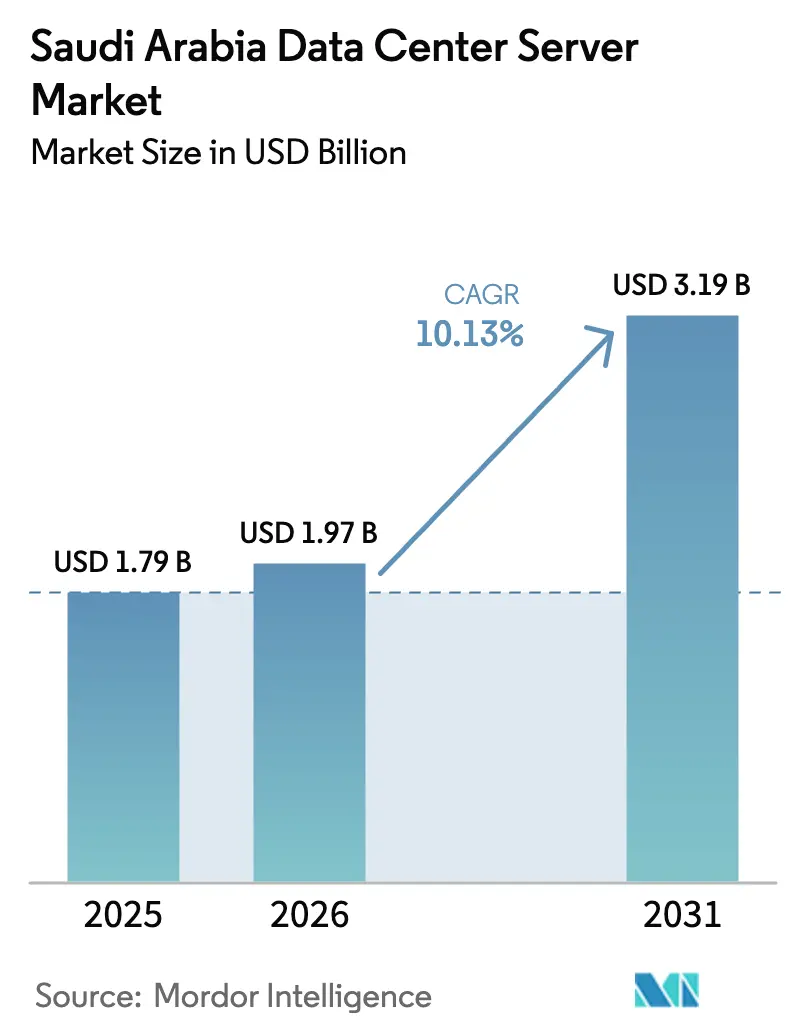
O tamanho do mercado de servidores para data centers da Arábia Saudita em 2026 é estimado em USD 1,97 bilhão, crescendo a partir do valor de 2025 de USD 1,79 bilhão, com projeções para 2031 mostrando USD 3,19 bilhões, crescendo a um CAGR de 10,13% no período 2026-2031. O crescimento sustentado está ancorado na Visão 2030, que posiciona o Reino como o hub digital do Golfo; regras obrigatórias de residência de dados e compromissos de capital hyperscale em larga escala continuam a acelerar a demanda por servidores implantados localmente. O aumento de projetos de IA, mandatos de nuvem soberana e incentivos de energia verde em Zonas Econômicas Especiais estão se combinando para remodelar os padrões de aquisição em direção a sistemas de alta densidade com resfriamento líquido. Operadores hyperscale que entraram no mercado apenas recentemente agora superam os gastos dos operadores tradicionais de data centers dominados por telecomunicações, deslocando a receita para plataformas de GPU em escala de rack. Enquanto isso, a escassez de talentos e as lacunas na cadeia de suprimentos para componentes avançados de resfriamento moderam a velocidade de implantação no curto prazo, mas não alteram a perspectiva de expansão de longo prazo do mercado de servidores para data centers da Arábia Saudita.
Principais Conclusões do Relatório
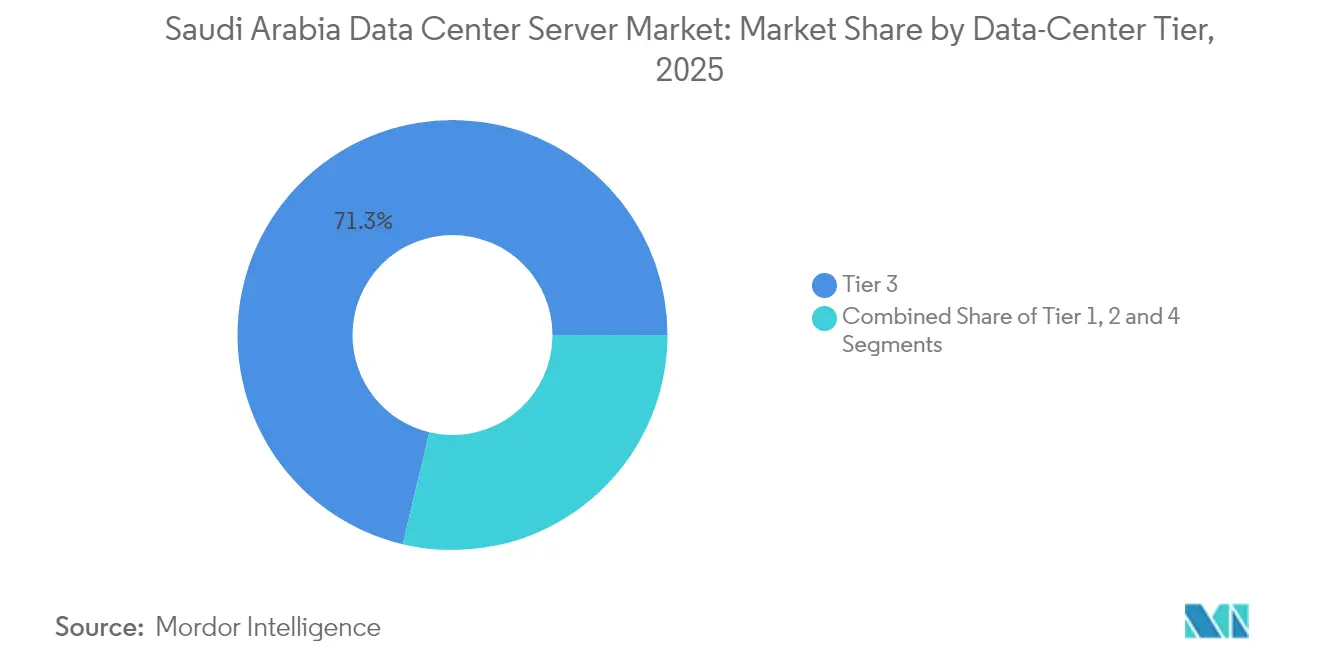
- Por nível de data center, as instalações de Nível 3 representaram 71,28% da participação do mercado de servidores para data centers da Arábia Saudita em 2025; o Nível 4 é o nível de crescimento mais rápido, avançando a um CAGR de 12,08%.
- Por fator de forma, os blades de meia altura representaram 62,74% do tamanho do mercado de servidores para data centers da Arábia Saudita em 2025, enquanto os servidores de quarto de altura e micro-blade estão crescendo a um CAGR de 10,36%.
- Por aplicação, as cargas de trabalho de IA/ML ocuparam 36,42% da receita do mercado em 2025; as cargas de trabalho de virtualização e nuvem privada apresentam o maior CAGR previsto de 10,56% até 2031.
- Por tipo de data center, as instalações de colocation lideraram com 53,62% de participação na receita em 2025, enquanto os provedores hyperscale devem expandir a um CAGR de 11,74% até 2031.
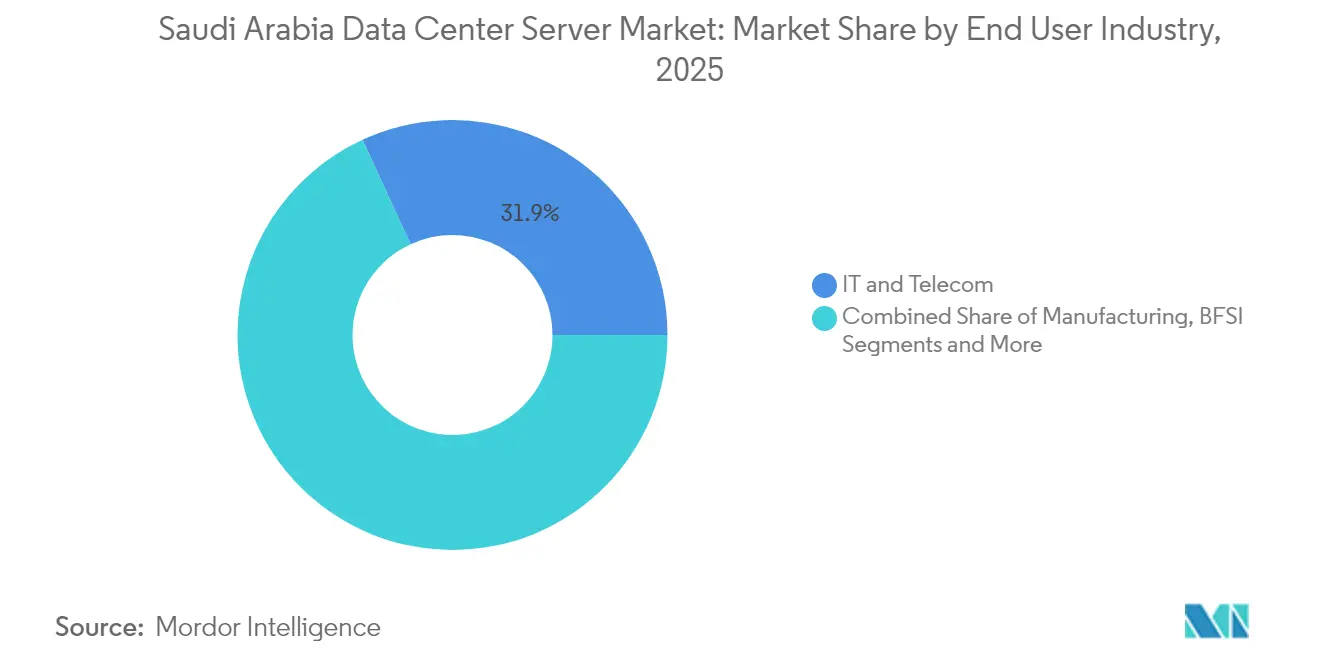
- Por setor de uso final, TI e telecomunicações mantiveram 31,88% de participação em 2025, enquanto as cargas de trabalho de manufatura e Indústria 4.0 devem crescer a um CAGR de 10,96%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Servidores para Data Centers da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~)% no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos investimentos de provedores de nuvem hyperscale | +2.8% | Nacional, concentrado em Riade, Jeddah, Dammam | Médio prazo (2-4 anos) |
| Transformação digital apoiada pelo governo (Visão 2030 e cidades inteligentes) | +2.1% | Nacional, com ganhos iniciais em NEOM, Projeto do Mar Vermelho | Longo prazo (≥ 4 anos) |
| Crescimento rápido no tráfego de 5G e IoT | +1.7% | Centros urbanos, expandindo para áreas rurais | Curto prazo (≤ 2 anos) |
| Demanda crescente por cargas de trabalho de IA/ML e HPC | +2.4% | Nacional, com concentração nos corredores tecnológicos de Riade | Médio prazo (2-4 anos) |
| Regulamentações obrigatórias de residência local de dados | +1.8% | Nacional, particularmente nos setores governamental e BFSI | Curto prazo (≤ 2 anos) |
| Incentivos de preços de energia verde em Zonas Econômicas Especiais | +0.9% | Zonas Econômicas Especiais, NEOM, cidades industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Investimentos de Provedores de Nuvem Hyperscale
Os compromissos hyperscale redesenharam o mapa de capital do mercado de servidores para data centers da Arábia Saudita. A AWS alocou USD 5,3 bilhões para novas zonas de nuvem, a Microsoft fez parceria com a Aramco Digital em nuvens específicas para o setor, e o Google Cloud firmou parcerias locais que exigem clusters de GPU com resfriamento líquido em escala de rack.[1]Armada,"Aramco, Armada e Microsoft Colaboram para Implantar a Primeira Nuvem Distribuída Industrial do Mundo," armada.aiEssas implantações favorecem arquiteturas de micro-blade e quarto de altura para maximizar a densidade de computação e reduzir os watts por teraflop. Os modelos de recuperação de custos centram-se em economias de escala, pressionando as margens dos fornecedores legados mesmo com o aumento geral da demanda por unidades. A entrada competitiva de múltiplas plataformas globais está, portanto, simultaneamente ampliando e comoditizando o fornecimento de hardware.
Transformação Digital Apoiada pelo Governo (Visão 2030 e Cidades Inteligentes)
A Visão 2030 incorpora infraestrutura digital em todos os megaprojetos, desde a fábrica de IA com emissão líquida zero de USD 5 bilhões da NEOM até as diretrizes nacionais de prioridade à nuvem. A Autoridade Saudita de Dados e IA aplica regras de soberania de dados que garantem demanda doméstica constante por servidores. Nós de borda posicionados ao longo dos corredores de tráfego inteligente de Riade e Jeddah processam fluxos de câmeras de alto volume e análises de segurança pública, enquanto 100.000 cidadãos nacionais estão matriculados em programas de capacitação em TIC financiados pelo governo para atender às novas instalações. Como resultado, o mercado de servidores para data centers da Arábia Saudita agora prioriza designs resistentes para borda e alimentados por energia renovável, capazes de operar em climas desérticos sem comprometer a densidade de computação. A parceria da NEOM com a DataVolt para uma fábrica de IA de USD 5 bilhões exemplifica como os megaprojetos estão criando demanda por configurações de servidores especializados que integram sistemas de energia renovável com clusters de computação de alto desempenho. [2]NEOM,' DataVolt e NEOM para desenvolver a primeira fábrica de IA com emissão líquida zero da região." neom.com
Crescimento Rápido no Tráfego de 5G e IoT
Os operadores de telecomunicações implantam micro-blades robustecidos para suportar telemetria de veículos autônomos, automação industrial e serviços de AR/VR que exigem latência inferior a 20 ms. As plantas de manufatura que utilizam a Indústria 4.0 produzem inundações de sensores que devem ser processadas localmente para manutenção preditiva. O mercado de servidores para data centers da Arábia Saudita, portanto, registra demanda crescente por unidades de pequeno porte e alto número de núcleos, capazes de operar em ambientes não tradicionais de salas de data center.
Demanda Crescente por Cargas de Trabalho de IA/ML e HPC
Os gastos soberanos em IA moldam as configurações de servidores em todo o Reino. A HUMAIN adquiriu 18.000 GPUs NVIDIA Blackwell, enquanto o supercomputador Dammam-7 da Aramco entrega 55,4 petaflops para simulação de reservatórios. Novas iniciativas de LLM em árabe exigem clusters em escala de petabytes equipados com resfriamento líquido direto. A IA para saúde em imagens e a IA para BFSI em detecção de fraudes intensificam a necessidade de servidores com alta densidade de GPU e latência ultrabaixa. O mercado de servidores para data centers da Arábia Saudita está, consequentemente, se inclinando para racks com alto consumo de energia e ricos em aceleradores, que exigem atualizações elétricas e de resfriamento em toda a instalação.
Análise de Impacto das Restrições*
| Restrição | Impacto (~)% no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número crescente de violações de segurança de dados | -0.8% | Nacional, afetando particularmente os setores governamental e BFSI | Curto prazo (≤ 2 anos) |
| Alto CAPEX para hardware de servidor de próxima geração | -1.2% | Nacional, com maior impacto nas implantações de PMEs | Médio prazo (2-4 anos) |
| Escassez de talentos bilíngues (árabe/inglês) em data centers | -0.9% | Nacional, aguda em funções especializadas de IA e HPC | Longo prazo (≥ 4 anos) |
| Atrasos na cadeia de suprimentos para componentes de resfriamento líquido | -0.7% | Nacional, afetando implantações hyperscale e focadas em IA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Violações de Segurança de Dados
O aumento de incidentes cibernéticos leva a Autoridade Monetária da Arábia Saudita a exigir módulos de segurança em nível de hardware e unidades criptografadas. A conformidade acrescenta 15–20% ao custo dos materiais do servidor e prolonga os ciclos de aquisição porque apenas um punhado de fornecedores globais atende aos limites de certificação EAL4+.[3]Autoridade Monetária da Arábia Saudita,"Estrutura de Segurança Cibernética da Autoridade Monetária da Arábia Saudita," sama.govAs configurações com isolamento total exigidas para infraestrutura nacional crítica aumentam ainda mais os desembolsos de capital, pois clusters redundantes são provisionados para manter o isolamento.
Alto CAPEX para Hardware de Servidor de Próxima Geração
Os nós acelerados por GPU custam até 5 vezes mais do que os servidores x86 legados. Quando combinados com gastos adicionais de 25–30% para resfriamento líquido e distribuição de energia de alta densidade, muitas empresas — especialmente PMEs — atrasam os ciclos de atualização. A diferença de preços leva algumas empresas a optarem pela nuvem pública baseada em OPEX, moderando a demanda direta por hardware e afetando a inclinação da curva de crescimento do mercado de servidores para data centers da Arábia Saudita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Data Center: Cargas de Trabalho de Missão Crítica Impulsionam a Adoção do Nível 4
As instalações de Nível 3 capturaram 71,28% das remessas de 2025, conferindo ao tamanho do mercado de servidores para data centers da Arábia Saudita um perfil dominante de nível intermediário. As empresas valorizam a manutenibilidade simultânea sem o custo adicional da tolerância total a falhas. No entanto, os racks de Nível 4, essenciais para pipelines de treinamento de IA e transações de alto valor, estão crescendo 12,08% ao ano. A política governamental que exige 99,995% de disponibilidade para serviços nacionais de IA acelera essa mudança. Ao longo do período de previsão, espera-se que os clusters de Nível 4 dentro de campi hyperscale e data centers financeiros corroam a participação do Nível 3 à medida que os acordos de nível de serviço se tornam mais rigorosos.
A migração contínua para longe do Nível 1 e do Nível 2 é evidente: as cargas de trabalho legadas de hospedagem web estão sendo migradas para salas de Nível 3 multilocatárias, enquanto os ambientes de desenvolvimento e teste de baixo risco são cada vez mais provisionados na nuvem pública. O setor de servidores para data centers da Arábia Saudita, portanto, presta mais atenção ao futuro dos designs de Nível 4 com circuitos de água reciclada e sistemas de UPS interativos com a rede que se alinham com os mandatos de emissão líquida zero.


Por Fator de Forma: Micro-Blades Ganham Espaço em Implantações de Borda
Os blades de meia altura representaram 62,74% da receita em 2025, destacando sua versatilidade em cargas empresariais mistas. No entanto, os nós de quarto de altura e micro-blade devem crescer a um CAGR de 10,36% à medida que operadores de telecomunicações e integradores de cidades inteligentes implantam computação na borda. Esses blades menores encurtam a distância entre o sensor e a inferência, crucial para análises de tráfego e controles industriais. O tamanho do mercado de servidores para data centers da Arábia Saudita para micro-blades de classe borda deve, portanto, crescer junto com a densificação do 5G.
A parceria da Supermicro em escala de rack com a DataVolt combina resfriamento líquido em nível de chassi com racks de 100 kW, ilustrando como a evolução do fator de forma se alinha com a inovação em gestão térmica. Os blades de altura total permanecem relevantes para tarefas de desempenho máximo em servidor único, mas são um nicho em comparação com os designs de micro-blade otimizados para densidade.
Por Aplicação/Carga de Trabalho: IA/ML Lidera Apesar do Crescimento da Virtualização
As cargas de trabalho de IA/ML já representam 36,42% da computação implantada em 2025. Essa participação deve persistir até 2031 porque as fábricas soberanas de IA e a pesquisa em modelos de linguagem consomem clusters de GPU com múltiplos nós. Em paralelo, as cargas de trabalho de virtualização e nuvem privada se expandem a um CAGR de 10,56% à medida que empresas de médio porte modernizam a infraestrutura, aproveitando a abstração para aumentar a utilização. Essa dinâmica dual sustenta a demanda estável tanto em SKUs ricos em aceleradores quanto em SKUs centrados em CPU, diversificando ainda mais o mercado de servidores para data centers da Arábia Saudita.
A computação de alto desempenho (HPC) permanece concentrada no setor de energia e na academia, enquanto os nós de arquivamento com grande capacidade de armazenamento crescem para satisfazer as regras regulatórias de retenção.

Por Tipo de Data Center: Provedores Hyperscale Desafiam a Dominância do Colocation
O colocation detinha 53,62% de participação em 2025, beneficiando empresas que desejam controle sem construir sites proprietários. No entanto, as instalações hyperscale estão crescendo a um CAGR de 11,74% à medida que as nuvens globais implantam regiões específicas para o Reino, absorvendo a maior parte dos pedidos de GPU de próxima geração. Essa evolução eleva diretamente a participação do mercado de servidores para data centers da Arábia Saudita para fornecedores de caixas brancas no estilo ODM que atendem às especificações de nuvem.
Os micro data centers empresariais e de borda permanecem um nicho, mas são estrategicamente importantes onde a latência ou a soberania proíbe a infraestrutura compartilhada. As telecomunicações agora reposicionam seus grandes halls como hubs neutros de operadoras, agrupando serviços gerenciados de nuvem e interconexão para resistir à expansão hyperscale.
Por Setor de Uso Final: Manufatura Emerge como Líder de Crescimento
As organizações de TI e telecomunicações ainda ocupam 31,88% das remessas de 2025, mas as cargas de trabalho de manufatura e Indústria 4.0 aceleram a um CAGR de 10,96% à medida que a Aramco e a NEOM incorporam manutenção preditiva, robótica e IA de controle de qualidade. Essas implantações exigem latência determinística e design robusto, levando SKUs de servidores especializados para os pisos de fábrica. O setor de servidores para data centers da Arábia Saudita, assim, ganha uma base de demanda diversificada, menos dependente de ciclos puros de atualização de TI.
A adoção pelo BFSI se beneficia das regulamentações de open banking e trilhos de pagamento mais rápidos, estimulando clusters de detecção de fraudes habilitados por GPU. A digitalização da saúde adiciona aceleradores específicos para imagens, enquanto o governo e a defesa priorizam nós soberanos robustecidos com hardware dedicado de gerenciamento de chaves.
Análise Geográfica
Riade ancora a maior parte das remessas nacionais de racks de servidores, abrigando data centers ministeriais, sedes fiscais e a maioria das zonas de nuvem hyperscale. Jeddah aproveita os cabos submarinos internacionais e a demanda impulsionada pela logística que se estende para projetos de cidades inteligentes de hospitalidade e apoio à peregrinação. Dammam e a Província Oriental representam o coração industrial, onde clusters de HPC petroquímico e energético executam simuladores de modelagem de subsuperfície e otimização de refinarias.
A NEOM introduz um polo de crescimento ao norte com sua fábrica de IA DataVolt de USD 5 bilhões. Uma vez operacional, essa planta por si só elevará materialmente o tamanho do mercado de servidores para data centers da Arábia Saudita, particularmente para módulos de GPU com resfriamento líquido alimentados por energias renováveis no local. Cidades secundárias como Al-Khobar, Taif e Medina começam a adotar mini-hubs à medida que as políticas de digitalização se expandem, embora a participação permaneça limitada pela redundância de energia e pelos pools de talentos restritos.
A distribuição regional está, portanto, evoluindo de uma topologia centrada em Riade para uma rede de múltiplos hubs que se alinha com os pontos de aterrissagem de cabos submarinos, corredores industriais e clusters de cidades inteligentes. Essa dispersão cria novas oportunidades de nós de borda, estendendo o mercado de servidores para data centers da Arábia Saudita para localidades não tradicionais.
Panorama regulatório
A Arábia Saudita regula as operações de data centers e computação em nuvem por meio de uma estrutura multi-órgão que molda a aquisição de servidores no país. A Comunicações, Espaço e Comissão de Tecnologia (CST) aplica os Regulamentos de Serviços de Data Center (em vigor desde 1º de janeiro de 2024) e opera um regime de registro de provedores com quatro categorias (Qualificado, Limitado, Padrão e Avançado). Os registros têm validade de três anos, com disposições de renovação e sem taxas, e incluem requisitos como gestão energética e planejamento de sustentabilidade. Os requisitos de governança de dados são reforçados pela Saudi Data and AI Authority (SDAIA) sob a Lei de Proteção de Dados Pessoais (PDPL), enquanto a National Cybersecurity Authority (NCA) define controles de cibersegurança para a nuvem, elevando as expectativas de conformidade para cargas de trabalho soberanas e regulamentadas que devem permanecer hospedadas localmente.
Além das regras de TIC, os grandes empreendimentos de data centers estão cada vez mais coordenados com o planejamento nacional de energia e infraestrutura por meio de entidades como o Ministério da Energia e a Saudi Electricity Regulatory Authority (SERA). Essa coordenação aumenta a importância da disponibilidade de energia, eficiência e documentação de sustentabilidade nas decisões de local e equipamento. Juntos, os regimes de licenciamento e controle impulsionam os operadores para configurações de hardware compatíveis e auditáveis, incluindo módulos de segurança e armazenamento criptografado onde exigido pelas políticas setoriais, e sustentam a demanda por sistemas de alta densidade que atendam às necessidades de desempenho dentro de restrições mais rígidas de energia e de relatórios.
Cenário Competitivo
O mercado de servidores para data centers da Arábia Saudita apresenta concentração moderada. Os fornecedores chineses Huawei e Inspur desafiam os incumbentes com plataformas verticalmente integradas e competitivas em preço. Os fornecedores ODM — Supermicro, Quanta e Wiwynn — expandem-se rapidamente ao atender SKUs personalizados para hyperscale, muitas vezes contornando os distribuidores tradicionais.
A estratégia está se inclinando para a verticalização; os fornecedores desenvolvem gabinetes específicos para o setor de energia certificados para zonas perigosas, ou blades de grau fintech com raízes de confiança em hardware. O pedido de USD 20 bilhões da DataVolt para os sistemas de GPU em escala de rack da Supermicro exemplifica essa mudança, dando origem a integradores de sistemas com sede local capazes de conectar cadeias de suprimentos globais com conhecimento de conformidade. Enquanto isso, a escassez de engenheiros bilíngues impulsiona academias conjuntas entre fornecedores e universidades para garantir o ingresso de talentos futuros.
A incerteza regulatória em torno da futura Lei Global do Hub de IA pode alterar as regras competitivas ao permitir "embaixadas de dados" que operam sob jurisdição estrangeira. Os fornecedores capazes de garantir enclaves soberanos sem contrariar a lei de residência garantirão um posicionamento diferenciado no mercado de servidores para data centers da Arábia Saudita.
________________________________________
Líderes do Setor de Servidores para Data Centers da Arábia Saudita
Dell Technologies
Hewlett Packard Enterprise
IBM Corporation
Lenovo Group Ltd
Cisco Systems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a expansão de computação otimizada para IA e com capacidade soberana dentro da Arábia Saudita, apoiada por programas nacionais nomeados e metas de capacidade. O MCIT e a SDAIA comunicaram uma meta nacional de 1,5 GW de capacidade de data center até 2030, com mais de 60 data centers operacionais até 2026, investimentos totais superiores a 16 bilhões de SAR, e carga de TI operacional alcançando 440 MW em 2025 (em comparação com 68 MW em 2021). Conforme os campi passam de capacidade estrutural para salas equipadas, a demanda por servidores se concentra em racks com alta densidade de GPU, plataformas compatíveis com refrigeração líquida e configurações seguras alinhadas às obrigações de provedores da CST, à governança da PDPL e aos controles de nuvem da NCA, especialmente para cargas de trabalho do setor público e iniciativas de IA soberana como a HUMAIN.
Uma segunda oportunidade é a localização de infraestrutura e os modelos de implantação que reduzem os prazos de entrega e o atrito de conformidade para operadores que expandem além dos hubs principais. As evidências apontam para adições rápidas de capacidade e diversificação em Riade (empresarial e governamental), Jidá (portal de cabo do Mar Vermelho) e na Província Oriental (demanda industrial e conectividade do Golfo). Essa combinação sustenta a demanda por plataformas de servidores padronizadas que podem ser qualificadas em vários locais e níveis, além de nós de borda para cargas de trabalho de cidades inteligentes e industriais. A combinação das categorias de registro da CST, requisitos de gestão energética e planejamento de sustentabilidade cria espaço para fornecedores e integradores que agrupam configurações de servidores compatíveis com design térmico e de energia, particularmente onde componentes de refrigeração líquida e talento especializado permanecem como restrições.
Desenvolvimentos recentes do setor
- Julho de 2026: A Quantum Switch Tamasuk (QST) assinou um acordo de princípios comerciais com o MCIT para desenvolver e operar 300MW de capacidade de data center até 2026. A iniciativa expande a capacidade em linha com as ambições digitais sauditas e sinaliza apoio governamental para implantações hyperscale.
- Julho de 2026: A Saudi Telecom Company (STC) e a Humain assinaram um Memorando de Entendimento por meio da Center3 para formar uma joint venture de data center com meta de 1GW de capacidade (inicial de 250MW). A colaboração acelera a implantação de cargas de trabalho hyperscale e de IA no país e aproveita parcerias locais e internacionais para escalar a capacidade rapidamente.
- Junho de 2026: A MagnAI (Magna AI) e a Emaar Executive Company assinaram uma colaboração estratégica para planejar, desenvolver e entregar data centers de IA soberana e infraestrutura de AI Factory. A aliança fortalece a presença de computação de IA soberana e as capacidades localizadas de residência de dados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos servidores implantados em data centers localizados na Arábia Saudita, incluindo novas instalações e compras de renovação em instalações lideradas por operadores e por empresas. Os valores são contabilizados no nível de equipamento em USD.
Exclusões de escopo: excluímos itens de construção e acabamento de data centers (energia, refrigeração, racks, obras de construção), bem como software e serviços gerenciados que possam estar agrupados em gastos mais amplos de data center.
Visão geral da segmentação
- Por Nível de Data Center
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Fator de Forma
- Blades de Meia Altura
- Blades de Altura Total
- Blades de Quarto de Altura / Micro-blades
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial/Aprendizado de Máquina e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
- Por Tipo de Data Center
- Provedores Hyperscale/Serviços de Nuvem
- Instalações de Colocation
- Empresarial e Borda
- Por Setor de Uso Final
- BFSI
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura e Indústria 4.0
- Energia e Utilidades
- Governo e Defesa
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a base factual dos sinais de oferta, demanda e investimento que impulsionam a compra de servidores na Arábia Saudita. Revisamos fontes públicas e oficiais, como publicações da Communications, Space and Technology Commission, indicadores do Saudi Central Bank, divulgações da General Authority for Statistics, resultados de busca de patentes da Saudi Authority for Intellectual Property e estatísticas de conectividade da ITU, para entender a adoção digital e a atividade de construção de infraestrutura.
O modelo é então fundamentado com sinais de operadores e fornecedores provenientes de relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa, mídia de negócios confiável e avisos de aquisição, quando disponíveis. Para refinar as premissas sobre o momento de embarque e as faixas de preços, também usamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bancos de dados de patentes e visões seletivas em nível de embarque de importação e exportação. As fontes documentais aqui listadas são ilustrativas, e verificamos referências públicas adicionais para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em esclarecer como os operadores de data centers e grandes compradores planejam pedidos de servidores, e quais mudanças nas configurações estão ocorrendo (mix de CPU versus GPU, intensidade de memória e anexação de armazenamento). Conversamos com uma mistura de operadores de data centers, integradores de sistemas, distribuidores e líderes de TI empresarial nos principais hubs sauditas para validar os fatores de demanda, as estruturas típicas de negócios e os ciclos de renovação realistas, e então revisamos as premissas mais sensíveis quando surgem lacunas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 14% |
| Nível médio: 59% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 14% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual as adições de capacidade de data center e as expectativas de carga de TI em operação são traduzidas em demanda por servidores, e depois convertidas em USD usando preços realistas no nível de configuração. Para manter os cálculos rastreáveis, os insumos incluem capacidade de data center anunciada e em construção, densidades típicas de rack, intensidade de virtualização, a participação de nós de computação de alto desempenho, ciclos médios de substituição e prazos de entrega orientados por importação que podem deslocar compras entre os anos.
Esses resultados são então corroborados com aproximações seletivas de baixo para cima, como a consolidação de um conjunto amostrado de embarques de canais, fluxos de negócios de integração de sistemas e verificações de volume por tempo de ASP, por fator de forma. Quando determinados níveis ou aplicações carecem de indicadores públicos claros, as lacunas são tratadas usando faixas limitadas obtidas em entrevistas e, em seguida, testadas em relação a restrições de capacidade e utilização. A previsão é feita usando análise de cenários apoiada por uma visão multivariada simples, na qual o pipeline de capacidade, o ritmo de adoção da nuvem e a intensidade de computação relacionada à IA são os principais fatores acordados com os respondentes do setor.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre múltiplos sinais, e os valores discrepantes são investigados antes da aprovação final. Comparamos as contagens e valores implícitos de servidores com verificações independentes, como adições de capacidade, padrões de tempo de aquisição e mudanças típicas de configuração, e então executamos verificações de variância entre os anos para identificar erros de preço ou mix.
Uma revisão em múltiplas etapas é concluída internamente, e novos contatos são acionados quando as premissas ultrapassam as faixas de entrevista acordadas ou quando um anúncio relevante altera o cronograma de implantação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes concessões de capacidade, mudanças políticas ou restrições de fornecimento alteram significativamente as perspectivas. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de servidores de data center da Arábia Saudita em comparação com outras estimativas publicadas
Os valores de mercado publicados para servidores de data center da Arábia Saudita podem parecer muito diferentes porque o termo é definido de forma diferente entre as fontes, e porque as premissas de preço e tempo mudam rapidamente durante um ciclo de construção de infraestrutura. As diferenças geralmente vêm do que está incluído na cesta de equipamentos, de como os pedidos hyperscale são tratados e de se os valores são capturados no estágio de embarque, instalação ou compromisso contratual.
Um fator comum de discrepância neste mercado é misturar os gastos com servidores com os gastos totais de construção do data center, o que adiciona energia e refrigeração e pode inflar os totais. Outro fator é se os sistemas com uso intensivo de aceleradores são precificados usando configurações atuais de ponta ou calculados por média usando preços de renovação empresarial legada, o que pode subestimar o valor nos anos de expansão. A dispersão também aumenta quando as estimativas não são reverificadas após grandes mudanças em concessões de capacidade, razão pela qual nosso dimensionamento mantém explícita a cesta apenas de servidores e o momento das implantações antes de fixar o número final. Essa escolha de modelagem é usada na abordagem da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,79 bilhão de USD (2025) | |
| Publicação Setorial A | 1,33 bilhão de USD (2024) | Usa um contexto de mercado de data center mais amplo e, em seguida, aplica uma participação assumida de infraestrutura de TI, o que pode diluir o valor dos servidores em anos em que as configurações de ponta aumentam. |
| Resumo Setorial B | 3,90 bilhões de USD (2030) | Acompanha o investimento total do mercado de data centers até 2030, o que combina equipamentos de TI com capex de instalações e, portanto, não isola os gastos apenas com servidores. |
Analisando a tabela, a principal conclusão é que os números variam dependendo se a estimativa é apenas de servidores, apenas de infraestrutura de TI, ou de investimento total em data centers, e de se a precificação reflete mixes de computação mais recentes. Ao ancorar a demanda à capacidade e ao momento de implantação, e depois submeter a preços e ciclos de renovação a testes de estresse com feedback de entrevistas, a estimativa final permanece repetível e mais fácil de reconciliar com o comportamento real de aquisição.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de servidores para data centers da Arábia Saudita?
O mercado é avaliado em USD 1,97 bilhão em 2026 e deve atingir USD 3,19 bilhões até 2031.
Qual segmento de carga de trabalho de servidor detém a maior participação?
As cargas de trabalho de IA/ML lideram com 36,42% da receita de 2025, impulsionadas por iniciativas soberanas de IA e grandes implantações de GPU.
Qual nível de data center está se expandindo mais rapidamente?
As instalações de Nível 4 apresentam o maior crescimento, avançando a um CAGR de 12,08% até 2031, à medida que a tolerância a falhas se torna crítica.
Por que os servidores micro-blade estão ganhando popularidade na Arábia Saudita?
A computação de borda para 5G, aplicações de cidades inteligentes e IoT industrial exige fatores de forma compactos e de alta densidade que os micro-blades fornecem.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Data Center Hyperscale da Arábia Saudita Sites hiperescala da Arábia Saudita, divididos por tipo de instalação, componente e tier.
- Mercado de Armazenamento de Data Centers da Arábia Saudita Procura por armazenamento em toda a Arábia Saudita, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Refrigeração de Data Center da Arábia Saudita Procura por refrigeração em toda a Arábia Saudita, abrangendo tecnologia de refrigeração, tipo e setor de utilizador final.
- Mercado de Segurança Física de Data Center da Arábia Saudita Demanda por segurança física na Arábia Saudita, abrangendo tipo de solução e tipo de serviço.
- Mercado de Data Centers de Inteligência Artificial (IA) na Arábia Saudita Instalações de IA da Arábia Saudita, divididas por tipo de instalação, componente e tier.
- Mercado de Processadores para Data Center da Arábia Saudita Procura por processadores em toda a Arábia Saudita, abrangendo tipo de processador, aplicação e arquitetura.
- Mercado de Racks de Data Center de Singapura Racks em Singapura, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Construção de Data Centers da Arábia Saudita Construção da Arábia Saudita, dividida por tier.



