
Tamaño y Participación del Mercado de Servidores para Centros de Datos de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
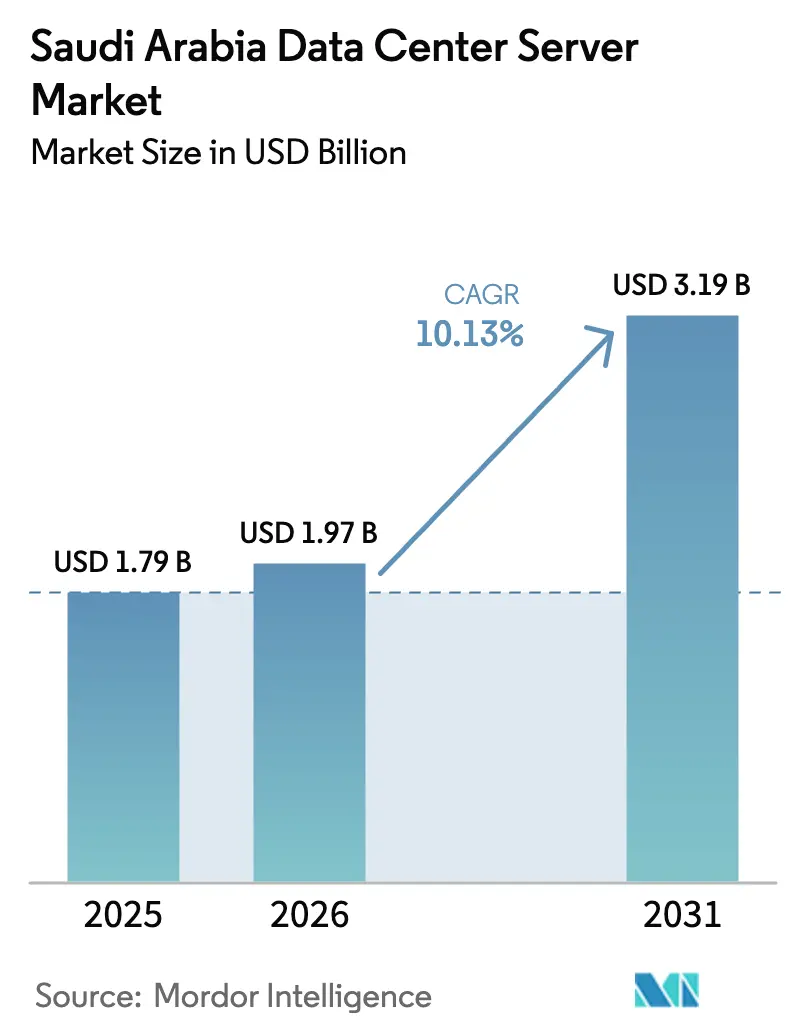
| Tamaño del mercado en el año base (2025) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.13 % |
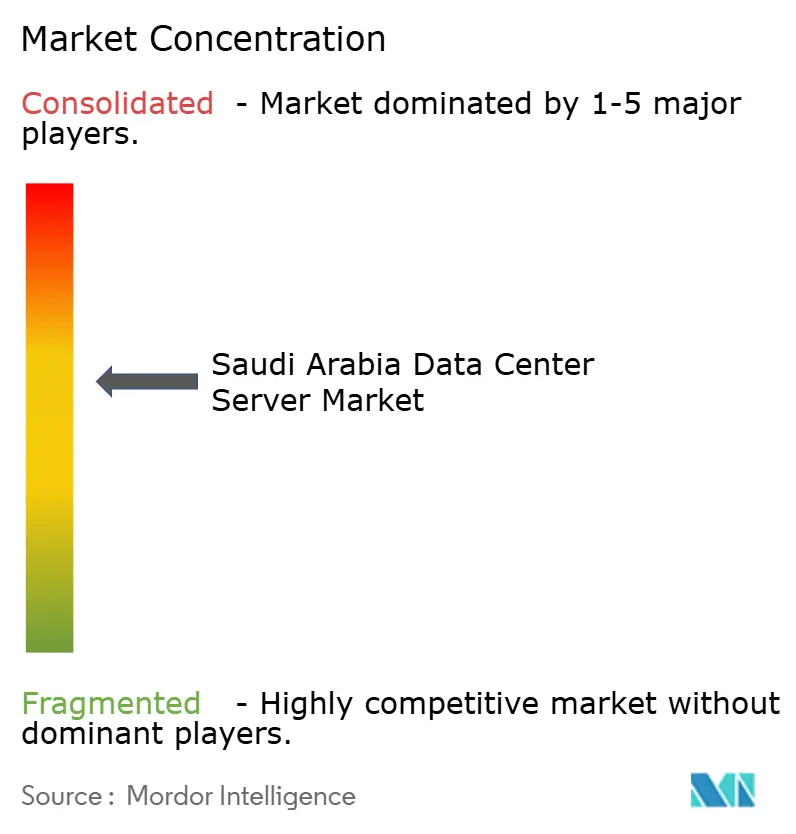
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores para Centros de Datos de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de servidores para centros de datos de Arabia Saudita en 2026 se estima en USD 1,97 mil millones, creciendo desde el valor de 2025 de USD 1,79 mil millones, con proyecciones para 2031 que muestran USD 3,19 mil millones, creciendo a una CAGR del 10,13% durante 2026-2031. El crecimiento sostenido está anclado en la Visión 2030, que posiciona al Reino como el centro digital del Golfo; las normas obligatorias de residencia de datos y los grandes compromisos de capital hiperescala continúan acelerando la demanda de servidores desplegados localmente. Los crecientes proyectos de IA, los mandatos de nube soberana y los incentivos de energía verde en las Zonas Económicas Especiales se combinan para remodelar los patrones de adquisición hacia sistemas de alta densidad con refrigeración líquida. Los operadores hiperescala que ingresaron al mercado recientemente superan en gasto a los operadores tradicionales de centros de datos dominados por las telecomunicaciones, desplazando los ingresos hacia plataformas GPU a escala de bastidor. Mientras tanto, la escasez de talento y las brechas en la cadena de suministro para componentes de refrigeración avanzada moderan la velocidad de despliegue a corto plazo, pero no alteran las perspectivas de expansión a largo plazo del mercado de servidores para centros de datos de Arabia Saudita.
Conclusiones Clave del Informe
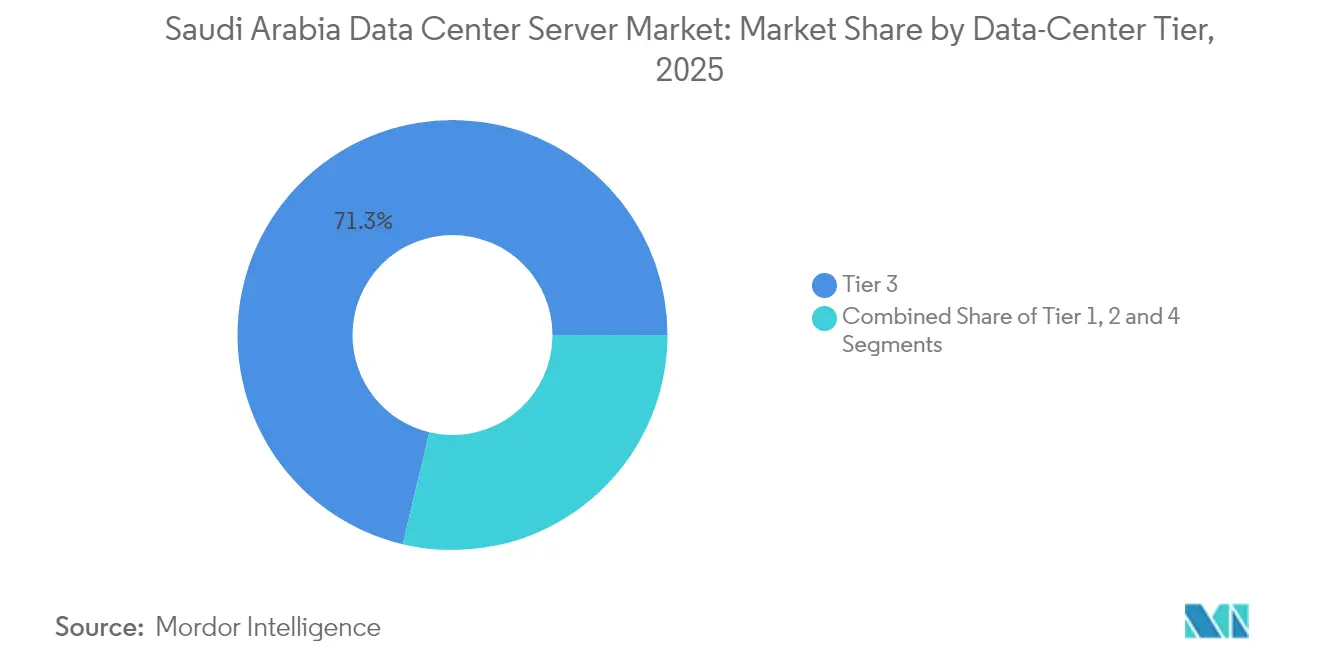
- Por nivel de centro de datos, las instalaciones de Nivel 3 representaron el 71,28% de la participación del mercado de servidores para centros de datos de Arabia Saudita en 2025; el Nivel 4 es el nivel de más rápido crecimiento, avanzando a una CAGR del 12,08%.
- Por factor de forma, los blades de media altura representaron el 62,74% del tamaño del mercado de servidores para centros de datos de Arabia Saudita en 2025, mientras que los servidores de cuarto de altura y micro-blade crecen a una CAGR del 10,36%.
- Por aplicación, las cargas de trabajo de IA/ML ocuparon el 36,42% de los ingresos del mercado en 2025; las cargas de trabajo de virtualización y nube privada muestran la CAGR de pronóstico más alta del 10,56% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación lideraron con una participación de ingresos del 53,62% en 2025, mientras que se proyecta que los proveedores hiperescala se expandan a una CAGR del 11,74% hasta 2031.
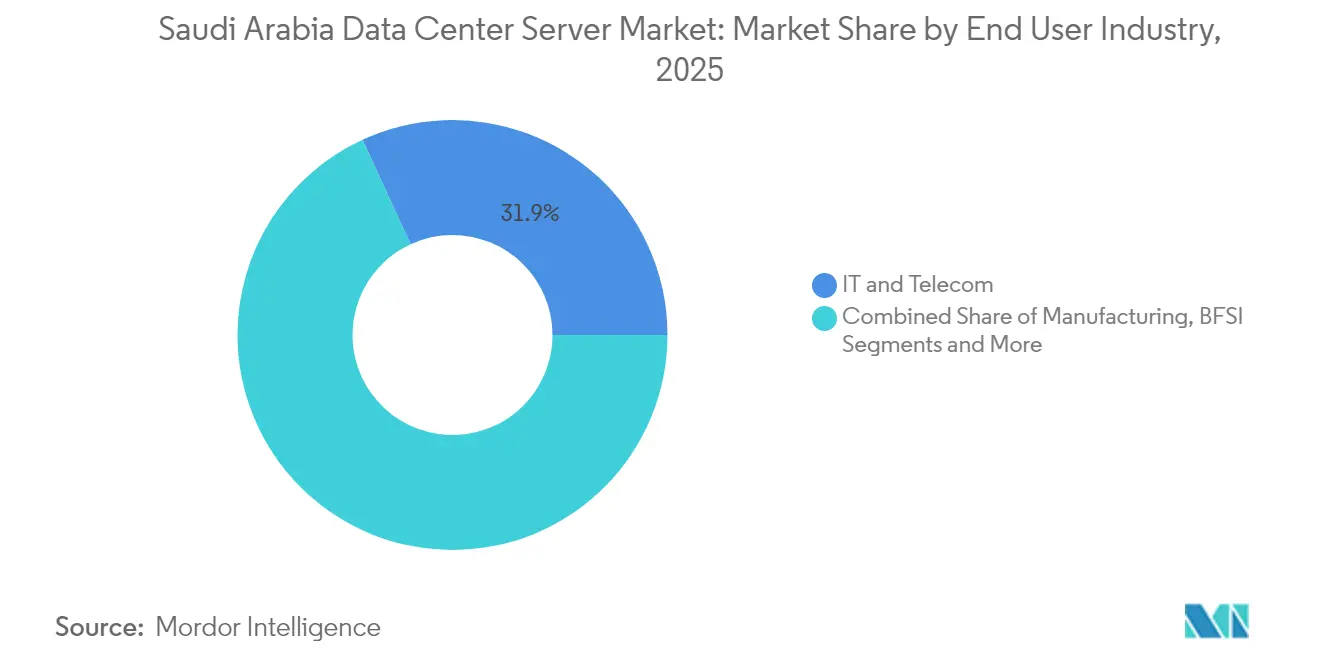
- Por industria de uso final, TI y telecomunicaciones retuvieron una participación del 31,88% en 2025, mientras que se proyecta que las cargas de trabajo de manufactura e Industria 4.0 crezcan a una CAGR del 10,96%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servidores para Centros de Datos de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de las inversiones de proveedores de nube hiperescala | +2.8% | Nacional, concentrado en Riad, Yeda, Dammam | Mediano plazo (2-4 años) |
| Transformación digital respaldada por el gobierno (Visión 2030 y ciudades inteligentes) | +2.1% | Nacional, con ganancias tempranas en NEOM, Proyecto Mar Rojo | Largo plazo (≥ 4 años) |
| Rápido crecimiento del tráfico 5G e IoT | +1.7% | Centros urbanos, expandiéndose a zonas rurales | Corto plazo (≤ 2 años) |
| Creciente demanda de cargas de trabajo de IA/ML y HPC | +2.4% | Nacional, con concentración en los corredores tecnológicos de Riad | Mediano plazo (2-4 años) |
| Regulaciones obligatorias de residencia local de datos | +1.8% | Nacional, particularmente en los sectores gubernamental y BFSI | Corto plazo (≤ 2 años) |
| Incentivos de precios de energía verde en las Zonas Económicas Especiales | +0.9% | Zonas Económicas Especiales, NEOM, ciudades industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de las Inversiones de Proveedores de Nube Hiperescala
Los compromisos hiperescala han redibujado el mapa de capital del mercado de servidores para centros de datos de Arabia Saudita. AWS asignó USD 5.300 millones a nuevas zonas en la nube, Microsoft se asoció con Aramco Digital en nubes específicas por sector, y Google Cloud selló asociaciones locales que requieren clústeres GPU con refrigeración líquida a escala de bastidor.[1]Armada,"Aramco, Armada y Microsoft colaboran para desplegar la primera nube industrial distribuida del mundo," armada.aiEstos despliegues favorecen las arquitecturas micro-blade y de cuarto de altura para maximizar la densidad de cómputo y reducir los vatios por teraflop. Los modelos de recuperación de costos se centran en economías de escala, ejerciendo presión sobre los márgenes de los proveedores heredados incluso cuando la demanda total de unidades aumenta. La entrada competitiva de múltiples plataformas globales está, por tanto, ampliando y comoditizando simultáneamente el suministro de hardware.
Transformación Digital Respaldada por el Gobierno (Visión 2030 y Ciudades Inteligentes)
La Visión 2030 integra infraestructura digital en cada megaproyecto, desde la fábrica de IA de cero emisiones netas de USD 5.000 millones de NEOM hasta las directivas nacionales de prioridad a la nube. La Autoridad Saudita de Datos e IA hace cumplir las normas de soberanía de datos que garantizan una demanda doméstica constante de servidores. Los nodos perimetrales ubicados a lo largo de los corredores de tráfico inteligente de Riad y Yeda gestionan flujos de cámaras de alto volumen y análisis de seguridad pública, mientras que 100.000 ciudadanos sauditas están inscritos en programas de capacitación en TIC financiados por el gobierno para dotar de personal a las nuevas instalaciones. Como resultado, el mercado de servidores para centros de datos de Arabia Saudita ahora prioriza diseños reforzados para entornos perimetrales y alimentados por energías renovables que puedan operar en climas desérticos sin comprometer la densidad de cómputo. La asociación de NEOM con DataVolt para una fábrica de IA de USD 5.000 millones ejemplifica cómo los megaproyectos están creando demanda de configuraciones de servidores especializadas que integran sistemas de energía renovable con clústeres de computación de alto rendimiento. [2]NEOM,' DataVolt y NEOM desarrollarán la primera fábrica de IA de cero emisiones netas de la región." neom.com
Rápido Crecimiento del Tráfico 5G e IoT
Los operadores de telecomunicaciones despliegan micro-blades reforzados para soportar la telemetría de vehículos autónomos, la automatización industrial y los servicios de RA/RV que exigen una latencia inferior a 20 ms. Las plantas de manufactura que aprovechan la Industria 4.0 generan inundaciones de sensores que deben procesarse localmente para el mantenimiento predictivo. El mercado de servidores para centros de datos de Arabia Saudita experimenta, por tanto, una creciente demanda de unidades de pequeño tamaño y alto número de núcleos capaces de operar en entornos no tradicionales de salas de datos.
Creciente Demanda de Cargas de Trabajo de IA/ML y HPC
El gasto en IA soberana determina las configuraciones de servidores en todo el Reino. HUMAIN adquirió 18.000 GPU NVIDIA Blackwell, mientras que el supercomputador Dammam-7 de Aramco ofrece 55,4 petaflops para la simulación de yacimientos. Las nuevas iniciativas de modelos de lenguaje de gran escala en árabe requieren clústeres a escala de petabytes equipados con refrigeración líquida directa. La IA sanitaria para imágenes y la IA del sector BFSI para la detección de fraudes intensifican la necesidad de servidores con alta densidad de GPU y latencia ultrabaja. El mercado de servidores para centros de datos de Arabia Saudita se inclina, en consecuencia, hacia bastidores de alto consumo energético y ricos en aceleradores que requieren actualizaciones eléctricas y de refrigeración a nivel de instalación.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Número creciente de brechas de seguridad de datos | -0.8% | Nacional, con especial incidencia en los sectores gubernamental y BFSI | Corto plazo (≤ 2 años) |
| Elevado CAPEX para hardware de servidores de próxima generación | -1.2% | Nacional, con mayor impacto en las implementaciones de pymes | Mediano plazo (2-4 años) |
| Escasez de talento bilingüe (árabe/inglés) en centros de datos | -0.9% | Nacional, aguda en roles especializados de IA y HPC | Largo plazo (≥ 4 años) |
| Retrasos en la cadena de suministro de componentes de refrigeración líquida | -0.7% | Nacional, que afecta a los despliegues hiperescala y centrados en IA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Número Creciente de Brechas de Seguridad de Datos
El aumento de los incidentes cibernéticos lleva a la Autoridad Monetaria de Arabia Saudita a exigir módulos de seguridad a nivel de hardware y unidades cifradas. El cumplimiento añade entre un 15% y un 20% a la lista de materiales del servidor y alarga los ciclos de adquisición porque solo un puñado de proveedores globales cumplen los umbrales de certificación EAL4+.[3]Autoridad Monetaria de Arabia Saudita,"Marco de Ciberseguridad de la Autoridad Monetaria de Arabia Saudita," sama.govLas configuraciones con aislamiento de red exigidas para la infraestructura nacional crítica incrementan aún más los desembolsos de capital, ya que se aprovisionan clústeres redundantes para mantener el aislamiento.
Elevado CAPEX para Hardware de Servidores de Próxima Generación
Los nodos acelerados por GPU cuestan hasta 5 veces más que los servidores x86 heredados. Cuando se combina con un gasto adicional del 25% al 30% para refrigeración líquida y distribución de energía de alta densidad, muchas empresas —especialmente las pymes— retrasan los ciclos de renovación. La brecha de precios lleva a algunas empresas hacia la nube pública basada en OPEX, moderando la demanda directa de hardware y afectando la pendiente de la curva de crecimiento del mercado de servidores para centros de datos de Arabia Saudita.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Centro de Datos: Las Cargas de Trabajo de Misión Crítica Impulsan la Adopción del Nivel 4
Las instalaciones de Nivel 3 captaron el 71,28% de los envíos de 2025, otorgando al tamaño del mercado de servidores para centros de datos de Arabia Saudita un perfil de nivel medio dominante. Las empresas valoran el mantenimiento concurrente sin el costo adicional de la tolerancia total a fallos. Sin embargo, los bastidores de Nivel 4, esenciales para las canalizaciones de entrenamiento de IA y las transacciones de alto valor, crecen un 12,08% anualmente. La política gubernamental que exige una disponibilidad del 99,995% para los servicios nacionales de IA acelera este cambio. Durante el período de pronóstico, se espera que los clústeres de Nivel 4 dentro de los campus hiperescala y los centros de datos financieros erosionen la participación del Nivel 3 a medida que los acuerdos de nivel de servicio se endurezcan.
La migración continua desde el Nivel 1 y el Nivel 2 es evidente: las cargas de trabajo heredadas de alojamiento web se están migrando a salas de Nivel 3 multiinquilino, mientras que los entornos de desarrollo y pruebas de bajo riesgo se activan cada vez más en la nube pública. La industria de servidores para centros de datos de Arabia Saudita presta, por tanto, mayor atención a la preparación para el futuro de los diseños de Nivel 4 con circuitos de agua reciclada y sistemas de alimentación ininterrumpida interactivos con la red que se alinean con los mandatos de cero emisiones netas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Factor de Forma: Los Micro-Blades Ganan Terreno en los Despliegues Perimetrales
Los blades de media altura representaron el 62,74% de los ingresos en 2025, lo que subraya su versatilidad en cargas empresariales mixtas. No obstante, se proyecta que los nodos de cuarto de altura y micro-blade crezcan a una CAGR del 10,36% a medida que los operadores de telecomunicaciones e integradores de ciudades inteligentes despliegan cómputo en el perímetro. Estos blades más pequeños acortan la distancia entre el sensor y la inferencia, algo crucial para el análisis de tráfico y los controles industriales. Por tanto, se prevé que el tamaño del mercado de servidores para centros de datos de Arabia Saudita para micro-blades de clase perimetral aumente junto con la densificación del 5G.
La asociación de Supermicro a escala de bastidor con DataVolt combina la refrigeración líquida a nivel de chasis con bastidores de 100 kW, lo que ilustra cómo la evolución del factor de forma se alinea con la innovación en gestión térmica. Los blades de altura completa siguen siendo relevantes para tareas de máximo rendimiento en un solo servidor, pero son un nicho en comparación con los diseños de micro-blade optimizados para la densidad.
Por Aplicación/Carga de Trabajo: IA/ML Lidera a Pesar del Crecimiento de la Virtualización
Las cargas de trabajo de IA/ML ya representan el 36,42% de la cuota de cómputo desplegado en 2025. Esta participación debería mantenerse hasta 2031 porque las fábricas de IA soberanas y la investigación en modelos de lenguaje consumen clústeres GPU de múltiples nodos. En paralelo, las cargas de trabajo de virtualización y nube privada se expanden a una CAGR del 10,56% a medida que las empresas medianas modernizan su infraestructura, aprovechando la abstracción para mejorar la utilización. Esta dinámica dual sustenta una demanda estable tanto en las unidades de referencia de almacenamiento ricas en aceleradores como en las centradas en CPU, diversificando aún más el mercado de servidores para centros de datos de Arabia Saudita.
La computación de alto rendimiento (HPC) sigue concentrada en el sector energético y académico, mientras que los nodos de archivo con gran capacidad de almacenamiento crecen para satisfacer las normas regulatorias de retención.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Centro de Datos: Los Hiperescala Desafían el Dominio de la Colocación
La colocación mantuvo una participación del 53,62% en 2025, beneficiándose de las empresas que desean control sin construir sitios propietarios. Sin embargo, las huellas hiperescala aumentan a una CAGR del 11,74% a medida que las nubes globales despliegan regiones específicas del Reino, absorbiendo la mayor parte de los pedidos de GPU de próxima generación. Esta evolución impulsa directamente la participación del mercado de servidores para centros de datos de Arabia Saudita para los proveedores de caja blanca de estilo ODM que atienden las especificaciones de la nube.
Los micro centros de datos empresariales y perimetrales siguen siendo un nicho, aunque estratégicamente importantes donde la latencia o la soberanía prohíben la infraestructura compartida. Las telecomunicaciones reposicionan ahora sus grandes salas como centros neutros para operadores, agrupando servicios gestionados de nube e interconexión para resistir la incursión hiperescala.
Por Industria de Uso Final: La Manufactura Emerge como Líder de Crecimiento
Las organizaciones de TI y telecomunicaciones aún ocupan el 31,88% de los envíos de 2025, pero las cargas de trabajo de manufactura e Industria 4.0 se aceleran a una CAGR del 10,96% a medida que Aramco y NEOM integran mantenimiento predictivo, robótica e IA de control de calidad. Estos despliegues requieren latencia determinista y diseño robusto, incorporando unidades de referencia de almacenamiento de servidores especializados en los pisos de fábrica. La industria de servidores para centros de datos de Arabia Saudita gana así una base de demanda diversificada, menos dependiente de los ciclos puros de renovación de TI.
La adopción en el sector BFSI se beneficia de las regulaciones de banca abierta y los rieles de pago más rápidos, impulsando clústeres de detección de fraudes habilitados por GPU. La digitalización sanitaria añade aceleradores específicos para imágenes, mientras que el gobierno y la defensa priorizan nodos soberanos reforzados con hardware dedicado de gestión de claves.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Riad concentra la mayor parte de los envíos nacionales de bastidores de servidores, albergando centros de datos ministeriales, sedes fiscales y la mayoría de las zonas de nube hiperescala. Yeda aprovecha los cables submarinos internacionales y la demanda impulsada por la logística que se extiende hacia proyectos de ciudades inteligentes de hospitalidad y apoyo a la peregrinación. Dammam y la Provincia Oriental representan el corazón industrial, donde los clústeres HPC petroquímicos y energéticos ejecutan simuladores de modelado del subsuelo y optimización de refinerías.
NEOM introduce un polo de crecimiento septentrional con su fábrica de IA DataVolt de USD 5.000 millones. Una vez operativa, esta planta por sí sola elevará materialmente el tamaño del mercado de servidores para centros de datos de Arabia Saudita, particularmente para los módulos GPU con refrigeración líquida alimentados por energías renovables in situ. Las ciudades secundarias como Al-Khobar, Taif y Medina comienzan a adoptar mini-centros a medida que las políticas de digitalización se extienden hacia afuera, aunque la participación sigue limitada por la redundancia de energía y los grupos de talento disponibles.
La distribución regional está evolucionando, por tanto, de una topología centrada en Riad hacia una red de múltiples centros que se alinea con los aterrizajes de cables submarinos, los corredores industriales y los clústeres de ciudades inteligentes. Esta dispersión crea nuevas oportunidades de nodos perimetrales, extendiendo el mercado de servidores para centros de datos de Arabia Saudita hacia localidades no tradicionales.
Panorama regulatorio
Arabia Saudita regula las operaciones de centros de datos y de nube a través de un marco de múltiples organismos que condiciona la adquisición de servidores dentro del país. La Comisión de Comunicaciones, Espacio y Tecnología (CST) aplica el Reglamento de Servicios de Centros de Datos (en vigor desde el 1 de enero de 2024) y opera un régimen de registro de proveedores con cuatro categorías (Calificado, Limitado, Estándar y Avanzado). Los registros tienen una validez de tres años con disposiciones de renovación y sin costos, e incluyen requisitos como la gestión energética y la planificación de sostenibilidad. Los requisitos de gobernanza de datos se refuerzan mediante la Autoridad Saudí de Datos e IA (SDAIA) en virtud de la Ley de Protección de Datos Personales (PDPL), mientras que la Autoridad Nacional de Ciberseguridad (NCA) establece los controles de ciberseguridad para la nube, elevando las expectativas de cumplimiento para las cargas de trabajo soberanas y reguladas que deben permanecer alojadas localmente.
Más allá de las normas TIC, los grandes desarrollos de centros de datos se coordinan cada vez más con la planificación nacional de energía e infraestructura a través de entidades como el Ministerio de Energía y la Autoridad Reguladora Eléctrica Saudí (SERA). Esta coordinación aumenta la importancia de la disponibilidad de energía, la eficiencia y la documentación de sostenibilidad en las decisiones sobre sitios y equipos. En conjunto, los marcos de licencias y control impulsan a los operadores hacia configuraciones de hardware conformes y auditables, incluidos módulos de seguridad y almacenamiento cifrado cuando así lo exigen las políticas sectoriales, y respaldan la demanda de sistemas de alta densidad que satisfagan las necesidades de rendimiento dentro de restricciones de energía e informes más estrictas.
Panorama Competitivo
El mercado de servidores para centros de datos de Arabia Saudita exhibe una concentración moderada. Los proveedores chinos Huawei e Inspur desafían a los actores establecidos con plataformas integradas verticalmente y competitivas en precio. Los proveedores ODM —Supermicro, Quanta y Wiwynn— se expanden rápidamente al satisfacer las unidades de referencia de almacenamiento personalizadas hiperescala, a menudo sin pasar por los distribuidores tradicionales.
La estrategia se inclina hacia la verticalización; los proveedores desarrollan gabinetes específicos para el sector energético certificados para zonas peligrosas, o blades de grado fintech con raíces de confianza en hardware. El pedido de USD 20.000 millones de DataVolt para los sistemas GPU a escala de bastidor de Supermicro ejemplifica este giro, dando lugar a integradores de sistemas con sede local capaces de tender puentes entre las cadenas de suministro globales y el conocimiento de cumplimiento normativo. Mientras tanto, la escasez de ingenieros bilingües impulsa academias conjuntas entre proveedores y universidades para salvaguardar la captación futura de talento.
La incertidumbre regulatoria en torno a la próxima Ley Global del Centro de IA puede alterar las reglas competitivas al permitir "embajadas de datos" que operen bajo jurisdicción extranjera. Los proveedores capaces de garantizar enclaves soberanos sin contravenir la legislación de residencia obtendrán un posicionamiento diferenciado en el mercado de servidores para centros de datos de Arabia Saudita.
________________________________________
Líderes de la Industria de Servidores para Centros de Datos de Arabia Saudita
Dell Technologies
Hewlett Packard Enterprise
IBM Corporation
Lenovo Group Ltd
Cisco Systems Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la expansión de la capacidad informática optimizada para IA y con capacidad soberana dentro de Arabia Saudita, respaldada por programas nacionales designados y objetivos de capacidad. El MCIT y la SDAIA han comunicado un objetivo nacional de 1,5 GW de capacidad de centros de datos para 2030, con más de 60 centros de datos operativos a partir de 2026, inversiones totales que superan los 16.000 millones de SAR, y una carga operativa de TI que alcanzará los 440 MW en 2025 (frente a los 68 MW en 2021). A medida que los campus pasan de capacidad estructural a salas equipadas, la demanda de servidores se concentra en racks de alta densidad de GPU, plataformas compatibles con refrigeración líquida y configuraciones seguras alineadas con las obligaciones de proveedores de la CST, la gobernanza de la PDPL y los controles de nube de la NCA, especialmente para cargas de trabajo del sector público e iniciativas de IA soberana como HUMAIN.
Una segunda oportunidad es la localización de infraestructura y los modelos de implementación que reducen los plazos de entrega y la fricción de cumplimiento para los operadores que se expanden más allá de los centros principales. La evidencia apunta a rápidas incorporaciones de capacidad y diversificación entre Riad (empresas y gobierno), Jeddah (puerta de entrada del cable del mar Rojo) y la Provincia Oriental (demanda industrial y conectividad del Golfo). Esta combinación respalda la demanda de plataformas de servidores estandarizadas que puedan calificarse en múltiples sitios y niveles, junto con nodos periféricos para cargas de trabajo de ciudades inteligentes e industriales. La combinación de categorías de registro de la CST, requisitos de gestión energética y planificación de sostenibilidad crea espacio para proveedores e integradores que combinan configuraciones de servidores conformes con diseño térmico y energético, particularmente donde los componentes de refrigeración líquida y el talento especializado siguen siendo restricciones.
Novedades recientes del sector
- Julio de 2026: Quantum Switch Tamasuk (QST) firmó un acuerdo de principios comerciales con el MCIT para desarrollar y operar 300 MW de capacidad de centros de datos para 2026. La iniciativa amplía la capacidad en línea con las ambiciones digitales sauditas y señala un respaldo gubernamental a las implementaciones hiperescala.
- Julio de 2026: Saudi Telecom Company (STC) y Humain firmaron un memorando de entendimiento a través de Center3 para formar una empresa conjunta de centros de datos con el objetivo de alcanzar 1 GW de capacidad (250 MW iniciales). La colaboración acelera la implementación de cargas de trabajo hiperescala y de IA en el país y aprovecha asociaciones locales e internacionales para escalar la capacidad rápidamente.
- Junio de 2026: MagnAI (Magna AI) y Emaar Executive Company firmaron una colaboración estratégica para planificar, desarrollar y entregar centros de datos de IA soberana e infraestructura de AI Factory. La alianza fortalece la huella de cómputo de IA soberana y las capacidades de residencia de datos localizadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los servidores implementados en centros de datos ubicados en Arabia Saudita, incluidas las instalaciones nuevas y las compras de renovación en instalaciones operadas por operadores y empresas. Las cifras se contabilizan a nivel de equipo en USD.
Exclusiones de alcance: excluimos los elementos de construcción y acondicionamiento de centros de datos (energía, refrigeración, racks, obras de construcción), así como el software y los servicios gestionados que puedan incluirse en el gasto más amplio de centros de datos.
Descripción general de la segmentación
- Por Nivel de Centro de Datos
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Factor de Forma
- Blades de Media Altura
- Blades de Altura Completa
- Blades de Cuarto de Altura / Micro-Blades
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en Almacenamiento
- Pasarelas Perimetrales / IoT
- Por Tipo de Centro de Datos
- Proveedores Hiperescala/Servicios en la Nube
- Instalaciones de Colocación
- Empresarial y Perimetral
- Por Industria de Uso Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura e Industria 4.0
- Energía y Servicios Públicos
- Gobierno y Defensa
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la base factual de las señales de oferta, demanda e inversión que impulsan la compra de servidores en Arabia Saudita. Revisamos fuentes públicas y oficiales como las publicaciones de la Comisión de Comunicaciones, Espacio y Tecnología, los indicadores del Banco Central Saudí, los informes de la Autoridad General de Estadística, los resultados de búsqueda de patentes de la Autoridad Saudí de Propiedad Intelectual, y las estadísticas de conectividad de la UIT para comprender la adopción digital y la actividad de construcción de infraestructura.
El modelo se fundamenta luego con señales de operadores y proveedores procedentes de informes anuales de empresas, presentaciones a inversores, comunicados de prensa, medios de negocios reputados y avisos de adquisición cuando están disponibles. Para ajustar los supuestos sobre el momento de los envíos y los rangos de precios, también utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes, y vistas selectivas a nivel de envío de importación y exportación. Las fuentes documentales aquí listadas son ilustrativas, y verificamos referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en aclarar cómo los operadores de centros de datos y los grandes compradores planifican los pedidos de servidores, y qué cambios están ocurriendo en las configuraciones (mezcla de CPU frente a GPU, intensidad de memoria y conexión de almacenamiento). Hablamos con una combinación de operadores de centros de datos, integradores de sistemas, distribuidores y líderes de TI empresarial en los principales centros sauditas para validar los impulsores de la demanda, las estructuras de negociación típicas y los ciclos de renovación realistas, y luego volvemos a verificar los supuestos más sensibles cuando surgen brechas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | Altos directivos (CXO): 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 14% | Gerentes: 59% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las incorporaciones de capacidad de centros de datos y las expectativas de carga de TI en funcionamiento se traducen en demanda de servidores, y luego se convierten en USD utilizando precios realistas a nivel de configuración. Para mantener el cálculo trazable, las entradas incluyen la capacidad de centros de datos anunciada y en construcción, las densidades de rack típicas, la intensidad de virtualización, la proporción de nodos de cómputo de alto rendimiento, los ciclos de reemplazo promedio y los plazos de entrega impulsados por importaciones que pueden desplazar las compras entre años.
Estos resultados se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como la agregación de un conjunto muestreado de envíos de canal, flujos de negocios de integración de sistemas, y verificaciones de volumen mediante el precio de venta promedio (ASP) por factor de forma. Cuando ciertos niveles o aplicaciones carecen de indicadores públicos claros, las brechas se manejan utilizando rangos acotados provenientes de entrevistas y luego se ponen a prueba frente a restricciones de capacidad y utilización. El pronóstico se realiza mediante análisis de escenarios respaldado por una visión multivariante simple, donde la cartera de capacidad, el ritmo de adopción de la nube y la intensidad de cómputo relacionada con la IA son los principales impulsores acordados con los encuestados de la industria.
Validación de datos y ciclo de actualización
Los resultados se validan mediante la triangulación de múltiples señales, y los valores atípicos se investigan antes de la aprobación final. Comparamos el número implícito de servidores y su valor con controles independientes como las incorporaciones de capacidad, los patrones de tiempo de adquisición y los cambios de configuración típicos, y luego realizamos verificaciones de varianza entre años para detectar errores de precios o de combinación.
Se completa una revisión interna de varios pasos, y se activan nuevos contactos cuando los supuestos se desvían de los rangos de entrevista acordados o cuando un anuncio material cambia el calendario de implementación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando adjudicaciones de capacidad importantes, cambios de política o restricciones de suministro alteran materialmente las perspectivas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de servidores para centros de datos de Arabia Saudita en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los servidores de centros de datos de Arabia Saudita pueden parecer muy dispares porque el término se define de manera diferente entre las fuentes, y porque los supuestos de precio y calendario cambian rápidamente durante un ciclo de construcción de infraestructura. Las diferencias suelen provenir de lo que se incluye en la cesta de equipos, cómo se tratan los pedidos hiperescala, y si los valores se registran en la etapa de envío, instalación o compromiso contractual.
Un factor común de discrepancia en este mercado es mezclar el gasto en servidores con el gasto total de construcción de centros de datos, lo que añade energía y refrigeración y puede inflar los totales. Otro factor es si los sistemas con gran carga de aceleradores se valoran utilizando configuraciones actuales de alta gama o se promedian a la baja utilizando precios de renovación empresarial heredados, lo que puede subestimar el valor en los años de expansión. La dispersión también se amplía cuando las estimaciones no se revisan después de cambios importantes en las adjudicaciones de capacidad, razón por la cual nuestro dimensionamiento mantiene explícita la cesta exclusiva de servidores y el calendario de las implementaciones antes de fijar la cifra final. Esta elección de modelado se utiliza en el enfoque de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,79 mil millones de USD (2025) | |
| Publicación Comercial A | 1,33 mil millones de USD (2024) | Utiliza un contexto de mercado de centros de datos más amplio y luego aplica una participación asumida de infraestructura de TI, lo que puede diluir el valor de los servidores en los años en que aumentan las configuraciones de alta gama. |
| Informe Sectorial B | 3,90 mil millones de USD (2030) | Rastrea la inversión total del mercado de centros de datos hasta 2030, lo que combina el equipo de TI con el capex de instalaciones y, por lo tanto, no aísla el gasto exclusivo en servidores. |
Al observar la tabla, la principal conclusión es que las cifras varían según si la estimación es exclusiva de servidores, exclusiva de infraestructura de TI, o de inversión total en centros de datos, y según si los precios reflejan las combinaciones de cómputo más recientes. Al anclar la demanda a la capacidad y al calendario de implementación, y luego someter a prueba de estrés los precios y los ciclos de renovación con retroalimentación de entrevistas, la estimación final se mantiene repetible y más fácil de conciliar con el comportamiento real de adquisición.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servidores para centros de datos de Arabia Saudita?
El mercado está valorado en USD 1,97 mil millones en 2026 y se proyecta que alcance USD 3,19 mil millones en 2031.
¿Qué segmento de carga de trabajo de servidores tiene la mayor participación?
Las cargas de trabajo de IA/ML lideran con el 36,42% de los ingresos de 2025, impulsadas por iniciativas de IA soberana y grandes despliegues de GPU.
¿Qué nivel de centro de datos se expande más rápidamente?
Las instalaciones de Nivel 4 muestran el mayor crecimiento, avanzando a una CAGR del 12,08% hasta 2031 a medida que la tolerancia a fallos se vuelve crítica.
¿Por qué los servidores micro-blade están ganando popularidad en Arabia Saudita?
La computación perimetral para aplicaciones de 5G, ciudades inteligentes e IoT industrial demanda factores de forma compactos y de alta densidad que los micro-blades proporcionan.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Centros de Datos Hiperescala en Arabia Saudita Sitios hyperscale de Arabia Saudita, divididos por tipo de instalación, componente y nivel.
- Mercado de Almacenamiento de Centros de Datos de Arabia Saudita Demanda de almacenamiento en Arabia Saudita, abarcando tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos en Arabia Saudita Demanda de refrigeración en Arabia Saudita, abarcando tecnología de refrigeración, tipo e industria de usuario final.
- Mercado de Seguridad Física de Centros de Datos en Arabia Saudita Demanda de seguridad física en Arabia Saudita, cubriendo tipo de solución y tipo de servicio.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Arabia Saudita Instalaciones de IA de Arabia Saudita, divididas por tipo de instalación, componente y nivel.
- Mercado de Procesadores de Centros de Datos de Arabia Saudita Demanda de procesadores en Arabia Saudita, abarcando tipo de procesador, aplicación y arquitectura.
- Mercado de Racks para Centros de Datos de Singapur Racks en Singapur, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Construcción de Centros de Datos de Arabia Saudita Construcción en Arabia Saudita, dividida por nivel.



